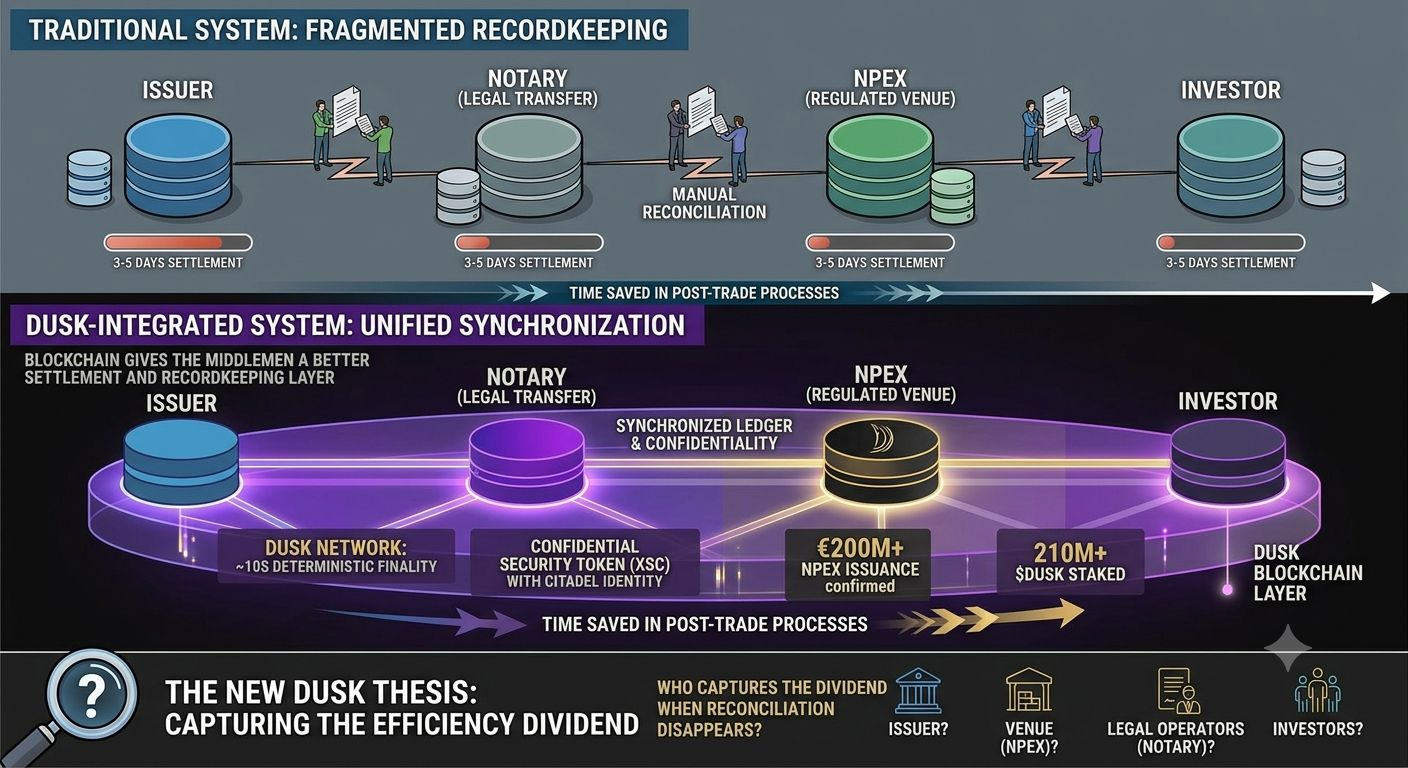
Passei hoje mais tempo na documentação própria da Dusk e acho que encontrei a história de RWA mais interessante escondida por baixo do título.
O artigo de tokenização do SME de 15 de agosto é incomumente explícito sobre o que a tokenização não substitui.
O notário continua.
O local regulamentado continua.
O operador responsável continua.
A descoberta de preço continua.
Isso importa.
Porque a Dusk pode até ter números técnicos impressionantes — 210M+ $DUSK em stake, ~10s de finalidade determinística, €200M+ em emissão NPEX confirmada — enquanto o fluxo real de propriedade legal ainda acontece por meio da infraestrutura holandesa já estabelecida.
Então talvez a história não seja:
“Blockchain remove os intermediários.”
Talvez seja:
“Blockchain dá aos intermediários uma camada melhor de liquidação e registro.”
E, honestamente, isso pode ser um caso de uso institucional muito mais realista.
Se a NPEX permanecer como o local regulamentado e o notário continuar responsável pela transferência legal, a proposta de valor da Dusk deixa de ser sobre substituir o sistema existente e passa a ser sobre tornar o sistema por baixo dele mais rápido, mais sincronizado e mais fácil de conciliar.
Isso muda a pergunta que estou fazendo sobre a Dusk.
Não “A tokenização consegue eliminar intermediários?”
Mas:
Quem captura o dividendo de eficiência quando os intermediários não precisam mais conciliar tanto?
O emissor?
O local?
Os operadores legais?
Ou, eventualmente, os investidores?
Isso parece ser a tese da Dusk mais interessante para investigar.
#dusk $DUSK @Dusk