


Reproduzido de: Haike Finance
Por | Haike Finance Fan Dongcheng
A cada feriado, as marcas de bebidas de chá feito na hora mostram seu talento de maneiras diferentes.
O Dia dos Namorados do sétimo mês lunar de 2026 (19 de agosto) é exatamente assim. A Bawang Chajì lançou a série limitada de Dia dos Namorados “Fenghuang Qi Wu”, usando o chá de base Fenghuang Dancong; junto com embalagens temáticas em tons de rosa e outros itens de brindes, como ímãs de geladeira com o tema. A Luckin (奈雪) lançou o “Bolo de Nuvem com Laranja e Maçã em Primeiro Neve”, e também lançou cartões-postais de maçã vermelha em edição limitada. A “Húshàng Āyí” (沪上阿姨) fez uma parceria com o personagem de uma animação coreana (Pinguimzinho Bo Lele), lançando a personagem Ruby e um pacote de brindes em colaboração. A Tea Bai Dao (茶百道) lançou a atividade dos “Copos de Declaração”. Já a Heytea (喜茶) fez parceria com o pequeno “banana-amarelo”, lançando uma série limitada de Dia dos Namorados com itens temáticos em estilo tricô.
Antes disso, no dia do equinócio de Outono (Liqiu) em si (7 de agosto), o marketing era ainda mais exclusivo para a indústria de bebidas de chá feitas na hora. Desde setembro de 2020, quando internautas compartilharam um print de “o primeiro copo de chá de leite do outono”, essa expressão foi impulsionada por várias marcas de bebidas de chá e plataformas de delivery, virando uma cerimônia de consumo que envolveu o público inteiro. Em 2026, no Liqiu, a frase ainda teve bastante repercussão: naquele dia, diversas marcas de chá anunciaram suas “demonstrações de resultados” oficialmente. A Gu Ming (古茗) superou 300 milhões de yuans em GMV no dia; o total nacional de copos distribuídos bateu recorde histórico, superando tudo. O Ma Li Bai (茉莉奶白) teve GMV diário acima de 73 milhões de yuans, com vendas de 3,65 milhões de copos; até a Mixue Bingcheng no Liqiu também atualizou o recorde de vendas diárias de 2026.
O mercado doméstico de chá feito na hora continua mantendo uma tendência de crescimento.
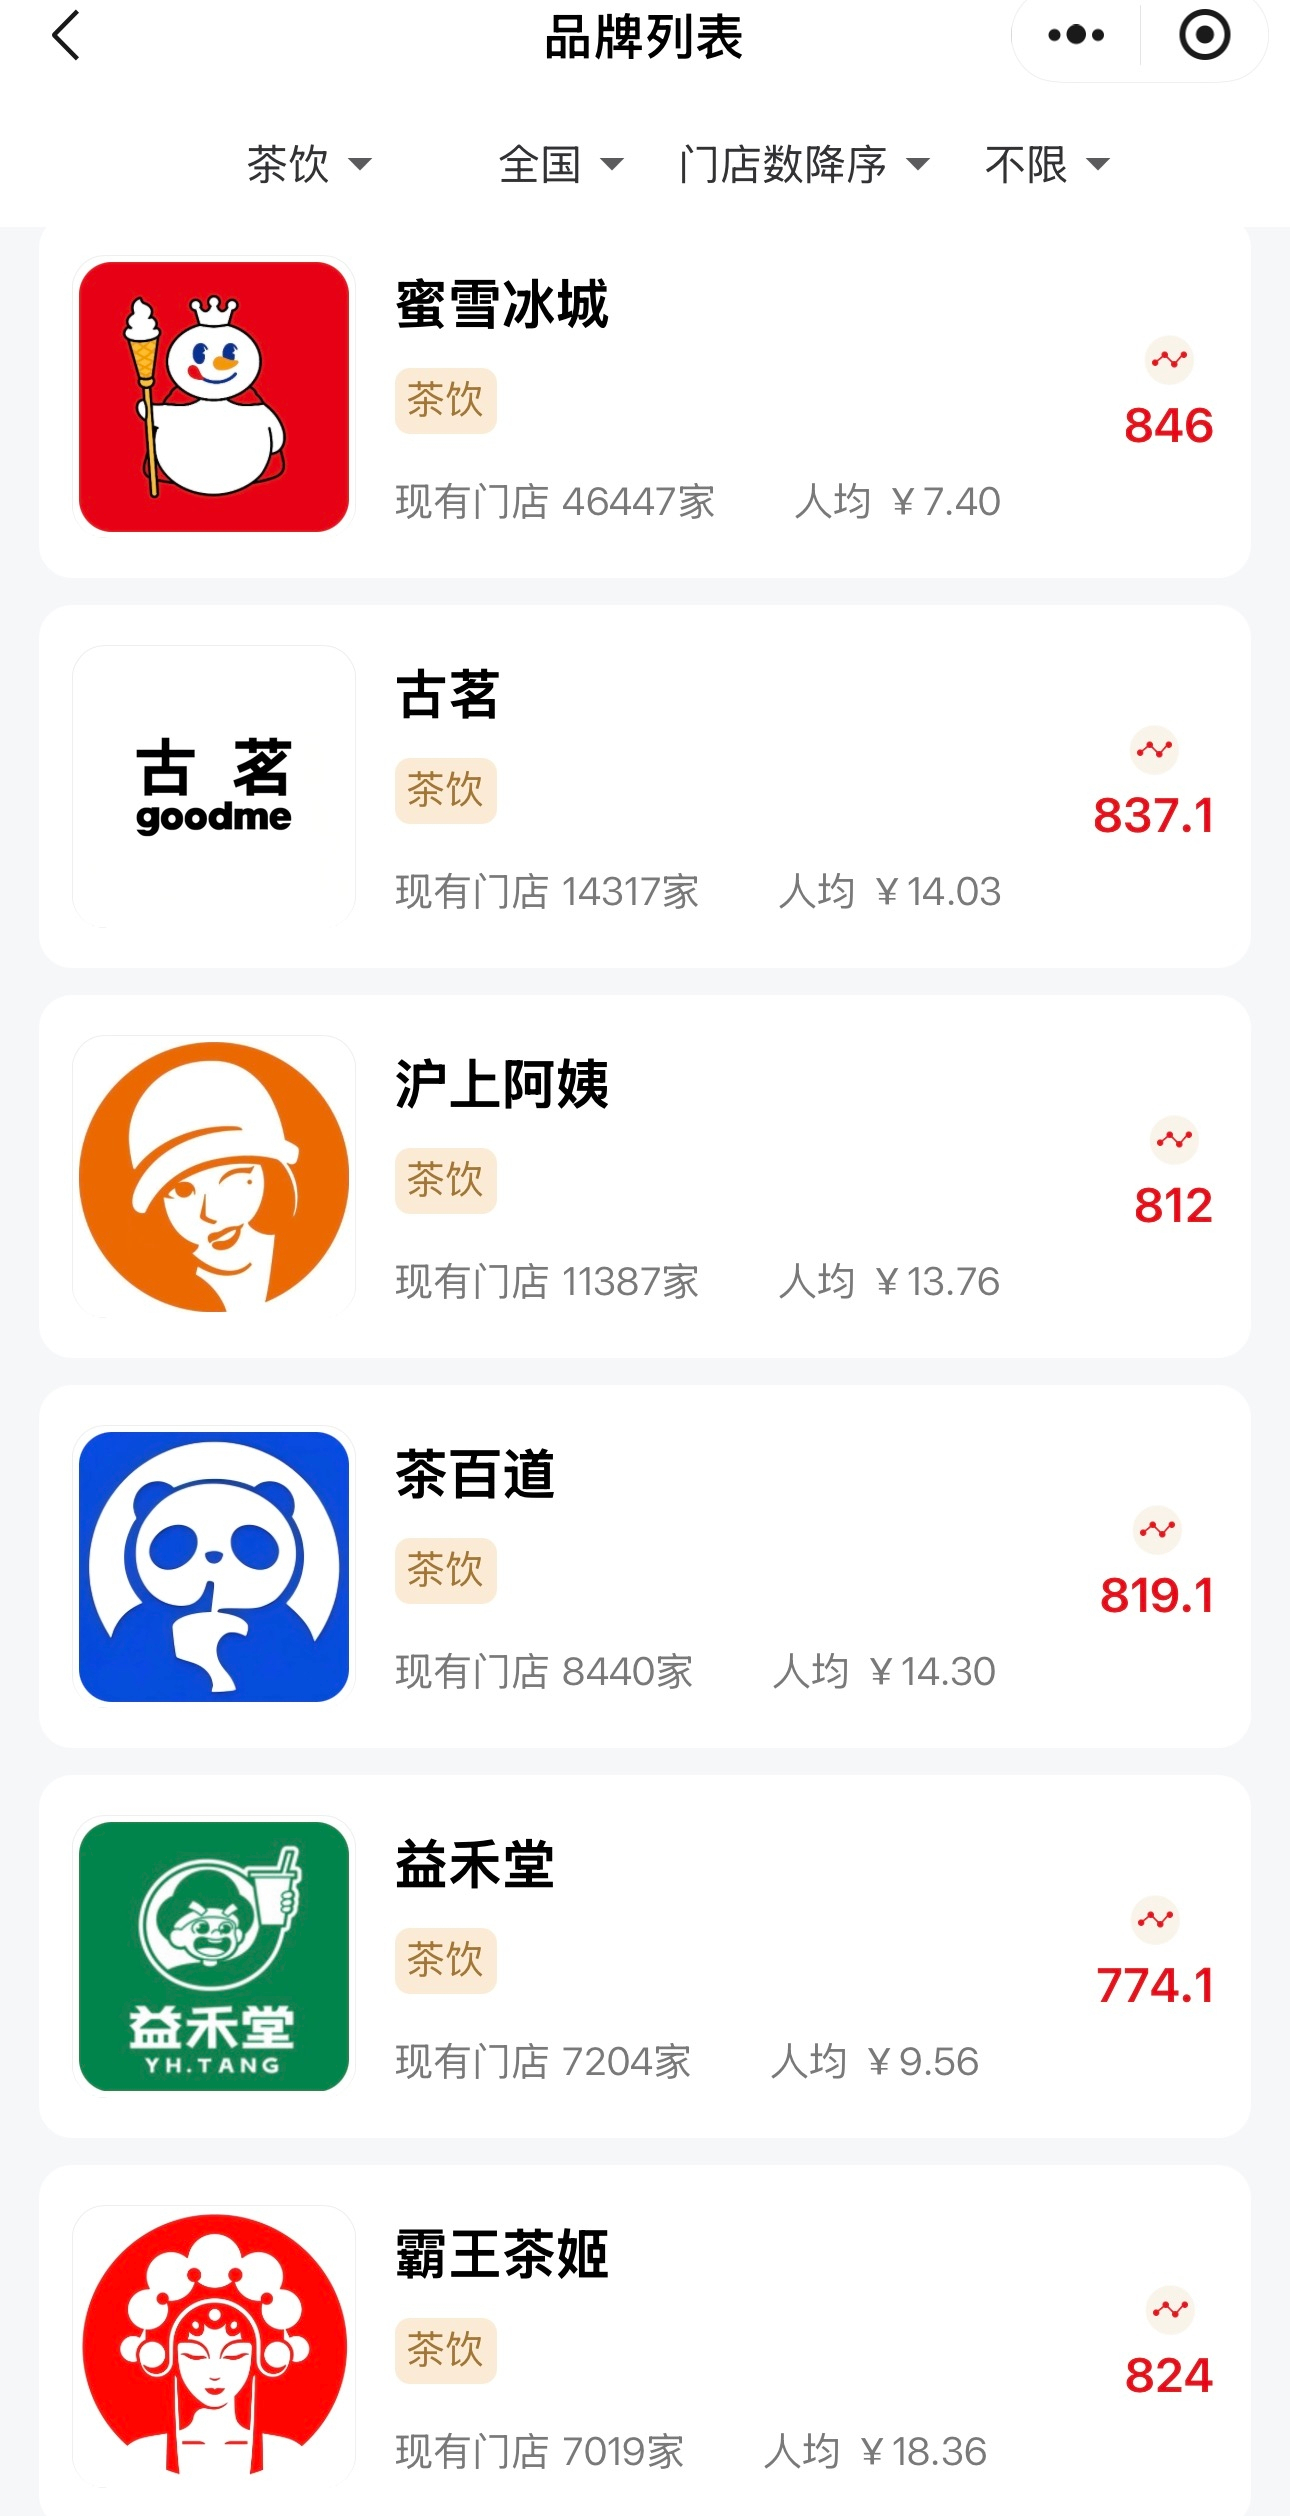
Segundo dados do big data da Redcan Food (红餐大数据), em 2024 e 2025 o tamanho do mercado doméstico de chá feito na hora foi, respectivamente, de 175,7 bilhões de yuans e 195,7 bilhões de yuans. Em 2026, deve chegar a 210 bilhões de yuans. Até junho de 2026, havia cerca de 452 mil lojas de chá no país. Até 20 de agosto de 2026, as seis marcas com maior número de lojas no mercado doméstico de chá feito na hora eram: Mixue Bingcheng (46447 lojas), Guming (14317), Hu Shang Ah Yi (11387), Cha Baitao (8440), Yihetang (7204) e Bawang Cha Ji (7019).
Para os jovens de hoje, uma xícara de chá com leite já não é apenas chá com leite. É a sensação de ritual no Liqiu, é a carta de confissão no Qixi, e também é a “moeda social” nas redes sociais. Com tantas lojas, o chá com leite fica em toda parte, se mistura ao cotidiano e vai virando hábito de vida. Como quando as pessoas perguntam “O que você vai comer hoje?”, os jovens também acabam se acostumando a perguntar “O que você vai beber hoje?”.
Mas justamente por ter penetração tão alta, o espaço para novidades incrementais na indústria fica cada vez mais apertado. Antes, chamar o chá feito na hora de “nova bebida de chá” era para diferenciá-lo das primeiras fases, quando a bebida era preparada com ingredientes em pó como creamer e chá em pó. Ao enfatizar o uso de ingredientes frescos—leite fresco, folhas de chá frescas e frutas frescas—e coincidir com a ascensão da nova onda de consumo, as novas bebidas de chá viraram, por um tempo, uma via de destaque sob os holofotes.
Hoje, o rótulo de “novo” já perdeu o brilho; além do cansaço estético, os consumidores também estão mais sensíveis a fatores de saúde. Com a disputa de estoque, a ansiedade das marcas só aumenta; os usuários ficam cada vez mais exigentes, e encontrar novidades está se tornando cada vez mais difícil.
01 Apostar em um possível best-seller explosivo
A história das novas bebidas de chá precisa ser contada a partir da novidade—e a novidade geralmente vem de um best-seller explosivo.
Há muitos best-sellers que apareceram ao longo dos anos: o chá de uva em 2018, o chá de yuzu em 2021, o chá de amoreira em 2022, o chá de leite salgado em 2025 e, em 2026, foi o leite de limão.
Segundo informações do Hexie Finance, o leite de limão surgiu pela primeira vez como produto carro-chefe de uma antiga loja de rua em Huzhou, Zhejiang. Lá, marcas locais como “Da Taipei” e “A Floresta Encantada do Gato” operam há muitos anos. Elas resolveram o problema de que o suco de limão faria as proteínas do leite coagular e separar em camadas, usando o método de bater a casca do limão para liberar aroma e reduzir a acidez.
Entre as redes nacionais, “Ye Ye não faz chá” (爷爷不泡茶) se adiantou e lançou, já em maio de 2025, a “Lanxiang Qingning” com leite de limão; mas na época ainda não despertou o acompanhamento de outras marcas nacionais de ponta. Em junho de 2026, com a alta da febre do leite de limão, várias empresas lançaram produtos em sequência: o “Nuo Qing Shan” e o “Wu Hong Chen” da Bawang Cha Ji como leite de limão; o “Qi Da · Jiu Xun Ma Wang” do Hey Tea; o “Leite Gelado de Limão” da Cha Baitao; além do “Leve Leve Limão Gelado” da CoCo, entre outros.
Rapidamente, uma série de blogueiros acompanhou com avaliações do leite de limão. Blogueiros como “Ke Kou Er Bing” e “Bang Bang Ji Si” publicaram vídeos relacionados no Douyin e no Xiaohongshu, e alguns chegaram a mais de 10 mil curtidas. As dimensões de avaliação incluem o nível de doçura, a diferença entre variedades de limão-cítrico verde e limão-cítrico amarelo, a intensidade do aroma do limão e o equilíbrio entre sabor de leite e sabor de limão. Também há blogueiros que foram especialmente até Huzhou para visitar antigas lojas locais de leite de limão.
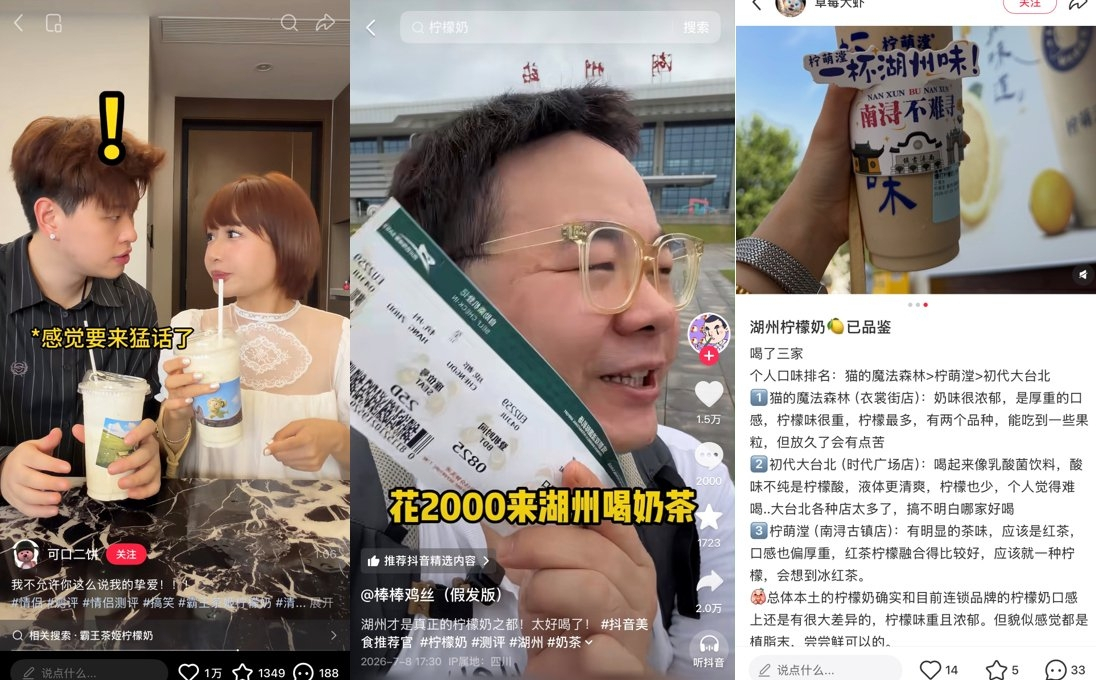
A disseminação do leite de limão mostra o caminho típico de uma marca de novas bebidas de chá transformar um item em best-seller. Primeiro, um produto especial regional chama atenção e acumula calor em um espaço pequeno; em seguida, é escolhido por redes nacionais e rapidamente distribuído para lojas, transformando um best-seller que antes pertencia apenas a uma área em uma tendência nacional. Nesse processo, os consumidores são “educados” continuamente: blogueiros acompanham com avaliações e divulgação, e o calor vem daí.
Para as marcas, a lógica de apostar em best-sellers não é apenas ocupar a mente do usuário; é também otimizar a cadeia de suprimentos. As matérias-primas do chá são altamente homogêneas: não existem, quase, barreiras de patentes em chá, laticínios, frutas etc. O que realmente abre diferenças é o poder de barganha gerado pelo volume de compras: com escala grande, os custos marginais de armazenagem e distribuição também tendem a diminuir.
Esse é justamente o ganho da escala. Olhando para 2025, Guming, Mixue Bingcheng e Hu Shang Ah Yi foram listadas na bolsa de Hong Kong; a Bawang Cha Ji foi listada na Nasdaq. Entre os seis principais players por número de lojas de chá feito na hora, cinco já foram listados, e essas cinco utilizam principalmente o modelo de franquia. Assim, as marcas não precisam carregar a pressão de ativos pesados como aluguel de lojas e pessoal; a receita vem principalmente da venda de insumos, embalagens e equipamentos para franqueados.
Por exemplo, a Mixue Bingcheng, cuja taxa de lojas franqueadas é de 99%. Nos relatórios, a receita anual da Mixue em 2025 foi de 33,56 bilhões de yuans, alta de 35,2%. Desse total, a receita com vendas de produtos e equipamentos para franqueados foi de 32,76 bilhões de yuans, representando 97%.
Franquias conseguem aumentar rapidamente a escala do número de lojas. Quanto maior a escala, mais concentradas ficam as compras, e maior é o poder de barganha da marca com fornecedores a montante—logo, menor o custo e maior a margem de lucro. Em contraste, a Nayuki, listada em 2021, tem foco maior em lojas próprias: a receita vem da venda de bebidas de chá feitas na hora e de produtos de panificação. Seu crescimento é limitado pelo número de lojas e pela eficiência operacional de cada unidade. Segundo relatórios financeiros, até 31 de dezembro de 2025, a Nayuki tinha 1.646 lojas no total, sendo 1.288 lojas próprias. Em 2025, a receita anual foi de 4,33 bilhões de yuans, queda de 12% ano a ano; dentro disso, a receita das lojas próprias foi de 3,82 bilhões de yuans, respondendo por 88% do total.
O outro lado da escala é o aumento drástico da velocidade de propagação dos best-sellers. Quando uma loja ou uma marca cria um best-seller, outras marcas seguem rapidamente e expandem para dezenas de milhares—ou até centenas de milhares—de lojas. Por exemplo, no caso da Hey Tea: ela ficou famosa graças aos chás de frutas com frescor; ao usar uma série como Zhi Zhi Berry Berry e uva carnuda, reforçou a percepção de que seus produtos usam frutas frescas. Mas depois que um produto fica famoso, outras marcas seguem rapidamente: a Hey Tea tem Zhi Zhi e Uvas carnudas; a Nayuki tem a “Uva de queijo poderosa” (霸气芝士葡萄); a Guming tem “Uva de queijo ultra A” (超A芝士葡萄); a Cha Baitao tem “Queijo de uva de khí roxo” (紫气葡萄芝士). Chantilly de queijo com uvas e chá não é mais um sinal exclusivo de alguma marca específica.
Isso significa que a velocidade de lançamento de best-sellers está ficando cada vez mais acelerada, e o nível de dificuldade para inovar também está aumentando; mesmo quando se consegue criar um best-seller, é difícil destacá-lo e realmente conquistar a mente dos usuários em um mercado altamente homogêneo. Uvas, morangos, mangas e outras frutas populares são usadas repetidamente; frutas mais específicas como yuzu, pêssego-de-rocha (黄皮) e goiaba também entram em cena em rodízio. Depois de terminar a “onda de sabores doces” e partir para o “salgado”, quando se completa o ciclo local e se vai para o exótico, após o leite de limão, o “chá com leite de Tai” (泰奶) virou o novo campo de batalha, e o espaço para inovação continua a se estreitar.
02 Expandir os limites das categorias
A fronteira das novas bebidas de chá já não é apenas uma xícara de chá com leite.
Antes disso, já havia lojas de novas bebidas de chá vendendo categorias como panificação, sobremesas e snacks. Nayuki e Hey Tea também vendem pães e doces dentro das lojas; desde 2020, Cha Yan Yue Se passou a vender snacks, retirando as castanhas-bitter do topo do chá de leite, transformando-as em pacotes individuais para venda, e também colocando à venda nas lojas online; a Mixue Bingcheng, com sua cadeia de suprimentos e quantidade de lojas, também promoveu pequenos snacks.
Em 2026, os sorvetes viraram uma nova direção em que as marcas de novas bebidas de chá passaram a investir em conjunto.
O pioneiro ainda é a Mixue Bingcheng. As lojas da Mixue têm há muito tempo produtos ligados a sorvete com leite; em 2026, lançaram sorvete de melão, casquinha crocante de melão com mini sundae e também sorbet de goiaba, entre outros. Os preços ficam concentrados na faixa de 3 a 6 yuans. A Cha Baitao lançou o latte de sorvete de baunilha, em formato de chá com leite mais sorvete de gelo, a 14 yuans. A CoCo também testou, em algumas lojas, sorvete feito na hora com leite puro.
Mais sofisticado e moderno é o Gelato. O chamado Gelato é um sorvete italiano: usa mais leite e menos creme de leite; a mistura é mais lenta, e o teor de ar fica entre 20% e 40%, abaixo dos 50% comuns em outros sorvetes. Por isso, a textura é mais densa, delicada e firme. O Gelato normalmente enfatiza consumo fresco no mesmo dia ou na semana. Na lista de ingredientes, não se usam essências aromáticas artificiais nem estabilizantes, o que se alinha ao mesmo raciocínio de ingredientes frescos que o setor de novas bebidas de chá tem destacado nos últimos anos. Por exemplo, a Hey Tea lançou vários sabores de sorvete artesanal “Xi La Duo”; a Bawang Cha Ji também lançou produtos Gelato, com preço geralmente em torno de 20 yuans.
Da mesma forma, vale mencionar o vinho: em combinação com a Copa do Mundo, itens individuais com sabor de vinho viraram um campo de testes para atrair atenção na nova bebida de chá.
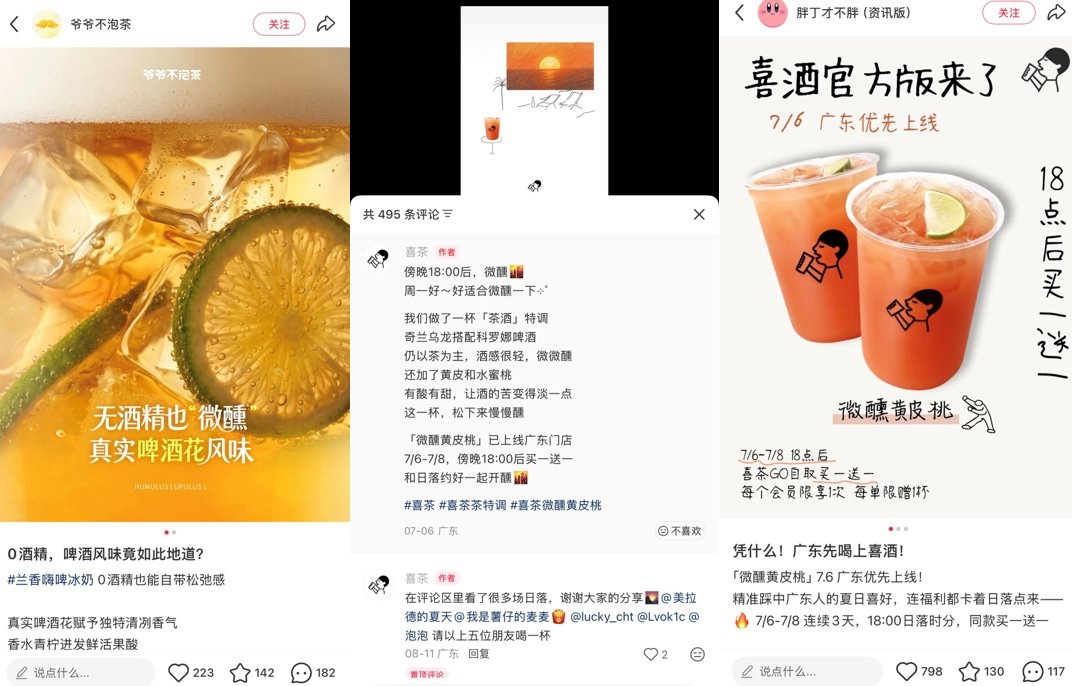
Em junho de 2026, às vésperas do início da Copa do Mundo, a Bawang Cha Ji lançou nacionalmente dois produtos: “Pineapple Shake Shake” (凤梨摇摇沙) e “Ameixa Shake Shake” (青梅摇摇沙). Ela usou um xarope com sabor de lúpulo de cerveja para realçar o sabor “de álcool”, mas, na prática, não contém álcool. Depois, o Ye Ye não Faz Chá também lançou a série “Flor do Aroma High Beer” (花香high啤), igualmente com a solução sem álcool à base de xarope de lúpulo. No mesmo ano, em julho, a Hey Tea também lançou por tempo limitado na região de Guangzhou uma bebida especial em colaboração com a Corona: “Micaretta Amarelinha de Pêssego e Tília” (微醺黄皮桃). Nessa, a cerveja é incorporada ao sistema de chá com frutas frescas, com grau alcoólico controlado em até 1%. O produto gerou bastante discussão e chegou a ser apelidado por internautas como “chá com álcool da Hey” (喜酒).
Mas é fácil criar um pico de atenção temporário; difícil mesmo é resolver o problema da segunda curva de crescimento. Produtos do tipo sorvete têm forte sazonalidade: embora os ingredientes tenham pontos em comum com as bebidas de chá, em etapas como preparo, venda e armazenamento surgem desafios adicionais. Já os itens com álcool envolvem qualificações e limitações das regras de venda de bebidas alcoólicas, o que torna difícil expandir em grande escala por todo o país.
Em comparação, o café é de fato um produto de cross-over mais bem-sucedido para as novas bebidas de chá. Desde o fim de 2024, marcas de bebidas como Guming, Cha Baitao, Hu Shang Ah Yi e Tian La La entraram no mercado de café moído no local. Isso não é atacar do zero uma tecnologia totalmente nova; é usar as vantagens da cadeia de suprimentos existente para cobrir uma demanda que já foi comprovada.
É verdade que o sabor do café depende do tipo de grão, da frescura e do método de extração; porém, no mercado doméstico, ainda são poucos os consumidores dispostos a comprar café preto puro. Para a maioria, quando levantam uma xícara de café, esperam a intensidade do leite de coco, a cremosidade do leite mais denso, a doçura dos xaropes e o sabor das frutas—justamente os campos em que as marcas de novas bebidas de chá são melhores. Enquanto a base de café alcançar um “mínimo aceitável”, a variável-chave que determina se o consumidor volta a comprar é, na verdade, a combinação sobreposta: chantilly, leite de coco, frutas, xaropes e até adicionais (toppings).
Em um relatório de pesquisa divulgado em 11 de agosto de 2026 pelo Guotai Huarong Securities, é mencionado que, no longo prazo, as marcas de bebidas de chá devem desviar parte do mercado incremental de café feito na hora. A previsão é que, até 2030, as vendas de café das marcas de chá atinjam 104,3 bilhões de yuans, representando 30% do mercado total de café.
Na verdade, a fronteira entre chá de bolhas e café está ficando cada vez mais confusa. A Mixue Bingcheng, por exemplo, já tem uma marca de café chamada Lucky Coffee; a Chat Yan Yue Se também tem o Coffee Yuanyang (鸳央咖啡). A Luckin e a Kudi (库迪) também já se aventuraram no setor de bebidas de chá há muito tempo: a Luckin tem a linha de chá de leite leve (轻乳茶); a Kudi tem produtos como chá de leite leve e chá de frutas. Tanto os “jogadores” do chá quanto os do café estão atuando no segmento de bebidas feitas na hora, disputando a atenção dos consumidores.
03 O desafio vai direto à essência
O espaço para inovação está se estreitando, a homogeneização dos produtos é séria e a diferenciação das marcas fica difícil de aumentar. A indústria das novas bebidas de chá entrou na fase de competição por estoque.
O mais importante é que, sob o impacto do ambiente econômico geral e da consciência de saúde, os consumidores não só vão perdendo o encanto pelas incontáveis novidades, como também buscam custo-benefício e avaliam doçura e calorias. Com múltiplas pressões se somando, o espaço de crescimento das novas bebidas de chá fica limitado, e a resposta do mercado de capitais também tende a piorar.
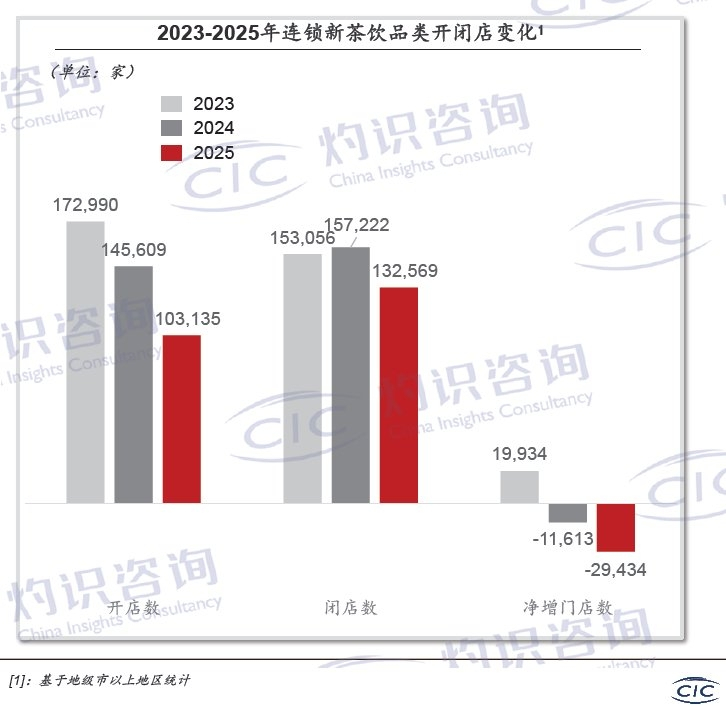
A queda no número de lojas é uma das evidências do desempenho. Segundo um relatório (2026 White Paper da Indústria de Novas Bebidas de Chá) publicado pela consultoria Zhishi, desde 2024 a quantidade de novas aberturas de lojas de novas bebidas de chá no país tem sido menor do que a de fechamentos. Em 2024, houve uma redução líquida de 116 mil lojas; em 2025, a redução foi ainda maior, chegando a 294 mil.
Na época em que a publicidade de marketing por colaboração estava em alta, muitas marcas também passaram a fazer uma redução estratégica.
Antes, graças a IPs populares do tipo Chiikawa, Sanrio/Três (三丽鸥) e cães de linha (线条小狗), as marcas conseguiam atrair fluxo com facilidade. Mas hoje, o mesmo IP circula entre várias marcas; a empolgação do consumidor claramente já não volta aos picos de 2023 e 2024. Pelo que o Hexie Finance observa, no segundo trimestre de 2026, o Hello Kitty teve colaborações com Hey Tea e Luckin em sequência, e até houve muitos usuários na internet comparando os produtos de ambos. No mesmo ano, em agosto, a Bawang Cha Ji lançou ainda uma loja temática de Hello Kitty em Hong Kong.
O número de colaborações de marcas como Nayuki (奈雪) e Hey Tea também diminuiu. No primeiro semestre de 2026, a Nayuki optou por IPs nostálgicos como (MacDk) (倩女幽魂), deliberadamente contornando os “top IPs” com taxas de licenciamento altas e agenda apertada. Fora isso, além da colaboração com Hello Kitty, a Hey Tea só fez, em âmbito nacional, uma ação de marca em conjunto com a editora People’s Fine Arts Publishing House.
Para muitas marcas de novas bebidas de chá, o controle geralmente vem de pressões do mundo real. Por exemplo, a Hu Shang Ah Yi, que recentemente virou assunto por causa da queda nas cotações. Em 10 de agosto, o preço das ações da Hu Shang Ah Yi caiu 23% no mesmo dia; fechou a 89,85 HKD por ação (aprox. 77,03 RMB), e a valorização de mercado evaporou quase 2,9 bilhões de HKD (aprox. 2,48 bilhões de RMB) em um dia. Já o preço de emissão da Hu Shang Ah Yi foi de 113,12 HKD por ação (aprox. 96,99 RMB).
Isso de fato está ligado ao período de liberação de ações, mas também não dá para ignorar o fato de que as expectativas do mercado para a indústria de novas bebidas de chá esfriaram. Quando a empresa fez seu IPO, para estabilizar o preço no início, normalmente exigia que fundadores, investidores institucionais e acionistas iniciais não vendessem ações por um certo período (geralmente de 6 a 12 meses). O período de desbloqueio original da Hu Shang Ah Yi era maio de 2026, mas foi prorrogado para agosto do mesmo ano. No início de agosto, seis acionistas institucionais da Hu Shang Ah Yi prometeram que, após a liberação, continuariam bloqueando as ações; isso, porém, levantou suspeitas no mercado sobre a possibilidade de instituições buscarem oportunidades para sair em lotes. Se as instituições realmente acreditassem no valor de longo prazo da empresa, por que repetir “não reduzir” enquanto o preço das ações ainda estava fraco? Em 19 de agosto, o preço das ações da Hu Shang Ah Yi já havia caído para 82,85 HKD por ação (aprox. 71,03 RMB) ao fechar.
Também já caiu abaixo do preço de emissão a Bawang Cha Ji. O preço de emissão da Bawang Cha Ji foi de 28 dólares por ação (aprox. 188,28 RMB); em 19 de agosto, o preço de fechamento foi de 10,37 dólares (aprox. 69,73 RMB). E ainda em março de 2026, durante a teleconferência de resultados, o fundador e CEO da Bawang Cha Ji, Zhang Junjie, já disse que ele havia subestimado o nível de “competição em espiral” do mercado.
No contexto de dificuldades coletivas na indústria de bebidas de chá, a IA foi citada repetidamente como diferencial. Em junho de 2026, o Luckin Coffee lançou uma plataforma aberta de IA e, em sincronia, lançou o plugin de pedido “Luckin Coffee.skill”, ajudando os usuários a usar modelos de linguagem para enviar comandos, identificando automaticamente itens, aplicando cupons e fazendo pedidos. Até agora, ainda não há outras grandes marcas de bebidas de chá que tenham lançado diretamente funções relacionadas a pedidos por IA. E o valor prático dessa Skill da Luckin talvez seja ainda menor do que o valor de contar histórias de avaliação para o mercado de capitais.
Ainda em fevereiro de 2026, modelos de linguagem como Yuanbao, Doudoubao e Qianwen iniciaram uma disputa de marketing. O Qianwen, da Alibaba, também integrou funções semelhantes, e “IA para ajudar a pedir chá com leite” chegou a ser vista como um novo cenário imaginável. Mas, observando de perto, a otimização da IA no processo de pedidos em si é limitada e dificilmente cria, diretamente, motivação de consumo—a menos que seja puxada à força com subsídios.
O “novo” das novas bebidas de chá, originalmente, apontava para um novo estilo de vida—diferente do ritual e da distância do chá tradicional. Com marcas se espalhando por todo lado e lojas aparecendo em toda parte, os consumidores naturalmente vão deixando de acreditar no “novo”. Quando o “novo” se transforma em “rotina” e a sensação de novidade se esgota, a indústria inevitavelmente retorna à tese mais simples e mais essencial: o que realmente retém consumidores é ser gostoso, saudável e barato.
Título original: Histórias que as novas bebidas de chá conseguem contar já não são tantas