


文|鲸研品牌实验室 五童
O lugar de comida tailandesa que o Tiexin Nan mais ama é o mesmo que ela “devorou até virar caso perdido”. Pelas cercas de isolamento do entorno da loja, dá para ver que em breve vai abrir um cloud-and-guizhou mountain野 Bistro aqui.
Talvez seja porque a distância é curta: os shoppings de Chongqing quase ficam cercados por pratos de Yun-Gui. Do tofu frito com molho (bolsado), ao fondue de sopa ácida, ao “duo duo fen”, passando por carne bovina com pimenta frita, cogumelos silvestres e macarrão de caneca pequena… uma brisa, como se soprasse de repente, espalha as lojas por todos os shoppings; e uma outra brisa, como se fosse um acordo, faz todo mundo trocar de fachada e continuar a fila.
Nesses dois anos, as placas na área de restaurantes do andar têm sido trocadas cada vez mais rápido.
Um cálculo da Nestlé Professional Catering (2026 Chinese Restaurant White Paper) estima que, em 2025, o número de unidades de restaurantes no país era cerca de 8,25 milhões; a taxa de fechamento ficou em 48,9%, e a taxa de abertura chegou a 50%.
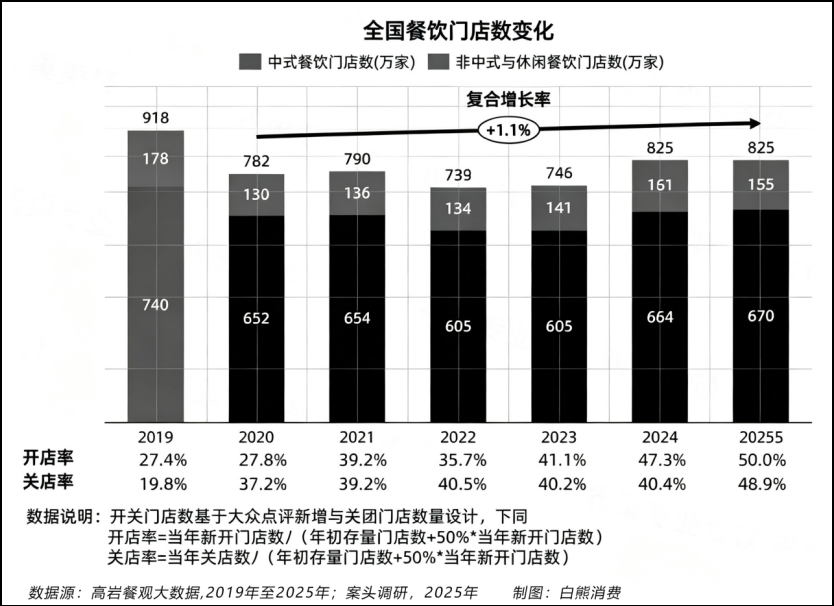
Abre metade, fecha metade — o guardião dos restaurantes fica ocupado e enlouquecido.
Com uma iteração tão frequente e tão intensa, a ponto de o público frequentemente ter pena dos franqueados que perdem tudo. Mas, mudando o ponto de vista: jovens gostam do novo e cansam do antigo; então lojas boas acabam sendo substituídas por outras ainda melhores.
E afinal, quem pode te substituir talvez seja você mesmo.
Tiexin Nan, que já compartilhou a história de verdade mastigando miojo, disse algo. Ela e a amiga “foodie” iam sempre a uma churrascaria japonesa. E também foram elas que a “comeram até acabar”.
Mas logo depois, abriu uma casa nova de carne bovina aqui. Ela ficou surpresa ao descobrir que a moça atendente que já tinha ajudado a assar a carne para elas… ainda estava na loja.
A mesma localização de loja, categorias diferentes e placas diferentes: no fim das contas era o mesmo dono.
Se cavar mais fundo, descobrimos que, por trás da loja, na verdade há o mesmo grupo de restaurantes. Ainda em 2017, a mídia do setor de restaurantes relatou que ele seria um “chefão de bastidores do sudoeste” — com mais de 40 marcas e mais de 500 lojas.
Como um retrato disso, chegamos muito perto de uma verdade do setor: grande parte da popularidade atual dos restaurantes e das mudanças/turnover não acontece naturalmente.
Especialmente quando, no momento, pratos regionais como Yun-Gui, cozinha de Guangxi, cozinha de Taizhou etc. se tornam rapidamente “pop” e também “morrem” rápido — por trás pode existir uma cadeia industrial de “criação de ondas” com divisão de trabalho clara, peça por peça, conectando todas as etapas.
Fila pode ser produzida
Quando um restaurante abre já com fila, normalmente se atribui ao fato de a comida ser boa e a localização ser boa.
Mas, dentro do setor de restaurantes, a fila parece ainda mais um resultado que pode ser desenhado com precisão. O ponto de partida não fica na cozinha em que os clientes prestam atenção, e sim no feed de informações do Douyin e do Xiaohongshu, e no escritório de招商 do shopping.
Criação de ondas padronizada em plataformas sociais
No controle de tráfego doméstico, hoje já se formou um estilo de “gangue” maduro. Por exemplo: os “郑州帮” no Xiaohongshu são especialistas em “plantar” nas profundezas (underwater planting) e dominam o Xiaohongshu; a “厦门帮” no Douyin é quem entende de tráfego pago no Douyin.
E no setor de restaurantes, também surgiu um “Wuhan Bang” que entende muito de tráfego alto. Eles, por um lado, incubam marcas de restaurantes; por outro, montam todo um sistema completo de divulgação e plantio de influenciadores, realizando uma operação integrada de “marca + tráfego”.
Um processo padrão para “criar ondas” em uma nova loja, em geral, avança em três camadas:
Primeira camada: na semana anterior à abertura (aprox.), 3-5 influenciadores de topo com milhões de seguidores vão primeiro a “visitas e testes de loja”, publicando conteúdos com hashtags como #filaNovaCidade #valeNvezes, definindo o tom e estabelecendo credibilidade inicial.
Segunda camada: ao redor da inauguração, criadores do meio (com 100 mil a 500 mil seguidores), selecionam 20-30 pessoas, produzem posts em lote, com foco em palavras-chave como “recomendação de comida XX”, “restaurante de encontro XX” etc., capturando o tráfego de busca dos consumidores.
Terceira camada: ao mesmo tempo, 500+ usuários comuns com baixa base de seguidores (low-fans) expandem cobertura via troca (置换) ou por visita de baixo custo, criando a sensação real de “gente comum também está indo para marcar presença”.
Três camadas de conteúdo, somadas, e junto com a entrega contínua dos algoritmos da plataforma, é assim que se fabrica a impressão coletiva de “em toda a cidade todo mundo está comendo”.
A primeira loja da marca de comida ocidental criativa Pick Chill em Xangai é um exemplo típico dessa estratégia.
De acordo com reportagens públicas, antes da inauguração, a loja iniciou por um bom tempo uma ação contínua no Xiaohongshu para “cultivar fãs” e ampliar a sensação de escassez; no próprio dia da abertura, a fila em dias úteis passou de 700 mesas. Assim, muitos consumidores sentiram como se a loja tivesse ficado famosa de repente.
Nos primeiros meses após a abertura, o Pick Chill ficou continuamente em primeiro lugar no ranking de popularidade da Dianping (大众点评) para refeições ocidentais em Xangai.
Claro que nem todo sucesso vem de manobra humana. O BBQ de Zibo que explodiu em todo o país na época é um caso raro de crescimento orgânico: uma universidade levou uma cidade para a fama — sem a liderança de uma marca, sem MCN dominando.
Mas exatamente por falta de um sistema de marca maduro e de uma cadeia de suprimentos padronizada que dê suporte, a febre vem rápido e vai embora também rápido. Depois do pico, milhares de quiosques temporários de churrasco de Zibo também não aguentaram.
O shopping é um filtro de popularidade
Enquanto o calor online está no máximo, o aterrissar no offline é ainda mais importante. E o que define quais categorias aparecem no shopping perto de casa não é a escolha espontânea do comerciante, e sim a estratégia de atração de empreendimentos do shopping.
Os centros de compras já entraram na era da competição por estoque; a fase em que o varejo, “a era do varejo é rei”, já acabou há muito. A alimentação — restaurantes — virou a entrada mais central de tráfego nos shoppings.
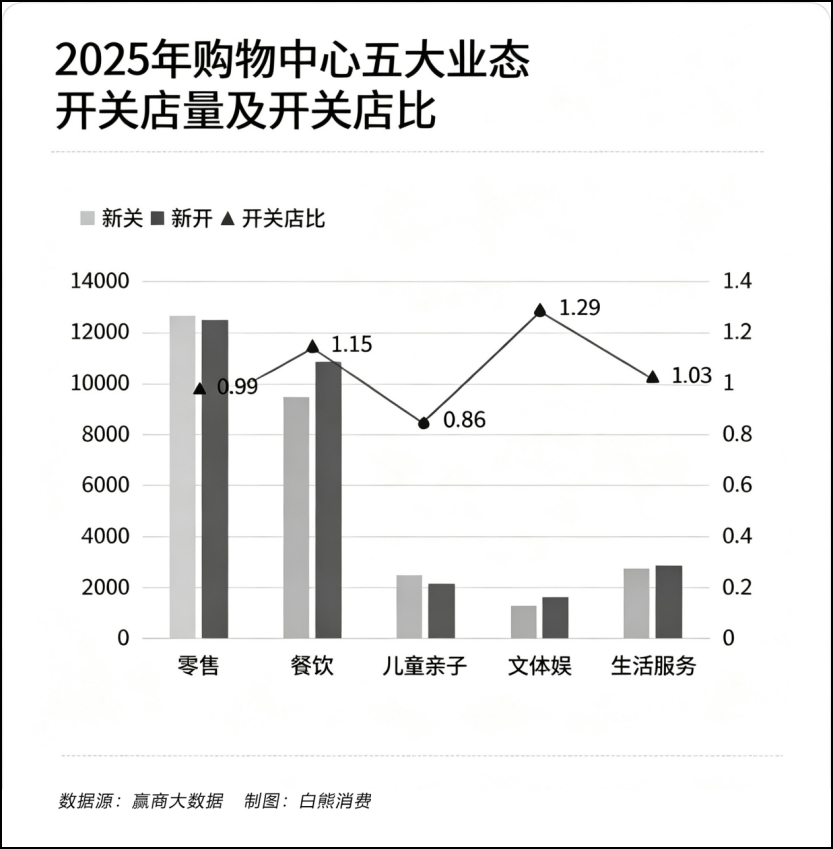
O Winshang (赢商网) [Relatório de Desenvolvimento Anual de Shoppings de 2026] mostra que, no país, o percentual de “lojas abertas/fechadas” (turnover) de varejo tradicional nos shoppings é apenas 0,99 — beirando o ponto crítico de retração.
E, no geral, o número de “lojas abertas” do segmento de alimentação chega a 1,15, que é a categoria mais estável na expansão entre todos os tipos de negócio. Dentro disso, a proporção de “lojas abertas” de pratos Yun-Gui e de pratos do Jiangxi, respectivamente, chega a 3,03 e 7,20, mostrando uma tendência de crescimento de nível fenomenal.
Pela participação de número de lojas, em 2025 a média de ocupação de categorias de alimentação no setor de shoppings das principais cidades do país já chega a 31,8%; em alguns projetos regionais, até passa de 45%.
Pode-se dizer que os shoppings estão virando, aos poucos, uma espécie de cidade de comida; todos dependem dos restaurantes para manterem a vida.
Assim, o departamento de atração de empreendimentos do shopping deixa de ser apenas receptor passivo de pedidos de instalação das marcas.
Eles acompanham ativamente o calor das categorias no Xiaohongshu e no Douyin, e introduzem marcas de trilhas em alta de forma direcionada. Para a primeira loja da cidade e marcas “virais” e quentes, os shoppings costumam oferecer de forma proativa períodos de isenção de aluguel por um prazo determinado e prioridade na escolha de pontos comerciais “dourados” na primeira camada ou perto de saídas de metrô.
E até oferecem subsídios para parte da reforma.
Um resultado direto disso é a concentração de categorias. Entre 2024 e 2025, o Shanghai iapm promoveu uma grande reconfiguração nos andares de alimentação: removeu parte de marcas tradicionais de refeições que operavam há muitos anos e introduziu de forma concentrada primeiras lojas de trilhas “virais”, como comida fusion Yun-Gui, pubs tailandeses e Bistro criativo.
Segundo comentários de pessoas do setor, após ajustes, o fluxo de clientes nos andares de restaurantes aumentou bastante.
Além disso, de Beijing — Changying Tiantjie e Chaoyang Joy City — até He Sheng Hui, há uma alta frequência de lançamentos de novas lojas de comida japonesa.
Segundo estatísticas do 职业餐饮网 (Rede de Catering Profissional), lojas japonesas como sushi, tonkatsu (bife empanado), tempura, sukiyaki, yakitori, teppanyaki… uma variedade de especialidades japonesas se juntam e, em um shopping, já existem mais de 20 casas de comida japonesa.
Então, quando você sente que “recentemente tem comida japonesa em todo canto”, em grande parte é resultado do planejamento proativo do departamento de招商.
Nesse processo, pode surgir algum tipo de “vínculo” entre o shopping e os grupos de criação de restaurantes.
Para o departamento de招商, cooperar com um grupo de criação que opera 5 ou 6 marcas ao mesmo tempo é muito mais eficiente do que lidar com dezenas de pequenas marcas independentes.
Quando o calor de uma marca cai, o grupo pode simplesmente trocar o ponto comercial para outra marca nova de dentro do próprio grupo, evitando o custo de negociar novamente o ponto. O shopping também evita o risco de loja vazia.
O Interface News já reportou que o criativo do brand de comida do Guangxi, 嬷冉 (Mo Ran), e a 茉農 (monon), que foca em peixe grelhado com especiaria “桂皮” de Guangxi, saem do mesmo time de planejamento. Em Shanghai, no CP Jing’an, ao lado de 嬷冉 está o 茉農 (monon).
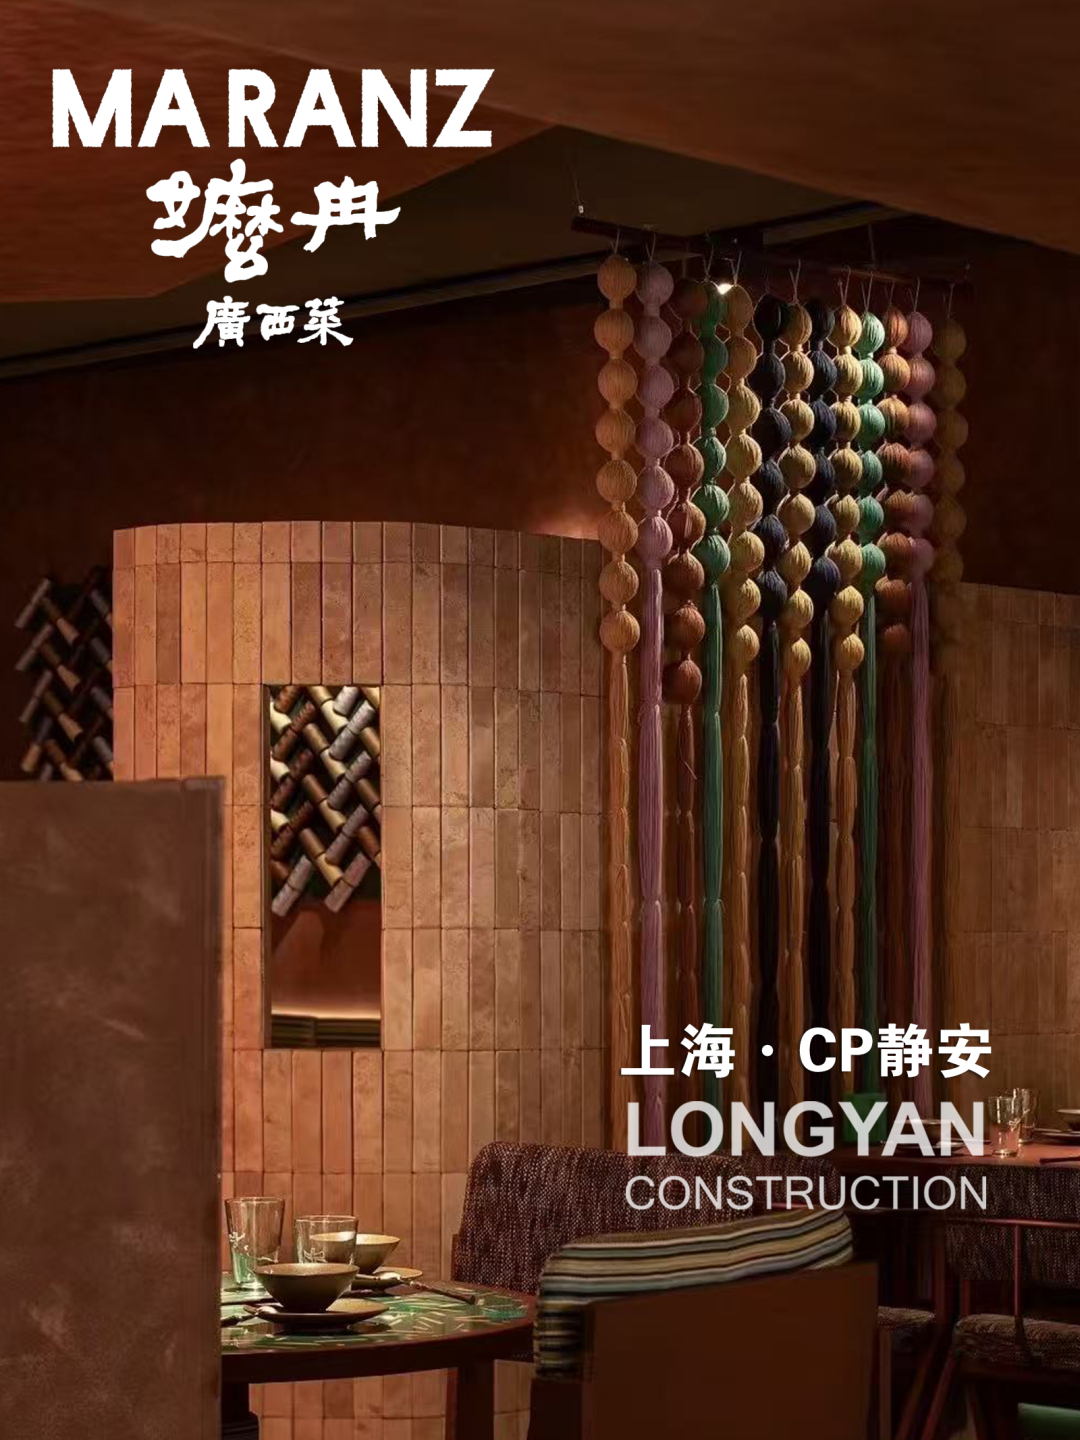
Segundo informações, o CP Jing’an em Xangai é operado mediante delegação (受托运营) pela China Resources Wanxiang Life (华润万象生活). Depois que a primeira loja de 嬷冉 foi estabelecida ali, ela logo foi replicada em vários projetos da rede China Resources, como Wanxiangcheng e Wanxiang天地.
E um executivo próximo à China Resources Land (華潤置地) chegou a afirmar: cozinhas regionais podem atrair clientes, mas o shopping precisa de fluxo de pessoas para funcionar. Um grupo de restaurantes maduro pode oferecer uma marca estável para a prospecção (招商), e até replicar em diferentes projetos comerciais do shopping. Eles garantem um ao outro e impulsionam um ao outro.
No online, cria-se o desejo; no offline, cria-se o visível. Quando você vê no Xiaohongshu 10 posts da mesma loja, e depois, no shopping, encontra a unidade da loja e as filas de pessoas, a percepção de “essa loja está bombando” se completa num ciclo fechado.
E tudo isso não tem relação tão grande com o fato de a comida, por si só, ser realmente gostosa — como você imagina.
Restaurantes “virais” são incubados em lote
Em certo sentido, jogar tráfego online e ocupar espaços offline atende ao que o público em geral entende como operação de restaurantes.
Exatamente: por trás dessa camada comum e constante, existem mais histórias que você e eu vemos. Por exemplo, na propagação tradicional de restaurantes, a lógica básica é “passar de pai para filho”, uma tradição que se herda geração após geração; no máximo, recua para a história e fala muito de patrimônio cultural não material (intangible heritage).
Mas muita gente não sabe: a forma do produto e a história da marca das comidas “virais” quase sempre são feitas sob design.
A “fábrica de criação de marcas” do pessoal de Wuhan
No mercado chinês de restaurantes “virais”, existe uma força que não pode ser ignorada: os “Wuhan Bang” mencionados acima. Entre os representantes de destaque estão cinco grupos de criação de restaurantes com sede em Wuhan: 万拾合宜, 得川, 甘趣餐创, 卓智方健 e 泛嘉.
Nos shoppings nacionais, eles fabricam em lote os “reis das filas” — e também são chamados de “Cinco Dragões” do restaurante de Wuhan.
Sob o guarda-chuva da 万拾合宜, operam em paralelo várias marcas: NEED (cozinha criativa coreana), 野果Yeego (fusão Yun-Gui com comida da província), Pick Chill, One More Thai (pequeno pub tailandês) e 麻布食堂 etc.
得川 incubou O'eat e a culinária Guizhou de 贵Guui; 卓智方健 fez a lama靴 NIBOO; e 甘趣餐创 lançou a “três montanhas se erguendo” — um hotpot de fogo de três montanhas (三出山火锅).
Eles normalmente primeiro lapidam lojas-modelo em bairros comerciais médios e pequenos de Wuhan, validando o modelo de lucro e o efeito de fila; depois entram em shoppings de referência em Pequim, Xangai, Guangzhou e Shenzhen como “primeira loja da cidade”, usando a força do mercado de primeira linha como respaldo; por fim, replicam em todo o país em sistemas como os Wanxiangcheng e Longhu Tiansjie.
Segundo o YiMagazine da First Financial (第一财经YiMagazine), essa rota — “gerar em cidades de novo primeiro escalão, explodir em cidades de primeiro escalão, replicar pelo país inteiro” — já virou um modelo padrão de expansão para restaurantes “de internet”.
Por isso, quando a gente come lojas “virais” com estilos diferentes em cidades diferentes e shoppings diferentes, depois de rastrear a origem das cotas/ações (quem é o controlador), quase sempre aponta para a mesma empresa-mãe com sede em Wuhan.
Segundo consta, para um projeto sair do papel até abrir, indo da etapa de definição (立项), adaptação de categoria, reforma da loja-modelo até a abertura, no melhor cenário leva apenas 45 dias. Depois que a loja-modelo roda o modelo de filas, em 6 meses já dá para abrir franquias; em 1 ano, completar a implantação de mais de 10 cidades-chave.
Quando o calor de uma marca cai, o grupo não gasta grande esforço para reformá-la. Em vez disso, eles apenas incubam diretamente a próxima marca nova; e até continuam operando no mesmo ponto comercial, trocando a “casca”.
Se usarmos gestão do ciclo de vida do produto para avaliar, essa operação é quase uma heresia. Porque o “Wuhan Bang” não aposta no ciclo de vida de uma marca apenas; eles usam uma matriz de marcas para compensar o risco.
Tomemos como exemplo o “漂亮饭” (arroz bonito). Segundo a reportagem do setor (餐饮老板内参), essa categoria já foi iterada pela “Gangue de Wuhan” até a versão 3.0.
As gerações iniciais explodiram graças à “beleza de uma loja” e à alta margem por cliente em um modelo de grande loja (grande loja). O representante foi um restaurante ocidental criativo de modelo de grande loja. A segunda geração entra em uma incubação em lote no estilo MCN: o mesmo grupo opera simultaneamente mais de 5 marcas, usando um “matriz” para dispersar riscos.
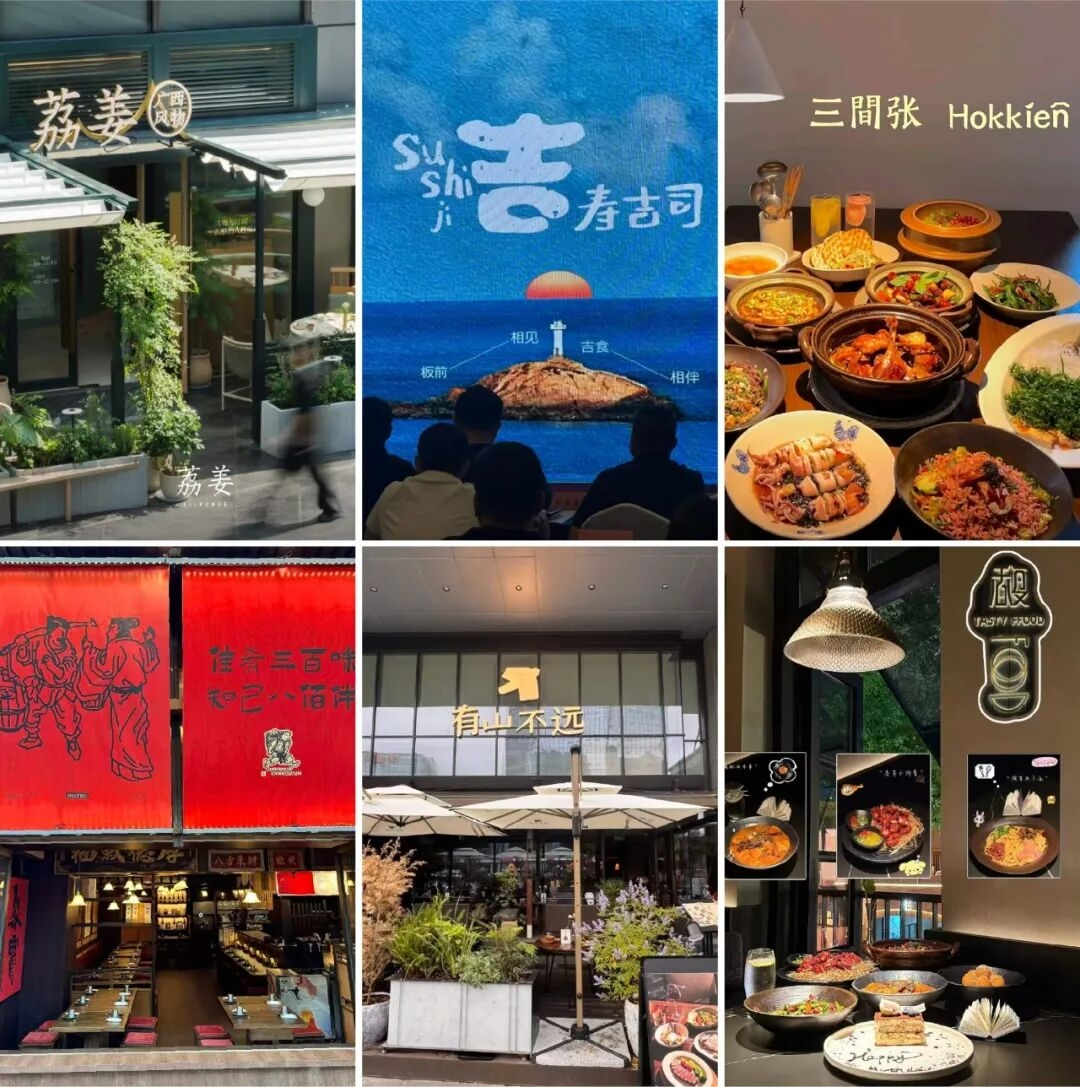
Hoje, a terceira geração está ganhando popularidade por todo o país: pratos mais nichados regionais como酸嘢 de Guangxi, comidas de Minnan e frutos do mar de Taizhou — e por aí vai. Naturalmente, por trás, esses grupos de criação de restaurantes também fazem uma narrativa cultural “em camadas” discretas, tentando prolongar a vida útil da onda.
Mas, independentemente de quantas gerações forem as iterações, o núcleo do desenvolvimento de produto permanece o mesmo: testes de câmera (teste para “ficar bem na foto”).
Pessoas do setor revelaram à mídia que, no processo de desenvolvimento de pratos da marca 漂亮饭, a prioridade dos “indicadores que ficam bem na câmera” — arrumação do prato (摆盘), cor, efeito de fios do molho, altura de empilhamento dos ingredientes — costuma ser maior do que ajustar o sabor.
Quando um prato chega, primeiro você usa o celular para tirar uma foto como “Original Camera” (Original Sound/Modo foto), vê se a cor está saturada o suficiente, se a imagem tem impacto; só então decide se vai ajustar.
Isso não é piada, é operação padrão do setor. O próprio McLuhan já disse em (Entendendo a Mídia) que a forma do meio molda o jeito como as pessoas percebem e se comportam. E na era do Xiaohongshu, a eficiência de propagação de um prato determina diretamente se ele pode se tornar um gerador de tráfego.
Super franqueados: arbitragem no ponto de “trava” da febre
Depois que a marca é construída e a febre é detonada, quem realmente coloca dinheiro para encher ruas e becos com as lojas são os franqueados.
E dentro do sistema de franquias, existem dois grupos totalmente diferentes: franqueados pequenos comuns e super franqueados.
Os super franqueados não são nada parecido com aqueles franqueados de casais de antes, que “abrem uma loja para sustentar a família”. Eles são outra categoria de gente.
Um artigo do Zhen Gu Research Studio menciona que eles normalmente têm de dezenas a centenas de lojas sob controle, dominam recursos de pontos comerciais premium em centros urbanos e contam com uma equipe completa de localização, reforma e inspeção.
Para super franqueados, franqueio não é empreendedorismo: é investimento. E é um jogo de arbitragem que dá para “travar” com precisão em pontos de timing. Eles fecham o diagnóstico antes da marca “virar um grande estouro”: fazem visitas de campo secretas e medem receitas reais com observação durante dias úteis e fins de semana, antecipando o potencial de subida de uma marca; depois, no início da febre, travam instalações em lote e abrem lojas em conjunto, para aproveitar todos os bônus do período de alta.
Um tipo típico: só comer a parte do peixe, não comer a cauda.
Quando o franqueado comum vê a febre em vídeos curtos e entra de cabeça seguindo a onda, é verdade que a trilha já começou a se “enrolar” internamente e a lucratividade já foi afinada. Nesse momento, super franqueados podem retirar-se de forma organizada e partir para a próxima trilha promissora.
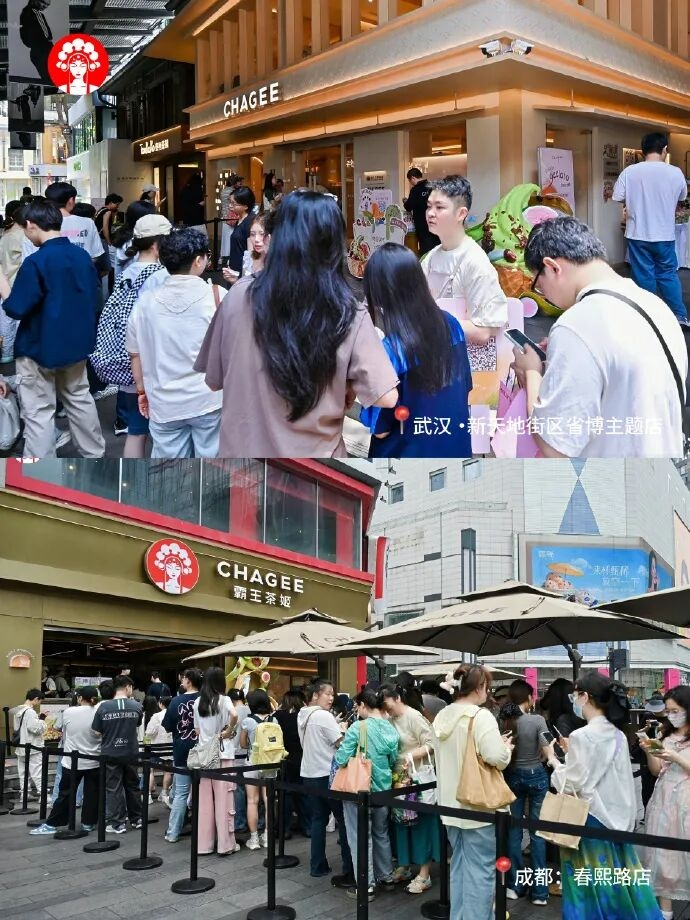
Bawang Chajei (霸王茶姬) é um caso típico. De acordo com a reportagem, em um grupo de uma comunidade de super franqueados havia quase cem franqueados que já planejaram a Bawang Chajei com antecedência. No início do desenvolvimento da marca, o investimento por loja para franquear era cerca de 600-700 mil yuan; para quem entrou cedo, o retorno acontecia em apenas 8 meses, e o lucro anual por loja passava de um milhão.
E, em 2025, o custo de franquear uma loja na mesma cidade e na mesma localização já subiu para mais de 1,5 milhão de yuan; o período de retorno passou para mais de 24 meses, e o espaço de lucro foi comprimido bastante.
Super franqueados que entraram cedo e pequenos franqueados que seguiram depois, na verdade não ganham a mesma parte do dinheiro.
E é por isso também: o outro super franqueado muito divulgado pela mídia, o velho Hei. Ele usou uma metodologia baseada em visitas secretas a lojas por 3 dias seguidos, registrando o fluxo de pessoas por horários e a taxa de trocas de mesa (viradas). Em 5 anos, a escala das lojas que ele geriu ultrapassou 300 unidades.
O critério dele é bem pragmático: se uma marca vale a pena entrar, ele não olha a febre no Xiaohongshu; ele observa se há fila às duas da tarde de um dia de semana, e se o tíquete médio consegue cobrir aluguel e custos de mão de obra.
A ascensão dos super franqueados também está mudando a relação de poder entre a marca e os franqueados.
Antes, a parte da marca definia regras e o franqueado executava; agora, super franqueados que controlam pontos comerciais essenciais e têm capacidade de operação local têm cada vez mais poder de negociação em localização, precificação e atividades de marketing.
Para uma rede de marcas fazer expansão nacional, ela depende cada vez mais desses “exércitos locais”.
Segundo o Zhen Gu Research Studio, os super franqueados fabricam a popularidade — e também decidem quando ela termina. O que você come no shopping é decidido por eles meses antes.
Em contraste, a situação de um franqueado comum é bem mais difícil.
Os dados mostram que a vida média de um restaurante “viral” é só de 8 a 12 meses; sobreviver por mais de três anos é menos de 10%. Muitos pequenos franqueados entram quando a febre está no auge, assumindo aluguel alto, taxas elevadas de reforma e investimentos contínuos de marketing. Ainda nem dá tempo de recuperar o custo, e a “janela da onda” já passou.
Ameigo梅果 é o caso mais conhecido de franqueado.
A Ameigo梅果 é uma marca de rede Yun-Gui-Chuan Bistro que vem expandindo rápido nos últimos anos. Mas o franqueado Fan Hui investiu 4 milhões de yuan para abrir uma loja; e só em 4 meses a receita caiu de forma abrupta em “queda de penhasco”.
Além disso, como as lojas não conseguiam emitir faturas regulares aos clientes, e a licença comercial mostrava inconsistências na declaração etc., Fan Hui acabou derrubando a loja e exigindo direitos (processo) por problemas.
Mas, na prática, na trilha de restaurantes “virais” há muitos “范辉” deitados lá — apenas trocam o nome da categoria toda vez.
Sem padronização, não há popularidade nacional
Ao cavar a camada superficial de tráfego, marca e capital, no fim você toca na camada mais simples e mais “de verdade” do que faz restaurantes populares: a cadeia de suprimentos.
Muita gente acha que o sabor é que decide se uma comida sai do lugar e vira febre. Mas, na era da cadeia de restaurantes, o verdadeiro limite é a padronização.
Se um prato consegue ser replicado de forma industrial, se consegue ser reproduzido de modo estável em qualquer loja do país, é isso que decide se ele tem “dignidade” para se tornar uma febre nacional.
Cadeia de suprimentos já não é só do backend
Antes, o papel no upstream era bem claro: a marca definia a demanda e a fábrica produzia por pedido.
Mas agora, essa relação está se invertendo. Cada vez mais fábricas de matérias-primas começam a desenvolver ativamente novos sabores e novos produtos. Assim, elas devolvem soluções para as marcas; às vezes até testam primeiro no lado do consumidor e só depois empurram a comercialização para o mercado.
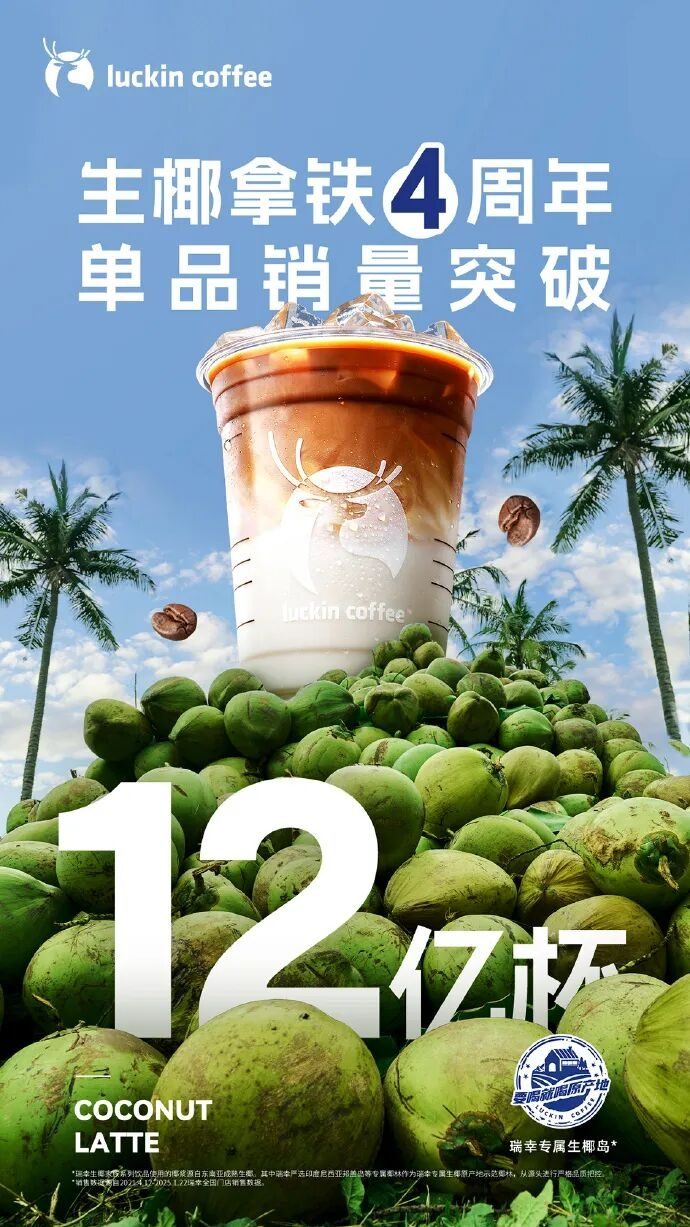
O café com leite de coco (生椰拿铁) é o caso mais clássico. Muitos anos atrás, a Mingliang (明亮公司) entrevistou o fundador do YeeTree (椰萃) na Hainan, Wu Qixing (吴启星). Só aí o público descobriu que a ideia desse produto “fenômeno” de grande venda não partiu do Luckin Coffee (瑞幸), mas sim do fabricante de matéria-prima no upstream, a própria椰萃.
O椰萃 começou a desenvolver, desde 2017, leite de coco congelado com prensagem a frio + preservação térmica baixa tipo pasteurização. Ao fundir a polpa e a água de coco, resolveu o problema da perda de aroma do suco de coco tradicional pelo processo de esterilização em alta temperatura e do sabor ficar insosso.
Para validar se a combinação de leite de coco cru e café era viável, o椰萃 até investiu quase 1 milhão de yuan em Sanya para abrir uma loja de teste. Depois de rodar e receber feedback do mercado, fecharam diretamente a loja.
Em 2019, na Feira de Artigos de Hotelaria e Suprimentos, em Xangai, o椰萃 promoveu ativamente o leite de coco espremido a partir de fruta crua. O julgamento de Wu Qixing foi: o sabor do leite de coco é mais suave e, diferente da aveia e da amêndoa (bada), não tem a agressividade de aroma. Por isso, ele seria o complemento ideal para café.
Depois da feira, o椰萃 procurou ativamente a Luckin e ofereceu produto e ideias de aplicação. As duas partes continuaram trabalhando juntas no aprimoramento da receita até abril de 2021, quando a Luckin lançou oficialmente o café com leite de coco (生椰拿铁).
Dois meses depois de entrar no mercado, a Luckin tinha apenas 5.200 lojas, e a venda mensal da linha de leite de coco já passou de 10 milhões de xícaras, batendo o recorde de produtos novos da Luckin.
Depois disso, quase todas as principais marcas de chá e café — HeyTea (喜茶), Cha Baidao (茶百道), Lele Tea (乐乐茶), Tims etc. — seguiram em conjunto a linha de “leite de coco”. O mercado de insumos de coco explodiu; as vendas online de marcas como Fi-Nuo (菲诺) e YeShu (椰树) dispararam bastante.
Uma matéria-prima do upstream deu origem diretamente a uma cadeia inteira de categorias de bebidas que varreu o país.
Padronização reduz o limite para abrir loja
O mesmo vale para os “冒烤鸭” que se espalharam pelo país nos dois anos anteriores: também dependiam do suporte da base da cadeia de suprimentos. Quando pequenos lugares em Chengdu começaram a ficar quentes, fábricas de temperos como 川娃子 e 天味食品 colocaram em linha, em apenas 1 mês, bases de “prato para refogar” e kits de temperos de ensopados/ovos marinados.
Os fornecedores de semiprontos de “patinho assado” na plataforma 1688 subiram de dezenas para centenas. O custo da base por unidade ficou extremamente baixo. Os semiprontos de patinho assado também entram em produção em massa ao mesmo tempo; e, em mais de 90% das lojinhas que seguem a onda, elas nem precisam marinar o pato nem ferver a base: é só comprar, aquecer e servir.
Isso significa que um empreendedor sem experiência em restaurantes consegue abrir uma loja de patinho assado/鸭脖 (冒烤鸭店), bastando alugar um ponto comercial, comprar alguns kits de ingredientes e semiprodutos.
E a queda drástica do limiar para abrir uma loja levou diretamente à rápida expansão e à rápida extinção dessa categoria no mercado.
A lógica de difusão do chá tailandês com leite é parecida.
Quando a Luckin Coffee lançou o chá tailandês com leite (泰奶), diz-se que o “insight” do produto veio de uma vitória do time jurídico na briga de marcas registrada na Tailândia, obtida a partir de uma ida ao país.
Mas, na prática, por trás disso, empresas de cadeia de suprimentos de chás já lançaram diretamente concentrado de chá preto tailandês e pré-mix de “tampa/espuma de queijo salgado” (cobertura) com poder de preparo. As lojas não precisam ferver o chá no local, nem ajustar a espuma; o tempo de lançamento caiu de 7 dias para 1 dia, e o custo de materiais caiu cerca de 80%.
Então o chá tailandês com leite se espalhou das lojas especializadas em chá para lanchonetes, conveniências e até barraquinhas na rua.
E, ao folhear o prospecto de IPO da 聚惠食品, que está em processo, observa-se que, como o maior fornecedor de personalização de temperos compostos chineses terceirizados do país, eles já tinham investido em desenvolvimento e otimização de receita anos atrás — antes mesmo de o sabor de sopa ácida de Guizhou obter aceitação no mercado principal.
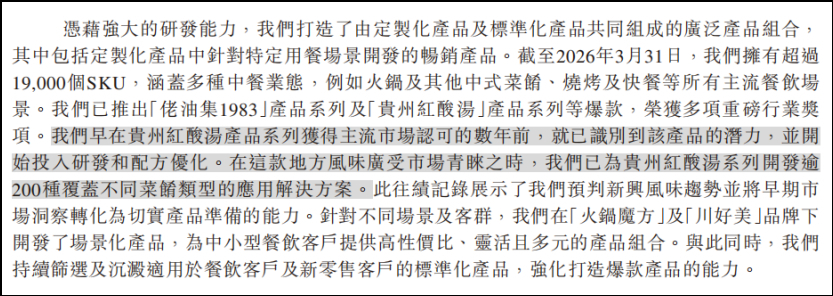
E quando esse sabor local é amplamente aceito pelo mercado, a 聚惠食品 já desenvolveu para a linha de sopa ácida vermelha de Guizhou mais de 200 soluções de aplicação cobrindo diferentes tipos de pratos. O tempero de sopa ácida vermelha de Guizhou deles até foi incluído em “Produto de Ouro da Cadeia de Suprimentos de Alimentos e Bebidas 2024”.
Uma produção em massa padronizada de um ingrediente vertical catalisa diretamente uma nova categoria.
Comida que não consegue sair da origem
Mas, ao contrário, pense: a China tem inúmeros sabores de petiscos locais excelentes, mas sempre ficam restritos às ruas locais e não conseguem se tornar um sucesso nacional. A causa principal costuma não ser “não ser gostoso o suficiente”, e sim não conseguir padronizar nem pré-fabricar industrialmente.
Algumas categorias que dependem de produção artesanal no local, que exigem extremo nível de frescor dos ingredientes, ou que têm um sabor demasiadamente regional, dificilmente podem ser comprimidas em um pacote de “ingredientes em pó/sachê” ou em uma porção semipronta. Sem padronização, isso significa que a produção de cada loja depende do nível pessoal do chef; com isso, a velocidade de expansão fica limitada, a qualidade instável e os custos continuam altos.
Uma categoria assim pode virar um cartão postal local, mas é difícil se tornar uma febre nacional.
É por isso que, quando uma categoria de restaurante se torna popular em todo o país, praticamente todas passaram por uma adaptação de sabor. Para se adaptar à produção padronizada e a um público mais amplo, cheiros estimulantes dos quitutes locais foram enfraquecidos, o sabor ficou mais suave e os processos de preparo foram simplificados.
Quando pratos azedos de Guangxi entram no shopping, a acidez é ajustada; a concentração da “sopa ácida” do peixe em sopa ácida de Guizhou é diluída; já a pimenta de fritura rápida do Jiangxi é graduada por níveis.
Claro que essas reformas deram à categoria um mercado ainda maior, e também fizeram parte dos antigos clientes achar que não estava mais tão autêntico.
Esse é o preço da popularidade e também uma consequência inevitável da padronização.
Referência:
[1] Interface News, criando a popularidade dos restaurantes
[2] YiMagazine da First Financial, por trás dos bistros Yun-Gui e Chuan: pratos populares realmente têm empurradores
[3] Operação Research Society: mais selvagem do que a rota da “gangue de Zhengzhou”; o “Wuhan Bang” fabrica em lote “reis das filas” no Xiaohongshu
[4] 餐饮老板内参 (Interno dos Donos de Restaurantes), Wuhan Bang: levar a 漂亮饭 à terceira geração
[5] 真故研究室 (Estúdio Zhen Gu), super franqueados — a “pessoa que senta na mesa” na era das mil lojas
[6] 职业餐饮网 (Rede de Catering Profissional), surtei! 23 casas de comida japonesa se espremem no mesmo shopping: será o novo “campo de batalha dos infernos”?