

Para análises do mercado de ações, confie nos relatórios de analistas da Jinqilin – confiáveis, profissionais, oportunos e abrangentes – para ajudá-lo a descobrir potenciais oportunidades de investimento!
(Fonte: Instituto de Pesquisa da Huatai Securities)
Aproveitando as vantagens dos clusters industriais e a rápida ascensão dos canais online globais, o comércio eletrônico transfronteiriço da China no setor de vestuário fortaleceu ainda mais sua cadeia de suprimentos flexível, o atendimento localizado, a digitalização e as capacidades de operação de marcas nos últimos anos, utilizando dados para organizar a oferta e a demanda globais. Empresas líderes como a SHEIN construíram sistemas automatizados de grande escala para pequenos lotes e rápida rotatividade (LATR), estabelecendo barreiras significativas à entrada. Com os EUA e a Europa cancelando ou endurecendo as políticas de isenção de impostos para encomendas de baixo valor, os fatores competitivos foram remodelados, testando ainda mais capacidades abrangentes como construção de marca e atendimento localizado. As empresas líderes também estão caminhando em direção ao empoderamento baseado em plataformas e à expansão multirregional. Estamos otimistas quanto à contínua expansão da participação no mercado global por parte das principais empresas chinesas com capacidades de ciclo fechado de ponta a ponta para oferta e demanda.
O mercado global de vestuário e calçados movimenta trilhões de dólares, e ainda há um espaço significativo para melhorias na penetração online.
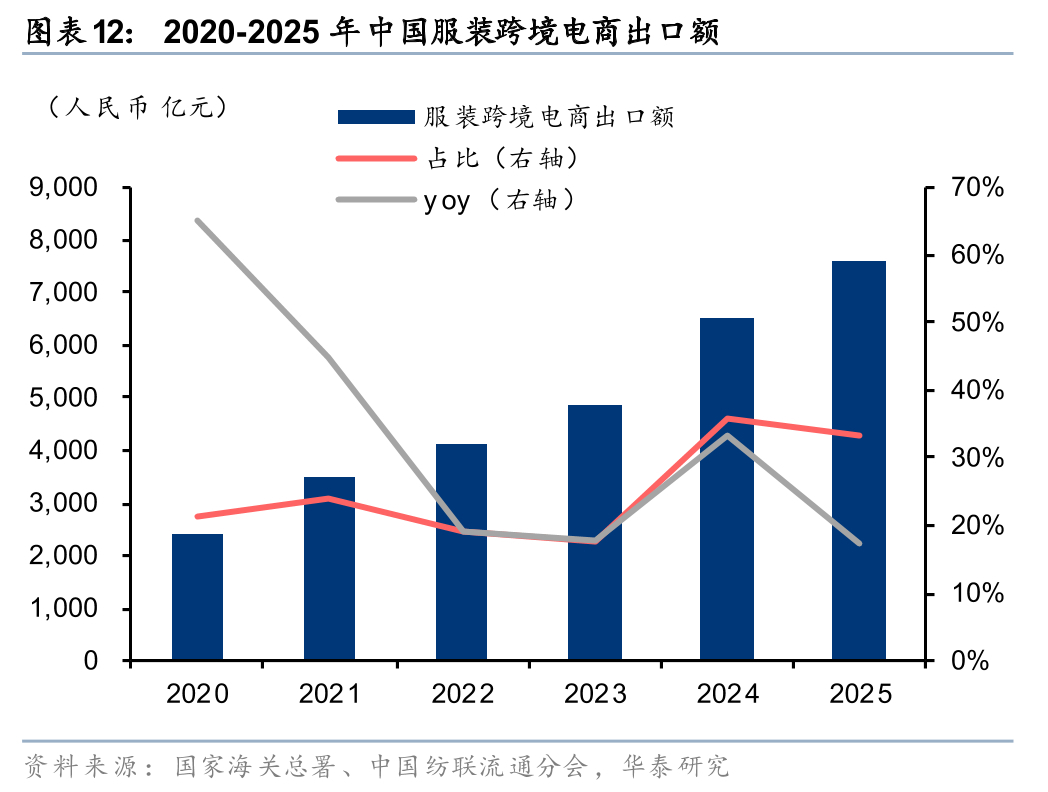
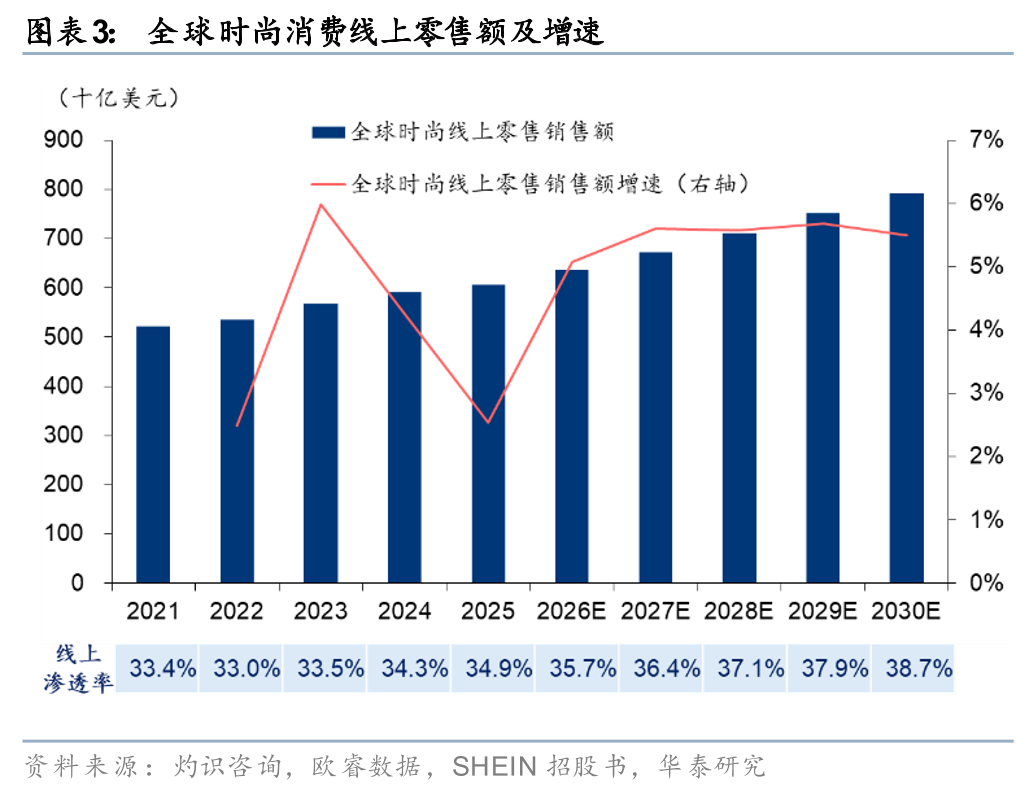
A demanda diversificada e em rápida evolução por vestuário permite que os polos industriais da China aproveitem ao máximo sua flexibilidade e capacidade de resposta. Em 2025, as exportações de vestuário do comércio eletrônico transfronteiriço do meu país atingiram 762 bilhões de yuans, um aumento de 17% em relação ao ano anterior, mantendo sua posição como a maior categoria de exportações de comércio eletrônico transfronteiriço, com 33,4%. De acordo com a CIC e a Euromonitor, as vendas globais de varejo de vestuário e calçados crescerão a uma taxa composta de crescimento anual (CAGR) de 2,7% de 2021 a 2025, atingindo US$ 1,7 trilhão, e a projeção é de que alcancem US$ 2 trilhões até 2030, com uma CAGR de 3,4%. As vendas online no varejo atingiram US$ 606,4 bilhões em 2025, com uma taxa de penetração de 34,9%, e a projeção é de que alcancem US$ 792,1 bilhões até 2030, com uma CAGR de 5,4%. Regionalmente, a Ásia-Pacífico, a América do Norte e a Europa Ocidental apresentam as maiores taxas de penetração online, atingindo 34%, 38% e 32%, respectivamente, em 2025, enquanto a América Latina, o Oriente Médio e a África estão abaixo de 20%. Com o aprimoramento da capacidade operacional e de execução das plataformas online e a aceleração da diversificação regional, espera-se que as taxas de penetração continuem a aumentar.
Superando as "três dificuldades" da indústria de vestuário da moda, as principais empresas da China vencem com "inteligência" e priorizando a velocidade.
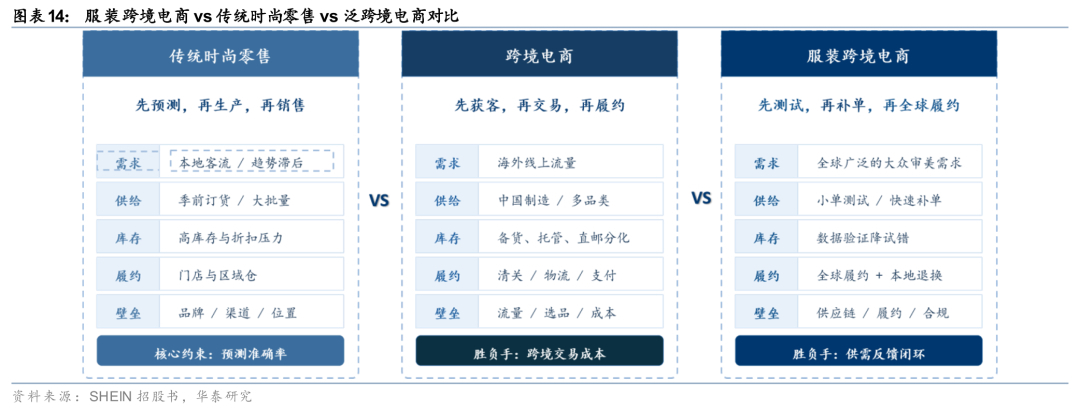
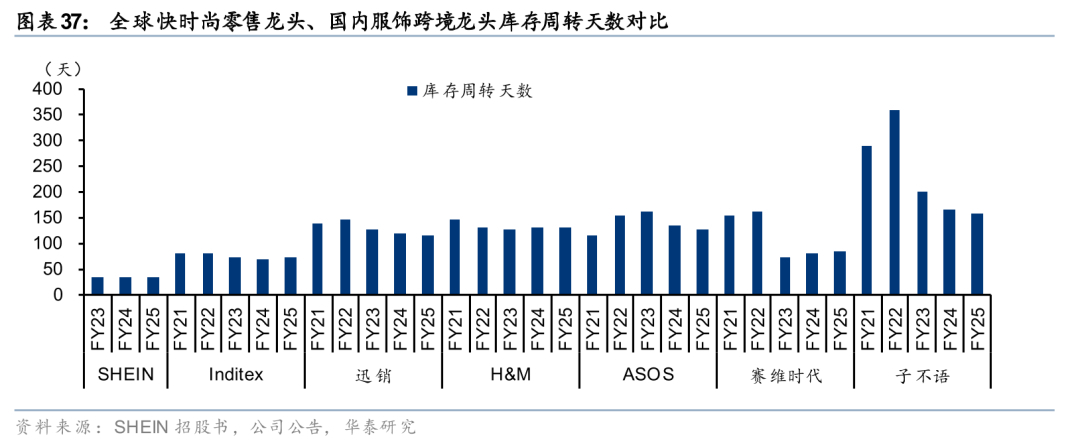
A indústria de vestuário de moda enfrenta há muito tempo o dilema de equilibrar lançamentos rápidos de produtos, variedade de produtos e eficiência de giro de estoque. Em modelos transfronteiriços, a cadeia de suprimentos é ainda mais longa e as diferenças regionais são significativas, aumentando ainda mais a complexidade. Acreditamos que a vantagem competitiva das principais empresas chinesas reside não apenas em suas cadeias de suprimentos flexíveis, mas também nos mecanismos moldados por testes de pequenos pedidos, rastreamento de vendas e feedback automatizado do cliente ao fabricante (C2M), coordenação digital de capacidades de produção de pequeno e médio porte e redes globais de distribuição. Isso requer uma ampla amostra de usuários, acúmulo de longo prazo de sistemas desenvolvidos internamente e convergência simultânea de economias de escala logísticas, criando um ciclo virtuoso de auto-reforço uma vez estabelecido. Por exemplo, o prospecto da SHEIN revela que seu índice de estoque não vendido é inferior a 5% (em comparação com 20-30% no setor) e que seu prazo médio de estocagem em 25 anos é de apenas 36 dias (em comparação com mais de 120 dias para varejistas de vestuário tradicionais), demonstrando uma clara vantagem em eficiência de giro de estoque.
A conformidade está remodelando o cenário competitivo; a exportação de sistemas, a criação de marcas e a localização são fatores-chave para determinar o sucesso ou o fracasso.
Nos últimos 25 anos, os EUA e a Europa cancelaram ou endureceram sucessivamente suas políticas de isenção de impostos para pequenas encomendas. Olhando para as tendências futuras do comércio internacional de vestuário: 1) Automação completa da cadeia de suprimentos: Exportação de capacidades de automação de toda a cadeia, como a SHEIN, que abriu sua cadeia de suprimentos e rede de vendas para marcas terceirizadas, com as marcas participantes alcançando um crescimento médio de vendas de 190% no primeiro ano; 2) Branding: Fornecimento de marcas próprias para impulsionar compras recorrentes e preços premium; 3) Aprofundamento da localização: Armazéns no exterior deixaram de ser opcionais e se tornaram obrigatórios, com grandes centros de distribuição locais e infraestrutura regional de logística contribuindo para melhorar a eficiência e reduzir custos.
Uma perspectiva diferente do mercado
As preocupações do mercado com as políticas de isenção de impostos para encomendas de baixo valor na Europa e nos EUA podem corroer a vantagem de custo do comércio eletrônico transfronteiriço de vestuário chinês. Acreditamos que haverá algumas interrupções nos custos para algumas empresas no curto prazo, mas as principais empresas chinesas já construíram um sistema integrado de oferta e demanda, abrangendo insights de demanda, produção flexível, gestão de estoque e logística global, criando uma forte vantagem competitiva. Além disso, os custos de conformidade impactarão principalmente as PMEs com cadeias de suprimentos ineficientes e economias de escala limitadas, enquanto as empresas líderes com cadeias de suprimentos digitalizadas, sistemas de dados de usuários integrados e capacidade de logística global devem aumentar sua participação de mercado.
Conclusão do investimento
As principais empresas chinesas de comércio eletrônico transfronteiriço no setor de vestuário enfrentam fortes barreiras de entrada em áreas como cadeias de suprimentos flexíveis, ciclos de dados e logística global. À medida que o mercado global de vestuário e calçados caminha para operações online, em conformidade com as regulamentações e localizadas, estamos otimistas de que as empresas líderes com capacidades de ciclo fechado de ponta a ponta e vantagens de escala sairão vitoriosas a longo prazo.
Aviso de Risco: Alterações nas políticas comerciais, flutuações macroeconômicas globais, intensificação da concorrência de mercado e mudanças nas regras das plataformas. As informações sobre ações não listadas ou não cobertas mencionadas neste relatório de pesquisa são uma compilação de informações objetivas e não constituem uma recomendação ou cobertura da empresa ou ação pela equipe.
O mercado global de vestuário e calçados, avaliado em trilhões de dólares, está passando por uma reestruturação da cadeia de suprimentos. Aproveitando os clusters industriais de vestuário da China, a transformação digital da cadeia de suprimentos e uma década de experiência em canais transfronteiriços, as empresas chinesas de e-commerce de vestuário transfronteiriço deram um salto qualitativo, passando da distribuição de produtos baseada no fluxo de clientes e na produção a baixo custo para a correspondência global entre oferta e demanda orientada por dados. Isso estabeleceu uma barreira de eficiência única na competição global do varejo de moda. Com a eliminação completa ou o endurecimento das políticas de isenção de impostos para encomendas de baixo valor nos EUA e na Europa, e a implementação intensiva de regulamentações de conformidade comercial em diversos países, os elementos competitivos subjacentes do setor estão sendo reconfigurados. O espaço de sobrevivência para pequenos e médios vendedores com baixa eficiência na cadeia de suprimentos e economias de escala insuficientes continua a diminuir. Espera-se que as empresas líderes com cadeias de suprimentos flexíveis de ponta a ponta, atendimento global localizado e capacidade de operar suas próprias marcas consolidem sua participação de mercado, com um claro potencial de crescimento a longo prazo.
Do lado da demanda: o comércio eletrônico transfronteiriço global de vestuário está entrando em uma nova fase, com a transformação online e as vantagens da cadeia de suprimentos da China impulsionando o crescimento a longo prazo.
O mercado global de vestuário e calçados ultrapassou um trilhão de dólares americanos, impulsionado pela demanda por estética, pela evolução dos hábitos de consumo e pela maior eficiência na cadeia de suprimentos. De acordo com dados da Frost & Sullivan e da Euromonitor, o tamanho do mercado global de varejo de vestuário e calçados é estimado em aproximadamente 1,7 trilhão de dólares americanos em 2025 e projeta-se que alcance cerca de 2 trilhões de dólares americanos até 2030. As vendas online de vestuário e calçados são projetadas em aproximadamente 606,4 bilhões de dólares americanos em 2025 e 792,1 bilhões de dólares americanos até 2030, com a penetração online aumentando de 34,9% para 38,7%. A demanda é impulsionada pela crescente procura dos consumidores por produtos de alta qualidade e acessíveis, uma ampla variedade de SKUs e lançamentos rápidos de novos produtos. O vestuário, naturalmente, apresenta inúmeros estilos, ciclos de vida curtos e demanda flutuante. As marcas tradicionais, que dependem de previsões trimestrais e compras em grande volume, têm dificuldade em atender simultaneamente às exigências de variedade, velocidade de lançamento de novos produtos e preço. O comércio eletrônico transfronteiriço, ao alcançar diretamente os consumidores pela internet, pode superar as limitações geográficas e de disponibilidade de produtos dos canais tradicionais. Tomando a SHEIN como exemplo, o número de clientes ativos da empresa aumentou de 186 milhões para 273 milhões entre 2023 e 2025, uma taxa de crescimento anual composta (CAGR) de aproximadamente 21%; durante o mesmo período, o volume de pedidos aumentou de 715 milhões para 1,078 bilhão, e a receita atingiu US$ 41,85 bilhões em 2025. Acreditamos que o crescimento constante no consumo global de vestuário, aliado às tendências de compras online e segmentação de consumidores, fornece uma base sólida para que as empresas chinesas de vestuário aumentem ainda mais sua participação no mercado global.
Do lado da oferta: a vantagem competitiva passou de se basear exclusivamente nos custos de fabricação para abranger capacidades organizacionais de ponta a ponta, que englobam "dados + capacidade de produção flexível + cumprimento de contratos".
A indústria de vestuário enfrenta há tempos um triplo dilema: equilibrar o lançamento rápido de novos produtos, a variedade de produtos e a eficiência de giro. Quanto mais diversos os estilos e mais rápidos os lançamentos de novos produtos, maiores os erros de previsão e os riscos de estoque. Embora a produção em massa tradicional possa reduzir os custos unitários, ela tem dificuldades para se adaptar às demandas da moda em constante mudança. A solução para as principais empresas chinesas de vestuário com atuação internacional reside no aproveitamento de clusters industriais e recursos digitais para mudar a produção, passando da preparação preditiva de estoque para a produção em pequenos lotes e com rápida reposição, baseada em testes, feedback e reabastecimento. O modelo LTR (Latest-to-Trend), exemplificado pela SHEIN, normalmente utiliza de 100 a 200 peças como pedido inicial de teste, usando o feedback de vendas em tempo real para determinar a produção subsequente. Os itens mais vendidos podem ser reabastecidos em apenas 5 dias, alimentando diretamente a demanda do consumidor na linha de produção. O resultado é uma eficiência de estoque que supera a das empresas tradicionais de fast-fashion: em 2025, o giro de estoque da SHEIN foi de apenas 36 dias, significativamente menor do que os mais de 120 dias das varejistas de vestuário tradicionais (36Kr); o estoque não vendido também foi mantido abaixo de 5%, significativamente menor do que a média do setor, que varia de 20% a 30%.
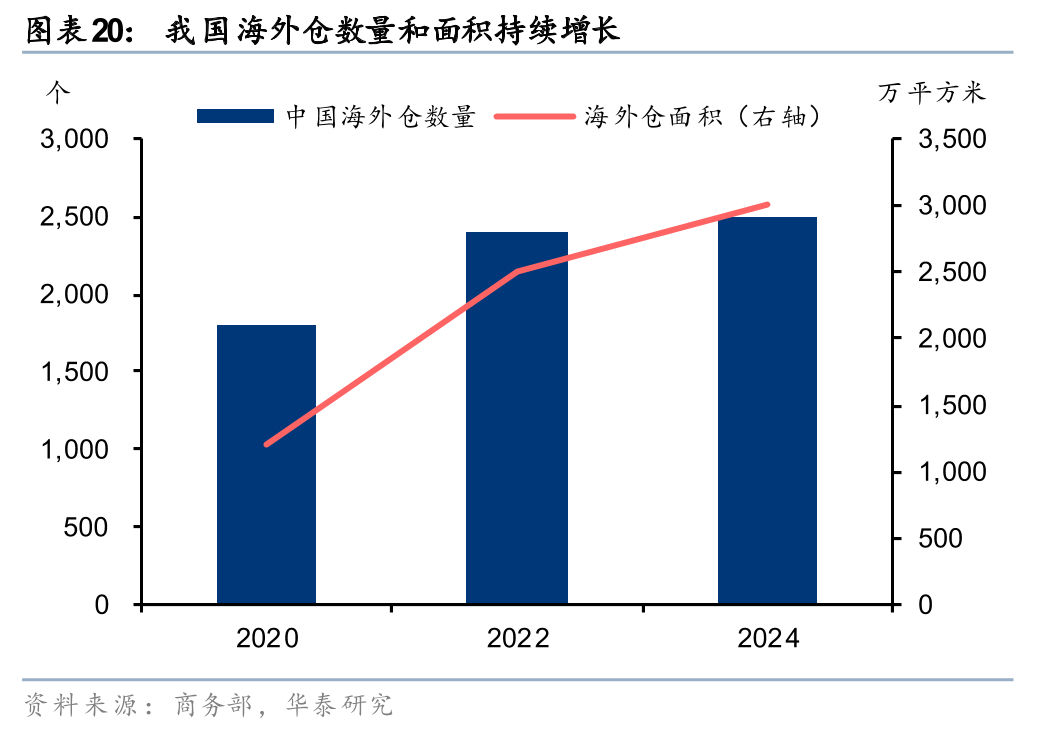
A cadeia de suprimentos flexível do meu país está evoluindo rumo a uma maior inteligência e globalização. Por um lado, a IA (Inteligência Artificial) está sendo cada vez mais utilizada para previsão de demanda, design de produtos, recomendações e gestão da cadeia de suprimentos. Por outro lado, armazéns no exterior e redes de distribuição locais estão se expandindo rapidamente. O número de armazéns no exterior no meu país aumentou de 1.800 em 2020 para mais de 2.500 em meados de 2024, e a área total aumentou de 12 milhões de metros quadrados para mais de 30 milhões de metros quadrados. Com o endurecimento das políticas de isenção de impostos para encomendas de baixo valor na Europa e nos Estados Unidos, o valor das cadeias de suprimentos flexíveis está se deslocando do suporte ao frete direto de baixo custo para o armazenamento preciso e a rotatividade global de estoques. Empresas com forte capacidade de gestão da cadeia de suprimentos, digitalização e distribuição local têm maior probabilidade de obter uma vantagem competitiva a longo prazo.
Modelo de negócio: evoluindo da "venda de mercadorias" para a "organização da oferta e da demanda globais"
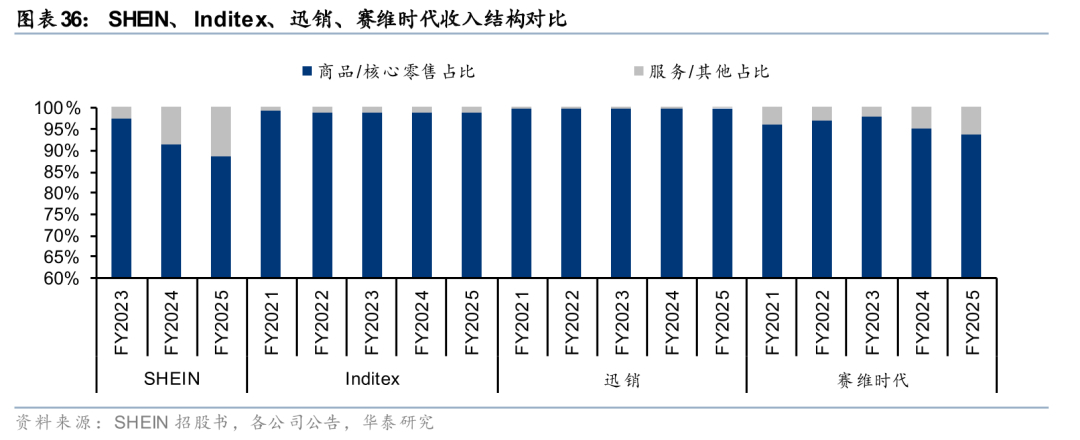
Em seus estágios iniciais, o comércio eletrônico transfronteiriço da China no setor de vestuário dependia principalmente de plataformas de terceiros ou sites independentes, conquistando rapidamente consumidores estrangeiros por meio da geração de tráfego e produtos de baixo preço. Com o aumento dos custos de tráfego e a intensificação da concorrência entre as plataformas, o modelo de negócios gradualmente se transformou, passando a controlar diretamente os dados do consumidor e a utilizar esses dados para aprimorar o design, a aquisição, a produção e o reabastecimento. A SHEIN iniciou suas atividades com um modelo DTC (Direct-to-Consumer) próprio, acumulando dados globais sobre o comportamento do usuário por meio de seu aplicativo, site e redes sociais. Com base nisso, expandiu seu Marketplace, introduzindo marcas e vendedores terceirizados e capacitando-os por meio de recursos de cadeia de suprimentos, insights do consumidor, logística e marketing. A receita da SHEIN proveniente de seus serviços de marketplace aumentou de 2,7% em 2023 para 14,3% no primeiro trimestre de 2026, indicando uma expansão do modelo de negócios, passando do varejo de produto único para um modelo de "produto + serviços de plataforma". O modelo 1P (Produto, Marca, Cadeia de Suprimentos) fortalece o controle sobre produtos, marcas e a cadeia de suprimentos, enquanto o modelo 3P (Produto, Marca, Cadeia de Suprimentos) reduz o impacto de novos SKUs sobre o estoque e os recursos destinados a compras, além de expandir as fontes de receita por meio de comissões da plataforma, armazenagem e serviços de logística. Para as empresas líderes, a verdadeira barreira não é mais um único canal de vendas, mas sim a capacidade de organizar consumidores, marcas, fornecedores, logística e o ecossistema da plataforma em uma rede eficiente de oferta e demanda.
Nosso diferencial em relação ao mercado:
O mercado está geralmente focado no impacto do endurecimento das políticas de isenção de impostos para encomendas de baixo valor na Europa e nos EUA sobre a vantagem de preço baixo do comércio eletrônico transfronteiriço de vestuário chinês. No entanto, acreditamos que a redução dos benefícios dessas políticas não equivale a um enfraquecimento da competitividade das principais empresas chinesas. Pelo contrário, espera-se que isso contribua para a mudança da competição no setor, da vantagem de preço para as capacidades sistêmicas, acelerando a consolidação do setor e beneficiando a concentração da concorrência entre as principais empresas. A principal preocupação atual do mercado é que, após os EUA e a Europa cancelarem ou endurecerem as políticas de isenção de impostos para encomendas de baixo valor, as tarifas e os custos de conformidade dos modelos de mala direta transfronteiriça aumentarão, comprimindo assim a vantagem de preço e as margens de lucro do comércio eletrônico transfronteiriço de vestuário chinês. Acreditamos que as mudanças nas políticas trarão alguns aumentos de custos no curto prazo, mas, após anos de acumulação, as principais empresas chinesas evoluíram gradualmente suas vantagens competitivas, passando de uma simples vantagem de custo de fabricação para um ciclo fechado de oferta e demanda de ponta a ponta, abrangendo insights de demanda, desenvolvimento de produtos, produção flexível, gestão de estoque, operações com o usuário e logística global. Tomando a SHEIN como exemplo, ela captura a demanda em tempo real por meio de dados massivos de consumidores, transmite rapidamente essa demanda aos fornecedores através de testes de pequenos pedidos e reabastecimento automático, controla o risco de estoque por meio de uma cadeia de suprimentos digital e gradualmente se expande para armazéns no exterior e logística local. Em 2025, o giro de estoque da SHEIN era de apenas 36 dias, significativamente menor do que os 72/114/128/130 dias da Inditex, Fast Retailing, ASOS e H&M, indicando que sua principal vantagem evoluiu de "vender barato" para conhecer com mais precisão as necessidades dos consumidores e organizar a produção e a logística com estoques menores e maior agilidade.
Acreditamos que o aumento das tarifas, da conformidade e dos custos de logística internacional elevará significativamente as barreiras de entrada para o setor. As pequenas e médias empresas (PMEs), que antes dependiam da distribuição de produtos a preços baixos, da aquisição de tráfego e de benefícios fiscais, carecem de economias de escala e capacidade de integração da cadeia de suprimentos, o que dificulta a absorção do aumento dos custos. O modelo de lucro para alguns SKUs de baixo preço pode ser diretamente afetado. Enquanto isso, as principais plataformas podem alavancar compras em larga escala, cadeias de suprimentos digitais e redes globais de logística para amortizar o aumento dos custos e expandir a oferta por meio de armazéns no exterior, logística local e plataformização. Portanto, embora as mudanças nas políticas possam reduzir as margens de lucro do setor no curto prazo, espera-se que elas impulsionem a saída de pequenos e médios vendedores e a concentração de oferta de alta qualidade nas principais plataformas no médio e longo prazo. A competição no setor deixará de ser uma simples comparação de preços para se tornar uma disputa por capacidade operacional global e de cadeia de suprimentos, com as empresas líderes preparadas para aumentar ainda mais sua participação de mercado.
Visão geral do comércio eletrônico transfronteiriço na indústria de vestuário: um mercado de trilhões de dólares entra em uma nova fase de desenvolvimento.
A indústria global de vestuário e calçados, que movimenta trilhões de dólares, ainda tem um potencial de crescimento significativo nas vendas online.
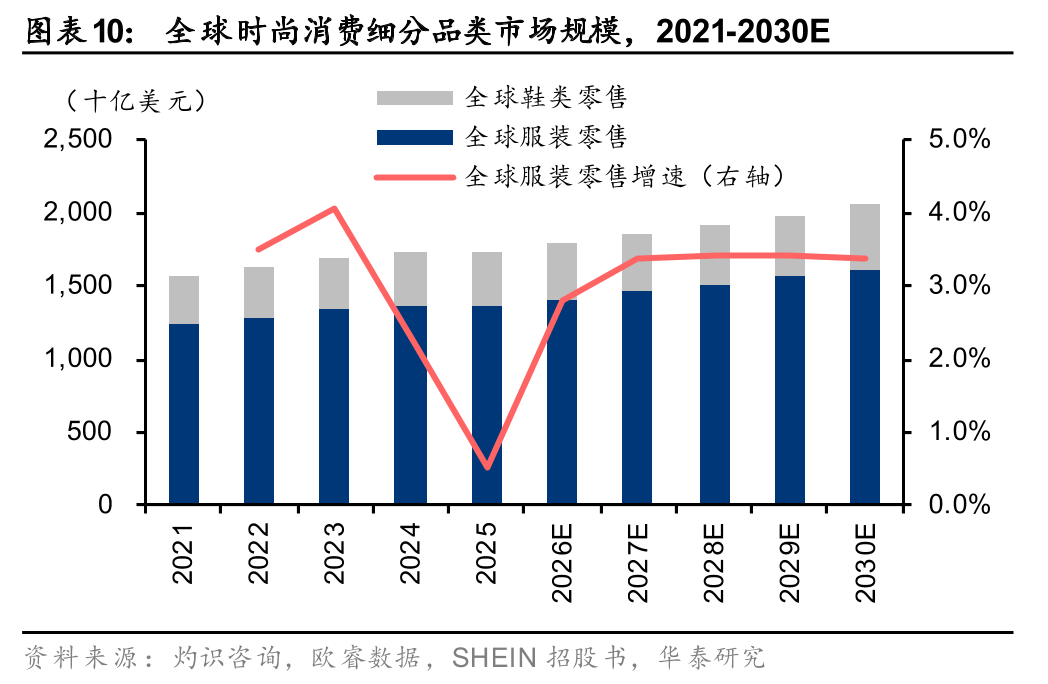
O mercado global de vestuário e calçados ultrapassou um trilhão de dólares americanos, impulsionado pela demanda por estética, pela evolução dos hábitos de consumo e pela maior eficiência na cadeia de suprimentos. De acordo com dados da Frost & Sullivan e da Euromonitor, as vendas globais no varejo de vestuário e calçados crescerão a uma taxa composta de crescimento anual (CAGR) de 2,7% entre 2021 e 2025, atingindo 1,7 trilhão de dólares americanos, mantendo um crescimento constante, e a expectativa é que alcancem 2 trilhões de dólares americanos até 2030, com uma CAGR de 3,4%.
Por canal, o varejo físico continua sendo a principal fonte de consumo global de vestuário e calçados, enquanto os canais online continuam a penetrar no mercado devido à evolução dos hábitos dos usuários, pagamentos móveis, recomendações em mídias sociais e processos de logística global consolidados. Os canais físicos possuem valor significativo na exibição da marca, na experiência de experimentação, na compra instantânea e nos serviços locais, enquanto os canais online atendem com mais eficiência a demandas diversas e de nicho por meio do alcance do conteúdo, recomendações de busca e feedback do usuário. De acordo com dados da Frost & Sullivan e da Euromonitor, as vendas online no varejo continuam a crescer mais rápido do que o mercado em geral, atingindo US$ 606,4 bilhões entre 2021 e 2025, com uma taxa de crescimento anual composta (CAGR) de 3,8%, e sua participação subindo de 33,4% para 34,9%, mantendo sua taxa de penetração mesmo em meio à recuperação do varejo físico após a pandemia. Projeta-se que as vendas online de calçados e vestuário alcancem US$ 792,1 bilhões entre 2025 e 2030, com uma CAGR de 5,4% durante esse período, e sua participação aumentando para 38,7%.
Regionalmente, o consumo global de vestuário e calçados é altamente concentrado, com a Ásia-Pacífico e a Europa/América detendo a maior participação. 1) Tamanho do mercado: De acordo com dados da Euromonitor, em 2025, os mercados da Ásia-Pacífico, América do Norte e Europa Ocidental representarão 37%, 28% e 22% do mercado global de consumo de vestuário e calçados, respectivamente, mantendo um tamanho relativamente estável entre 2021 e 2025. A Europa Oriental, a América Latina, o Oriente Médio e a África apresentarão taxas de crescimento relativamente mais altas. A América do Norte e a Europa Ocidental têm uma vantagem significativa em termos de receita média por usuário (ARPU), com gastos per capita atingindo US$ 1.259 e US$ 746, respectivamente, em 2025, tornando-as adequadas para marcas de vestuário transfronteiriças de médio a alto padrão. O gasto per capita total na Europa Oriental, América Latina e Ásia-Pacífico é de cerca de US$ 200, enquanto o Oriente Médio e a África têm um gasto per capita de apenas US$ 66,1. 2) Taxa de Penetração Online: Ásia-Pacífico/América do Norte/Europa Oriental/Europa Ocidental lideram, atingindo 34%/38%/44%/32% respectivamente em 2025. A taxa de penetração online da Ásia-Pacífico deve-se principalmente às economias de escala resultantes de sua maior densidade populacional, enquanto a América do Norte e a Europa se beneficiam de inovações líderes em digitalização do varejo. Na América Latina, no Oriente Médio e na África, a penetração online é geralmente baixa devido às limitações na infraestrutura digital e nos hábitos de consumo, deixando um espaço considerável para o desenvolvimento de hábitos de consumo online.
Cenário competitivo: A participação de mercado é fragmentada, sendo o tráfego online o principal motor de crescimento; o aumento da concentração de tráfego pode ser uma tendência.
O mercado global de varejo de calçados e vestuário é historicamente fragmentado. O "trilema" da indústria de vestuário (a dificuldade de alcançar simultaneamente lançamentos rápidos de produtos, variedade de produtos e eficiência de giro) limita a capacidade das empresas tradicionais de vestuário de replicar sua escala em diferentes regiões e estilos. Essa é também uma das principais razões pelas quais empresas individuais têm dificuldade em alcançar uma alta participação no mercado global, resultando em uma estrutura de mercado relativamente fragmentada. De acordo com dados da Euromonitor, as cinco maiores varejistas globais de calçados e vestuário (CR5) devem representar menos de 10% (por grupo) de 2016 a 2025, com Nike, Adidas e Inditex (empresa controladora da Zara) mantendo uma posição relativamente estável entre as três primeiras. A SHEIN tem apresentado um rápido crescimento de participação de mercado desde 2019 e espera-se que entre para o grupo das cinco maiores varejistas globais de calçados e vestuário até 2024.
As plataformas chinesas de comércio eletrônico transfronteiriço tornaram-se um dos principais fatores para a redistribuição da participação no mercado online. De acordo com o IPC (Instituto de Comércio Eletrônico), a participação da China no mercado global de compras online transfronteiriças aumentou 7 pontos percentuais em 2023 e 3 pontos percentuais em 2024, impulsionada principalmente pela Temu e pela SHEIN. Especificamente, a participação da Temu nos pedidos transfronteiriços mais recentes dos consumidores pesquisados subiu de 7% em 2023 para 21% em 2024, e a projeção é de que alcance 24% em 2025, equiparando-se à Amazon. Enquanto isso, a participação de mercado em pedidos transfronteiriços da Wish, eBay e AliExpress caiu 95%, 68% e 33%, respectivamente, em comparação com 2018. Essas novas plataformas não apenas expandiram a demanda por compras online transfronteiriças, como também continuaram a absorver a participação de usuários das plataformas transfronteiriças tradicionais. Segundo o ECDB, em 2025, a SHEIN e a Temu já figuravam entre as dez maiores varejistas globais em termos de GMV (Volume Bruto de Mercadorias) na Europa, Américas, Austrália e Oceania e África.
A vantagem de escala da cadeia de suprimentos da China fornece uma base para que as plataformas se expandam por diversas regiões. De acordo com estimativas do ECDB, o GMV (Volume Bruto de Mercadorias) das exportações de comércio eletrônico transfronteiriço da China atingirá aproximadamente US$ 250,1 bilhões em 2025, mais de 12 vezes o de qualquer outro mercado de exportação individual dentro de seu escopo estatístico. No mercado de comércio eletrônico transfronteiriço dos EUA, a SHEIN e a Temu têm GMVs de aproximadamente US$ 24,3 bilhões e US$ 22,6 bilhões, respectivamente, já alcançando uma escala de liderança semelhante. Em termos de estrutura de produtos, itens de moda representam 78%, 41%, 24% e 8% do GMV nas plataformas SHEIN, Temu, AliExpress e Amazon, respectivamente, destacando a força das plataformas chinesas em categorias com grande variedade de SKUs e alta sensibilidade a preços, como vestuário. Acreditamos que as plataformas chinesas de comércio eletrônico transfronteiriço integram fabricantes domésticos dispersos, estilos de nicho e capacidade de produção flexível em uma cadeia de suprimentos digital voltada para consumidores globais, reduzindo assim as barreiras para que pequenos fornecedores alcancem consumidores em diferentes regiões.
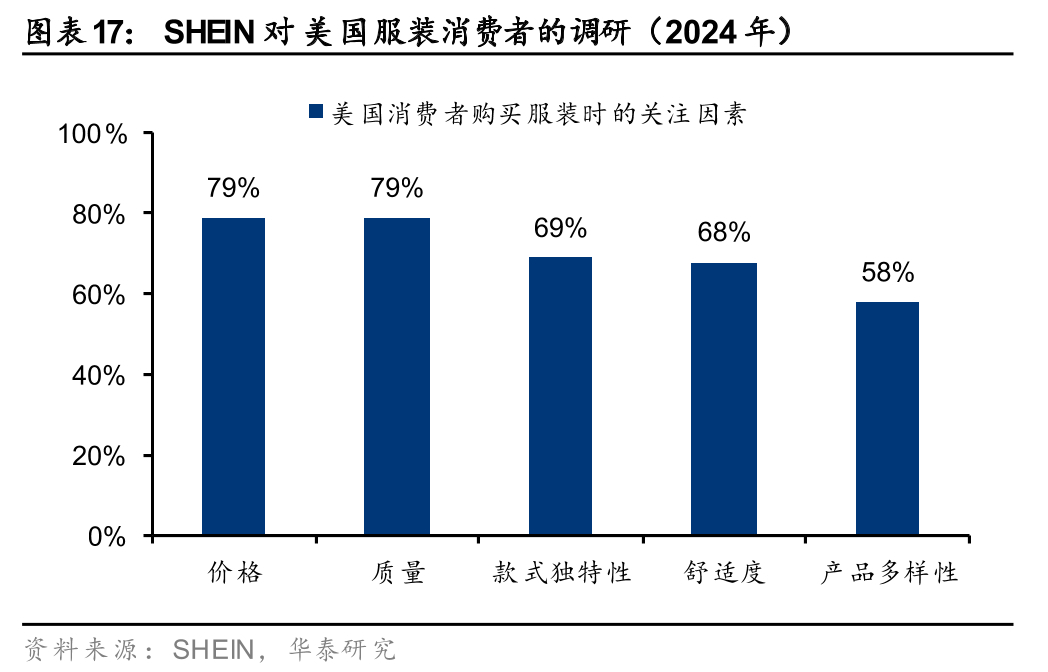
A competitividade de preços, a variedade de produtos e a eficiente correspondência digital são os principais fatores que impulsionam as plataformas chinesas a conquistar clientes no exterior. Uma pesquisa do Banco Central Europeu, realizada em abril de 2026, mostrou que mais da metade dos entrevistados na zona do euro havia utilizado plataformas de e-commerce chinesas, com taxas de uso superiores a 70% na Grécia, Portugal e Espanha. Preços baixos e uma ampla variedade de produtos são os principais motivos pelos quais os consumidores escolhem as plataformas chinesas, sendo roupas, artigos para o lar e eletrônicos as categorias mais compradas. Quase dois terços dos pedidos foram inferiores a € 25 e aproximadamente 90% foram inferiores a € 50, indicando que as plataformas chinesas inicialmente estabeleceram uma vantagem em ofertas de produtos de alta frequência, baixo preço e fragmentadas. Características semelhantes são observadas no tráfego: dados da Similarweb mostram que, no segundo trimestre de 2024, a SHEIN representou aproximadamente 20% das visitas globais a sites de moda acessível, cerca de 5 pontos percentuais a mais que o segundo colocado. As plataformas chinesas, portanto, alcançaram um ciclo virtuoso de expansão da oferta → aumento do tráfego de usuários → feedback positivo de vendas → expansão adicional da oferta.
A concentração de plataformas e a fragmentação de marcas provavelmente coexistirão por um longo tempo, com o foco da competição no setor se deslocando do poder das marcas individuais para a eficiência das organizações baseadas em plataformas. As plataformas online não mudaram a natureza fundamental da demanda por vestuário — sua natureza não padronizada e estilos em rápida mudança —, mas podem melhorar a eficiência na correspondência entre produtos de nicho e as necessidades do consumidor por meio de feedback rápido da equipe de vendas e uma cadeia de suprimentos flexível. Acreditamos que esse modelo atenua a contradição tradicional entre uma ampla seleção de produtos, lançamentos rápidos de novos produtos e eficiência de estoque, gerenciando SKUs de nicho por meio de testes em larga escala e feedback rápido. A futura concentração da competição global no setor de vestuário provavelmente se refletirá mais na concentração de tráfego, dados e capacidades organizacionais da cadeia de suprimentos das principais plataformas.
Por que vestuário? — Uma categoria preferida para bens de consumo chineses que estão se globalizando.
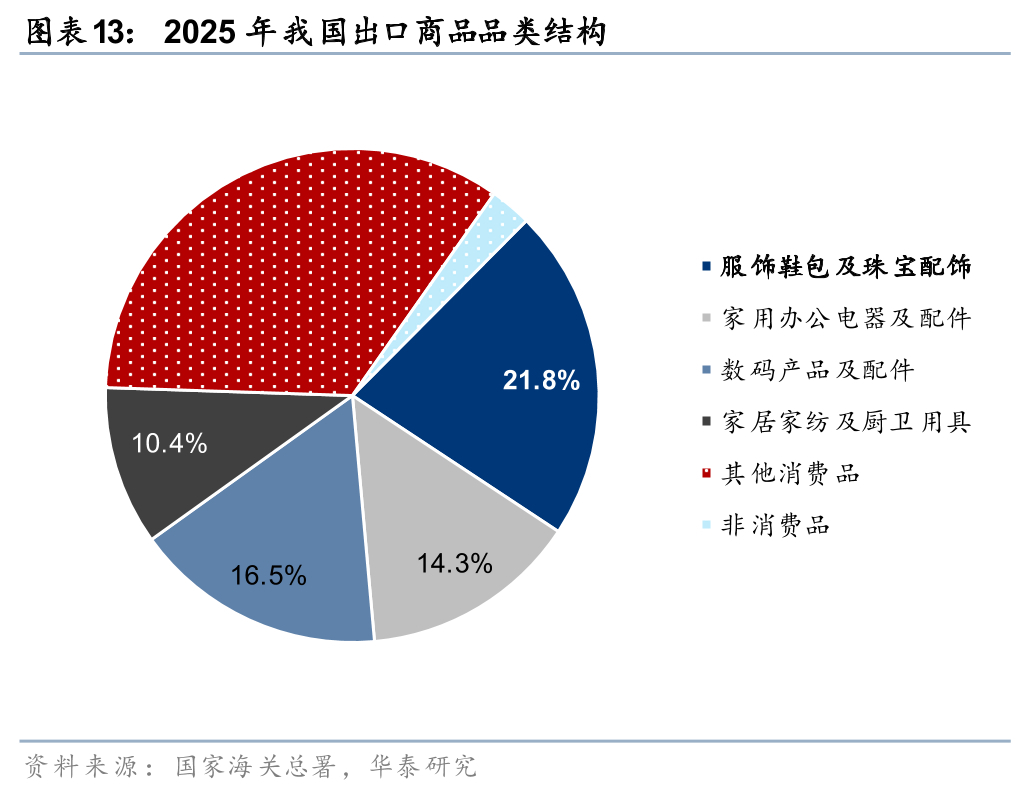
O vestuário é a maior categoria de exportações do comércio eletrônico transfronteiriço, ostentando um vasto mercado e um potencial significativo. O setor de vestuário e calçados é bastante amplo e continua a crescer de forma constante, proporcionando consideráveis oportunidades de mercado para o comércio eletrônico transfronteiriço de moda com foco em vestuário. Segundo o Conselho Nacional de Têxteis e Vestuário da China (com base em dados da Administração Geral de Alfândegas), em 2025, o valor das exportações de vestuário por meio do comércio eletrônico transfronteiriço atingiu 762 bilhões de yuans (contra um total de 2,27 trilhões de yuans em exportações chinesas por comércio eletrônico transfronteiriço), um aumento de 17% em relação ao ano anterior, com sua participação subindo de 21,4% em 2020 para 33,4% em 2025. Os dados da Administração Geral de Alfândegas também mostram que, em 2025, vestuário, calçados, bolsas e joias representaram 21,8% das mercadorias exportadas, consolidando o vestuário como a maior categoria das exportações chinesas por meio do comércio eletrônico transfronteiriço.
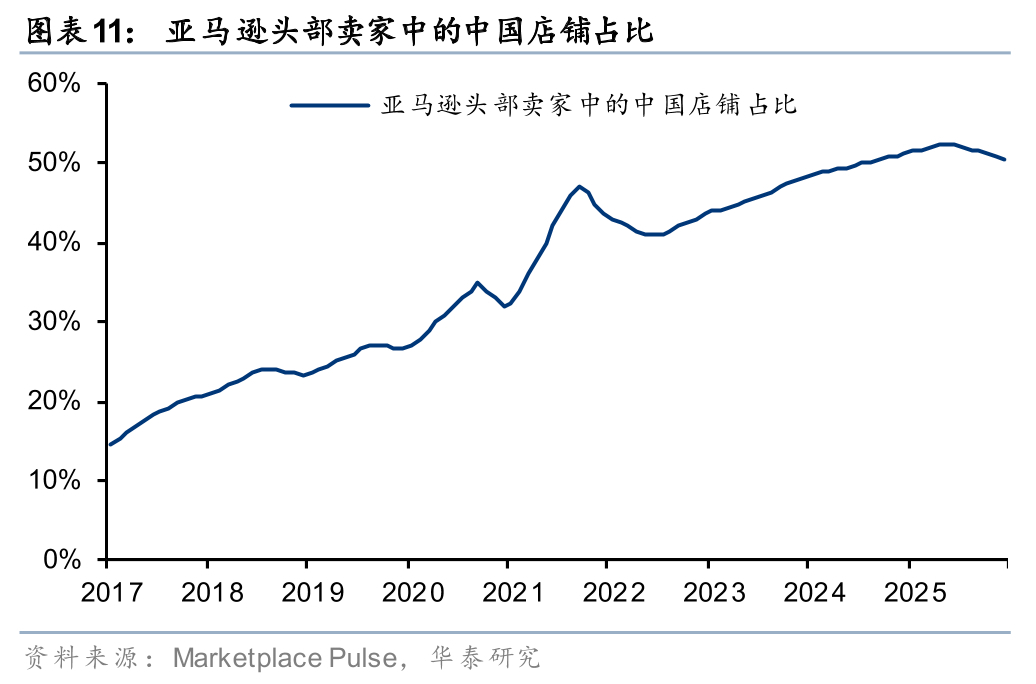
As vantagens dos clusters industriais apoiam as empresas chinesas de vestuário na aceleração de sua penetração nos canais globais. Após anos de desenvolvimento, a indústria de vestuário da China formou uma cadeia industrial completa e clusters industriais altamente concentrados, abrangendo tecidos, acessórios, design, produção e logística. Isso proporciona às empresas uma forte capacidade de controle de custos, traduzindo-se em uma vantagem competitiva nos canais de comércio eletrônico transfronteiriços. Por exemplo, dados do Marketplace Pulse mostram que a proporção de vendedores chineses entre os vendedores ativos globais da Amazon aumentou de menos de 20% em 2017 para 50% em 2025. Esperamos uma tendência semelhante na categoria de vestuário, com os vendedores chineses aproveitando as vantagens dos clusters industriais para aumentar continuamente sua participação no mercado.
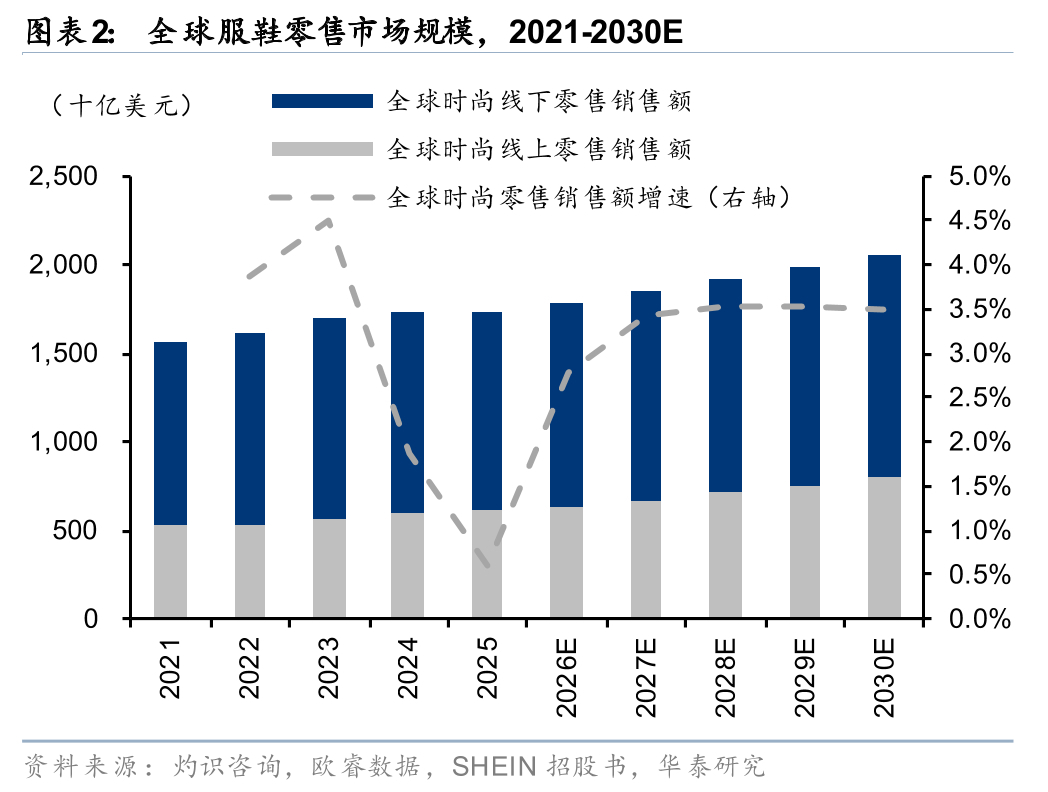
Como forma de consumo de moda, o vestuário possui naturalmente as características de demandas diversificadas e em rápida evolução, evidenciando os pontos fracos dos modelos tradicionais. Isso é especialmente verdadeiro para o vestuário de fast fashion, que oferece produtos de alto valor a preços baixos e experimenta rápidas mudanças de tendências. No modelo tradicional de varejo de vestuário, oferecer uma ampla variedade de SKUs significa um risco maior de depreciação de estoque e também é limitado por custos rígidos, como espaço de loja, pedidos sazonais e aluguel, dificultando o alcance dos objetivos de produtos "mais, mais rápidos, melhores e mais baratos".
Comércio eletrônico transfronteiriço para vestuário: baseado na eficiência da cadeia de suprimentos, começou com vantagens de canal e benefícios políticos, e amadureceu por meio de uma cadeia de suprimentos de ciclo fechado. O cerne do desenvolvimento exponencial das exportações da indústria de vestuário da China por meio do modelo de comércio eletrônico transfronteiriço direto ao consumidor (2C) reside em:
1) Os grandes polos da indústria de vestuário da China forjaram uma cadeia de suprimentos ágil e líder global; por exemplo, a SHEIN e a LDK Solar dependem do polo industrial centrado no Delta do Rio das Pérolas, com as cidades e condados de Panyu, Foshan, Zhongshan, Dongguan, Jiangmen e Zhaoqing, respectivamente, implementando fábricas de resposta rápida e extensões de suporte nas proximidades.
2) Com o desenvolvimento da indústria de comércio eletrônico da China liderando o mundo, as empresas nacionais aproveitaram os benefícios dos canais online mais cedo e assumiram a liderança no desenvolvimento de estratégias para se adaptar aos algoritmos das plataformas, à correspondência entre oferta e demanda online, ao comércio eletrônico de conteúdo e ao marketing de influência.
3) Em termos de cronograma específico, aproveitamos o benefício da isenção fiscal para encomendas internacionais de pequeno porte, desenvolvemos um modelo de mala direta com baixo risco de estoque e, gradualmente, aprimoramos a automação de todo o processo e as capacidades de atendimento local dos armazéns no exterior durante o rápido desenvolvimento, estabelecendo uma cadeia de ciclo fechado.
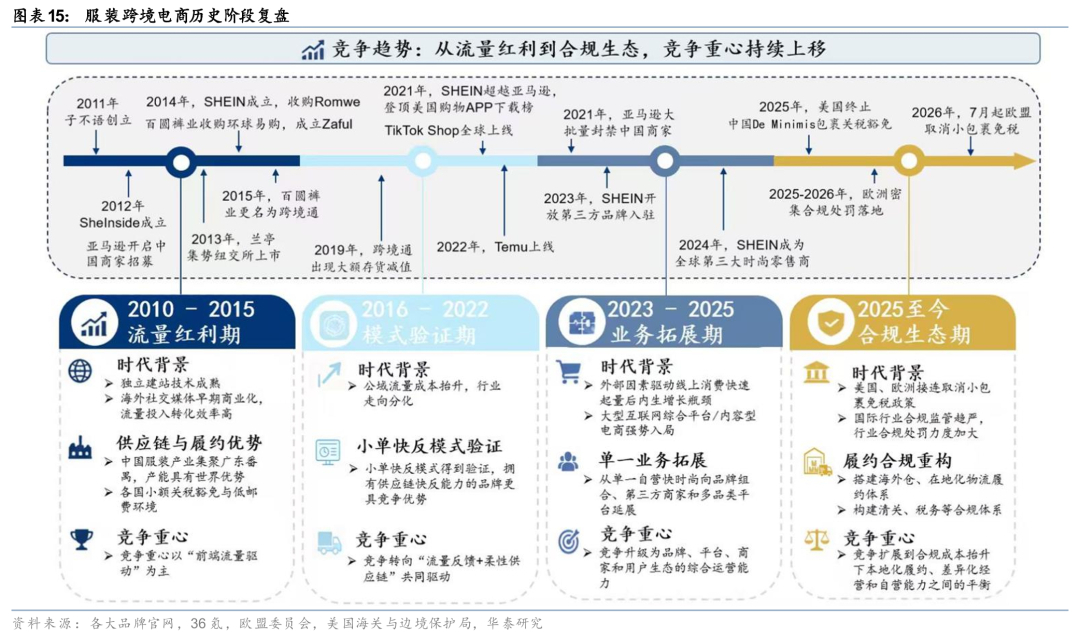
Retrospectiva do Desenvolvimento: Dos Dividendos do Tráfego a um Ecossistema em Conformidade, o Foco da Competição Continua a Deslocar-se para Cima
O comércio eletrônico transfronteiriço de vestuário na China passou por quatro estágios: dividendos online, operação rápida da cadeia de suprimentos, expansão do ecossistema de plataformas e reestruturação da conformidade. O foco da competição mudou gradualmente da aquisição de tráfego para a eficiência da cadeia de suprimentos, a operação da plataforma e as capacidades de localização.
1) A primeira fase, de 2010 a 2015, viu a criação de sites DTC (Direct-to-Consumer) e os benefícios do tráfego de domínio público impulsionarem a validação inicial do modelo chinês de comércio eletrônico transfronteiriço de vestuário. Ferramentas de criação de sites como Shopify, anúncios de pesquisa do Google e anúncios em mídias sociais como Facebook/Instagram reduziram as barreiras para que os vendedores chineses alcançassem diretamente os consumidores no exterior. Sites independentes, representados por LightInTheBox, Romwe, Zaful e SHEIN, entraram nos mercados internacionais um após o outro, evoluindo do modelo tradicional de comércio exterior B2B para o modelo DTC. O foco da competição nesta fase era a aquisição de tráfego, a conversão de páginas, a eficiência na seleção de produtos e o cumprimento de encomendas transfronteiriças. O setor ainda era impulsionado principalmente pelo "tráfego de front-end".
2) Na segunda fase, de 2016 a 2022, o aumento dos custos de tráfego tornou a rápida resposta da cadeia de suprimentos crucial para alcançar a escalabilidade. O aumento dos custos de tráfego em domínios públicos pressionou os modelos de sites independentes dependentes de buscas e publicidade em mídias sociais. O setor passou de comprar tráfego para vender produtos e, posteriormente, para usar dados para organizar o fornecimento, melhorando a eficiência da correspondência entre oferta e demanda por meio de testes com pequenos pedidos e reabastecimento rápido. A SHEIN estabeleceu gradualmente um modelo automatizado de reabastecimento rápido de pequenos pedidos (LATR) em larga escala. O comércio eletrônico de vestuário transfronteiriço deixou de ser impulsionado pelos dividendos do tráfego e passou a ser impulsionado por uma combinação de "feedback de tráfego + cadeia de suprimentos flexível".
3) Na terceira fase, de 2023 a 2025, a competição entre plataformas se intensificou e o comércio eletrônico transfronteiriço no setor de vestuário expandiu-se para portfólios de marcas, vendedores terceirizados e plataformas multicategoria. Em 2022, a Temu entrou no mercado norte-americano, conquistando clientes rapidamente com seus serviços totalmente gerenciados, preços baixos e ofertas abrangentes de produtos; a TikTok Shop foi pioneira no modelo de comércio eletrônico baseado em interesses. De acordo com a Momentum Works e a Tabcut, o GMV global da TikTok Shop atingiu US$ 26,2 bilhões no primeiro semestre de 2025, dobrando em relação ao ano anterior. O comércio eletrônico transfronteiriço no setor de vestuário diversificou seus canais, com sites independentes líderes como a SHEIN expandindo seu alcance por meio de marketplaces, marcas terceirizadas, ecossistemas de designers e categorias de estilo de vida para aumentar o engajamento do usuário, a frequência de compra e a participação na carteira de compras. A receita do serviço de marketplace da SHEIN aumentou de 2,7% em 2023 para 14,3% no primeiro trimestre de 2026. A concorrência no setor se intensificou, resultando em uma capacidade operacional abrangente que engloba marcas, plataformas, comerciantes e ecossistemas de usuários.
4) Na quarta etapa, de 2025 até o presente, o aperto nos benefícios de isenção fiscal para pequenos pacotes e o aumento nos custos de conformidade representaram um desafio para as capacidades de atendimento local do comércio eletrônico transfronteiriço no setor de vestuário. Desde 2025, as políticas de isenção fiscal para pequenos pacotes nos EUA e na Europa foram endurecidas, impactando a parcela do comércio eletrônico transfronteiriço no setor de vestuário que depende do envio direto por correio via pequenos pacotes. Nesses mercados, o modelo de contornar os elos de armazenagem e distribuição e reduzir os riscos de estoque por meio do envio direto por correio via pequenos pacotes foi significativamente desafiado. A redução dos custos de desembaraço aduaneiro por meio de armazéns locais no exterior tornou-se crucial e também aumentou os requisitos operacionais para empresas de comércio eletrônico transfronteiriço em termos de desembaraço aduaneiro, tributação, armazenagem e distribuição, devoluções e trocas, segurança do produto e proteção do consumidor no país de destino. Na fase atual, o limiar competitivo do setor se estendeu ainda mais, passando do tráfego inicial + cadeia de suprimentos de retaguarda para um ciclo fechado que abrange toda a cadeia, incluindo a infraestrutura de distribuição local.
A construção de marcas, a inovação tecnológica e as capacidades operacionais globais impulsionam o crescimento do comércio eletrônico transfronteiriço na indústria de vestuário.
Após mais de uma década de rápido desenvolvimento, o comércio eletrônico transfronteiriço na indústria de vestuário está gradualmente entrando em uma nova fase centrada na construção de marcas, inovação tecnológica e capacidades operacionais globais. O setor está evoluindo de um modelo de vendas baseado em tráfego para um modelo competitivo abrangente que integra marca, tecnologia, cadeia de suprimentos e operações globais. Espera-se que as empresas com forte capacidade em conhecimento do usuário, colaboração na cadeia de suprimentos e alocação global de recursos mantenham uma vantagem competitiva.
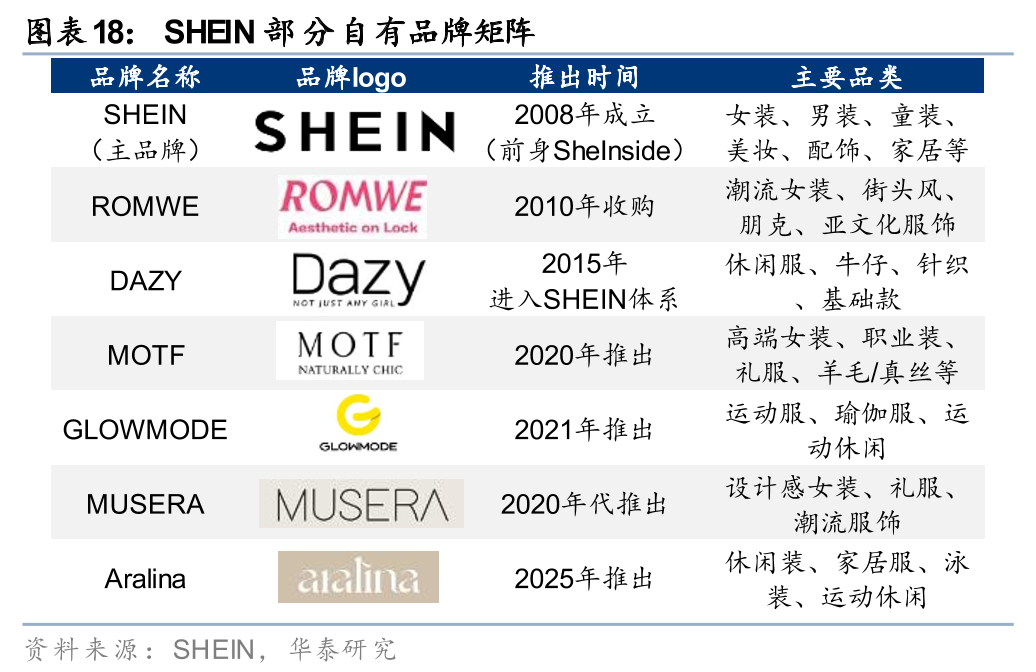
Tendência 1: Da transformação impulsionada pelo tráfego para a transformação impulsionada pela marca – O e-commerce transfronteiriço de vestuário entra em uma fase de competição por marca e personalização. O desenvolvimento inicial do e-commerce transfronteiriço de vestuário dependia fortemente dos dividendos do tráfego internacional e das vantagens da cadeia de suprimentos da China, alcançando rápida expansão por meio de preços baixos e uma ampla gama de SKUs. No entanto, com o aumento contínuo dos custos globais de tráfego online, regras mais rígidas das plataformas e maior reconhecimento da marca pelo consumidor, o modelo de crescimento baseado exclusivamente em preços baixos e aquisição de tráfego está gradualmente enfrentando gargalos. O cancelamento ou endurecimento das políticas de isenção de impostos para pequenos pacotes na Europa e nos EUA também desafiou significativamente o modelo de custo de produtos de baixo preço, tornando mais difícil adquirir e reter usuários por meio de preços baixos. Embora a relação custo-benefício continue sendo um campo de batalha crucial, a diferenciação de produtos e a construção de marca são tendências inevitáveis. A SHEIN oferece produtos diferenciados aos consumidores, estabelecendo suas próprias marcas em várias categorias de nicho, usando essas marcas para fornecer âncoras de estilo que facilitam a lembrança do consumidor e as compras repetidas.
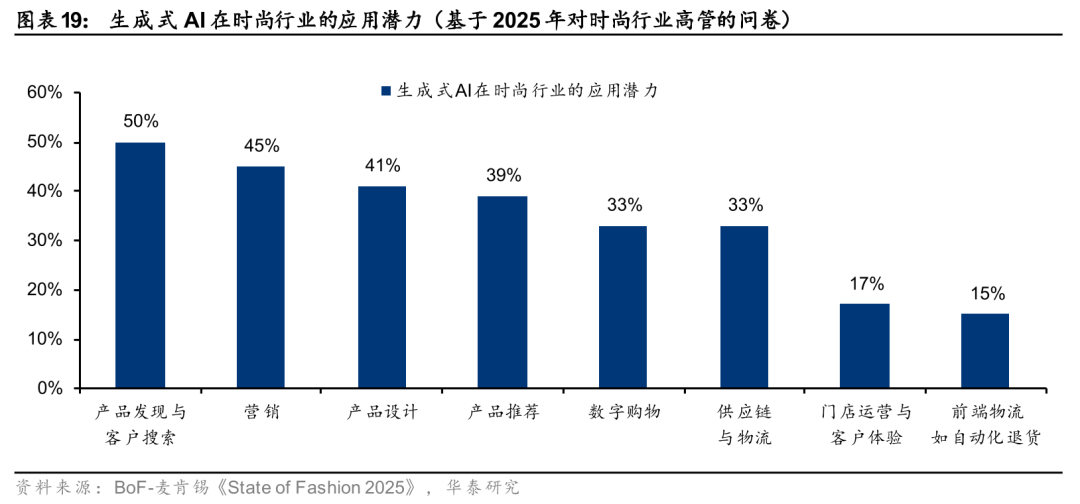
Tendência Dois: Inovação Contínua no Lado da Oferta, com IA Impulsionando Melhorias de Eficiência em Cadeias de Suprimentos Flexíveis. De acordo com as estimativas da McKinsey para 2023, a IA generativa contribuirá com US$ 150 a 275 bilhões em lucro operacional incremental para a indústria de vestuário, moda e bens de luxo em 3 a 5 anos, principalmente devido à melhoria da eficiência do design, otimização de marketing e aprimoramento da gestão da cadeia de suprimentos e de estoque. Tomando a Xiyin como exemplo, a empresa analisa continuamente dados globais de comportamento do consumidor por meio de algoritmos de IA para capturar mais rapidamente as demandas segmentadas do mercado e orientar sua equipe de design no desenvolvimento de novos produtos, prevendo produtos de grande sucesso e apoiando seu modelo automatizado de resposta rápida em pequenos lotes em larga escala.
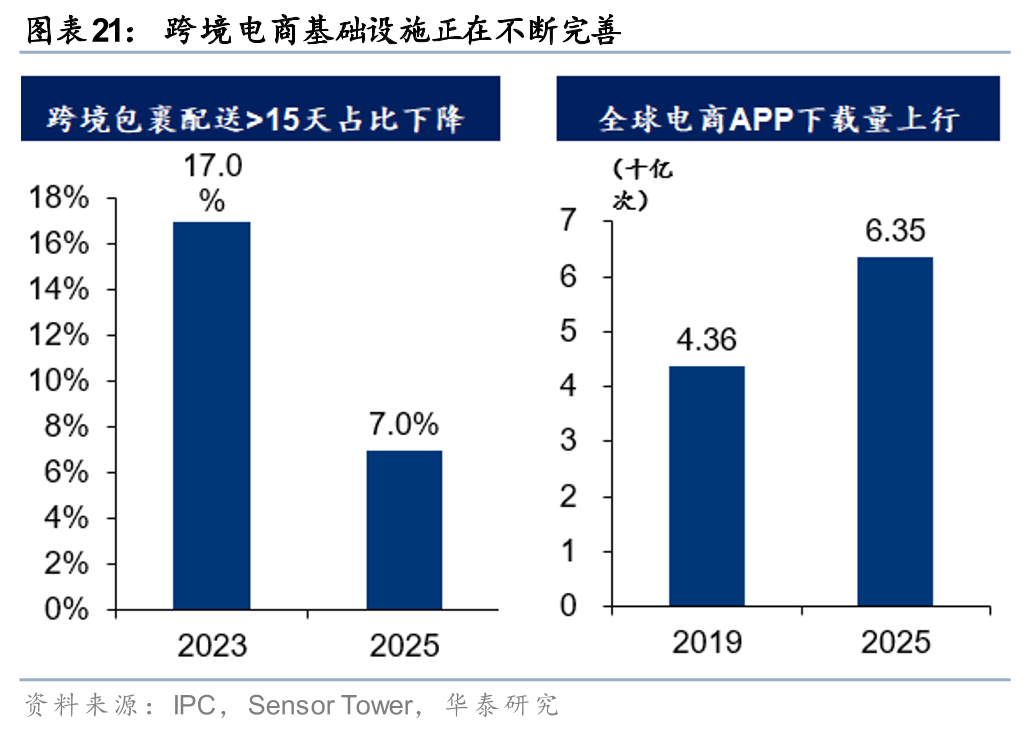
Tendência Três: Melhoria da Eficiência no Atendimento de Encomendas Transfronteiriças e Aprofundamento das Capacidades Operacionais Locais. De acordo com o IPC, a proporção de encomendas transfronteiriças com prazos de entrega superiores a 15 dias diminuirá de 29% em 2020 para 7% em 2025. Segundo dados do Ministério do Comércio, o número de armazéns no exterior no meu país aumentará de 1.800 em 2020 (área total de 12 milhões de metros quadrados) para mais de 2.500 em meados de 2024 (área total superior a 30 milhões de metros quadrados), dos quais mais de 1.800 são dedicados ao atendimento do comércio eletrônico transfronteiriço (área total superior a 22 milhões de metros quadrados). Acreditamos que a melhoria dos prazos de entrega de encomendas transfronteiriças e a expansão das redes de armazéns no exterior continuarão a reduzir a incerteza das transações transfronteiriças, permitindo que as plataformas traduzam de forma mais estável a variedade de produtos e a competitividade de preços em crescimento de pedidos.
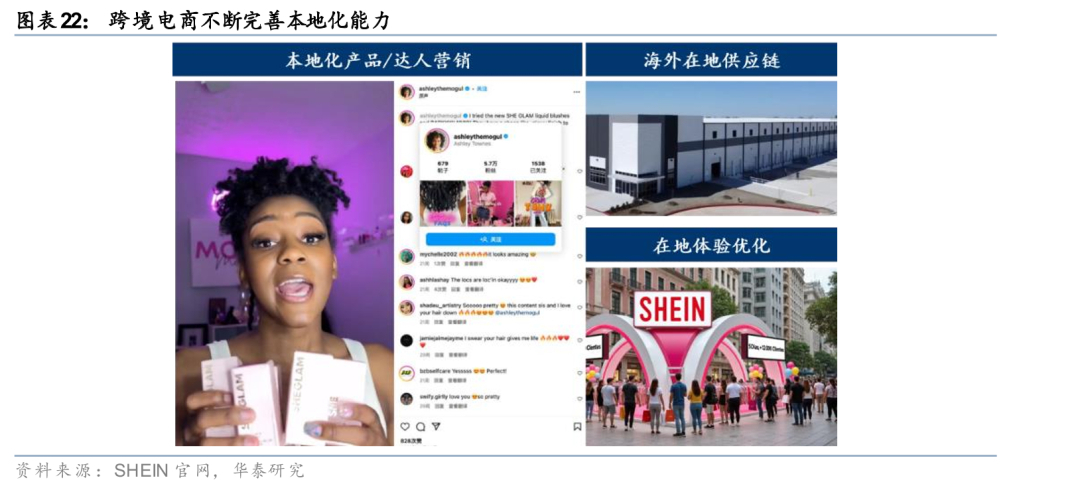
O desenvolvimento de capacidades operacionais locais está impulsionando o comércio eletrônico transfronteiriço no setor de vestuário, transformando-o de uma simples geração de tráfego em um modelo de fidelização. Os consumidores de vestuário têm altas exigências em relação a devoluções, trocas e serviços pós-venda. De acordo com a National Retail Federation (NRF), a taxa de devolução projetada para vendas online nos EUA é de 19,3% em 2025. Tomando a SHEIN como exemplo, a empresa lançou seu Marketplace e abriu sua plataforma para vendedores locais na Europa. A receita de serviços do marketplace aumentou de 2,7% em 2023 para 14,3% no primeiro trimestre de 2026. Seu centro de logística na Polônia anunciou planos para apoiar vendedores na Polônia e na Europa, beneficiando mais de 170 pequenas e médias empresas (PMEs) locais em logística, operações e serviços no local. Acreditamos que o crescimento das capacidades operacionais locais é fundamental para aprimorar a experiência de devoluções, atendimento ao cliente, armazenagem e logística, e colaboração de conteúdo, impulsionando, assim, o comércio eletrônico transfronteiriço no setor de vestuário, transformando-o de uma simples geração de tráfego em um modelo de fidelização.
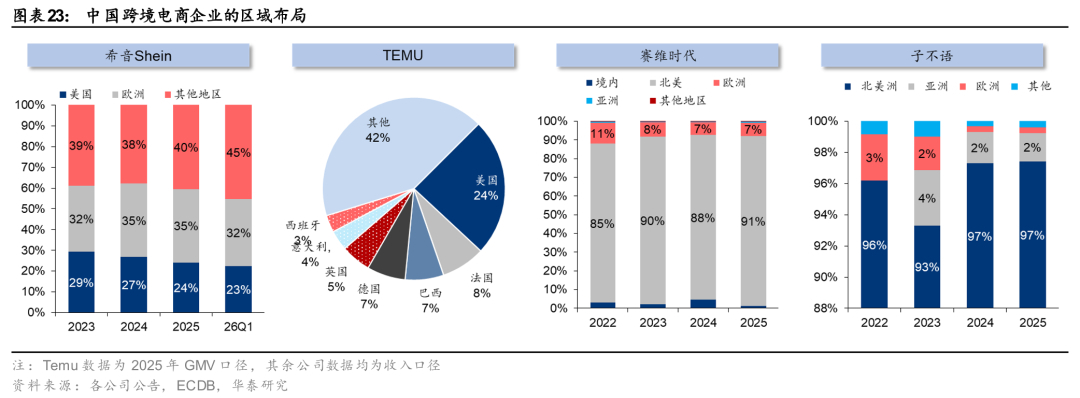
Tendência Quatro: Diversificação Regional Acelerada, Expansão da América do Norte para o Mercado Global. Nos primeiros anos, o crescimento do comércio eletrônico de vestuário transfronteiriço da China dependia principalmente do mercado americano. No entanto, com a intensificação da concorrência no mercado norte-americano, mudanças nas políticas comerciais e regulamentações mais rigorosas, as empresas estão acelerando sua expansão para a Europa e mercados emergentes. Por exemplo, empresas como Xiyin e Temu estão aumentando continuamente seus investimentos no Japão, Sudeste Asiático e Oriente Médio, alcançando uma distribuição regional mais equilibrada. A receita da Xiyin proveniente de regiões fora da Europa e dos EUA aumentou de 38,8% em 2023 para 45,4% no primeiro trimestre de 2026, um aumento de 6,6 pontos percentuais. Empresas como LDK Solar e Zibuyu dependem principalmente da Amazon para seus negócios, com uma alta proporção de receita proveniente do mercado norte-americano. Nos últimos anos, elas também têm se expandido para mercados como a Europa. Tomando a LDK Solar como exemplo, os negócios da empresa na Europa haviam se contraído anteriormente devido ao ambiente macroeconômico. No início de 2024, a LDK Solar reformulou sua equipe europeia, cooperando estreitamente com a estratégia da Amazon para acelerar a expansão no mercado europeu, com foco no Reino Unido e na Alemanha. O mercado asiático ainda está em seus estágios iniciais. Em 2025, a receita da LDK Solar proveniente dos negócios na Europa e na Ásia aumentou 21,5% e 127,1% ano a ano, respectivamente, alcançando um crescimento acelerado.
Análise do Modelo de Negócio do Comércio Internacional de Vestuário: Vencer com Inteligência, Velocidade é Fundamental
Uma análise completa da cadeia de suprimentos: Cadeias longas trazem desafios operacionais, mas também criam barreiras significativas à entrada no mercado.
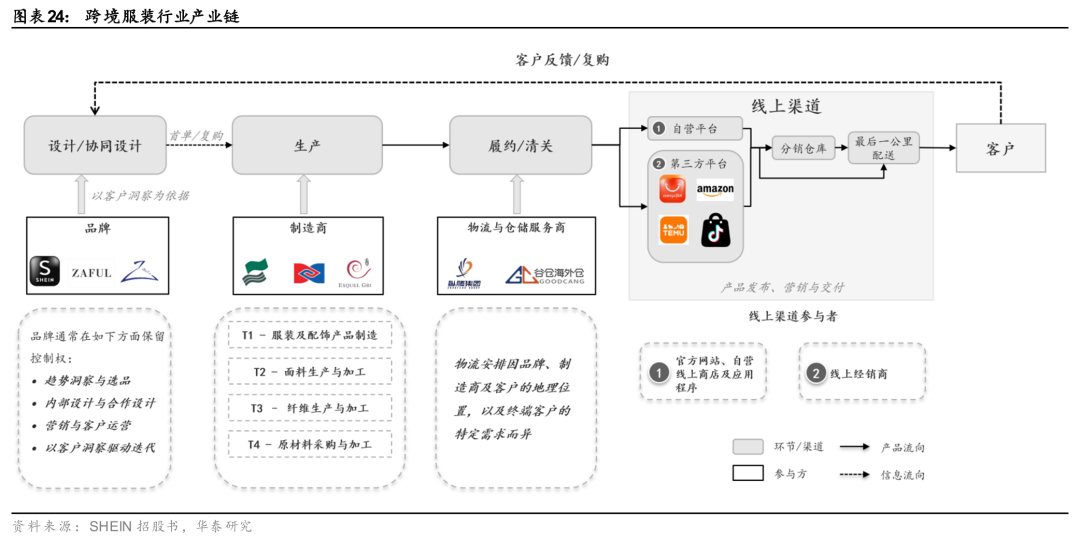
O comércio eletrônico transfronteiriço na indústria de vestuário abrange quatro etapas principais: design, produção, logística e canais de distribuição. O comércio transfronteiriço aumenta a complexidade de toda a cadeia de suprimentos. 1) Marcas de vestuário transfronteiriças: Equilibrando o design de origem e as demandas do consumidor final. As marcas de vestuário transfronteiriças essencialmente atuam em ambas as extremidades da cadeia de suprimentos, funcionando como intermediárias eficientes entre oferta e demanda. As marcas precisam entender rapidamente as mudanças nas tendências da moda, traduzi-las em iterações de design ágeis e fornecer feedback às fábricas por meio de um mecanismo C2M (do consumidor ao fabricante). Elas também precisam ser responsáveis pelas campanhas de marketing. 2) Fabricação a montante: Realizada principalmente por fabricantes terceirizados em polos industriais. As marcas de vestuário transfronteiriças normalmente não possuem fábricas próprias ou possuem apenas algumas para obter conhecimento sobre a cadeia de suprimentos para negociações de compras. 3) Logística intermediária: Na logística de primeira etapa, as principais marcas de vestuário transfronteiriças normalmente exportam por via marítima e aérea. A primeira oferece remessas de baixo custo e alto volume, permitindo suavizar as flutuações de custos por meio de contratos diretos com os clientes; Este último lida com produtos de alta margem e com prazos de entrega curtos. No armazenamento no exterior, as marcas de vestuário internacionais geralmente utilizam serviços de logística fornecidos por plataformas de comércio eletrônico internacionais (como o FBA da Amazon) ou constroem seus próprios armazéns no exterior para reduzir custos e melhorar a pontualidade das entregas. A logística de última milha utiliza serviços locais de entrega expressa e postal para a entrega final.
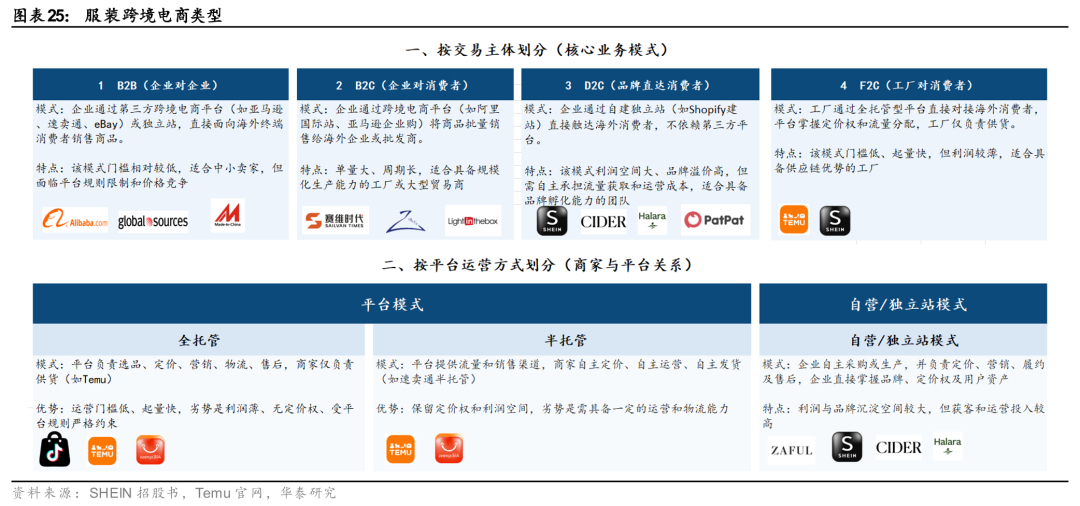
Os modelos B2C e DTC tornaram-se as duas principais opções para a nova geração de comércio eletrônico transfronteiriço na indústria de vestuário. Ao contrário das exportações tradicionais de vestuário, que dependem principalmente de distribuidores no exterior para aquisição, o comércio eletrônico transfronteiriço alcança diretamente os consumidores, permitindo uma correspondência direta e rápida entre oferta e demanda. No entanto, também acarreta custos com comissões de plataforma (ou custos operacionais de desenvolvimento de plataforma própria), marketing/armazenagem/logística no exterior, entre outros.
1) Modelo B2C: Alcançando os consumidores por meio de plataformas de e-commerce de terceiros, como a Amazon (como Saiwei Times e Zibuyu), este modelo encurta a cadeia de transações, reduz as margens de lucro em comparação com os modelos de distribuição tradicionais e oferece aos consumidores uma melhor relação custo-benefício. A Amazon e outras plataformas de terceiros fornecem infraestrutura de tráfego, transações e logística, permitindo que os vendedores se expandam rapidamente com menor investimento inicial. No entanto, esse modelo é facilmente afetado por mudanças nas políticas das plataformas de e-commerce de terceiros (como a onda de suspensões de contas da Amazon em 2021 e as alterações nas taxas de comissão das plataformas) e carece de acesso direto aos dados do consumidor final, o que dificulta o desenvolvimento rápido de respostas digitais. À medida que a concorrência por tráfego se intensifica, as margens de lucro para vendedores que dependem exclusivamente de anúncios de produtos e publicidade estão diminuindo. Eficiência na seleção de produtos, giro de estoque e posicionamento da marca estão se tornando diferenciais importantes, e espera-se que a participação de mercado se concentre ainda mais nos vendedores líderes com desenvolvimento de produtos e capacidades operacionais refinadas.
2) Modelo DTC/Website Independente: A criação de um website independente simplifica ainda mais os elos intermediários (representados pela SHEIN), o que ajuda a reduzir a margem de lucro em toda a cadeia. Este modelo integra internamente funções como aquisição de clientes, transações, logística e serviço pós-venda. No curto prazo, exige maior investimento em marketing, tecnologia e armazenagem, além de impor maiores exigências em aquisição de clientes e capacidades operacionais de ponta a ponta. Contudo, permite acumular diretamente dados do consumidor e utilizá-los para design, compras, produção e reposição. Ademais, também auxilia as empresas a controlar melhor a marca, os preços e os dados do usuário, resultando em um teto de valor mais alto a longo prazo. O modelo de operação própria requer um investimento inicial maior; entretanto, após o aumento das taxas de recompra, a aceleração do giro de estoque e a redução dos custos de logística, o controle do canal se traduz em lucros maiores e fortes barreiras de entrada. A SHEIN se baseia em seu negócio DTC próprio e está gradualmente se expandindo para plataformas de terceiros.
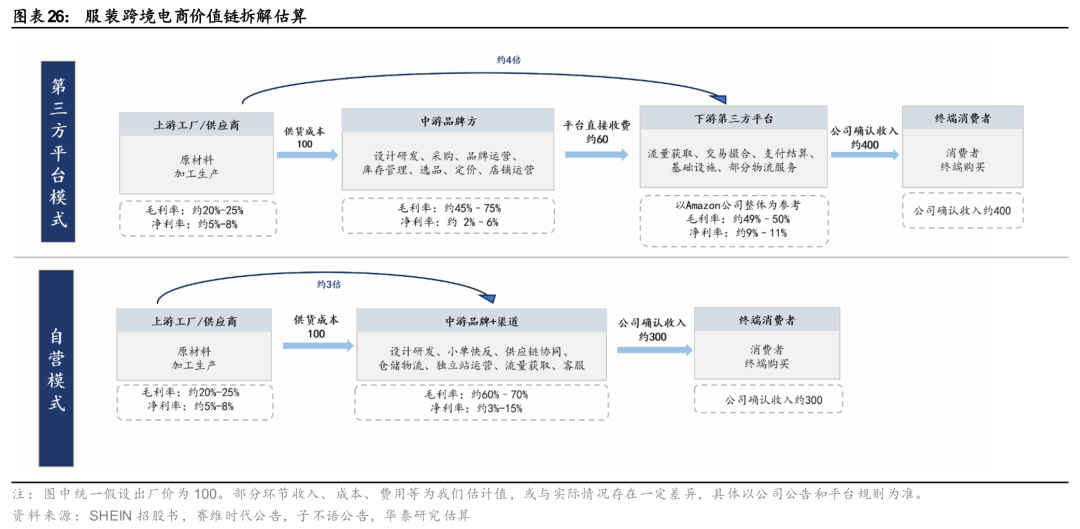
Do ponto de vista da cadeia de valor da indústria, as marcas intermediárias abrangem elos complexos com as maiores margens de lucro bruto, e seu lucro líquido é influenciado por múltiplos fatores. Analisando a cadeia de valor do comércio eletrônico transfronteiriço de vestuário: 1) A oferta a montante é ampla e o poder de barganha é relativamente baixo. As empresas OEM/ODM têm margens de lucro bruto de aproximadamente 20-25%, mas, devido à sua forte presença no exterior, a previsibilidade dos pedidos é alta após entrarem nas cadeias de suprimentos dos principais vendedores de vestuário, resultando em margens de lucro líquido de um dígito médio a alto. 2) As plataformas de comércio eletrônico a jusante apresentam alta concentração e forte poder de barganha, com margens de lucro líquido que chegam a dois dígitos (Amazon, etc.), as mais altas da cadeia de valor. Nos últimos anos, plataformas chinesas de comércio eletrônico transfronteiriço, como Temu, TikTok Shop e SHEIN, trouxeram mais concorrência para os mercados internacionais; portanto, as taxas de comissão cobradas por essas plataformas às marcas de vestuário transfronteiriças são ajustadas dinamicamente em resposta às mudanças no cenário competitivo. 3) Para marcas de vestuário transfronteiriças de nível intermediário, suas margens de lucro bruto são as mais altas de toda a cadeia, cobrindo custos em múltiplos elos, como design e desenvolvimento, aquisição, operação da marca e gestão de estoque. Elas também são facilmente afetadas por fatores complexos, como custos de frete, políticas tarifárias e mudanças nas políticas das plataformas, resultando em flutuações relativamente grandes nas margens de lucro. Entre elas, a margem de lucro líquido das principais empresas de vestuário transfronteiriças que operam por meio de plataformas de terceiros pode chegar a 2-6% (como Saiwei Times e Zibuyu), enquanto a margem de lucro líquido das principais empresas de fast fashion que operam por meio de um modelo próprio de marca + canal pode chegar a 3-15% (como a Inditex).
Principais dificuldades: Equilibrar a velocidade de lançamento de novos produtos, a variedade de produtos e a eficiência do estoque.
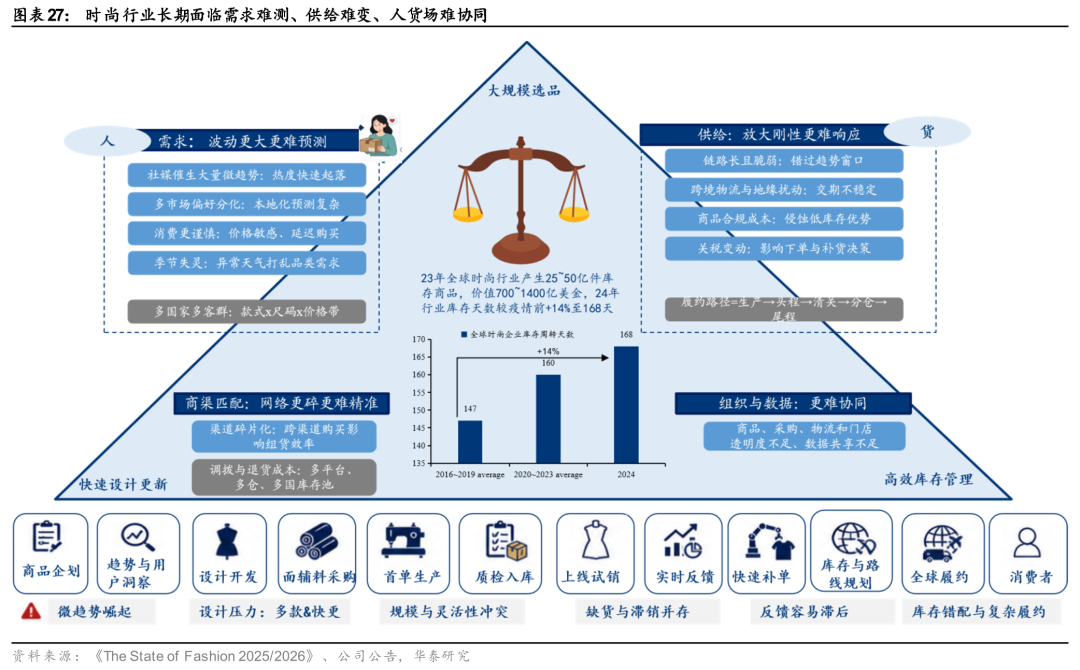
A indústria da moda (principalmente vestuário e calçados) enfrenta três grandes desafios: a velocidade de lançamento de novos produtos, a variedade de produtos e a eficiência de giro. O fast fashion transfronteiriço é ainda mais complexo devido ao maior número de mercados e SKUs, cadeias de distribuição mais longas e estoques mais fragmentados.
1) Seleção de produtos em larga escala: As demandas da moda são diversas e mudam rapidamente, com um aumento no número de microtendências. Isso torna os sinais de demanda mais rápidos, mais fragmentados e mais propensos a reversões, dificultando a previsão da demanda de mercado por parte das marcas de moda tradicionais. As empresas precisam oferecer uma gama suficientemente ampla de estilos, mas é difícil prever com precisão quais estilos terão boa saída antes da produção. A seleção incorreta de produtos pode facilmente levar ao acúmulo de estoque e a vendas com desconto.
2) Atualizações rápidas de design: As tendências têm ciclos de vida curtos, exigindo que as empresas as identifiquem continuamente e com frequência, planejem produtos, projetem e desenvolvam novos produtos e lancem novos itens. No entanto, quanto mais estilos e mais rápidas as atualizações, maior a complexidade da colaboração no design e da gestão da cadeia de suprimentos.
3) Gestão Eficiente de Estoque: Estocar grandes volumes ajuda a reduzir os custos unitários, enquanto estocar pequenos volumes ajuda a reduzir o risco de estoque; é difícil alcançar ambos simultaneamente. Os modelos tradicionais de vestuário geralmente dependem de previsão e produção em larga escala. A superprodução leva a estoques não vendidos, desperdício de estoque e perdas com reduções de preço, enquanto a subprodução resulta em oportunidades de vendas perdidas. Os motivos para a subprodução incluem taxas de entrega pontuais e suficientes por parte dos fornecedores, previsões imprecisas e tamanhos incorretos. A McKinsey estima que tamanhos incorretos podem levar a uma perda média de lucro de até 20%.
Embora algumas empresas de moda internacionais tenham implementado práticas localizadas, elas ainda não alteraram o cenário geral de estoque problemático do setor. A Zara há muito tempo depende de reabastecimento em ciclos curtos, a ASOS propôs expandir seu processo de "teste e resposta" para mais de 20% de suas marcas próprias no ano fiscal de 2025, e a Nike está experimentando vendas antecipadas e pós-produção por meio do SNKRS Reserve. A McKinsey estima que, em 2023, o valor das vendas de estoque excedente da indústria global da moda foi de aproximadamente US$ 70 a 140 bilhões, envolvendo cerca de 2,5 a 5 bilhões de peças de roupa, e que, em 2024, o prazo médio de estocagem do setor aumentaria 14%, chegando a 168 dias, em comparação com os níveis pré-pandemia.
Moda rápida transfronteiriça: Contradições na longa cadeia de suprimentos × Choques políticos = Reorganização de fatores
Cadeias de suprimentos longas amplificam inerentemente a fragmentação da demanda, as discrepâncias de tempo e a complexidade do estoque em múltiplos pontos. 1) Avaliar os sinais de demanda do mercado global é mais difícil. As preferências do consumidor variam muito entre diferentes países e regiões, e o planejamento de estoque global não pode ser guiado pela experiência de um único mercado; caso contrário, amplifica facilmente a probabilidade de discrepâncias e a proporção de suprimento ineficiente. 2) Cadeias de suprimentos e logísticas transfronteiriças levam a sobreposições nas defasagens de tempo de tomada de decisão, amplificando as discrepâncias. A cadeia inversa de conclusão da produção → transporte de primeira etapa → desembaraço aduaneiro → distribuição/armazém no exterior → entrega final → devoluções é longa. As tendências mudam diariamente ou semanalmente, mas as compras tradicionais e o atendimento transfronteiriço geralmente têm ciclos mensais. Se a seleção de produtos na ponta final, o reabastecimento da produção e o estoque regional não compartilharem dados em tempo real, qualquer aceleração em um ponto pode se transformar em rupturas de estoque ou atrasos em outro elo. 3) Mais unidades de tomada de decisão de estoque, passando de "um armazém central" para "estoque em rede global". Como o fast fashion transfronteiriço geralmente abrange vários mercados, o estoque é distribuído em armazéns centrais, em trânsito e em diferentes mercados, tornando propensas a rupturas de estoque regionais e incompatibilidades de estoque. Isso também exige o gerenciamento simultâneo do layout estratégico do estoque, da combinação de frete, do planejamento de rotas e da pontualidade de entrega, resultando em maior complexidade operacional.
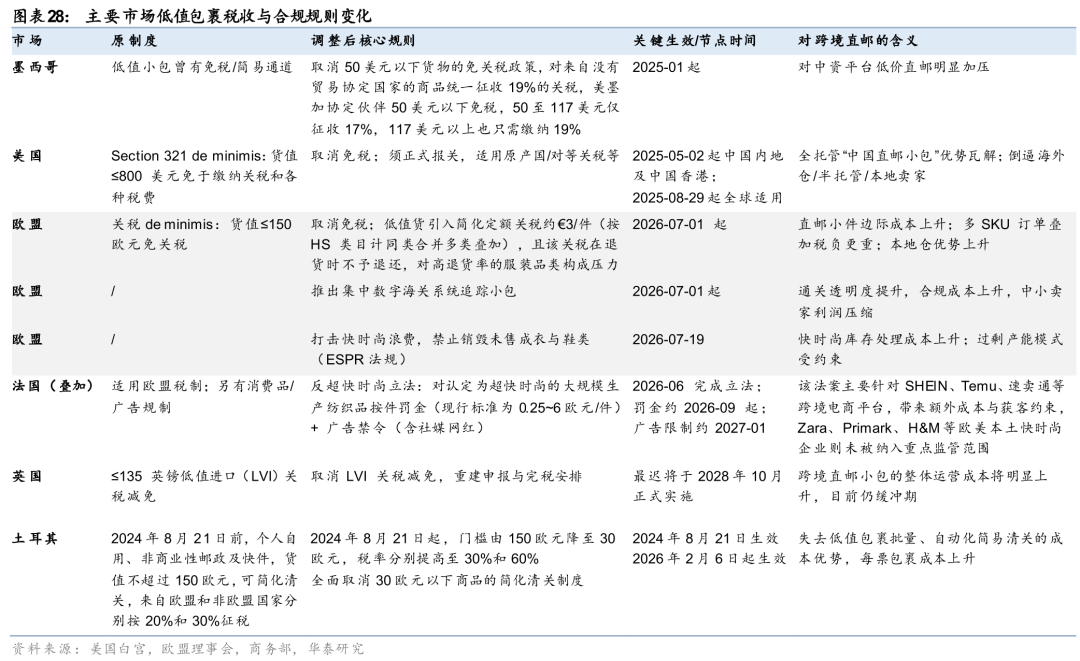
Anteriormente, os participantes do mercado aproveitaram isenções fiscais de baixo valor e tarifas reduzidas para compensar parcialmente as contradições mencionadas anteriormente por meio de um modelo de "testes diretos por mala direta com menos investimento inicial". Comparado ao modelo tradicional de varejo de vestuário, com preparação de estoque em contêineres e declaração alfandegária e pagamento de tarifas em grande escala, o modelo de mala direta transfronteiriça, sob as políticas de isenção de impostos para pequenos pacotes na Europa e nos Estados Unidos, oferece: 1) isenção de tarifas e de depósito alfandegário; 2) procedimentos de declaração de importação significativamente simplificados, economizando custos de mão de obra relacionados; e 3) eficiência significativamente aprimorada no desembaraço aduaneiro. Nessas condições, as fábricas podem produzir e enviar mercadorias rapidamente logo após os pedidos dos clientes, reduzindo o risco de estoque. Devido aos procedimentos simplificados de desembaraço aduaneiro, o custo marginal dos testes é muito baixo, tornando viável o modelo de lançamentos massivos de novos produtos com SKUs + testes em pequenos lotes + produção subsequente eficiente dos produtos mais vendidos. Portanto, as características típicas da produção de vestuário fast fashion transfronteiriça em 2024 e anos anteriores eram o foco em tráfego, preços baixos e lançamentos rápidos de novos produtos. No entanto, para categorias de vestuário que não sejam fast fashion (como roupas de descanso, moda masculina e infantil), há menos dependência de mala direta internacional. Em vez disso, a principal abordagem ainda é a exportação em massa da primeira parte do envio, além da distribuição local no exterior. Isso ocorre principalmente porque as tendências da moda mudam mais lentamente e o conflito entre a velocidade de lançamento de novos produtos e o risco de estoque não é tão agudo quanto no caso do fast fashion.
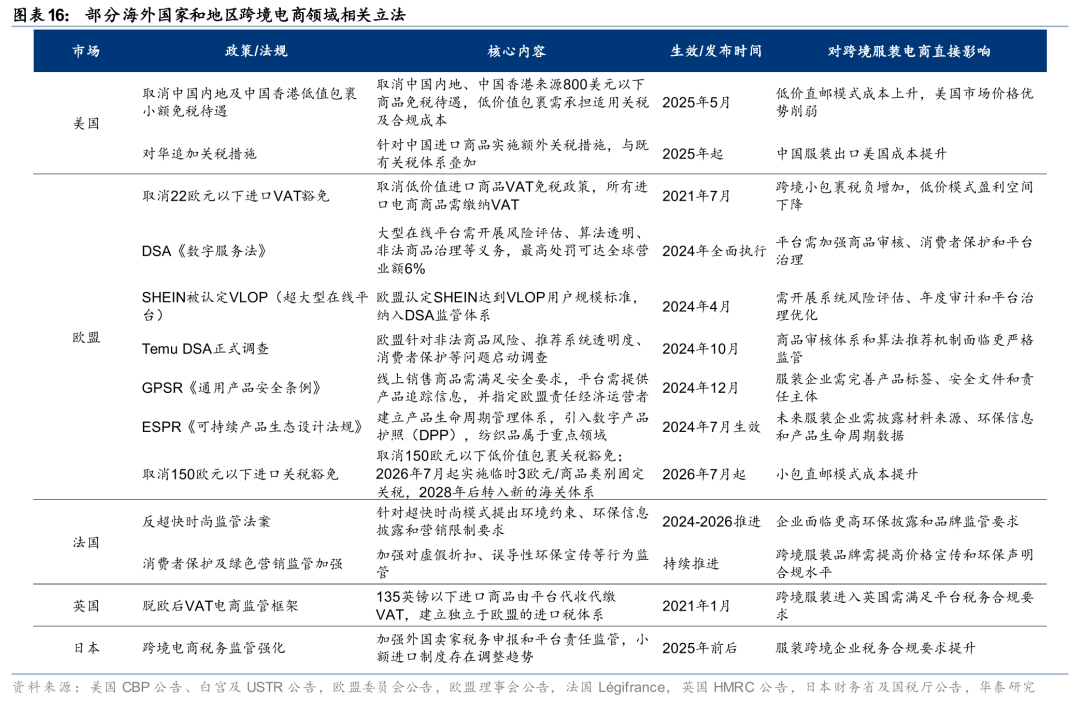
O cancelamento ou o endurecimento das isenções fiscais para encomendas de baixo valor na Europa e nos EUA, as tarifas comerciais e as atualizações de conformidade estão impulsionando uma reconfiguração dos fatores competitivos. Com a administração Biden sinalizando o endurecimento das isenções fiscais para encomendas de baixo valor em setembro de 2024, a vulnerabilidade dos serviços de mala direta totalmente gerenciados ficou exposta, o peso dos modelos semi-gerenciados aumentou rapidamente, o armazenamento em armazéns no exterior deixou de ser uma opção para se tornar uma necessidade, a participação no mercado fora dos EUA tornou-se uma ferramenta de proteção e o desenvolvimento do ecossistema de vendedores locais acelerou. Com a implementação intensiva de políticas como o cancelamento das isenções fiscais para encomendas de baixo valor nos EUA (maio/agosto de 2025) e a retirada da isenção fiscal de € 150 da UE (julho de 2026), a conformidade e a gestão tributária tornaram-se fundamentais. As capacidades de armazenamento em armazéns locais tornaram-se uma vantagem competitiva essencial, as combinações em múltiplos mercados, a marca e a confiança ganharam peso e a seleção de produtos e a gestão de estoque tornaram-se cada vez mais importantes.
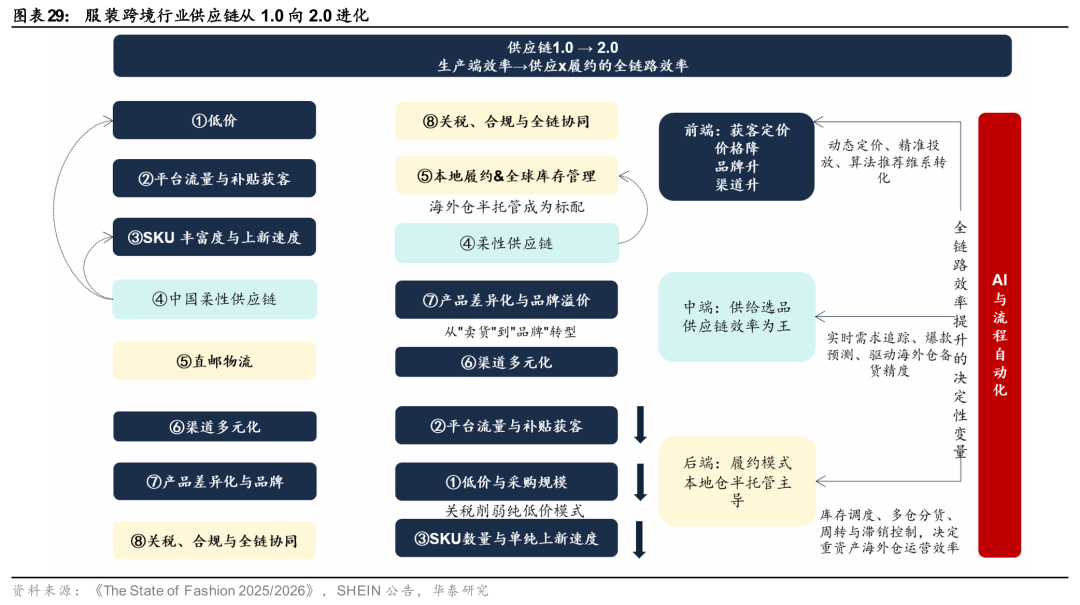
Com as regras e regulamentações revisadas, o que é mais importante durante este período de reestruturação dos fatores competitivos, abrangendo a aquisição de clientes, a cadeia de suprimentos e a logística? O peso destes fatores aumentou: carga tributária e conformidade, bem como capacidades de ponta a ponta, modelos de logística, valor da marca e portfólios multimercado. O peso dos fatores que diminuiu foi a dependência de vendas em grande volume a preços baixos e subsídios puros para a aquisição de clientes. A flexibilidade da cadeia de suprimentos continua importante, mas sua vantagem mudou de "suportar o envio direto a preços baixos" para "suportar a seleção de produtos e a gestão de estoques em armazéns no exterior". Depender exclusivamente de pequenos lotes e resposta rápida não é mais suficiente para reduzir o risco de estoque; também é necessário melhorar a precisão do preparo do estoque em armazéns no exterior.
A estratégia de front-end é replicável, baseada em políticas de isenção de impostos, com preços baixos e compras em grande volume levando a uma queda no ranking; enquanto a confiança na marca e a diversificação geográfica são difíceis de replicar e mais cíclicas, resultando em um aumento no ranking. 1) Competição de preços: Acreditamos que a busca por custo-benefício por parte dos consumidores continua sendo o principal fator que impulsiona o crescimento do e-commerce transfronteiriço, mas este não pode depender exclusivamente de preços baixos para vencer. Após o cancelamento ou endurecimento das compras isentas de impostos para pequenos pacotes, a SHEIN/Temu aumentou os preços nos EUA. As funcionalidades de front-end (preço baixo + compras em grande volume) atraem usuários sensíveis a preços e com baixa fidelidade, portanto, a plataforma reduziu ativamente as compras em grande volume, transferindo o peso da vitória para outros fatores. 2) Poder premium da marca: Durante o período de rápido crescimento, preços baixos + marketing viral nas redes sociais foram a chave, e os fatores de marca tiveram um peso relativamente baixo. No estágio avançado de desenvolvimento, o consenso do setor está mudando de "focado em preço" para "focado em criação de valor", e a confiança na marca se torna a chave para a retenção e a precificação premium. 3) Diversificação em múltiplos mercados/fora dos EUA: Depois que os riscos políticos se tornaram explícitos, a diversificação e a proteção cambial tornaram-se uma necessidade urgente.
Cadeia de suprimentos de médio porte: No novo modelo de fulfillment, o foco muda de "mais e mais rápido" para "preparação precisa de estoque + giro global". 1) Riqueza de SKUs e frequência de lançamentos de novos produtos: Durante o período de crescimento acelerado, a grande quantidade de SKUs e os lançamentos frequentes de novos produtos eram usados como impulsionadores de tráfego. No modelo de armazém no exterior, cada SKU requer armazenamento e acarreta riscos de estoque e tarifas. "Grande e abrangente" torna-se um ônus de custo, e o foco da plataforma em testes de produtos muda da amplitude para a seleção de produtos de alta rotatividade para reabastecimento. 2) Cadeia de suprimentos flexível: No modelo de armazém no exterior, o fulfillment muda de "desembaraço aduaneiro no estilo varejo por pedido" para "preparação de estoque no estilo atacado com base no valor". A resposta rápida a pedidos pequenos não é mais o objetivo final (vendas por mala direta), mas se torna uma ferramenta de previsão para a preparação de estoque em armazéns no exterior. O valor da resposta rápida passa de encurtar o ciclo "teste de produto → pedido repetido" para atrair clientes, para encurtar o ciclo "previsão → reposição", reduzindo o estoque de baixa rotatividade e melhorando o giro de estoque.
Logística de Back-end: A logística local tornou-se um desafio difícil de replicar. 1) Armazéns no exterior/armazéns semi-gerenciados tornaram-se um dos poucos canais que permitem redução de impostos, redução de perdas e prazos de entrega garantidos. A SHEIN abriu centros de distribuição na Califórnia e em Indiana, e a Temu continua a integrar vendedores com capacidade de armazenagem local. Além disso, os envios a partir de armazéns locais podem ser considerados envios locais. 2) Ecossistema de vendedores locais: A transição para a logística local requer o apoio de vendedores/estoque locais. A Temu está recrutando vendedores locais e expandindo sua rede de fornecedores locais nos Estados Unidos.
A chave para vencer a competição: passar da eficiência pontual para um ciclo fechado de oferta e demanda de ponta a ponta.
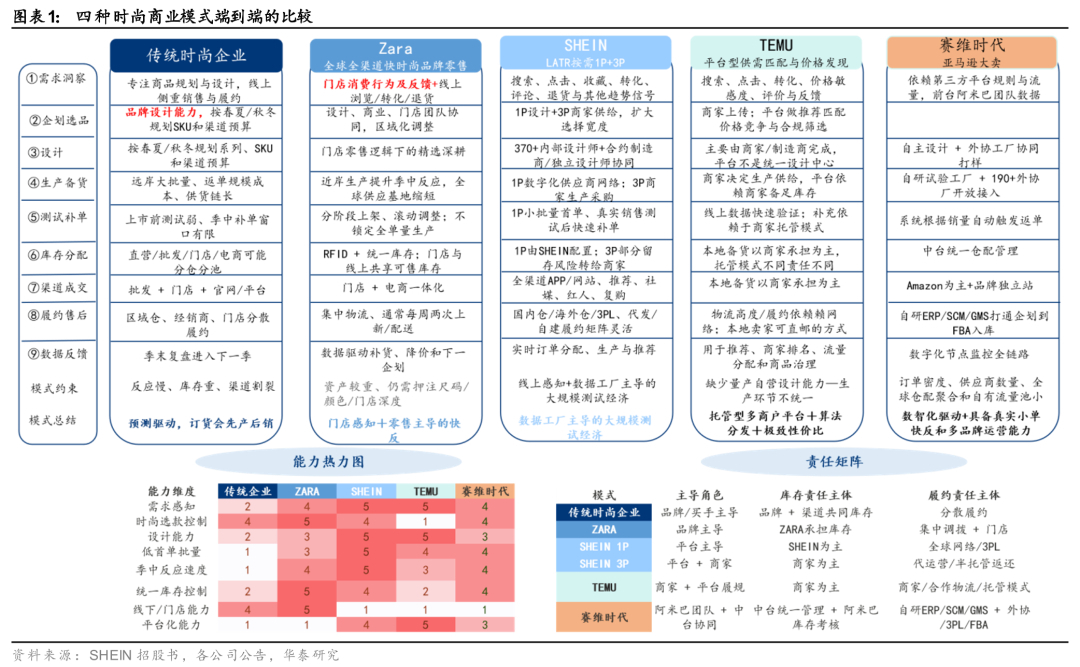
Diante do triplo desafio, as principais empresas de vestuário transfronteiriço compartilham medidas comuns, como o fortalecimento da digitalização e a construção de cadeias de suprimentos flexíveis, enquanto diferentes marcas transfronteiriças empregam soluções distintas. Por exemplo, a Saiwei Times entrou no mercado com categorias como loungewear e moda masculina, onde as tendências mudam mais lentamente e são mais previsíveis, permitindo que aproveitem ao máximo a relação custo-benefício da produção chinesa. A Zibuyu concentra-se na faixa de preço média a alta, utilizando o valor agregado da marca para cobrir as flutuações de custos. A SHEIN, por outro lado, entrou no setor de vestuário fast fashion, o mais desafiador, estabelecendo um modelo de resposta rápida em pequenos lotes automatizado em larga escala (LATR, na sigla em inglês), investindo continuamente em digitalização e automação para aprimorar suas capacidades de resposta rápida em pequenos lotes. A empresa não busca apenas lançamentos rápidos de novos produtos, mas também impulsiona o reabastecimento, a alocação global de estoque e o feedback do consumidor por meio de experimentação de demanda de baixo custo e alta frequência.
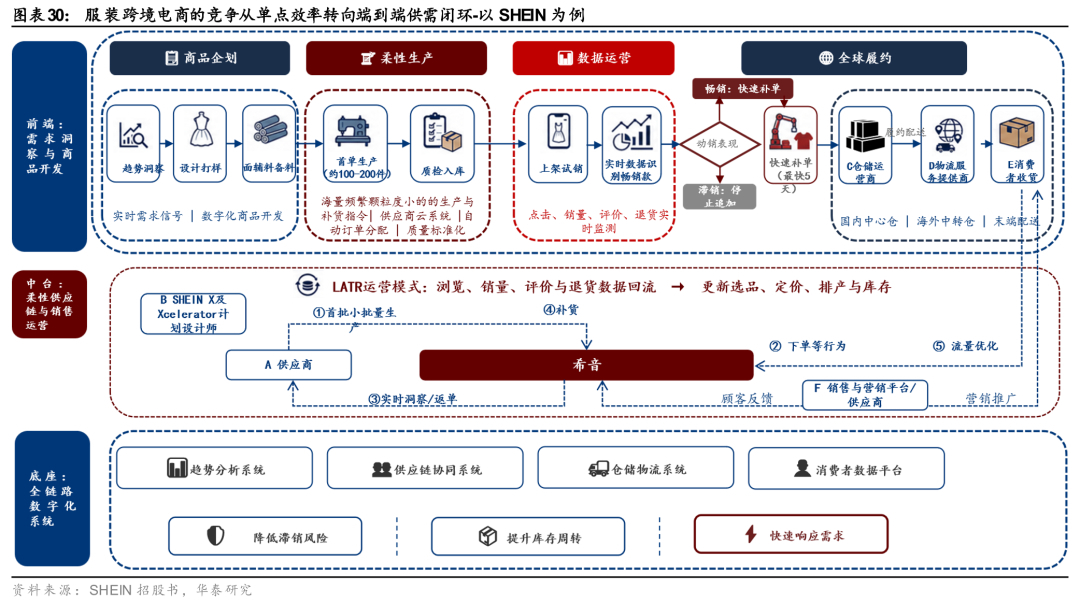
Especificamente, o LATR é um sistema em tempo real que transforma diretamente sinais de consumo de baixo custo e alta frequência em pedidos, alocação de estoque e entrega global. Ele evita o acúmulo de estoque em larga escala por meio de sistemas digitais, colaboração com fornecedores e redes de distribuição. Inicialmente, testa a demanda real com pequenos lotes de aproximadamente 100 a 200 peças, decidindo se fará pedidos adicionais com base no desempenho de vendas. Itens populares são reabastecidos em apenas 5 dias, substituindo, assim, apostas pontuais em estoque por testes contínuos. De acordo com o prospecto da SHEIN, no primeiro trimestre de 2026, a empresa oferecia mais de 2 milhões de estilos de vestuário para os consumidores escolherem, com uma média de 4.700 novos estilos lançados diariamente.
Uma vez estabelecido, o mecanismo LATR cria uma barreira de auto-reforço. A análise de tendências e o design, combinados com a produção em pequenos lotes e a resposta rápida, formam um ciclo virtuoso de "mais, mais rápido, mais preciso e mais econômico". A etapa inicial utiliza sinais de vendas, cliques, adições ao carrinho e devoluções, juntamente com análises de tendências, para gerar produtos candidatos. Os recursos de design consistem em designers internos, projetos colaborativos com fabricantes terceirizados e designers independentes da SHEIN X/Xcelerator trabalhando com as marcas. De acordo com o prospecto, em 30 de junho de 2026, a empresa contava com mais de 370 designers internos, sendo que a maioria dos produtos de marca própria era projetada inteiramente internamente. Testes paralelos com pedidos iniciais em pequenos lotes aumentam a probabilidade de criar um produto campeão de vendas, reduzindo o custo de um único erro e, em seguida, utilizando pedidos repetidos para amortizar o custo dos produtos bem-sucedidos. A fase de teste de produto utiliza taxas de conversão reais para orientar a retenção e a redistribuição do tráfego, em vez de feiras de pedidos de longo prazo. O sistema seleciona automaticamente os fabricantes terceirizados com base na capacidade, prazo de entrega, qualidade e disponibilidade, com os produtos mais populares sendo repostos em apenas 5 dias.
O mecanismo LATR possui uma alta barreira de entrada, exigindo que as quatro curvas de escala – consumidores, fornecedores, automação e logística – convirjam simultaneamente para o mesmo sistema operacional. 1) Tamanho amostral massivo: Se houver usuários ativos insuficientes, os testes de produtos podem facilmente degenerar em acúmulo de novos estoques. A SHEIN possui aproximadamente 270 milhões de consumidores ativos em 2025. 2) Integração profunda com capacidade de produção paralela de PMEs: Novos entrantes encontram dificuldades para estabelecer uma rede de suprimentos descentralizada e gerenciável no curto prazo. A SHEIN, com seu cluster industrial centrado em Panyu, acumulou know-how ao longo de anos de construção de sistemas digitais. Em 2025, contava com aproximadamente 7.500 fabricantes terceirizados, cada um lidando com diferentes categorias de produtos, processos e ciclos de entrega, permitindo que pedidos de centenas de peças fossem executados na rede descentralizada de PMEs. 3) Acumulação de ativos de dados: Mais de 1.700 sistemas de software desenvolvidos internamente abrangem desde o planejamento até a entrega, alocando/rastreando pedidos automaticamente, e a penetração digital torna os pedidos de pequeno porte gerenciáveis. Segundo a McKinsey, espera-se que a transformação de ponta a ponta economize de 10% a 15% dos custos de varejo, um valor superior aos 5% a 10% das soluções pontuais. Os algoritmos devem ser incorporados em um ciclo fechado em várias etapas para gerar valor agregado. 4) A logística alcança economias de escala: o volume médio diário de pedidos da SHEIN, de aproximadamente 2,95 milhões (em 2025), permite a automação de armazéns, a aquisição centralizada de linhas de transporte principais, a otimização de rotas, a consolidação de encomendas e a negociação com transportadoras para a última milha. No final de junho de 2026, a empresa possuía aproximadamente 37 armazéns alugados na China, 6 nos Estados Unidos, 18 na Europa e 11 em outras regiões. O custo de atendimento por pedido em 2025 era de US$ 17,7.
As mudanças nas políticas de isenção de impostos para pequenos pacotes na Europa e nos Estados Unidos impactaram o modelo tradicional de LATRM (Local Direct Mail). 1) A vantagem tarifária do modelo anterior de mala direta desapareceu, comprimindo a margem de lucro de SKUs de baixo preço usados para atrair clientes. Alguns SKUs de baixo preço foram removidos da plataforma, levando a uma queda na eficiência de aquisição de novos usuários por meio de itens populares de baixo preço. 2) As novas regulamentações tarifárias reestruturaram a cadeia de distribuição, passando do atendimento direto de pedidos a partir de fábricas nacionais para o pré-estoque em armazéns no exterior. Isso alonga o ciclo de giro do produto, exigindo que os fornecedores suportem a pressão sobre o estoque durante os períodos de transporte marítimo e armazenamento em armazéns no exterior. 3) No passado, o modelo de mala direta tinha baixos limites de desembaraço aduaneiro e baixos custos marginais para testes de produtos em pequenos lotes. Agora, o pré-estoque em larga escala para transporte marítimo é necessário, e erros de avaliação de estilos de produtos ou mudanças nas tendências do mercado no exterior podem levar a estoques não vendidos e prejuízos.
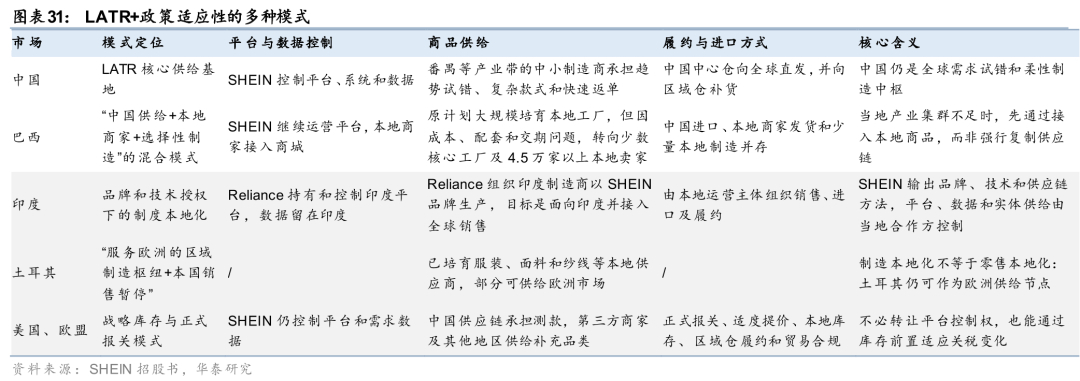
Sob as restrições de tarifas, estoques no exterior e conformidade, o modelo da SHEIN evoluiu para um ciclo fechado localizado de "LATR + adaptabilidade de políticas", consolidando sua vantagem em participação de mercado. 1) Produção em camadas das capacidades da LATR: A SHEIN pode replicar globalmente suas capacidades de organização digital de oferta e demanda, como a integração da oferta local no Brasil. 2) Sistema logístico aprimorado, melhorando a rede global de armazéns e o planejamento de rotas principais. 3) Expansão da oferta baseada em plataforma: Além de sua própria marca LATR, a SHEIN integra comerciantes, designers independentes e marcas, conectando a oferta de cauda longa com o mesmo conjunto de sinais de demanda e capacidades de atendimento. A receita de serviços aumentou de 2,7% em 2023 para 11,3% em 2025. 4) Automação de ponta a ponta aprimorada: mais de 1.700 sistemas desenvolvidos internamente dão suporte à identificação de tendências, correspondência de pedidos, visibilidade da capacidade e acionamento de pedidos repetidos, permitindo operações em "grande escala" apesar da expansão não linear da mão de obra e incorporando auditorias de conformidade (como SRS) na governança de fornecedores.
Em comparação com o varejo de vestuário tradicional e os modelos de plataformas puramente terceirizadas, a completude do ciclo fechado de ponta a ponta determina o potencial de participação de mercado. O varejo de vestuário tradicional carece de velocidade de entrega e feedback em tempo real; a Zara possui capacidade de resposta rápida, otimizando a seleção de suas lojas e a experiência da marca, mas carece relativamente de experiência em produção experimental detalhada; a Temu se destaca na expansão do tráfego do lado da demanda e das faixas de preço, e seu controle unificado sobre o processo de produção de moda ainda está em fase de desenvolvimento. Acreditamos que quanto mais profundo for o layout da cadeia de suprimentos de ponta a ponta, maior será o potencial de participação de mercado a médio e longo prazo, portanto, estamos otimistas quanto à expansão contínua da participação de mercado das principais empresas chinesas de e-commerce de vestuário transfronteiriço em nível global. Por categoria de produto:
1) No mercado de vestuário de alta qualidade, três grandes desafios são difíceis de superar. Acreditamos que o modelo LATUR da SHEIN seja uma solução eficaz para esses pontos problemáticos. Especialmente na era da conformidade, a chave para o sucesso na competição do setor de vestuário deixou de ser preços baixos, vendas em alto volume e vantagens de envio direto para se concentrar em um ciclo fechado de ponta a ponta de oferta e demanda. Espera-se que as empresas capazes de integrar insights de demanda, amostragem de design, resposta rápida a pequenos lotes, estoque global, atendimento de conformidade e feedback do consumidor em um único sistema em tempo real melhorem o giro de estoque com custos reduzidos de tentativa e erro e ganhem participação de mercado continuamente em uma cadeia de suprimentos mais longa e um estoque mais fragmentado.
2) Em outros subsegmentos do vestuário, também estamos otimistas quanto à expansão contínua da participação de mercado das principais empresas de vestuário transfronteiriças que adotaram uma estratégia de marca.
Comparação de Modelos de Negócio: As Principais Empresas de Comércio Eletrônico Transfronteiriço da China Alcançam Eficiência Operacional Líder Global
O ecossistema de plataformas de varejo e comércio eletrônico de calçados e vestuário transfronteiriços está se integrando rapidamente.
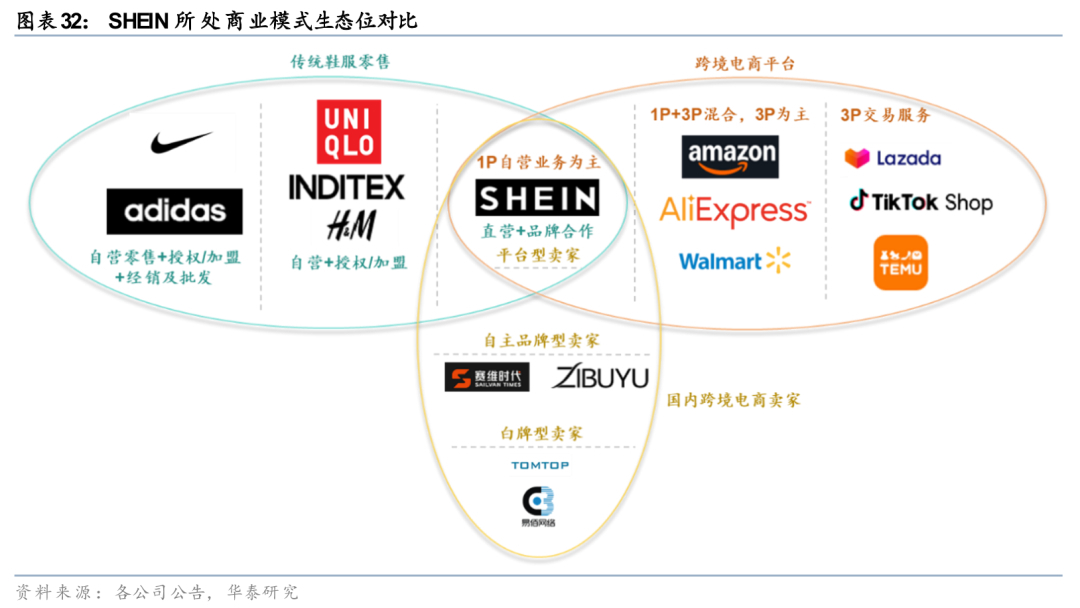
Espectro do Ecossistema Global de Varejo de Vestuário/E-commerce Transfronteiriço: A SHEIN está na interseção de três grandes segmentos de negócios, liderando a transição do varejo de operações baseadas em produtos para modelos baseados em plataformas. Marcas tradicionais de varejo de vestuário, como Nike e Adidas, focam em suas próprias marcas e expandem suas redes de vendas por meio de operação direta, distribuição por atacado e franquias autorizadas. Uniqlo, Inditex e H&M dependem principalmente do varejo direto, complementado por uma certa escala de canais autorizados ou franqueados. Vendedores domésticos de e-commerce transfronteiriço, como Saiwei Times e Zibuyu, estão no lado do fornecimento de comerciantes e marcas para plataformas de e-commerce transfronteiriço, possuindo certas capacidades independentes de design e operação de marca, e conectando-se ativamente com diversas plataformas de varejo transfronteiriço no exterior para negócios 3P (Produto, Serviço, Plataforma). Amazon, TikTok Shop, AliExpress e Temu são entidades de plataforma, que agregam principalmente comerciantes terceirizados e monetizam por meio de tráfego, transações e serviços de logística. A SHEIN está localizada na interseção desses três modelos: operando principalmente seu próprio negócio baseado em marcas, enquanto simultaneamente introduz o fornecimento de marcas externas por meio de cooperação com outras marcas e um modelo de shopping center.
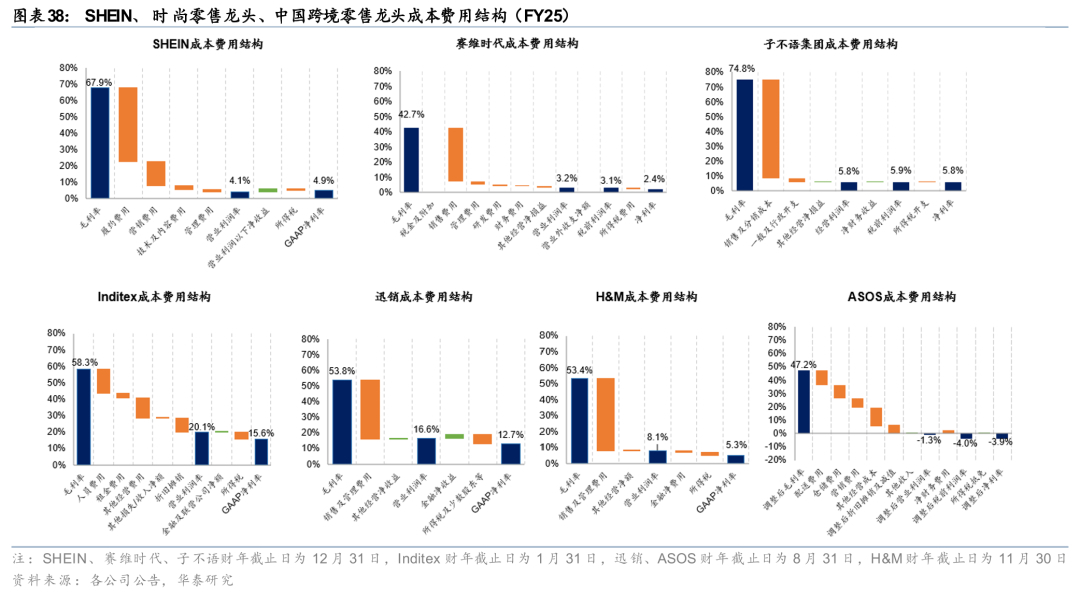
Comércio eletrônico transfronteiriço de vestuário chinês versus gigantes internacionais da moda rápida: giro de estoque mais rápido, mudança nos custos de produção.
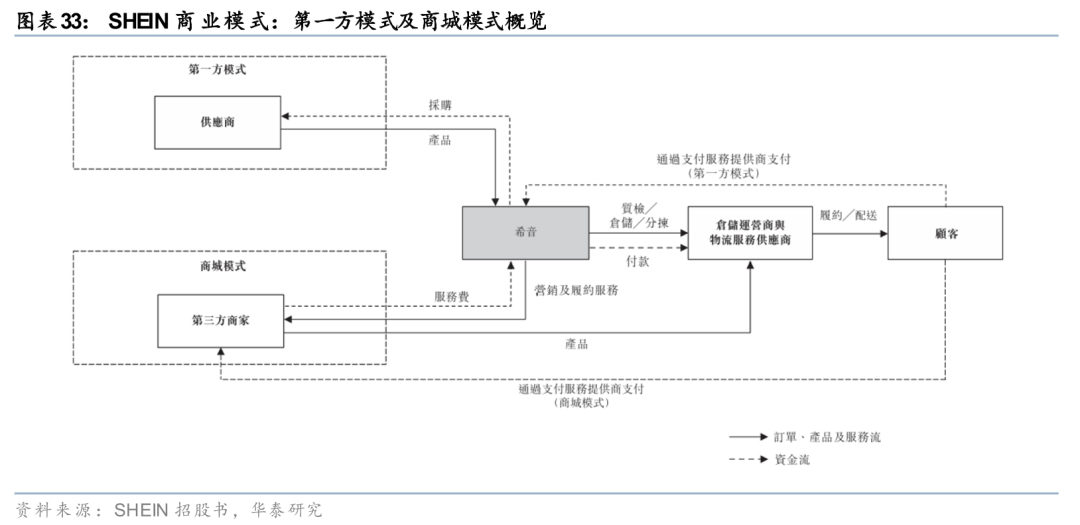
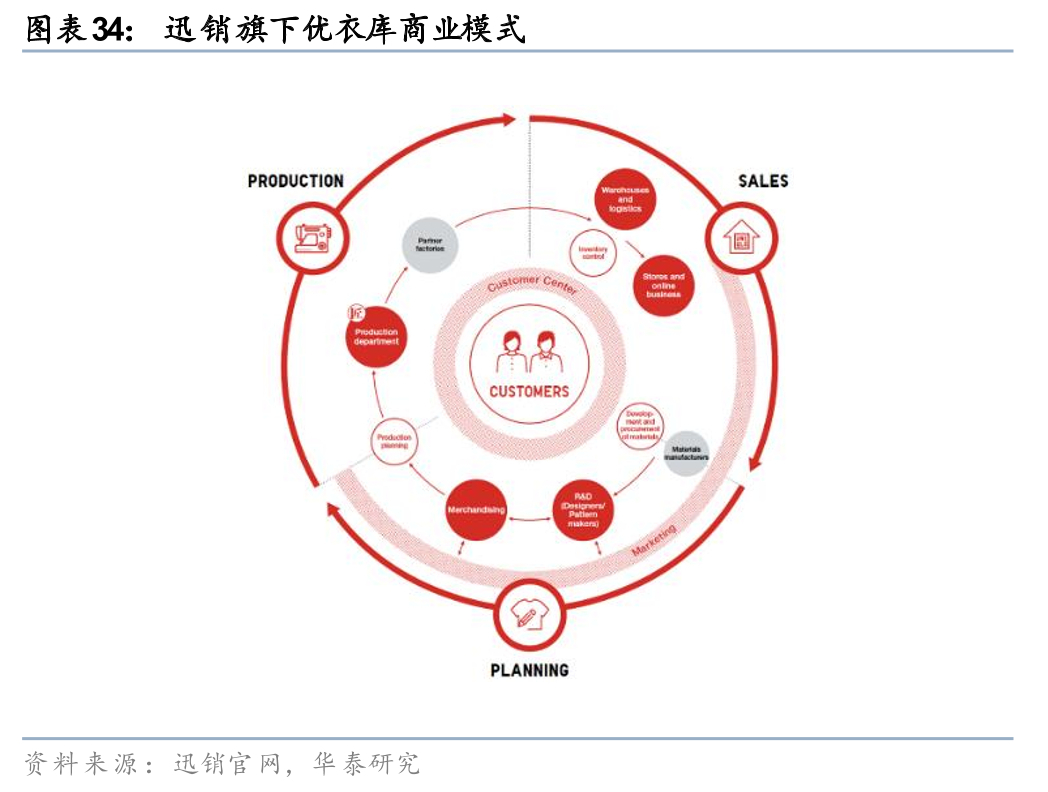
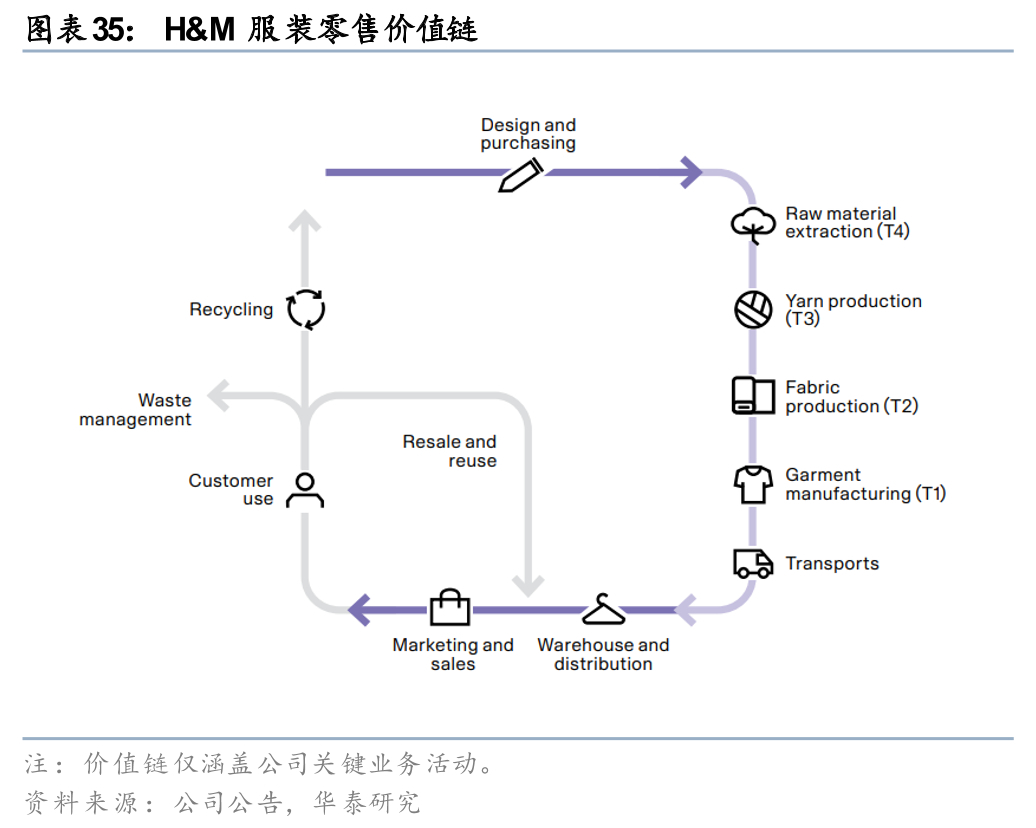
Do varejo tradicional ao "Modelo SHEIN": O sistema de fornecimento evoluiu do varejo próprio, dominado por marcas próprias, para um modelo dual de varejo próprio + e-commerce. O modelo de plataforma da SHEIN mantém o controle sobre os produtos próprios, reduzindo a dependência de suas próprias aquisições e estoque por meio do modelo de e-commerce. 1) No modelo de varejo próprio (1P), a empresa compra sua própria marca e alguns produtos de terceiros de fornecedores, sendo responsável pela seleção de produtos, organização da cadeia de suprimentos e vendas, além de manter o estoque, assumindo os riscos de mercadorias não vendidas e depreciação; o portfólio de marcas também é relativamente amplo. 2) No modelo de e-commerce, os vendedores terceirizados produzem ou compram as mercadorias (3P). A SHEIN fornece alcance ao cliente, pagamento e operação da plataforma, podendo oferecer armazenagem e logística conforme necessário, cobrando comissões e taxas de serviço de logística, respectivamente.
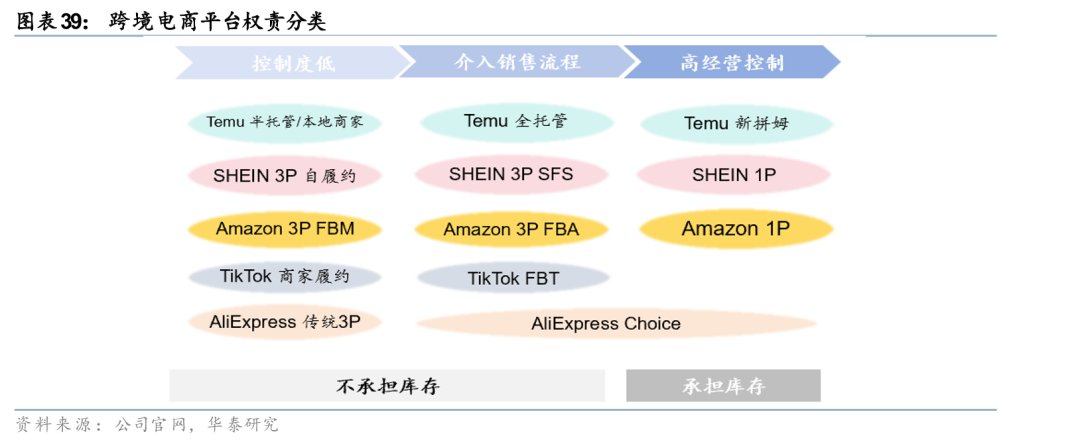
Em contraste, a Inditex, a Fast Retailing e a H&M ainda se concentram em suas próprias marcas, com a cooperação externa concentrada principalmente na aquisição de produção e na distribuição por meio de franquias em alguns mercados; a ASOS vende tanto suas próprias marcas quanto marcas de parceiros terceirizados, com um grau relativamente maior de abertura de fornecimento, o que é mais semelhante ao modelo de negócios da SHEIN, mas sua rentabilidade atual ainda precisa ser melhorada.
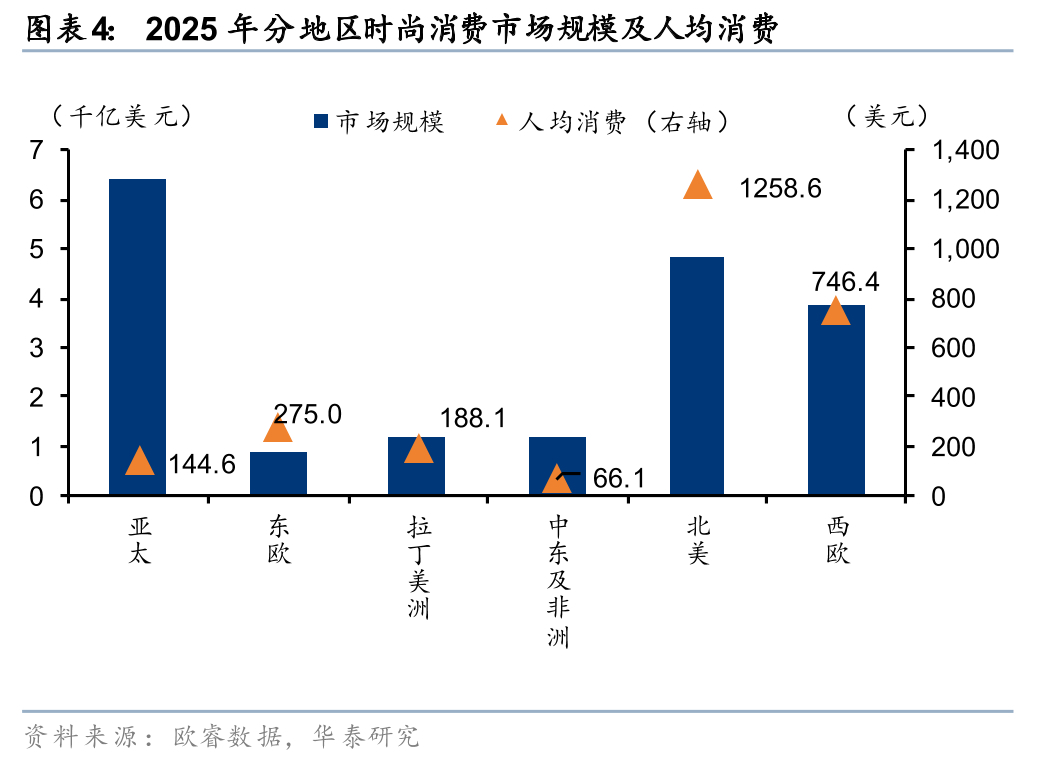
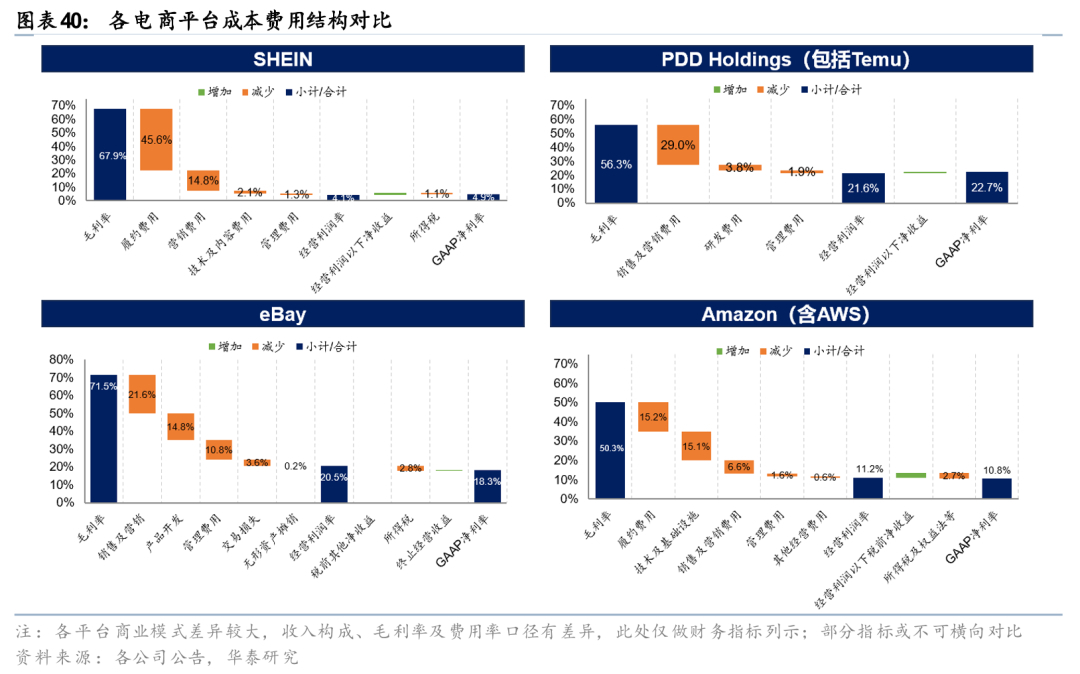
A SHEIN também personifica o salto nas capacidades do varejo de vestuário transfronteiriço chinês, de "vendedores transfronteiriços focados em marcas" para "operadores de ecossistema de cadeia de suprimentos baseados em plataformas". Acreditamos que essa mudança na posição da cadeia de valor proporciona aos varejistas transfronteiriços chineses maior poder de negociação e tempos de resposta mais rápidos. Os principais varejistas de vestuário transfronteiriços chineses, como a SHEIN e a Zibuyu, contribuem principalmente com valor na cadeia intermediária por meio do planejamento de produtos, operação de marcas e gestão de estoque, alcançando os consumidores por meio de plataformas de terceiros, como a Amazon. A SHEIN, por outro lado, estende-se ainda mais para ambas as extremidades da cadeia produtiva: em uma ponta, monitora diretamente o tráfego global de usuários e os dados de demanda por meio de seu próprio aplicativo e site; na outra, organiza fabricantes para produção em pequenos lotes e pedidos repetidos rápidos por meio de um sistema digital e, gradualmente, abre suas capacidades de tráfego e atendimento da cadeia de suprimentos para marcas/comerciantes terceirizados, resultando em uma cadeia de transmissão mais curta e eficiente, da fabricação a montante às vendas a jusante.
Devido às diferenças nos modelos de negócios, as empresas chinesas de vestuário transfronteiriço possuem fluxos de receita mais diversificados. A SHEIN, com base na demanda online em tempo real, reduziu ainda mais o tamanho inicial do pedido e a granularidade dos testes, e gradualmente introduziu vendedores terceirizados e serviços de fortalecimento de marca. Em 2025, a receita da SHEIN com produtos representou 88,7% e a receita com serviços, 11,3% (a SHEIN fornece aos vendedores terceirizados serviços de tráfego e alcance de clientes, cobrando uma comissão de 10 a 20% da transação e taxas separadas de armazenagem e logística). Enquanto isso, a LDK Solar, além de vender produtos, oferece serviços de logística com base em seu sistema consolidado de armazenagem e logística transfronteiriça, com receita de serviços de logística aumentando ano a ano de 2021 a 2025. Em contraste, as empresas líderes tradicionais do setor de fast fashion ainda obtêm sua receita principalmente com a venda de vestuário e produtos relacionados: em 2025, as vendas próprias, online e por meio de franquias da Inditex representaram 98,6% de sua receita, enquanto o segmento de marcas de vestuário da Fast Retailing representou 99,9%.
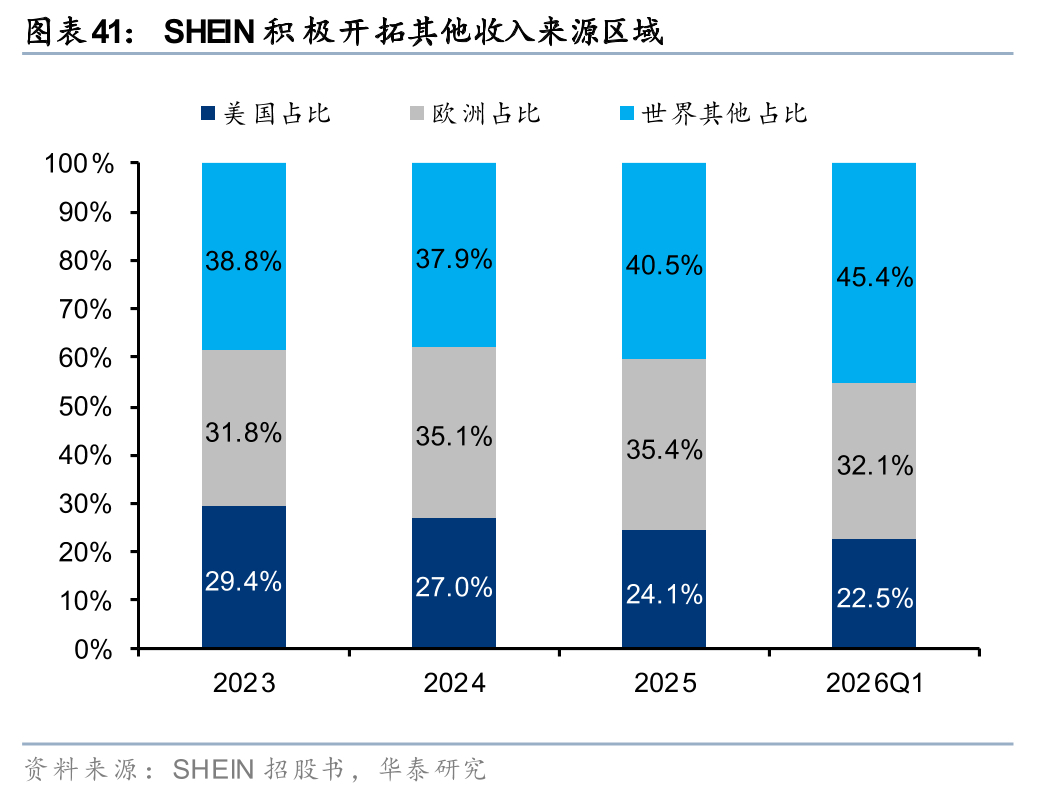
Em comparação com as principais marcas internacionais de fast fashion, gigantes chinesas do setor de vestuário, como a SHEIN, demonstram uma clara vantagem em eficiência operacional. Com um mecanismo automatizado e consolidado de resposta rápida para pequenos lotes, a SHEIN consegue testar a demanda com pedidos iniciais de aproximadamente 100 a 200 peças, realizar novos pedidos em apenas 5 dias e reduzir os intervalos de reposição por meio da colaboração digital com fornecedores. A projeção é de que seu giro de estoque em 2025 seja de apenas 36 dias, enquanto Inditex, Fast Retailing, ASOS e H&M terão 72, 114, 128 e 130 dias, respectivamente. A flexibilidade de produção e a capacidade de realizar novos pedidos online rapidamente destacam as vantagens significativas da SHEIN.
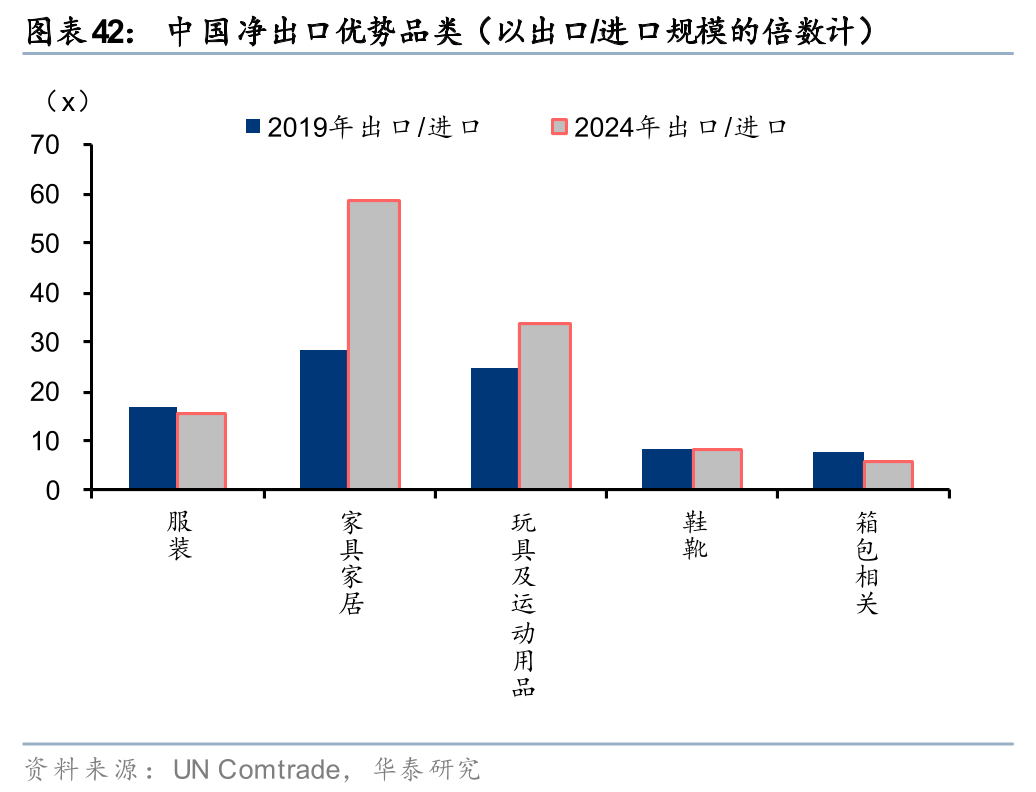
No modelo de estoque e loja reduzidos, o custo passa do estoque para as despesas de logística e vendas. Em 2025, as despesas de logística/marketing da SHEIN representaram 45,6% e 14,8% da receita, respectivamente, correspondendo a uma margem operacional de 4,1% e uma margem de lucro líquido atribuível à controladora de 4,9% (incluindo receitas financeiras, incentivos de participação acionária, etc.). No ano fiscal de 2025, as margens operacionais da Inditex, Fast Retailing e H&M atingiram 20,1%, 16,6% e 8,1%, respectivamente, com margens de lucro líquido de 15,6%, 12,7% e 5,3%, respectivamente. A ASOS, cujo modelo é ligeiramente mais semelhante ao da SHEIN, registrou um prejuízo operacional ajustado. Os modelos de logística online transfronteiriça transformam os custos fixos do varejo de moda tradicional, como aluguel de lojas e mão de obra, em custos operacionais que ocorrem a cada pedido, como armazenagem e separação de pedidos, embalagem, transporte internacional, desembaraço aduaneiro e entrega final. Os primeiros são principalmente custos fixos, e a proporção de despesas é mais sensível ao volume de vendas e à eficiência da loja. Os últimos têm custos relativamente estáveis por pedido. Quando o valor médio do pedido é baixo ou os pedidos são mais dispersos, a proporção de despesas operacionais correspondente ao volume de vendas pode ser relativamente alta. No entanto, acreditamos que, com a logística localizada e a diversificação da estrutura geográfica da receita, a proporção de despesas operacionais deverá diminuir de forma constante.
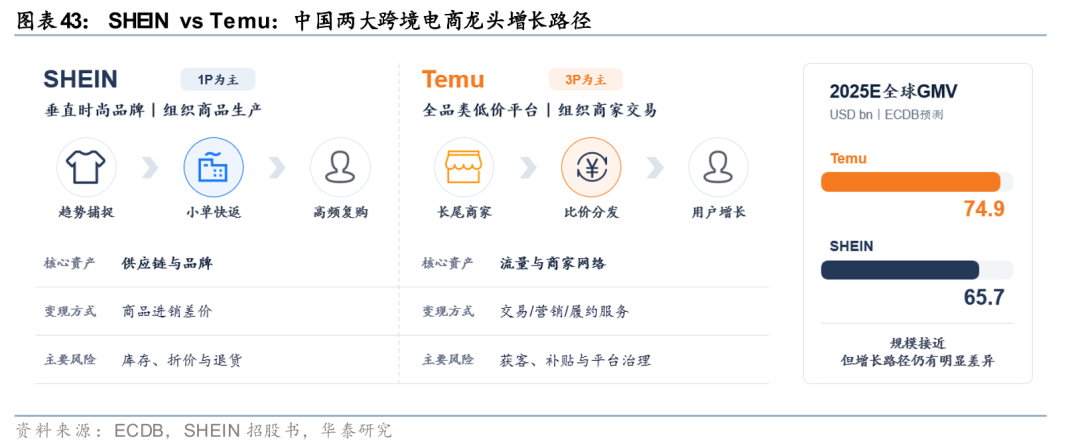
Diante do impacto do comércio eletrônico transfronteiriço de vestuário na China, as principais empresas estrangeiras de vestuário e calçados adotaram principalmente as seguintes contramedidas:
1) Fortalecimento da cadeia de suprimentos de resposta rápida, investimento contínuo em automação de armazéns e plataformas online, e integração profunda das lojas físicas com o estoque online; ao mesmo tempo em que se aumenta a atratividade dos cenários de lojas físicas. Por exemplo, a Inditex planejou investir aproximadamente € 900 milhões anualmente nos anos fiscais de 2024 e 2025 para expandir suas capacidades logísticas e concluiu mais de 400 ações de otimização de lojas no ano fiscal de 2025. Essas medidas permitiram que a Inditex alcançasse um crescimento constante apesar da concorrência, registrando um aumento na receita para € 39,9 bilhões (aumento de 3,2% em relação ao ano anterior) e vendas online de € 10,7 bilhões (aumento de 4,8% em relação ao ano anterior) no ano fiscal de 2025.
2) Competição diferenciada para consolidar a competitividade da categoria. Por exemplo, a estratégia Fast Retailing fortaleceu o posicionamento LifeWear da Uniqlo, reforçando produtos essenciais como HEATTECH e AIRism, que podem ser vendidos a longo prazo e continuamente aprimorados, diferenciando-se de marcas de fast fashion como Zara e SHEIN. Beneficiando-se do aumento do apoio e reconhecimento do consumidor por seus produtos principais e da maior visibilidade da marca LifeWear, a Uniqlo International alcançou uma receita de 1,83 trilhão de ienes no ano fiscal de 2026 (9M26), um aumento de 25,9% em relação ao ano anterior, com uma margem de lucro operacional de 18,8%, um aumento de 2,5 pontos percentuais em relação ao ano anterior.
É evidente que as principais empresas internacionais de vestuário e calçados estão focando em aprimorar as vantagens experienciais dos canais offline e em se diferenciar por meio da funcionalidade, enquanto as principais empresas chinesas de vestuário transfronteiriço ainda possuem uma clara vantagem competitiva no setor de fast fashion online devido às suas cadeias de suprimentos ágeis.
Comércio eletrônico transfronteiriço de vestuário chinês versus plataformas de comércio eletrônico internacionais: diferentes direitos e responsabilidades operacionais, empresas chinesas criando um novo paradigma.
A principal diferença entre as diversas plataformas de comércio eletrônico transfronteiriço reside no nível de envolvimento na gestão de produtos e na logística. Com base no grau de propriedade e responsabilidade pelos produtos, o setor pode ser amplamente categorizado em três tipos: Varejistas Próprios (1P), Marketplaces Abertos (3P) e Logística Assistida por Plataforma. No modelo 1P, os varejistas compram os produtos e mantêm o estoque, lucrando com a diferença de preço entre a compra e a venda. No modelo 3P, a propriedade dos produtos permanece com o comerciante, e a plataforma fornece principalmente visibilidade e intermediação de transações, monetizando por meio de comissões e publicidade. O modelo de Logística Assistida por Plataforma adiciona serviços de armazenagem, logística e devolução ao modelo 3P. Algumas plataformas também podem intervir e liderar serviços operacionais, como seleção e precificação de produtos, mas o comerciante ainda é responsável pelo estoque. Atualmente, as plataformas de comércio eletrônico transfronteiriço com o modelo 1P como negócio principal ainda são relativamente raras.
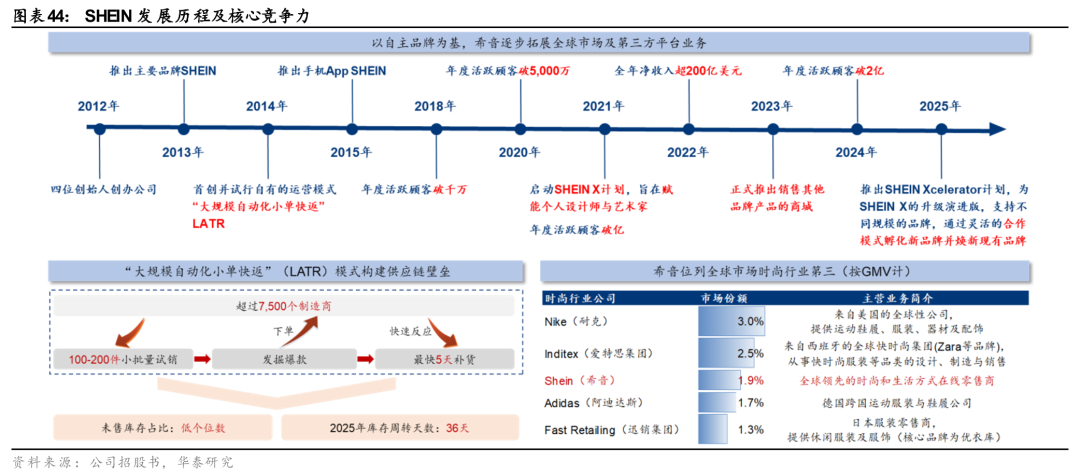
Devido às diferenças nas responsabilidades e direitos associados aos seus modelos de negócio, as plataformas focadas principalmente em transações 1P (Uma Compra, Uma Entrega) têm maior controle sobre a cadeia de suprimentos, enquanto as plataformas focadas principalmente em transações 3P (Três Compras, Uma Entrega) têm margens de lucro ligeiramente maiores. As plataformas focadas principalmente em transações 1P têm maior controle sobre a cadeia de suprimentos do produto, exercendo poder de negociação em ambos os lados, ao mesmo tempo que sofrem a pressão de compras, estoque, descontos e capital de giro. Sua lucratividade depende da taxa de sucesso na seleção de produtos, da gestão do giro de estoque e da eficiência da cadeia de suprimentos. Plataformas de logística consolidadas, focadas principalmente em transações 3P, geralmente têm margens de lucro mais altas, dependendo do ecossistema de comerciantes e usuários e das capacidades de monetização. Elas são mais sensíveis a mudanças na retenção de comerciantes, nos custos de tráfego e nas regras da plataforma.
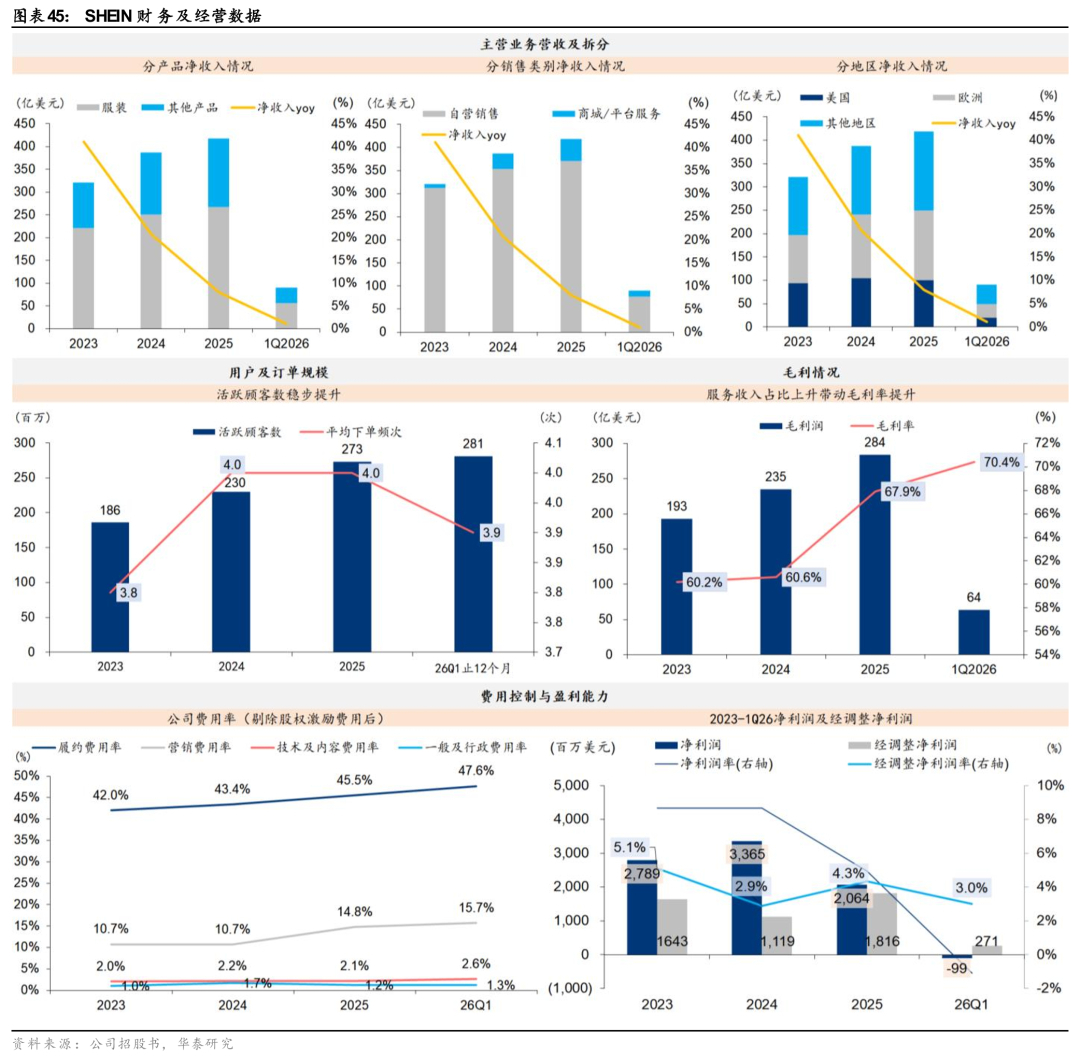
Plataformas chinesas de comércio exterior: apoiadas por uma infraestrutura robusta, elas conectam com eficácia a oferta doméstica de nicho com as capacidades de organização de mercadorias no exterior. Enquanto plataformas internacionais como a Amazon cresceram inicialmente com base em consumidores e comerciantes locais, expandindo gradualmente a receita por meio do processamento de transações internacionais, as plataformas chinesas de comércio exterior partem de clusters industriais domésticos e da oferta de comerciantes. Por meio da seleção digital de produtos e da verificação de conformidade, apoiadas por uma forte logística internacional e infraestrutura de armazenagem no exterior, elas entregam um grande volume de mercadorias dispersas diretamente aos consumidores estrangeiros, resultando em um ponto de partida relativamente alto para as operações. Plataformas como Temu e SHEIN aproveitam um amplo equilíbrio entre a oferta e a demanda doméstica em diversas categorias de produtos, combinado com a demanda internacional por preços baixos, para construir uma cadeia de suprimentos flexível, integrando a oferta e a demanda de nicho. Empresas líderes também estão desenvolvendo ativamente o atendimento local. A SHEIN lançará seu centro logístico europeu em Wrocław, Polônia, em dezembro de 2025, com uma área de armazenagem de 740.000 metros quadrados, atendendo a mais de 100 milhões de consumidores na Europa. Por meio de estoque local e operações automatizadas, a Temu melhora a pontualidade das entregas e desbloqueia o potencial de redução de custos através de economias de escala. A empresa está colaborando com a DHL para promover um modelo local-para-local e o atendimento local de pedidos na Europa. A SHEIN também está explorando ativamente novas fontes de receita regionais. No primeiro trimestre de 2026, a receita proveniente de regiões fora dos Estados Unidos e da Europa representou 45,4% da receita total, um aumento de 4,9 pontos percentuais em comparação com o final de 2025. Essa diversificação das regiões geográficas também ajuda a mitigar os riscos de políticas públicas associados à dependência de uma única região.
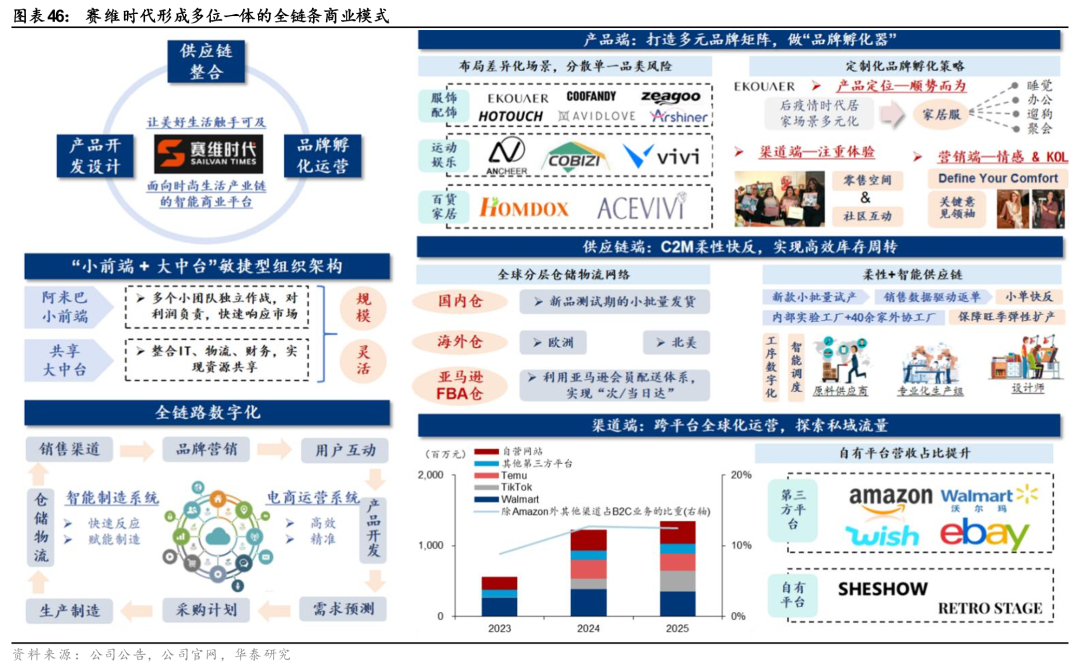
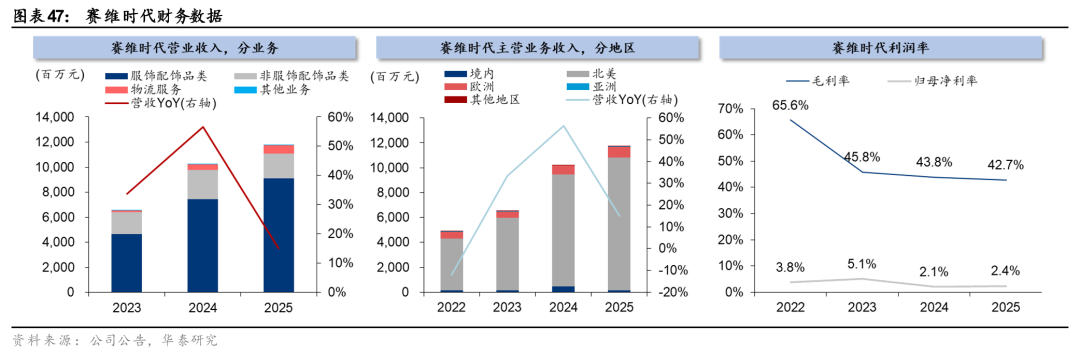
Acreditamos que a SHEIN e a Temu, as duas empresas líderes, representam dois paradigmas de crescimento no comércio eletrônico transfronteiriço da China: a primeira opera com mercadorias por meio da integração vertical da cadeia de suprimentos; a segunda agrega oferta e demanda e opera o tráfego e as transações por meio de uma plataforma.
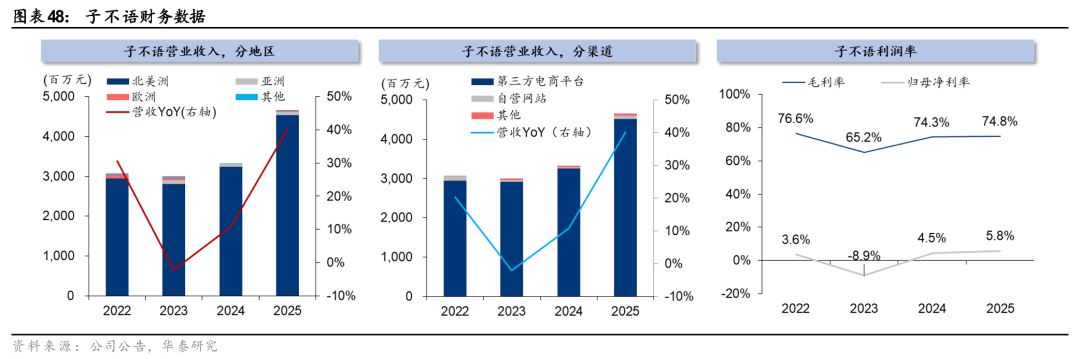
1) Categorias de Produtos e Mentalidade do Usuário: A SHEIN constrói uma marca de moda vertical, enquanto a Temu constrói uma plataforma de baixo custo com categorias abrangentes. A SHEIN captura tendências da moda para realizar lançamentos frequentes de novos produtos, acumula dados de seleção do usuário e constrói um ciclo fechado entre a marca e a cadeia de suprimentos. A empresa estabelece a mentalidade do usuário com vestuário e, em seguida, gradualmente se expande para produtos de beleza, decoração e estilo de vida. Em 2025, o vestuário contribuiu com 63,8% da receita da SHEIN; durante o mesmo período, a plataforma teve aproximadamente 273 milhões de consumidores ativos, concluiu 1,078 bilhão de pedidos ao longo do ano, com uma frequência média de pedidos de cerca de 4 vezes, indicando alta fidelização do usuário. A Temu, por outro lado, fornece suprimentos de baixo custo, diversificados e de múltiplas categorias para impulsionar o crescimento do tráfego de usuários, atraindo assim comerciantes para se juntarem à plataforma; sob o forte efeito de rede bilateral, a riqueza de SKUs e a competitividade de preços são constantemente aprimoradas. Em termos de escala atual de usuários europeus, ambas as plataformas alcançaram um amplo alcance de consumidores na Europa: em julho de 2026, o site oficial da Comissão Europeia indicava que a SHEIN/Temu possuía aproximadamente 108 milhões e 75 milhões de usuários ativos mensais, respectivamente.
2) Diferenças de Posicionamento: A SHEIN organiza a produção de produtos, enquanto a Temu organiza as transações comerciais. A SHEIN concentra-se principalmente no varejo próprio (1P), expandindo-se a montante e produzindo com base na demanda. A Temu, por sua vez, facilita principalmente as transações (3P), tendo como função principal conectar comerciantes, fabricantes e marcas dispersos a consumidores globais, monetizando por meio de serviços de valor agregado de distribuição/entrega, etc., mas com menor controle sobre o ritmo de iteração/produção de produtos a montante; no entanto, a Temu também anunciou sua entrada no negócio 1P em março de 2026, estabelecendo sua própria marca "New Pinmu", integrando capacidade de produção nacional de alta qualidade e planejando alavancar os recursos da cadeia de suprimentos da Pinduoduo + Temu para lançar sua própria marca no mercado global.
3) Diferenças nos Modelos de Lucro: A SHEIN obtém lucro com a venda de produtos, enquanto a Temu obtém lucro com os serviços da plataforma. O negócio próprio da SHEIN envolve a compra de mercadorias e a manutenção de estoque. Consequentemente, a empresa assume os riscos de erros de previsão de tendências, mercadorias não vendidas a preços com desconto, depreciação de estoque e devoluções. O LATR (Large Attendant to Receipt) é uma medida eficaz para reduzir o viés de previsão. A Temu, por outro lado, monetiza principalmente por meio de serviços como transações, marketing e logística, atribuindo a maior parte dos riscos de produção e estoque a fornecedores terceirizados. A lucratividade depende do volume de transações e da taxa de monetização, e a empresa também precisa manter um equilíbrio dinâmico entre preços baixos para os consumidores, lucros para as empresas e as capacidades de monetização da plataforma.
Considerando a flexibilidade e a rentabilidade das operações comerciais, acreditamos que a operação híbrida do modelo 1P+3P poderá se tornar a tendência de desenvolvimento do comércio eletrônico transfronteiriço na China no futuro, e espera-se que as empresas líderes com maiores barreiras na cadeia de suprimentos e capacidades de atendimento continuem a atrair capacidade de produção de alta qualidade.
Visão geral das principais empresas
SHEIN: Construindo o maior destino de moda online do mundo com o modelo LATTR
A SHEIN é o maior destino de moda online do mundo (com base nas vendas de varejo de vestuário e calçados em 2025), com 273 milhões de clientes ativos em aproximadamente 160 mercados em 2025. Fundada em 2012, a SHEIN inicialmente conquistou clientes principalmente por meio de SEO e publicidade em mecanismos de busca internacionais. Diante de desafios como estilos ultrapassados, longos ciclos de produção e estoques excedentes, a empresa lançou sua própria estratégia de marca em 2014 e se mudou para o polo da indústria de vestuário de Guangzhou, implementando um modelo de "pequenos pedidos, entregas rápidas". Em 2015, a empresa mudou oficialmente seu nome para SHEIN e sua cadeia de suprimentos flexível gradualmente se consolidou, entrando em um período de rápido desenvolvimento. Em 2020, alavancando suas operações puramente online e a estabilidade de sua cadeia de suprimentos na China, a empresa alcançou um crescimento significativo, contrariando a tendência dos estágios iniciais da pandemia. Após concluir várias rodadas de financiamento em 2022, a empresa acelerou a construção de sua infraestrutura de cadeia de suprimentos e expandiu para mercados como a Europa e a América Latina. Em 2023, lançou um shopping online que vende produtos de marcas terceirizadas, expandindo seus negócios de plataforma. Em 2025, lançou o programa SHEIN Xcelerator para apoiar ainda mais o desenvolvimento de marcas e vendedores terceirizados. De acordo com a Frost & Sullivan, até 2025, a SHEIN ocupará o terceiro lugar no mercado global de varejo de moda, avaliado em US$ 1,73 trilhão, com uma participação de 1,9%.
Acreditamos que a Xiyin, como "líder da cadeia", reestruturou a cadeia da indústria da moda, confiando em seu profundo conhecimento do usuário e em seus recursos de fábrica a montante por meio do modelo "Large-Scale Automated Small Order Quick Return" (LATR).
1) No modelo LATR, a Xiyin oferece aos consumidores produtos de alta qualidade e custo-benefício, com lançamentos de novos produtos em ritmo acelerado, liderando globalmente em variedade de produtos e eficiência de giro de estoque. O modelo LATR utiliza vendas experimentais em pequenos lotes de 100 a 200 peças, contando com uma cadeia de suprimentos inteligente de ponta a ponta para analisar o feedback do mercado em tempo real. Os sinais da demanda (C) chegam diretamente à produção (M), formando um ciclo fechado C2M. Os itens mais vendidos podem ser repostos em apenas 5 dias, equilibrando efetivamente os três principais desafios do setor: oferta de estilos, velocidade de iteração e controle de estoque. Com base no LATR, a Xiyin reduziu sua taxa de estoque para menos de 5% (a média do setor é de 20% a 30%), com um giro de estoque de apenas 36 dias em 2025 (contra 72 e 114 dias da Inditex e da Fast Retailing, respectivamente).
2) Obtendo insights profundos sobre os usuários por meio do modelo DTC (Direct-to-Consumer). A Xiyin foi uma das primeiras empresas de e-commerce transfronteiriço a migrar da distribuição por plataformas de terceiros para o modelo DTC. Por meio de seu próprio aplicativo, site independente e perfis oficiais em redes sociais, a empresa alcançou e coletou informações sobre os padrões de comportamento de centenas de milhões de usuários ativos. Utilizando grandes volumes de dados, ela construiu perfis de usuários e modelos de previsão de tendências, segmentando as preferências dos consumidores em categorias estruturadas, como estilo, tecido, cor e faixa de preço. Isso permite a criação de novos produtos em lotes com base nas preferências dos consumidores, aumentando a probabilidade de criar itens campeões de venda.
3) Expandir o ecossistema da plataforma e capacitar marcas terceirizadas por meio de recursos da cadeia de suprimentos para liberar seu potencial de crescimento. Em 2023, a SHEIN lançou seu modelo de plataforma, o SHEIN Marketplace, abrindo-o para marcas terceirizadas globais. Em 2025, aprimorou e lançou o programa de incubação de marcas Xcelerator, disponibilizando seu sistema flexível de cadeia de suprimentos, insights de consumidores em tempo real, rede global de vendas e recursos de marketing omnicanal para as marcas participantes. Novos produtos podem ser lançados, do design à prateleira, em apenas 5 a 7 dias. Simultaneamente, foi promovido o "Plano Global de 500 Polos Industriais" (500 Cidades no Corredor Industrial se Tornando Global), abrangendo quase 400 polos industriais até junho de 2025. Beneficiando-se da capacitação completa da cadeia de suprimentos, as marcas participantes do programa Xcelerator viram um aumento médio de vendas de 190% em seu primeiro ano, com quase 20 marcas atingindo quase 3 bilhões de yuans em receita (Agência de Notícias Xinhua, novembro de 2025). Dessa forma, a SHEIN evoluiu de uma varejista de moda independente para uma plataforma de empoderamento da indústria, construindo um ecossistema global onde marcas, comerciantes e fornecedores coexistem e prosperam.
A receita cresceu de forma constante, com a receita de serviços gerada pelo modelo de terceiros abrindo uma nova curva de crescimento. De 2023 a 2025, a receita líquida da empresa aumentou de US$ 32,1 bilhões para US$ 41,8 bilhões, representando uma taxa de crescimento anual composta de 14,2%. A receita de produtos aumentou de US$ 31,2 bilhões para US$ 37,1 bilhões, mantendo um sólido negócio principal; enquanto a receita de serviços de plataforma e de shopping centers expandiu-se rapidamente de US$ 870 milhões para US$ 4,74 bilhões, aumentando sua participação de 2,7% para 11,3%, tornando-se uma importante fonte de crescimento. Durante o mesmo período, o número de clientes ativos aumentou de 186 milhões para 273 milhões, representando uma taxa de crescimento anual composta de 21,2%, e o total de pedidos aumentou de 715 milhões para 1,078 bilhão, com uma frequência de pedidos de 3,8 a 4,0 vezes. A estrutura global de receita foi equilibrada, com a Europa e os Estados Unidos contribuindo com aproximadamente 60% da receita, enquanto outros mercados representaram 40,5%.
O modelo de plataforma impulsionou a melhoria da margem bruta, enquanto perturbações externas, como mudanças nas políticas, causaram flutuações na margem de lucro líquido. De 2023 a 2025, apesar das pressões externas decorrentes dos ajustes tarifários dos EUA e da UE e da intensificação da concorrência no setor, a margem de lucro bruto da empresa aumentou de 60,2% para 67,9% e, posteriormente, para 70,4% no primeiro trimestre de 2026, impulsionada pelo modelo de plataforma de terceiros. A margem de lucro líquido ajustada permaneceu em aproximadamente 3% a 5%. No lado das despesas, a eficiência do atendimento continuou a melhorar, com os custos de atendimento por pedido diminuindo para US$ 17,7 em 2025. A empresa manteve seus investimentos em marketing e digitalização, resultando em um leve aumento nos índices de despesas relacionados. Os índices de despesas gerais e administrativas permaneceram baixos e estáveis. Com base no modelo LATR, o giro de estoque foi de apenas 36 dias em 2025, e a proporção de estoque não vendido permaneceu em um dígito baixo. A operação com poucos ativos e a cadeia de suprimentos eficiente, em conjunto, sustentaram a resiliência da lucratividade.
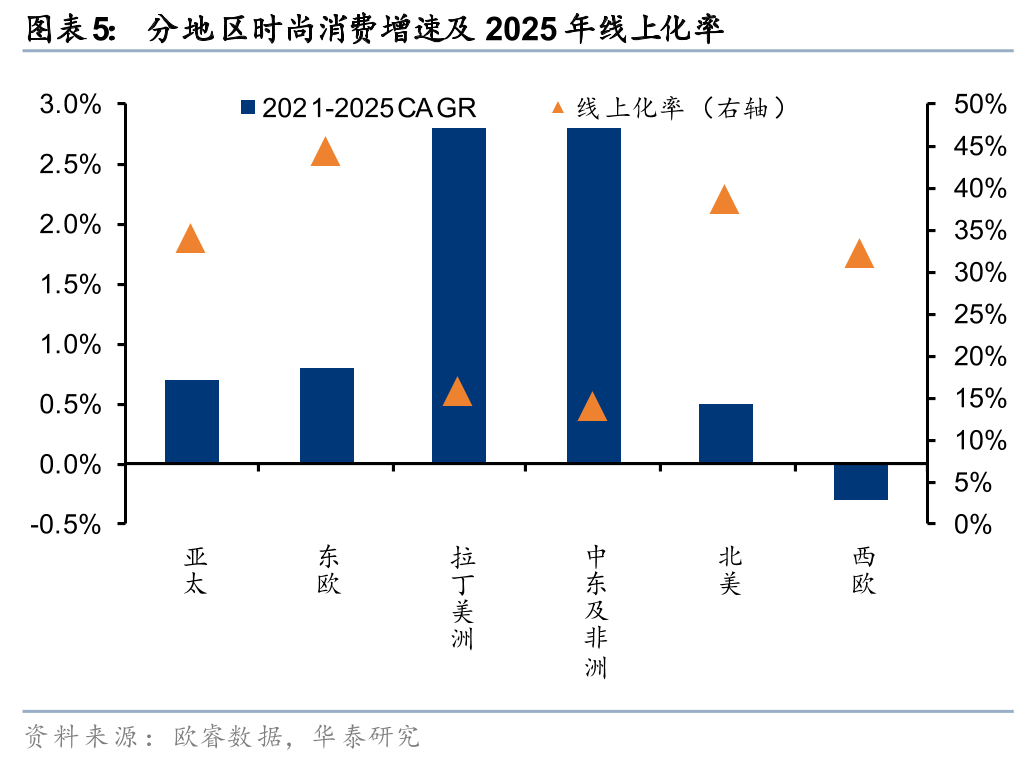
Saiwei Times: Uma plataforma líder de comércio eletrônico transfronteiriço para vestuário, impulsionada pela digitalização.
A Saiwei Times é uma marca líder de comércio eletrônico transfronteiriço de vestuário no meu país, com foco na operação aprofundada de marcas de médio a alto padrão. Guiada pela visão de "tornar uma vida melhor acessível", a empresa vende roupas e acessórios, artigos para casa e produtos esportivos e de entretenimento em sua plataforma B2C. Diferentemente do modelo tradicional de "distribuição de produtos" do comércio eletrônico transfronteiriço, a empresa desenvolveu um modelo de cadeia completa que integra desenvolvimento e design de produtos, integração flexível da cadeia de suprimentos, incubação de marcas e operação. Sua marca de moda masculina, Coofandy, tornou-se uma das principais marcas online no mercado norte-americano, enquanto suas marcas de loungewear, Ekouaer, e de roupas íntimas, Avidlove, ocupam posições de liderança em seus respectivos nichos de mercado na América do Norte.
Em termos de competitividade central, a empresa consolidou uma vantagem competitiva baseada em "digitalização de ponta a ponta impulsionada por IA + cadeia de suprimentos global flexível + matriz multimarca". No desenvolvimento de produtos, desenvolveu um sistema próprio de inteligência de dados abrangente, integrando dados multimodais de IA para capturar tendências da moda global em tempo real, além de construir um banco de dados proprietário de padrões de alta precisão. Na cadeia de suprimentos, desenvolveu um sistema próprio e flexível para o setor de vestuário, que permite o planejamento inteligente da produção em pequenos lotes, resposta rápida e melhoria da eficiência de atendimento por meio de um sistema inteligente de armazenagem e logística. No que diz respeito às marcas, sua estrutura organizacional flexível criou uma matriz de marcas hierarquizada, com 12 marcas alcançando vendas anuais superiores a 100 milhões de yuans até 2025, e aprimorando continuamente o valor agregado da marca por meio de estratégias diversificadas, como patrocínio de eventos e colaborações com celebridades. Em relação à diversificação de canais, embora consolide suas vantagens nos canais da Amazon (que representam 80% da receita em 2025), a empresa está se expandindo para canais emergentes como o TikTok (com receita aumentando 93,5% ano a ano em 2025), enquanto canais de contas-chave como o Walmart devem trazer novas oportunidades de crescimento.
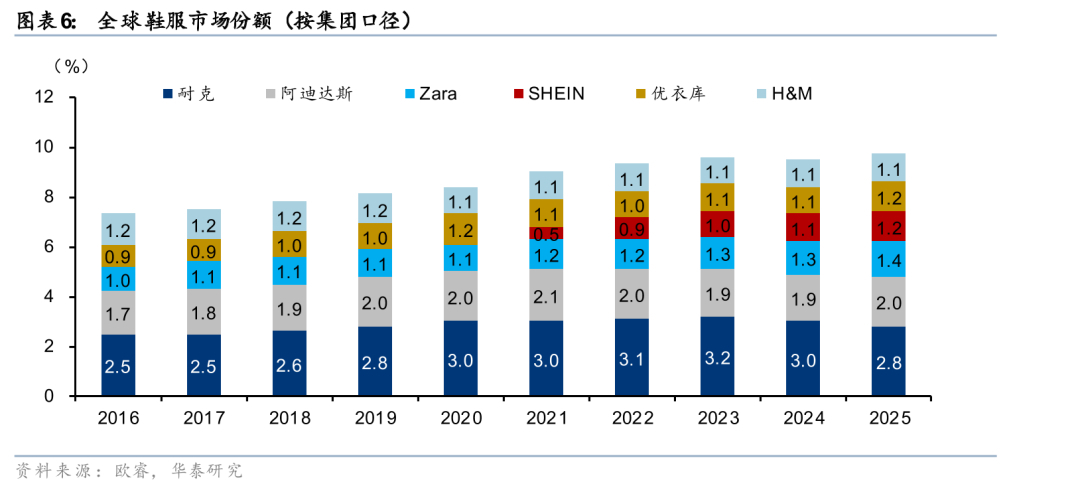
Do ponto de vista financeiro, a empresa alcançou um crescimento constante da receita e melhorou a rentabilidade, demonstrando a eficácia da transformação da sua marca. Em 2025, a receita atingiu RMB 11,817 bilhões, um aumento de 15,0% em relação ao ano anterior; o lucro líquido atribuível aos acionistas foi de RMB 283 milhões, um aumento de 32,2% em relação ao ano anterior, com o crescimento do lucro superando o crescimento da receita, o que reflete a eficácia do controle de custos. A receita no primeiro trimestre de 2026 aumentou 10,7% em relação ao ano anterior, dando continuidade à sua tendência de crescimento constante.
Atualmente, a LDK Solar está focada em categorias de produtos, mercados regionais, canais e cadeias de suprimentos, impulsionando os seguintes objetivos: 1) Expansão das categorias de produtos: replicando a experiência de sucesso de marcas líderes em categorias de alto crescimento, como roupas esportivas e infantis, abrindo novas possibilidades de crescimento; 2) Expansão de regiões e canais: expandindo para mercados emergentes como a Europa e o Sudeste Asiático, ao mesmo tempo em que aprofunda sua presença em canais emergentes como Temu e TikTok, bem como em canais de contas-chave como o Walmart, reduzindo a dependência de mercados e plataformas individuais; 3) Aprimoramento da eficiência da cadeia de suprimentos: aperfeiçoando seu próprio sistema logístico, melhorando a eficiência do atendimento global e alcançando redução de custos e aumento da eficiência; 4) Aprimoramento da eficiência: investindo ativamente em tecnologia de IA para melhorar a eficiência de marketing e promoção, aumentar as taxas de conversão de clientes e reduzir a necessidade de mão de obra no atendimento ao cliente e em outras áreas, o que deve contribuir para liberar a elasticidade do lucro.
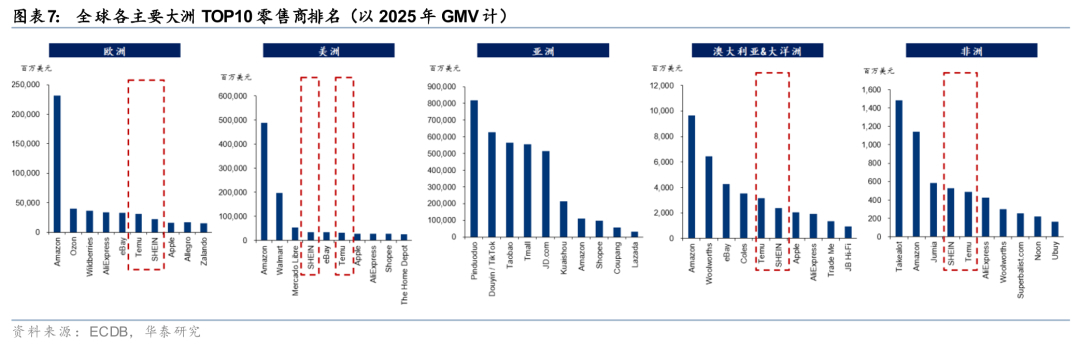
Grupo Zibuyu: Desenvolvendo um mercado diferenciado de médio a alto padrão
O Grupo Zibuyu é uma grande empresa de comércio eletrônico transfronteiriço especializada em calçados e vestuário na China. Ela vende seus produtos de design próprio, como roupas, calçados e artigos de estilo de vida, para mercados globais, incluindo América do Norte, Europa e Sudeste Asiático, por meio de plataformas de terceiros como Amazon, Temu e TikTok, além de seu próprio site independente. 1) Em termos de estrutura geográfica, a receita da empresa depende fortemente do mercado norte-americano. A receita proveniente da América do Norte aumentou de forma constante, passando de 96,2% em 2022 para 97,4% em 2025, demonstrando uma clara concentração em uma única região em sua estratégia de mercado internacional. A receita total apresentou flutuações ascendentes, crescendo de 1,32 bilhão de RMB em 2018 para 4,66 bilhões de RMB em 2025. 2) Em termos de estrutura de canais, plataformas de e-commerce de terceiros, como a Amazon, são os principais canais de venda da empresa, contribuindo com a grande maioria da receita de 2022 a 2025. O negócio de website próprio é relativamente pequeno. Por plataforma, a Amazon é o principal canal da empresa, contribuindo com 91,5% da receita em 2025.
A estratégia de simplificação e premiumização da marca foi implementada, otimizando a estrutura de lucros. Desde 2023, a empresa iniciou uma reforma na arquitetura de marcas, eliminando SKUs ineficientes e marcas fracas, reduzindo o número de marcas de 300 para 10 marcas principais. Por meio da alocação concentrada de recursos, a empresa fortaleceu a força dos produtos e a imagem de suas marcas principais, promovendo continuamente a premiumização de seus produtos e melhorando a rentabilidade geral.
A empresa está avançando em sua estratégia multicanal para mitigar os riscos associados à dependência de uma única plataforma. Ela continua expandindo sua presença em plataformas de terceiros, como TikTok e Temu, ao mesmo tempo em que fortalece seu site próprio. As vendas por meio de canais próprios aumentaram de 0,8% em 2024 para 1,7% em 2025. Essa expansão inicial da estratégia multicanal ajudará a reduzir a dependência de uma única plataforma e a ampliar os canais de crescimento no longo prazo.
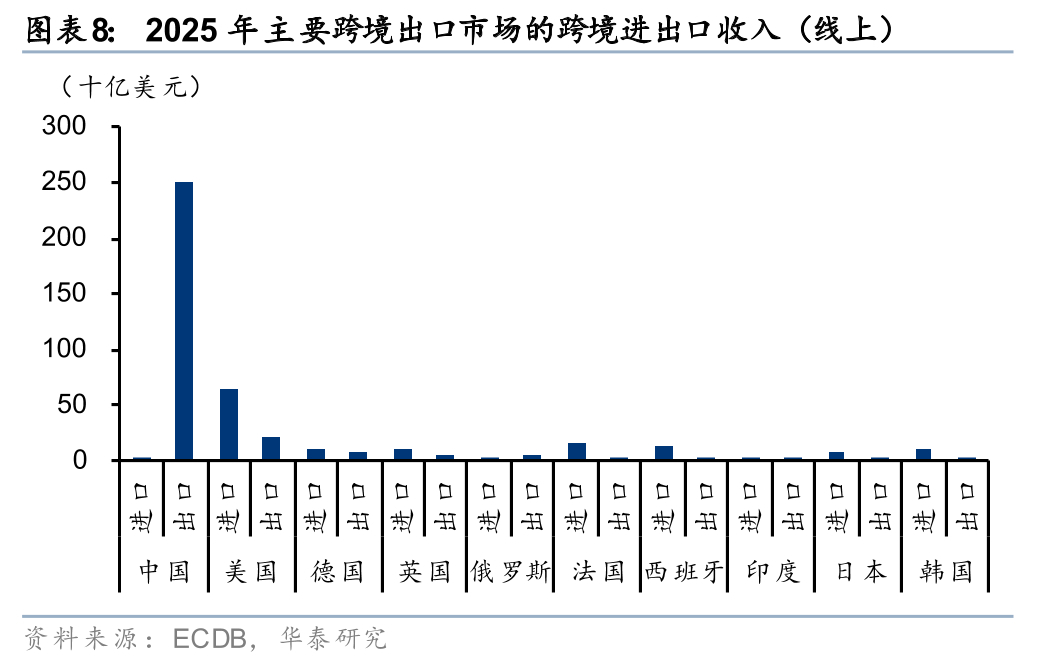
Riscos relacionados a políticas comerciais internacionais e conflitos geopolíticos. O comércio eletrônico transfronteiriço de vestuário é altamente dependente de cadeias de suprimentos globais e mercados internacionais. Conflitos geopolíticos, mudanças nas relações internacionais e políticas de proteção comercial mais rigorosas podem levar a aumentos de tarifas, ajustes nas políticas de isenção de impostos para pequenas encomendas, análises de importação mais rigorosas e interrupções nas rotas de transporte. Em 2025, a América do Norte e a Europa Ocidental representarão aproximadamente 28% e 22% do mercado global de consumo de vestuário e calçados, respectivamente, totalizando cerca de 50%. Se os principais mercados da Europa e dos Estados Unidos aumentarem os impostos de importação ou restringirem o comércio eletrônico transfronteiriço, isso poderá enfraquecer a vantagem competitiva do setor e afetar negativamente o crescimento da receita e a lucratividade.
Riscos associados às flutuações nos preços das matérias-primas e do transporte. Desde 2026, os preços internacionais do petróleo têm subido continuamente devido a conflitos geopolíticos e alterações na oferta e na procura, levando a um aumento simultâneo nos custos de combustível e transporte. As sobretaxas de combustível para as principais empresas de entrega expressa atingiram máximos históricos e os preços em algumas rotas de frete aéreo aumentaram significativamente. No que diz respeito às matérias-primas, os preços do PVC e de outras fibras químicas, bem como das ligas de alumínio e outros materiais auxiliares, aumentaram em diferentes graus. Além disso, existe uma certa defasagem temporal na transmissão dos preços dos produtos acabados, o que pode levar a uma redução temporária das margens de lucro do setor.
A conformidade com as normas e o aumento dos custos de estoque representam riscos. A partir de julho de 2026, o regulamento ESPR da UE proibirá grandes empresas de destruírem roupas e calçados não vendidos, obrigando-as a arcar com os custos de descartes alternativos, como reforma e revenda de estoques de baixa rotatividade. O plano EPR do Reino Unido, que cobra por unidade, aumentará ainda mais os custos de frete. Essas medidas impulsionarão um aumento estrutural nos custos de conformidade e armazenagem do setor, exigindo mais das empresas em termos de capacidade de gestão de estoque.
As incertezas macroeconômicas e da demanda do consumidor representam riscos. A confiança do consumidor nos principais mercados consumidores permanece fraca devido a fatores como inflação e preços da energia. As exportações têxteis da China estão sob pressão temporária e o crescimento da demanda externa pode desacelerar. Se o crescimento econômico global ficar aquém das expectativas, a disposição dos consumidores em gastar com bens não essenciais diminuirá ainda mais, prejudicando a prosperidade geral do setor de comércio eletrônico transfronteiriço.
As informações sobre ações não listadas ou não cobertas mencionadas neste relatório de pesquisa são uma compilação de informações objetivas e não representam uma recomendação ou cobertura da empresa ou ação pela equipe.
Relatório de Pesquisa (Série Novo Consumo, Relatório 4: Comércio eletrônico transfronteiriço no setor de vestuário: Remodelando o cenário global da moda com a eficiência chinesa) 17 de agosto de 2026
Fan Junhao, Analista S0570524050001 | BDO986
Shi Di, Analista S0570524090003 | BVO045
Zhang Shuangning, Analista S0570525070015 | BXW007
Zeng Jun, Analista, S0570523120004 | BTM417
Hong Yang, Pessoa de Contato: S0570125070021 | BXP979
Shi Yihan, pessoa de contato: S057012607019
A imagem da capa foi gerada usando a tecnologia AIGC.
Siga-nos
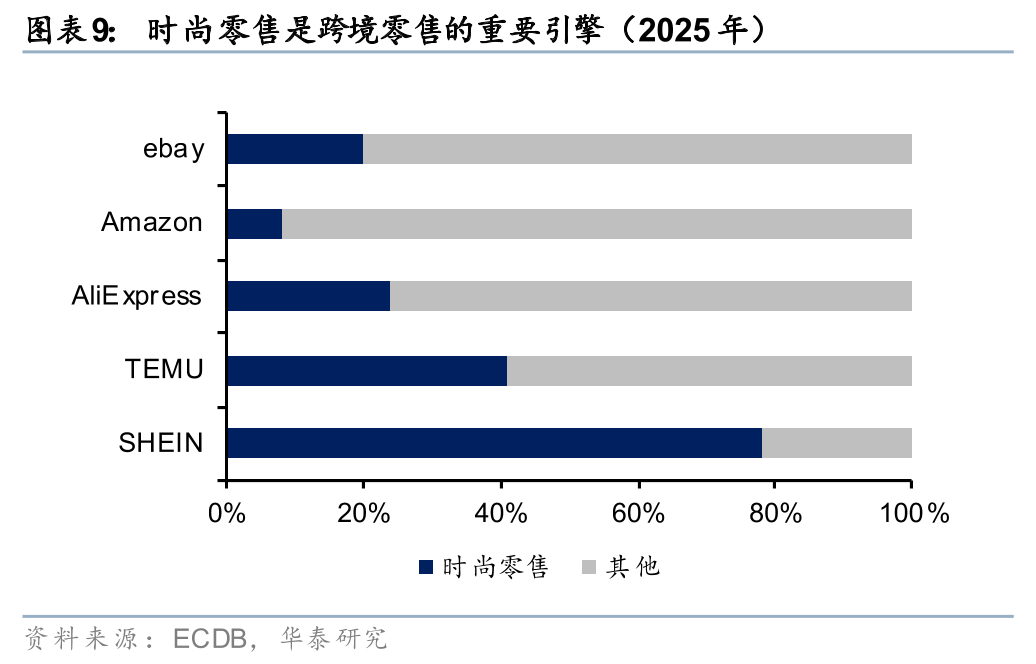
https://inst.htsc.com/research
Permissões de acesso: Clientes institucionais nacionais
https://intl.inst.htsc.com/research?
Permissões de acesso: Clientes de empresas holding financeiras nos Estados Unidos e em Hong Kong, China.
Entre em contato com o gerente da sua conta Huatai para adicionar permissões.
▲Deslize para cima para ler
Esta conta oficial do WeChat não é uma plataforma para publicação de relatórios de pesquisa da Huatai Securities Co., Ltd. (doravante denominada "Huatai Securities"). Esta conta destina-se exclusivamente a clientes dos serviços de pesquisa da Huatai Securities na China continental. Quaisquer outros leitores devem avaliar a adequação do recebimento do conteúdo aqui apresentado antes de se inscreverem nesta conta e, caso utilizem o conteúdo aqui contido, devem buscar orientação e interpretação de um consultor de investimentos profissional. A Huatai Securities não considera os inscritos nesta conta como seus clientes apenas por sua inscrição.
Esta conta pública encaminha e reproduz trechos de relatórios de pesquisa publicados pela Huatai Securities para seus clientes. Recomendações e análises de investimento completas devem ser baseadas no relatório de pesquisa integral publicado na data de sua divulgação. Assinantes que utilizarem apenas o conteúdo desta conta pública poderão incorrer em mal-entendidos devido à falta de compreensão ou interpretação do relatório completo. Para informações completas, consulte o relatório integral publicado pela Huatai Securities.
O conteúdo deste relatório público foi compilado com base em informações que a Huatai Securities considera confiáveis. No entanto, a Huatai Securities não garante a exatidão, integridade ou atualidade de tais informações, nem emite qualquer juízo definitivo sobre a alta ou queda dos preços dos títulos ou tendências de mercado. As opiniões, avaliações e previsões contidas neste relatório público refletem as visões e julgamentos apenas na data de publicação. Em outros momentos, a Huatai Securities poderá divulgar relatórios de pesquisa que sejam inconsistentes com as opiniões, avaliações e previsões contidas neste relatório público.
Em nenhuma circunstância as informações ou opiniões expressas nesta conta pública devem ser interpretadas como aconselhamento de investimento para qualquer indivíduo. Os assinantes não devem confiar exclusivamente no conteúdo desta conta pública e devem tomar suas próprias decisões de investimento independentes, assumindo seus próprios riscos. Os assinantes que utilizarem este material podem incorrer em mal-entendidos devido à falta de serviços de interpretação, o que pode levar a perdas de investimento. A Huatai Securities e o autor não assumem qualquer responsabilidade legal por quaisquer consequências decorrentes da confiança ou do uso do conteúdo desta conta pública.
Os direitos autorais desta conta oficial do WeChat pertencem exclusivamente à Huatai Securities. Sem a autorização por escrito da Huatai Securities, nenhuma organização ou indivíduo poderá infringir os direitos autorais de qualquer conteúdo publicado nesta conta oficial, de qualquer forma, incluindo, entre outros, reprodução, cópia, publicação, citação ou redistribuição a terceiros. A Huatai Securities reserva-se o direito de buscar todas as medidas legais cabíveis por quaisquer perdas diretas ou indiretas causadas por infração. A Huatai Securities está habilitada a exercer atividades de "consultoria em investimentos em valores mobiliários", conforme aprovado pela Comissão Reguladora de Valores Mobiliários da China, com o número de licença comercial 91320000704041011J.