Desmontando FT/GT: TermMax não está fazendo uma Aave ainda maior
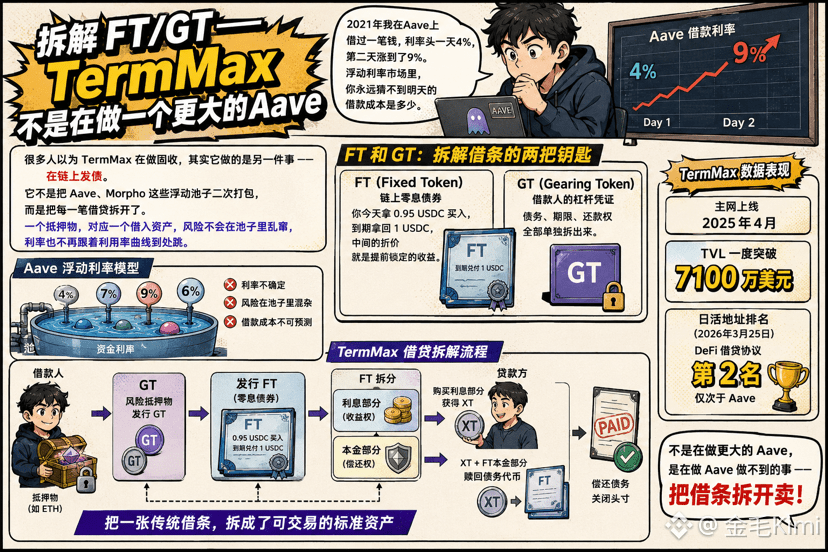
Em 2021, eu peguei um empréstimo na Aave. No primeiro dia, a taxa de juros era de 4%; no dia seguinte, subiu para 9%. Não foi o time que me “armou” — mudou a taxa de utilização do capital, e o algoritmo ajustou automaticamente. Depois disso, aprendi uma coisa: em um mercado de taxas variáveis, você nunca consegue adivinhar qual será o custo do empréstimo amanhã.
Muita gente acha que @TermMax TermMax está fazendo algo de renda fixa. Na verdade, ele faz outra coisa: emite títulos on-chain. Ele não empacota de novo pools de taxa variável como Aave e Morpho; em vez disso, ele separa cada empréstimo. Um colateral para cada ativo emprestado: o risco não “se desloca” sem rumo dentro do pool, e a taxa de juros também não fica pulando junto com a curva de utilização.
Essa separação depende de dois tokens: FT e GT. O FT (Fixed Token) é mais como uma espécie de título zero cupom on-chain: você compra hoje por 0,95 USDC; no vencimento, recebe 1 USDC. O desconto do preço é a rentabilidade travada antecipadamente. O GT (Gearing Token) é o comprovante de alavancagem do tomador: a dívida, o prazo e o direito de reembolso ficam todos separados. O tomador trava o colateral no GT, emite o FT e, então, o FT separa o custo em duas partes: principal e juros. A parte dos juros é vendida ao credor para receber XT; o XT e a parte do principal do FT são usados juntos para resgatar o token de dívida. No fim, o processo transforma uma nota promissória tradicional em um ativo padrão negociável.
Desde que entrou no ar na mainnet em abril de 2025, o TVL do TermMax chegou a ultrapassar US$ 71 milhões, e os endereços ativos diários, em 25 de março de 2026, ficaram em segundo lugar entre os protocolos de empréstimo DeFi, atrás apenas da Aave. Não é fazer uma Aave maior; é fazer aquilo que a Aave não consegue: separar a nota promissória e vender.
#termmax
Em 2021, eu peguei um empréstimo na Aave. No primeiro dia, a taxa de juros era de 4%; no dia seguinte, subiu para 9%. Não foi o time que me “armou” — mudou a taxa de utilização do capital, e o algoritmo ajustou automaticamente. Depois disso, aprendi uma coisa: em um mercado de taxas variáveis, você nunca consegue adivinhar qual será o custo do empréstimo amanhã.
Muita gente acha que @TermMax TermMax está fazendo algo de renda fixa. Na verdade, ele faz outra coisa: emite títulos on-chain. Ele não empacota de novo pools de taxa variável como Aave e Morpho; em vez disso, ele separa cada empréstimo. Um colateral para cada ativo emprestado: o risco não “se desloca” sem rumo dentro do pool, e a taxa de juros também não fica pulando junto com a curva de utilização.
Essa separação depende de dois tokens: FT e GT. O FT (Fixed Token) é mais como uma espécie de título zero cupom on-chain: você compra hoje por 0,95 USDC; no vencimento, recebe 1 USDC. O desconto do preço é a rentabilidade travada antecipadamente. O GT (Gearing Token) é o comprovante de alavancagem do tomador: a dívida, o prazo e o direito de reembolso ficam todos separados. O tomador trava o colateral no GT, emite o FT e, então, o FT separa o custo em duas partes: principal e juros. A parte dos juros é vendida ao credor para receber XT; o XT e a parte do principal do FT são usados juntos para resgatar o token de dívida. No fim, o processo transforma uma nota promissória tradicional em um ativo padrão negociável.
Desde que entrou no ar na mainnet em abril de 2025, o TVL do TermMax chegou a ultrapassar US$ 71 milhões, e os endereços ativos diários, em 25 de março de 2026, ficaram em segundo lugar entre os protocolos de empréstimo DeFi, atrás apenas da Aave. Não é fazer uma Aave maior; é fazer aquilo que a Aave não consegue: separar a nota promissória e vender.
#termmax