O TermMax pode estar certo sobre necessidades de longo prazo, mas ainda precisa provar que o usuário quer realmente mudar de hábitos
Quanto mais eu leio sobre o TermMax, mais vejo que a pergunta mais importante não está em saber se o lending com taxa fixa faz sentido ou não. Financeiramente, isso é fácil de entender: o tomador sabe com antecedência o custo do capital, o credor sabe com antecedência o retorno e ambos têm um vencimento claramente definido.
Mas a DeFi não está sem produtos razoáveis
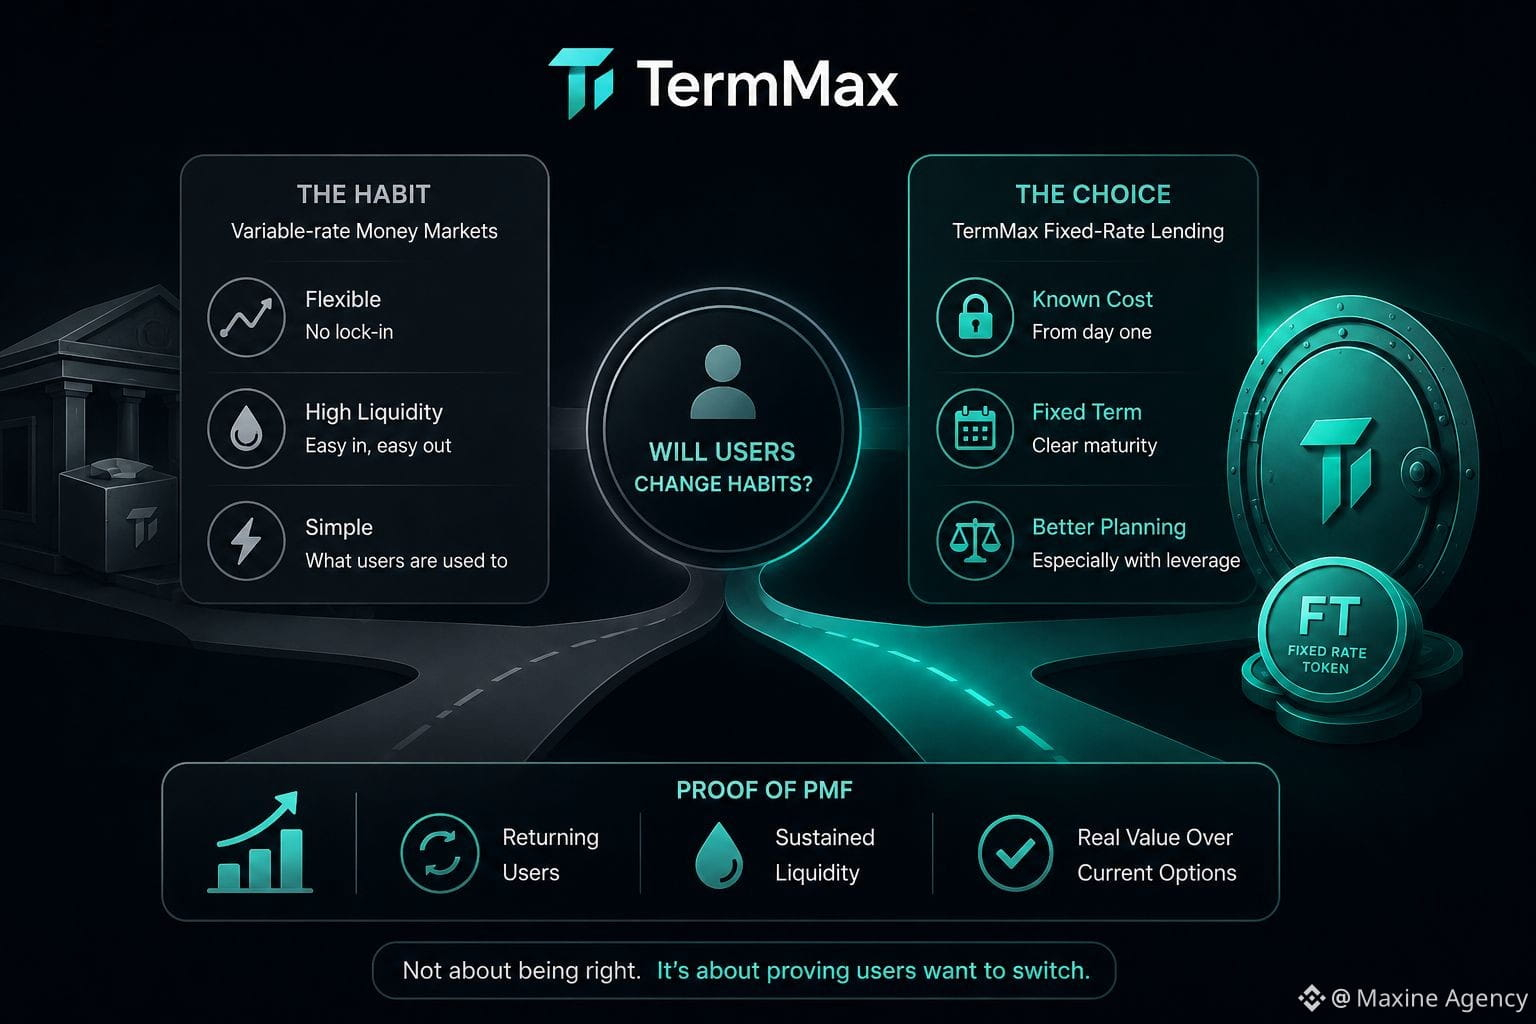
O mais difícil é convencer o usuário a sair do money market familiar. A taxa flutuante pode ser incômoda, mas em troca oferece alta liquidez, operações simples e menos necessidade de pensar demais sobre prazos. Para muitas pessoas, essa conveniência já é suficientemente boa.
O TermMax só realmente faz diferença quando a previsibilidade do custo do capital vale mais do que a flexibilidade que o usuário já tem.
Isso fica mais claro com alavancagem. Se uma estratégia depende de margens pequenas, conhecer com antecedência o custo de financiamento pode ajudar a calcular posições com mais precisão; mas, para quem apenas deposita ativos para ganhar yield, o benefício de uma taxa fixa pode não ser forte o bastante para que eles mudem de comportamento.
Por isso, acho que XP ou Activity Points só resolvem o problema de atração inicial. Eles podem gerar volume e trazer usuários para o sistema, mas não respondem à pergunta mais difícil: depois que as recompensas diminuem, eles ainda voltam por causa do próprio produto?
Não tenho dúvida de que a demanda por renda fixa vai ser maior quando o cripto amadurecer
O que eu não tenho certeza é do momento
Se o TermMax quiser demonstrar product market fit, eu observaria a taxa de retorno dos usuários, a liquidez mantida após os incentivos e se a taxa fixa realmente os ajuda a gerenciar melhor o capital do que as opções atuais ou não
@TermMax #TermMax
$BTC $LAB $X
Quanto mais eu leio sobre o TermMax, mais vejo que a pergunta mais importante não está em saber se o lending com taxa fixa faz sentido ou não. Financeiramente, isso é fácil de entender: o tomador sabe com antecedência o custo do capital, o credor sabe com antecedência o retorno e ambos têm um vencimento claramente definido.
Mas a DeFi não está sem produtos razoáveis
O mais difícil é convencer o usuário a sair do money market familiar. A taxa flutuante pode ser incômoda, mas em troca oferece alta liquidez, operações simples e menos necessidade de pensar demais sobre prazos. Para muitas pessoas, essa conveniência já é suficientemente boa.
O TermMax só realmente faz diferença quando a previsibilidade do custo do capital vale mais do que a flexibilidade que o usuário já tem.
Isso fica mais claro com alavancagem. Se uma estratégia depende de margens pequenas, conhecer com antecedência o custo de financiamento pode ajudar a calcular posições com mais precisão; mas, para quem apenas deposita ativos para ganhar yield, o benefício de uma taxa fixa pode não ser forte o bastante para que eles mudem de comportamento.
Por isso, acho que XP ou Activity Points só resolvem o problema de atração inicial. Eles podem gerar volume e trazer usuários para o sistema, mas não respondem à pergunta mais difícil: depois que as recompensas diminuem, eles ainda voltam por causa do próprio produto?
Não tenho dúvida de que a demanda por renda fixa vai ser maior quando o cripto amadurecer
O que eu não tenho certeza é do momento
Se o TermMax quiser demonstrar product market fit, eu observaria a taxa de retorno dos usuários, a liquidez mantida após os incentivos e se a taxa fixa realmente os ajuda a gerenciar melhor o capital do que as opções atuais ou não
@TermMax #TermMax
$BTC $LAB $X