Presumi que uma posição fixa com prazo determinado e bloqueada significava exatamente isso: bloqueada, ponto final, até o vencimento. Então encontrei o Smart Unwind da TermMax e presumi que ele apenas resolvesse isso. Não funciona do jeito que eu esperava.
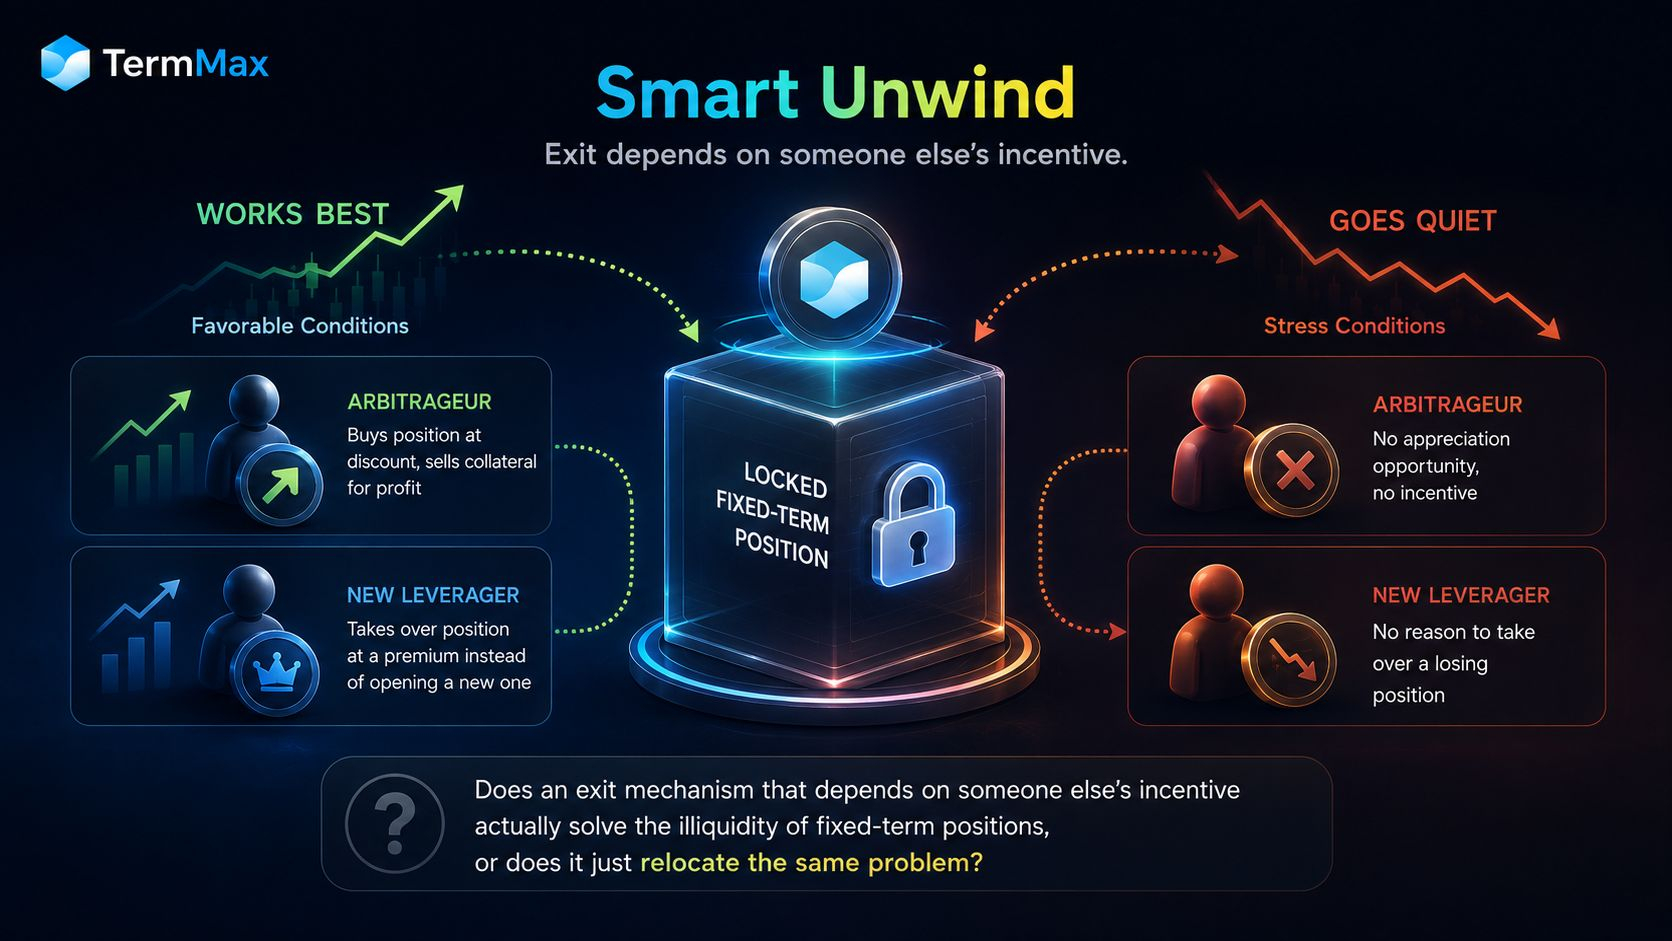
O Smart Unwind não retira liquidez de saída de um pool. Ele funciona tornando sua posição suficientemente atraente para que alguém mais queira assumir e tirar isso das suas mãos. Um alavancador define uma meta de APR ou de preço. Se o colateral se valorizar o bastante, um arbitrageiro compra a posição por aquele preço fixo e vende o colateral no mercado aberto com lucro. Se as taxas de empréstimo subirem, um novo alavancador pode assumir a posição com um prêmio, em vez de abrir uma posição nova.
Então o protocolo não está garantindo a saída. A saída depende de outra pessoa achar o negócio atraente o suficiente para assumir.
Essa era a parte que eu não tinha considerado: as condições em que um alavancador mais quer sair — um preço de colateral em queda ou um mercado sob estresse — podem plausivelmente ser as condições em que o arbitrageiro não tem valorização para capturar e um novo alavancador não tem motivo para assumir uma posição perdedora. O mecanismo pode funcionar melhor exatamente quando você menos precisaria dele, e ficar silencioso exatamente quando você precisaria.
O Smart Unwind também ainda não está ao vivo, então nada disso é comportamento observado ainda; é apenas o que o design implica.
Um mecanismo de saída que depende do incentivo de outra pessoa realmente resolve a iliquidez de posições fixas a prazo, ou apenas realoca o mesmo problema para quem precisar ser encontrado do outro lado?
#termmax @TermMax
O Smart Unwind não retira liquidez de saída de um pool. Ele funciona tornando sua posição suficientemente atraente para que alguém mais queira assumir e tirar isso das suas mãos. Um alavancador define uma meta de APR ou de preço. Se o colateral se valorizar o bastante, um arbitrageiro compra a posição por aquele preço fixo e vende o colateral no mercado aberto com lucro. Se as taxas de empréstimo subirem, um novo alavancador pode assumir a posição com um prêmio, em vez de abrir uma posição nova.
Então o protocolo não está garantindo a saída. A saída depende de outra pessoa achar o negócio atraente o suficiente para assumir.
Essa era a parte que eu não tinha considerado: as condições em que um alavancador mais quer sair — um preço de colateral em queda ou um mercado sob estresse — podem plausivelmente ser as condições em que o arbitrageiro não tem valorização para capturar e um novo alavancador não tem motivo para assumir uma posição perdedora. O mecanismo pode funcionar melhor exatamente quando você menos precisaria dele, e ficar silencioso exatamente quando você precisaria.
O Smart Unwind também ainda não está ao vivo, então nada disso é comportamento observado ainda; é apenas o que o design implica.
Um mecanismo de saída que depende do incentivo de outra pessoa realmente resolve a iliquidez de posições fixas a prazo, ou apenas realoca o mesmo problema para quem precisar ser encontrado do outro lado?
#termmax @TermMax