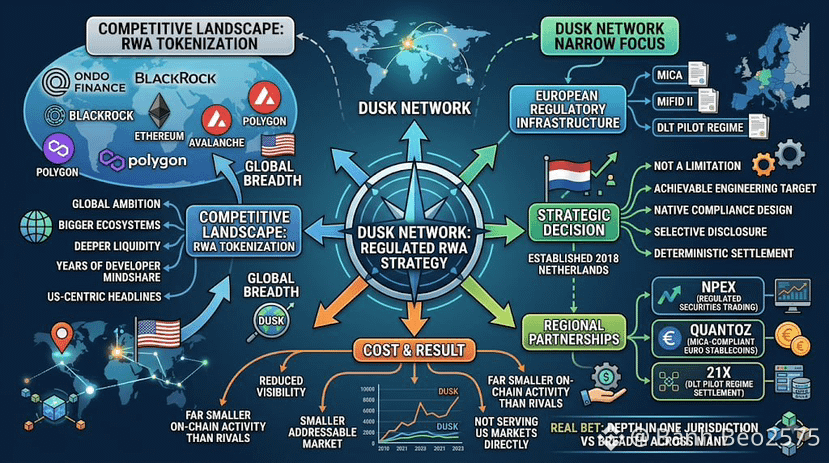
A Dusk Network está perseguindo a tokenização de ativos do mundo real em um campo em que a Ondo Finance recebe manchetes da BlackRock e Ethereum, Avalanche e Polygon trazem ecossistemas maiores, liquidez mais profunda e anos de domínio de desenvolvedores para a disputa. Diante desse cenário, ela tomou uma decisão que, de fora, parece quase teimosa: manter-se com foco estreito na infraestrutura financeira europeia regulamentada, especificamente MiCA, MiFID II e o Regime Piloto de DLT, em vez de se posicionar como um lar geral para a tokenização de RWA em todo o mundo como seus rivais maiores fazem. A Dusk Network foi fundada em 2018, nos Países Baixos, o mesmo país em que a NPEX e seu regulador operam, e esse ponto de partida regional aparece diretamente naqueles marcos em que o protocolo foi realmente projetado desde o primeiro dia, e não como algo adicionado depois como ângulo de marketing.
Acho que essa estreiteza é a estratégia em si, e não uma limitação que a equipe ainda não conseguiu corrigir. Construir lógica de conformidade, divulgação seletiva e liquidação determinística em torno de um único arcabouço regulatório bem definido é um alvo de engenharia menor e mais alcançável do que tentar satisfazer, de uma vez, os reguladores de valores mobiliários dos EUA, da UE e da Ásia a partir de um único protocolo. As parcerias resultantes — NPEX para negociação de valores mobiliários regulamentados, Quantoz para stablecoins de euro compatíveis com MiCA, 21X para liquidação no Regime Piloto de DLT — todas se enquadram dentro do livro de regras daquela região, em vez de abranger simultaneamente vários sistemas jurídicos diferentes.
O custo desse foco é a visibilidade e o tamanho do mercado endereçável. A atividade total on-chain da Dusk Network continua muito menor do que a da Ondo ou do volume de RWA da Ethereum, e cada manchete sobre futuras movimentações de estruturas de tokenização nos EUA, por enquanto, é um mercado que a arquitetura atual da Dusk Network não foi construída para atender diretamente. Profundidade em uma jurisdição em vez de amplitude em muitas é um compromisso real, e ele ainda não se traduziu em participação de mercado visível.
@Dusk $DUSK #dusk
Acho que essa estreiteza é a estratégia em si, e não uma limitação que a equipe ainda não conseguiu corrigir. Construir lógica de conformidade, divulgação seletiva e liquidação determinística em torno de um único arcabouço regulatório bem definido é um alvo de engenharia menor e mais alcançável do que tentar satisfazer, de uma vez, os reguladores de valores mobiliários dos EUA, da UE e da Ásia a partir de um único protocolo. As parcerias resultantes — NPEX para negociação de valores mobiliários regulamentados, Quantoz para stablecoins de euro compatíveis com MiCA, 21X para liquidação no Regime Piloto de DLT — todas se enquadram dentro do livro de regras daquela região, em vez de abranger simultaneamente vários sistemas jurídicos diferentes.
O custo desse foco é a visibilidade e o tamanho do mercado endereçável. A atividade total on-chain da Dusk Network continua muito menor do que a da Ondo ou do volume de RWA da Ethereum, e cada manchete sobre futuras movimentações de estruturas de tokenização nos EUA, por enquanto, é um mercado que a arquitetura atual da Dusk Network não foi construída para atender diretamente. Profundidade em uma jurisdição em vez de amplitude em muitas é um compromisso real, e ele ainda não se traduziu em participação de mercado visível.
@Dusk $DUSK #dusk