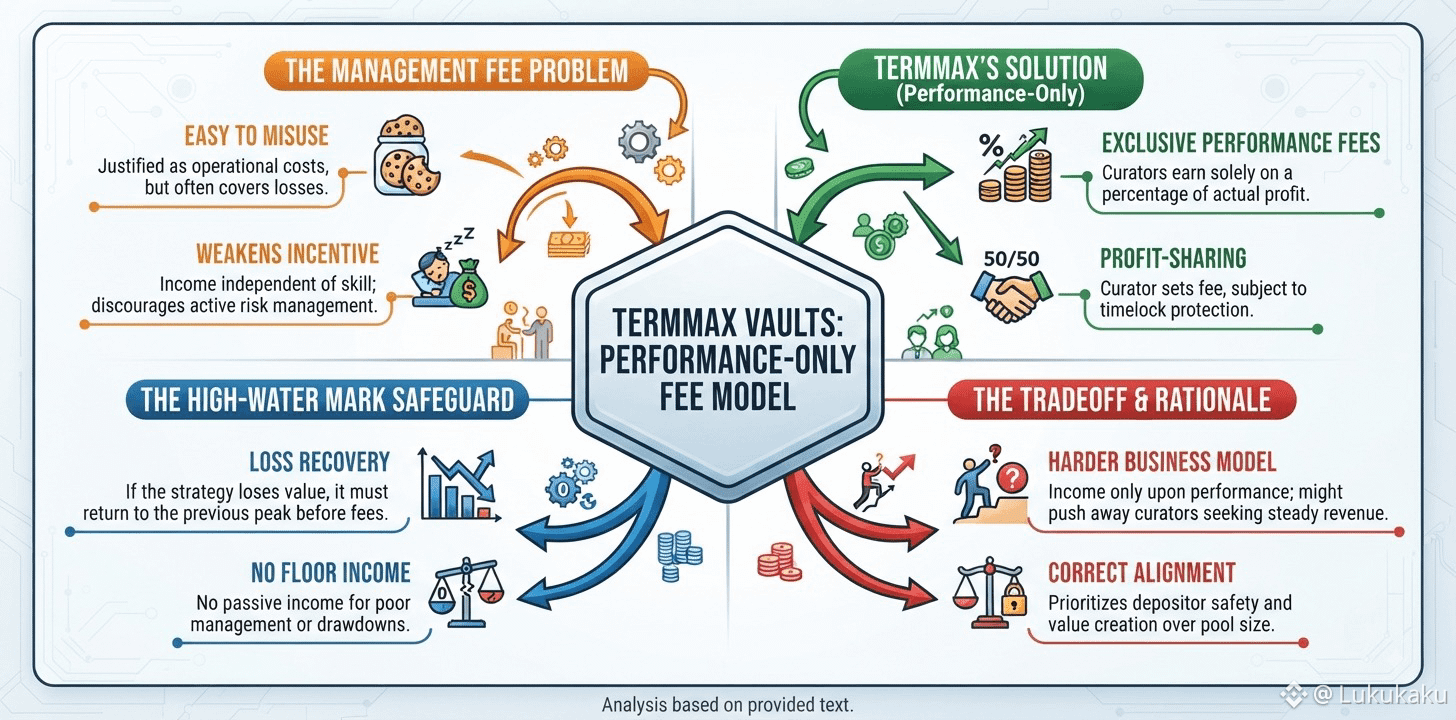
Uma taxa de administração é uma das coisas mais fáceis nas finanças de justificar e uma das mais fáceis de usar indevidamente. Ela é enquadrada como cobrindo custos operacionais e, em muitos produtos de cofres, acaba sendo paga quer os depositantes tenham tido lucro naquele trimestre ou tenham perdido. Os cofres da TermMax eliminam totalmente essa estrutura de taxas, e acho que a decisão vale a pena ser examinada, em vez de ser apenas mencionada de passagem.
Os curadores da TermMax ganham exclusivamente por meio de taxas de performance: uma porcentagem do lucro real que a estratégia gera para os depositantes, definida pelo curador, mas sujeita a proteção por timelock antes que mudanças entrem em vigor. Sobre isso, há um requisito de high-water mark: se a estratégia de um curador perder valor em uma determinada sequência, eles precisam recuperar os depositantes ao pico anterior antes que qualquer nova taxa de performance possa ser coletada. Não há renda mínima garantida para um curador que simplesmente estaciona capital de forma passiva ou o administra mal, e não existe forma de coletar taxas silenciosamente durante um drawdown.
O problema que isso resolve é específico. Uma taxa de administração cria renda para um curador independentemente de habilidade, o que enfraquece o incentivo para gerenciar ativamente o risco quando os ativos sob gestão atingem um tamanho confortável. A remuneração apenas por performance, com high-water mark, vincula cada dólar que um curador ganha ao valor genuinamente novo criado para os depositantes, e não ao tamanho do pool que fica sob gestão.
O tradeoff é que o negócio de curadores da TermMax é mais difícil de operar do que um cofre típico com taxa de administração, já que a renda só chega quando a performance a justifica — o que pode afastar curadores que querem uma receita mais estável, independentemente do resultado da estratégia. Eu acho esse tradeoff o correto para um protocolo de empréstimos que lida com o capital de outras pessoas, mesmo que isso reduza o conjunto de curadores dispostos a operar desse modo.
@TermMax #TermMax $TUT $GPS