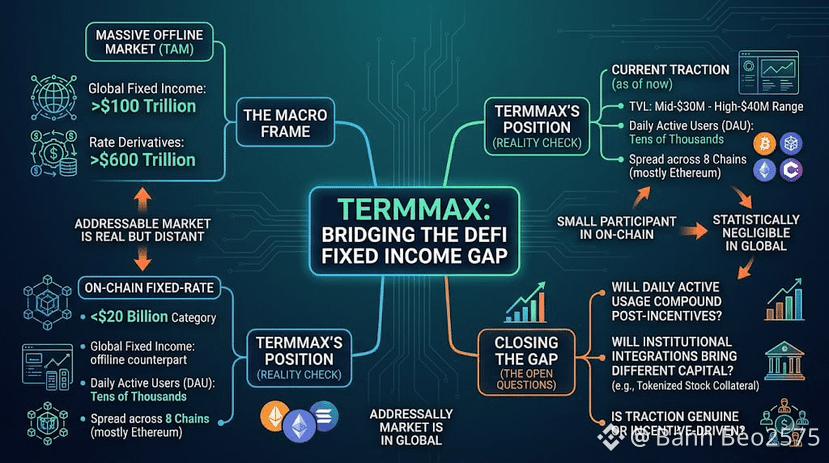
A TermMax gosta de abrir sua apresentação com um número difícil de contestar: os mercados globais de renda fixa já ultrapassam US$ 100 trilhões, os derivativos de taxa adicionam mais US$ 600 trilhões, e toda a categoria de taxas fixas on-chain fica abaixo de US$ 20 bilhões. No papel, ainda não é um mercado competitivo — é quase vazio em comparação com o equivalente off-line — e a TermMax se posiciona como uma early mover nessa lacuna.
Eu não discuto os números macro. O que eu quero observar é a distância entre essa narrativa e onde a TermMax realmente está hoje. O valor total bloqueado se moveu, até agora, numa faixa aproximadamente entre os cerca de US$ 30 e poucos milhões e os US$ 40 e poucos milhões ao longo de sua história, distribuído por oito cadeias, com a Ethereum ainda concentrando a grande maioria dessa liquidez. Contra uma categoria de renda fixa on-chain de US$ 20 bilhões, a TermMax é uma participante relevante, mas ainda pequena. Contra US$ 100 trilhões em renda fixa global, os números atuais se aproximam de estatisticamente nada.
Isso não é uma crítica à engenharia do protocolo; é uma afirmação sobre onde qualquer projeto inicial de DeFi com renda fixa se posiciona em relação ao mercado que ele tenta endereçar. Citar o mercado endereçável é um contexto válido. Tratar esse número como evidência de tração atual seria um erro que não acho que leitores cuidadosos devam cometer.
O que realmente importa para a TermMax fechar qualquer parte dessa lacuna é se o uso diário ativo, atualmente na faixa de dezenas de milhares de usuários, continua acumulando depois que os programas de incentivo diminuem, e se integrações institucionais como os mercados de garantias de ações tokenizadas trazem capital com um comportamento diferente do dos depósitos de varejo movidos por incentivos. O mercado endereçável é real. Se a TermMax captura uma fatia significativa dele ainda é uma pergunta em aberto, não uma conclusão estabelecida.
@TermMax #TermMax
$TUT $BTW $PRL
Eu não discuto os números macro. O que eu quero observar é a distância entre essa narrativa e onde a TermMax realmente está hoje. O valor total bloqueado se moveu, até agora, numa faixa aproximadamente entre os cerca de US$ 30 e poucos milhões e os US$ 40 e poucos milhões ao longo de sua história, distribuído por oito cadeias, com a Ethereum ainda concentrando a grande maioria dessa liquidez. Contra uma categoria de renda fixa on-chain de US$ 20 bilhões, a TermMax é uma participante relevante, mas ainda pequena. Contra US$ 100 trilhões em renda fixa global, os números atuais se aproximam de estatisticamente nada.
Isso não é uma crítica à engenharia do protocolo; é uma afirmação sobre onde qualquer projeto inicial de DeFi com renda fixa se posiciona em relação ao mercado que ele tenta endereçar. Citar o mercado endereçável é um contexto válido. Tratar esse número como evidência de tração atual seria um erro que não acho que leitores cuidadosos devam cometer.
O que realmente importa para a TermMax fechar qualquer parte dessa lacuna é se o uso diário ativo, atualmente na faixa de dezenas de milhares de usuários, continua acumulando depois que os programas de incentivo diminuem, e se integrações institucionais como os mercados de garantias de ações tokenizadas trazem capital com um comportamento diferente do dos depósitos de varejo movidos por incentivos. O mercado endereçável é real. Se a TermMax captura uma fatia significativa dele ainda é uma pergunta em aberto, não uma conclusão estabelecida.
@TermMax #TermMax
$TUT $BTW $PRL