


Autor: Chen Zhiyuan; Editor: Jiaxin
Na noite de 12 de agosto, a WeRide (Wenrui) divulgou um relatório financeiro com um sinal positivo.
Os relatórios financeiros mostram que, no segundo trimestre, a receita da empresa foi de 232 milhões de yuans, um aumento de 82% em relação ao ano anterior e de 103% na comparação com o trimestre anterior, superando a expectativa do mercado anterior de cerca de 170-180 milhões de yuans; entre eles, a receita no exterior cresceu 164% ano a ano e 169% em relação ao trimestre anterior. Ao mesmo tempo, a margem bruta subiu para 37,5%, acima de 9,4 pontos percentuais em comparação com o mesmo período do ano passado, atingindo uma máxima histórica; o prejuízo líquido foi de 401 milhões de yuans, com uma ligeira melhora também em comparação com o ano anterior.
Pelos dados operacionais, a WeRide está melhorando de forma abrangente: a escala de receitas cresceu significativamente, a estrutura de negócios foi otimizada e o modelo de lucratividade também vem melhorando gradualmente.
Porém, a reação do mercado de capitais não foi otimista. Após a divulgação do relatório, o preço das ações da empresa nas bolsas americanas caiu 9,64%, enquanto nas bolsas de Hong Kong caiu mais de 8%.
Para o setor de condução automatizada, o que mais chama atenção é a “progresso de concretização da comercialização” e “quando será possível fazer o modelo de lucratividade funcionar”. Por que o relatório financeiro do Wenyan Zhixíng — considerado “acima do esperado” — não levou a uma alta das ações?
1. Aumento da margem bruta em 9 pontos: a estrutura de receitas está mudando
O aumento da margem bruta em 9 pontos percentuais foi uma das mudanças mais observadas no relatório financeiro do segundo trimestre do Wenyan Zhixíng.
A melhoria da margem bruta geralmente vem de duas rotas: uma é a melhoria de eficiência operacional — por exemplo, elevar a eficiência de operação por veículo e reduzir o custo unitário, para que cada unidade de receita gere mais lucro; a outra é a otimização da estrutura do negócio, ou seja, aumentar a proporção de negócios com alta margem bruta, impulsionando a melhoria da margem geral de lucro.
O primeiro indica que a capacidade de lucratividade da empresa está se fortalecendo; já o segundo reflete mais uma mudança na estrutura de receitas e na alocação de recursos da empresa.
Com base nos dados do segundo trimestre, o aumento da margem bruta do Wenyan Zhixíng desta vez se deve principalmente ao segundo fator (o posterior).
Os negócios do Wenyan Zhixíng se dividem em duas partes: condução automatizada L4 e assistência avançada L2++/L3.
Os negócios de L4 incluem cenários como Robotaxi e Robobus. Os modelos incluem tanto operação própria de frota quanto fornecimento de tecnologia em regime de ativos leves. Esses negócios ainda têm uma forte característica de ativos pesados, exigindo investimentos em compra de veículos, operação e manutenção, seguros, serviços em nuvem e também custos com atendentes de segurança remotos (remote safety officers), entre outros.
No segundo trimestre, a receita do negócio de L4 do Wenyan Zhixíng atingiu 125 milhões de RMB, um aumento de 47% ano a ano e de 131% em relação ao trimestre anterior.
Na reunião de resultados, o CFO indicou que alguns negócios de L4 têm sazonalidade: as negociações comerciais normalmente são concluídas no primeiro semestre; a receita é reconhecida quando implantada no segundo semestre. Espera-se que, no segundo semestre, os negócios de L4 apresentem melhor desempenho.
Os negócios de L2++/L3 têm como foco principal atender montadoras com soluções de condução automatizada. Por meio do modo de produção em massa para instalação de fábrica (front-end), capacidades de assistência avançada são integradas em veículos produzidos em larga escala. Devido ao modelo de licenciamento de tecnologia e à entrega em escala, os custos marginais desse negócio são mais baixos, e a margem bruta geralmente também é maior do que a de operações de L4.
No segundo trimestre, a receita do negócio de L2++/L3 do Wenyan Zhixíng cresceu quase 26 vezes ano a ano e 219% em relação ao trimestre anterior. Com o crescimento rápido do negócio de L2++/L3, a participação dessa receita subiu para 48%, tornando-se um fator importante para impulsionar a melhoria da margem bruta geral.
Ao mesmo tempo, o crescimento do negócio de L4 no exterior também dá suporte à margem de lucro.
No segundo trimestre, a receita do exterior da empresa cresceu 164% ano a ano, representando cerca de 40% da receita total. Como os projetos no exterior utilizam mais o modelo de ativos leves, a empresa assume relativamente menos investimentos em operação de veículos e infraestrutura; por isso, em geral, sua capacidade de lucratividade é melhor do que a de alguns modelos de operação direta (self-operated).
No relatório financeiro, o Wenyan Zhixíng também mencionou que o aumento da margem bruta se deve principalmente ao aumento da contribuição das receitas de negócios de L2++/L3 com alta margem bruta e de negócios de L4 no exterior.
Claro, também há sinais de melhoria de eficiência.
Por exemplo, o volume de ordens diárias médias por veículo no Robotaxi doméstico aumentou para 21 ordens, um crescimento de cerca de 24% em relação ao trimestre anterior; o pico chegou a 28 ordens. Isso indica que o Robotaxi está evoluindo de demonstração tecnológica para operação rotineira.
2. Após a melhoria da margem bruta, quão perto ainda falta para a lucratividade?
Após a melhoria da margem bruta, surge a próxima pergunta: quão perto ainda falta para a lucratividade?
Com base no relatório financeiro do segundo trimestre, a melhoria de lucratividade do Wenyan Zhixíng ainda é limitada.
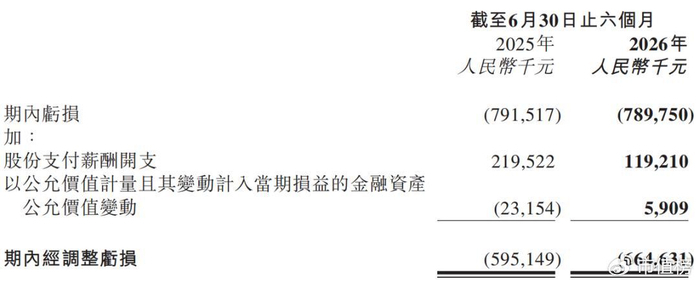
No primeiro semestre, a empresa teve uma perda líquida atribuível aos acionistas de 790 milhões de RMB, praticamente em linha com o mesmo período do ano anterior; já a perda ajustada aumentou de 595 milhões de RMB no mesmo período do ano anterior para 665 milhões de RMB.
Isso significa que a melhoria no lucro bruto ainda não é suficiente para cobrir o investimento total da empresa.
Entre elas, o investimento em P&D ainda é a maior fonte de pressão. No segundo trimestre, as despesas de P&D da empresa atingiram 434 milhões de RMB, um aumento de 36% ano a ano. Embora a taxa de crescimento das despesas de P&D seja inferior à da receita, a indústria de condução automatizada ainda está em uma fase de investimentos contínuos em tecnologia e comercialização; assim, as despesas de P&D dificilmente cairão rapidamente no curto prazo.
Ao mesmo tempo, depois que o negócio de L2++ entra na fase de produção em massa para instalação de fábrica, a empresa precisa continuar ampliando a base de clientes de montadoras; os gastos com vendas e negócios também aumentam. No segundo trimestre, as despesas com vendas foram de 29,2 milhões de RMB, um crescimento de quase 100% (próximo de dobrar) em relação ao ano anterior. Isso reflete que a empresa está saindo da fase de validação tecnológica para a fase de expansão em escala de clientes.
A queda nas despesas administrativas deve-se principalmente às despesas profissionais relacionadas à abertura de capital no mesmo período do ano anterior e a mudanças nas despesas com pagamento baseado em ações; trata-se mais de fatores pontuais, não podendo ser atribuída simplesmente à melhoria de eficiência.
A administração acredita que a pressão sobre despesas está se aliviando gradualmente. O CFO Li Xuan afirmou que a taxa de crescimento dos investimentos em P&D da empresa já está abaixo da taxa de crescimento da receita; à medida que a construção da infraestrutura de IA se aproxima da conclusão e a eficiência da implantação em cenários urbanos melhora, a intensidade de investimento no futuro pode diminuir.
O Wenyan Zhixíng prevê que, em 2028, alcançará fluxo de caixa positivo em um único trimestre; em 2029, alcançará o ponto de equilíbrio de lucros e perdas ao longo do ano.
Em 30 de junho, o caixa e depósitos a prazo da empresa somavam aproximadamente 5,375 bilhões de RMB, cerca de 1,6 bilhão de RMB a menos do que no fim do ano anterior. As reservas de caixa conseguem sustentar investimentos contínuos da empresa, mas a virada para lucratividade ainda depende do progresso de alguns fatores-chave.
Primeiro, a reutilização da base tecnológica.
O CEO Han Xu afirmou em uma reunião de resultados que, no passado, diferentes negócios precisavam investir separadamente grandes recursos de P&D; e, com o desenvolvimento de modelos grandes de linguagem desenvolvidos internamente, diferentes negócios estão compartilhando a mesma base tecnológica.
A empresa já lançou dois modelos grandes, GENESIS e WITT, e pretende usar uma infraestrutura unificada de IA para apoiar, simultaneamente, a condução automatizada em nível 4 (L4), a assistência avançada L2++/L3 e os sistemas de P&D relacionados. Entre eles, o WITT consegue decompor vídeos de estradas em unidades atômicas de fatos e, em conjunto com o GENESIS, gerar dados de treinamento para melhorar a eficiência do treinamento do modelo.
Se esse caminho de reutilização funcionar, a taxa de crescimento das despesas de P&D pode desacelerar ainda mais, abrindo espaço para melhoria de lucratividade.
Em segundo lugar, o ritmo de melhoria do modelo de economia unitária (unit economics) do Robotaxi.
Em comparação com as cerca de 17 ordens diárias médias por veículo antes, a densidade de ordens diárias médias do Robotaxi no mercado doméstico no segundo trimestre aumentou de forma bem evidente.
Para que o Robotaxi alcance um nível elevado de utilização por veículo, é necessário diluir custos fixos como veículos, operação e manutenção e suporte tecnológico. No futuro, será necessário observar se as ordens diárias médias por veículo conseguem continuar aumentando e se aproximar do nível de 25 a 30 ordens por veículo, que é amplamente observado na indústria.
Em terceiro lugar, se o modelo de ativos leves no exterior consegue formar uma barreira duradoura.
O CFO revelou que a receita recorrente anualizada por veículo no exterior costuma ficar entre 40 mil e 50 mil dólares. Se esse modelo puder ser replicado continuamente, se tornará um suporte importante para a melhoria dos lucros.
No entanto, o modelo de ativos leves também tem seus próprios problemas: o Wenyan precisa depender de parceiros locais de operação e plataformas de mobilidade para obter o fluxo de usuários, e essas plataformas não estão vinculadas a um único fornecedor de condução automatizada. À medida que mais empresas de Robotaxi entrarem no mercado externo, ainda será preciso verificar continuamente se o Wenyan conseguirá manter sua posição competitiva graças à maturidade tecnológica, experiência operacional e vantagem de pioneirismo.
3. L2++/L3: da vantagem tecnológica à validação da escala comercial
Além dos três direções mencionadas acima, o ritmo de expansão do negócio de L2++/L3 é outra variável que precisa ser acompanhada separadamente. Ela é, ao mesmo tempo, a principal fonte do aumento da margem bruta neste trimestre e também se relaciona diretamente com o avanço de transformar vantagem tecnológica em escala comercial.
A acumulação de muitos anos do Wenyan Zhixíng concentrou-se principalmente no setor de condução automatizada em nível 4 (L4). À medida que a tecnologia vai se tornando cada vez mais madura, a empresa estenderá parte das capacidades de L4 para o segmento de direção assistida para produção em massa (ADAS), expandindo novas rotas de comercialização ao oferecer soluções de condução automatizada às montadoras.
No segundo trimestre, a solução WRD 3.0 alcançou entrega em escala, com volume de remessa de cerca de 30 mil conjuntos. Essa solução adota uma arquitetura de IA ponta a ponta (end-to-end), integrando etapas como percepção, previsão, tomada de decisão e controle. Atualmente, já foi adaptada a várias plataformas computacionais veiculares, como NVIDIA, Qualcomm e Xilinx.
O problema que o mercado mais preocupa é: no setor de ADAS, diante da concorrência de players como a Huawei, Horizon e Momenta, que já têm experiência em produção em massa e recursos da indústria, qual vantagem competitiva o Wenyan tem? Além disso, no futuro, esses players de ADAS também podem entrar no setor de Robotaxi apoiando-se na acumulação de dados?
Na reunião de resultados, as respostas relacionadas se concentraram em três direções.
Em primeiro lugar, a validação de confiabilidade em cenários complexos. Han Xu revelou que ele já dirigiu um veículo equipado com WRD 3.0 durante um período de duas horas ao vivo no horário de pico noturno em Guangzhou, na área de Zhujiang New Town, sem nenhuma intervenção humana durante todo o trajeto.
Em segundo lugar, a eficiência. Na reunião de resultados, foi mencionado que os recursos alocados pelo Wenyan são menores, mas a produção não é ruim. A implicação é que o Wenyan depende de eficiência tecnológica e capacidade de engenharia, e não apenas de “empilhar recursos”.
Em terceiro lugar, o retorno das experiências de L4 para o negócio de L2++.
Há diferenças claras nas exigências de confiabilidade entre L4 e ADAS para o sistema.
Han Xu forneceu um conjunto de padrões para medir as capacidades de L4: possuir pelo menos 100 Robotaxis totalmente sem motorista, operar continuamente por seis meses e não ter ocorrido nenhum grande acidente. Dentro desse padrão, muitas empresas anunciaram entrada no setor de Robotaxi, mas ainda existe uma certa distância até formar de fato uma capacidade de operação em escala.
Nos quase dez anos passados, o Wenyan Zhixíng investiu continuamente em condução automatizada L4. A frota global de veículos L4 já ultrapassa 3.000 unidades, cobrindo vários países e cidades, e acumulando uma grande quantidade de dados reais de operação em vias públicas.
O valor da escala de dados está em segundo lugar. O que realmente é importante é que esses dados vêm das decisões, retornos e cenários anômalos gerados durante a operação real dos sistemas de condução automatizada.
Em comparação com testes tradicionais em vias públicas, a operação de L4 pode gerar continuamente grandes quantidades de cenários complexos, de baixa frequência, porém com alto valor, fornecendo suporte para treinamento de modelos, validação de segurança e iterações de algoritmos.
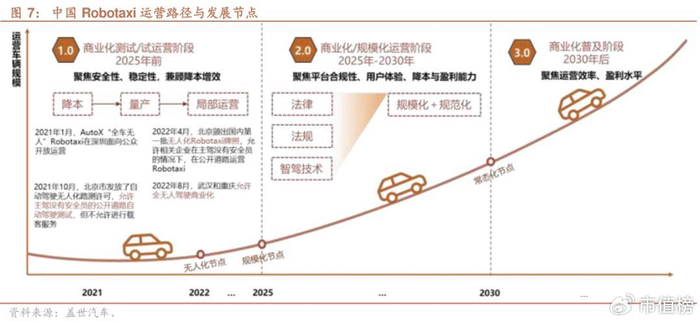
No entanto, com a concorrência no setor de condução automatizada mudando de disputas de capacidade de algoritmo para disputas de ciclo de dados (data closed loop) e escala comercial, os dados de L4 já não constituem mais uma barreira central.
As rotas de ciclo fechado de dados de diferentes empresas não são iguais. Jogadores como a Tesla e a Huawei obtêm grandes volumes de dados de condução por meio da escala de veículos produzidos em massa e promovem iterações contínuas de modelos com implantação em grande escala; já a Waymo e o Wenyan Zhixíng dependem da operação de L4, acumulando dados de cenários de alto valor durante o processo de funcionamento autônomo do sistema de condução automatizada, aumentando a confiabilidade do sistema por meio de experiência real de condução sem motorista.
Cada uma das duas rotas tem suas vantagens. No final, o que determina o resultado competitivo é quem consegue transformar a vantagem em dados em iterações de produto mais rápidas, custos mais baixos e uma escala comercial maior.
Esse também é o problema central enfrentado pelo Wenyan: se a acumulação de L4 pode de fato se converter na competitividade do negócio de L2++.
Com base no volume de reservas de pedidos, o Wenyan Zhixíng já obteve a designação de produção em massa (production preselection) de cerca de 30 modelos de OEMs como GAC e Chery, cobrindo várias marcas, como GAC Aion, Haobei/HAO BING, GAC Trumpchi, e também marcas da Chery como Xingtu.
Vale observar que a definição de (modelo/plataforma) não é sinônimo de reconhecimento de receita. Do momento em que um modelo é selecionado (designado) até a produção em massa final, ainda é necessário passar por etapas como desenvolvimento de engenharia, validação de testes e introdução da cadeia de suprimentos. A WRD 3.0 já foi implementada em produção em massa e integrada em veículos como GAC Aion N60, Chery Xingtu Xingji Yuan ES/ET e Xingtu EX7.
A concentração de clientes também é um fator que merece atenção. Atualmente, os modelos de produção em massa de L2++ concentram-se principalmente em duas grandes montadoras: GAC e Chery. Se o volume de vendas dos modelos de parceria principal ficar abaixo da expectativa, ou se, no futuro, as relações de fornecimento mudarem, isso pode impactar o crescimento do negócio de L2++ do Wenyan.
Até o momento, isso mostra mais o significado de cooperação tecnológica e validação de capacidade; ainda é preciso avançar mais para formar receita de produção em massa em escala.
A empresa estabeleceu como meta atingir a instalação em 100 mil veículos até o fim de 2026 e mais de 500 mil acumulados em 2027. Ao longo de mais de um ano no futuro, alcançar uma ampliação em grande escala vai exigir tanto a velocidade de avanço da produção em massa dos modelos já definidos (designados) quanto a capacidade contínua da empresa de obter novos projetos.