


Texto | Hongcan Net (红餐网) Guo Jiahai (郭佳哿)
Edição | Jing Xue (景雪)
Em 2013, a Cha Yan Yue Se abriu sua primeira loja em Changsha. Com a explosão do setor de novas bebidas de chá, ela foi se tornando, aos poucos, um símbolo de consumo representativo de Changsha; muitos consumidores de fora da cidade até foram especialmente a Changsha para fazer check-in.
Naqueles anos, o mercado esperava que ela saísse do Hunan.
Mas Cha Yan Yue Se ficou “travada” em Changsha por uma “maré” de sete ou oito anos; só em 2020 é que saiu do Hunan e abriu a primeira loja em Wuhan. De Wuhan para Chongqing, e depois para Nanjing e Wuxi, a velocidade de expansão da rede sempre foi comedido. No mercado chinês de novas bebidas de chá, inclusive, é possível dizer que é um tanto lento.
No entanto, este ano essa empresa “lenta” de repente começou a acelerar.
Do início de abril com a abertura em Shenzhen até a divulgação oficial de Guangzhou em julho, a diferença foi de apenas 99 dias. E essas duas cidades são exatamente os mares vermelhos mais intensos de concorrência de bebidas de chá no país.
Entre as cidades top 5 em número de lojas de bebidas de chá no país, Guangzhou é a primeira e Shenzhen a segunda. Marcas locais aprofundadas há anos, e as principais marcas já totalmente posicionadas. Por qualquer ângulo que se olhe, não é um mercado fácil de enfrentar.
Uma “primeira geração” de influenciadores que um dia construiu reconhecimento nacional baseada na escassez regional entrou propositadamente no núcleo das cidades com a maior intensidade de competição. A Cha Yan Yue Se está saindo da sua zona de conforto. Quando começa a enfrentar os rivais ativamente, ela terá grande chance de vencer?
Opção conservadora sob o mar vermelho
Vamos começar vendo as últimas primeiras lojas anunciadas oficialmente em Guangzhou.
Dizem que esta loja será instalada no Bai’ezitan Vanke Cheng, e a previsão é inaugurar no fim de setembro. Ao comentar os motivos para entrar em Guangzhou, a Cha Yan Yue Se afirmou: “Guangzhou é o principal campo de batalha da concorrência de bebidas de chá do país. Queremos nos jogar nesse ‘grupo de especialistas’ bem movimentado para ver, de fato, como estão nossa força de produto e nossa capacidade organizacional.”
O mar vermelho, em que a quantidade de lojas no país é a maior, com marcas locais enraizadas e todos os principais recém-chegados já presentes — por qualquer ângulo que se olhe, não parece uma zona de conforto para expandir. Mas um mar vermelho de oferta não equivale a um “mar morto” de demanda.
De acordo com dados do Guangzhou Daily, em 2025 o faturamento da cidade de Guangzhou na categoria “Serviços de bebidas e refrigerantes” cresceu 22,8% ano contra ano; é o setor com maior crescimento dentro do consumo de alimentação, com ritmo bem acima da média do total de varejo de bens de consumo da sociedade.
Isso significa que Guangzhou não é apenas um “bolo” de estoque num jogo de soma zero; é um mercado maduro em que oferta e demanda crescem simultaneamente.
O “núcleo” da demanda no mercado de Shenzhen também é sólido. E, de certa forma, Guangzhou e Shenzhen são as “pedras de toque” com mais valor de marca para a indústria de bebidas de chá.
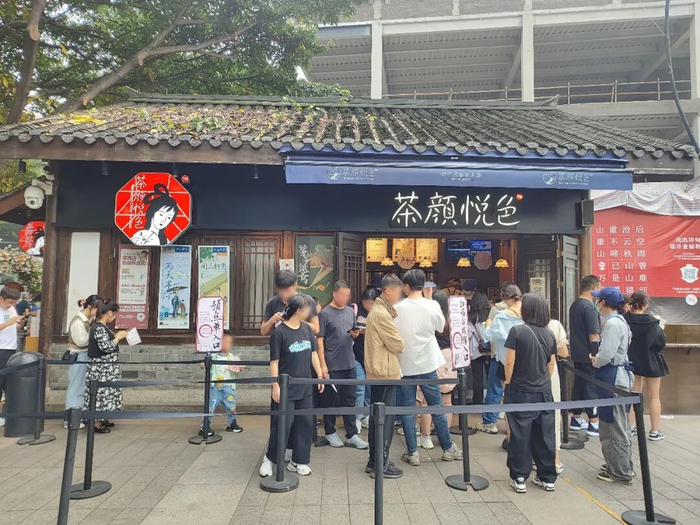
A oferta da categoria de bebidas de chá nessas duas cidades é extremamente abundante. Há players maduros em subsegmentos como chá de frutas frescas, chá com leite fresco, chá de limão e bebidas de chá com características regionais. O leque de escolha para os consumidores é amplo, e a dependência de uma única marca é muito baixa. A velocidade de “decaimento da novidade” viral na internet é muito maior do que a do chamado “gap de informação” nos mercados mais interioranos.
Explodir em um mercado único apenas com sensação de escassez não prova competência. Para a Cha Yan Yue Se provar a si mesma, só há uma forma: num mercado com concorrência plenamente estabelecida e informações transparentes, verificar se o conhecimento acumulado em Changsha consegue continuar a sustentar valor da marca nas cidades grandes e maduras. A conclusão só terá aplicabilidade nacional se passar nesse teste.
Além disso, ainda em janeiro deste ano, antes mesmo de a Cha Yan Yue Se anunciar oficialmente as lojas em Shenzhen, a plataforma de recrutamento já apresentava uma vaga para gerente do armazém de Shenzhen. Fica claro que essa marca que insiste no 100% direto investiu recursos de armazenagem e gestão urbana na província de Guangdong.
Shenzhen e Guangzhou pertencem ambas à Grande Área da Baía (Grande Golfo da China). O raio logístico é curto e o sistema de cadeia de suprimentos pode ser reaproveitado diretamente. As variações de controle de qualidade e os custos logísticos são muito menores do que ao abrir um novo estado/província totalmente diferente.
Quanto à escolha do local, a Cha Yan Yue Se também tem uma lógica própria. Por exemplo, no caso da primeira loja de Guangzhou: atualmente, o boato é que ela fica no Bai’ezitan Vanke Cheng. O Bai’ezitan Vanke Cheng é o primeiro complexo Vanke Cheng de Guangzhou, posicionado como um projeto comercial de luxo “nível M1”, além de ser um projeto de bandeira urbana desenvolvido pela China Resources em Guangzhou. O shopping planeja inaugurar no fim de setembro, e coincide basicamente com o horário de abertura em Guangzhou divulgado pela Cha Yan Yue Se.
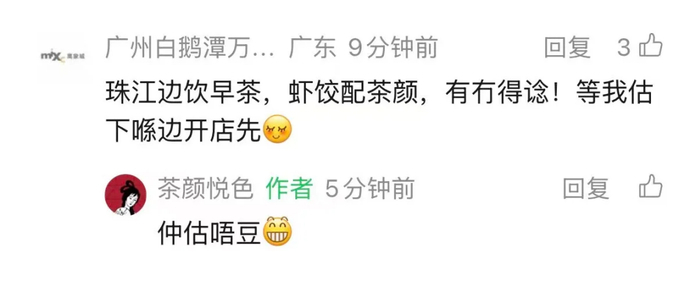
Muitos internautas reclamam que o local é “longe”. Na verdade, isso mede o novo shopping usando a régua do centro de Tianhe.
Do ponto de vista da operação, os projetos comerciais no centro principal de Tianhe já têm fluxo de clientes estável, e o aluguel também reflete plenamente o valor de um local maduro. Marcas como HEYTEA, Naixue’s Tea (奈雪的茶) e Bawang Chajibi operam há muito tempo; ótimos pontos e hábitos dos consumidores já se formaram. Para a Cha Yan Yue Se entrar ali, precisa disputar parte daquele fluxo que já foi plenamente desviado — pagando um custo maior.
E como o Bai’ezitan Vanke Cheng ainda está na fase de captação de empreendimentos para inauguração, o “efeito de primeira loja” e o fluxo de abertura do shopping se concentram no lançamento. Por um lado, isso permite que a Cha Yan Yue Se reduza o investimento de aquisição de clientes no início em Guangzhou. Por outro lado, também ajuda a evitar a concorrência mais direta com os pontos mais consolidados do shopping no distrito de Tianhe.
A lógica mais profunda é que a Cha Yan Yue Se está atrelada e replica o ecossistema comercial da China Resources.
A Cha Yan Yue Se, em Shenzhen, abriu primeiro duas lojas: uma entrou no Shenzhen Bay Vanke Cheng e a outra no Nanshan Vanke Tiandi; depois, também abriu no Buji Vanke Hui.
Os três projetos comerciais pertencem, ou são operados pela, China Resources Land (华润置地). E o Bai’ezitan Vanke Cheng também está dentro do ecossistema comercial da China Resources.
Ao entrar de forma contínua em vários projetos da China Resources, a Cha Yan Yue Se já formou uma base de cooperação com esse ecossistema comercial. Há experiências aplicáveis na construção das lojas, na coordenação de inaugurações e na operação de shoppings. Além disso, os custos de comunicação e execução também tendem a ser menores do que ao procurar novamente outros parceiros comerciais.
Guangzhou e Shenzhen têm uma concorrência acirrada; porém, a demanda de consumo também já foi testada repetidamente por mais de dez mil lojas de chá ao longo do tempo. Para a Cha Yan Yue Se, é um mercado caro, mas relativamente fácil de calcular.
Não há mais espaço para diminuir o ritmo
“Sou mais pessimista: ou expandimos e morremos, ou não expandimos e morremos. Para essa forma de não expandir e morrer, a gente acha que é mais digna.” Lü Liang descreveu assim o dilema da Cha Yan Yue Se quando enfrenta a expansão.
Por muito tempo, de fato, a Cha Yan Yue Se preferiu a segunda opção.
Mas nos últimos anos, a Cha Yan Yue Se mudou.
Em 3 de agosto, a Cha Yan Yue Se inaugurou duas lojas ao mesmo tempo em Hefei. As duas lojas temáticas de “feira/jornada no jardim” chegaram a ter um tempo de espera próximo de 5 horas. A marca também afirmou que planeja aumentar a quantidade de lojas locais para 5 até o fim do ano.
Ainda mais antes, desde o fim de dezembro de 2024, Yi’ chang, Huanggang, Changzhou, Ezhou, Yangzhou, Jingzhou, Taizhou e Nantong já entraram gradualmente no mapa de expansão da Cha Yan Yue Se.
Esse ritmo não é comum na história de expansão de mais de dez anos da Cha Yan Yue Se.
Depois de ser fundada em 2013, ela levou 7 anos para sair do Hunan. Ao entrar em Wuhan, esperou quase dois anos para abrir lojas em Chongqing e Nanjing. Antes, era preciso um ou dois anos para avançar para uma cidade fora; agora, ela começa a explorar simultaneamente várias regiões.
Por trás do aumento da velocidade de expansão, está o fato de que o espaço deixado para Cha Yan Yue Se no Hunan está ficando cada vez mais limitado.
Não há como negar: Changsha ainda é o mercado com maior concentração de lojas da Cha Yan Yue Se e com a maior percepção de marca. Mas a Cha Yan Yue Se já completou, aos poucos, a cobertura de todas as 14 cidades do Hunan. Se quiser continuar aumentando o número de lojas no Hunan, isso significa que ou vai densificar os pontos nos shoppings/bairros de maior movimento atuais, ou vai entrar em mercados de condados com capacidade menor.
A primeira opção leva ao desvio de fluxo entre as lojas; a segunda, por sua vez, torna difícil fornecer ao modelo 100% próprio um teto de faturamento alto o suficiente.
Além disso, nos últimos anos, a Cha Yan Yue Se também vem tentando deixar o mercado de Changsha “mais espesso”.
Em 2022, a Cha Yan Yue Se lançou o Yuan’yang Coffee; depois, abriu também o Gudemo Nìng e o Daye Shijiu Cha. Café, chá de limão e chá alcoólico de baixo teor cobriram quase as direções mais quentes da indústria de bebidas da época.
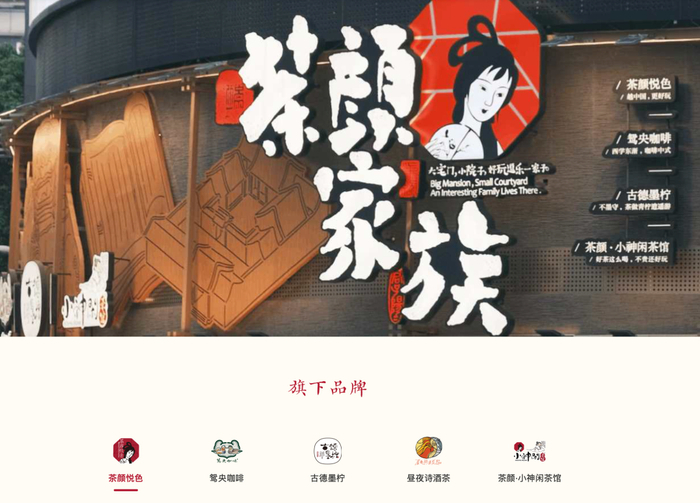
O selo secundário (submarca) aproveitou o sistema de membros e o fluxo da marca Cha Yan Yue Se; a velocidade de começo não é lenta. No entanto, até agora, apenas o Gudemo Nìng excedeu 100 lojas. A escala de Yuan’yang Coffee e Daye Shijiu Cha continua limitada, e as três, até hoje, não conseguiram sair do mercado de Changsha.
A submarca não conseguiu assumir a missão de crescimento. A marca principal passou a se dirigir a mais províncias — e isso virou uma escolha cada vez mais inevitável.
Além disso, a concorrência de bebidas de chá local na província do Hunan continua se intensificando. Marcas como Guming e Bawang Chajibi seguiram ampliando pontos no Hunan nos últimos anos: a cobertura foi da área central de negócios até bairros e mercados de condados, desviando diretamente o público local de consumo diário.
Alguns anos atrás, “viajar para Changsha e enfileirar para beber Cha Yan Yue Se” ainda era um item padrão na lista de muitas pessoas. A escassez regional, somada ao halo de viralidade na internet, transformou Cha Yan Yue Se numa verdadeira “especialidade da cidade”. Compra por intermediação entre cidades e fila por terceiros chegaram a ser uma rotina. Porém, agora, com a penetração contínua de pontos de concorrentes, essa vantagem vem sendo gradualmente diluída.
Na camada de produtos, o chá de folhas originais foi a maior vantagem que ajudou a Cha Yan Yue Se a construir sua marca no início — uma forma de produto com chá infundido de folhas originais, leite fresco e “tampa” de creme, combinados com pedaços de castanhas. O sistema de nomeação reforça um estilo chinês, criando uma enorme capacidade de identificação no mercado. Porém, nos anos em que ela tentou café, chá de limão e snacks, o mercado de chá de leite com folhas originais já trocou de “protagonistas”.
Na mesma categoria, a Bawang Chajibi: em 2025, chegou à Nasdaq; no primeiro trimestre de 2026, a rede global de lojas da marca atingiu 7.531 unidades, das quais 374 já estão no exterior.
Esta marca, cujo tempo de criação é 4 anos mais tarde do que o da Cha Yan Yue Se, já ultrapassou a Cha Yan Yue Se em escala e negócios internacionais.
Os rivais na mesma categoria continuam avançando sem parar. O tempo e o espaço restantes para a Cha Yan Yue Se só ficam mais estreitos.
O caminho diante da Cha Yan Yue Se não é tão fácil de trilhar.
Há muitos concorrentes em Guangzhou, e também há negócios prontos em quantidade suficiente. Um novo shopping, quando inaugura, já traz um bônus de fluxo de clientes; somado ao efeito da “primeira loja da marca”, filas na abertura são quase inevitáveis.
Mas a verdadeira virada está depois que a febre dos check-ins acaba: se o consumo diário nas redondezas consegue sustentar a operação estável das lojas — essa é a validação final.
É comum marcas de novas bebidas de chá apresentarem discrepâncias ao expandir entre cidades. A “A’māo” (阿嫲手作) ficou por muito tempo em Shenzhen numa situação em que “uma bebida é difícil de conseguir”; após entrar em Guangzhou, apesar de manter um tópico estável, ainda assim nunca chegou à explosão em nível equivalente.
A diferença nos hábitos de consumo também elevará ainda mais o nível de exigência para a operação. No mercado de bebidas de chá de Guangzhou, o consumo diário “necessário” é mais forte, e a taxa de penetração de delivery está entre as mais altas do país. Consumidores locais tendem mais a comprar perto de casa ou fazer pedidos online. A vontade de fazer um “check-in” propositalmente atravessando regiões e esperar por muito tempo é relativamente menor.
No passado, a Cha Yan Yue Se pesava mais para a lógica de ir à loja presencialmente, com pouca ênfase em delivery. Em Changsha, essa abordagem pode compor parte da experiência de check-in. Mas ao ser colocada em um mercado com mais forte atributo de consumo diário, ela acaba elevando os custos de decisão do consumidor.
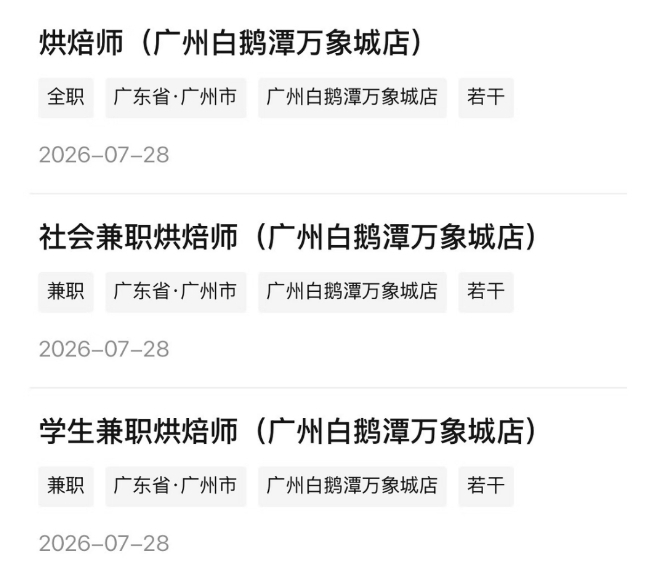
Vale notar que, mesmo escolhendo o Bai’ezitan Vanke Cheng que ainda está na fase de “maturação comercial”, a Cha Yan Yue Se não consegue escapar da concorrência direta. Há boatos de que o HEYTEA (喜茶) vai entrar no mesmo projeto no formato de loja “lab”, e mensagens em plataformas de recrutamento indicam que as vagas de padeiros/forneiros relacionados já haviam sido iniciadas para contratação no fim de julho.
O desafio ainda mais profundo está na reconstrução do valor da marca.
O ágio de marca da Cha Yan Yue Se nos primeiros anos foi construído, em grande parte, sobre a escassez regional. O comportamento de o consumidor ir especialmente para fazer check-in já adiciona valor emocional extra à marca. À medida que as lojas continuam sendo espalhadas em todo o país, essa sensação de escassez continua a ser diluída, e a força de conversa e interesse em torno da marca também cai.
O guia da cadeia de suprimentos do Hongcan observou que, em cidades que entraram mais cedo — como Chongqing e Wuhan —, a febre das lojas já começou a cair em diferentes graus. Já os principais “best-sellers” do núcleo da marca Cha Yan Yue Se continuam sendo, em sua maior parte, alguns produtos das primeiras fases de criação; a estrutura de produtos não mudou de forma essencial.
Quando o chá de leite com folhas originais se torna uma categoria de uso geral no setor, a vantagem de diferenciação no produto continua a encolher. Assim, a marca dificilmente consegue mais criar barreira duradoura apenas pela forma do produto.
Sem falar no modelo de operação 100% direta que a Cha Yan Yue Se sempre manteve.
O modelo de operação de uma única loja no centro comercial principal de Changsha foi construído com base em fluxos de clientes de alta densidade. Já o cenário comercial de Guangzhou é mais disperso: o fluxo de clientes se distribui em vários centros comerciais e nós de comércio local. Se a Cha Yan Yue Se quiser aumentar a taxa de alcance ao consumidor, precisa continuar adicionando pontos em múltiplas regiões.
No modelo de operação direta, custos fixos como aluguel e pessoal precisam ser arcados integralmente pela marca. O desafio de atingir o ponto de equilíbrio de cada loja é significativamente maior do que no caso de marcas franqueadas. Se a quantidade de lojas não cresce, os custos de armazenagem e de equipes de gestão locais também não conseguem ser diluídos rapidamente, e o ritmo de expansão tende a cair em passividade.
Para a Cha Yan Yue Se, a “barreira” de Guangzhou nunca foi avaliar apenas a força do buzz na inauguração. O que realmente é cobrado é a capacidade real de sobrevivência da marca depois de sair do “solo” de Changsha. A internacionalização nacional da Cha Yan Yue Se não tem mais volta. Esse campo de especialistas em Guangzhou é, ao mesmo tempo, a passagem pela qual ela tem de atravessar e o teste decisivo para verificar se seu modelo consegue se desvincular do ambiente regional.