Passei além do rótulo de “empréstimos com taxa fixa” da TermMax para ver o que está acontecendo de fato por baixo.
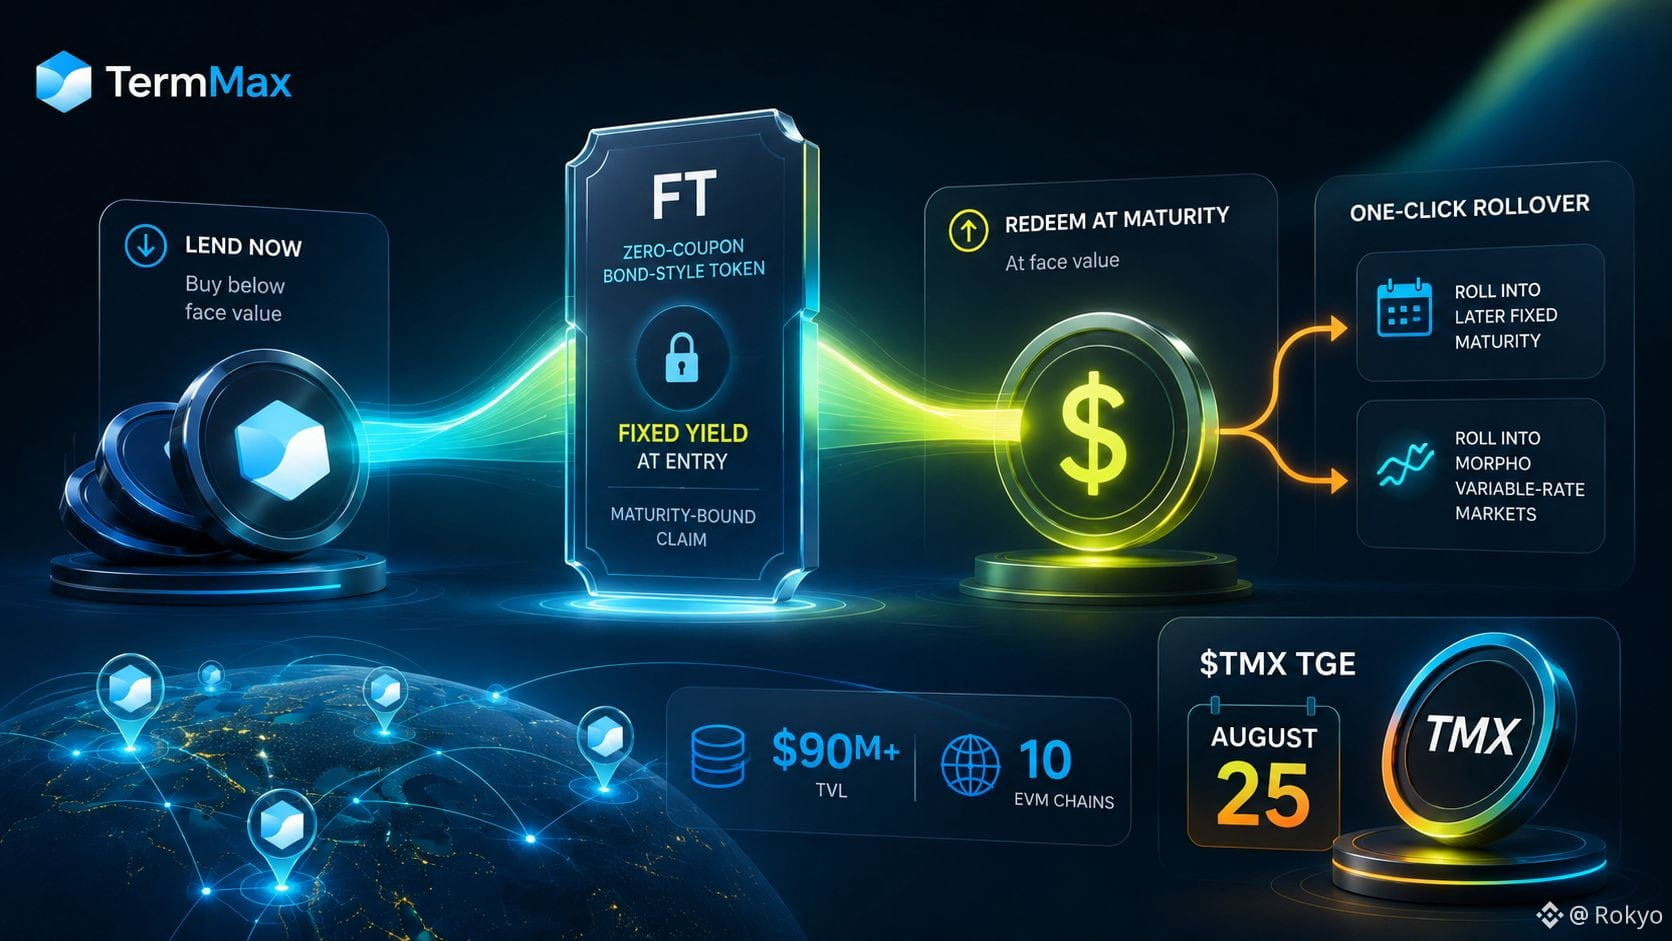
O mecanismo parece menos um pool de empréstimos com uma APY fixa e mais um mercado onchain de renda fixa. Seu FT é um token estilo título de cupom zero: credores o compram abaixo do valor de face e o resgatam ao par no vencimento, com o rendimento fixado na entrada. Isso muda a forma como penso sobre o produto: a taxa fixa não é apenas um parâmetro de um pool de empréstimos. Ela está embutida em uma reivindicação limitada por vencimento.
Em janeiro, o mesmo modelo de taxa fixa foi além de garantias nativas de cripto, avançando para títulos tokenizados, com o lançamento de empréstimos com taxa fixa contra as ações tokenizadas da Ondo Global Markets.
Uma taxa fixa remove a incerteza da taxa ao longo do prazo. Ela não remove a necessidade de refinanciar quando o prazo termina. A TermMax já tem rollover com um clique, para um vencimento fixo mais tarde ou para os mercados de taxa variável da Morpho; então o protocolo já projetou explicitamente essa etapa de refinanciamento. O que está bem documentado é a arquitetura; o que é escasso são dados sobre como esse caminho se comporta quando muitas posições precisam rolar ao mesmo tempo sob estresse.
Com US$ 90M+ de TVL em 10 cadeias EVM e o TGE do $TMX definido para 25 de agosto, é essa a parte que eu observaria em seguida.
#termmax @TermMax
O mecanismo parece menos um pool de empréstimos com uma APY fixa e mais um mercado onchain de renda fixa. Seu FT é um token estilo título de cupom zero: credores o compram abaixo do valor de face e o resgatam ao par no vencimento, com o rendimento fixado na entrada. Isso muda a forma como penso sobre o produto: a taxa fixa não é apenas um parâmetro de um pool de empréstimos. Ela está embutida em uma reivindicação limitada por vencimento.
Em janeiro, o mesmo modelo de taxa fixa foi além de garantias nativas de cripto, avançando para títulos tokenizados, com o lançamento de empréstimos com taxa fixa contra as ações tokenizadas da Ondo Global Markets.
Uma taxa fixa remove a incerteza da taxa ao longo do prazo. Ela não remove a necessidade de refinanciar quando o prazo termina. A TermMax já tem rollover com um clique, para um vencimento fixo mais tarde ou para os mercados de taxa variável da Morpho; então o protocolo já projetou explicitamente essa etapa de refinanciamento. O que está bem documentado é a arquitetura; o que é escasso são dados sobre como esse caminho se comporta quando muitas posições precisam rolar ao mesmo tempo sob estresse.
Com US$ 90M+ de TVL em 10 cadeias EVM e o TGE do $TMX definido para 25 de agosto, é essa a parte que eu observaria em seguida.
#termmax @TermMax