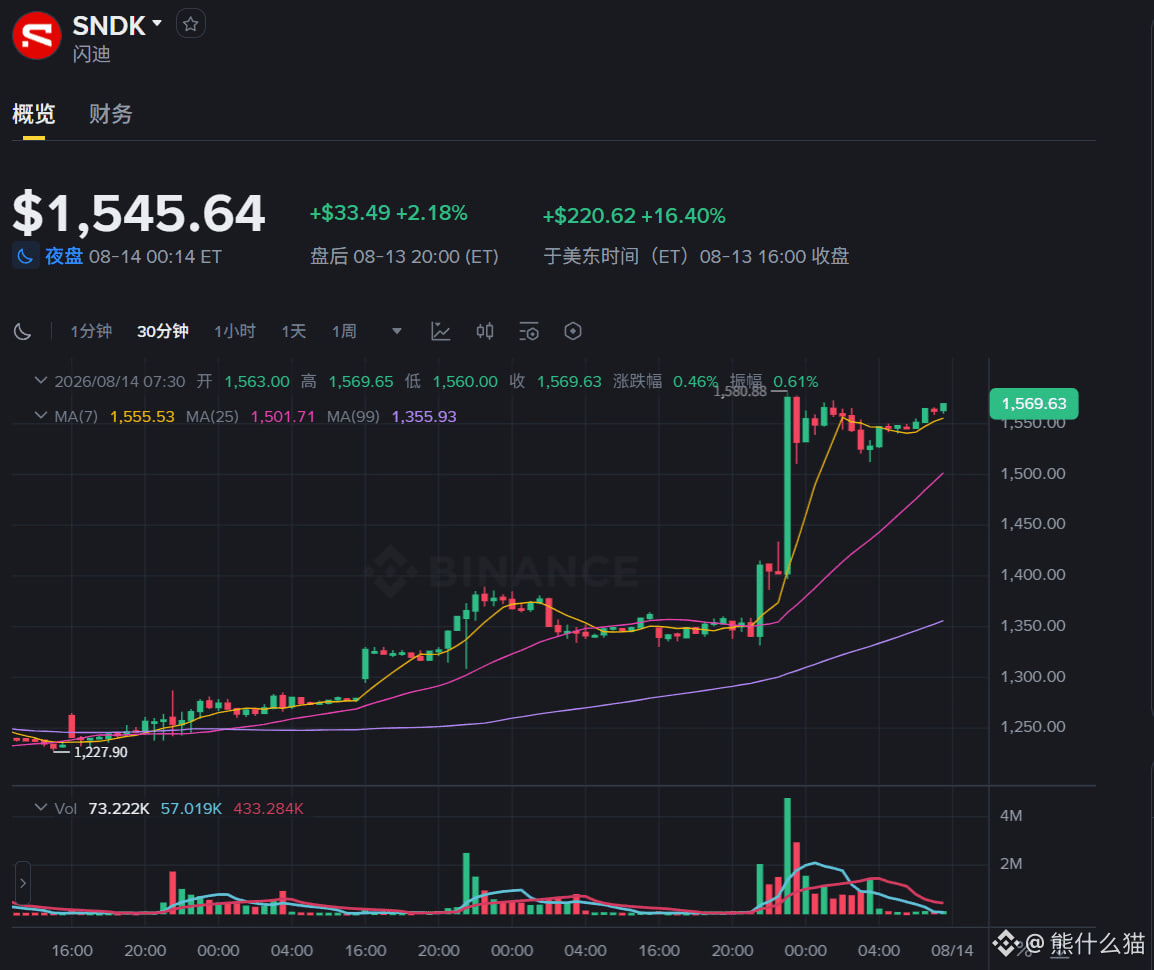
939 bilhões de dólares. A SanDisk $SNDK , ontem no Investor Day, jogou esse número na mesa; eu acho que a lógica das ações do ciclo de NAND praticamente foi destruída.
São 8 clientes, com média de contratos de mais de quatro anos. Metade do volume de bits para FY27 vai por contratos de longo prazo, e em FY28 chega a dois terços. Por trás disso, há 16,5 bilhões em garantias financeiras.
Antes, todo mundo sabia o comportamento da NAND: rodam ciclos de alta e de queda de preços, ninguém consegue escapar. Agora, grande parte do fornecimento fica travada por contratos de longo prazo; o preço tem piso e a visibilidade da demanda fica mais longa. Se as instituições quiserem avaliar pelo modelo antigo, terão que trocar a abordagem.
O que acompanha esse contrato é a visão deles sobre o setor. Em 2026, a receita da NAND deve chegar a 300 bilhões; em 2027, a algo em torno de 500 bilhões. A fatia de data centers em 2026 deve passar de metade, superando celulares e PCs para virar o maior downstream. O TAM de memória para data centers corporativos chega a 1,2 ZB em 2030.
Essa avaliação não é sonho. A receita do ano fiscal de 2026 foi de 20,2 bilhões, 1,75 vez acima do ano anterior; margem bruta de 71,6%; fluxo de caixa livre (ajustado) de 8,7 bilhões. O modelo de longo prazo de FY28 a FY30 fica ainda mais exagerado: margem bruta de 80%, margem operacional de 75% e FCF rate de 50%. Uma empresa de hardware rodando margens de software… eu realmente não esperava.
A lógica central dessa avaliação é inferência de IA. Contexto longo, RAG, multimodalidade, Agent—tudo isso fica empilhado no KV Cache. A SanDisk chama o SSD de "Token Battery": é guardar o resultado já processado, sem precisar refazer o cálculo toda vez. Economiza GPU e energia; essa conta qualquer um consegue fazer.
SSD antes era só uma peça para armazenar dados; agora vira um elo-chave para a eficiência da inferência. Eu acho que essa mudança é mais importante do que qualquer número financeiro.
HBF é um movimento de retaguarda. Memória flash de alta largura de banda, feita para atacar o “muro de memória” da inferência. A largura de banda é parecida com a HBM, e a capacidade pode ser de 8 a 16 vezes. Em 2027, já saem amostras; o primeiro chip já foi fabricado.
Se isso funcionar de verdade, a HBM deixa de ser a única solução. Claro que há muitas variáveis.
Os riscos também estão claros. Os 93,9 bilhões consideram preços no piso. Se os gastos de capital com IA encolherem, fica uma interrogação se os contratos de longo prazo vão conseguir ser executados como planejado. 1,2 ZB é um número de 2030; entre aqui e lá, passam alguns anos—qualquer coisa pode acontecer.
Mas a direção geral já apareceu: antes, armazenamento era coadjuvante da computação; agora começa a sentar para comer na mesa.