


O cenário mais realista para o Bitcoin se tornar a moeda de reserva global do mundo — definido aqui como primazia da moeda de reserva em vez de adoção limitada de ativos de reserva — pode ocorrer em meados da década de 2040. Esta avaliação é baseada em um modelo que trata mandatos oficiais, estruturas de colateral e convenções internacionais de faturamento e liquidação como restrições vinculativas.
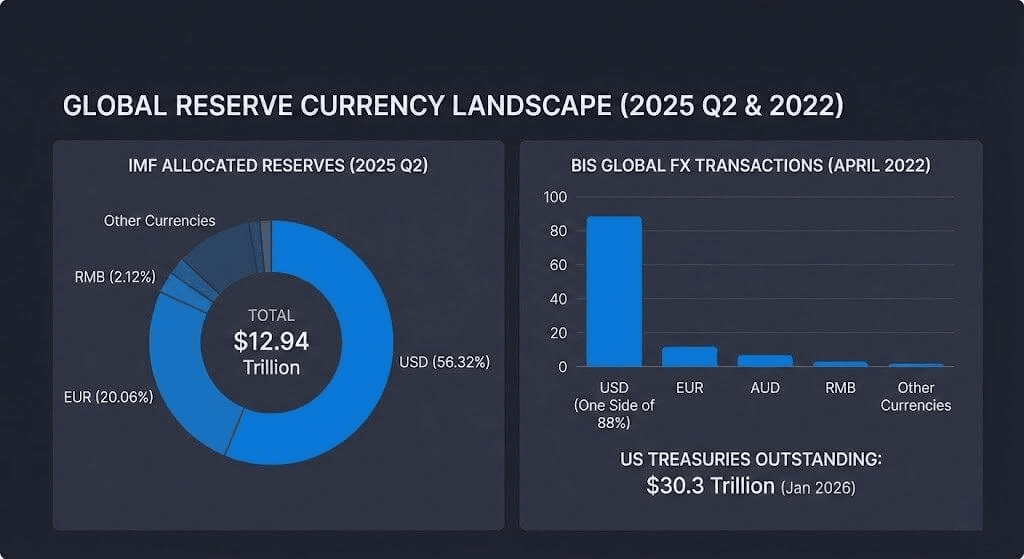
O ponto de partida é o sistema de reservas atual, onde as reservas globais totais de câmbio estrangeiro atingiram $12.94 trilhões no segundo trimestre de 2025, com o dólar dos EUA ainda representando 56.32% das reservas alocadas.
Os dados do FMI mostram por que modelar uma reversão dentro de uma única década é difícil, mesmo sob a rápida adoção do Bitcoin pelo setor privado. O denominador — a base de reservas global — é enorme e muda apenas lentamente.
No primeiro trimestre de 2025, o FMI relatou que o dólar dos EUA estava em 57,74% das reservas alocadas, o euro em 20,06% e o renminbi em 2,12%. Esses números moldam as estruturas de balanço “seguras” que os bancos centrais já operam.
O status de moeda de reserva também está ligado ao ecossistema de financiamento e hedge por trás dos portfólios de reservas. Em abril de 2022, o dólar estava de um lado de 88% das transações globais de câmbio.
O núcleo de colateral daquela rede permanece em Títulos do Tesouro dos EUA. Os títulos do Tesouro em circulação totalizaram cerca de $30,3 trilhões, com um volume médio de negociação diário de aproximadamente $1,047 trilhões, de acordo com as estatísticas do mercado de títulos do Tesouro dos EUA atualizadas em janeiro de 2026.
Duas etapas: ativo de reserva vs. primazia da moeda de reserva
O caso do Bitcoin como moeda de reserva envolve duas etapas distintas que os mercados costumam comprimir em uma única narrativa.
A primeira é uma “quebra de ativo de reserva”, onde instituições oficiais e intermediários regulados tratam o BTC como um diversificador de reserva de longo prazo em tamanho limitado.
O segundo é a “primazia da moeda de reserva”, onde o BTC se torna uma unidade padrão para faturamento, liquidação, colateral e provisão de liquidez transfronteiriça.
O quadro de moeda dominante do FMI explica por que convenções de faturamento e contratação podem persistir mesmo quando os padrões de comércio mudam. Hábitos de preços e financiamento tendem a ser auto-reforçadores em condições normais e estressadas.
Ao mesmo tempo, novas políticas e infraestrutura de mercado podem elevar a barra para essa segunda etapa, estendendo o uso do dólar para novas ferrovias tecnológicas em vez de deslocá-lo. O Banco de Compensações Internacionais (BIS) disse que o Projeto Agorá está explorando a tokenização do dinheiro central bancário de atacado e depósitos de bancos comerciais em plataformas programáveis para pagamentos transfronteiriços. Isso sugere um futuro onde a liquidação em moeda principal e os balanços bancários permanecem os principais “objetos de dinheiro”, mesmo que a interface tecnológica evolua.
Em sua perspectiva sobre stablecoins de 2025, o Citi projetou que a emissão de stablecoins poderia atingir $1,9 trilhões até 2030 em um caso base e $4,0 trilhões em um caso otimista.
Separadamente, a McKinsey estima que a tokenização de ativos do mundo real — excluindo criptomoedas e stablecoins — pode chegar a cerca de $2 trilhões até 2030, dentro de uma faixa mais ampla de $1–4 trilhões. Isso destaca como os balanços podem migrar para formatos digitais sem mudar a unidade de conta de reserva.
O acesso está se expandindo, mas as restrições oficiais permanecem
O acesso regulamentado ao Bitcoin se ampliou, abordando uma barreira à propriedade mais ampla de ativos de reserva enquanto deixa intacta a dificuldade da moeda de reserva.
Em 10 de janeiro de 2024, a Comissão de Valores Mobiliários dos EUA aprovou 11 aplicações do Rule 19b-4 para ETPs de Bitcoin à vista. Isso criou um envoltório de investimento padronizado para investidores e algumas instituições dos EUA que não podem custódia diretamente BTC.
Dados de mercado secundário apontam para um rápido crescimento desses veículos. O volume acumulado de negociação de ETFs de criptomoedas à vista nos EUA ultrapassou $2 trilhões, e os ativos do ETF de Bitcoin à vista estavam em torno de $117 bilhões em 2 de janeiro de 2026. No entanto, esses números importam mais como canais de adoção do que como indicadores diretos da intenção de reserva soberana.
No curto prazo, o comportamento dos bancos centrais também aponta para uma saída de diversificação concorrente que já se encaixa nas restrições dos gestores de reservas: ouro. O Conselho Mundial do Ouro relatou que os bancos centrais compraram cerca de 1.045 toneladas métricas de ouro em 2024, marcando o terceiro ano consecutivo acima de 1.000 toneladas.
Sua pesquisa de 2025 descobriu que 95% dos entrevistados esperam que as reservas globais de ouro aumentem, e um recorde de 43% esperam que suas próprias posses de ouro aumentem nos próximos 12 meses.
Esses fluxos observáveis restringem qualquer modelo que assume que a diversificação oficial no curto prazo irá automaticamente para o BTC. Em vez disso, o Bitcoin compete com um ativo de reserva que já possui convenções estabelecidas de contabilidade e liquidez.
Um modelo restrito aponta para uma janela mais cedo em torno de 2046
Uma estimativa prospectiva para o Bitcoin como a “moeda de reserva global” do mundo depende de múltiplos portões sendo liberados em sequência:
A volatilidade se comprimindo a níveis adequados para portfólios de reserva
Padronização legal e regulatória para custódia e finalização de liquidações
Mercados de colateral e financiamento profundos capazes de operar sob estresse
Mandatos do setor oficial além de alocações simbólicas
Uma mudança nas práticas de faturamento, liquidação ou colateral longe da base do dólar
A escala desses obstáculos é visível em dados macro: a participação do dólar nas reservas, seu papel nos mercados de câmbio e o tamanho da base de colaterais do Tesouro.
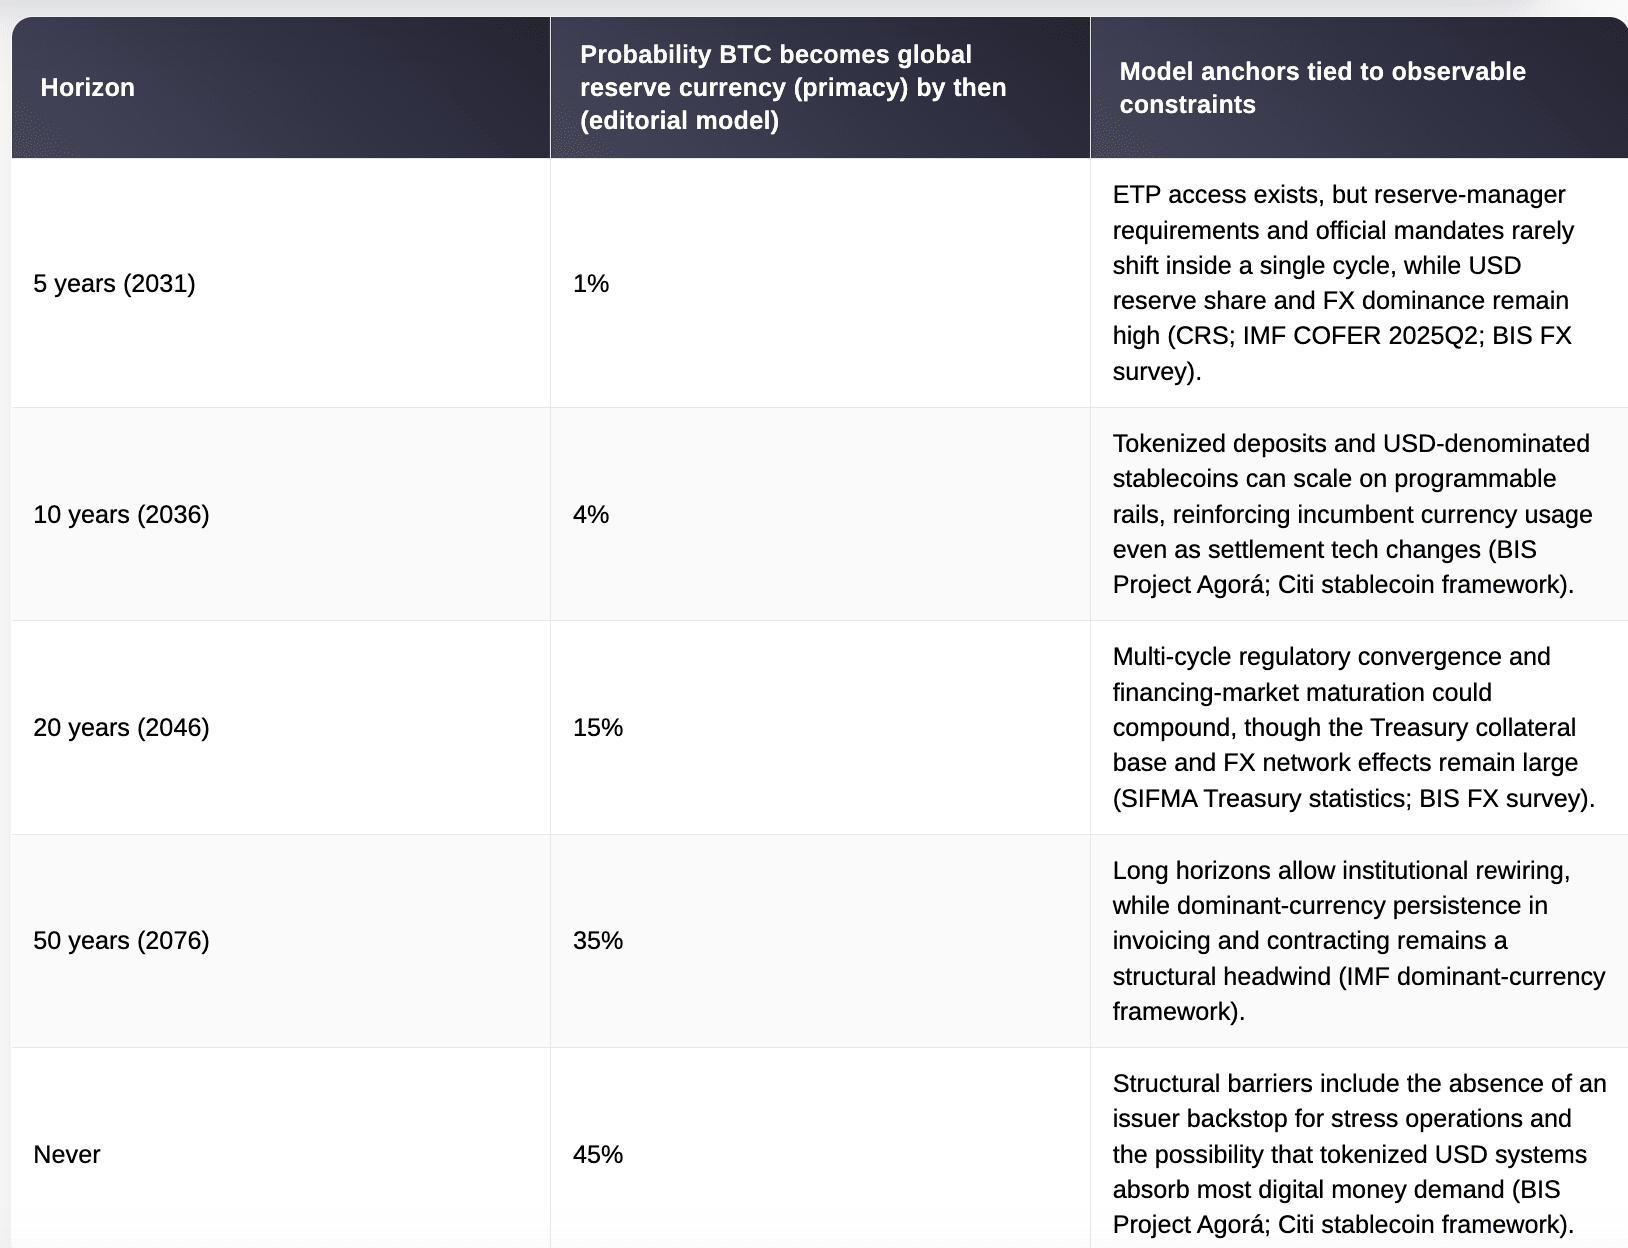
Sob essas restrições, o modelo de cenário atribui uma “janela plausível mais cedo” em torno de 2046 para a primazia da moeda de reserva. Isso é separado da possibilidade anterior de que o BTC se torne um pequeno ativo de reserva em alguns portfólios.
Tabela de probabilidade (modelo editorial)
Conclusão
Os dados combinados revelam uma divisão entre canais de rápido movimento que podem expandir a exposição ao Bitcoin e canais de movimento lento que definem o status de moeda de reserva.
O dinheiro bancário tokenizado e as stablecoins podem alcançar escalas de trilhões de dólares dentro de uma década, mantendo dólares e depósitos bancários no centro da liquidação. Os bancos centrais podem continuar adicionando ouro como um hedge de balanço enquanto mantêm o dólar no núcleo das reservas em moeda estrangeira.
Essas restrições tornam 2046 uma janela mais cedo em vez de um resultado mediano para a primazia da moeda de reserva do Bitcoin neste modelo. No curto prazo, a questão chave é se o Bitcoin pode amadurecer em uma infraestrutura de colateral e liquidez que os gestores de reservas possam manter com confiança durante períodos de estresse no mercado.