
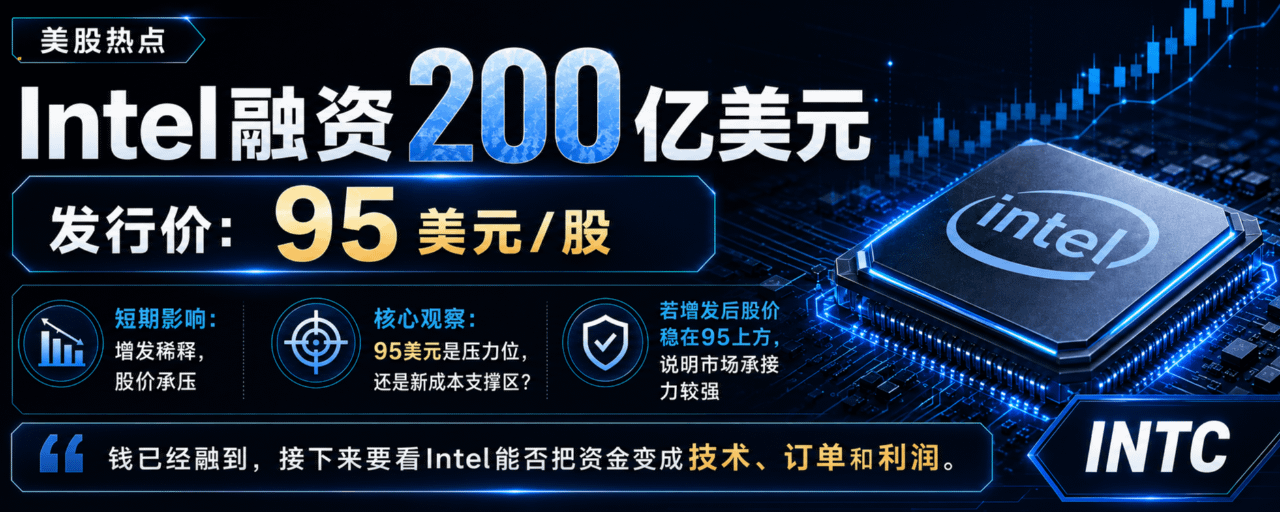
A Intel de repente levantou US$ 20 bilhões; a INTC é isso notícia ruim ou um novo começo?
A Intel expandiu o plano de captação originalmente de cerca de US$ 15 bilhões para US$ 20 bilhões.
A primeira reação do mercado é bem direta:
Emissão de ações = diluição do capital = pressão no preço das ações no curto prazo.
Então, se você olhar apenas para o curto prazo, isso certamente não conta como uma boa notícia.
Mas, ao contrário, eu acho que o que realmente vale a pena assistir não é “a Intel emitiu US$ 20 bilhões a mais”, e sim:
Por que a Intel está tão sem dinheiro agora?
A resposta é bem simples — ela quer voltar à mesa mais central do setor de semicondutores no mundo.
fábricas de semicondutores, processos avançados, empacotamento avançado, servidores de IA, foundry como terceirização — nenhum desses negócios é algo que não consome caixa.
Especialmente agora que a corrida armamentista de IA continua; a TSMC, a Nvidia e a AMD estão avançando. Se a Intel quiser virar o jogo com processos avançados e o negócio de foundry, precisa continuar investindo enormes volumes de capital.
Então, vou analisar esse financiamento em dois estágios.
Curto prazo: ligeiramente pessimista.
US$ 20 bilhões não é pouco; a diluição de participação é objetiva, e o mercado precisa de tempo para absorver.
Médio e longo prazo: a verdadeira prova ainda está apenas começando.
Se a Intel conseguir transformar esse dinheiro em:
Grandes clientes no processo avançado, mais pedidos de servidores de IA, receita do Foundry e, por fim, lucro —
Então, esse aumento de capital de hoje pode, na verdade, se tornar um ponto-chave no processo de recuperação da Intel.
Mas se o dinheiro acabar, a tecnologia não alcançar, os clientes não cumprirem, e o negócio de foundry continuar dando prejuízo,
Então esses US$ 20 bilhões serão apenas uma continuação de fôlego para a transição cara.
Então, daqui para frente, eu não vou apenas ficar de olho no aumento ou queda da INTC; vou me concentrar em três questões:
1. Com quanto, de fato, a Intel consegue obter grandes clientes no seu processo de fabricação avançado?
2. O negócio de servidores de IA consegue crescer continuamente?
3. Quando o Foundry conseguirá transformar o “story de queima de caixa” em lucro de verdade?
Meu ponto de vista é bem simples:
Esse financiamento de US$ 20 bilhões: no curto prazo é diluição; no longo prazo é uma aposta de alto risco.
Agora a Intel já tem o dinheiro.
A partir de agora, o mercado só precisa ver uma coisa:
Ele consegue, afinal, transformar o dinheiro em tecnologia, pedidos e lucros.
Se der, a história da INTC ainda está longe de terminar.
Se não conseguir, então mesmo com mais dinheiro só estará estendendo o tempo da partida. Eu, acho, quero ser amigo do tempo.