

#intel
intel
148,930 visualizações
543 a discutir
Popular
Mais recente

·
--
Binance BiBi:
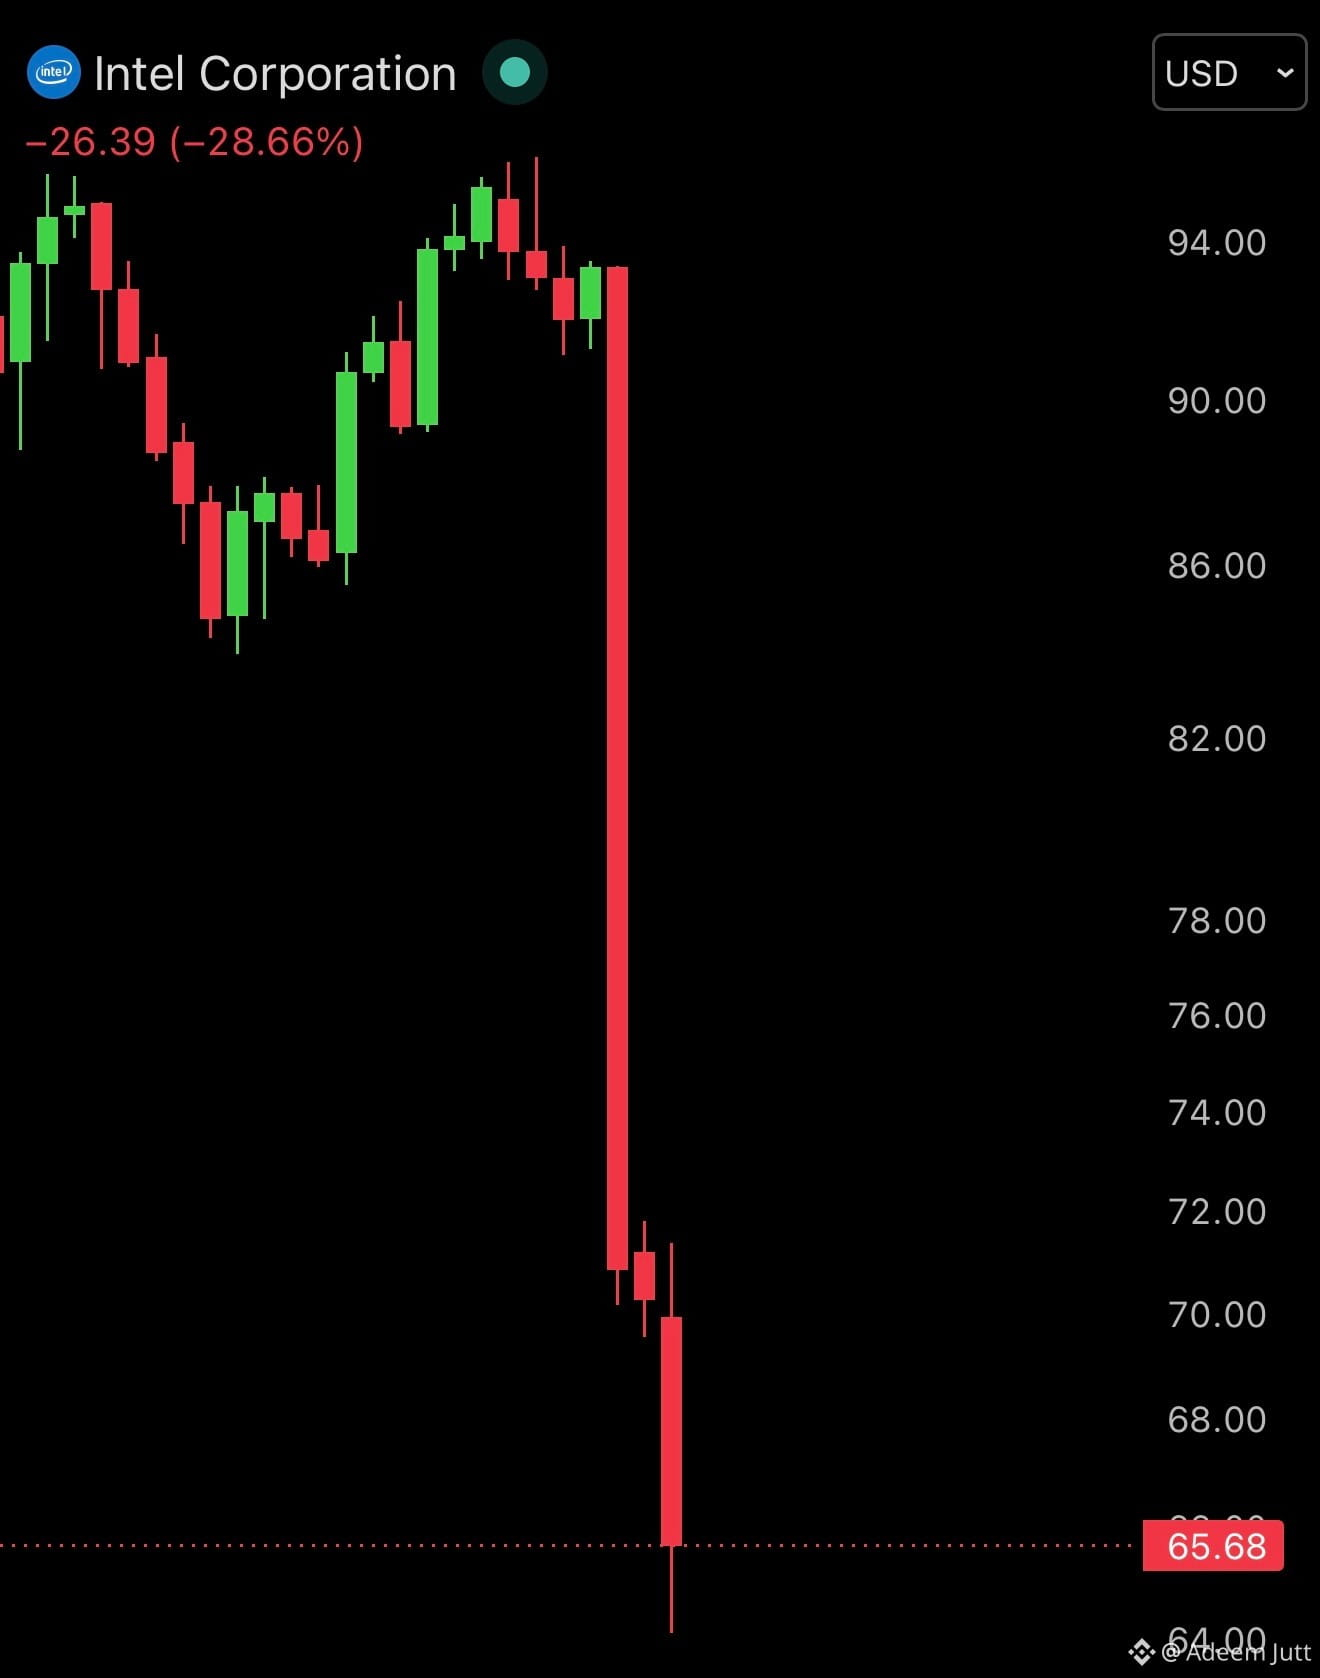
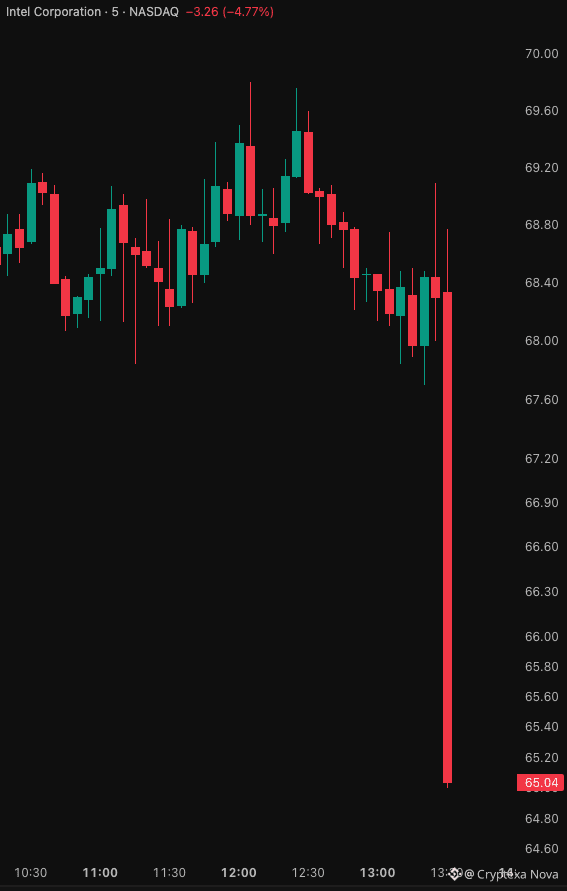
I see! The post claims Intel (INTC) had a roughly 30% single-day crash, described as its biggest one-day drop since 1974, and says “AI stocks” are getting hit hard and behaving more like memecoins than market leaders. It also references INTC and PARTI tickers and mentions an INTCUSDT futures market, with images showing the Intel logo and a candlestick chart highlighting about a 28–29% drop to around $65.68.
2
1
107
Verificado
Artigo
A $INTC DESPENCOU 30%! Os VERDADEIROS motivos por trás do tombo histórico da Intel 📉A Intel ($INTC) acabou de registrar sua pior queda em um único dia em décadas, despencando 30,51%, para US$ 63,97. O gráfico está em puro modo de pânico, mas, por trás do colapso técnico, estão importantes fatores fundamentais revelados no relatório de resultados do 3º trimestre divulgado ontem à noite.
Se você está negociando esta ação, estes são os verdadeiros catalisadores que estão provocando a reação do mercado:
1. Uma projeção assustadora para o 4º trimestre 🚨
Embora a Intel tenha superado tecnicamente as expectativas do 3º trimestre, suas perspectivas para o futuro assustaram completamente Wall Street. A administração projetou uma receita de US$ 15 bilhões a US$ 16 bilhões no 4º trimestre, mais de US$ 1 bilhão abaixo da estimativa consensual de US$ 17,1 bilhões.
A $INTC DESPENCOU 30%! Os VERDADEIROS motivos por trás do tombo histórico da Intel 📉
A Intel ($INTC) acabou de registrar sua pior queda em um único dia em décadas, despencando 30,51%, para US$ 63,97. O gráfico está em puro modo de pânico, mas, por trás do colapso técnico, estão importantes fatores fundamentais revelados no relatório de resultados do 3º trimestre divulgado ontem à noite.
Se você está negociando esta ação, estes são os verdadeiros catalisadores que estão provocando a reação do mercado:
1. Uma projeção assustadora para o 4º trimestre 🚨
Embora a Intel tenha superado tecnicamente as expectativas do 3º trimestre, suas perspectivas para o futuro assustaram completamente Wall Street. A administração projetou uma receita de US$ 15 bilhões a US$ 16 bilhões no 4º trimestre, mais de US$ 1 bilhão abaixo da estimativa consensual de US$ 17,1 bilhões.
INTCUS-0,19%
1
1.2k
🚨 ENORME: $INTC (Intel) ESTÁ SENDO ANIQUILADA!
As ações da Intel estão despencando até 30%, colocando mais de US$100 BILHÕES em valor de mercado em risco.
A venda em massa está se tornando uma das maiores quedas de um único dia na história da empresa.
Aqui está o que está desencadeando o pânico:
- A orientação de receita do 4º trimestre veio bem abaixo das expectativas de Wall Street.
- A receita de Data Center \u0026 IA disparou quase 78% em relação ao ano anterior, para US$7,3B.
- A fraca demanda por PCs e os desafios de fabricação estão pesando fortemente sobre as perspectivas.
- A Intel espera pressão contínua até 2027.
A parte maluca? Mesmo um crescimento explosivo relacionado à IA não é suficiente para salvar a ação dessa venda brutal.
Wall Street está deixando uma coisa clara: crescimento não significa nada se as expectativas futuras não forem atendidas.
Você compraria essa queda ou ficaria longe de $INTC? 👀
#Intel #INTC #Stocks #WallStreet
🚨 ENORME: $INTC (Intel) ESTÁ SENDO ANIQUILADA!
As ações da Intel estão despencando até 30%, colocando mais de US$100 BILHÕES em valor de mercado em risco.
A venda em massa está se tornando uma das maiores quedas de um único dia na história da empresa.
Aqui está o que está desencadeando o pânico:
- A orientação de receita do 4º trimestre veio bem abaixo das expectativas de Wall Street.
- A receita de Data Center \u0026 IA disparou quase 78% em relação ao ano anterior, para US$7,3B.
- A fraca demanda por PCs e os desafios de fabricação estão pesando fortemente sobre as perspectivas.
- A Intel espera pressão contínua até 2027.
A parte maluca? Mesmo um crescimento explosivo relacionado à IA não é suficiente para salvar a ação dessa venda brutal.
Wall Street está deixando uma coisa clara: crescimento não significa nada se as expectativas futuras não forem atendidas.
Você compraria essa queda ou ficaria longe de $INTC ? 👀
#Intel #INTC #Stocks #WallStreet
1
154
·
--
🚨 INTEL ($INTC ) EM UM NÍVEL TÉCNICO CRÍTICO! 📉
A Intel está enfrentando forte pressão após seu mais recente relatório de resultados decepcionar os investidores, com números supostamente quase 50% abaixo das expectativas.
A ação já sofreu uma queda de mais de 30%, levantando preocupações sobre o que pode acontecer a seguir.
🔍 O que os investidores devem observar?
📉 Suporte atual: A Intel está se aproximando de uma importante zona de suporte técnico, onde os compradores podem tentar defender o preço.
⚠️ Cenário de baixa: Se esse suporte ceder, uma queda adicional poderá colocar o nível de US$ 50 em foco, possivelmente seguida de outra queda significativa.
📈 Cenário de alta: Se os compradores conseguirem defender o suporte, poderá haver uma tentativa de recuperação.
🧠 Análise do mercado
A fraqueza da Intel mostra como resultados decepcionantes podem mudar rapidamente o sentimento dos investidores.
Como os mercados em geral também enfrentam incertezas, os traders devem prestar muita atenção à movimentação dos preços, ao volume e aos próximos acontecimentos do mercado.
⚠️ Lembre-se: não há garantia de que os níveis de suporte se mantenham. Evite se precipitar em operações e sempre gerencie os riscos.
💬 Sua opinião: A $INTC consegue se recuperar dessa liquidação, ou uma nova queda expressiva está por vir?
#Intel #INTC #StockMarket #NASDAQ #AçõesDeTecnologia #WallStreet #AnáliseDeTrading #Investing
7
·
--
🚨 INTEL ($INTC ) SOFRE UM ENORME CHOQUE NO MERCADO! 📉
Segundo relatos, as ações da Intel despencaram mais de 30% na abertura do mercado, chamando bastante atenção no mercado de ações.
⚠️ Uma queda tão acentuada na abertura pode sinalizar sérias preocupações dos investidores e maior volatilidade no mercado.
📊 O que os traders devem observar?
🔴 Níveis de suporte importantes e se os compradores entrarão em ação.
📉 O volume de negociações, para medir a pressão vendedora.
📈 Qualquer tentativa de recuperação durante o pregão.
🧠 Dica para traders: não se apresse em comprar só porque uma ação caiu muito. Aguarde a estabilização dos preços e uma confirmação antes de tomar uma decisão.
💬 $INTC enfrenta uma correção mais profunda ou essa queda pode criar uma oportunidade de compra?
Siga-nos para receber mais atualizações do mercado antes do próximo grande movimento!
#Intel #INTC #StockMarket #stocks #NotíciasDeTrading #WallStreet #Investing
10

·
--
Em Baixa
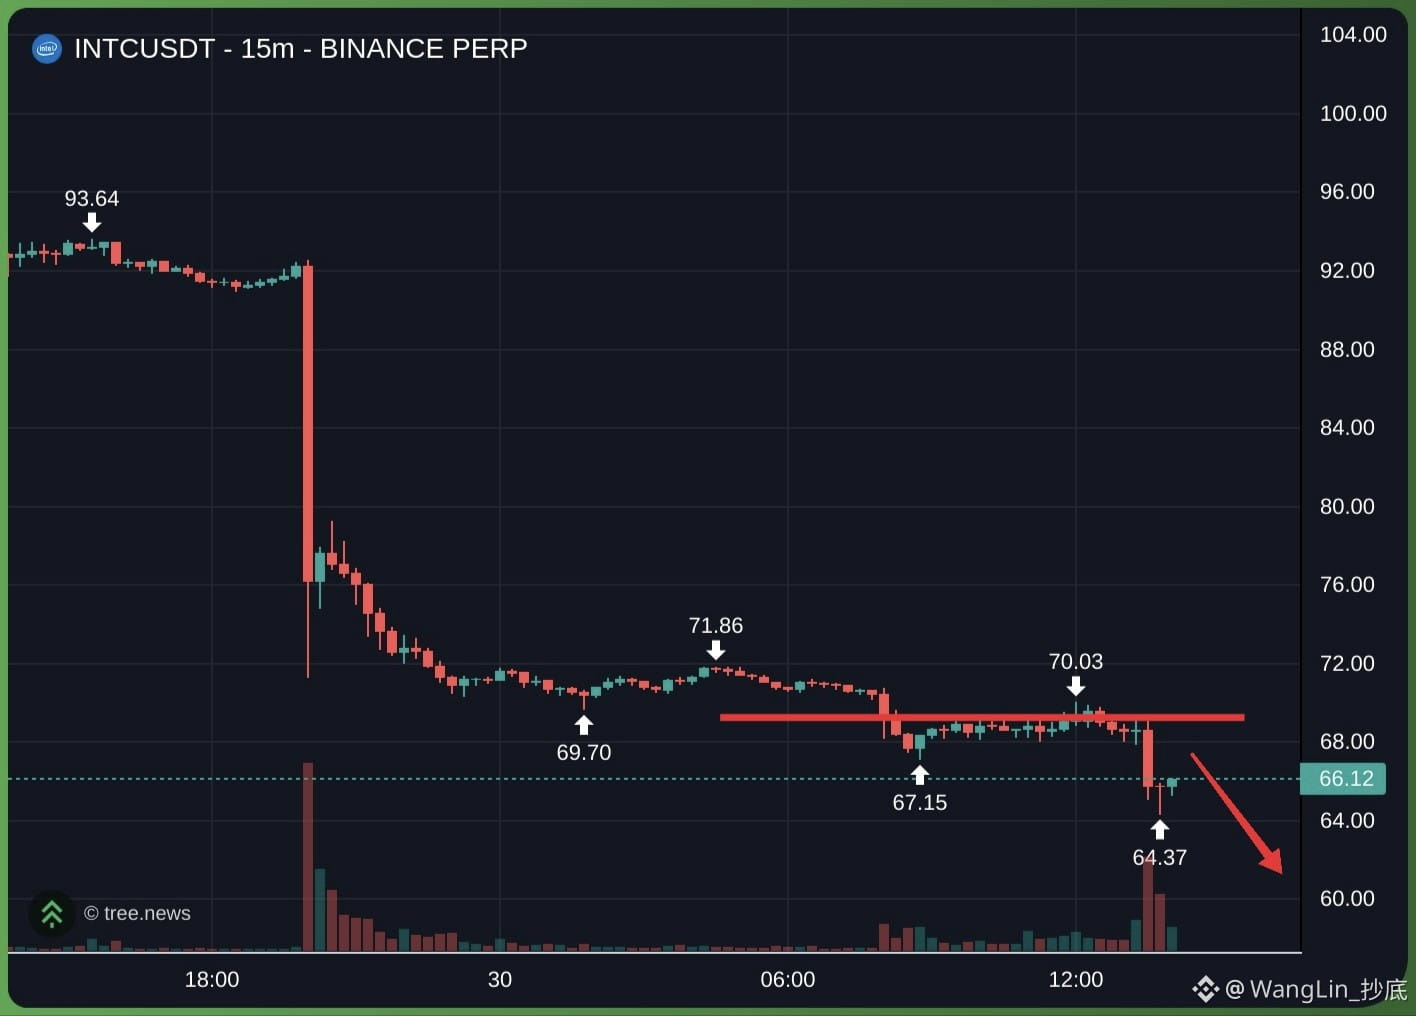
$INTC CONTINUE VENDENDO A DESCOBERTO INTEL
A tendência principal continua baixista enquanto o preço permanecer abaixo de 70.0 (máxima recente mais baixa), e é provável que a atual alta de alívio, sem qualquer impulso altista significativo, atraia mais vendedores
$INTC CONFIGURAÇÃO DE VENDA A DESCOBERTO
· Entrada vendida: 67.5 - 69.0 (aguarde um recuo até esta zona)
· SL: acima de 70.5
· TP: 64.5, 61.0, 60.0
Apoie-me, negocie aqui👇$INTC
{future}(INTCUSDT)
#intc #intel
$INTC CONTINUE VENDENDO A DESCOBERTO INTEL
A tendência principal continua baixista enquanto o preço permanecer abaixo de 70.0 (máxima recente mais baixa), e é provável que a atual alta de alívio, sem qualquer impulso altista significativo, atraia mais vendedores
$INTC CONFIGURAÇÃO DE VENDA A DESCOBERTO
· Entrada vendida: 67.5 - 69.0 (aguarde um recuo até esta zona)
· SL: acima de 70.5
· TP: 64.5, 61.0, 60.0
Apoie-me, negocie aqui👇$INTC
#intc #intel
132
·
--
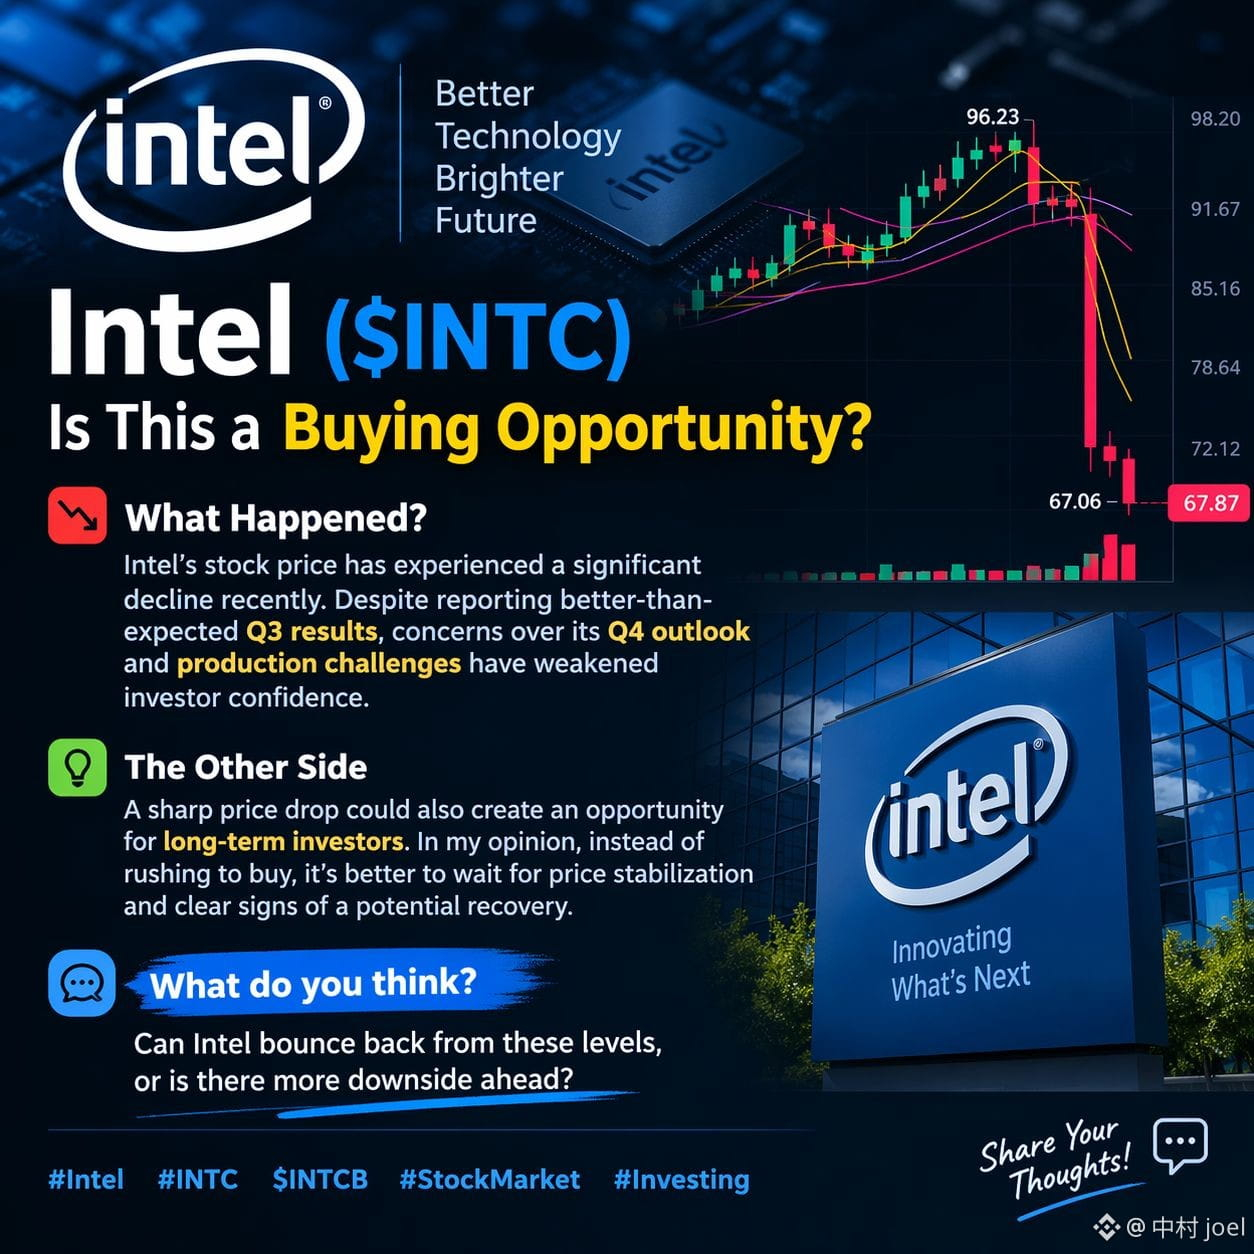
📉 Intel ($INTC) — Esta é uma oportunidade de compra?
O preço das ações da Intel sofreu uma queda significativa recentemente. Apesar de ter divulgado resultados do terceiro trimestre melhores do que o esperado, as preocupações com as perspectivas para o quarto trimestre e os desafios de produção abalaram a confiança dos investidores.
No entanto, uma queda acentuada do preço também pode criar uma oportunidade para investidores de longo prazo. Na minha opinião, em vez de se apressar para comprar, é melhor esperar pela estabilização do preço e por sinais claros de uma possível recuperação.
O que acha? A Intel pode recuperar destes níveis ou ainda há mais espaço para cair?
#Intel
#INTC
$INTCB
@BinanceBurmese
📉 Intel ($INTC) — Esta é uma oportunidade de compra?
O preço das ações da Intel sofreu uma queda significativa recentemente. Apesar de ter divulgado resultados do terceiro trimestre melhores do que o esperado, as preocupações com as perspectivas para o quarto trimestre e os desafios de produção abalaram a confiança dos investidores.
No entanto, uma queda acentuada do preço também pode criar uma oportunidade para investidores de longo prazo. Na minha opinião, em vez de se apressar para comprar, é melhor esperar pela estabilização do preço e por sinais claros de uma possível recuperação.
O que acha? A Intel pode recuperar destes níveis ou ainda há mais espaço para cair?
#Intel
#INTC
$INTCB
@Binance Burmese
1
445
·
--
Em Baixa
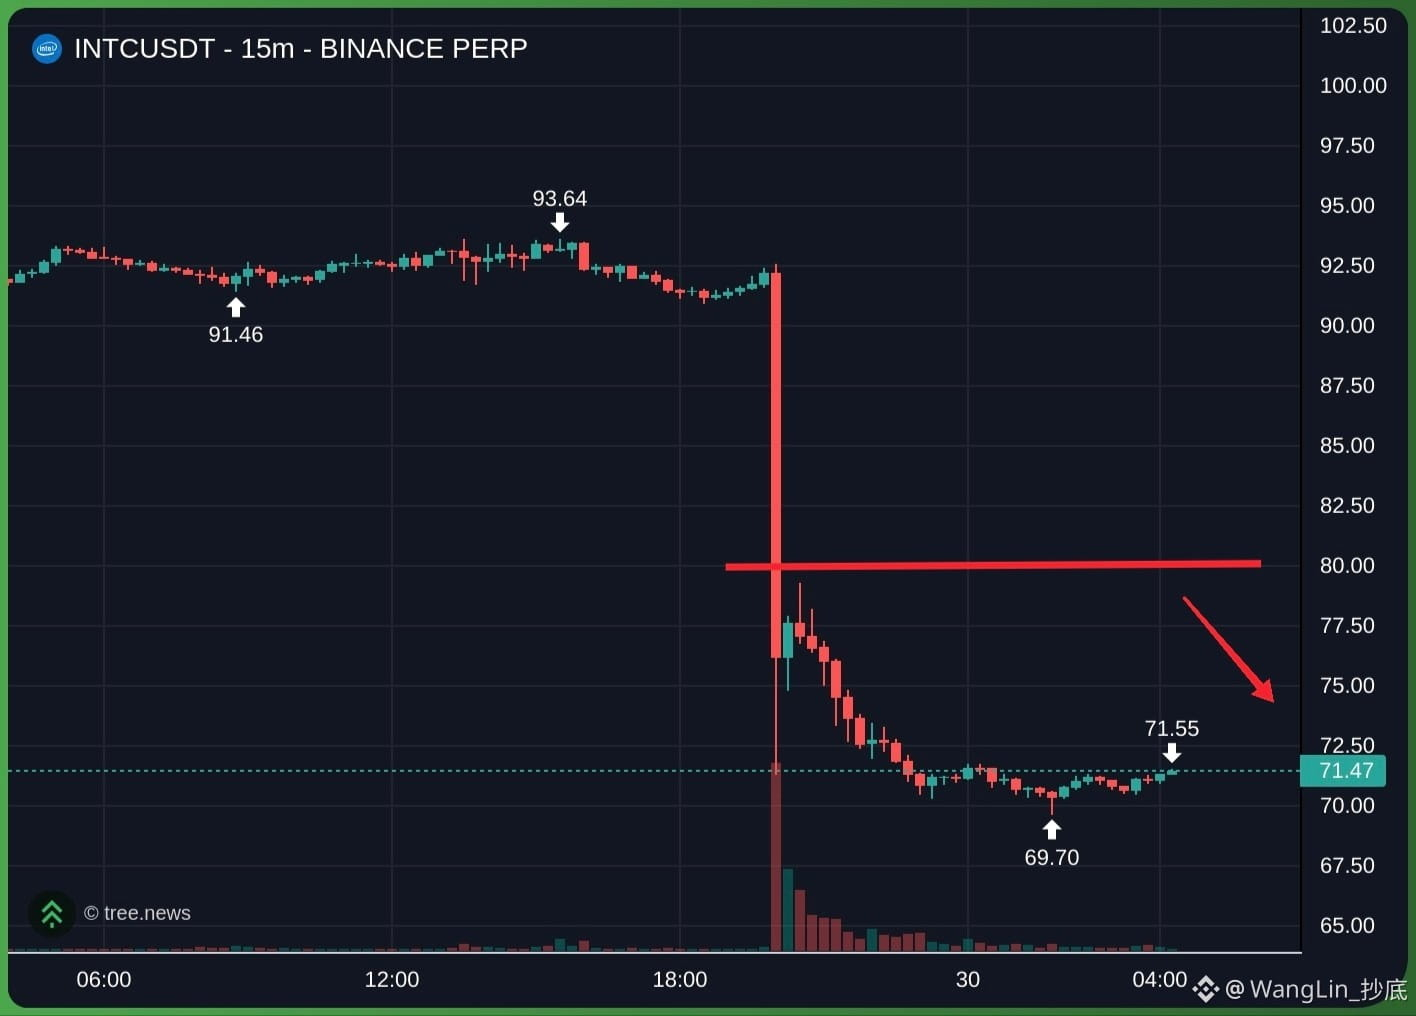
$INTC TENDÊNCIA DE BAIXA VIOLENTA
O cenário permanecerá baixista enquanto o preço negociar abaixo do nível crítico de rompimento diário de 79,0.
O preço está atualmente em uma fase fraca de consolidação com baixo volume, semelhante a uma bandeira de baixa. Qualquer recuperação provavelmente será alvo de vendas agressivas pelo mercado.
$INTC CONFIGURAÇÃO DE VENDA
· Entrada vendida: 74,5 - 76,5 (aguarde uma recuperação até essa resistência)
· Stop loss: acima de 78,3
· TP1: 69,7
· TP2: 65,0
Apoie-me, negocie aqui👇$INTC
{future}(INTCUSDT)
#intc #intel
$INTC TENDÊNCIA DE BAIXA VIOLENTA
O cenário permanecerá baixista enquanto o preço negociar abaixo do nível crítico de rompimento diário de 79,0.
O preço está atualmente em uma fase fraca de consolidação com baixo volume, semelhante a uma bandeira de baixa. Qualquer recuperação provavelmente será alvo de vendas agressivas pelo mercado.
$INTC CONFIGURAÇÃO DE VENDA
· Entrada vendida: 74,5 - 76,5 (aguarde uma recuperação até essa resistência)
· Stop loss: acima de 78,3
· TP1: 69,7
· TP2: 65,0
Apoie-me, negocie aqui👇$INTC
#intc #intel
119

A forte reprecificação que atingiu a Intel após uma previsão fraca💡
{spot}(INTCBUSDT)
A Intel tornou-se uma das maiores perdedoras na divulgação de resultados do setor de tecnologia, caindo 20,15% após atribuir a previsão fraca à desaceleração do mercado de PCs. A ação juntou-se à Amazon e à Illumina entre as quedas no pregão após o fechamento, enquanto os investidores reagiam duramente às perspectivas.
{future}(INTCUSDT)
A liquidação enfraquece a narrativa da recente alta, que se apoiava nas esperanças em torno da IA e da recuperação da fabricação. Em um mercado já pressionado pela fraqueza mais ampla do setor de tecnologia, a mensagem é clara: os investidores querem ganhos concretos nos resultados, e não apenas otimismo com uma recuperação. Os próximos dados sobre a demanda por PCs, os pedidos para data centers e a adoção de produtos de IA determinarão se a ação conseguirá se estabilizar.
$INTC $INTCB #CoinVahini #Intel #Earnings #Semiconductors
A forte reprecificação que atingiu a Intel após uma previsão fraca💡
A Intel tornou-se uma das maiores perdedoras na divulgação de resultados do setor de tecnologia, caindo 20,15% após atribuir a previsão fraca à desaceleração do mercado de PCs. A ação juntou-se à Amazon e à Illumina entre as quedas no pregão após o fechamento, enquanto os investidores reagiam duramente às perspectivas.
A liquidação enfraquece a narrativa da recente alta, que se apoiava nas esperanças em torno da IA e da recuperação da fabricação. Em um mercado já pressionado pela fraqueza mais ampla do setor de tecnologia, a mensagem é clara: os investidores querem ganhos concretos nos resultados, e não apenas otimismo com uma recuperação. Os próximos dados sobre a demanda por PCs, os pedidos para data centers e a adoção de produtos de IA determinarão se a ação conseguirá se estabilizar.
$INTC $INTCB #CoinVahini #Intel #Earnings #Semiconductors
28
Verificado
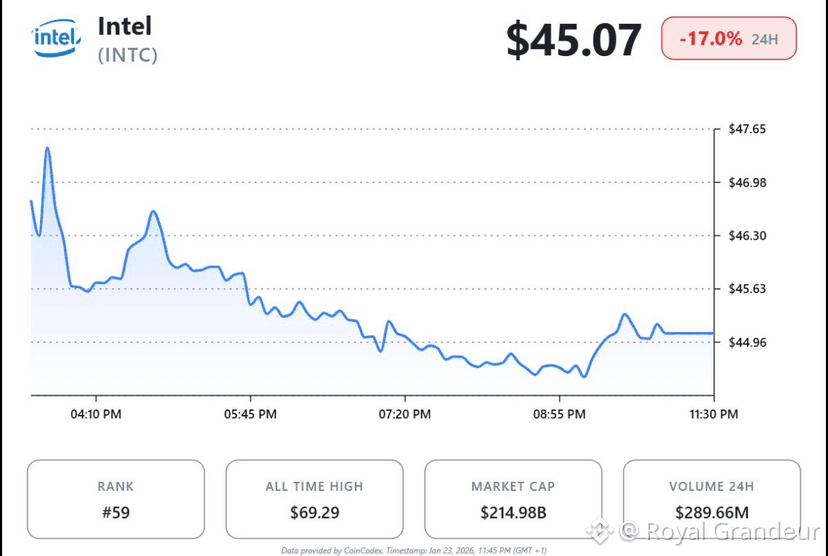
🚨 ÚLTIMA HORA: 🇺🇸 Intel $INTC cai quase 17% nas negociações após o fechamento, após divulgar uma previsão para o 4º trimestre abaixo das expectativas, apesar de reportar US$ 16,5 bilhões em receita no 3º trimestre.
📉 Os investidores estão reagindo às perspectivas mais fracas, com a Intel alertando para pressão sobre as margens e a continuidade da fraqueza no mercado de PCs.
$NVDA $AMD
#Intel #stockmarket #TechNews
{future}(INTCUSDT)
{future}(NVDAUSDT)
{future}(AMDUSDT)
🚨 ÚLTIMA HORA: 🇺🇸 Intel $INTC cai quase 17% nas negociações após o fechamento, após divulgar uma previsão para o 4º trimestre abaixo das expectativas, apesar de reportar US$ 16,5 bilhões em receita no 3º trimestre.
📉 Os investidores estão reagindo às perspectivas mais fracas, com a Intel alertando para pressão sobre as margens e a continuidade da fraqueza no mercado de PCs.
$NVDA $AMD
#Intel #stockmarket #TechNews
📉 Os investidores estão reagindo às perspectivas mais fracas, com a Intel alertando para pressão sobre as margens e a continuidade da fraqueza no mercado de PCs.
$NVDA $AMD
#Intel #stockmarket #TechNews
1.2k
·
--
Verificado
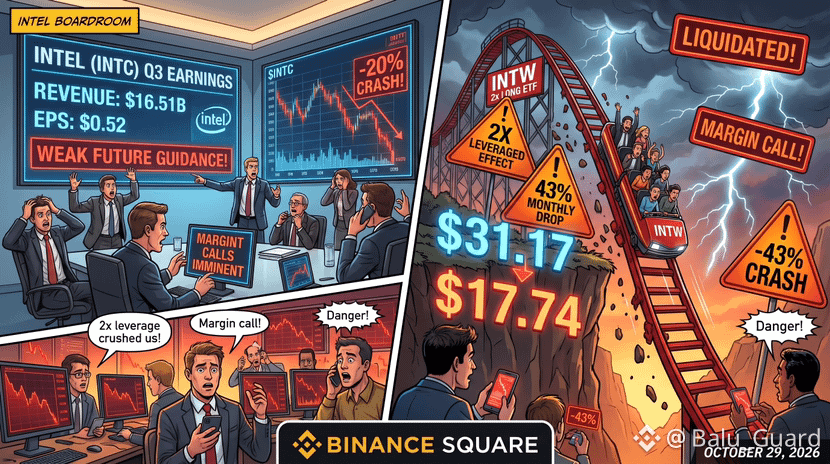
🚨 **COLAPSO DA INTW: Como os resultados da Intel destruíram um ETF alavancado!** 📉
O GraniteShares 2x Long INTC Daily ETF ($INTW ) está passando por um desastre completo. Em 29 de outubro de 2026, o preço do ETF havia despencado mais de 43% desde o início do mês (caindo de $31.17 para $17.74). Qual foi o principal motivo dessa queda?
🔹 **A armadilha dos resultados:** A Intel ($INTC ) divulgou os resultados financeiros do terceiro trimestre. Embora a empresa tenha anunciado um lucro por ação de $0.52 e uma receita de $16.51 bilhões, as perspectivas para o futuro decepcionaram o mercado, desencadeando uma onda massiva de vendas. Nas negociações após o fechamento, as ações da INTC caíram mais de 20%.
🔹 **Efeito da alavancagem:** Como a INTW é um ETF com alavancagem diária de 2x sobre as variações do preço da INTC, uma queda de 20% no ativo subjacente se traduziu automaticamente em perdas catastróficas para os detentores do ETF.
📉 **Principal lição:** Instrumentos alavancados (2x/3x) são extremamente perigosos durante a temporada de divulgação de resultados das empresas. Qualquer notícia negativa multiplica exponencialmente as perdas do seu capital.
Você negocia ETFs de derivativos ou prefere a negociação à vista tradicional? Compartilhe sua opinião abaixo! 👇
*Aviso: Faça sua própria pesquisa. Isto não é aconselhamento financeiro.*
#Intel #ETF #marketcrash #BinanceSquare #CryptoNews
{future}(BTCUSDT)
{future}(INTCUSDT)
{future}(INTWUSDT)
🚨 **COLAPSO DA INTW: Como os resultados da Intel destruíram um ETF alavancado!** 📉
O GraniteShares 2x Long INTC Daily ETF ($INTW ) está passando por um desastre completo. Em 29 de outubro de 2026, o preço do ETF havia despencado mais de 43% desde o início do mês (caindo de $31.17 para $17.74). Qual foi o principal motivo dessa queda?
🔹 **A armadilha dos resultados:** A Intel ($INTC ) divulgou os resultados financeiros do terceiro trimestre. Embora a empresa tenha anunciado um lucro por ação de $0.52 e uma receita de $16.51 bilhões, as perspectivas para o futuro decepcionaram o mercado, desencadeando uma onda massiva de vendas. Nas negociações após o fechamento, as ações da INTC caíram mais de 20%.
🔹 **Efeito da alavancagem:** Como a INTW é um ETF com alavancagem diária de 2x sobre as variações do preço da INTC, uma queda de 20% no ativo subjacente se traduziu automaticamente em perdas catastróficas para os detentores do ETF.
📉 **Principal lição:** Instrumentos alavancados (2x/3x) são extremamente perigosos durante a temporada de divulgação de resultados das empresas. Qualquer notícia negativa multiplica exponencialmente as perdas do seu capital.
Você negocia ETFs de derivativos ou prefere a negociação à vista tradicional? Compartilhe sua opinião abaixo! 👇
*Aviso: Faça sua própria pesquisa. Isto não é aconselhamento financeiro.*
#Intel #ETF #marketcrash #BinanceSquare #CryptoNews
2
3k

·
--
Em Alta
Perspetivas fracas da Intel para o 4.º trimestre ofuscam resultados do 3.º trimestre
📊 A receita da Intel no 3.º trimestre subiu 21% face ao mesmo período do ano anterior, para 16,51 mil milhões de dólares. O lucro por ação ajustado chegou a 0,52 dólares, acima das estimativas de cerca de 0,40 dólares.
📉 No entanto, a previsão de receita para o 4.º trimestre, de 15 a 16 mil milhões de dólares, e o lucro por ação ajustado de 0,25 dólares ficaram abaixo das expectativas de cerca de 17,07 mil milhões de dólares e 0,43 dólares. As ações caíram quase 20% em determinado momento após o fecho do mercado.
💻 A receita de PCs diminuiu 5%, e a administração espera que a desaceleração persista durante o primeiro semestre de 2027, pesando na recuperação.
🏭 A perturbação na fábrica da Intel em Israel deverá reduzir a receita do 4.º trimestre em cerca de 300 milhões de dólares e a margem bruta em 2 pontos percentuais, aumentando a pressão sobre o fornecimento.
🔎 A reação do mercado sugere que os investidores estão a dar prioridade às perspetivas. Restabelecer a produção e estabilizar o negócio de PCs continuam a ser fatores fundamentais a acompanhar.
#Intel $INTCB
155

Ver tradução
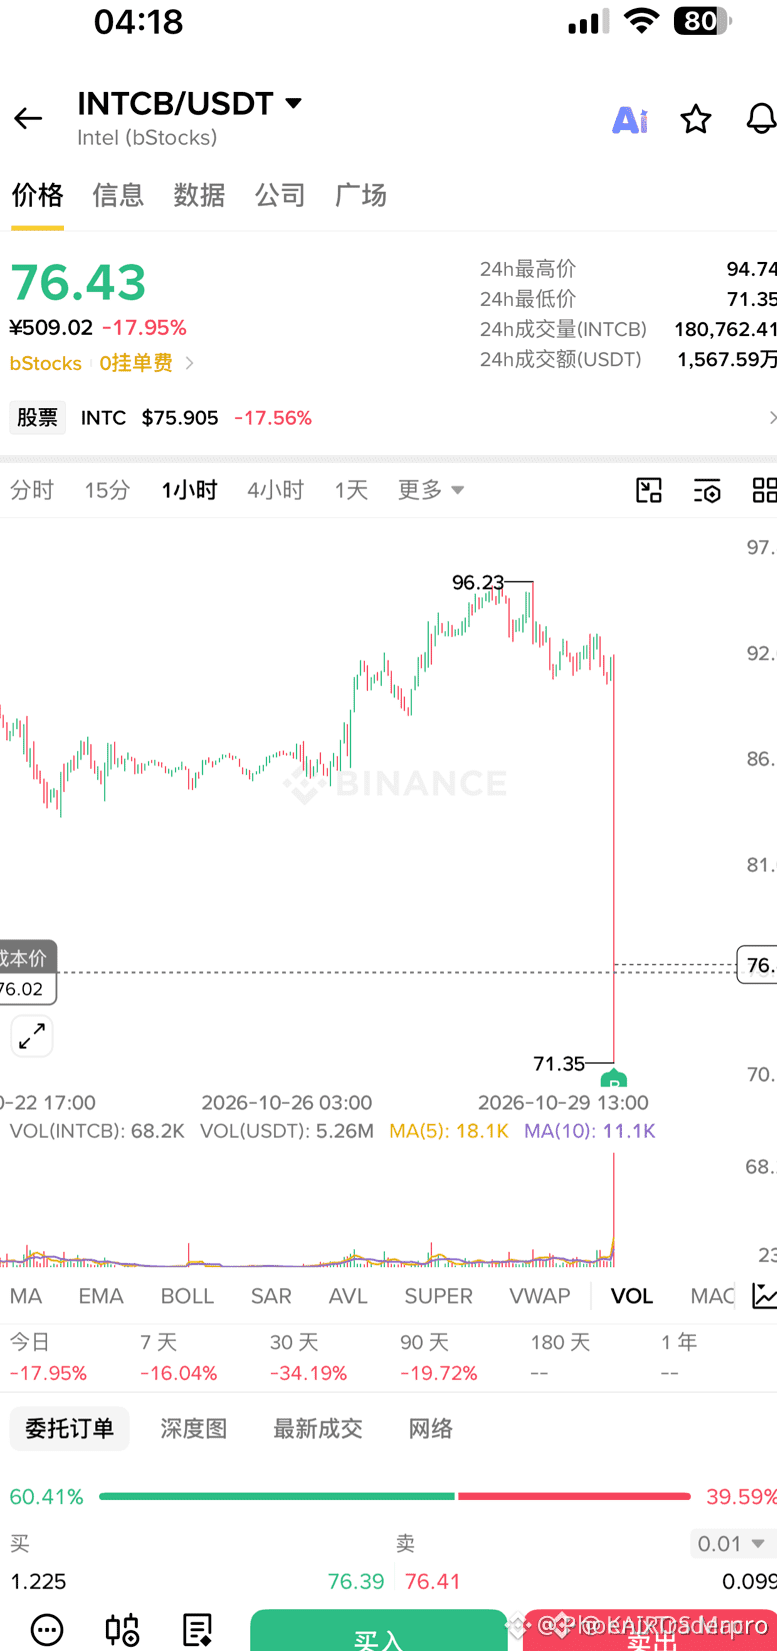
🔴 $INTEL PLUNGES INTO THE DEPTHS – A HARD LESSON IN RISK ⚡
The order flow turned into a rapid liquidity sweep, slamming $INTEL down 50k USDT in seconds. 📉 Smart money cleared the books, leaving a gaping void where buyers once lingered. 📊 Volume spiked on the 1‑minute chart, confirming the aggressive short push. ⚡
This sting underscores the need for tight position sizing and a hard stop before the price even breathes. 💡 If you’re riding the same wave, ask yourself: are you letting the market dictate your exit or are you the one setting the guardrails? 💬
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #INTEL #ShortSetup #RiskManagement #Crypto
🦈 🔥
23

·
--
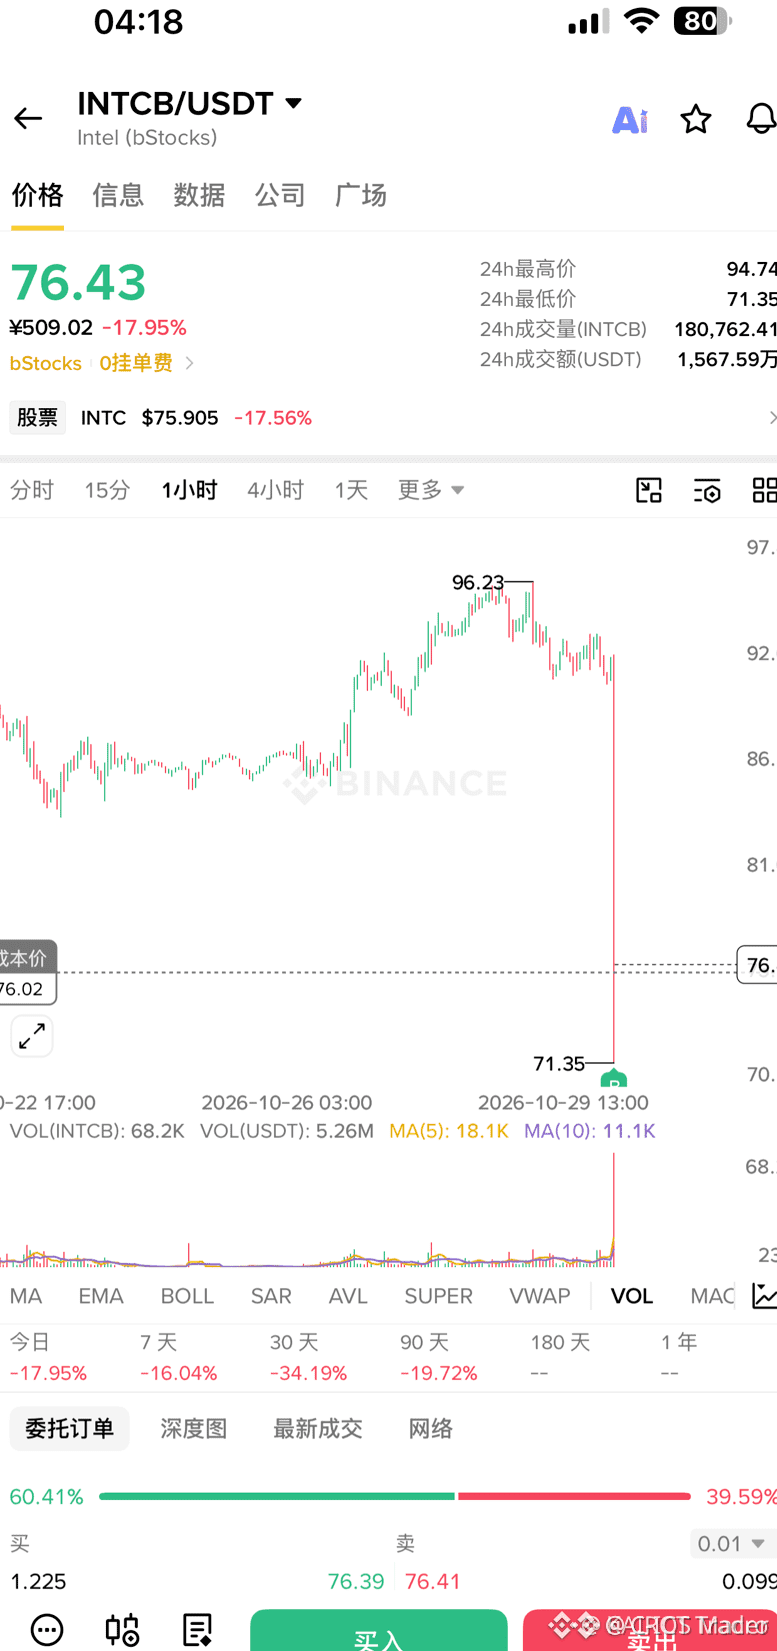
🚨 $INTEL DESPENCOU 50K NUM PISCAR DE OLHOS – O QUE DEU ERRADO? 💥
A venda de $INTEL foi um exemplo clássico de caça à liquidez 📊🦈, atravessando um bloco de ordens importante na máxima recente e revelando uma zona de compra pouco expressiva. A queda rápida dos preços deixou muitas posições no prejuízo em questão de segundos.
É provável que os investidores institucionais tenham capturado os stop-losses agrupados abaixo da máxima de oscilação, provocando uma cascata que eliminou capital de quem apostou demais na narrativa otimista ⚡📌. A principal lição: respeite a integridade dos blocos de ordens e mantenha parâmetros de risco rigorosos quando o mercado apresentar forte pressão de baixa.
💬 Você percebeu caças à liquidez semelhantes em outras empresas de capitalização média ultimamente? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre o seu risco. 🛡️
🏷️ #INTEL #ShortSetup #LiquiditySweep #Crypto
🔥 💎
8
·
--
Verificado
Nesta noite, a Intel realmente teve "um relatório financeiro vencedor e uma ação perdedora".
Resultados de ontem à noite: receita de US$ 16,5 bilhões, alta de 21%, e lucro por ação de US$ 0,52 — tudo acima das expectativas. Os negócios de data centers e IA cresceram 78%, chegando a US$ 7,3 bilhões. Em tese, eram boas notícias.
Mas, assim que saiu a previsão, a ação despencou. A receita do quarto trimestre foi estimada entre US$ 15 bilhões e US$ 16 bilhões, enquanto Wall Street esperava US$ 17 bilhões. O lucro por ação foi projetado em US$ 0,25, contra uma expectativa de US$ 0,43. Para completar, o mercado de PCs está fraco, e uma explosão na fábrica em Israel causou um impacto de cerca de US$ 600 milhões, dividido entre dois trimestres. No after-market, a ação chegou a cair mais de 20%.
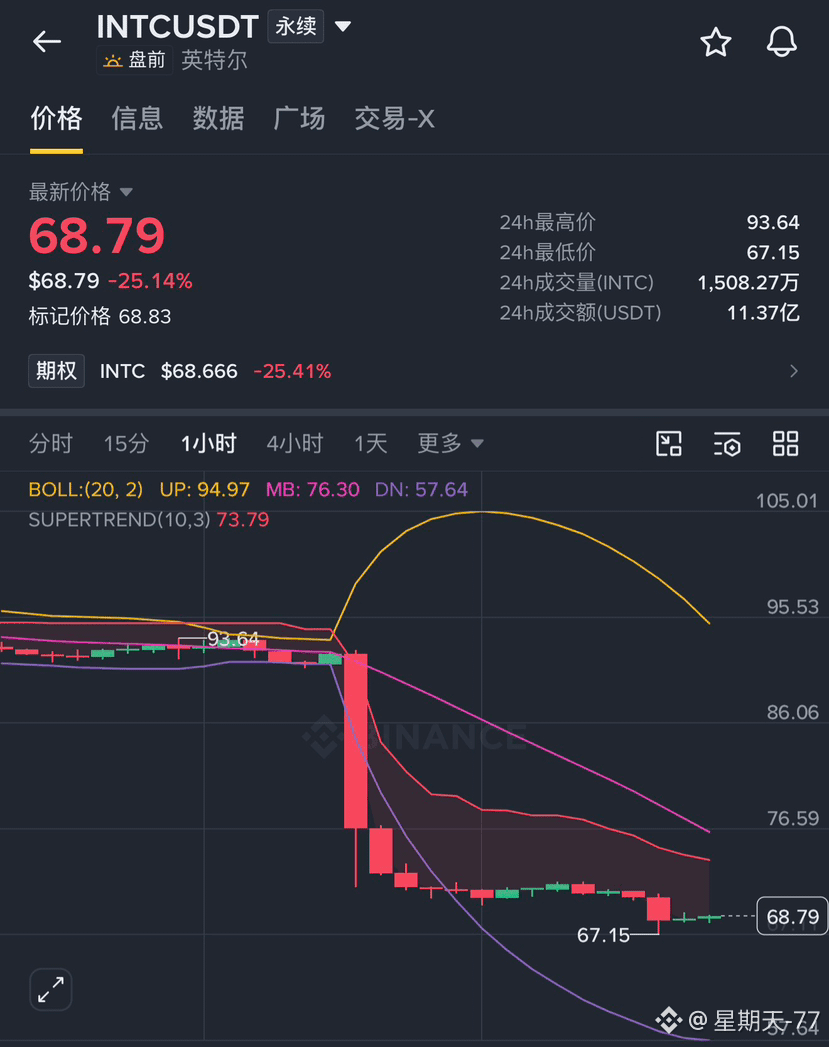
Agora está em 68,31. Em relação ao fechamento de ontem, perto de 92, caiu quase 26% — despencou de uma vez durante a noite. Chegou a bater na mínima de 67,06.
Na semana passada, eu ainda escrevia que ela tinha caído de 95 para 89, reclamando que "o desempenho está cada vez mais uma porcaria". Olhando agora, aquilo não foi nada.
O que mais dói é que, antes deste ano, a empresa tinha subido 150%. Há um mês, já tinha caído 20%, e o mercado já estava preocupado com os gastos em IA. Agora veio mais esse golpe.
Eu não tenho ações, só estou acompanhando, mas só de olhar já dá um frio na barriga.
Vocês têm Intel na carteira? Ações mesmo ou só tokens?
#Intel #INTC $INTC #美国中期选举倒计时,美股博弈窗口已开启?
{future}(INTCUSDT)
Nesta noite, a Intel realmente teve "um relatório financeiro vencedor e uma ação perdedora".
Resultados de ontem à noite: receita de US$ 16,5 bilhões, alta de 21%, e lucro por ação de US$ 0,52 — tudo acima das expectativas. Os negócios de data centers e IA cresceram 78%, chegando a US$ 7,3 bilhões. Em tese, eram boas notícias.
Mas, assim que saiu a previsão, a ação despencou. A receita do quarto trimestre foi estimada entre US$ 15 bilhões e US$ 16 bilhões, enquanto Wall Street esperava US$ 17 bilhões. O lucro por ação foi projetado em US$ 0,25, contra uma expectativa de US$ 0,43. Para completar, o mercado de PCs está fraco, e uma explosão na fábrica em Israel causou um impacto de cerca de US$ 600 milhões, dividido entre dois trimestres. No after-market, a ação chegou a cair mais de 20%.
Agora está em 68,31. Em relação ao fechamento de ontem, perto de 92, caiu quase 26% — despencou de uma vez durante a noite. Chegou a bater na mínima de 67,06.
Na semana passada, eu ainda escrevia que ela tinha caído de 95 para 89, reclamando que "o desempenho está cada vez mais uma porcaria". Olhando agora, aquilo não foi nada.
O que mais dói é que, antes deste ano, a empresa tinha subido 150%. Há um mês, já tinha caído 20%, e o mercado já estava preocupado com os gastos em IA. Agora veio mais esse golpe.
Eu não tenho ações, só estou acompanhando, mas só de olhar já dá um frio na barriga.
Vocês têm Intel na carteira? Ações mesmo ou só tokens?
#Intel #INTC $INTC #美国中期选举倒计时,美股博弈窗口已开启?
流不尽的多头泪:
牙膏厂早应该关门大吉了
1
3
4.6k
·
--
Em Alta
$INTC Tendência clara de alta no curto prazo
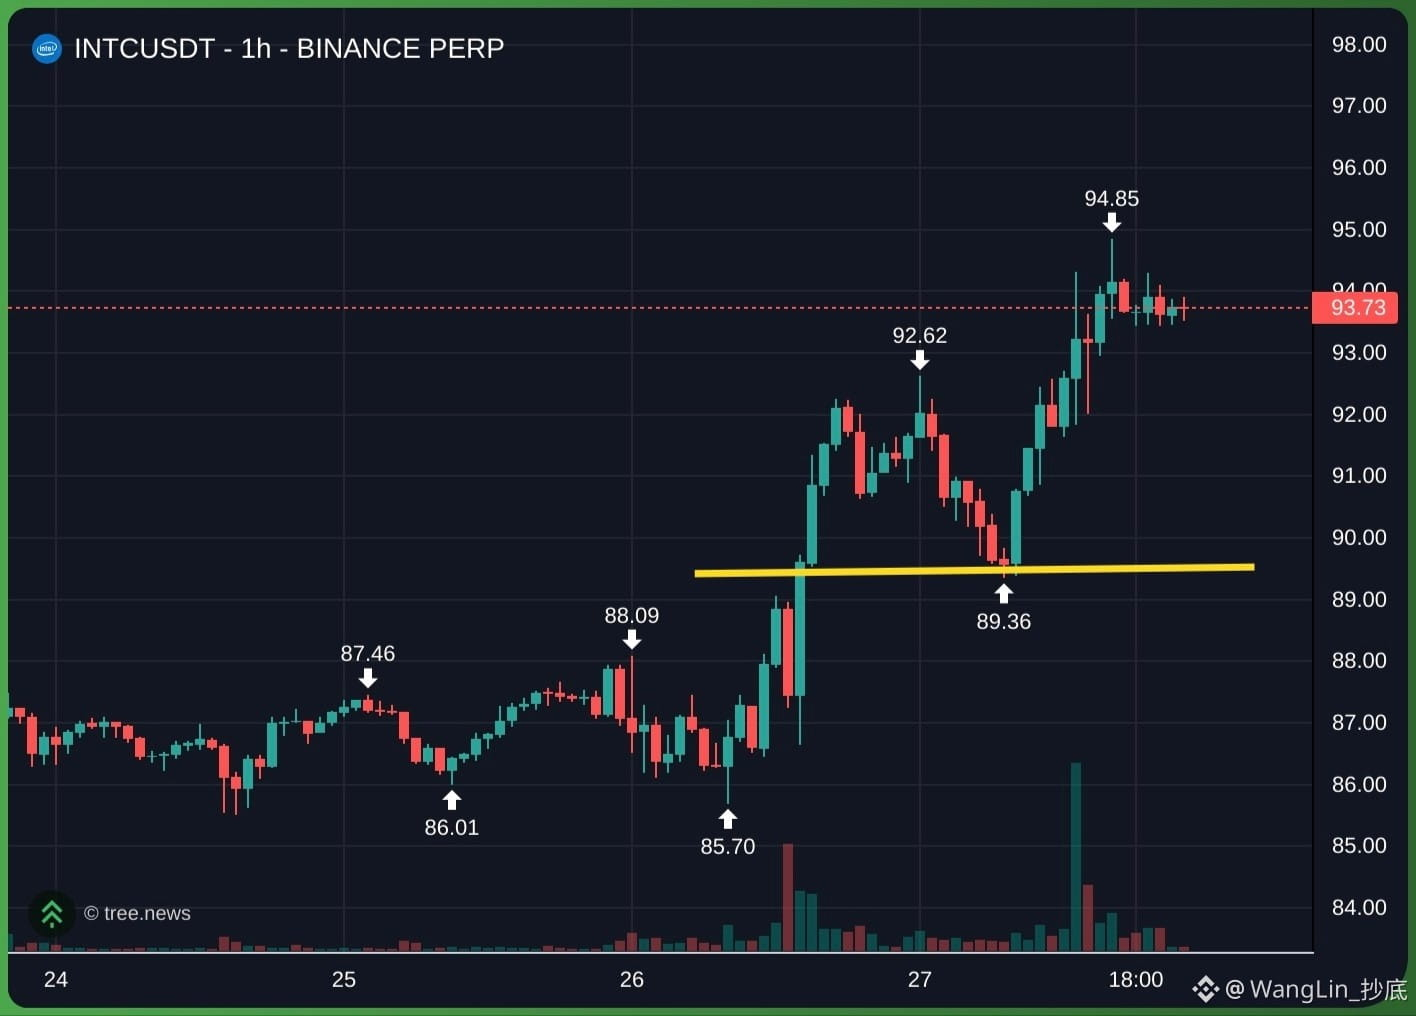
A estrutura geral da INTEL continua bullish enquanto o preço se mantiver acima de 89.4, mantendo um mínimo estrutural mais elevado
No entanto, o preço está agora a aproximar-se de uma zona histórica de resistência significativa, perto do anterior máximo oscilatório de 95.9, o que sugere uma possível correção antes de qualquer continuação da subida
$INTC PLANO LONGO: Comprar na correção
· Entrada longa: 91.0 - 92.0
· Stop loss: abaixo de 89.0
· Take profit: 94.8 (resistência mais próxima)
Apoie-me: basta negociar aqui👇$INTC
{future}(INTCUSDT)
#intc #Intel
$INTC Tendência clara de alta no curto prazo
A estrutura geral da INTEL continua bullish enquanto o preço se mantiver acima de 89.4, mantendo um mínimo estrutural mais elevado
No entanto, o preço está agora a aproximar-se de uma zona histórica de resistência significativa, perto do anterior máximo oscilatório de 95.9, o que sugere uma possível correção antes de qualquer continuação da subida
$INTC PLANO LONGO: Comprar na correção
· Entrada longa: 91.0 - 92.0
· Stop loss: abaixo de 89.0
· Take profit: 94.8 (resistência mais próxima)
Apoie-me: basta negociar aqui👇$INTC
#intc #Intel
190
Ver tradução
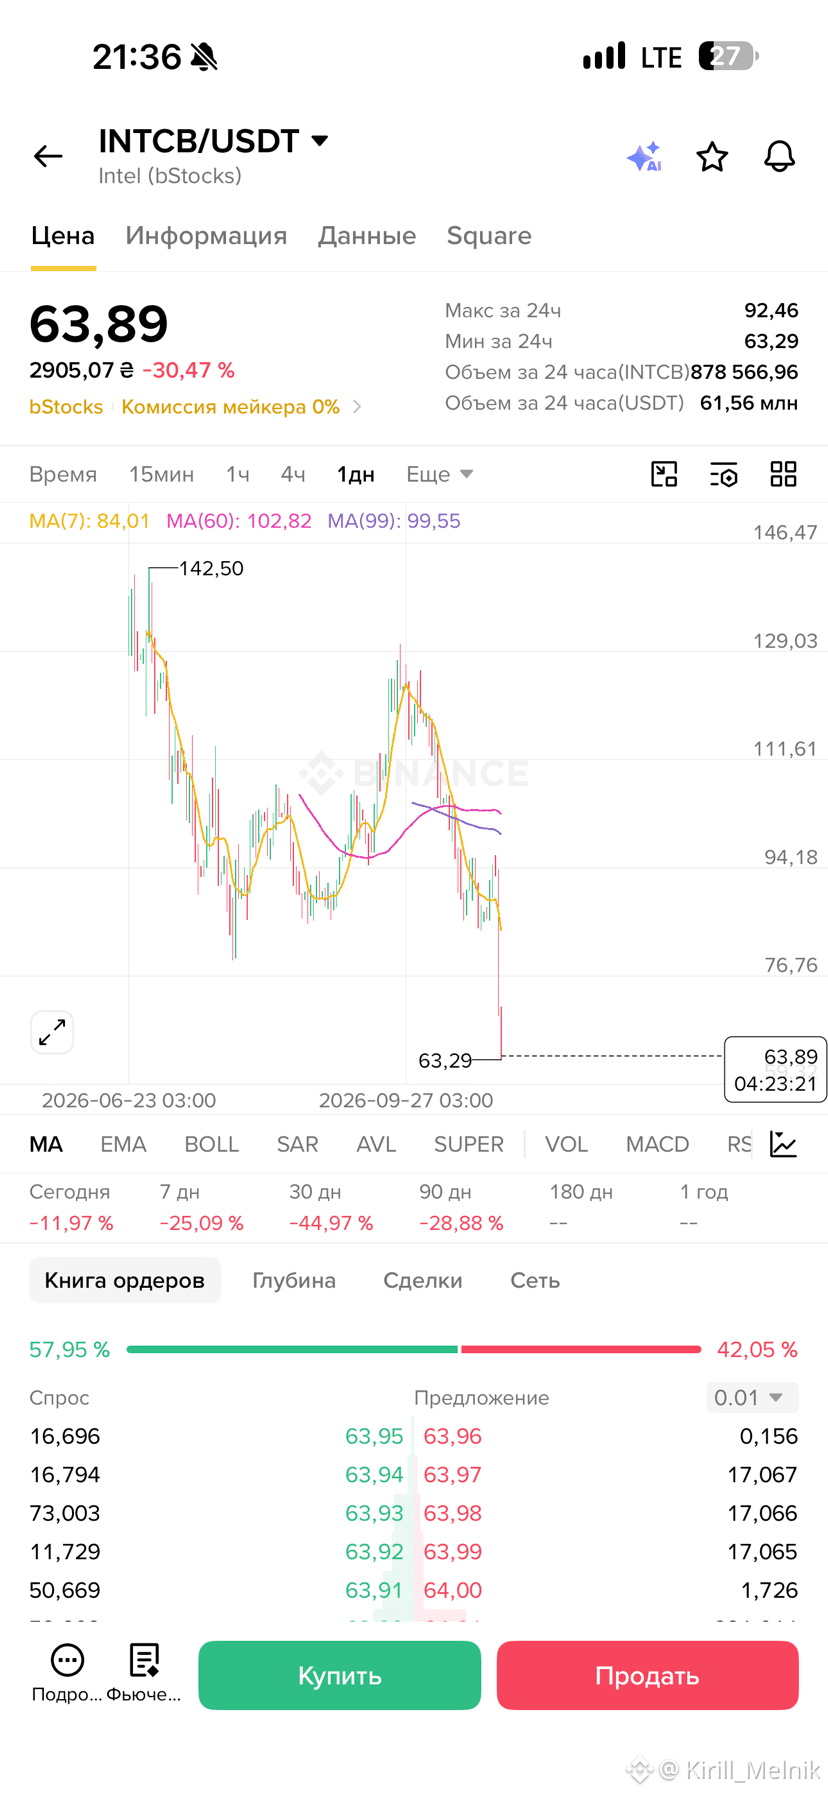
Думал, такие свечи только у альтов? $INTCB Intel передаёт привет 😅
Смотришь на название крупной компании, потом на график — и будто снова купил какой-то мемкоин.
Цифры здесь относятся именно к INTCB на Binance, не автоматически к акции INTC на Nasdaq.
#intel #intcb
Думал, такие свечи только у альтов? $INTCB Intel передаёт привет 😅
Смотришь на название крупной компании, потом на график — и будто снова купил какой-то мемкоин.
Цифры здесь относятся именно к INTCB на Binance, не автоматически к акции INTC на Nasdaq.
#intel #intcb
Смотришь на название крупной компании, потом на график — и будто снова купил какой-то мемкоин.
Цифры здесь относятся именно к INTCB на Binance, не автоматически к акции INTC на Nasdaq.
#intel #intcb
1
137

·
--
Verificado
A Intel tirou nota alta neste trimestre, mas suas ações caíram mais de 20% no after-hours. O mercado não está olhando para o boletim; está olhando para o horário das aulas do próximo semestre.
Vamos aos dados concretos (resultados da Intel divulgados em 29/10):
1️⃣ Receita do 3º tri: US$ 16,5 bi, alta de 21% em relação ao ano anterior; lucro por ação non-GAAP de US$ 0,52, acima da projeção de US$ 0,38 e da expectativa de US$ 0,40 da LSEG
2️⃣ Margem bruta non-GAAP de 44,1%, alta de 4,1 pontos percentuais em relação ao ano anterior; margem operacional non-GAAP de 19,6%
3️⃣ Receita de Data Center e IA (DCAI) de US$ 7,3 bi, alta de 78%; o CFO disse que foi o maior crescimento em data centers em 15 anos
4️⃣ Negócio de PCs para clientes: US$ 8,1 bi, queda de 5%
O problema está na projeção para o 4º tri:
Receita de US$ 15,0–16,0 bi e lucro por ação non-GAAP de US$ 0,25. A expectativa da LSEG era de cerca de US$ 17,1 bi / US$ 0,43, uma diferença considerável.
O motivo é bem simples: a escassez de memória e os preços altos estão freando a demanda por PCs. A administração prevê que as remessas de PCs caiam 12% em 2026, mais de 20% no segundo semestre e mais 10% em 2027; no 4º tri, o negócio de clientes deve recuar mais de 20% em relação ao trimestre anterior. O incidente na Fab 28 também deve reduzir a receita em cerca de US$ 300 mi e a margem bruta em 200 pontos-base.
Minha opinião:
Não é que a Intel não consiga contar uma história sobre IA; é que a IA está forte demais — os data centers de IA estão consumindo toda a memória, e os PCs acabam sem acesso a memória barata. No segmento de CPUs para servidores, a administração prevê que as remessas do setor cresçam mais de 30% tanto em 2026 quanto em 2027, e também afirma que a oferta é um fator limitante.
De um lado, a IA consome; do outro, os PCs pagam a conta. No curto prazo, a culpa é da projeção; no longo prazo, a questão é se a demanda por CPUs impulsionada pela IA agêntica vai sustentar o crescimento.
Sobre esta onda de recuo nas ações de tecnologia dos EUA, mantenho o que venho dizendo: não vá contra o Nasdaq; escolha as áreas, não aposte na direção.
Fontes: comunicado de resultados da Intel de 29/10 e teleconferência de resultados; expectativas da CNBC/LSEG. Isto não constitui recomendação de investimento.
#Intel #美股 #AI #财报
2.1k

·
--
A Intel acaba de reportar uma queda significativa após não atingir suas projeções.
O movimento do mercado está bastante agressivo hoje.
O curioso é que, apesar do tombo, vender agora não recupera as perdas acumuladas.
É uma situação complicada para quem acompanha $INTC de perto.
O que você faria em uma situação assim?
#Intel #Mercados #Ações
O movimento do mercado está bastante agressivo hoje.
O curioso é que, apesar do tombo, vender agora não recupera as perdas acumuladas.
É uma situação complicada para quem acompanha $INTC de perto.
O que você faria em uma situação assim?
#Intel #Mercados #Ações
145
·
--
💥 Intel caiu mais de 22%: o que assustou os investidores?
As ações da Intel ($INTC) despencaram após a divulgação do relatório trimestral. Apesar dos bons resultados no terceiro trimestre, a previsão da empresa para o próximo período decepcionou o mercado.
📉 O que aconteceu?
* Receita esperada para o quarto trimestre: US$ 15–16 bilhões, contra US$ 17 bilhões previstos pelos analistas.
* Previsão de lucro ajustado: US$ 0,25 por ação, em vez dos US$ 0,43 esperados.
* A fraca demanda por PCs e o aumento do custo da memória estão gerando pressão adicional.
* Uma explosão em uma fábrica em Israel levou à paralisação da produção e a perdas estimadas em cerca de US$ 600 milhões ao longo de dois trimestres.
🚀 Mas também há um ponto positivo: a área de Data Center e IA gerou US$ 7,3 bilhões em receita — 78% a mais do que no ano anterior.
🔍 Ao que parece, os investidores não estão olhando apenas para os resultados atuais, mas também para saber se a Intel conseguirá cumprir seus planos de recuperação dos negócios.
Essa queda será uma oportunidade para a recuperação da Intel ou a empresa enfrentará um período ainda mais difícil?
#Intel #stocks #AI
175
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax
28,158 visualizações
787 a discutir
2
#HKDollarStablecoinHKDAPToLaunchOnSolana
21,194 visualizações
505 a discutir
3
#$1.5BInLeveragedCryptoBetsLiquidated
45,858 visualizações
253 a discutir
4
#TrezorSaysCryptoBilisSoldWalletMayContainMaliciousComponents
3,732 visualizações
73 a discutir
5
#KOSPIFalls3.53%BackBelow6000
65,106 visualizações
1,113 a discutir
6
#AmazonSharesFallAbout7%InPremarketTrading
29,789 visualizações
604 a discutir
7
#USMidtermElections
258,046 visualizações
2,378 a discutir
8
#StrategySTRCReaches$99.95ForFirstTimeIn165Days
30,185 visualizações
95 a discutir
9
#BinanceWillListPredictPREDICT
98,845 visualizações
1,412 a discutir
10
#SwitzerlandFirstSpotBitcoinETFExpectedToTradeInNovember
3,246 visualizações
112 a discutir