


Título original: Robinhood Chain: Can It Move Robinhood's Bottom Line?
Autor do texto original: ACJ, Blockworks
Compilação do texto original: Azuma, Odaily Planet Daily
Ponto central
· Mesmo com o negócio geral da Robinhood batendo um recorde histórico, o seu segmento cripto está em declínio. No 2º trimestre de 2026, a receita do segmento cripto da Robinhood caiu 38% ano contra ano, para US$ 100 milhões, representando apenas 8% da receita total da empresa; o volume de negociação de cripto de investidores de varejo caiu 36% ano contra ano, e a participação dos criptoativos no total de ativos sob custódia dos clientes (AUC) também caiu para a menor marca histórica, chegando a apenas 7%.
· A Robinhood Chain é um dos casos de lançamento de Layer 2 (L2) com melhor desempenho recente. Em julho, a cadeia gerou US$ 3,6 milhões em valor econômico real (REV), representando 38% de toda a receita das redes L2 acompanhadas pelo growthepie, superando redes maduras como Polygon e Base.
· Quem impulsionou a atividade inicial da Robinhood Chain não foram ativos do mundo real (RWA), e sim moedas Meme. Em julho, as Meme币 representaram 51% do volume spot de negociações da Robinhood Chain, enquanto o RWA ficou apenas com 5%. Além disso, 48% do volume de negociações de RWA veio de pools de liquidez compostos por RWA e Meme币.
· A oportunidade de monetização mais clara da Robinhood não está no nível de infraestrutura, e sim no nível de aplicações. Hoje, o stablecoin USDG já consegue gerar cerca de US$ 10,5 milhões de receita anualizada de juros; o caso da Morpho também demonstra o valor da capacidade de distribuição do app principal da Robinhood. Em contraste, a Lighter, apenas pela integração via Robinhood Wallet, responde por 0,2% do volume total de contratos perpétuos dela.
· No momento, a Robinhood Chain ainda não consegue impactar significativamente o lucro da Robinhood. A escala anualizada agregada das fontes de receita conhecidas da Robinhood Chain é de apenas cerca de US$ 54,8 milhões, equivalente a 14% da receita anualizada do segmento cripto da Robinhood. Se a Robinhood Chain quiser virar uma linha de negócios importante, a empresa precisa ampliar a escala do USDG, comercializar o fluxo do app principal, ou usar a cadeia como porta de entrada para produtos mais valiosos.
Introdução: o negócio cripto da Robinhood está numa encruzilhada
Talvez nenhuma empresa represente melhor do que a Robinhood a tendência da ascensão dos investidores de varejo: ela se tornou sinônimo de investimento de varejo — e, por isso, seus negócios subjacentes também cresceram rapidamente.
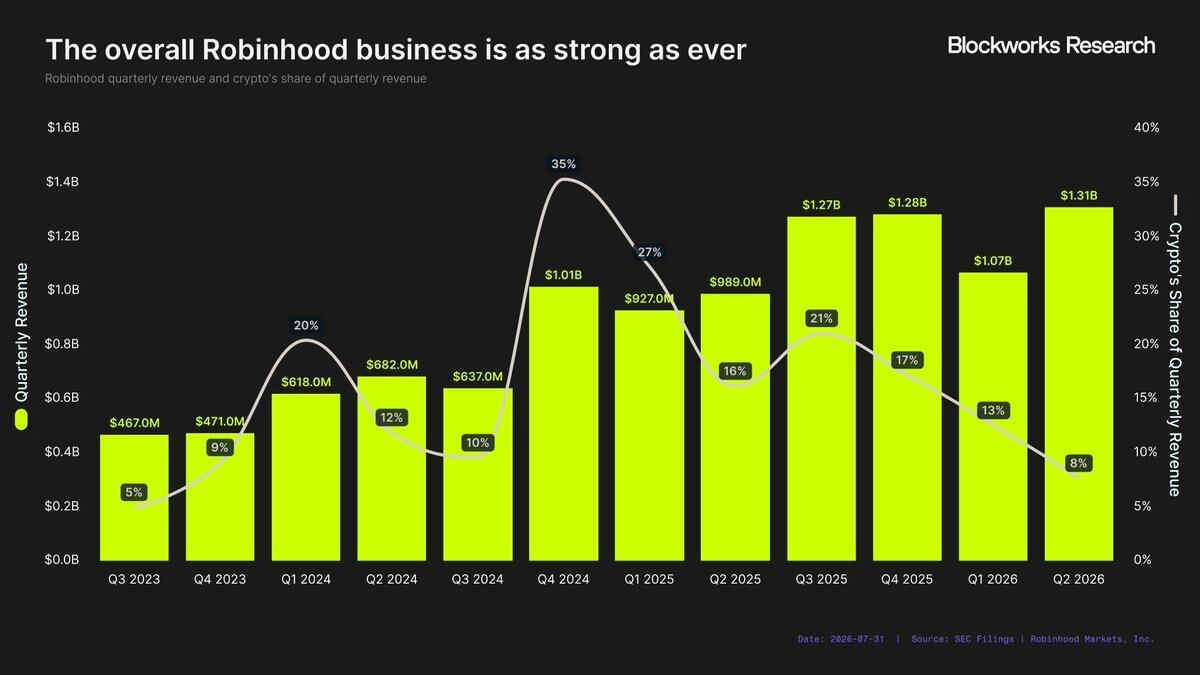
No 2º trimestre de 2026, a receita trimestral da Robinhood atingiu US$ 1,31 bilhão, um recorde histórico, com crescimento de 32% ano contra ano e de 92% em relação ao 2º trimestre de 2024. Esse crescimento não vem apenas do seu core de negócios de negociação de ações e opções, mas também do contínuo avanço do ecossistema de produtos. Hoje, a Robinhood já tem 13 linhas de negócios com receita anualizada acima de US$ 100 milhões. De fato, no 2º trimestre de 2026, todas as linhas de receita baseadas em negociação da Robinhood registraram crescimento de dois dígitos ano contra ano…
Exceto por um — o negócio cripto.
A atividade cripto que antes contribuía com mais de um terço da receita da Robinhood agora foi reduzida a uma parte quase insignificante. No 2º trimestre de 2026, apenas 8% da receita total da Robinhood veio do segmento cripto, o nível mais baixo desde o 3º trimestre de 2023.
A importância do segmento cripto na estrutura de receitas da Robinhood caiu drasticamente — até mesmo os contratos de eventos (event contracts, ou mercados de previsão) lançados apenas no ano passado já geraram mais receita no 2º trimestre do que o segmento cripto:
· Receita de contratos de eventos: US$ 156 milhões;
· Receita do segmento cripto: US$ 100 milhões;
Essa fraqueza aparece não apenas na queda da participação na receita, mas também no fato de os usuários centrais da Robinhood estarem perdendo o interesse em ativos cripto. Embora essa tendência não seja exclusiva da Robinhood, o tamanho da queda ainda é impressionante.
O desempenho mais evidente aparece na atividade de negociação. No 2º trimestre de 2026, o volume de negociações de cripto de varejo no Robinhood App foi de US$ 18,2 bilhões, uma queda de 36% ano contra ano — também o menor nível de um trimestre desde o 3º trimestre de 2024.
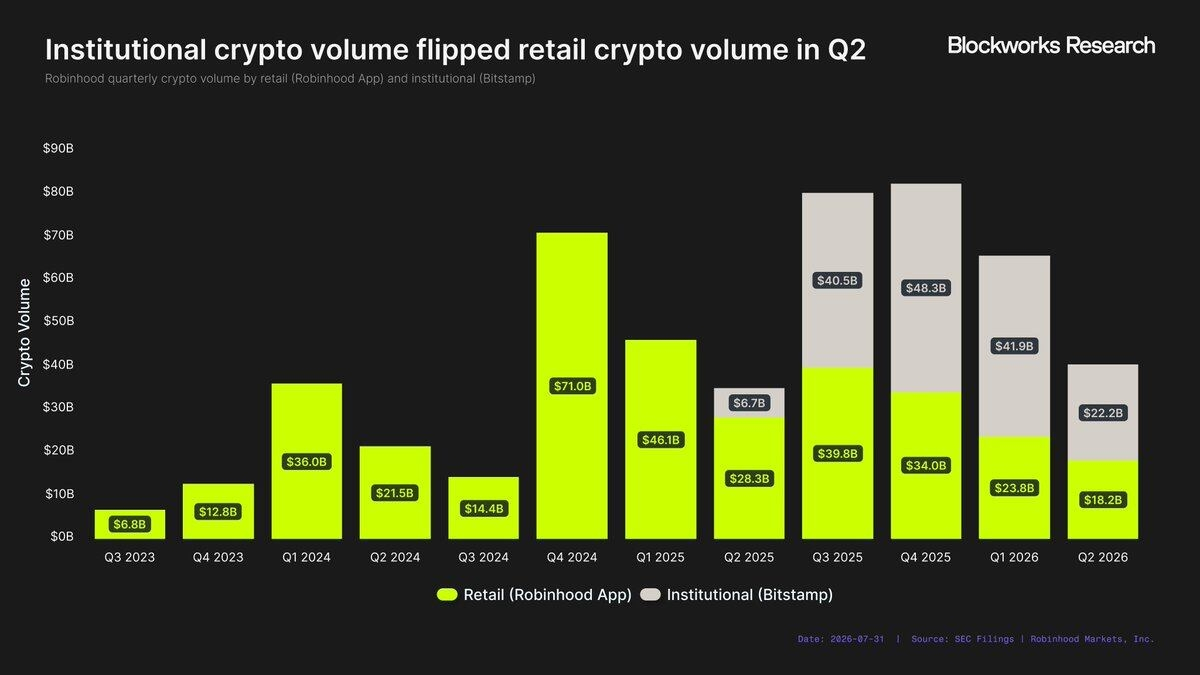
A queda foi tão grande que o volume de transações institucionais na Bitstamp superou, pela primeira vez, o volume de transações de varejo na Robinhood. E, no mesmo período, a atividade institucional também não estava forte: o volume de transações da Bitstamp no 2º trimestre foi de US$ 22,2 bilhões, seu 2º pior trimestre de desempenho da história.
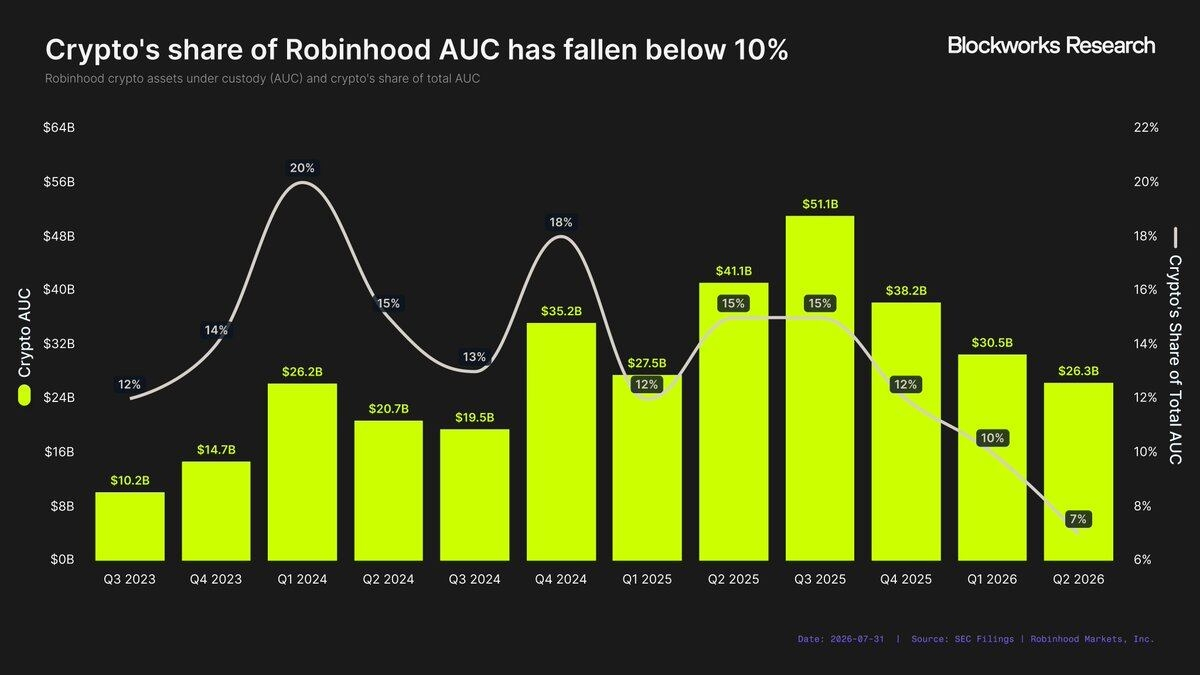
O volume de negociação não é o único indicador que evidencia a contração do negócio cripto. No 1º trimestre de 2024, os ativos de custódia cripto (AUC) somavam US$ 26,2 bilhões, ou 20% do total de AUC da Robinhood. Mais de dois anos depois, a AUC cripto ficou praticamente estável em US$ 26,3 bilhões, mas sua participação no total de AUC caiu para apenas 7%, registrando a menor proporção trimestral da história.
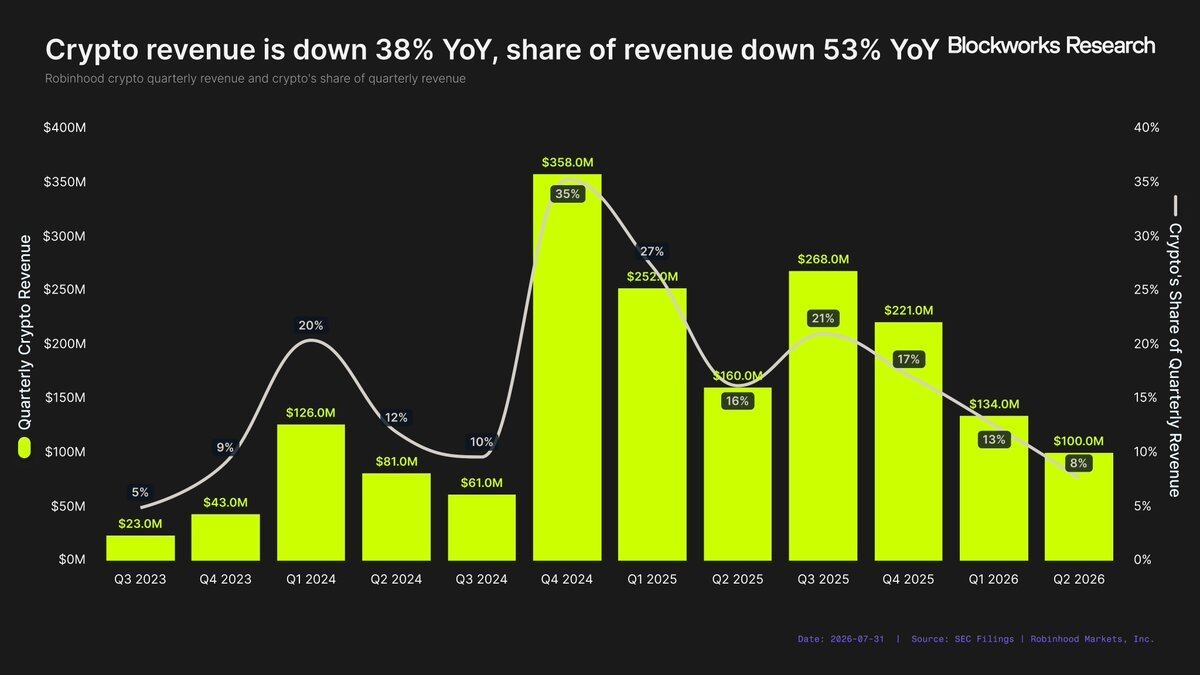
Nesse contexto, a receita cripto da Robinhood levou um forte golpe. No 2º trimestre, a receita cripto caiu 38% ano contra ano e sua participação na receita total caiu 53%. Em resumo: a Robinhood está crescendo no geral, mas o negócio cripto não.
No entanto, a Robinhood não recuou do setor cripto. Ao contrário, ela lançou a Robinhood Chain, que representa o seu maior investimento cripto até hoje. A Robinhood já não tenta depender quase totalmente da receita de negociação; ela tenta construir um negócio cripto mais amplo e duradouro. A questão-chave é se a Robinhood Chain consegue tornar o cripto novamente um motor significativo de crescimento para a Robinhood.
Qual é o potencial de monetização da Robinhood Chain?
Em 1º de julho de 2026, a Robinhood anunciou oficialmente o lançamento da mainnet da Robinhood Chain no evento The World Is Flat. Trata-se de uma blockchain Layer-2 (L2) desenvolvida internamente pela Robinhood, com o objetivo de impulsionar o ecossistema on-chain da empresa em constante crescimento. Desde o lançamento, a Robinhood Chain já se tornou uma das blockchains que mais rápido iniciaram nos últimos tempos.
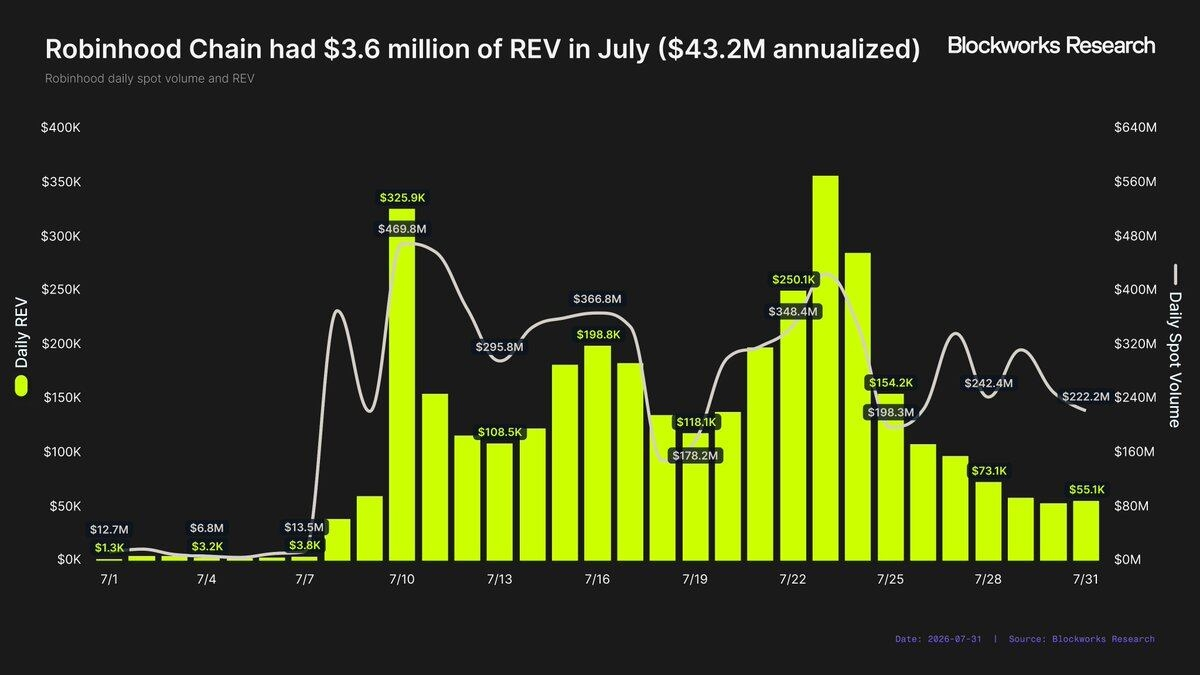
No primeiro mês após o lançamento, a Robinhood Chain gerou US$ 3,6 milhões de valor econômico real (REV, Real Economic Value). Embora ainda seja cedo para avaliar se esse nível ativo é sustentável, se a gente anualizar de forma simples com base nos dados do primeiro mês, a REV anualizada da Robinhood Chain fica em cerca de US$ 43,2 milhões.
Este é um bom ponto de partida, mas apenas com essa escala ainda é muito insuficiente para reverter a tendência de queda da receita do segmento cripto da Robinhood.
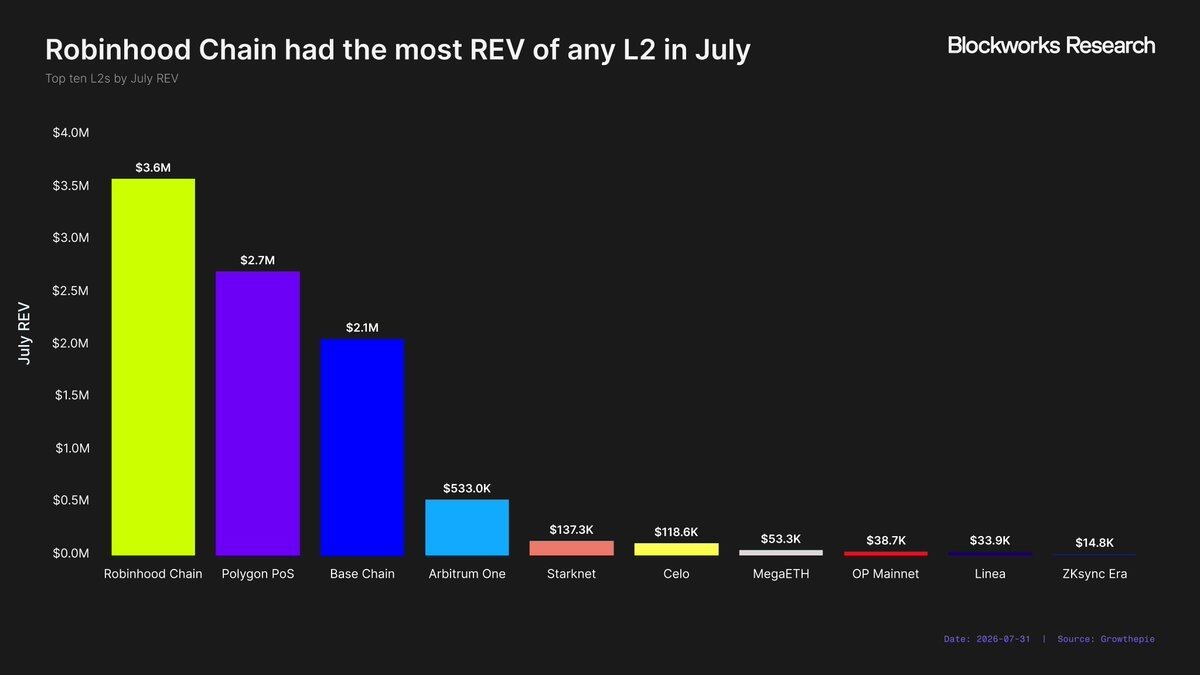
Ainda assim, o desempenho de arranque da Robinhood Chain permanece impressionante. Em julho, a Robinhood Chain ficou em 1º lugar em receitas entre todas as redes L2, superando muitas redes maduras que já operavam havia anos, como Polygon (US$ 2,7 milhões) e Base (US$ 2,1 milhões).
Com base nos dados acompanhados pelo growthepie, hoje a Robinhood Chain responde por 38% de toda a receita em chain das redes L2. Em outras palavras, a Robinhood Chain já é a L2 com maior receita de chain, mas ainda há 62% de participação de mercado atribuída a outras redes. Mesmo que o volume total de receita em L2 fique estagnado, a Robinhood Chain ainda pode obter um crescimento significativo ao capturar uma parcela maior de mercado.
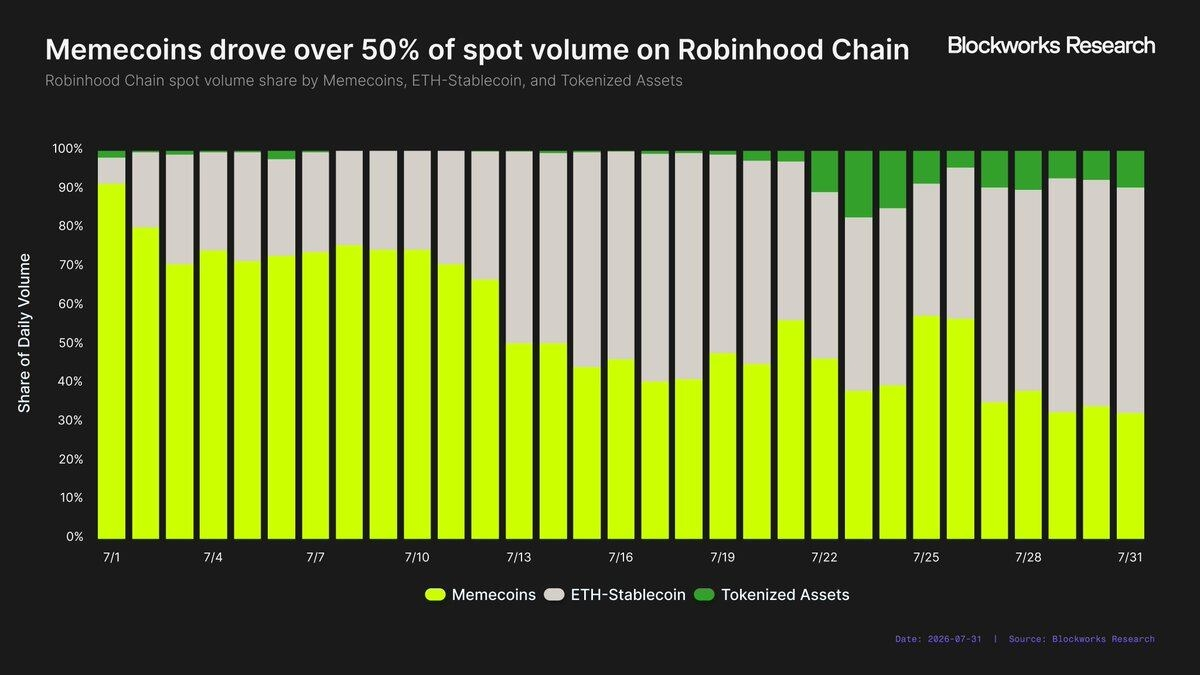
No entanto, há um pré-requisito importante para o sucesso inicial da Robinhood Chain: a maior parte da atividade atual é atribuída ao Meme币, e as Meme币 historicamente estão entre os maiores motores da REV das blockchains. A Robinhood parece ter aceitado isso sem problemas, e o fundador Vlad Tenev expressou apoio ao Meme em várias ocasiões.
Ainda assim, é bastante impressionante o quanto as moedas Meme impulsionam a atividade da Robinhood Chain. Em julho, a cadeia viabilizou US$ 6,93 bilhões em volume de negociações spot, sendo US$ 3,55 bilhões (51%) provenientes de moedas Meme. Em comparação, RWA — o caso de uso central que a Robinhood Chain afirma — somou apenas US$ 313,2 milhões, ou 5% do volume total de transações.
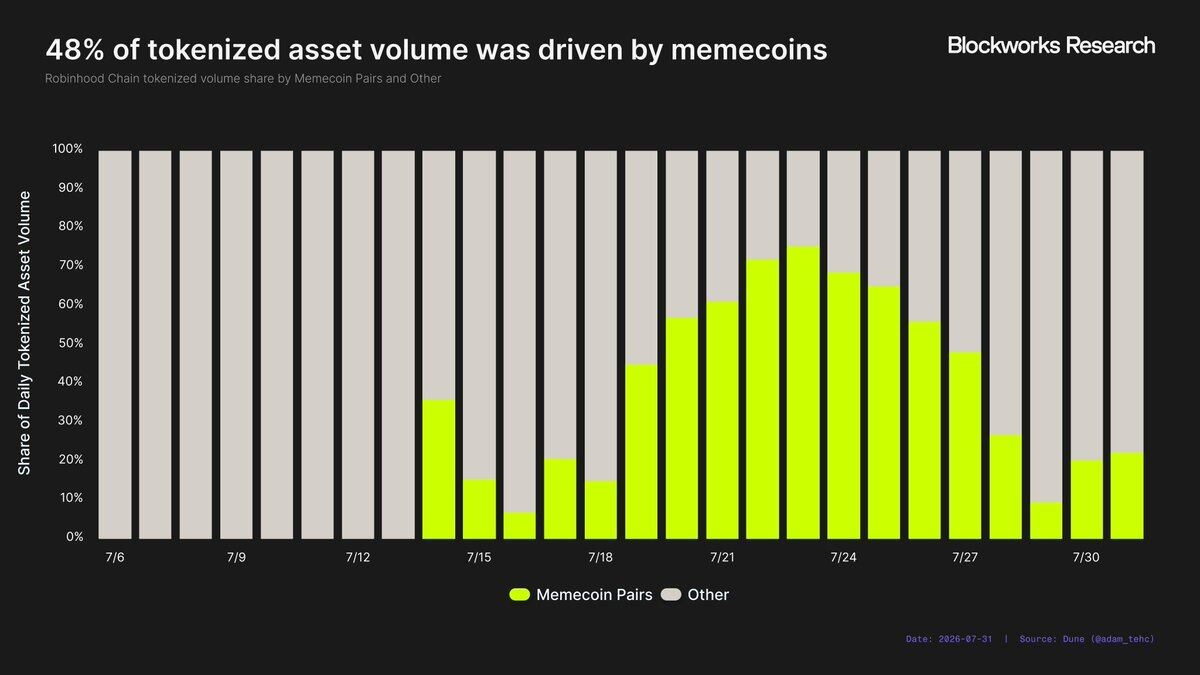
Além disso, a participação direta das moedas Meme no volume de negociação da Robinhood Chain ainda pode subestimar o impacto real delas na atividade da rede. Pegue o exemplo de RWA. Uma estratégia promovida pela plataforma de lançamento de Meme币 L()ng é parear moedas Meme com ações ou ETFs tokenizados em pools de liquidez, fazendo com que a trajetória do preço das Meme币 fique atrelada ao RWA subjacente. Se o RWA subjacente subir, por exemplo 5%, o preço da Meme币 também sobe 5% (assumindo que não haja operações de compra e venda). Assim, uma parte considerável do volume aparente de RWA é, na prática, impulsionada por moedas Meme. De 6 de julho a 31 de julho, 48% do volume de negociações de RWA ocorreu em pools de liquidez que emparelharam Meme币 e RWA.
Embora as moedas Meme consigam impulsionar efetivamente o crescimento da receita da cadeia, historicamente elas raramente conseguem se tornar uma fonte de receita estável de longo prazo. Moedas Meme tendem a ter alta rotatividade: Ethereum, Avalanche, TRON e Base passaram por períodos próprios de euforia especulativa, mas no fim os fundos e usuários acabam migrando para outras redes. Se a Robinhood Chain conseguirá reter essa atividade no futuro ainda não está claro. Com apenas um mês de dados não dá para provar que as moedas Meme se tornarão uma fonte sustentável de REV para a Robinhood Chain, ou se serão apenas mais um ponto temporário na rotação de capital — para então voltar para a Solana.
Sob uma perspectiva mais macro, é improvável que a REV da Robinhood Chain, sozinha, revitalize o segmento cripto da Robinhood. De modo geral, a receita de rede está passando por uma queda estrutural. As primeiras plataformas de smart contracts conseguiram capturar grande parte das receitas de taxas graças à escassez de espaço de blocos; mas, à medida que esse espaço vai sendo comoditizado, fica cada vez mais difícil que novas cadeias gerem grandes receitas apenas pela própria infraestrutura.
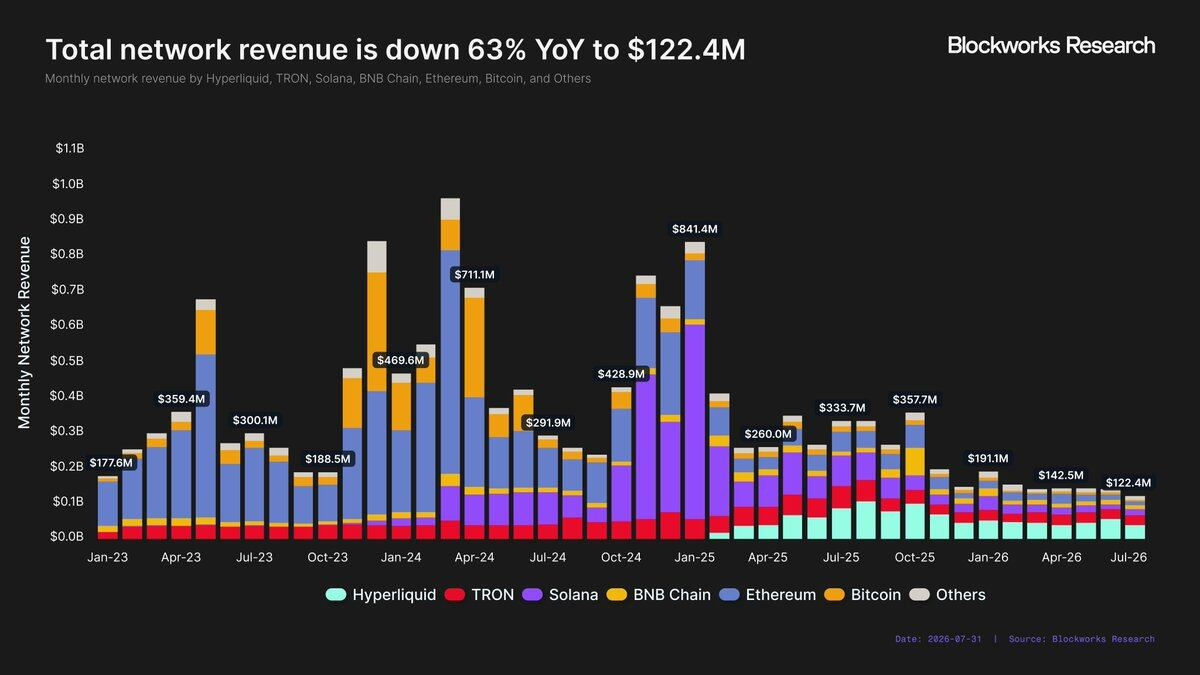
Em julho, as blockchains acompanhadas pela Blockworks geraram US$ 122,4 milhões em receita de rede, o menor total mensal em mais de três anos e meio. Em contraste, em julho de 2025, a receita de rede foi de US$ 333,7 milhões, uma queda de 63% ano contra ano. Essa deterioração não pode ser atribuída simplesmente ao ciclo do mercado. Em julho de 2023, durante o último bear market, a cadeia ainda gerava US$ 300,1 milhões em receita de rede.
Como mencionado, a Robinhood já tem 13 linhas de negócios com receita anualizada de pelo menos US$ 100 milhões. Apenas com base na receita de rede, é difícil imaginar que a Robinhood Chain consiga entrar nessa lista. Mesmo que a Robinhood Chain continue capturando uma fatia maior da atividade em L2, sua receita de cadeia (chain) provavelmente acabará batendo no teto de mercado de cerca de US$ 100 milhões em receita anualizada.
Superar esse “teto” de demanda requer que a Robinhood traga sua base atual de usuários para a cadeia. Porém, como a base de usuários da Robinhood está majoritariamente nos EUA, sob o cenário regulatório atual, a maioria deles não consegue acessar a Robinhood Chain via o app da Robinhood, o que pode levar tempo.
Se a Robinhood quiser que a Robinhood Chain se torne, no curto prazo, a próxima linha de negócios de US$ 100 milhões, a empresa precisará ir além de apenas um modelo baseado em receita de rede.
Comercialização no nível de aplicações
A captura de valor no setor cripto está migrando gradualmente da camada de infraestrutura para a camada de aplicações. A Solana é um ótimo exemplo.
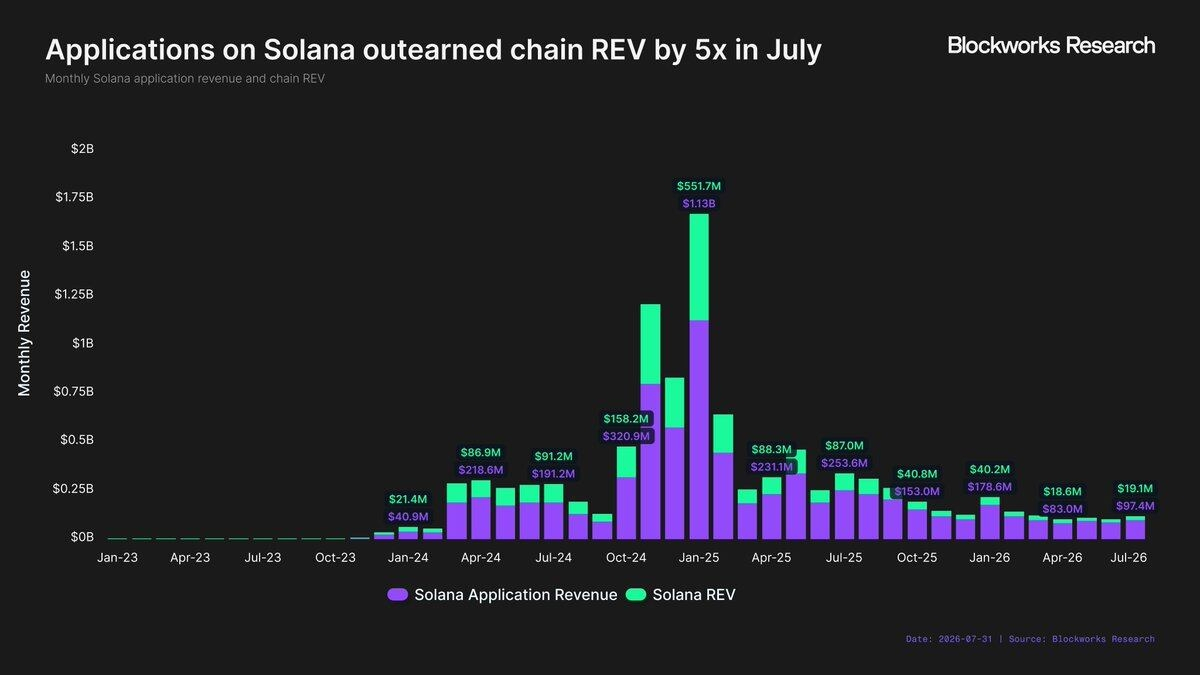
No início da recuperação da Solana em janeiro de 2024, as aplicações da Solana geraram US$ 40,9 milhões de receita, enquanto a rede podia gerar US$ 21,4 milhões de REV — ou seja, a receita das aplicações era cerca de 1,9 vez a receita da rede. Em janeiro de 2025, no auge do bull market, a receita das aplicações chegou a US$ 1,13 bilhão, enquanto a Solana REV foi de US$ 551,7 milhões, mantendo a proporção em cerca de 2x; porém, depois disso, essa diferença só se ampliou. Em julho de 2026, para cada US$ 1 de receita gerado por aplicações no ecossistema Solana, a própria rede obtém apenas cerca de US$ 0,2.
Em outras palavras, o nível de aplicações está capturando cada vez mais valor, enquanto a proporção de valor capturada pela blockchain na camada inferior está diminuindo. Se a Robinhood quiser que a Robinhood Chain seja a próxima linha de negócios de US$ 100 milhões, ela precisa participar diretamente da monetização das aplicações on-chain. Embora a Robinhood ainda não tenha anunciado formalmente essa estratégia, suas ações iniciais já apontam nessa direção.
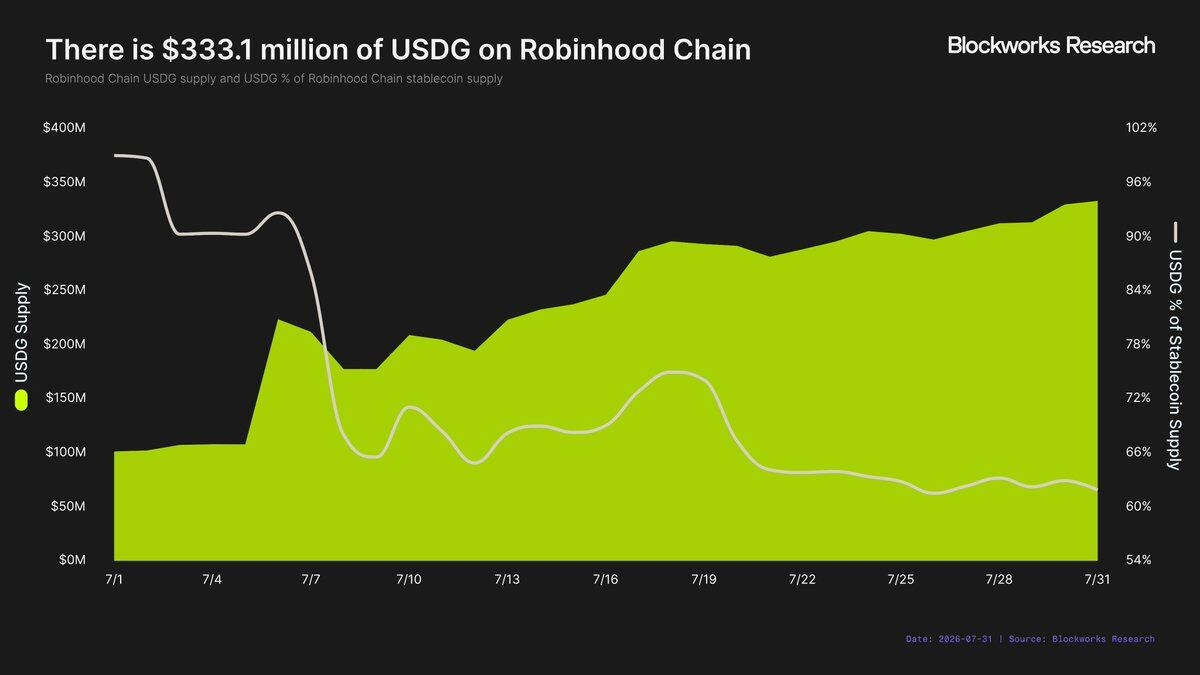
Até agora, o caso mais marcante é a estratégia de stablecoin da Robinhood. Ao contrário da maioria das blockchains que dependem principalmente do USDC da Circle ou do USDT da Tether, a Robinhood definiu o USDG como o stablecoin nativo da Robinhood Chain. Isso cria uma fonte adicional de receita para a Robinhood — receita de juros gerada pelos ativos de reserva subjacentes do USDG. Até o fim de julho, a market cap do USDG na Robinhood Chain era de US$ 333,1 milhões. Supondo que a rentabilidade das reservas subjacentes seja 3,5% e que 90% dos juros relevantes sejam destinados à Robinhood, o USDG geraria aproximadamente US$ 10,5 milhões de receita anualizada adicional.
A Robinhood provavelmente não terá dificuldade em aumentar ainda mais a oferta do USDG, criando assim uma fonte de receita duradoura. Se a oferta do USDG chegasse a US$ 1 bilhão (uma meta razoável, já que a oferta de stablecoins de pelo menos 11 blockchains já atingiu pelo menos US$ 1 bilhão), isso geraria US$ 31,5 milhões em receita anualizada — quase equivalente à receita de cadeia (chain) atual da Robinhood Chain.
A Robinhood Chain também parece estar expandindo para o nível de aplicações além de stablecoins. A Lighter lançou na Robinhood Chain um deployment customizado de seu Perp DEX e vai dividir as taxas de negociação 50/50 com a Robinhood. Como parte da parceria, o Robinhood Wallet — uma carteira custodiante própria (self-custody) separada do app principal da Robinhood — vai exibir diretamente os contratos perpétuos da Lighter dentro do app.
Além disso, de acordo com informações, a Morpho também pagou taxas à Robinhood pela integração dentro do app da Robinhood. Se isso for verdade, seria um modelo de negócios claramente diferente do ecossistema tradicional de blockchains. No passado, geralmente era a blockchain que pagava incentivos para aplicações — atraindo sua implantação. Já a Robinhood está tentando fazer o inverso: aplicações pagam para obter o canal de distribuição de usuários da Robinhood.
Quanto vale a capacidade de distribuição da Robinhood?
A viabilidade de toda a estratégia do nível de aplicações depende, em última instância, do valor dos canais de distribuição da Robinhood. Se a parte dos protocolos estiver disposta a pagar para alcançar os usuários da Robinhood, então a Robinhood consegue comercializar esse ativo de tráfego.
Pelos casos atuais, os protocolos na Robinhood Chain podem obter usuários principalmente por dois canais:
· O app principal da Robinhood, por exemplo Morpho;
· Carteira independente do Robinhood Wallet, por exemplo Lighter.
Embora a capacidade de distribuição do app principal da Robinhood já seja bem conhecida pelo mercado, o valor gerado pela distribuição via Robinhood Wallet ainda é pouco claro.
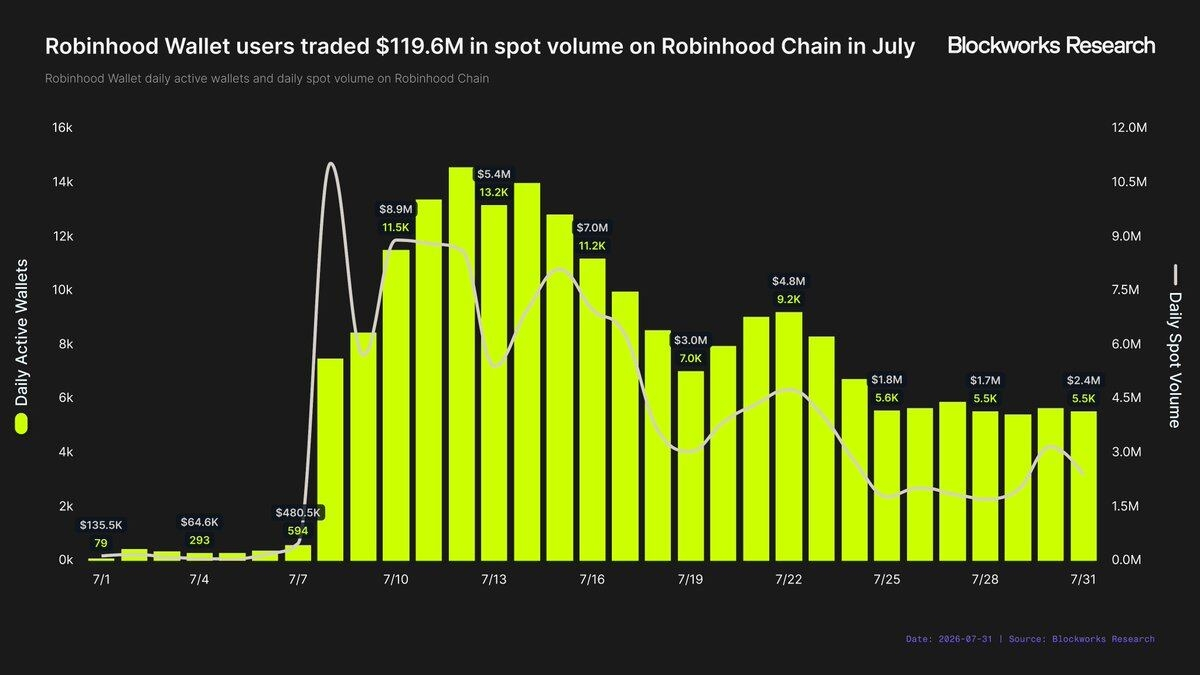
Considerando apenas a atividade na própria Robinhood Chain, os usuários do Robinhood Wallet geraram US$ 119,6 milhões em volume de transações em julho. O volume diário atingiu um pico de US$ 11 milhões em 8 de julho, e na última semana do mês caiu para uma média diária de US$ 2,1 milhões. O número médio diário de carteiras ativas do Robinhood Wallet em julho ficou apenas ligeiramente abaixo de 7.000. Esta análise não aplicou filtros de ataque Sybil, então o número real de usuários independentes pode ser menor.
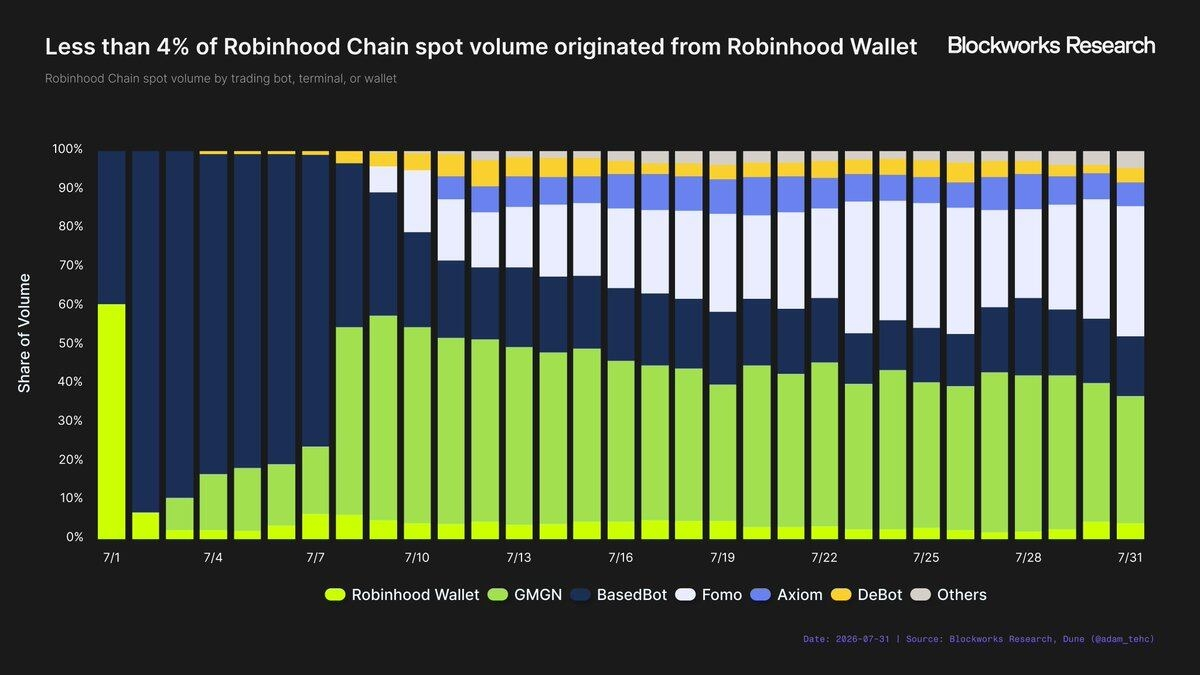
Em comparação com o ecossistema mais amplo de carteiras e apps de negociação na Robinhood Chain, o Robinhood Wallet ainda é um participante relativamente menor. As carteiras e apps acompanhados geraram US$ 3,08 bilhões em volume de transações em julho, dos quais US$ 119,6 milhões vieram do Robinhood Wallet — menos de 4% de participação de mercado. No entanto, o volume de transações desses apps é amplamente impulsionado por usuários pesados (heavy users). O Robinhood Wallet ficou em 4º lugar no ranking de carteiras ativas diárias médias, embora tenha ficado em 6º lugar no ranking de volume de transações.
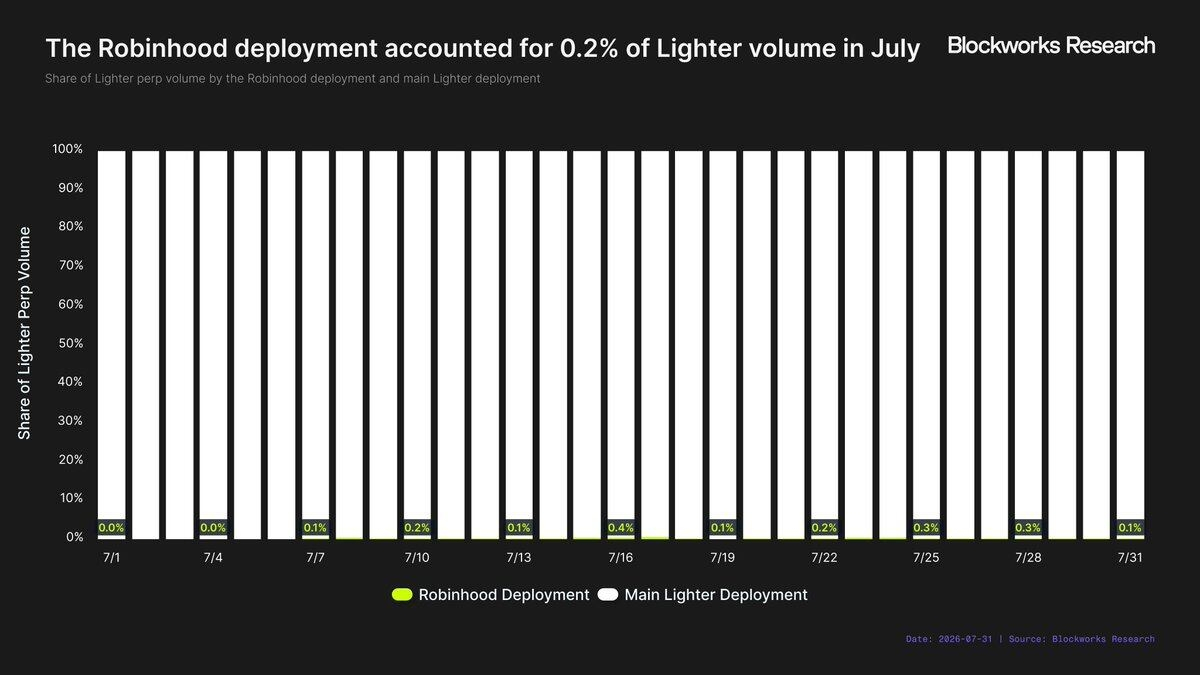
A integração da Lighter reforça ainda mais a limitação do valor da distribuição via Robinhood Wallet. Desde a integração no Robinhood Wallet, a implantação da Lighter na Robinhood Wallet correspondeu a apenas 0,2% do volume total de negociações de contratos perpétuos. Em julho, esse dado foi de US$ 86,8 milhões, abaixo do volume de negociações spot gerado no mesmo mês via Robinhood Wallet.
Talvez o ponto mais preocupante seja outro: a Lighter está incentivando diretamente negociações de contratos perpétuos via Robinhood Wallet, alocando 11 milhões de tokens LIT para isso, cujo valor atual é de aproximadamente US$ 25 milhões. Mesmo que o volume de negociação atual ainda seja relativamente limitado e impulsionado por incentivos, sem esses prêmios ele poderia ser ainda menor. Por enquanto, é difícil concluir quanto a distribuição apenas via Robinhood Wallet consegue gerar de retorno.
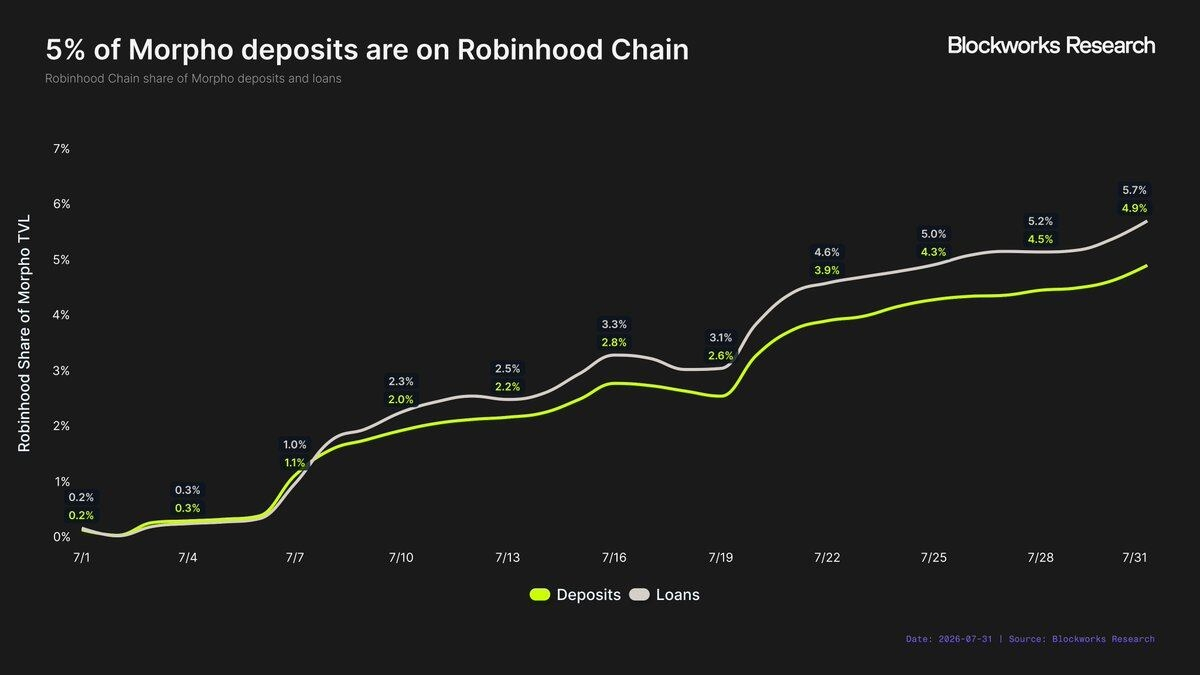
Embora o valor de distribuição fornecido pelo Robinhood Wallet possa ser limitado, o app principal da Robinhood é completamente diferente. A Morpho oferece o exemplo mais claro: os usuários da Robinhood podem depositar stablecoins diretamente no Morpho via o app principal e obter um rendimento anual de 7% incentivado. Até o fim de julho, o mercado implantado da Morpho na Robinhood Chain representava 5% do total de depósitos da Morpho e quase 6% de todos os empréstimos. Apenas um mês após o lançamento, a Robinhood Chain já se tornou o terceiro maior mercado de TVL da Morpho.
É preciso admitir que essa parte do TVL também é incentivada. Ainda assim, a diferença entre distribuição pelo app principal da Robinhood e distribuição via Robinhood Wallet continua sendo bem significativa. Embora não seja uma comparação perfeita, a parcela do mercado da Robinhood Chain sobre o total de depósitos da Morpho é 25 vezes a parcela do mercado da Lighter sobre o volume total de negociações de contratos perpétuos.
Portanto, a conclusão inicial sobre o valor da distribuição da Robinhood é dividida. Para protocolos que conseguem garantir integração direta ao app principal da Robinhood, o valor de distribuição parece ser extremamente alto; mas apenas contar com a distribuição via Robinhood Wallet não parece tão atrativo. A menos que a integração do Wallet funcione como um “degrau” até o alcance final do app principal, é difícil entender por que os protocolos abririam mão de benefícios econômicos relevantes para isso.
Dito isso, essa conclusão se baseia apenas em dois casos iniciais. A Robinhood ainda não oficializou a distribuição no nível de aplicações como uma estratégia mais ampla, e não está claro até que ponto a empresa pretende avançar com esse tipo de parceria. Ainda assim, as diferenças observadas até agora são significativas. O valor real da capacidade de distribuição da Robinhood não vem de «estar associado à marca Robinhood» nem de «ser implantado na Robinhood Chain», e sim de conseguir acessar diretamente usuários dentro do app principal da Robinhood.
A Robinhood Chain consegue revitalizar o negócio cripto
Este relatório começa com uma pergunta central — a Robinhood Chain consegue fazer o cripto voltar a ser um motor de crescimento significativo para a Robinhood?
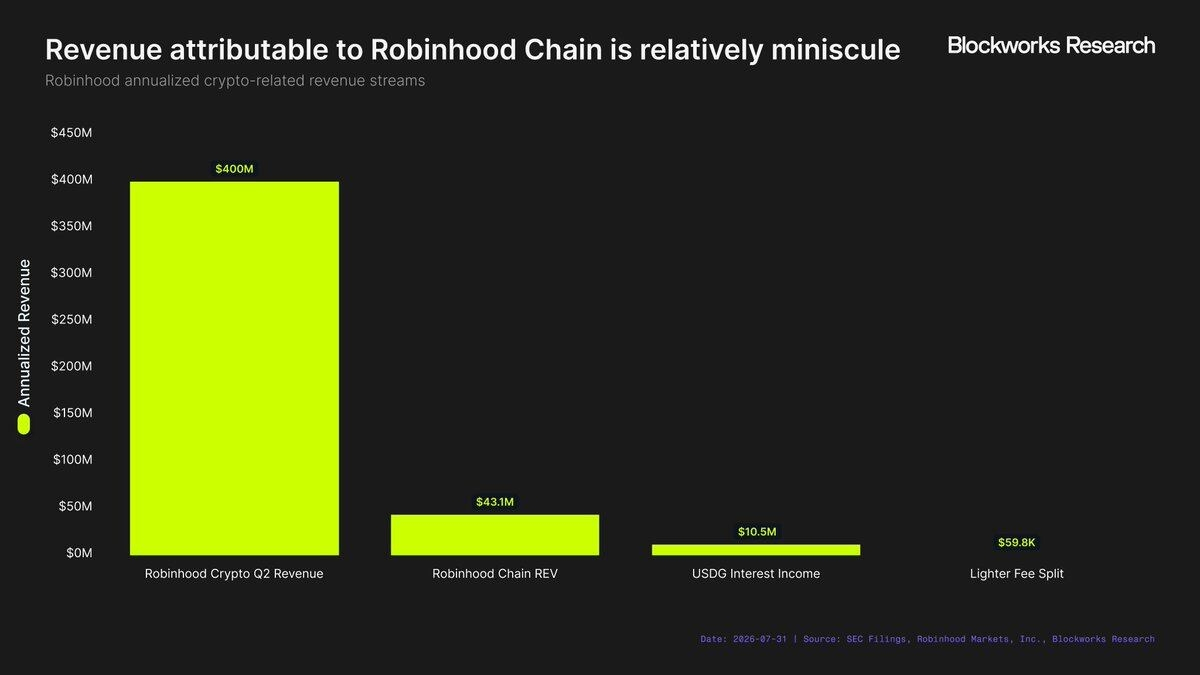
Os dados iniciais desenham um quadro relativamente claro. A Robinhood Chain, enquanto blockchain, obteve um sucesso notável, mas ainda não se tornou uma contribuinte significativa para o negócio da Robinhood. A receita cripto da Robinhood no 2º trimestre foi de US$ 100 milhões, ou cerca de US$ 400 milhões em base anualizada. Em contraste, os fluxos de receita conhecidos e quantificáveis associados à Robinhood Chain (REV da cadeia, receita de juros do USDG e taxas da Lighter compartilhadas pela Robinhood) somam em base anualizada apenas US$ 54,8 milhões, cerca de 14% da receita anualizada do segmento cripto da Robinhood. É verdade que essa comparação anualiza apenas os dados do primeiro mês da Robinhood Chain e não deve ser confundida com seu potencial de receita de longo prazo.
Sendo bem franco: a Robinhood Chain, apenas com base na receita de rede, nunca terá um impacto substancial na Robinhood. O espaço de blocos já está muito commoditizado, e o mercado total de receita de L2 também é pequeno demais. Se a Robinhood Chain quiser fazer o cripto voltar a ser um motor significativo de crescimento para a Robinhood, a empresa precisa monetizar a atividade econômica acima da camada de infraestrutura.
O caminho mais claro é o stablecoin. A Tether e a Circle já provaram o quão valiosos podem ser os juros gerados pelas reservas de stablecoin. Com uma taxa de rendimento de 3,5%, para cada US$ 1 bilhão de oferta de USDG, a Robinhood geraria US$ 35 milhões de receita anualizada (assumindo que ela fique com todos os juros relevantes). Uma oferta chegando a US$ 10 bilhões faria esse número subir para US$ 350 milhões por ano, quase equivalente à receita anualizada cripto atual da Robinhood. Isso não acontece da noite para o dia, mas considerando a escala e o porte do negócio da Robinhood, alcançar essa meta não é algo inimaginável.
A distribuição de aplicativos é outra oportunidade chamativa. A Robinhood tem algo que quase todas as outras blockchains não têm — acesso direto a um enorme público de investidores de varejo. Se os protocolos estiverem dispostos a pagar para chegar a esses usuários, ou a compartilhar receitas com a Robinhood, ela pode monetizar sua capacidade de distribuição, e não depender apenas das taxas geradas pela própria cadeia. Resultados iniciais sugerem que essa estratégia funciona quando um protocolo integra o app principal da Robinhood, embora o valor da própria distribuição via Robinhood Wallet seja pequeno.
Há também outra possibilidade: a Robinhood não está tratando a Robinhood Chain como um negócio separado para ganhar dinheiro. Em vez disso, ela pode estar enxergando essa cadeia como um ponto de entrada e um canal de conversão. A Robinhood Chain talvez possa atuar como ferramenta de atração: antes de levar usuários a uma parte mais ampla do ecossistema Robinhood, ela os leva a experimentar ativos tokenizados, para então negociar produtos como ações, opções, cripto etc. Nesse modelo, o valor da cadeia pode não aparecer necessariamente na receita de rede, mas sim na maior participação e receita em outras áreas do negócio da Robinhood.
No momento, a resposta para a pergunta colocada na abertura deste relatório continua sendo «não». A Robinhood Chain ainda não se tornou um motor significativo de crescimento para a Robinhood; só a receita de rede jamais fará isso acontecer. Para a resposta virar «sim», a Robinhood precisa ampliar a escala do USDG ou comercializar a capacidade de distribuição dos usuários do app principal da Robinhood. Caso contrário, é provável que a Robinhood Chain tenha apenas valor financeiro indireto, servindo como ferramenta de atração de fluxo para produtos de alto valor que já impulsionam os negócios da Robinhood.
Link do texto original