


Título original: O boom dos perpétuos de RWA da Hyperliquid está corroendo a receita que sustenta o HYPE
Autor original: Shaurya Malwa, CoinDesk
Tradução original: Chopper, Foresight News
O volume de posições de contratos na plataforma Hyperliquid atingiu uma máxima histórica, mas a receita proveniente das taxas de negociação que a plataforma consegue reter está diminuindo continuamente.
Em 13 de julho, o volume total de posições alavancadas mantidas pelos traders na plataforma — ou seja, o open interest — subiu para acima de US$ 11 bilhões, estabelecendo o maior recorde da Hyperliquid em 2026. Nos últimos 30 dias, o volume total de negociação dos contratos futuros perpétuos da Hyperliquid chegou perto de US$ 178 bilhões. Agora, considerando todas as plataformas de negociação centralizadas, a Hyperliquid absorve cerca de 9% das posições em aberto de contratos perpétuos globais, enquanto essa parcela no fim de maio ainda era inferior a 7%.
Mas a receita da plataforma seguiu na direção oposta. Os dados da DeFiLlama mostram que a receita total do protocolo Hyperliquid atingiu um pico de cerca de US$ 357 milhões no terceiro trimestre de 2025; depois disso, caiu trimestre a trimestre, chegando sucessivamente a US$ 295 milhões, US$ 217 milhões e, no segundo trimestre de 2026, cerca de US$ 202 milhões. Com o número de transações continuando a aumentar, a receita da plataforma caiu 43% em relação ao pico.
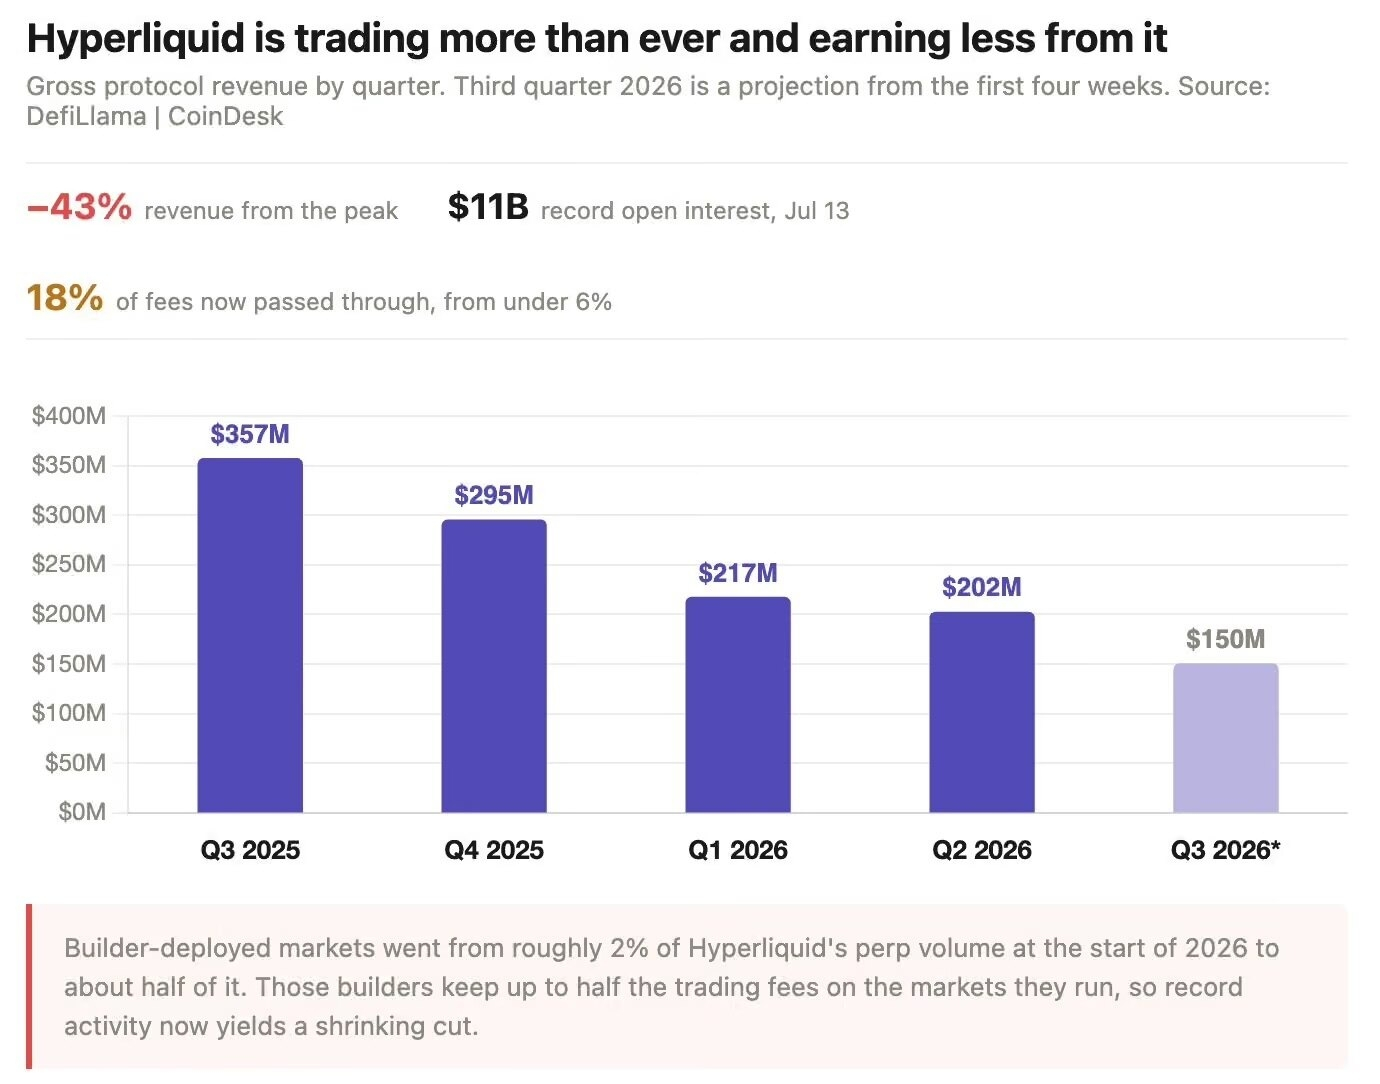
A receita da plataforma Hyperliquid cai continuamente por quatro trimestres
A proposta de melhoria da Hyperliquid HIP‑3 pode explicar por que a plataforma não consegue reter todo o lucro gerado por seus próprios negócios. A partir de outubro de 2025, qualquer pessoa que depositar 500 mil HYPE (aprox. US$ 28 milhões ao preço atual) poderá implantar no livro de ofertas da Hyperliquid um mercado de contratos perpétuos próprios e poderá, no máximo, retirar metade das taxas de negociação.
No início de 2026, esses mercados implantados por desenvolvedores externos representavam apenas 2% do volume de negociação de contratos perpétuos da Hyperliquid; agora, essa parcela já está perto de 50%.
Os dados de receita refletem de forma intuitiva o impacto da divisão de receitas. A Hyperliquid devolve diretamente aos desenvolvedores, aos market makers e à parte de taxas da tesouraria de liquidez da plataforma; no segundo trimestre de 2025, isso representou apenas 6% da receita total. Um ano depois, essa proporção já havia chegado a 18%.
No segundo trimestre, a receita de taxas dos desenvolvedores gerada por rotas de front-end como a Phantom foi de cerca de US$ 16 milhões. E essa quantia foi integralmente utilizada como despesa de custo, indo para fora sem diferença — um fluxo meramente repassado.
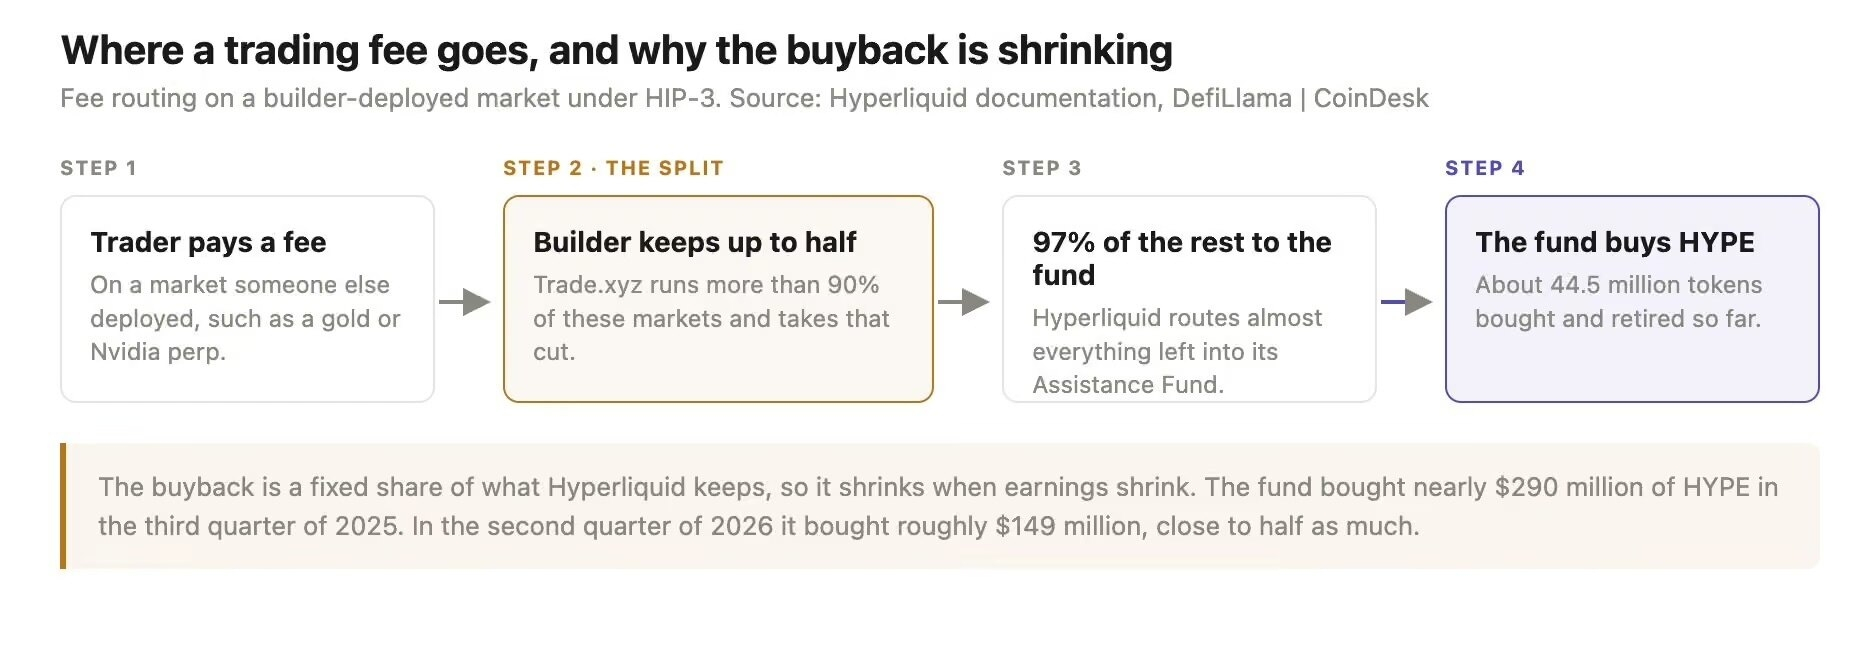
Fluxo de taxas de transação
Os traders entram continuamente, impulsionados pelos novos tipos que esses terceiros colocaram no ar: contratos perpétuos de ativos do mundo real (RWA). Há produtos que rastreiam petróleo bruto, ouro, Nvidia, Tesla, NQ100, além de contratos de empresas não listadas como a SpaceX. Só neste mês, o volume em aberto atingiu uma nova máxima de US$ 3,6 bilhões, já superando o Bitcoin e se tornando o maior mercado de negociação em termos de volume na plataforma.
De 13 de julho a 19 de julho, o volume negociado de ações tokenizadas e contratos de commodities atingiu US$ 25 bilhões, representando 52% do volume total de negociações da semana, pela primeira vez superando os contratos perpétuos de cripto. Esses contratos são liquidados em stablecoins, sem data de vencimento; mesmo nos fins de semana, quando a Nasdaq fecha, ainda é possível negociar. Para negociar um contrato alavancado da Nvidia às 2h da madrugada de domingo, praticamente não há outras opções semelhantes no mercado.
Mas esse ciclo de crescimento depende fortemente de um único ator. A Trade.xyz detém mais de 90% do volume em aberto sob o mecanismo HIP‑3. Isso significa que os impressionantes recordes da Hyperliquid estão altamente condicionados à seleção do oráculo pelo proponente, à configuração dos parâmetros de margem e à capacidade de gestão de risco dessa parte.
Na última segunda-feira, o risco latente desse modelo já havia se manifestado: em uma plataforma coreana de negociação com liquidez escassa no período pré-abertura, ocorreu uma transação de grande porte, que fez o contrato da Trade.xyz de SK Hynix despencar 19% diretamente, disparando uma grande quantidade de liquidações forçadas. Após o ocorrido, a instituição concordou em indenizar os usuários afetados.
A Hyperliquid vai injetar cerca de 97% das taxas de negociação em um fundo de ajuda. Esse fundo faz recompra no mercado aberto e destrói tokens HYPE; até agora, já destruiu cerca de 44,5 milhões de HYPE do total de oferta. O montante de recompra está diretamente ligado ao lucro da plataforma: com a queda da receita, o volume de recompra também diminui. No terceiro trimestre de 2025, o fundo recomprou HYPE no valor de quase US$ 290 milhões; no segundo trimestre de 2026, o volume de recompra foi de cerca de US$ 149 milhões, quase metade.
Dados da CoinDesk mostram que na última sexta-feira a cotação do HYPE esteve perto de US$ 55, caindo 5% na semana. Comparado ao pico histórico de cerca de US$ 77 em 16 de junho, a queda foi de aproximadamente 28%. Estimando o rendimento anualizado em cerca de US$ 785 milhões, a métrica de P/L do valor de mercado em circulação desse token fica em torno de 16 vezes; após total diluição, o P/L fica em torno de 70 vezes.
No mês passado, detentores institucionais como a Multicoin Capital e a Bitwise já transferiram grandes quantidades de tokens HYPE para plataformas de negociação.
O ecossistema da Hyperliquid, na prática, é bastante frágil. Entre os 48 tokens do ecossistema da Hyperliquid rastreados pela CoinGecko, quase todo o valor de mercado está concentrado no HYPE. Em segundo e terceiro lugar estão USDe (da Ethena, aprox. US$ 4,5 bilhões) e USDT0 (aprox. US$ 4 bilhões); ambos são stablecoins emitidas por entidades externas e conectadas via integração cruzada. O maior token emitido nativamente pela plataforma é o PURR, com valor de mercado de apenas US$ 53 milhões, menos de 0,5% do valor do HYPE. A avaliação do mercado do HYPE vem principalmente do modelo de negócios da própria plataforma de trading Hyperliquid, e não de um ecossistema nativo rico de aplicações.
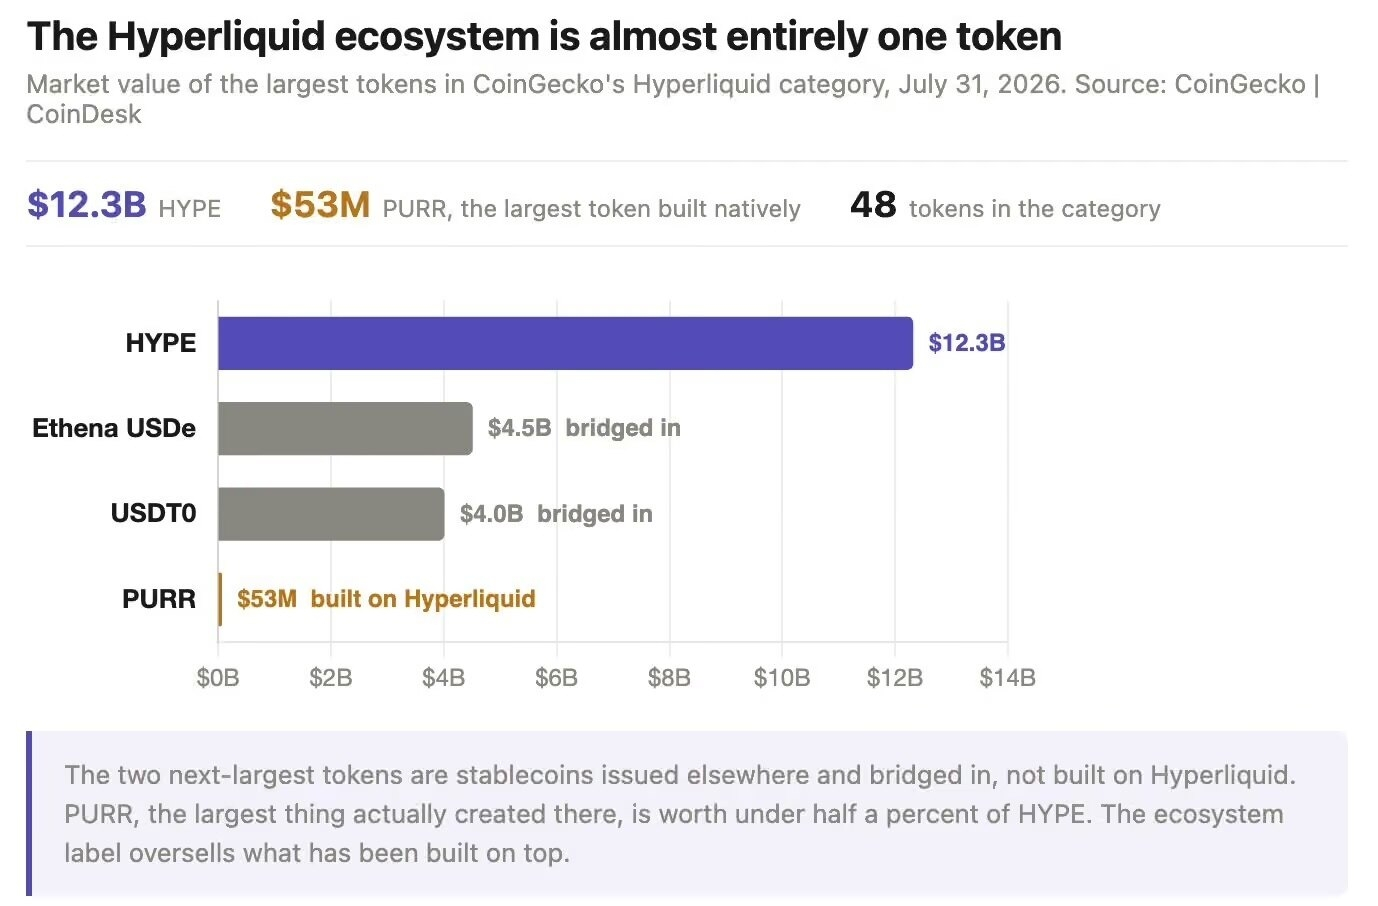
O valor do ecossistema da Hyperliquid se concentra no HYPE
Oferta de tokens e pressão regulatória caminham juntas. Em 6 de agosto, quase 10 milhões de HYPE foram liberados para contribuintes-chave, equivalendo a cerca de US$ 550 milhões ao preço atual; as próximas liberações continuarão mensalmente até 2027, enquanto o total em circulação de HYPE será apenas de 222 milhões de tokens.
Na semana de 17 de julho, os ETFs spot de HYPE registraram pela primeira vez desde a sua criação uma saída líquida de recursos no período de uma semana, em escala de cerca de US$ 7 milhões, encerrando 9 semanas consecutivas de entrada de capital. A Autoridade Monetária de Singapura (MAS) colocou a plataforma na lista de advertência de risco para investidores no fim de junho; o Reino Unido também já havia emitido alertas de risco anteriormente. Executivos da CME e da ICE também já instaram o regulador americano CFTC a realizar uma revisão sobre os negócios de contratos perpétuos de commodities da empresa.
A concorrência também surge de lugares inesperados. A corretora Robinhood lançou a Robinhood Chain apenas há um mês; a liquidação diária de volume em uma plataforma descentralizada de negociação na esteira de moedas meme já ultrapassou US$ 600 milhões. Em algumas métricas, a atividade diária de negociações especulativas já supera a Hyperliquid.
É claro que tudo isso não significa que a plataforma já esteja falhando. Os dados do estudo da ARK mostram que, até 31 de julho, a Hyperliquid e a Pump.fun, somadas, respondem por 67% da receita total dos aplicativos cripto. A Grayscale também já comparou a Hyperliquid à Amazon AWS: desenvolvedores externos constroem produtos sobre a plataforma, e a plataforma retira uma divisão dos lucros de todas as transações.
Mas essa analogia justamente aponta o problema existente. Nas quatro primeiras semanas do terceiro trimestre de 2026, a receita total da Hyperliquid foi de cerca de US$ 45 milhões; se esse ritmo se mantiver, a receita total deste trimestre deve ficar próxima de US$ 150 milhões, alcançando uma queda contínua da receita pelo quarto trimestre consecutivo. E a força compradora que sustenta o token HYPE também enfraquecerá ainda mais.
Link do texto original