#tsmcjulyrevenuejumps45%
A TSMC quebrou o próprio recorde — então por que o mercado ainda está nervoso?
Imagine a maior foundry de chips do planeta dizendo a você que a demanda por IA ainda está em alta… enquanto os investidores continuam perguntando: "Tá, mas todo esse investimento em IA vai mesmo dar lucro?" 👀
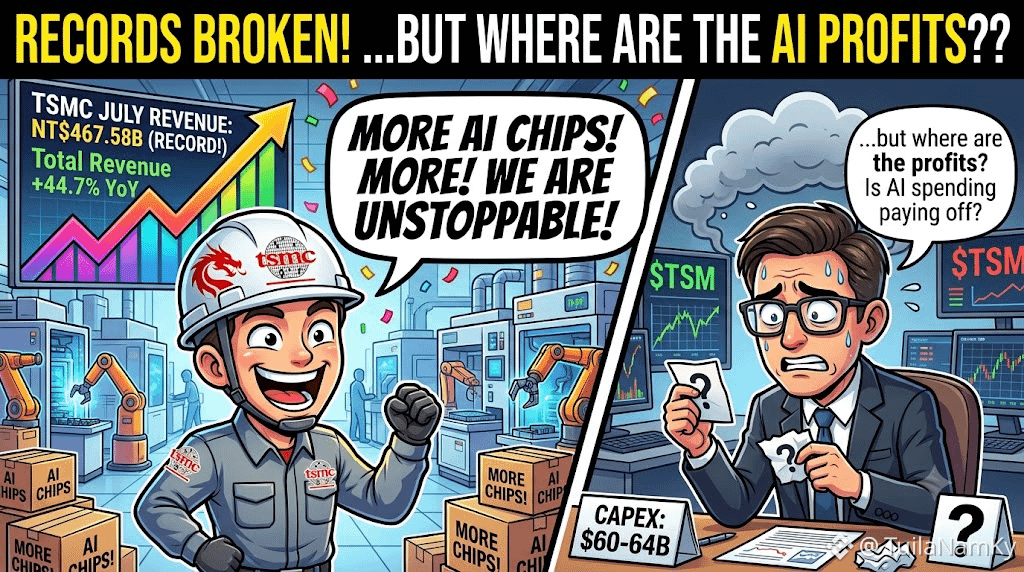
A receita de julho da TSMC atingiu um recorde de NT$467,58B (~US$16,03B) — alta de 44,7% ano contra ano, e mais 5,6% apenas em relação a junho.
E isso não é apenas o retorno da demanda de smartphones.
📊 Os números:
HPC (chips de IA/data center) = 66% da receita do 2T 2026 previsão de crescimento da receita: >40% orçamento de capex de 2026: US$60–64B (gastos de capital, não receita) receita acumulada em 7 meses: NT$2,87T, +37% YoY
Então a máquina dos chips de IA claramente ainda está funcionando.
MAS AQUI VEM A RECOMPENSA 👀
A maior dúvida do mercado não é se a demanda por IA existe mais.
É se os gastos com infraestrutura de IA conseguem gerar retornos suficientes para justificar o capital enorme que está sendo empregado.
E já há uma rachadura na narrativa: a própria TSMC sinalizou que a margem bruta pode cair 3–4 pontos no 2S 2026 devido aos custos de ramp-up do novo nó de 2nm. Tradução: mais receita não significa automaticamente proporcionalmente mais lucro.
É por isso que o paradoxo é tão interessante:
As fábricas da TSMC gritam "MAIS CHIPS!" enquanto o mercado sussurra "MAIS LUCROS?"
🧠 Insight da Square: a receita da TSMC está se tornando um teste de estresse em tempo real para a tese de capex em IA. A demanda parece real. O próximo debate é sobre margens e ROI.
Você acha que isso é o começo de um superciclo de semicondutores — ou o pico de gastos com IA disfarçado? 👇
#TSMC #Semiconductors #Aİ #TechStocks
$TSM
$NVDA
A TSMC quebrou o próprio recorde — então por que o mercado ainda está nervoso?
Imagine a maior foundry de chips do planeta dizendo a você que a demanda por IA ainda está em alta… enquanto os investidores continuam perguntando: "Tá, mas todo esse investimento em IA vai mesmo dar lucro?" 👀
A receita de julho da TSMC atingiu um recorde de NT$467,58B (~US$16,03B) — alta de 44,7% ano contra ano, e mais 5,6% apenas em relação a junho.
E isso não é apenas o retorno da demanda de smartphones.
📊 Os números:
HPC (chips de IA/data center) = 66% da receita do 2T 2026 previsão de crescimento da receita: >40% orçamento de capex de 2026: US$60–64B (gastos de capital, não receita) receita acumulada em 7 meses: NT$2,87T, +37% YoY
Então a máquina dos chips de IA claramente ainda está funcionando.
MAS AQUI VEM A RECOMPENSA 👀
A maior dúvida do mercado não é se a demanda por IA existe mais.
É se os gastos com infraestrutura de IA conseguem gerar retornos suficientes para justificar o capital enorme que está sendo empregado.
E já há uma rachadura na narrativa: a própria TSMC sinalizou que a margem bruta pode cair 3–4 pontos no 2S 2026 devido aos custos de ramp-up do novo nó de 2nm. Tradução: mais receita não significa automaticamente proporcionalmente mais lucro.
É por isso que o paradoxo é tão interessante:
As fábricas da TSMC gritam "MAIS CHIPS!" enquanto o mercado sussurra "MAIS LUCROS?"
🧠 Insight da Square: a receita da TSMC está se tornando um teste de estresse em tempo real para a tese de capex em IA. A demanda parece real. O próximo debate é sobre margens e ROI.
Você acha que isso é o começo de um superciclo de semicondutores — ou o pico de gastos com IA disfarçado? 👇
#TSMC #Semiconductors #Aİ #TechStocks
$TSM
$NVDA