


Título original: Wall Street recua do comércio baseado em Bitcoin que gera dinheiro Autor original: Sidhartha Shukla, Bloomberg Tradução: Peggy, BlockBeats
Nota do editor: O que antes era visto como um 'ganho garantido' na arbitragem de base do Bitcoin está silenciosamente perdendo atração: os contratos em aberto da CME e da Binance estão se alternando, e a diferença de preço se estreitou a ponto de quase não cobrir os custos de capital e execução.
À primeira vista, este é um espaço de arbitragem sendo comprimido; em um nível mais profundo, o mercado de derivativos cripto está amadurecendo. As instituições não precisam mais depender de 'arbitragem' para obter lucros, e os traders estão se afastando da alavancagem em direção a opções e hedge. A era simples de altos retornos está chegando ao fim, e a nova competição ocorrerá entre estratégias mais complexas e refinadas.
A seguir está o texto original:
O mercado de produtos derivados de criptomoedas está passando por uma mudança silenciosa, mas significativa: uma das estratégias de negociação mais estáveis e lucrativas, agora está mostrando sinais de falha.
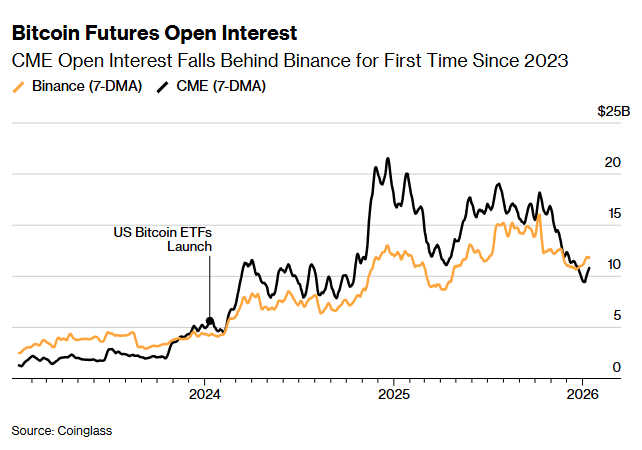
A negociação comumente usada por instituições, conhecida como "cash-and-carry", que envolve comprar Bitcoin à vista e vender futuros para lucrar com a diferença de preço, está em colapso. Isso não apenas indica que o espaço de arbitragem está sendo rapidamente comprimido, mas também libera um sinal mais profundo: a estrutura do mercado de criptomoedas está mudando. Os contratos em aberto de futuros de Bitcoin da Chicago Mercantile Exchange (CME) caíram abaixo da Binance pela primeira vez desde 2023, indicando ainda mais que, com a diferença de preço se estreitando e o acesso ao mercado se tornando mais eficiente, as oportunidades de arbitragem antes lucrativas estão sendo rapidamente corroídas.
No início de 2024, após o lançamento do ETF de Bitcoin à vista, o CME se tornou o local preferido das mesas de negociação de Wall Street para executar essa estratégia. Esta lógica de operação é altamente semelhante à "negociação de base" do mercado tradicional: comprar Bitcoin à vista por meio de ETFs e vender contratos futuros, lucrando com a diferença entre os dois.
Nos meses após a aprovação do ETF, essa chamada "estratégia delta neutra" frequentemente alcançou retornos anuais de dois dígitos, atraindo bilhões de dólares de capital - esse capital não se importa com a direção do preço do Bitcoin, mas sim se pode obter retornos. Mas precisamente o ETF, que impulsionou a rápida expansão dessa negociação, também plantou as sementes para seu fim: à medida que mais mesas de negociação se apressaram a entrar, a diferença de arbitragem foi rapidamente eliminada. Agora, os retornos dessa negociação quase mal conseguem cobrir os custos de capital.
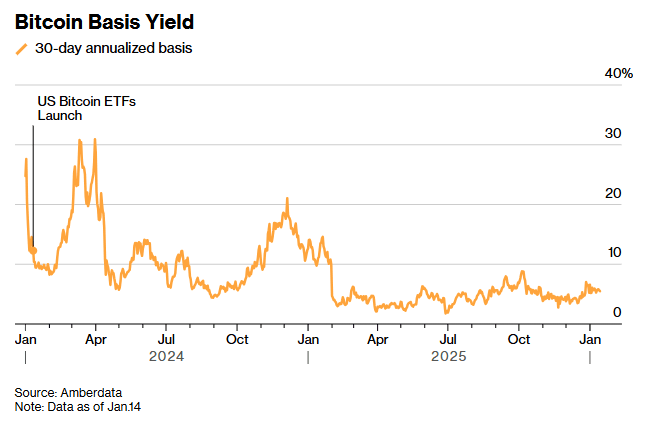
De acordo com dados compilados pela Amberdata, a taxa de retorno anualizada para prazos de um mês está rondando cerca de 5%, um dos níveis mais baixos em anos. Greg Magadini, chefe de derivativos da Amberdata, afirmou que, exatamente um ano atrás, a diferença de preço estava próxima de 17%, enquanto agora caiu para cerca de 4,7%, quase o suficiente para cobrir apenas os custos de capital e de execução. Enquanto isso, a taxa de retorno dos títulos do tesouro de um ano está em cerca de 3,5%, fazendo com que a atratividade dessa negociação esteja rapidamente desaparecendo.
Em um contexto de compressão contínua da diferença de preço, de acordo com dados compilados pela Coinglass, o tamanho dos contratos em aberto de futuros de Bitcoin do CME caiu de um pico de mais de 21 bilhões de dólares para abaixo de 10 bilhões de dólares; enquanto os contratos em aberto da Binance permaneceram basicamente estáveis, em torno de 11 bilhões de dólares. James Harris, CEO da empresa de gestão de ativos digitais Tesseract, afirmou que essa mudança reflete mais uma retirada de fundos de hedge e grandes contas dos EUA, e não uma retirada generalizada do mercado de criptomoedas após o pico do preço do Bitcoin em outubro.
As exchanges de criptomoedas, como a Binance, são os principais locais de negociação de contratos perpétuos. A liquidação, precificação e cálculo de margem desses contratos ocorre continuamente, muitas vezes atualizando várias vezes ao dia. Os contratos perpétuos são frequentemente chamados de "perps", e seu volume de negociação representa a maior parte do mercado de criptomoedas. No ano passado, o CME também lançou contratos futuros com valores nominais menores e prazos mais longos, abrangendo ativos de criptomoedas e mercados de índices, e oferecendo posições futuras de maneira próxima ao mercado à vista, permitindo que os investidores mantenham contratos por até cinco anos sem precisar trocar frequentemente de posição.
Harris da Tesseract afirmou que, historicamente, o CME sempre foi o local preferido para capital institucional e negociações de "cash-and-carry". Ele acrescentou que o tamanho dos contratos em aberto do CME foi superado pela Binance, "o que é um sinal importante de que a estrutura de participação no mercado está mudando". Ele descreveu a situação atual como uma "reestruturação tática", motivada pela redução dos retornos e pela diminuição da liquidez, e não pela erosão da confiança no mercado.
De acordo com um comunicado do CME Group, 2025 é um ponto de inflexão crucial para o mercado: à medida que a estrutura regulatória se torna mais clara e as expectativas dos investidores para esta área melhoram, o capital institucional também começa a diversificar seus investimentos, passando de uma única aposta no Bitcoin para incluir Ethereum, XRP da Ripple e tokens como Solana.
O CME Group afirmou: "Nosso tamanho médio diário de contratos em aberto de futuros Ethereum para 2024 é de cerca de 1 bilhão de dólares, enquanto em 2025 esse número cresceu para quase 5 bilhões de dólares."
Embora o corte de juros pelo Federal Reserve tenha reduzido os custos de capital, desde a queda coletiva nos preços dos tokens em 10 de outubro, isso não conseguiu impulsionar um retorno contínuo no mercado de criptomoedas. Atualmente, a demanda por empréstimos está fraca, os retornos de finanças descentralizadas (DeFi) estão baixos, e os traders tendem a usar opções e ferramentas de hedge, em vez de alavancar diretamente suas apostas.
Le Shi, diretor geral da Auros em Hong Kong, disse que, à medida que o mercado amadurece, os participantes tradicionais agora têm mais canais para expressar opiniões direcionais, desde ETFs até o acesso direto às bolsas. O aumento dessas opções reduziu a diferença de preços entre os diferentes locais de negociação, o que também comprimirá o espaço de arbitragem que anteriormente aumentava o tamanho dos contratos em aberto do CME.
Le disse: "Há um efeito de autoequilíbrio aqui." Ele acredita que, à medida que os participantes do mercado continuam se concentrando nos locais de negociação com os menores custos, a diferença de preço se estreita, e o impulso para realizar negociações de cash-and-carry também diminui.
Na quarta-feira, o Bitcoin caiu 2,4%, para 87.188 dólares, antes de reduzir suas perdas. Essa queda apagou temporariamente todos os ganhos acumulados desde o início do ano.
Bohumil Vosalik, CIO da 319 Capital, afirmou que a era de obter altos retornos quase sem risco pode ter chegado ao fim, o que forçará os traders a se voltarem para estratégias mais complexas em mercados descentralizados. Para instituições de alta frequência e arbitragem, isso significa que precisarão buscar oportunidades em outros lugares.
[Link para o texto original]