
Em 24 de julho de 2026, o Ministério das Finanças e a Administração Estatal de Impostos publicaram (Anúncio sobre Assuntos Relacionados ao Imposto de Renda Pessoal sobre Trusts Offshore), exigindo que o instituidor do trust e outros, no prazo de 90 dias a partir da data de publicação, ou seja, até 22 de outubro de 2026, declarem e paguem os impostos em atraso.
O imposto é dividido em duas partes: o imposto da etapa de constituição do trust, em princípio, será cobrado retroativamente por três anos, ou seja, trusts offshore constituídos de 2023 a 2025 devem complementar o pagamento de 20% do imposto; no momento, o impacto ainda é relativamente limitado.
O impacto é maior na parcela de impostos durante o período de vigência do trust; nesse caso, não há prazo e não se diferencia por ano. Todo o rendimento do trust acumulado até o fim de 2025 será reunido para cálculo e haverá complementação de 20% do imposto.
A estrutura de trustes offshore montada pelo fundador do Grupo Xiaomi, Lei Jun, é bastante típica. A seguir, vamos usar o exemplo do Lei Jun para ver quanto esse imposto precisa ser complementado.
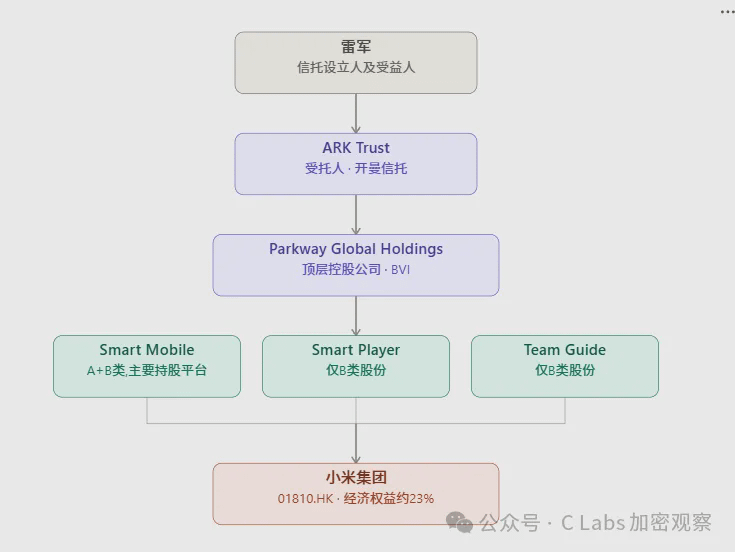
Lei Jun estabeleceu um truste familiar em 2018 e encarregou a empresa do Trust Ark (AKR Trust) em Hong Kong de atuar como trustee para deter e administrar os ativos do truste. O truste familiar possui uma estrutura de três camadas de empresas controladoras; na camada inferior, as duas empresas Smart Mobile Holdings Limited e Smart Player Holdings Limited detêm diretamente ações de um grupo Xiaomi constituído nas Ilhas Cayman.
Como entidade de capital aberto no exterior, o Grupo Xiaomi controla de fato várias empresas domésticas do Grupo Xiaomi por meio da estrutura VIE; Lei Jun detém 31,41% das ações do Grupo Xiaomi por meio do truste familiar. Após a listagem, os direitos de controle de Lei Jun foram gradualmente diluídos, mas ainda é possível obter controle material sobre o Grupo Xiaomi por meio do sistema de ações A/B, entre outras medidas.
Esse trust foi criado em 2018, então é possível isentar impostos na etapa de constituição do trust. Porém, independentemente de quando o trust for constituído, os fundadores ainda precisam pagar imposto de 20% sobre os rendimentos gerados pelo truste familiar até o fim de 2025.
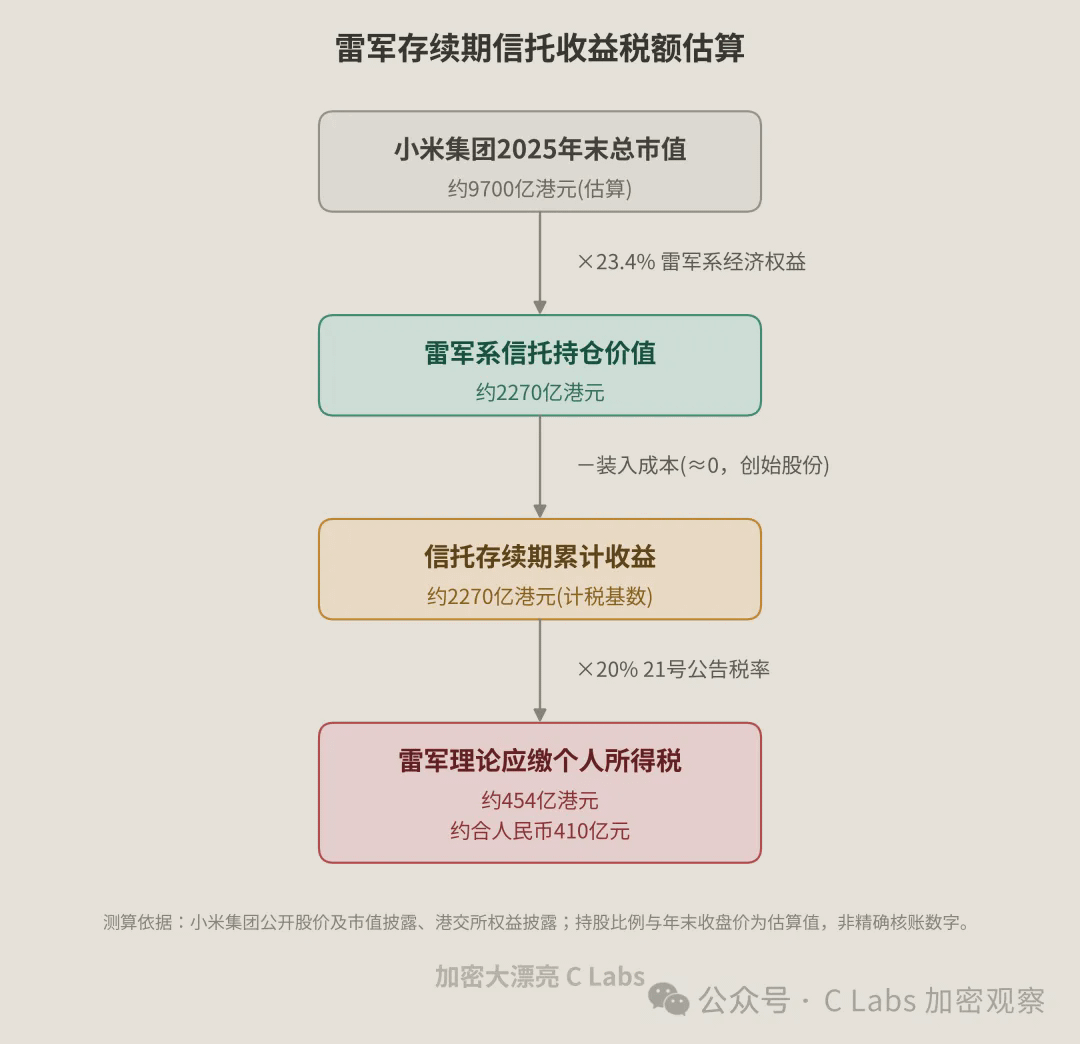
Estimando pela capitalização de mercado da Xiaomi no fim de 2025, de 97 bilhões de HKD, Lei Jun precisaria complementar o pagamento de 41 bilhões de RMB de uma só vez.
Embora o patrimônio líquido de Lei Jun chegue a alguns milhares de bilhões, ele vem principalmente da capitalização de mercado dessas empresas listadas. Tirar de uma vez 41 bilhões de RMB para pagar imposto adicional ainda é bem difícil.
Dá para pagar um pouco mais tarde?
De acordo com as políticas atuais, dentro da janela de 90 dias para declaração voluntária, é possível isentar a multa por atraso; se declarar depois de 90 dias, talvez tenha que enfrentar multa por atraso de 5 por dez mil por dia.
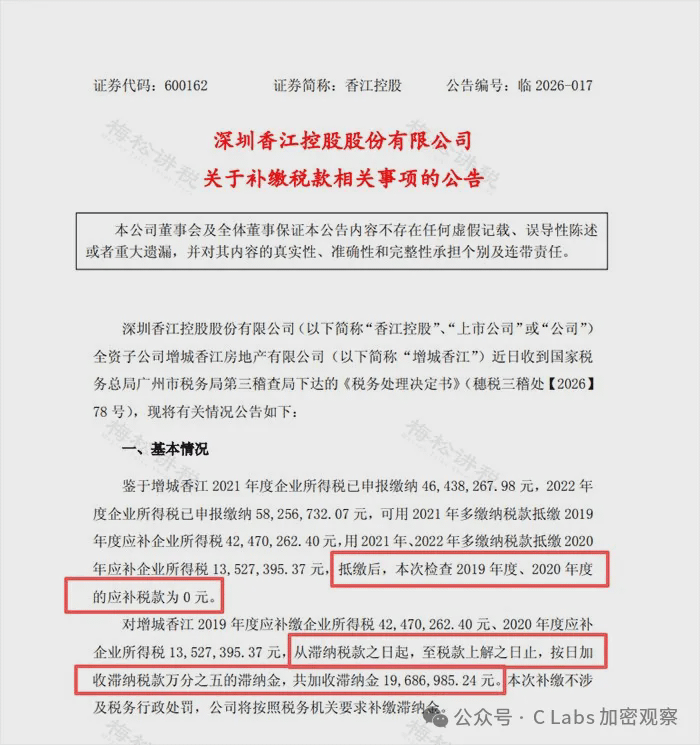
Por exemplo, a empresa Xiangjiang Holdings, listada na bolsa, foi remetida às situações de 2019; embora não haja imposto em atraso, algumas parcelas de impostos foram pagas fora do prazo, então a autoridade fiscal exigiu o pagamento de multa por atraso de 5 por dez mil por dia.
Se Lei Jun não fizer a declaração verdadeira dentro de 90 dias, e isso fizer com que o truste também seja cobrado gradualmente pela autoridade fiscal ano a ano, pagando multa por atraso de 5 por dez mil, quanto terá que pagar?
Primeiro, do ponto de vista da autoridade fiscal, as regras de tributação para trustes no exterior são: se houver lucro no ano, cobra-se 20% de imposto; se houver prejuízo, ele não é compensado.
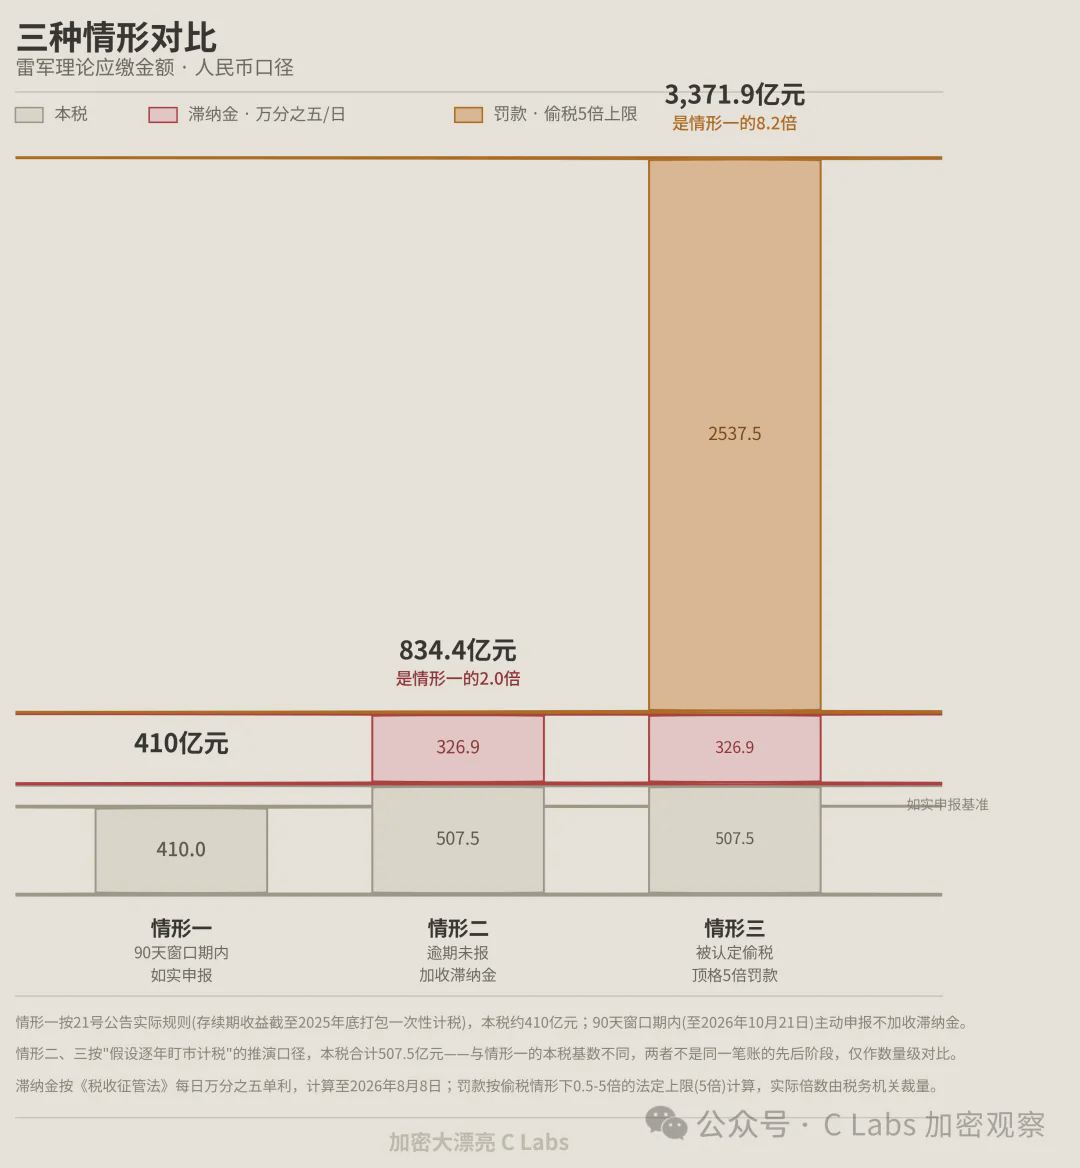
A cotação das ações da Xiaomi teve alta em quatro anos: 2020/2023/2024/2025; portanto, só nesses quatro anos é que precisa pagar imposto. O total do imposto acumulado chega a 50,75 bilhões de RMB; de uma só vez, fica cerca de 10 bilhões a mais do que antes...
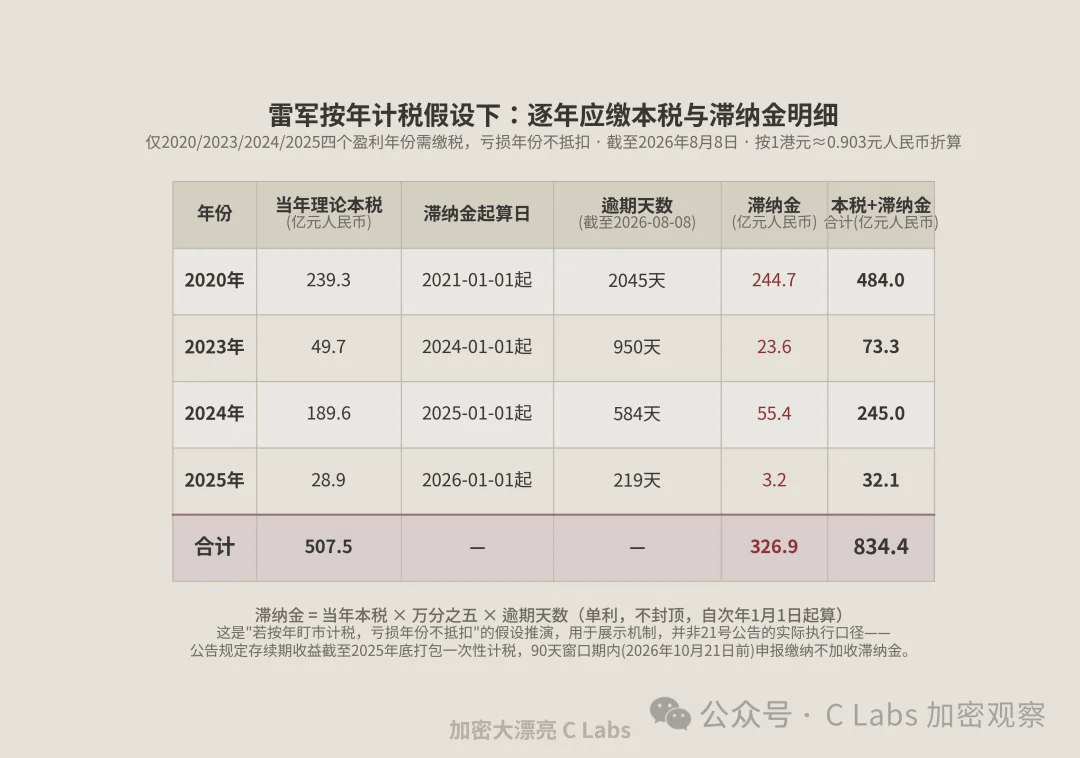
Se além disso continuar a pagar a multa por atraso de 5 por dez mil, então o valor a ser pago chegaria a 83,44 bilhões!
Isso é o dobro do que dava para pagar antes dentro da janela de 90 dias, que era de 41 bilhões!
Aqui eu ainda recomendo que o chefe Lei reconheça a situação, abandone as ilusões: faça principalmente a declaração, sendo sincero e procurando ser abrangido.
Na visão da autoridade fiscal, depois da janela de 90 dias, com certeza eles vão cortar alguém que não declarou de forma honesta, para servir de exemplo e mostrar rigor.
Porque, de acordo com o Artigo 63 da (Lei de Gestão da Arrecadação de Tributos), se as autoridades fiscais determinarem que se trata de "sonegação fiscal", além da cobrança do imposto devido e das multas por atraso, o órgão fiscal também aplicará uma multa de no mínimo 50% e no máximo 5 vezes o valor do imposto não pago ou pago a menor.
Então, talvez naquela hora realmente não dê para pagar...