O relatório do Goldman Sachs é, na verdade, bem interessante, mas o mercado pode estar subestimando o que ele significa.
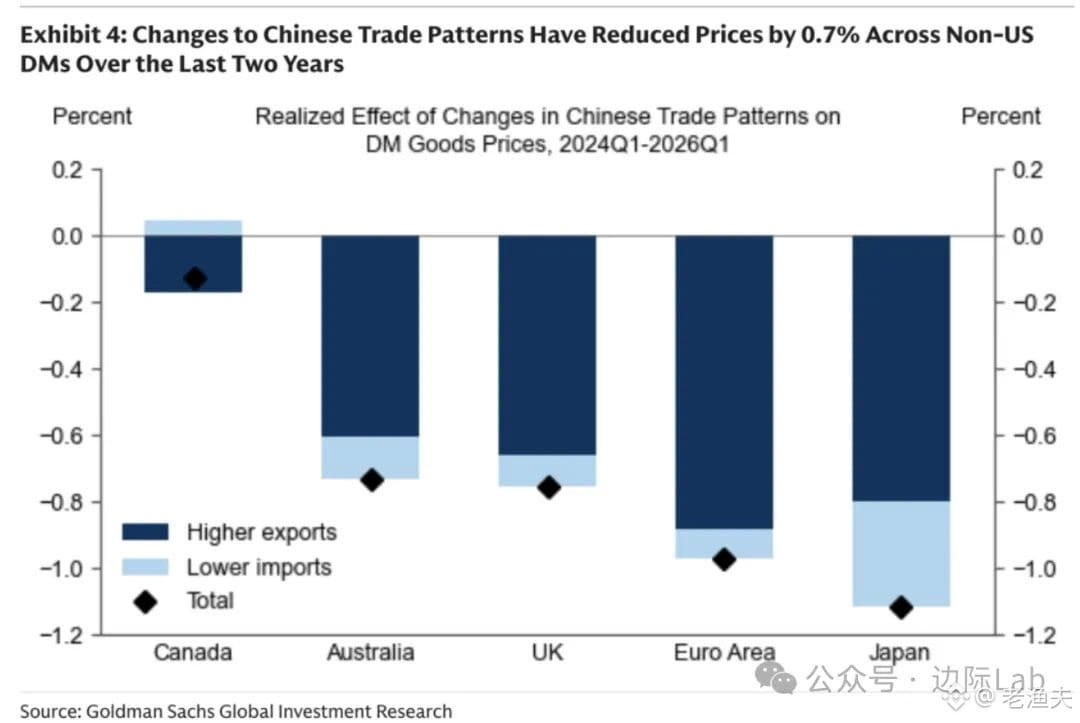
Desde o 1º trimestre de 2024, a expansão das exportações e a contração das importações da China estão gerando uma pressão de queda de cerca de 0,7% nos preços de bens dos países desenvolvidos (com exceção dos EUA) — parece pouco, mas isso equivale a um arrasto anual de 0,1–0,2 ponto percentual sobre a inflação geral e a inflação subjacente. A expansão das exportações contribui com 0,6 ponto percentual, e a contração das importações com 0,1 ponto percentual. Japão e Zona do Euro, por terem uma maior participação de produtos manufaturados chineses, tiveram suas tarifas de preços reduzidas em 1,1% e 1,0%, respectivamente; no Canadá, a ligação comercial com a China é mais fraca, e a queda foi de apenas 0,2%.
O ponto-chave é o seguinte: a transmissão dos preços do comércio até o varejo pode levar algum tempo. Se o superávit em transações correntes da China continuar a se ampliar, o efeito de pressão baixista sobre a inflação poderá se tornar ainda mais evidente nos próximos trimestres.
É, na prática, uma versão atualizada de uma história antiga — a capacidade produtiva da China transborda periodicamente e derruba os preços globais de commodities. No início dos anos 2000, já houve algo parecido, quando se chamava de “desinflação exportada pela China”. A diferença agora é que: os bancos centrais das economias desenvolvidas acabaram de passar por um susto com a inflação e estão hesitando sobre se devem ou não cortar juros. Se a China continuar fazendo isso, os bancos centrais da Europa e do Japão podem migrar para um viés mais expansionista mais cedo — mas isso também significa que o crescimento deles passa a depender ainda mais da demanda externa, com a demanda interna mais fraca.
Outro ângulo: a contração das importações da China indica que a demanda interna ainda está fraca. Expansão das exportações + contração das importações = aumento do superávit em transações correntes = pressão por saída de capitais ou acúmulo de reservas de câmbio. Isso afeta tanto a taxa de câmbio do renminbi quanto a liquidez doméstica. Se o superávit continuar aumentando, o banco central teria duas opções: fazer hedge (comprar moeda estrangeira e injetar moeda base) ou permitir que o câmbio se valorize — ambas têm custos.
O mercado está focado nas expectativas de corte de juros do Federal Reserve, mas pode estar ignorando isto: se a China continuar exportando desinflação, a política monetária da Europa e do Japão pode ficar ainda mais “dovish” do que a dos EUA. Isso geraria efeitos em cadeia sobre câmbio, commodities e mercados emergentes.
Diz-se que é mais difícil lidar com a desinflação do que com a inflação. O relatório do Goldman Sachs nos lembra que a queda da inflação global não se deve apenas ao enfraquecimento da demanda; também há fatores estruturais do lado da oferta — e esse tipo de fator costuma ser mais persistente do que a política dos bancos centrais.
Desde o 1º trimestre de 2024, a expansão das exportações e a contração das importações da China estão gerando uma pressão de queda de cerca de 0,7% nos preços de bens dos países desenvolvidos (com exceção dos EUA) — parece pouco, mas isso equivale a um arrasto anual de 0,1–0,2 ponto percentual sobre a inflação geral e a inflação subjacente. A expansão das exportações contribui com 0,6 ponto percentual, e a contração das importações com 0,1 ponto percentual. Japão e Zona do Euro, por terem uma maior participação de produtos manufaturados chineses, tiveram suas tarifas de preços reduzidas em 1,1% e 1,0%, respectivamente; no Canadá, a ligação comercial com a China é mais fraca, e a queda foi de apenas 0,2%.
O ponto-chave é o seguinte: a transmissão dos preços do comércio até o varejo pode levar algum tempo. Se o superávit em transações correntes da China continuar a se ampliar, o efeito de pressão baixista sobre a inflação poderá se tornar ainda mais evidente nos próximos trimestres.
É, na prática, uma versão atualizada de uma história antiga — a capacidade produtiva da China transborda periodicamente e derruba os preços globais de commodities. No início dos anos 2000, já houve algo parecido, quando se chamava de “desinflação exportada pela China”. A diferença agora é que: os bancos centrais das economias desenvolvidas acabaram de passar por um susto com a inflação e estão hesitando sobre se devem ou não cortar juros. Se a China continuar fazendo isso, os bancos centrais da Europa e do Japão podem migrar para um viés mais expansionista mais cedo — mas isso também significa que o crescimento deles passa a depender ainda mais da demanda externa, com a demanda interna mais fraca.
Outro ângulo: a contração das importações da China indica que a demanda interna ainda está fraca. Expansão das exportações + contração das importações = aumento do superávit em transações correntes = pressão por saída de capitais ou acúmulo de reservas de câmbio. Isso afeta tanto a taxa de câmbio do renminbi quanto a liquidez doméstica. Se o superávit continuar aumentando, o banco central teria duas opções: fazer hedge (comprar moeda estrangeira e injetar moeda base) ou permitir que o câmbio se valorize — ambas têm custos.
O mercado está focado nas expectativas de corte de juros do Federal Reserve, mas pode estar ignorando isto: se a China continuar exportando desinflação, a política monetária da Europa e do Japão pode ficar ainda mais “dovish” do que a dos EUA. Isso geraria efeitos em cadeia sobre câmbio, commodities e mercados emergentes.
Diz-se que é mais difícil lidar com a desinflação do que com a inflação. O relatório do Goldman Sachs nos lembra que a queda da inflação global não se deve apenas ao enfraquecimento da demanda; também há fatores estruturais do lado da oferta — e esse tipo de fator costuma ser mais persistente do que a política dos bancos centrais.