


No artigo anterior (1º de agosto) mencionamos que, tanto pelo ângulo do tempo quanto pelo da distância (espaço), com um investimento simples de periodicidade fixa (DCA) e mantendo o “bolo” spot, nos próximos 2-3 anos, provavelmente haverá uma rentabilidade de 2-3x. Mas algumas pessoas deixaram comentários na área de mensagens dizendo que, em 2-3 anos, ter apenas 2-3x de rentabilidade é pouco; com esse nível de ganho, não seria melhor investir e especular em ações?
Talvez. Se, nos últimos 2-3 anos, você já conseguiu, por meio de trading em ações (炒股), uma rentabilidade total que supera em mais de 3 vezes o capital inicial, então é compreensível que você não dê valor ao retorno que eu mencionei.
Vamos fazer uma comparação simples de dados: calcular com base no CAGR (taxa composta de crescimento anual):
Rentabilidade em 2 anos: 2x, o que equivale a 41% ao ano. Rentabilidade em 3 anos: 2x, o que equivale a 26% ao ano. Rentabilidade em 3 anos: 3x, o que equivale a 44% ao ano. Já o retorno anual médio de longo prazo do S&P 500 é de cerca de 8% a 10%. Se você realmente conseguir fazer 3x de rentabilidade em 3 anos, então teoricamente você já é um trader muito excepcional.
O ponto principal aqui, na verdade, não está apenas na rentabilidade em si, e sim na rentabilidade acumulada ao longo do tempo. Em outras palavras: se uma pessoa conseguir acertar exatamente o início de um mercado em alta, talvez um dia de lucro possa chegar a 2x, 3x ou até mais. Mas se você investir continuamente por 2 anos, 3 anos, e mesmo assim a rentabilidade consolidada ainda conseguir se manter em 2x a 3x, então isso já significa que você está à frente da maioria das pessoas. Um trader realmente excelente não é aquele que consegue ganhar mais de 2x em um dia ou em um mês; é aquele que consegue manter, por muito tempo, uma rentabilidade composta relativamente alta.
Para a grande maioria das pessoas comuns, a questão de pensar nisso não está em conseguir ganhar 2x ou 3x, mas sim em conseguir manter, em cada ciclo, uma rentabilidade positiva composta. Nos últimos anos, eu vi muitas pessoas que foram capazes de obter facilmente ganhos de vários múltiplos, até mais de dez vezes, mas depois devolveram tudo — lucros e capital — para o mercado por meio de uma ou algumas operações com alavancagem. Como resumimos no final do artigo anterior: para ganhar, é necessário evitar perder; para ver resultados mais rápido, é preciso diminuir a velocidade.
Investir é uma maratona, não um sprint de 100 metros.
Vamos voltar ao assunto do mercado cripto. Recentemente, muita gente parece estar se preocupando com o problema do preço do fundo. Se olharmos pelo fator tempo, seguindo as regras do passado, o período mais provável de fundo é por volta de outubro deste ano. Por exemplo: no bull market de 2018, o tempo entre a máxima histórica e a mínima (topo ao fundo) durou 363 dias; no bull market de 2022, durou 376 dias; já neste ciclo, a máxima histórica ocorreu em 6 de outubro de 2025 (na época, o preço do Bitcoin era cerca de 126.200 dólares). Até agora (4 de agosto) já passaram 303 dias. Fazendo uma conta simples, talvez o mês de outubro (início) seja a janela de fundo deste ciclo.
Claro, o que foi dito acima é apenas uma regra geral, e não uma lei e nem uma “lei imutável”. As regras ou amostras de dados dos dois ciclos anteriores nos oferecem apenas uma perspectiva e uma faixa de observação, e não uma resposta exata e definitiva.
Em relação ao cenário atual, resumindo, depois disso existem basicamente 4 possibilidades:
Em primeiro lugar, o fundo já foi concluído antecipadamente: a mínima de 58.035 dólares em junho foi o fundo do ciclo atual.
O segundo é que o fundo pode chegar antes, ou seja, concluir o “toque de fundo” antes do mês de outubro que o público espera. Quanto ao preço, é difícil dizer: talvez, nos próximos dois meses, volte a cair abaixo de US$ 58.000; talvez não caia abaixo.
O terceiro ponto: o fundo continua chegando por volta de outubro, seguindo padrões históricos; os próximos dois meses devem manter um cenário de oscilação (range).
O quarto ponto é que o Fed continua mantendo uma postura mais hawkish, o que faz com que o timing do fundo seja empurrado para o fim do ano ou para o primeiro trimestre do ano que vem. Assim, é bem provável que a mínima anterior de US$ 58.000 seja rompida, ou seja, o fundo pode chegar ao intervalo de US$ 44.000 a US$ 54.000 que especulamos nos artigos anteriores.
Mas, seja qual for a possibilidade acima, do ponto de vista da dimensão de espaço, a maior retração (drawdown) do ciclo de 2018 foi de -84%, a do ciclo de 2022 foi -77% e, do ponto de vista entre 2025 e a mínima anterior até junho deste ano, a maior retração foi de -54%. Essa magnitude de retração basicamente já entrou em uma faixa relativamente mais razoável. Do ponto de vista da dimensão de tempo, o mercado do segundo semestre deste ano (setembro?) talvez conclua antes as negociações das expectativas de aumento de juros do Fed. Além disso, o capital dos ETFs spot, a tesouraria da Wall Street (Wall Street Treasury, como você mencionou), as reservas estratégicas dos EUA, o projeto de lei CLARITY... tudo isso pode se tornar fatores que sustentam a estrutura do fundo desta rodada.
E, se você preferir acompanhar variações de preço mais específicas, também podemos apresentar duas posições de referência de curto prazo (suposições):
A primeira possibilidade é por volta de US$ 65.650. Se, nos próximos dias, o preço conseguir fazer uma recuperação com sucesso acima desse nível e conseguir sustentá-lo, e se o fluxo de capital do ETF continuar em estado de entrada líquida, então uma nova rodada de tendência pode começar. Assim, o Bitcoin pode primeiro chegar perto do importante nível de resistência em US$ 72.000, e depois tentar o outro nível relevante de resistência acima, na faixa de US$ 78.000 a US$ 82.000.
A primeira é por volta de US$ 62.350. Se o preço continuar caindo abaixo desse nível e não conseguir sustentar, e se também estiver em estado de saídas líquidas contínuas de capital do ETF, então não está descartado que o preço continue recuando, por exemplo, caindo novamente para US$ 61.000, US$ 60.000, ou até ficando abaixo de novo da mínima anterior de US$ 58.000.
Quanto ao estágio atual, desde que não aconteça nenhum novo evento de “cisne negro”, o mercado provavelmente continuará esperando, isto é, continuará a oscilar no intervalo de US$ 62.000 a US$ 65.000, o que é algo de alta probabilidade. Entre os fatores de curto prazo, além das expectativas sobre a política do Fed no âmbito macro, também entram o desenvolvimento da situação do Irã que vem agora, o progresso do projeto de lei CLARITY e o tratamento posterior do Bitcoin roubado da Coldcard, etc.
Claro, o que foi dito acima são apenas referências de curto prazo (suposições). Não vamos considerar fazer jogos de curto prazo, nem incentivamos que todo mundo faça negociações frequentes. E é justamente porque ainda acreditamos que o mercado continuará em alta no futuro que vamos seguir escolhendo validar com a posição em “ouro de verdade” prevista no planejamento. Quanto ao que outras pessoas farão agora, isso é problema delas; não nos importamos e nem vamos nos preocupar. A carteira é sua. DYOR.
......
1/ A MicroStrategy (Strategy) vendeu novamente bitcoins no valor de US$ 105 milhões!
De acordo com as informações públicas mais recentes, entre 27 de julho e 2 de agosto de 2026, a Strategy vendeu 1.638 bitcoins a um preço médio de cerca de US$ 63.957 por unidade, arrecadando cerca de US$ 105 milhões (para pagar dividendos de ações preferenciais). Até agora, a Strategy ainda mantém 842.138 bitcoins, com preço médio de compra de US$ 75.653.
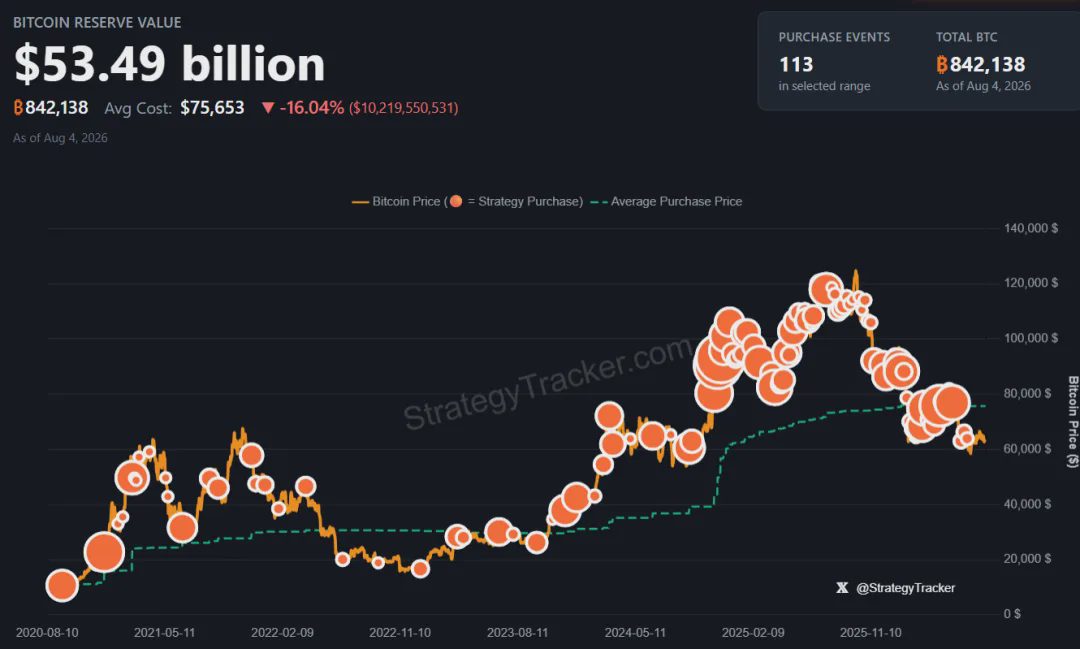
Em maio deste ano, a Strategy — que dizia vender nunca — silenciosamente vendeu 32 bitcoins, o que gerou um certo pânico no sentimento do mercado. Mas aparentemente agora todo mundo já está acostumado com esse tipo de coisa. Na verdade, isso é normal: se as instituições compram, também vão vender. Isso é apenas uma conduta relativamente comum de empresas ou de mercado. Os investidores de varejo podem comprar e vender livremente; por que exigir que as instituições só comprem e nunca vendam? É só encarar com calma.
Muita gente parece ainda estar esperando que a Strategy dê um calote como o FTX fez na época. Eu acho que essa esperança é pequena; pelo menos, a probabilidade de um “calote” nesta rodada é baixa. Mas, como amplificador do preço do Bitcoin, o chefe da MicroStrategy, Saylor, provavelmente é quem mais espera que o Bitcoin volte a disparar, certo? Afinal, só com o Bitcoin voltando a subir bastante é que o modelo de “roda-gigante” dele consegue continuar rodando.
2/ A Coldcard, que é chamada de a carteira de hardware mais segura, também não é mais segura?
A Coldcard é tida como uma das carteiras de hardware mais confiáveis, mas recentemente essa carteira sofreu um roubo de grande escala de bitcoins. Os hackers exploraram uma vulnerabilidade da Coldcard que, sem precisar tocar em nenhum dispositivo físico nem validar nada fisicamente, permite regenerar a chave privada do usuário, e assim roubar facilmente 2.055 bitcoins da carteira Coldcard (aproximadamente US$ 130 milhões).
Dizem que os hackers fizeram ataques de varredura usando tecnologia de IA. Embora isso tenha gerado apenas uma perda de mais de US$ 100 milhões, o impacto parece ter sido bem ruim: aparentemente, está mostrando que a tecnologia de IA não virou um amigo do Crypto; na verdade, está se tornando o maior inimigo do Crypto.
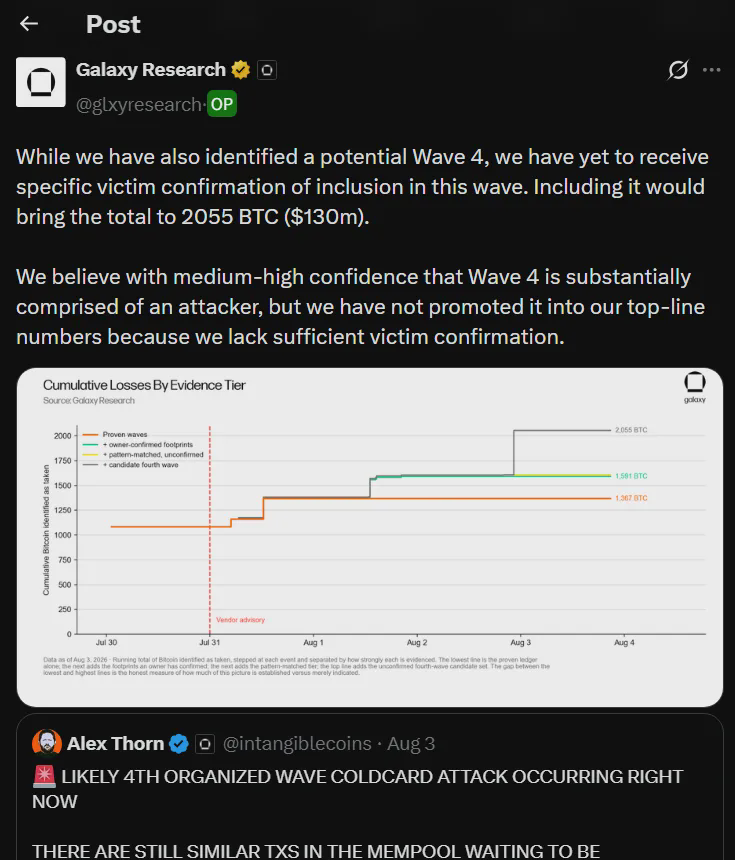
Um é o escudo mais seguro (criptografia), o outro é a lança mais afiada (capacidade de ataque com IA). Qual é mais forte? Do ponto de vista técnico, quebrar a chave privada do Bitcoin por força bruta é impossível. Mas parece que os hackers estão conseguindo, com IA, explorar vulnerabilidades em alguns wallets (projetos) por meio de varredura para atingir seus objetivos — e isso parece ser uma tendência de ataque mais viável.
Isso também nos lembra de algo: não idealize a “segurança” de nenhuma carteira. Uma carteira de hardware de alguma marca específica talvez nem seja mais segura do que uma carteira offline feita usando um iPhone. E não concentre grandes quantias em um único endereço de carteira. Ao gerenciar bem as palavras-memória (seed/mnemonic), tente também armazenar os fundos de forma o mais distribuída possível. Ou, se o volume de capital não for tão grande, é possível simplesmente deixar nos exchanges (BN ou OK), sem ficar fazendo vaivém com brincadeiras demais. Se tiver condições, também dá para usar uma carteira multisig para aumentar a segurança dos ativos. Na verdade, sobre o uso e a segurança das carteiras, nós já compartilhamos muitos tópicos em artigos anteriores. Quem tiver interesse pode buscar e rever os artigos históricos relacionados.
3/ Trump continua “esfolando” e vendendo bitcoins, com prejuízo acumulado já passando de US$ 300 milhões?
De acordo com o monitoramento dos dados on-chain, o grupo Trump (TMTG) transferiu mais 2.628 bitcoins (totalizando cerca de US$ 165 milhões) para dentro de uma exchange em 2 de agosto. (Aqui, consideramos diretamente como venda para negociação; caso contrário, seria apenas encenação para enganar as pessoas e tentar gerar pânico.)
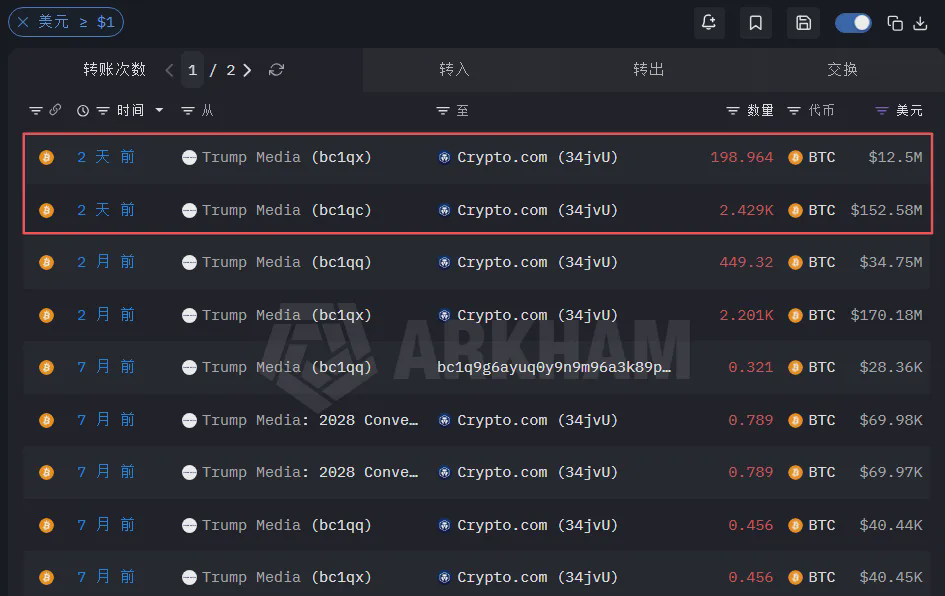
E, combinando alguns dados on-chain em comparação, podemos saber que o grupo Trump já comprou 11.542 bitcoins entre julho e agosto de 2025 por um valor total de aproximadamente US$ 1,368 bilhão. Na época, o preço médio de compra foi cerca de US$ 118.529, ou seja, comprou bem no topo.
Desde o início deste ano, o grupo Trump já vendeu (transferiu para exchanges) um total de 7.281 bitcoins. O preço médio de venda foi de cerca de US$ 74.860, com um valor total de aproximadamente US$ 545 milhões. Se calcularmos pelo preço de compra na época, atualmente já haveria um prejuízo de US$ 318 milhões (estritamente falando, deveria ser considerado prejuízo flutuante; só dá para chamar de prejuízo de fato se todos os bitcoins que foram transferidos para exchanges tiverem sido realmente vendidos).
Até agora, ainda restam 4.261 bitcoins na carteira do grupo Trump. Seguindo esse ritmo e essa velocidade, estima-se que em mais alguns meses eles terminem basicamente todo o “corte de perdas” (“tirar a faca do osso”) . Claro que tudo isso é uma parte do prejuízo no papel (ou prejuízo flutuante). De acordo com as informações do comunicado, a família Trump, no primeiro ano de volta à Casa Branca, obteve mais de US$ 1,4 bilhão de receita em negócios relacionados a criptomoedas. Então, perder esses 300 milhões em Bitcoin não é nada. Além disso, quem sabe quanto eles podem ter ganhado em transações por dentro, secretamente!
Nesta edição (20260804), é isso que vamos conversar. Todo o conteúdo acima é apenas uma visão e análise do ponto de vista pessoal, serve apenas como registro de pensamento e para troca; não constitui qualquer recomendação de investimento.