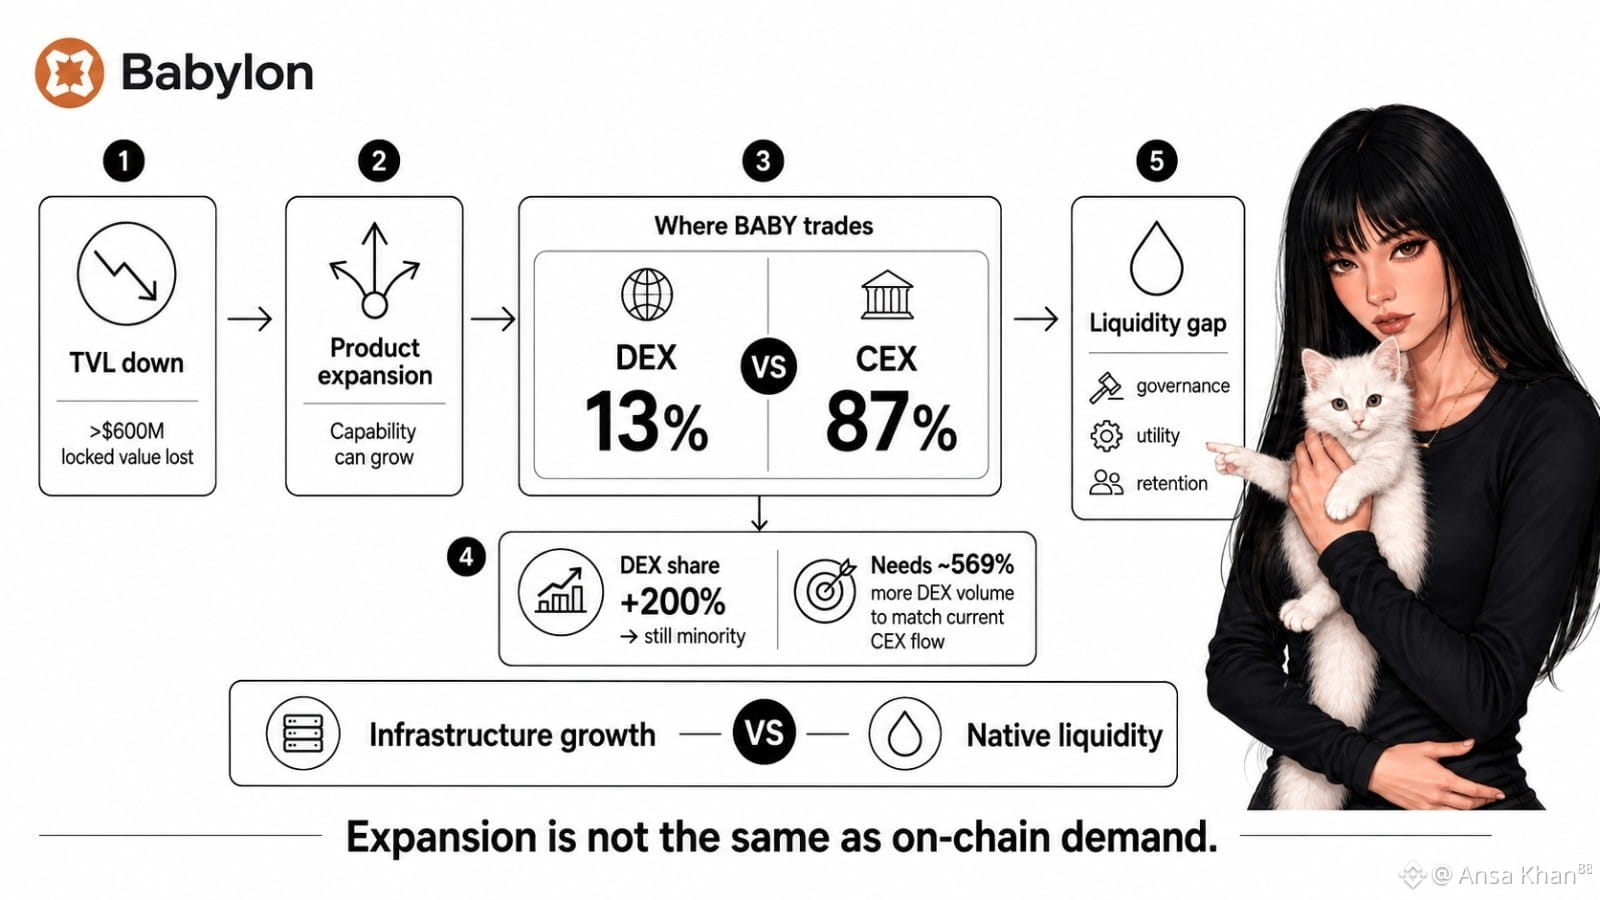
Notei o problema de liquidez da Babylon após colocar seu valor bloqueado ao lado dos caminhos reais de negociação do token.
O ponto óbvio é que perder mais de US$ 600 milhões em valor bloqueado parece alarmante. Mas esse número sozinho é fraco. A expansão de produto pode continuar enquanto o TVL contrai, porque a capacidade técnica não é demanda imediata.
O sinal mais difícil é onde acontece a descoberta de preço do BABY.
DEXs lidam com apenas cerca de 13% do volume de BABY, enquanto plataformas centralizadas controlam os outros 87%. Mesmo um aumento de 200% na fatia de DEX ainda deixaria a maior parte da atividade nos trilhos centralizados. Para bater o fluxo centralizado atual, seria necessário algo como 569% a mais de volume em DEX, assumindo que a atividade do CEX não caia.
Alguma fraqueza aqui é normal. A liquidez on-chain muitas vezes se desenvolve mais devagar do que listagens, integrações e anúncios de produto.
Mas qual é o teste real? A Babylon consegue transformar o uso do protocolo em uma liquidez nativa mais profunda, ou o token vai continuar dependente de livros de ordens externos enquanto o ecossistema se expande em outros lugares?
Isso importa porque governança, utilidade e retenção de usuários ficam mais difíceis de confiar quando o principal mercado do token está fora do sistema que ele deveria apoiar.
Não estou interpretando a contração como falha. Ainda assim, poder de infraestrutura sem demanda on-chain é uma lacuna que a Babylon ainda não fechou.
@BabylonLabs_io $BABY #baby
O ponto óbvio é que perder mais de US$ 600 milhões em valor bloqueado parece alarmante. Mas esse número sozinho é fraco. A expansão de produto pode continuar enquanto o TVL contrai, porque a capacidade técnica não é demanda imediata.
O sinal mais difícil é onde acontece a descoberta de preço do BABY.
DEXs lidam com apenas cerca de 13% do volume de BABY, enquanto plataformas centralizadas controlam os outros 87%. Mesmo um aumento de 200% na fatia de DEX ainda deixaria a maior parte da atividade nos trilhos centralizados. Para bater o fluxo centralizado atual, seria necessário algo como 569% a mais de volume em DEX, assumindo que a atividade do CEX não caia.
Alguma fraqueza aqui é normal. A liquidez on-chain muitas vezes se desenvolve mais devagar do que listagens, integrações e anúncios de produto.
Mas qual é o teste real? A Babylon consegue transformar o uso do protocolo em uma liquidez nativa mais profunda, ou o token vai continuar dependente de livros de ordens externos enquanto o ecossistema se expande em outros lugares?
Isso importa porque governança, utilidade e retenção de usuários ficam mais difíceis de confiar quando o principal mercado do token está fora do sistema que ele deveria apoiar.
Não estou interpretando a contração como falha. Ainda assim, poder de infraestrutura sem demanda on-chain é uma lacuna que a Babylon ainda não fechou.
@BabylonLabs_io $BABY #baby