

Data do relatório: 30 de julho de 2026 | Este relatório é apenas para fins de pesquisa e não constitui recomendação de investimento
1. Visão geral do projeto
Sato é um projeto experimental minimalista de token ERC-20 implantado na rede Ethereum. Sua ideia central é recriar a narrativa de "escassez digital" do Bitcoin na Ethereum por meio de um mecanismo de Bonding Curve imutável.
Nome/símbolo do token: sato (todo em minúsculas, com 18 casas decimais)
Endereço do contrato: 0x829f4B62EEBE12Af653b4dD4fFc480966F7d7f09
Contrato Hook: 0x0000f07d2B5F1Ddf3244b8780F972f306EFd2888
PoolManager: 0x000000000004444c5dc75cB358380D2e3dE08A90
Bloco gênese: 25,015,094
Site oficial: https://sat0.org/
Origem do nome: deriva das quatro primeiras letras do nome em inglês de Satoshi Nakamoto, "sato"
O whitepaper do projeto define o tom logo na abertura: **"um espectro voltou ao Ethereum: o espectro do código que funciona sem um operador"**. O sato afirma explicitamente que não haverá roadmap, V2, forks ou tokens futuros — "o contrato que existe é o contrato".
II. Explicação detalhada dos mecanismos centrais
2.1 Mecanismo de emissão: curva de bonding (Bonding Curve)
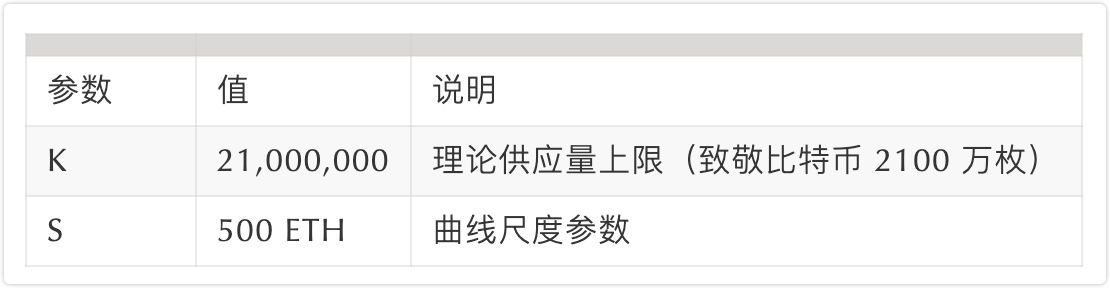
A emissão do Sato é conduzida integralmente por um contrato Uniswap v4 Hook, definido como o único emissor no momento da implantação e bloqueado permanentemente. As principais fórmulas matemáticas são as seguintes:
Fórmula de emissão (Mint):
Oferta emitida com e ETH acumulados: q(e) = K · (1 − e^(−e/S))
Preço unitário do token na posição e: p(e) = (S / K) · e^(e/S)
Fórmula de queima (Burn):
ETH necessário para queimar b tokens da oferta atual q: Δe(q, b) = S · ln((K − q + b) / (K − q))
Principais implicações:
O preço de emissão aumenta exponencialmente de forma linear em relação ao ETH acumulado — cada nova emissão é mais cara que a anterior
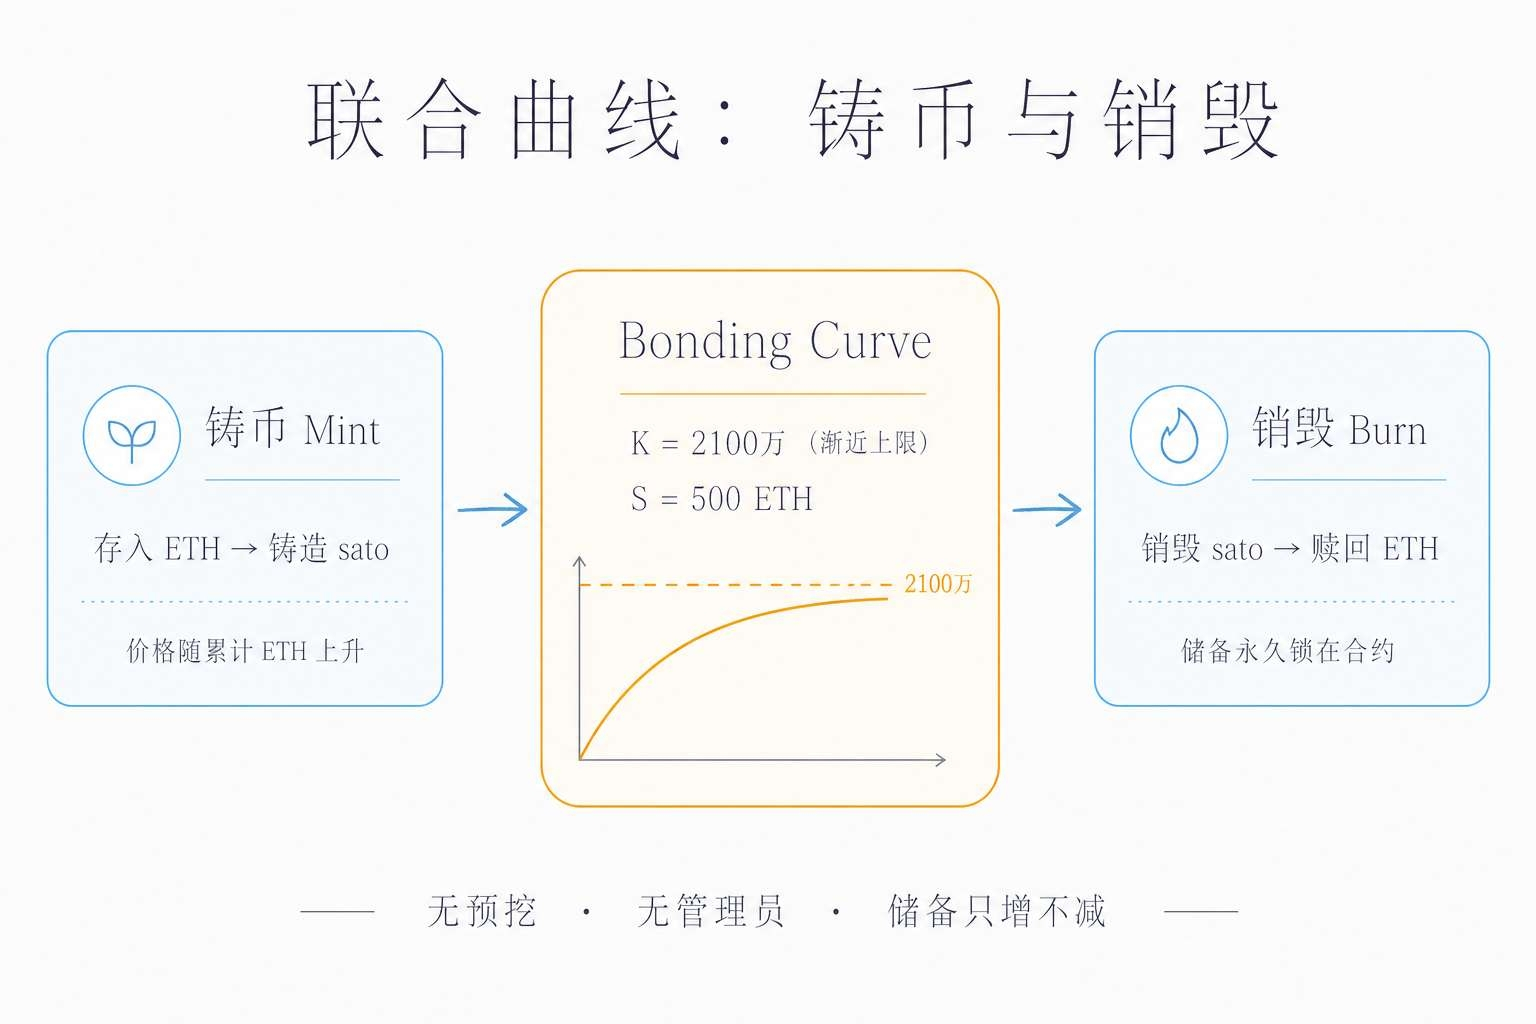
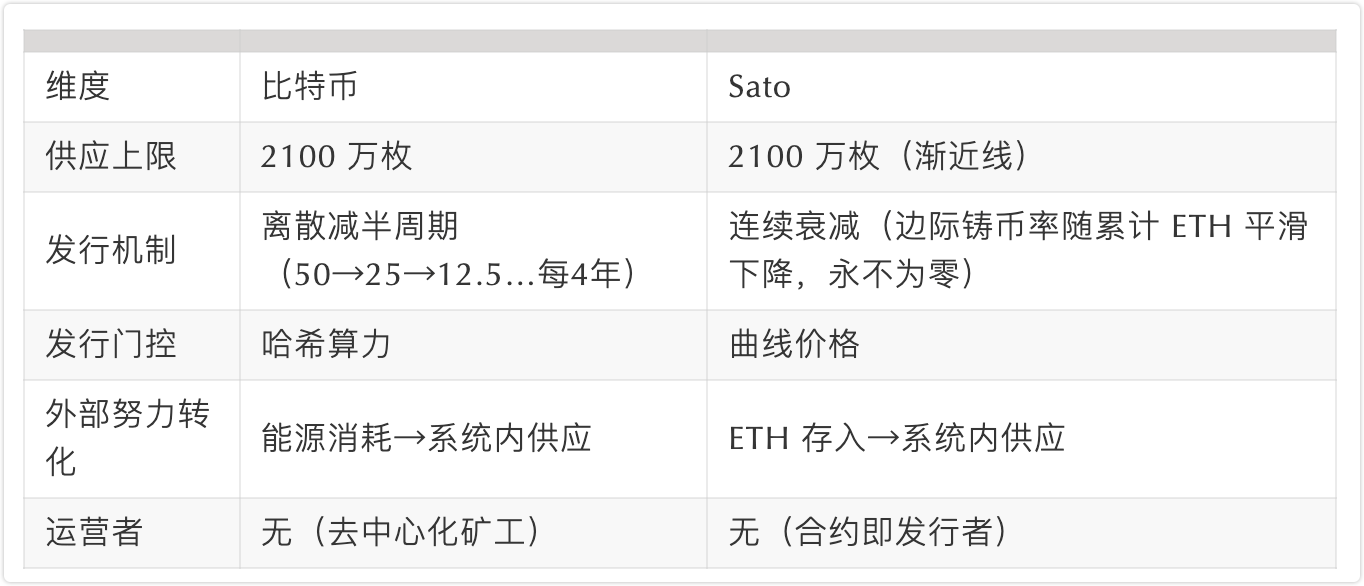
A curva é assintótica: a oferta teórica se aproxima de 21 milhões, mas nunca chega a esse valor
A oferta efetivamente alcançável é de cerca de 20,5 milhões de tokens; entra no intervalo teórico quando o ETH acumulado ≈ 2,302
2.2 Mecanismo de reserva
Quando usuários emitem tokens, o ETH é depositado diretamente na reserva do contrato
Quando usuários queimam tokens, resgatam ETH da reserva de acordo com a fórmula inversa da curva
A reserva só aumenta e nunca diminui (quando a emissão líquida é maior que a queima líquida); nenhuma parte pode retirar os fundos da reserva
Cada token sato é respaldado por ETH real que entrou no sistema
Ao contrário dos tokens com oferta sintética: nenhum token é emitido sem que ETH seja depositado
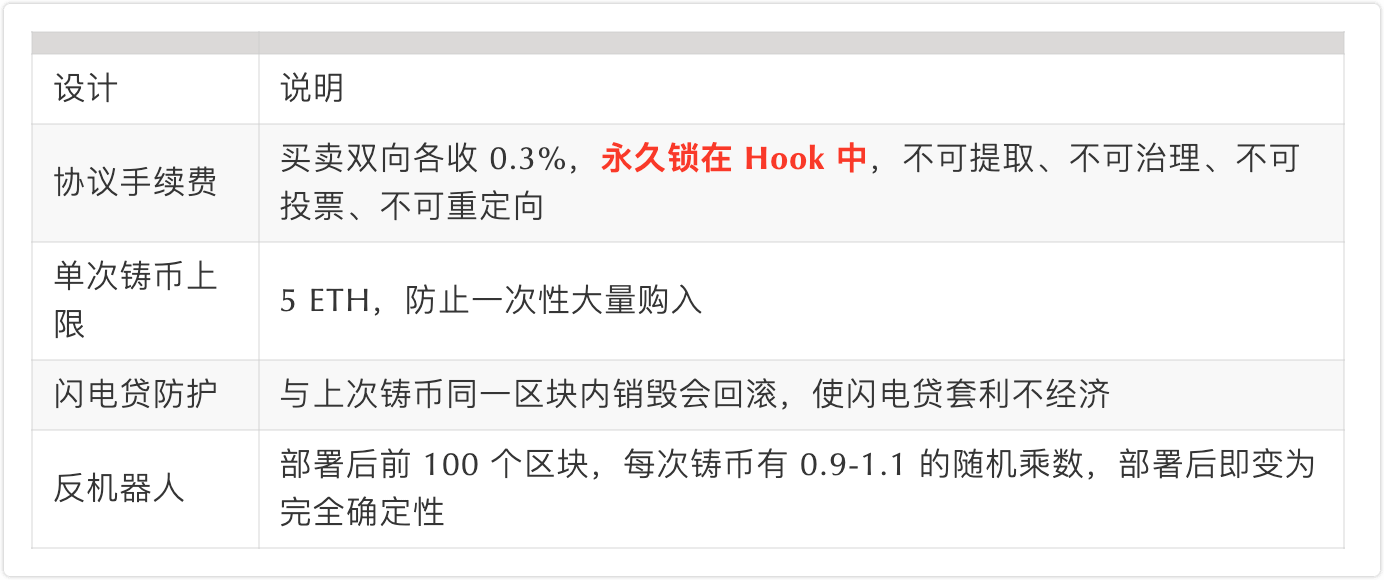
2.3 Taxas e mecanismos contra manipulação
2.4 Mecanismo de autodesativação (Self-Deprecation)
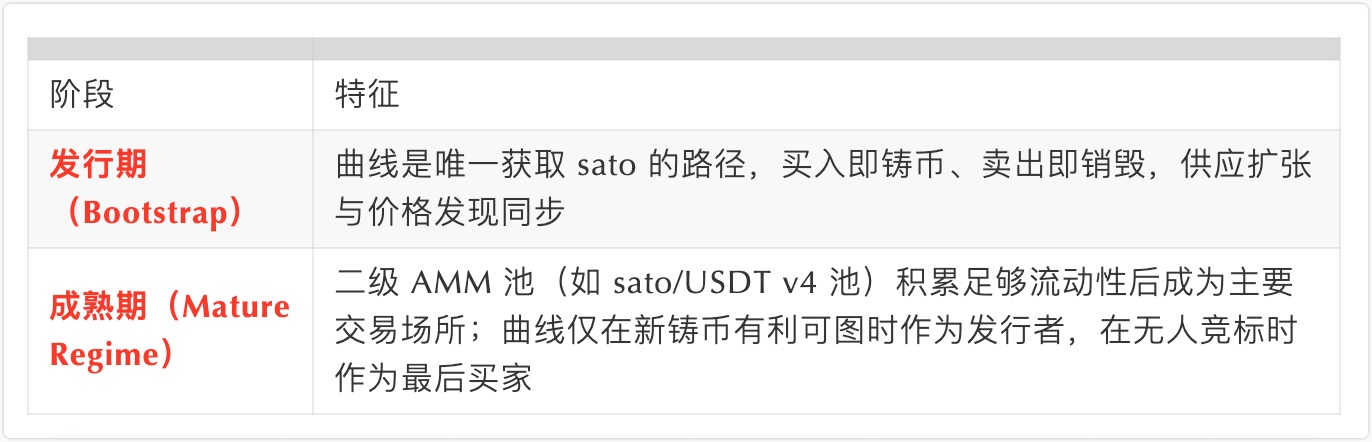
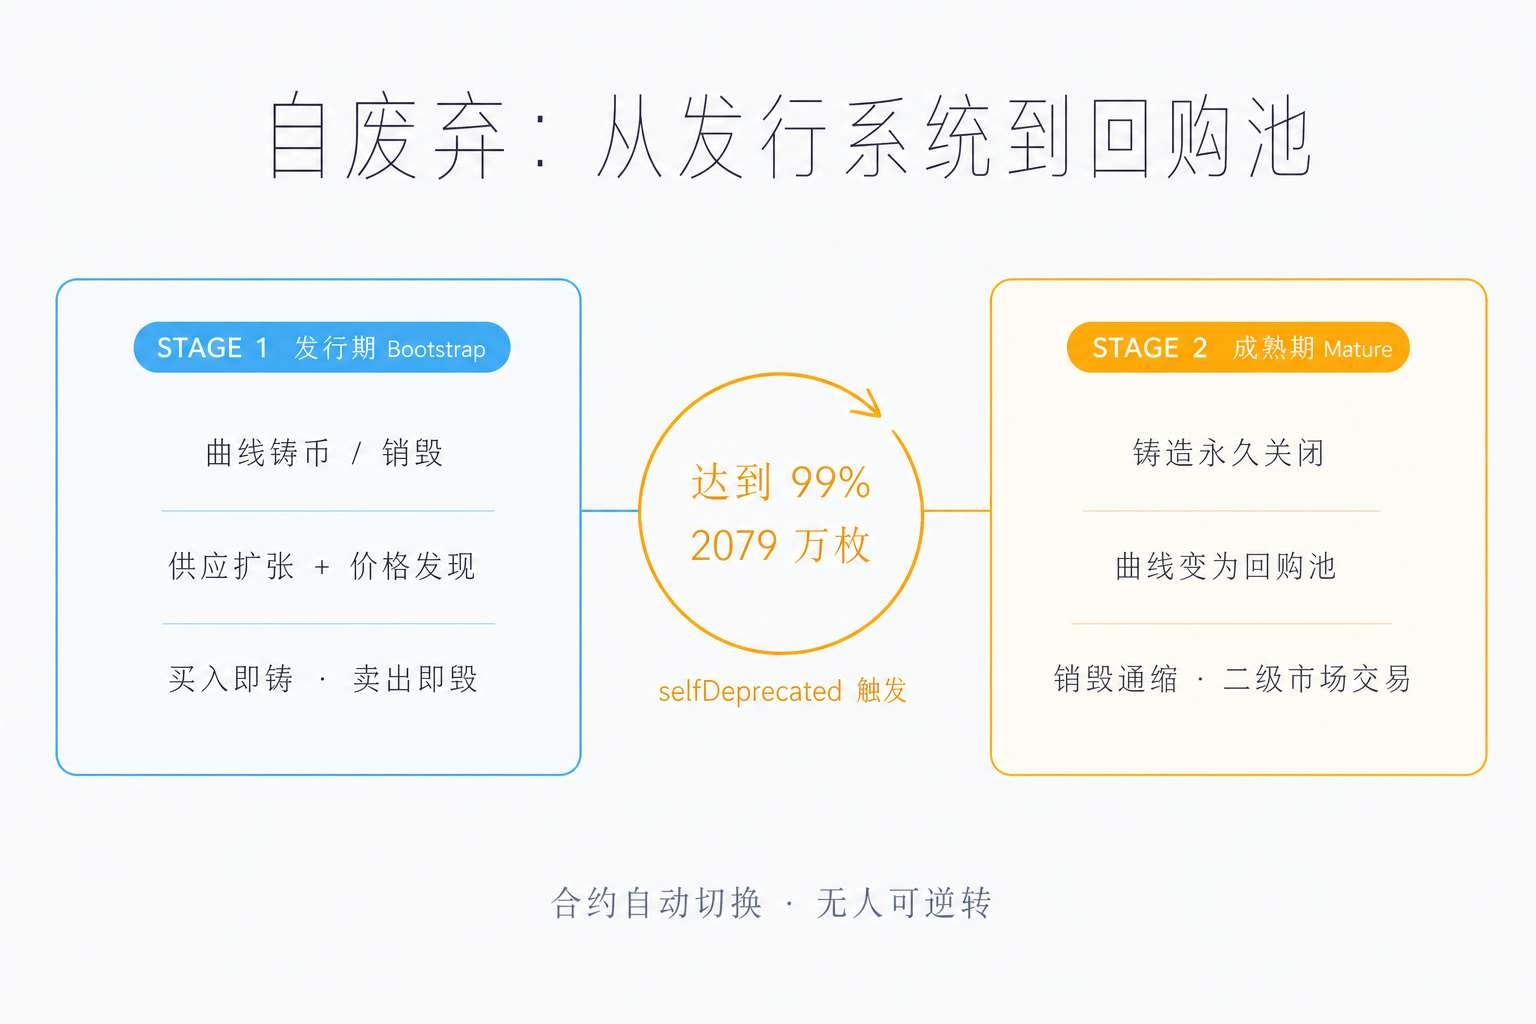
Quando a quantidade emitida atinge 99% da oferta teórica (ou seja, 20,79 milhões de tokens), a variável selfDeprecated do contrato é acionada automaticamente
A função de emissão é encerrada permanentemente; compras posteriores só podem ser feitas no mercado secundário
A função de queima permanece ativa — a Curve deixa de ser um "sistema de emissão" e se transforma em um "pool permanente de recompra on-chain"
Os tokens sato queimados são destruídos diretamente, sem voltar ao mercado, gerando deflação
2.5 Etapas de negociação
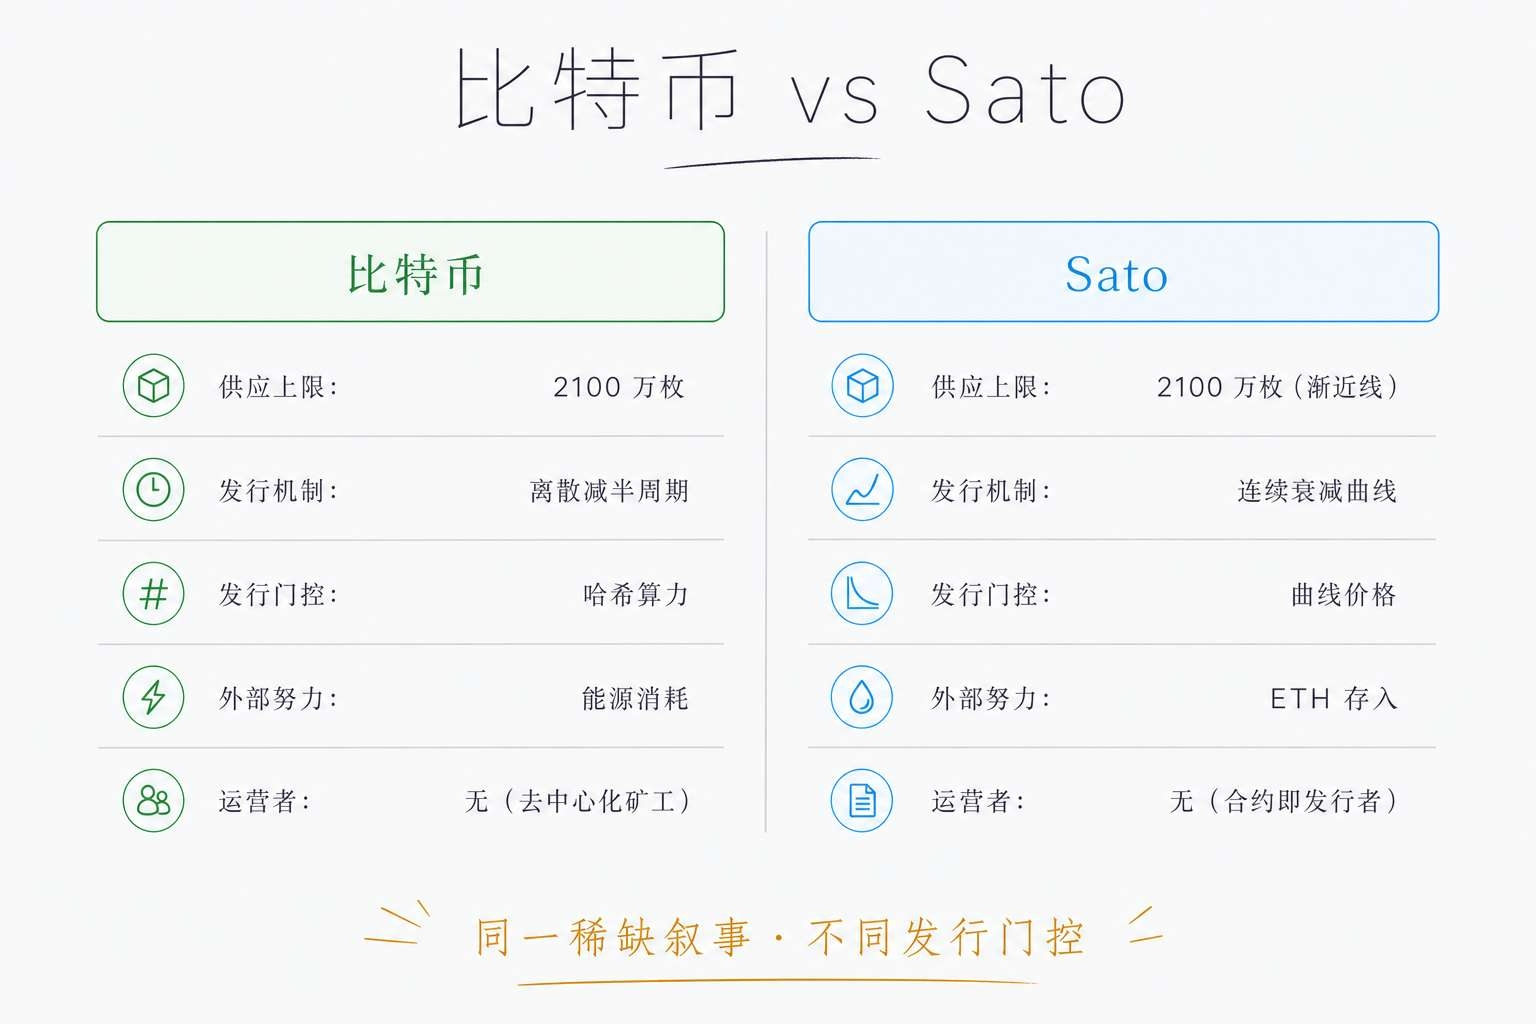
2.6 Comparação com o Bitcoin
III. Economia do token
3.1 Parâmetros de oferta
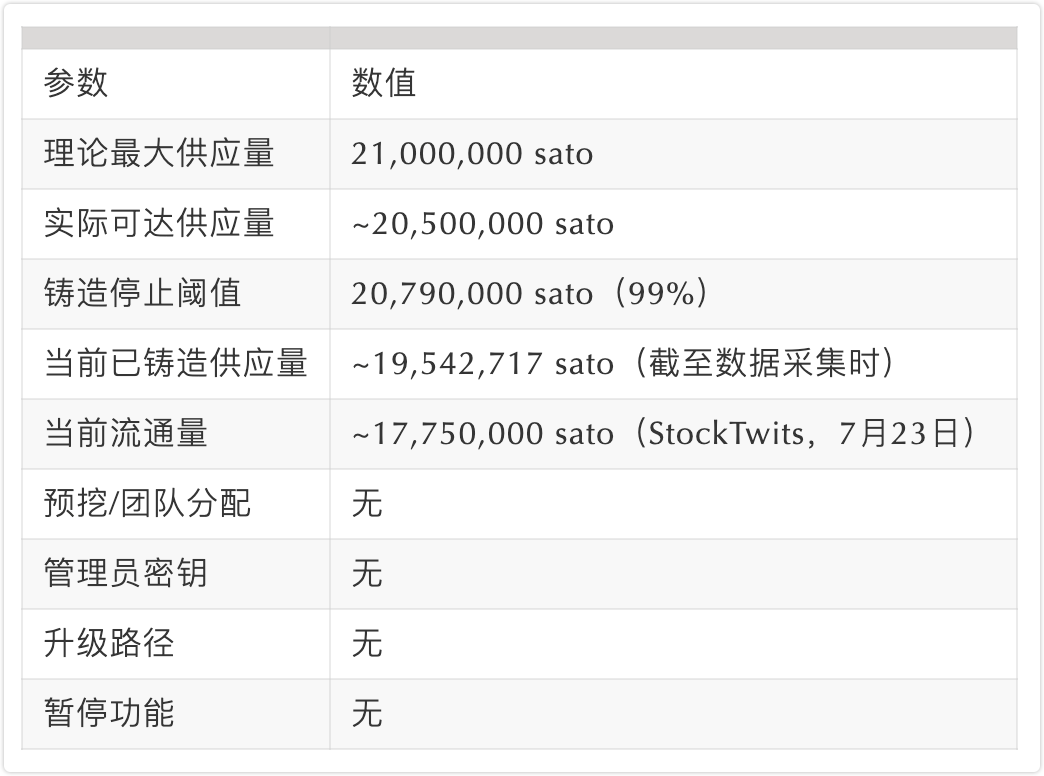
3.2 Utilidade do token
Em essência, Sato é um experimento puro de economia de tokens, sem utilidade de protocolo, casos de uso ou desenvolvimento de ecossistema. Seu whitepaper declara explicitamente que não há roadmap. A "utilidade" do token limita-se a:
Descoberta de preço por meio da emissão/queima de tokens pela curva
Negociação no mercado secundário (DEXs como Uniswap e CEXs)
Manter como reserva de valor da narrativa de "escassez on-chain"
IV. Análise de dados de mercado
4.1 Dados atuais do mercado (até o fim de julho de 2026)
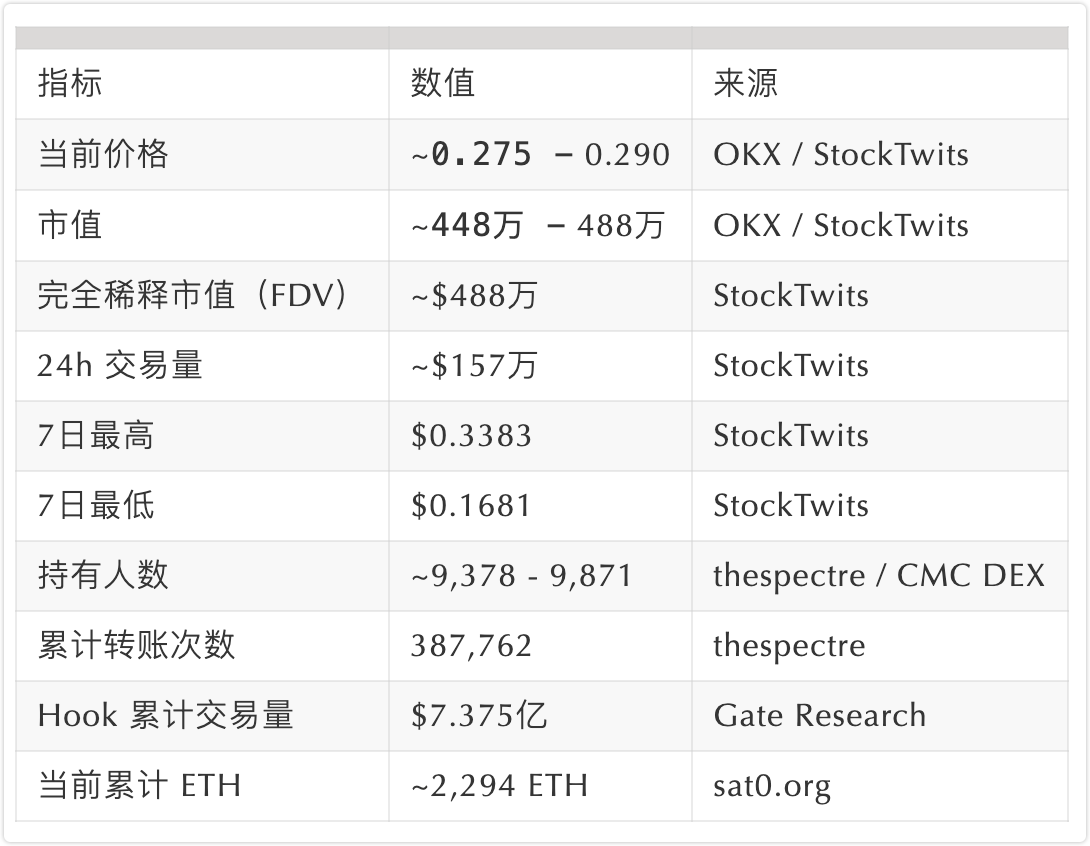
4.2 Histórico de preços
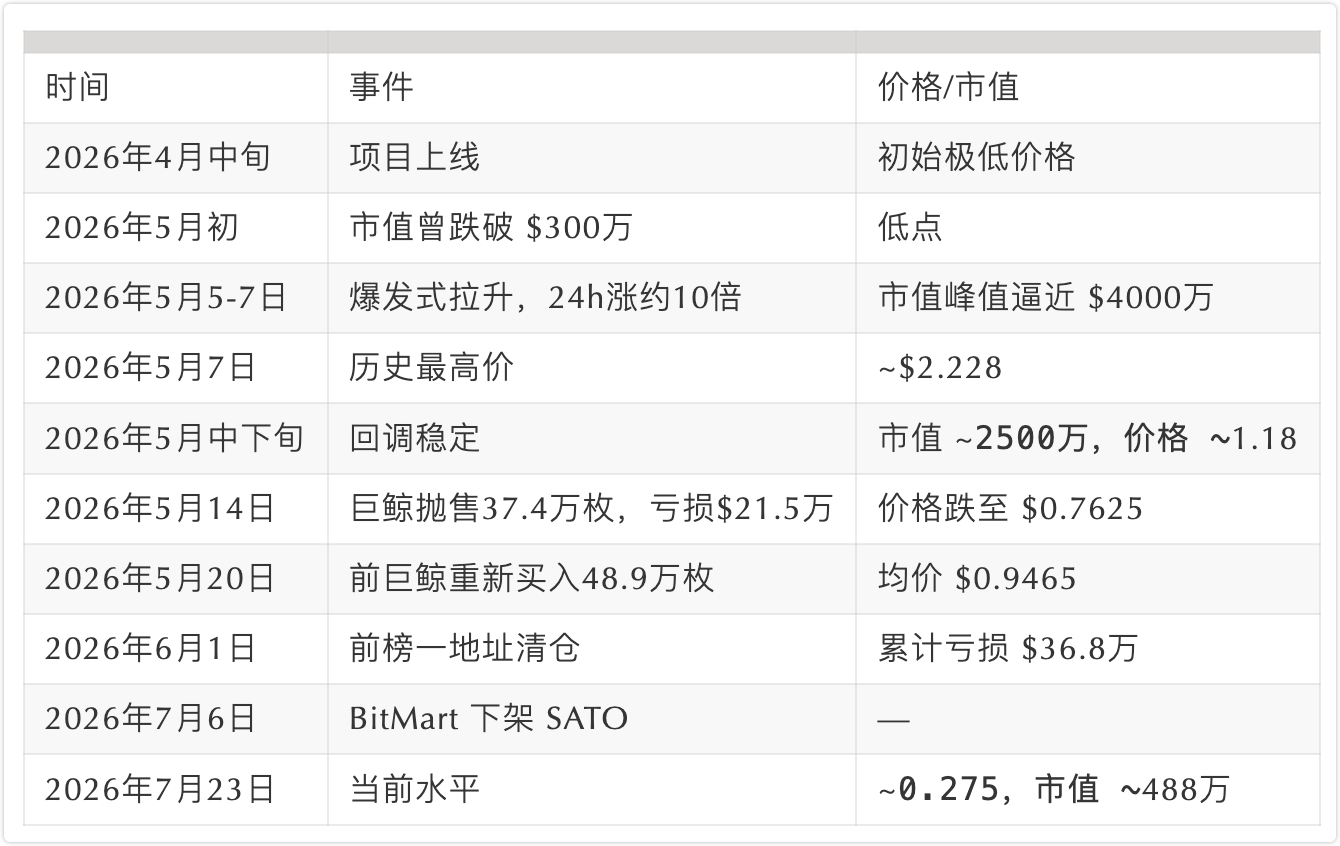
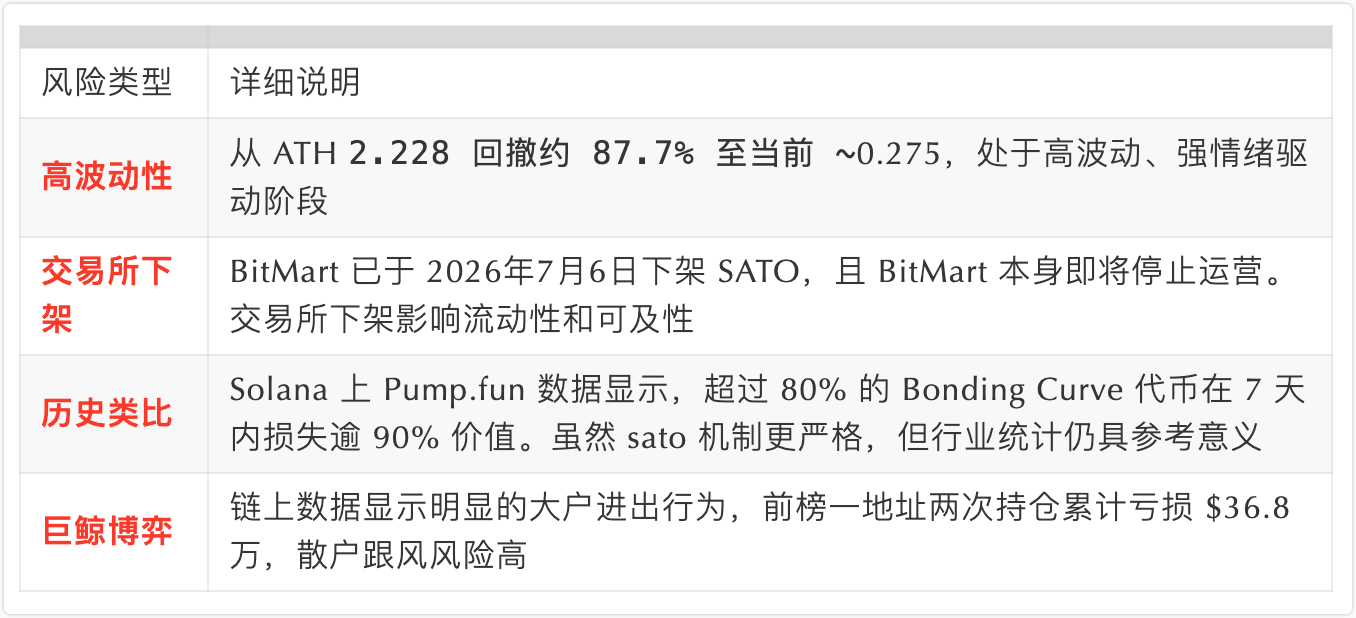
Queda em relação à ATH: de ~2,228 para ~0,275, uma queda de cerca de 87,7%.
4.3 Acompanhamento do comportamento das baleias
Os dados on-chain revelam sinais evidentes de disputa entre baleias:
Endereço 0xe5f...ceaf: comprou por FOMO no início de maio, a um preço médio de 1,41; saiu em 14 de maio com prejuízo de 215 mil; em 20 de maio, voltou a comprar 489 mil tokens a um preço médio de 0,9465 e chegou ao primeiro lugar no ranking de posições; em 1º de junho, liquidou novamente toda a posição, acumulando um prejuízo total de 368 mil
Endereço runecrypto.eth: possui 396 mil tokens, com custo médio de ~0,2471 e lucro não realizado de cerca de 325 mil
Endereço 0x44a...: liquidou 175 mil tokens; custo médio de 0,2849, preço de venda de 1,3435 e retorno de 375,87%
V. Listagens em exchanges
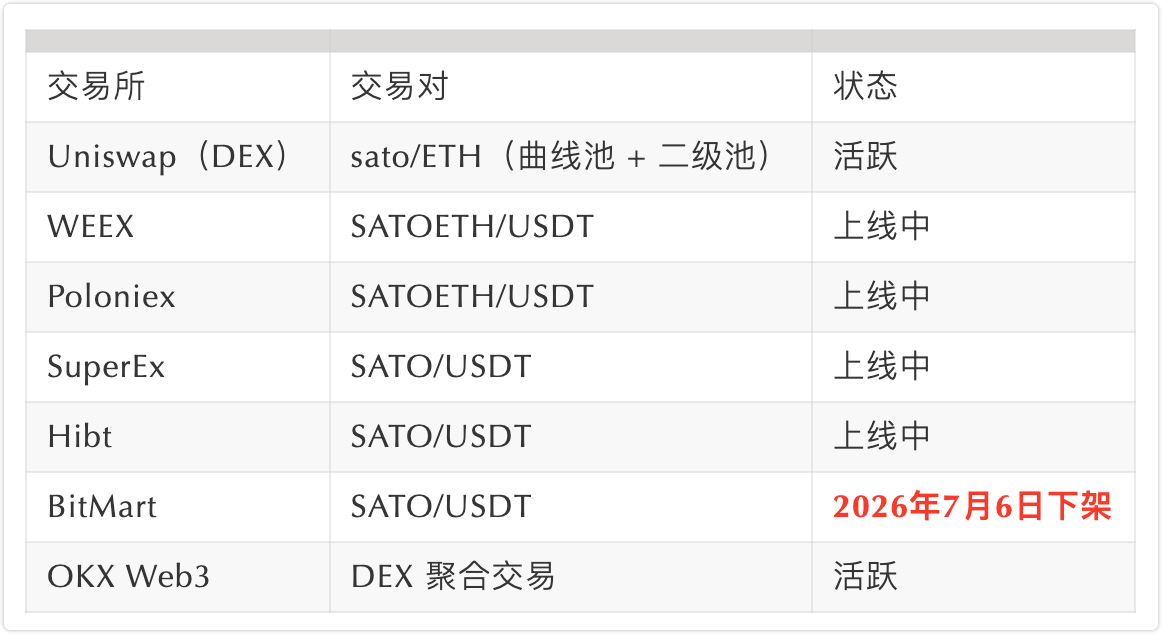
Aviso importante: a BitMart removeu os pares de negociação de SATO em 6 de julho de 2026, e a própria exchange anunciou em 26 de julho que encerrará suas operações de forma ordenada, com término oficial previsto para 31 de janeiro de 2027.
VI. Situação nas redes sociais
O whitepaper e o site oficial do Sato declaram explicitamente: sem Twitter, sem Telegram e sem Discord.
Posição oficial: o projeto não tem contas oficiais nas redes sociais; o site oficial e os contratos on-chain são as únicas fontes de referência para todas as informações
@satocoin_: esta é uma conta de fã não oficial. A bio indica explicitamente "$sato holder (fan account)" e "sato has no socials. no twitter, no telegram, no discord"
Impulsionado pela comunidade: o interesse pelo projeto depende principalmente da transparência dos dados on-chain, do acompanhamento por ferramentas de análise de terceiros e da disseminação de discussões espontâneas da comunidade
VII. Filosofia de design e posicionamento narrativo
7.1 Narrativa central
A narrativa de mercado do Sato é construída em torno dos seguintes conceitos centrais:
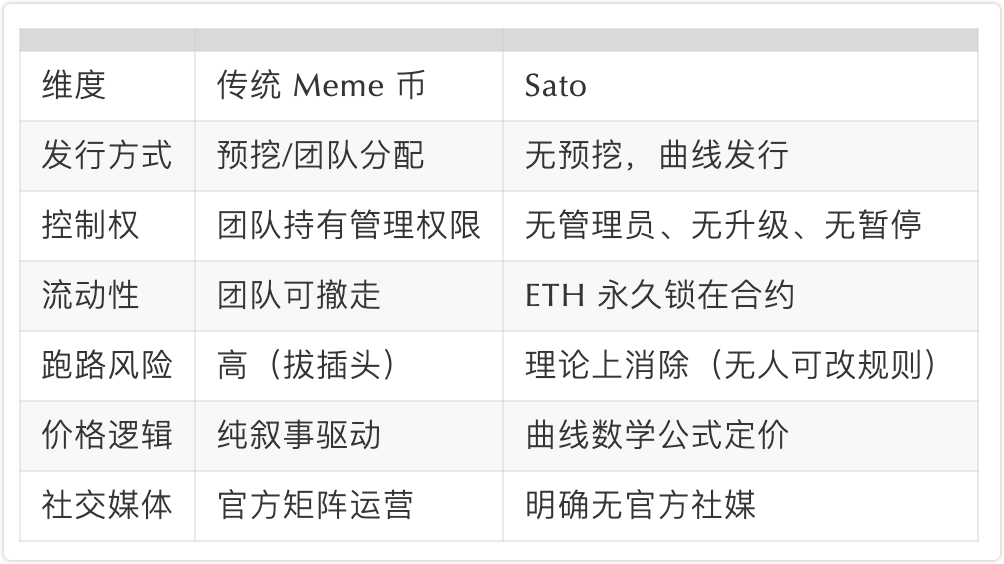
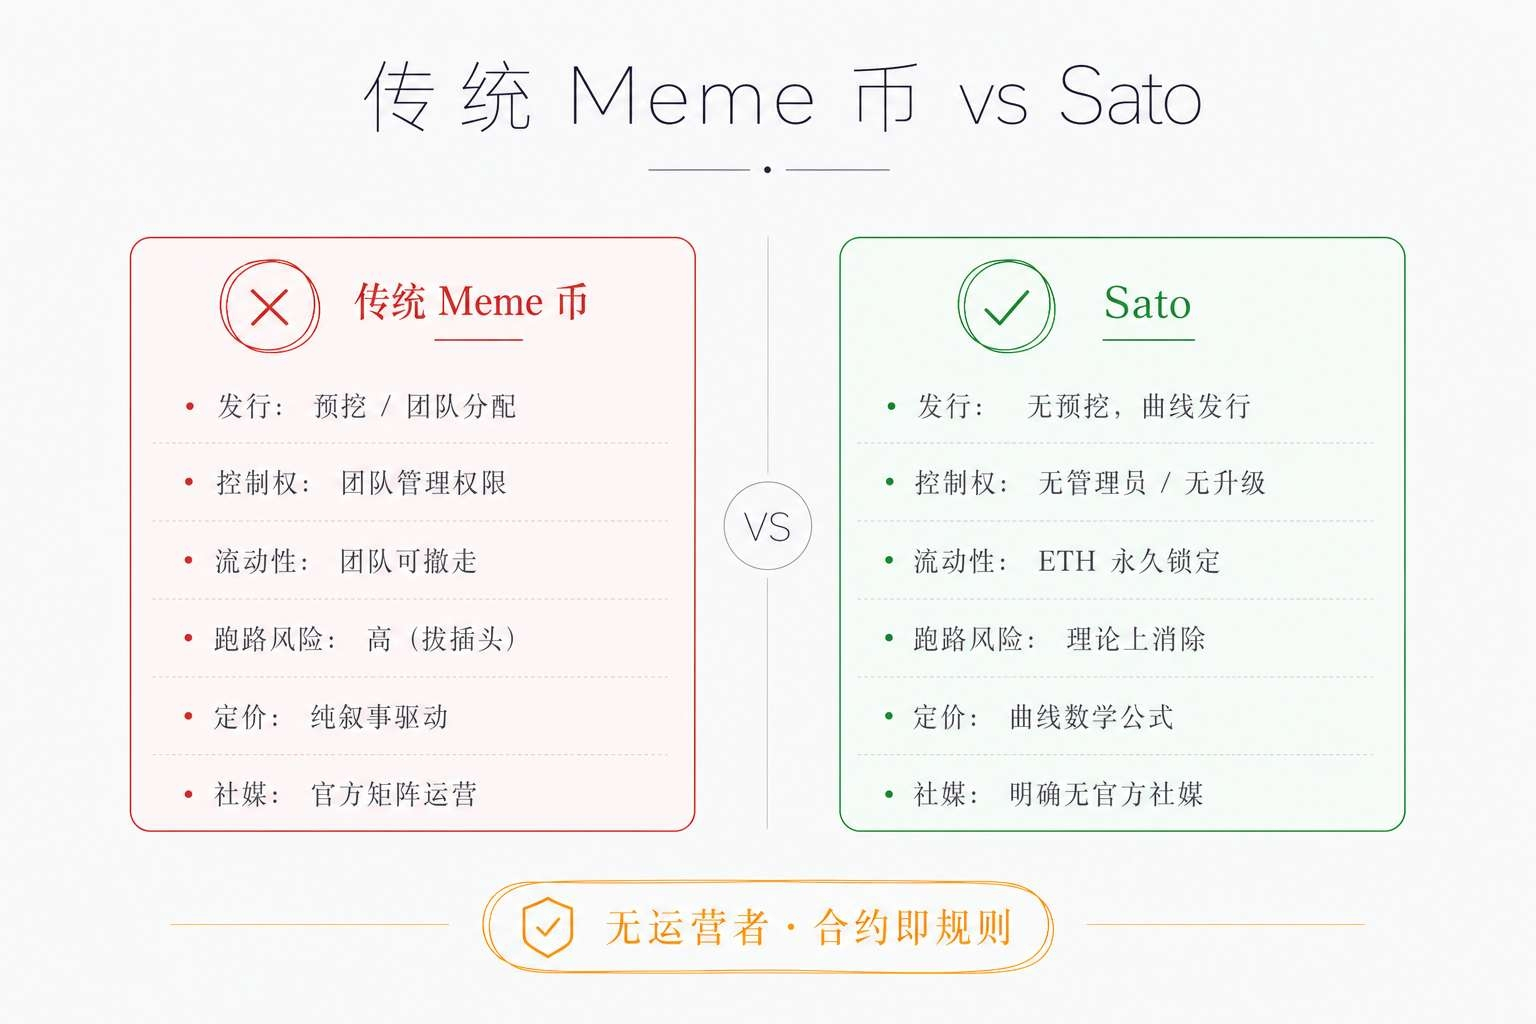
"Sem operador" (No Operator): o contrato é o emissor; ninguém pode retirar valor ou alterar as regras. Texto original do whitepaper: "se todos os que o lançaram desaparecessem esta noite, o contrato continuaria funcionando amanhã sob as mesmas regras e os mesmos preços"
Recriação da "escassez digital": simula no Ethereum, por meio de código, o modelo de escassez de 21 milhões de unidades do Bitcoin, mas usa reservas de ETH em vez do consumo de energia
O retorno do "código espectral": o whitepaper começa com a citação "um espectro voltou ao Ethereum", evocando uma narrativa histórica ao estilo do Manifesto Comunista
7.2 Diferenças em relação às moedas Meme tradicionais
VIII. Análise de riscos
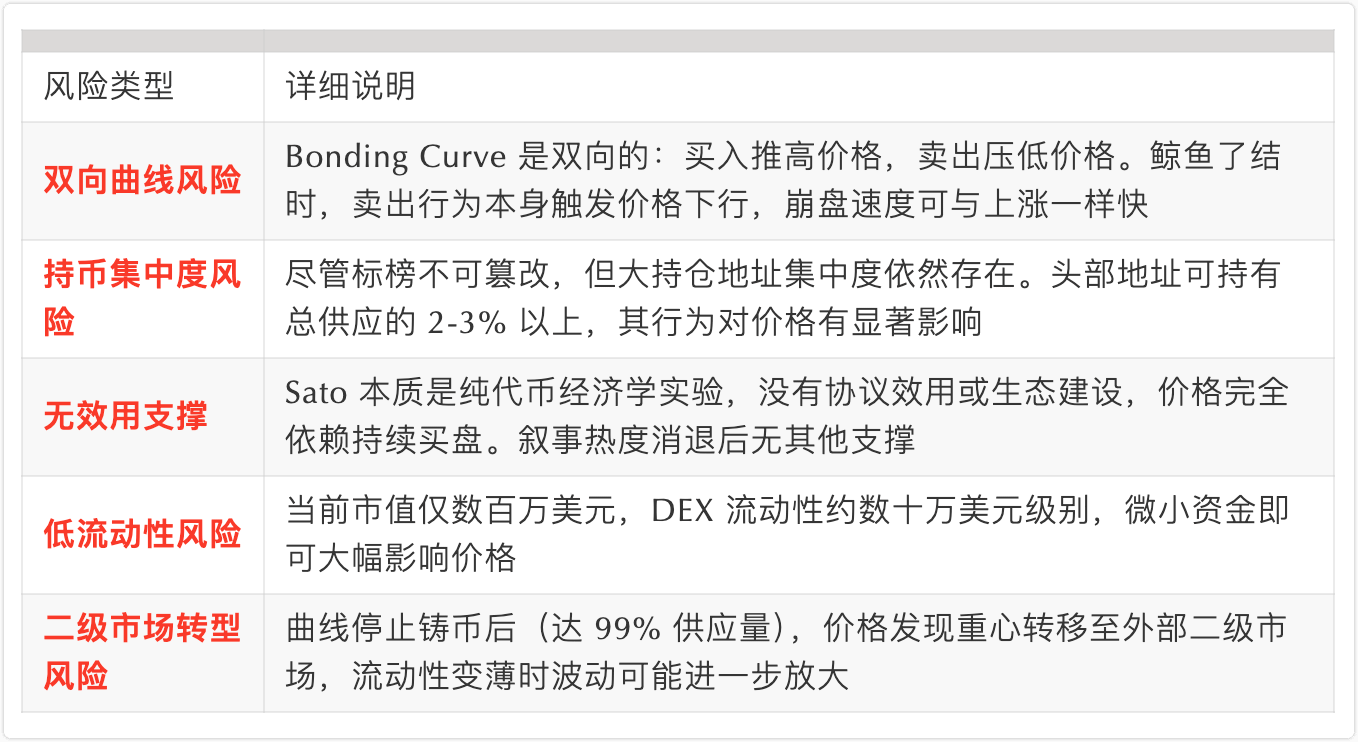
8.1 Riscos estruturais
8.2 Riscos de mercado
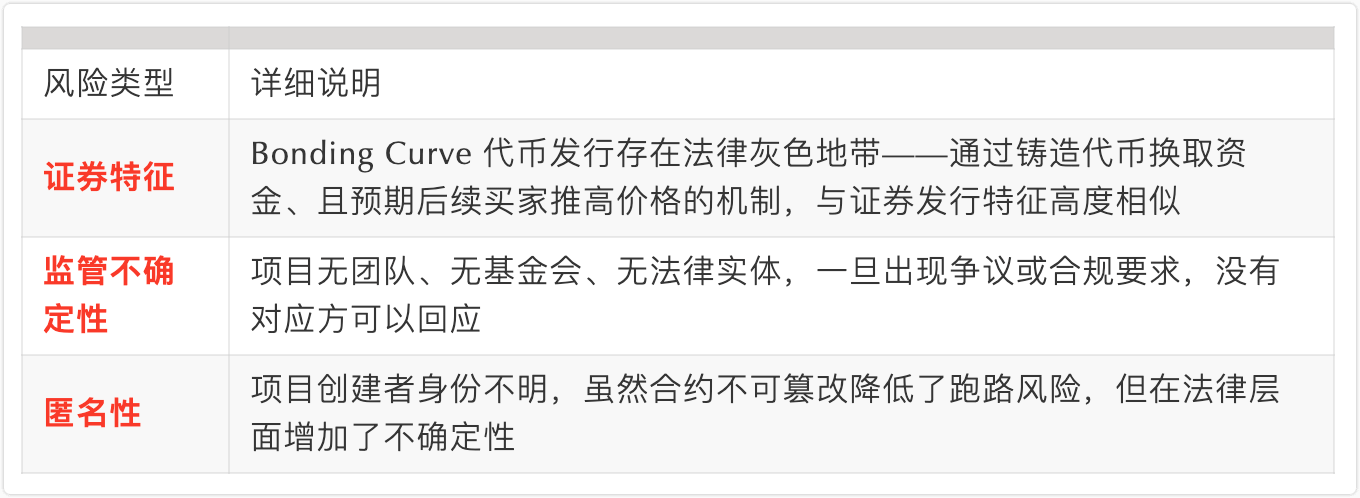
8.3 Riscos regulatórios
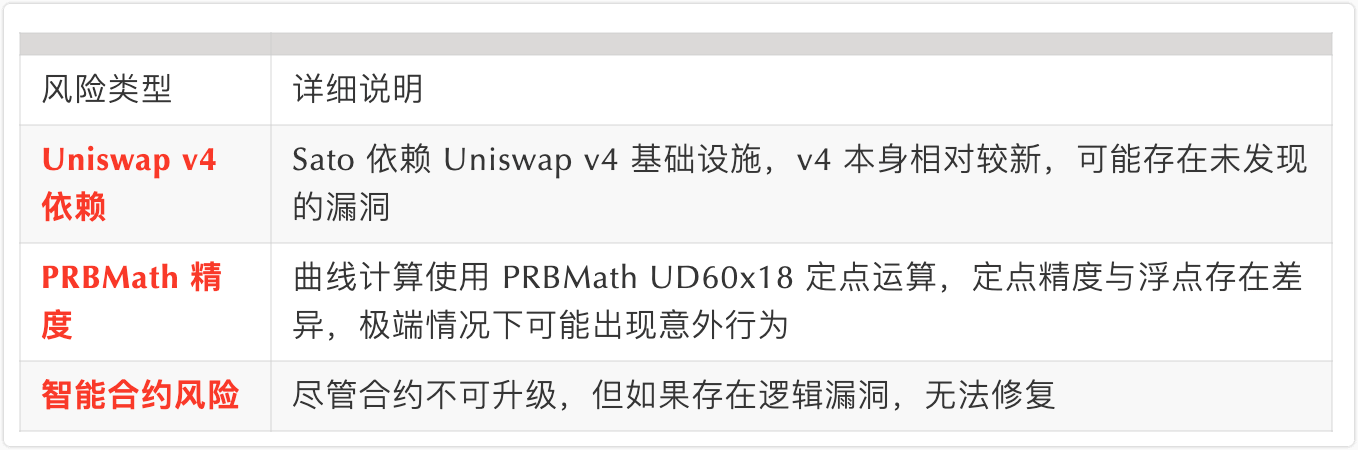
8.4 Riscos técnicos
IX. Avaliação do setor e controvérsias
9.1 Avaliações positivas
Instituto de Pesquisa da Gate: destaca SATO como um projeto representativo do uso de Hooks na emissão de ativos e na inovação de modelos econômicos, chamando-o de "referência da narrativa de lançamento justo no segmento V4 Hooks"
PANews/Odaily: considera que o sato "já não é apenas um projeto Ponzi comum, mas se parece mais com um experimento sobre 'ativos escassos nativos do Ethereum'"
CoinLive: considera que, em comparação com moedas Meme puramente narrativas, o mecanismo de curva do sato oferece uma "lógica matemática de valorização verificável", o que o torna mais atraente para pesquisadores de DeFi e provedores de liquidez
9.2 Questionamentos e controvérsias
Questionamentos sobre esquema Ponzi: títulos de plataformas como a KuCoin perguntam diretamente se o "sato é um esquema Ponzi ou uma inovação", suscitando ampla discussão
Natureza de experimento especulativo: várias entidades de análise o classificam como um "experimento especulativo on-chain" e observam que, em essência, é um "espelho do prêmio que o mercado está disposto a pagar pelo conceito de 'escassez on-chain imutável'"
Dúvidas quanto à sustentabilidade: análises apontam que "um mecanismo especial não significa riscos menores" e que o ativo está atualmente numa fase de negociação "altamente volátil e fortemente impulsionada pelo sentimento"
9.3 Comparações no setor
O mecanismo de curva de bonding do Sato é amplamente comparado a uma versão ainda mais extrema do Pump.fun:
Igual ao Pump.fun: usuários compram tokens do sistema por meio da Curve
Diferente do Pump.fun: o sato separa explicitamente a "fase de emissão" da "fase de mercado externo"; a emissão é interrompida permanentemente ao atingir 99%, e o sistema se transforma num pool permanente de recompra
O sato é ainda mais extremo: sem equipe, sem redes sociais e sem qualquer privilégio administrativo
X. Conclusão
Sato é um experimento de token on-chain com uma filosofia de design extremamente singular. Por meio de um mecanismo imutável de Uniswap v4 Hook + curva de bonding, tenta reproduzir no Ethereum a narrativa de escassez digital do Bitcoin. O projeto levou a descentralização do design de mecanismos ao extremo — sem pré-mineração, equipe, administradores, atualizações ou redes sociais — o que, em certa medida, elimina o risco mais comum dos projetos tradicionais de tokens: o abandono pelos responsáveis.
No entanto, o projeto também enfrenta desafios estruturais significativos: não possui utilidade prática nem desenvolvimento de ecossistema, e seu preço depende totalmente do grau de aceitação, pelo mercado, da narrativa de "escassez on-chain", bem como da continuidade das entradas de compradores. Considerando a queda de quase 88% em relação à máxima histórica (ATH), a remoção da BitMart e as perdas acumuladas de quase US$ 370 mil do endereço que já ocupou o primeiro lugar no ranking, o projeto encontra-se atualmente numa fase de alta volatilidade e forte especulação.
Pontos centrais para avaliação:
A inovação do mecanismo é real, e o código imutável pode ser verificado on-chain
Mas "inovação do mecanismo" não significa "sustentabilidade do valor" — como ativo puramente narrativo e sem suporte de utilidade, seu preço depende totalmente do sentimento do mercado
A concentração entre baleias e as características da curva bidirecional significam que o preço pode disparar ou despencar
O projeto não tem equipe oficial, redes sociais ou entidade legal, o que gera incertezas regulatórias
As listagens e remoções de exchanges afetam diretamente a liquidez e a acessibilidade
“
Aviso legal: este relatório destina-se exclusivamente a fins de pesquisa e não constitui aconselhamento de investimento. Sato envolve um criador anônimo, contratos inteligentes não auditados e um mecanismo de negociação de curva de bonding de alto risco. Informe-se plenamente sobre os riscos antes de participar e assuma a responsabilidade por suas próprias decisões (DYOR).
Referências
Site oficial do Sato
Whitepaper do Sato
OKX Web3 - Dados de mercado do Sato
Etherscan - Contrato do Sato
TheSpectre - Visão geral do token Sato
PANews - Com valor de mercado próximo de US$ 40 milhões, como o Sato criou "escassez digital"?
Odaily - Em quatro dias, chegou a US$ 40 milhões: sato é um esquema Ponzi ou uma inovação narrativa?
Qubi Network - Por trás da disparada do sato: mais um experimento especulativo on-chain?
WEEX - Apresentando SATO (SATOETH): curva de bonding do Ethereum sem operador
KuCoin - Sato dispara 10 vezes em poucos dias, gerando debate sobre se é um esquema Ponzi ou uma inovação
Bitget - Sato explodiu! Um experimento on-chain que tenta eliminar ao máximo o "lado do projeto" desde a criação do token
Bitget - O endereço que já ocupou o primeiro lugar no ranking do sato perdeu US$ 368 mil em duas posições acumuladas
TechFlow - Endereço que ocupava o segundo lugar no ranking do SATO liquida 374.000 tokens SATO
TechFlow - Um endereço comprou 489.000 sato e chegou ao topo do ranking
Foresight News - Dados dos três principais endereços por quantidade de sato em carteira
CoinLive - Por trás da alta do preço do Sato
Gate Research - Quando a liquidez começa a produzir conteúdo: como os Hooks tornam o DeFi divertido novamente
StockTwits - Preço de Atsuko Sato (SATO)
ChainCatcher - Notícias relacionadas ao sato
BitMart - Anúncio sobre a remoção de SATO
Hibt - Anúncio de listagem do novo token SATO
@satocoin_ no X (conta de fã não oficial)
$sato