

Em 31 de janeiro de 2025, uma mensagem explodiu no mundo cripto — o Uniswap V4 foi oficialmente lançado, com 10 cadeias iniciando em sincronia.
Não se trata de uma atualização comum. Ela entrega uma chave ao setor inteiro de DeFi — uma chave capaz de abrir o "cofre/caixa-preta" da liquidez.
Nos últimos 7 anos, o Uniswap, de V1 a V3, processou mais de US$ 2,75 trilhões em volume de negociações, sem nenhum incidente de hackers. Esse resultado, no setor financeiro tradicional, seria equivalente a uma bolsa operar por 7 anos e não perder um centavo sequer. Mas na era do V3 há uma falha grave: se você quiser alterar quaisquer regras, precisa fazer um fork de todo o código do protocolo e montar sua própria infraestrutura do zero. Isso não é muito diferente de "colocar sua própria placa na vitrine da loja de outra pessoa" — é caro, lento e fácil de dar errado.
A V4 usou algo chamado Hook para quebrar completamente esse impasse.
Em resumo, Hook é o "plugue" que a Uniswap deu aos desenvolvedores. Você pode encaixar esse plugue em diferentes pontos do fluxo de negociação, fazendo-o executar automaticamente o código que você escreveu quando precisar. É a mesma lógica de instalar apps no celular — você não precisa construir o telefone do zero; basta desenvolver aplicações sobre o sistema.
Essa pequena mudança gerou, em menos de um ano, mais de 20 mil inicializações de Hook, volume acumulado acima de 190 bilhões de dólares e TVL acima de 1 bilhão de dólares em 177 dias desde o lançamento — enquanto a V3 levou quase um ano para atingir o mesmo marco.
A própria Uniswap diz que este é o "momento da App Store" do DeFi. E isso não é exagero.
De sistema fechado a plataforma aberta
Para entender por que Hook é importante, primeiro é preciso entender o quão "fechada" era a V3.
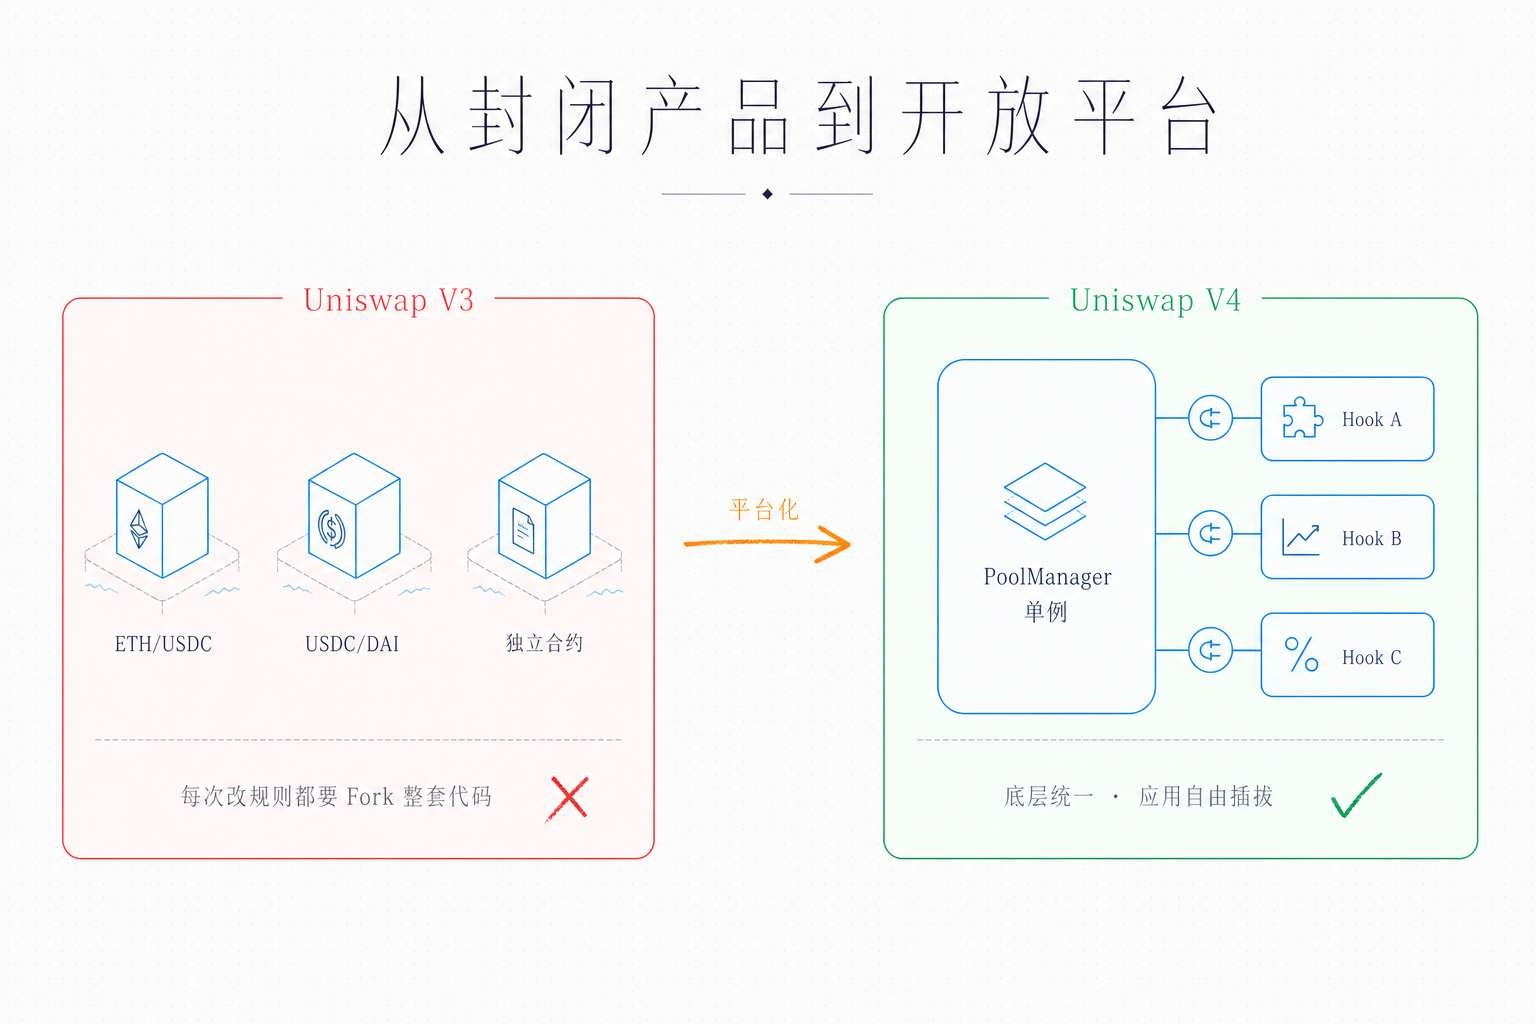
A arquitetura da V3 era assim: cada par de negociação (por exemplo, ETH/USDC) era um contrato inteligente independente. Quer criar um novo pool? Tudo bem, é só fazer o deploy de um contrato totalmente novo. O que isso significa? Toda criação de pool consome muito Gas, o código é redeployado repetidamente e o custo de manutenção é altíssimo. E o pior: se você quiser adicionar alguma função customizada ao pool — como taxa dinâmica, ordem limite ou proteção contra MEV — desculpe, você terá de fazer fork de todo o código da Uniswap, modificar por conta própria, auditar por conta própria e fazer deploy por conta própria.
Por exemplo, a V3 é como o mercado de celulares antes do iPhone: cada fabricante fazia seu próprio hardware, escrevia seu próprio sistema e instalava seus próprios apps, tudo do zero. Cada celular comprado pelo consumidor era uma ilha.
O que a V4 fez? Transformou a Uniswap de "um produto" em "uma plataforma".
Há duas mudanças centrais. Primeiro, todos os pools deixam de agir isoladamente e passam a morar juntos numa "grande casa" chamada PoolManager. Em termos técnicos, isso é a arquitetura Singleton. Criar um novo pool já não exige implantar um novo contrato; basta atualizar um registro de estado no contrato existente — o custo cai diretamente em 99%. Segundo, vem o Hook. O desenvolvedor pode "pendurar ganchos" nos nós-chave do ciclo de vida do pool, inserindo lógica customizada sem tocar no código central.
Juntando essas duas coisas, o efeito é como o do iOS em relação ao iPhone: o sistema de base fica sob responsabilidade da Apple em termos de segurança e manutenção, e o desenvolvedor só precisa escrever apps.
A magia dos dez pontos de hook
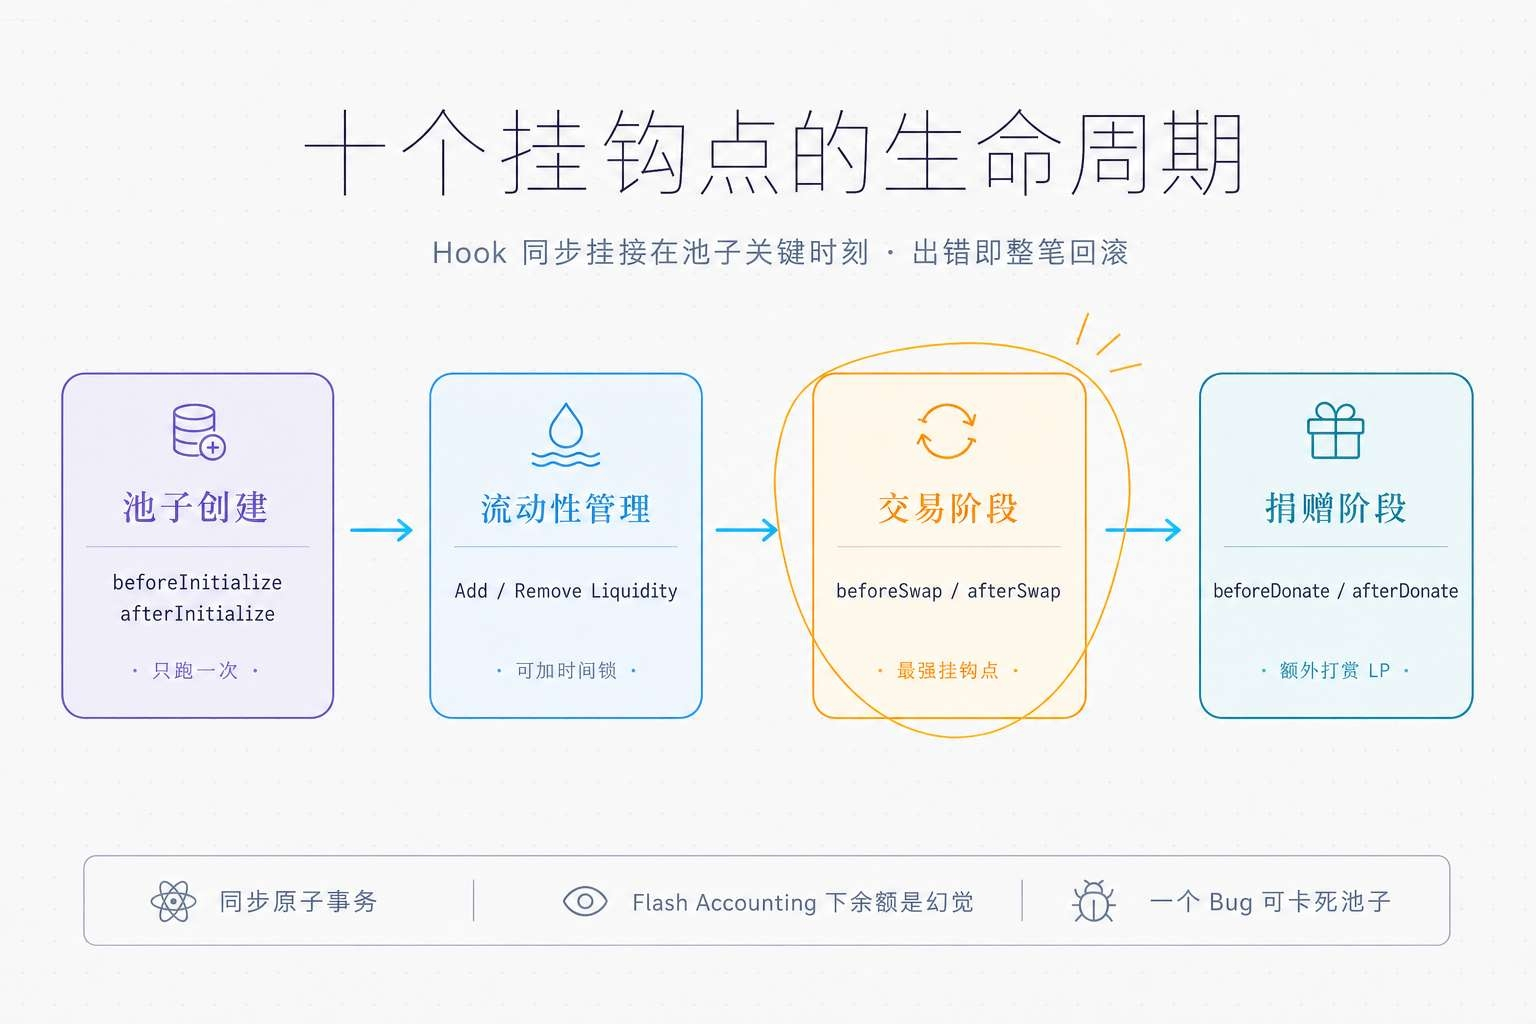
A mecânica central do Hook não é complicada: a Uniswap V4 predefine vários "pontos de verificação" ao longo do ciclo de vida de um pool, e cada ponto corresponde a um momento-chave. O desenvolvedor pode escolher executar seu próprio código antes ou depois desses momentos.
Quantos pontos de hook existem, exatamente? São 8 callbacks centrais, mais algumas variantes avançadas de retorno, totalizando mais de 10. Eles cobrem cada etapa importante do pool, do nascimento à operação diária:
Fase de criação de pool: beforeInitialize e afterInitialize — executados antes e depois da inicialização do pool, uma única vez. Você pode definir parâmetros iniciais aqui ou fazer algumas verificações de acesso.
Fase de gestão de liquidez: beforeAddLiquidity e afterAddLiquidity controlam a entrada de capital, enquanto beforeRemoveLiquidity e afterRemoveLiquidity controlam a saída. Quer punir os arbitradores que entram e saem rapidamente? Basta adicionar um timelock em beforeRemoveLiquidity.
Fase da transação: beforeSwap e afterSwap — estes são os dois pontos mais poderosos. Antes da troca, é possível verificar condições e modificar taxas; depois da troca, é possível atualizar o oráculo e executar ordens limite.
Fase de doação: beforeDonate e afterDonate — lidam com gorjetas extras para os LPs.
Há um detalhe técnico crucial aqui: Hook não é uma "notificação posterior" assíncrona; ele é executado de forma síncrona. O que isso significa? Hook e a lógica central do AMM estão no mesmo transação atômica. Se o Hook reverte (revert), a transação inteira é revertida junto. Isso garante integridade, mas também significa que o desenvolvedor precisa ser extremamente cuidadoso — um bug pode travar o pool inteiro.
Outro ponto fácil de errar: quando o Hook roda, os ativos ainda não foram realmente transferidos. Se você consultar balanceOf dentro do Hook, o que verá é uma "ilusão" — apenas números contábeis, não saldos reais. Todo o "dinheiro" não passa de registros de diferença em um storage temporário. Esse design se chama Flash Accounting, e é outra grande inovação da V4.
Quanto dinheiro o Flash Accounting economiza
Flash Accounting é o "par perfeito" da arquitetura Singleton. Para entender seu valor, primeiro é preciso ver o quanto a V3 desperdiçava.
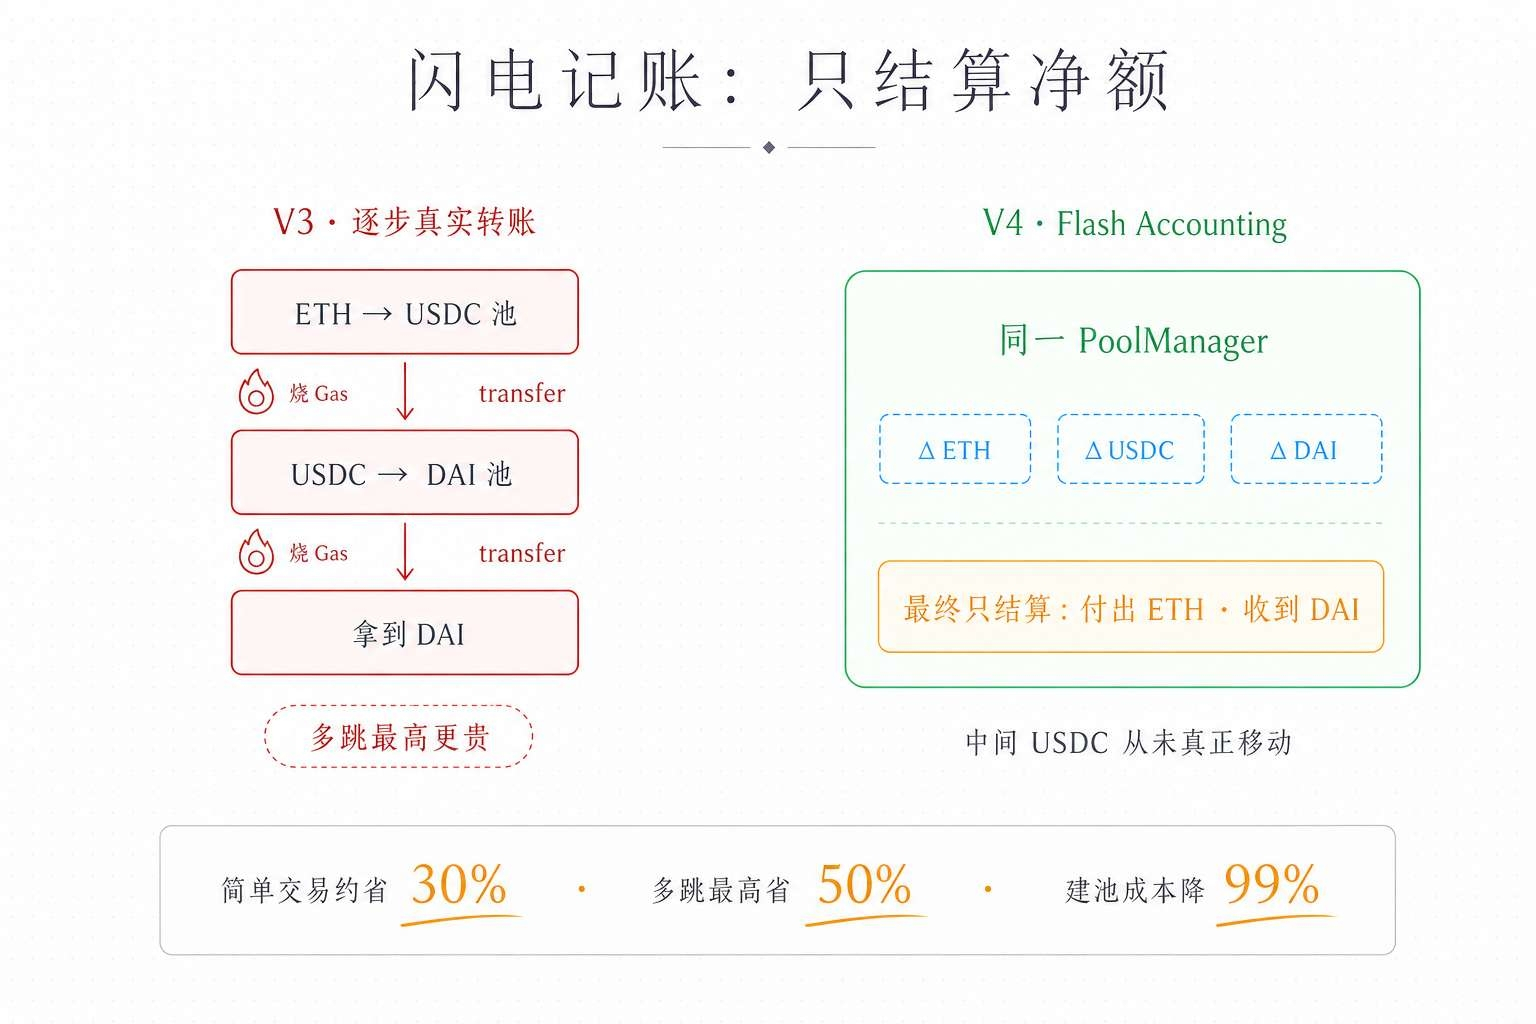
Na era da V3, suponha que você quisesse fazer uma transação multi-hop: trocar ETH por USDC e depois USDC por DAI. Cada etapa exigia transferir realmente os tokens de um contrato para outro. O ETH entrava no contrato do pool ETH/USDC, o USDC saía do contrato ETH/USDC e entrava no contrato USDC/DAI, e no final o DAI saía do contrato USDC/DAI e ia para você. Em cada passo, a função transfer do ERC-20 era chamada, e em cada passo se gastava Gas.
Como a V4 faz isso? Todos os pools ficam dentro do mesmo contrato. Em transações multi-hop, as etapas intermediárias não precisam transferir tokens de verdade; o sistema apenas registra as mudanças de saldo (delta). Só no fim de todas as operações é liquidado o valor líquido final — você paga ETH e recebe DAI, enquanto o USDC do meio nunca se moveu de fato.
Quanto essa otimização economiza? Uma transação simples economiza cerca de 30% de Gas, e uma transação multi-hop pode economizar até 50%. Quando a rede está congestionada, uma transação de três hops na V3 pode custar 40 dólares em Gas; na V4, a mesma rota pode sair por menos de 15 dólares. Para arbitradores e traders de alta frequência que executam milhares de operações por dia, isso é dinheiro de verdade na mão.
O Flash Accounting é possível graças ao "Transient Storage" introduzido pelo EIP-1153. É uma forma especial de armazenamento de dados: os dados só valem durante a transação corrente e são apagados automaticamente ao fim dela, sem precisar ser gravados permanentemente no estado da blockchain como o storage comum. Isso torna a contabilização extremamente barata.
Aliás, a V4 também restaurou o suporte nativo a ETH. Na V3, o usuário era obrigado a embrulhar ETH em WETH para negociar, adicionando uma etapa desnecessária e custo de Gas. A V4 suporta ETH nativo diretamente, economizando cerca de 15% de Gas nessas transações.
O design elegante da codificação de permissões
O gerenciamento de permissões do Hook é um dos designs mais refinados da V4, e também um dos mais fáceis de passar despercebidos.
Na V4, o que um Hook pode ou não fazer não fica guardado em variáveis do contrato; isso é codificado diretamente no endereço do contrato Hook. Mais especificamente, os bits menos significativos do endereço do Hook correspondem a diferentes flags de permissão: um bit em 1 significa ativar beforeSwap, outro bit em 1 significa ativar afterSwap, e assim por diante.
Por que fazer isso? Porque ler bits de um endereço é muito mais barato do que ler variáveis do storage — economizar uma operação SLOAD já economiza Gas. Mas isso traz um efeito colateral interessante: ao fazer deploy de um Hook, você não pode simplesmente escolher qualquer endereço. É preciso usar CREATE2 com diferentes "salts" e recalcular repetidamente até encontrar um endereço cujos bits menos significativos correspondam exatamente à combinação de permissões desejada. Esse processo é chamado de "address mining", e os desenvolvedores normalmente usam ferramentas como o HookMiner para fazê-lo.
Uma vez concluído o deploy, as permissões ficam congeladas para sempre. Quer mudar? Só reimplantando um novo Hook e criando um novo pool. Essa imutabilidade faz parte do design de segurança — impede que o Hook seja secretamente atualizado para agir maliciosamente. Mas, se você realmente precisar de um Hook atualizável, terá de usar o padrão de contrato proxy, o que por si só introduz novos riscos de segurança.
Cada pool só pode estar ligado a um contrato Hook, mas um único contrato Hook pode atender vários pools. Esse desenho foi uma "restrição" intencional — ao mesmo tempo em que dá flexibilidade, evita desastres de composabilidade entre Hooks diferentes.
Como a Bunni devorou o mercado
Se Hook é a "arma" da V4, então a Bunni é a primeira a levar essa arma ao extremo.
A Bunni V2 foi lançada em paralelo com a V4 e, após o lançamento, chegou a responder por mais de 90% de todo o volume negociado na V4. Um protocolo baseado em Hook processou mais volume do que a soma de todos os outros aplicativos da V4. Isso não é erro de digitação.
A arma secreta da Bunni chama-se "rehypothecation" (Rehypothecation) — um conceito emprestado das finanças tradicionais. Em termos simples, é fazer a mesma quantia de ativos trabalhar em duas frentes ao mesmo tempo.
Na Uniswap tradicional, o LP (provedor de liquidez) enfrenta uma escolha brutal: ou coloca os ativos no pool para ganhar taxas de negociação, ou os empresta para ganhar juros. Não dá para ter os dois ao mesmo tempo. O Hook da Bunni quebra esse dilema: depois que seu ETH e USDC entram no pool da Bunni, eles não ficam parados esperando alguém negociar. Eles são também alocados para protocolos de empréstimo como Aave ou Compound, gerando rendimento adicional de empréstimo sem afetar a função de negociação.
Qual foi o resultado? Dados iniciais mostram que o rendimento dos LPs da Bunni ficou de 15% a 40% acima de posições equivalentes na V3. O usuário ainda vê a interface familiar da Uniswap; toda a otimização de rendimento acontece automaticamente dentro do Hook.
Mas a Bunni depois passou por algumas turbulências. Segundo dados de meados de 2026, a Bunni chegou a desativar parte dos pools de liquidez, fazendo o TVL da V4 recuar do pico de 1,4 bilhão de dólares para a faixa de 600 a 800 milhões. Isso lembra a todos que, por mais próspero que o ecossistema de Hooks esteja, o risco de um projeto único continua existindo.
Proteção contra MEV sobe para o nível do pool
Se a Bunni resolve o problema de "ganhar mais", a Arrakis ataca o problema de "ser roubado menos".
MEV (valor máximo extraível) é um buraco negro invisível no mundo DeFi. Traders experientes lucram reordenando, inserindo ou censurando transações, drenando todos os anos bilhões de dólares dos LPs da Uniswap. Quando um arbitrador detecta uma diferença de preço e dá front-run na sua transação, o LP fornece liquidez a um preço desatualizado e assume o prejuízo. É como se você tivesse uma loja e alguém, aproveitando que você ainda não atualizou os preços, comprasse barato e vendesse caro, embolsando a diferença — enquanto o prejuízo é seu.
Antes, a proteção contra MEV dependia principalmente de carteiras ou de relays privados — bem longe do pool. O Diamond Hook da Arrakis trouxe essa proteção para dentro do próprio pool. Ele implementa um conceito chamado minimização de LVR (Loss-Versus-Rebalancing): força as transações de arbitragem a serem executadas no início de cada bloco, para que os LPs obtenham preços mais justos na maioria das negociações. Pode-se entender isso como exigir que o arbitrador "revele suas cartas imediatamente", em vez de esperar o melhor momento para agir.
A Arrakis tem um segundo truque: taxas dinâmicas. Quando o mercado está calmo, as taxas caem para incentivar volume; quando o preço oscila com violência, as taxas sobem automaticamente para capturar mais valor para os LPs.
A OpenZeppelin também contribuiu com duas implementações de Hook dignas de atenção. O AntiSandwichHook registra um ponto de checagem de preço no início de cada bloco; se transações posteriores obtiverem um preço melhor do que o ponto de checagem, o excedente é retido — o atacante do sandwich fica sem lucro. O LiquidityPenaltyHook combate especificamente ataques de liquidez JIT (Just-In-Time): alguém injeta liquidez temporariamente antes de grandes transações, captura o ganho e retira os fundos imediatamente; o Hook aplica uma penalidade a esse comportamento com base no intervalo entre blocos, devolvendo as taxas aos LPs de longo prazo.
Novas espécies de DeFi vistas a partir dos Hooks
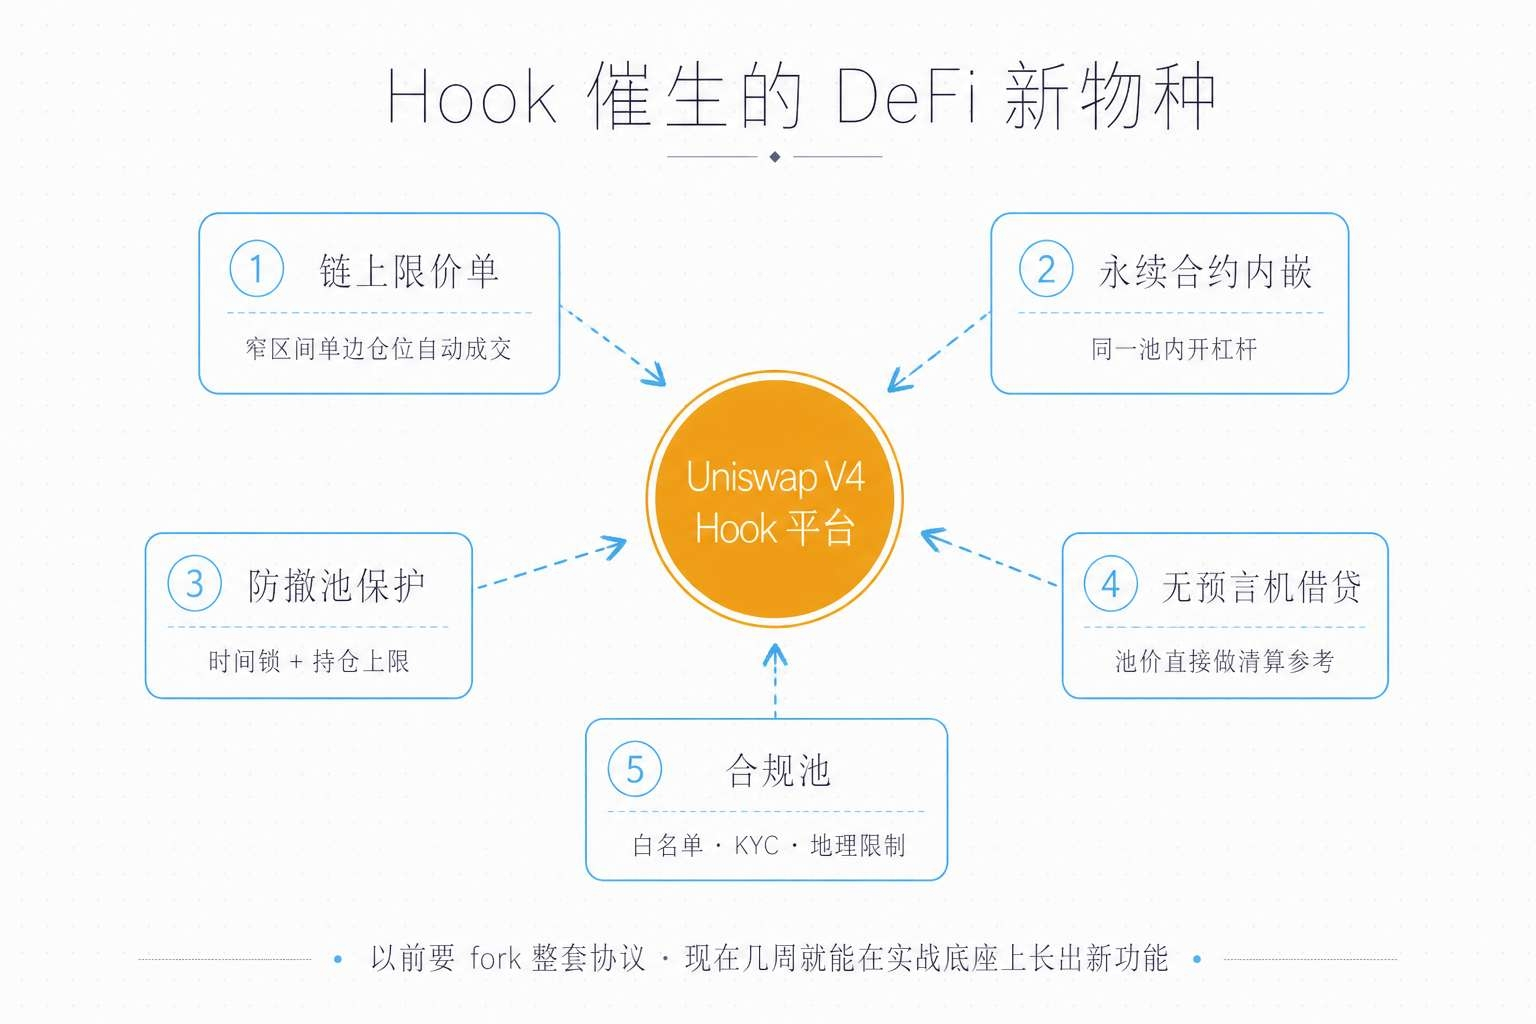
O espaço de imaginação dos Hooks vai muito além de taxas dinâmicas e proteção contra MEV. Depois de mais de um ano no ar, o ecossistema já viu surgir uma série de inovações que seriam inviáveis na arquitetura anterior:
Ordem limite on-chain: o LimitOrderHook permite que você coloque ordens limite diretamente na Uniswap. O princípio é engenhoso — cria-se, no preço-alvo, uma posição de liquidez em faixa estreita com um único lado do ativo; quando o preço a atravessa, a ordem é executada automaticamente e a posição é retirada. Não há necessidade de um motor de matching centralizado; tudo é executado on-chain.
Perpétuos embutidos: a HOOK Finance levou a negociação alavancada diretamente para dentro dos pools da Uniswap. O trader não precisa ir para outro protocolo; ele pode abrir posições alavancadas dentro do mesmo pool de liquidez.
Proteção contra retirada de rug pull: o Fair Trade Hook impõe vesting por tempo e limite máximo de posição para lançamentos de novos tokens. O que antes dependia da promessa de segurança do time do projeto agora passa a ser imposto por código.
Empréstimos sem oráculo: alguns protocolos experimentais usam diretamente os preços dos pools da Uniswap como referência para liquidação de empréstimos, pulando oráculos externos como o Chainlink. Isso elimina toda uma classe de vetores de ataque e também reduz a dependência de infraestrutura.
Pool de conformidade: o Permissioned Pool Hook pode fazer checagem de whitelist de traders, verificação de carteira e restrições geográficas. Pela primeira vez, capital institucional pode cumprir exigências de KYC sem precisar fazer fork do protocolo.
A Uniswap Foundation também está promovendo um programa de incubação chamado Hook Design Lab, e os 5 times da primeira leva têm perfis distintos: a EulerSwap combina infraestrutura de empréstimos com a arquitetura de Hooks da V4, com volume acumulado acima de 3,7 bilhões de dólares; a Aegis faz taxas dinâmicas on-chain, com volume perto de 1 bilhão; a Dynamo DEX foi projetada especificamente para LRTs (tokens de restaking líquido), com taxas dinâmicas para evitar desancoragem; a Bunni faz restaking e rebalanceamento automático; e a Angstrom, da Sorella Labs, faz leilões em lote com proteção contra MEV.
Quão alto é o obstáculo da segurança
Quanto mais flexível o Hook, maior a superfície de ataque. São os dois lados da mesma moeda.
O código central da Uniswap passou por 9 rodadas de auditoria, uma competição de segurança com mais de 500 participantes e um programa de bug bounty de até 15,5 milhões de dólares — sem nenhum bug crítico. Mas os Hooks são diferentes. Cada Hook é um contrato inteligente desenvolvido de forma independente, com profundidade e amplitude de revisão de segurança bastante variáveis. Ao usar um pool com Hook, você passa a confiar tanto no núcleo da Uniswap quanto na lógica customizada do desenvolvedor do Hook.
Empresas de segurança como Cyfrin, CertiK e Hacken fizeram estudos sistemáticos sobre a segurança dos Hooks da V4 e resumiram vários tipos de riscos frequentes:
Permissão incompatível: as permissões codificadas no endereço do Hook não correspondem às funções realmente implementadas. Ou a permissão declarada não tem a função correspondente implementada (a transação reverte na hora), ou a função existe, mas o endereço não codifica a permissão (o Hook é simplesmente ignorado, e a lógica crítica não é executada). O contrato abstrato BaseHook pode fazer essa verificação no construtor, mas contratos que não o herdam não têm essa proteção.
Falta de controle de acesso: as funções de callback do Hook precisam verificar se o chamador é o PoolManager; caso contrário, qualquer pessoa pode chamá-las diretamente. O Cork Protocol foi atacado por uma falha de controle de acesso parecida — embora não fosse um Hook da V4, a arquitetura é semelhante.
Ataque de reentrância: se o Hook interagir com contratos externos, ele deve seguir rigorosamente o padrão checks-effects-interactions. Uma chamada externa mal feita pode ser explorada.
Negação de serviço por Gas: loops sem limite são uma bomba-relógio nos Hooks. Um atacante pode construir transações que façam o número de iterações explodir, esgotando o Gas e travando o pool.
Erro de precisão: problemas de casas decimais na matemática de DeFi também existem nos Hooks. Um erro de arredondamento aparentemente pequeno pode ser amplificado em negociações de alta frequência e causar perdas graves.
Hook malicioso: tudo acima são Hooks que "tentam fazer o bem e acabam fazendo mal". Existe também o tipo que age com intenção maliciosa — seja alterando a lógica secretamente por meio de um proxy atualizável, seja drenando valor dos LPs de forma oculta por meio de uma lógica de Hook complexa. Ao escolher um pool com Hook, o usuário precisa auditar o Hook em si como auditiria qualquer protocolo DeFi.
A boa notícia é que o ecossistema está construindo sistemas de auditoria e reputação para Hooks. A OpenZeppelin lançou sua própria biblioteca de componentes de Hook, auditada por profissionais; a Uniswap Foundation oferece subsídios de auditoria para equipes incubadas; e a comunidade também está criando um registro de Hooks para ajudar os usuários a avaliar riscos. Mas, no fim das contas, em DeFi, a responsabilidade pela diligência prévia continua sempre nas mãos do próprio usuário.
Uma visão dos dados da V4
Resultados da V4 após mais de um ano no ar:
TVL: ultrapassou 1 bilhão de dólares em 177 dias após o lançamento; pico de cerca de 1,4 bilhão de dólares (outubro de 2025); depois recuou para a faixa de 600 a 800 milhões devido ao fechamento de parte dos pools da Bunni. Em comparação, a V3 levou quase um ano para atingir 1 bilhão de dólares, então o crescimento da V4 é claramente mais rápido.
Volume de negociação: até setembro de 2025, o acumulado ultrapassou 190 bilhões de dólares; em junho de 2026, chegou a cerca de 355 bilhões. O volume diário flutua entre 9,4 milhões e 1 bilhão de dólares.
Quantidade de pools: foram rastreados 4689 pools ativos nas chains suportadas, com APR médio de cerca de 56%.
Distribuição por chain: 72% do TVL está em redes Layer 2 (Arbitrum, Base, Optimism), enquanto a mainnet Ethereum responde por cerca de 28%. A Unichain (a L2 própria da Uniswap) processou cerca de 75% das transações da V4.
Quantidade de Hooks: 150 no lançamento; passou de 2500 em julho de 2025; ultrapassou 20 mil em setembro; e os dados mais recentes mostram mais de 23500 inicializações de Hook.
Participação de mercado: a V4 responde por cerca de 30% a 40% do volume total da Uniswap, enquanto a V3 ainda fica com cerca de 60%. Mas a tendência é clara — a fatia da V4 cresce mês a mês, e a da V3 cai mês a mês.
Economia de taxas: transações simples economizam cerca de 30% de Gas, transações multi-hop podem economizar até 50%, e o custo de criação de pools cai 99%.
Adoção dos Hooks: embora o número de inicializações de Hooks tenha explodido, o volume de transações realmente processado por pools com Hook representa apenas 2% a 12%. A maioria dos Hooks ainda está em fase experimental e não se tornou uma opção de negociação mainstream.
Como será o futuro da liquidez
Olhando para trás, o que a Uniswap V4 fez foi, essencialmente, uma descentralização de poder.
Antes, a própria Uniswap decidia como os pools funcionavam, quanto de taxa cobrar e que curva de preço usar. O desenvolvedor queria mudar? Fizesse fork. O usuário queria recursos especiais? Fizesse uso de outro protocolo. A V4 transferiu esse poder: as taxas podem ser ajustadas dinamicamente, a curva de preço pode ser personalizada e o fluxo de negociação pode receber qualquer lógica adicional. A Uniswap deixou de ser um "produto" e se tornou um "sistema operacional"; o Hook é o "aplicativo" em cima dele.
O impacto dessa mudança é profundo. Funções DeFi que antes exigiam meses de desenvolvimento e milhões de dólares em auditoria agora podem ser construídas em poucas semanas sobre o código da Uniswap, que já foi testado em batalha. As propriedades de segurança do contrato central se estendem à camada do Hook; embora não eliminem completamente a superfície de ataque, reduzem bastante o risco na camada de infraestrutura.
O cenário competitivo também está mudando. Curve, Balancer e SushiSwap estão atualizando seus roadmaps e adicionando funções customizáveis semelhantes a Hooks. Arquiteturas modulares e expansíveis estão se tornando o padrão da próxima geração de DEXs. A Uniswap V4 estabeleceu a referência; os concorrentes terão de alcançá-la ou serão deixados para trás.
Mas a incerteza continua. A adoção dos Hooks ainda fica entre um dígito e a faixa baixa de dois dígitos — a maioria ainda usa pools "nus". O enredo da Bunni, que dominou o mercado e depois se retirou parcialmente, deixa claro o risco de concentração em um único Hook. Conseguirá a auditoria de segurança acompanhar a velocidade da explosão dos Hooks? Isso ainda é uma incógnita. E a migração de liquidez da V3 para a V4, embora clara na tendência, está longe de concluída.
A própria Uniswap entende isso. Ainda há uma recompensa de bug bounty de 15,5 milhões de dólares em aberto, a segunda leva de equipes do Hook Design Lab está a caminho, e as implantações em mais chains continuam avançando.
Naquele 31 de janeiro de 2025, a Uniswap não mudou apenas de versão — mudou a lógica subjacente de todo o DeFi. A questão é: nessa "app store", quem será o próximo app de sucesso? E quem vai escrever o primeiro "aplicativo malicioso" totalmente inesperado?
A resposta ainda está correndo on-chain.
