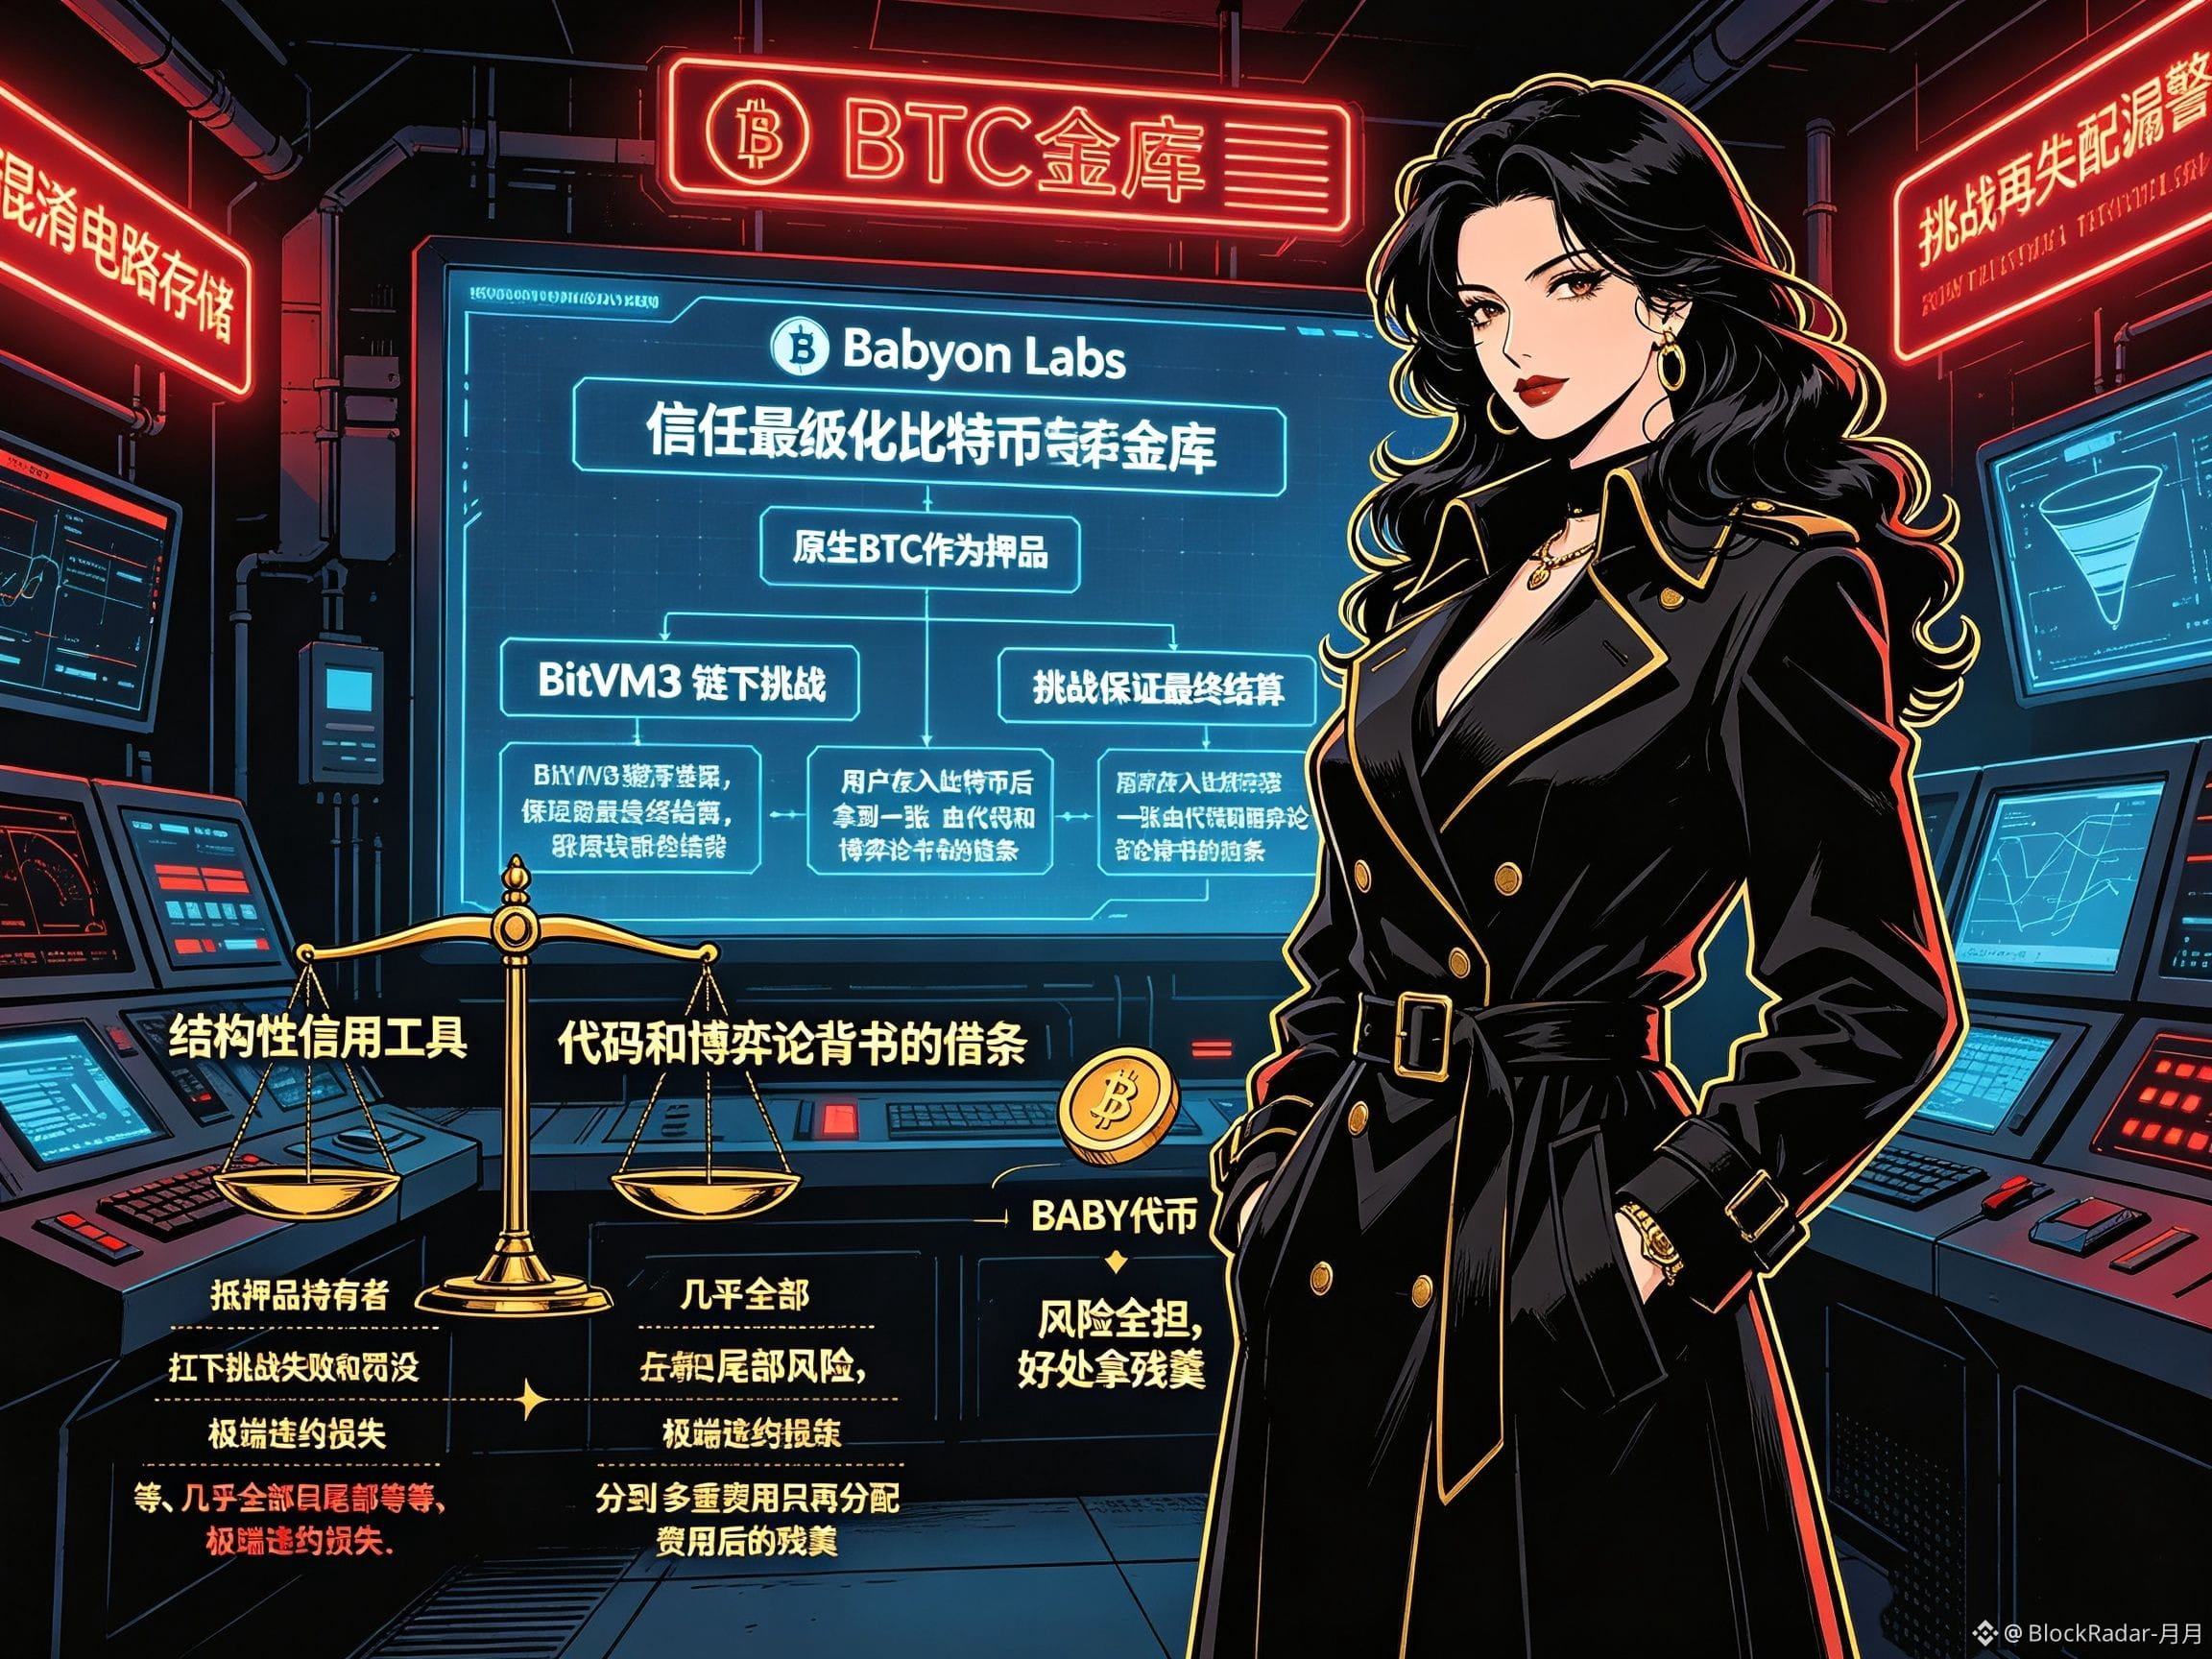
Desmontei o “cofre” do Bitcoin que promete minimização de confiança, @BabylonLabs_io — prefiro vê-lo como um instrumento de crédito estrutural: usa o BTC nativo como colateral e garante a liquidação final por meio de desafios off-chain com BitVM3. Em poucas palavras: você deposita Bitcoin, recebe um contrato-código e um endosso de teoria dos jogos.
Mas depois de revisar as permissões do contrato da Babylon, os parâmetros do modelo econômico e os dados dos experimentos na mainnet, surgiu a ideia: essa relação risco-retorno é fundamentalmente assimétrica. Quem mantém o colateral carrega praticamente todo o risco da cauda — caso o desafio falhe, perde por penalidade e confisco; em inadimplência extrema, as perdas também são suas. Já os holders do token BABY recebem “sobras”, depois de toda a redistribuição de múltiplas taxas. Você assume o risco inteiro, mas só fica com o resto. Não dá para achar natural.
No fundo, o cofre da Babylon se parece com um esquema de opções em que ambas as partes travam margens de garantia. Transações pré-assinadas e armazenamento de circuitos de confusão de 43GB funcionam como uma “taxa implícita” que dispara punições por trapaça. Assim que você entra, esses custos acabam divididos por você. O projeto introduz liquidadores k-of-n assinando junto com tomadores de grandes valores: em vez de risco contra uma única contraparte, transforma em uma garantia conjunta sustentada pela suposição de que a maioria é honesta. Em jargão: é como um swap de inadimplência de crédito direcional em uma cesta. Você pensa nisso e percebe: estão trocando “confiar em alguém” por “confiar na maioria dentre um grupo”. Mas e se os liquidadores e os grandes tomadores conspirarem em segredo? A base da “maioria honesta” racha de uma vez — quem cobre o prejuízo? #baby
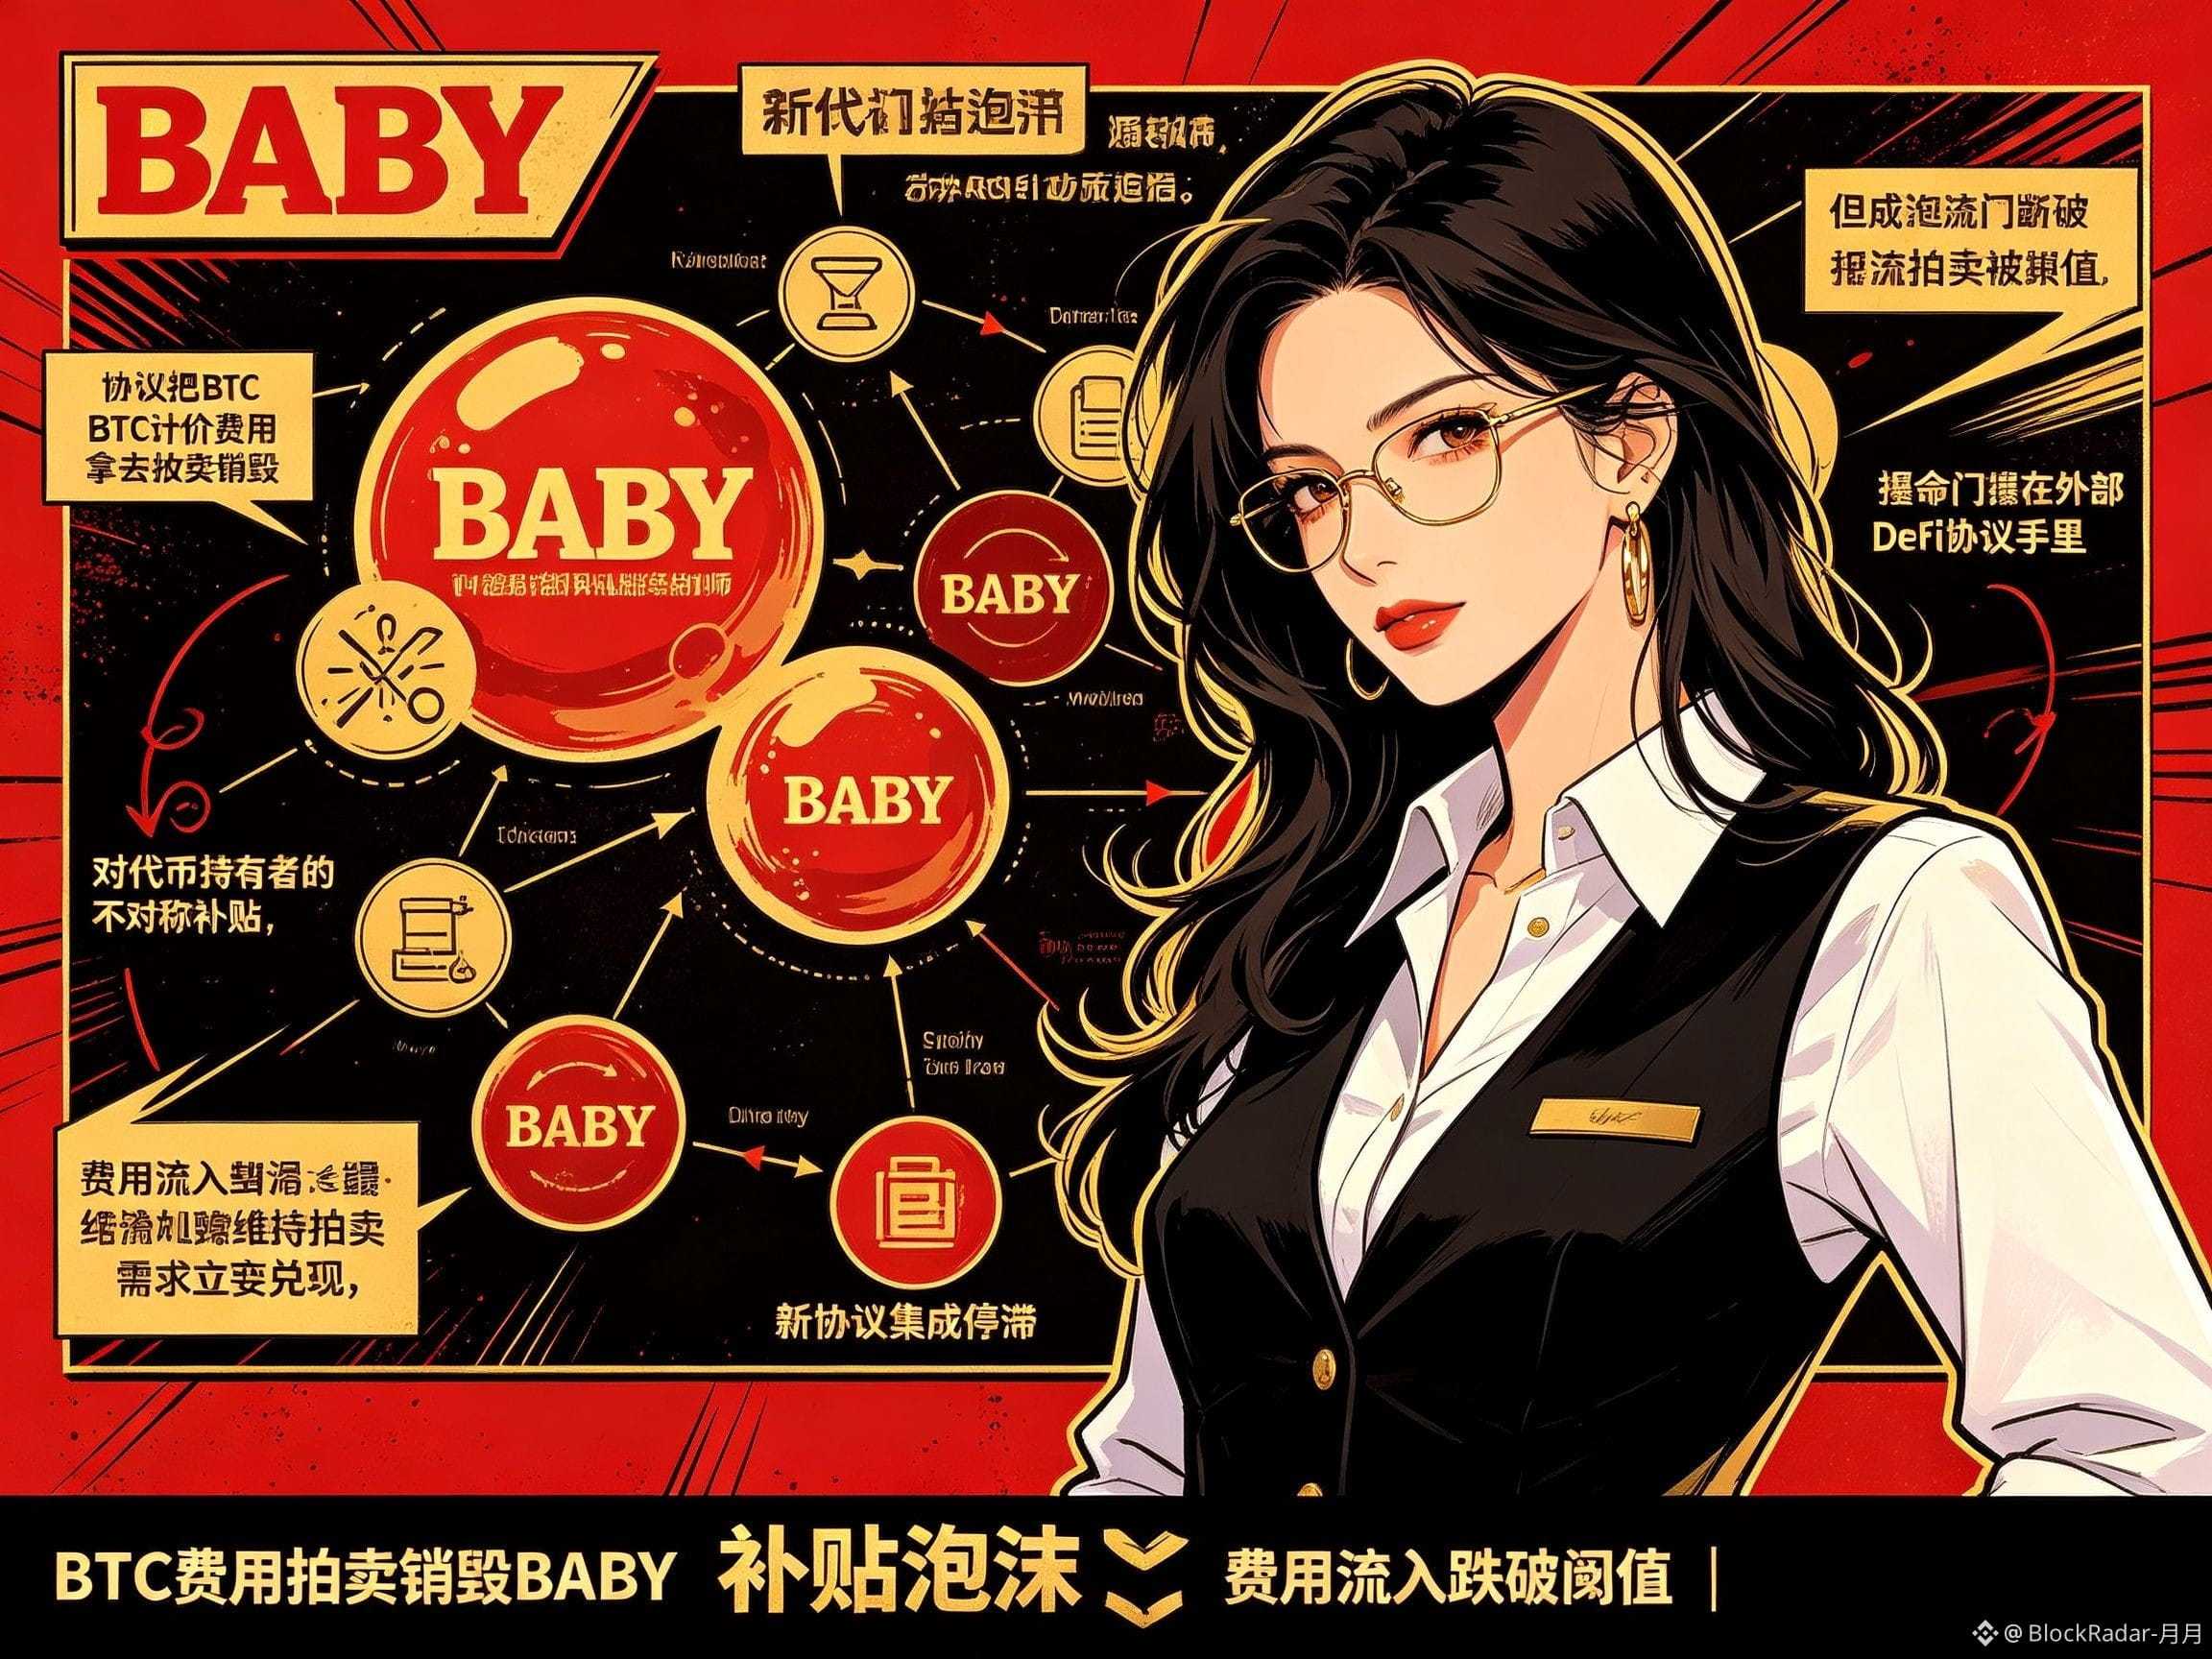
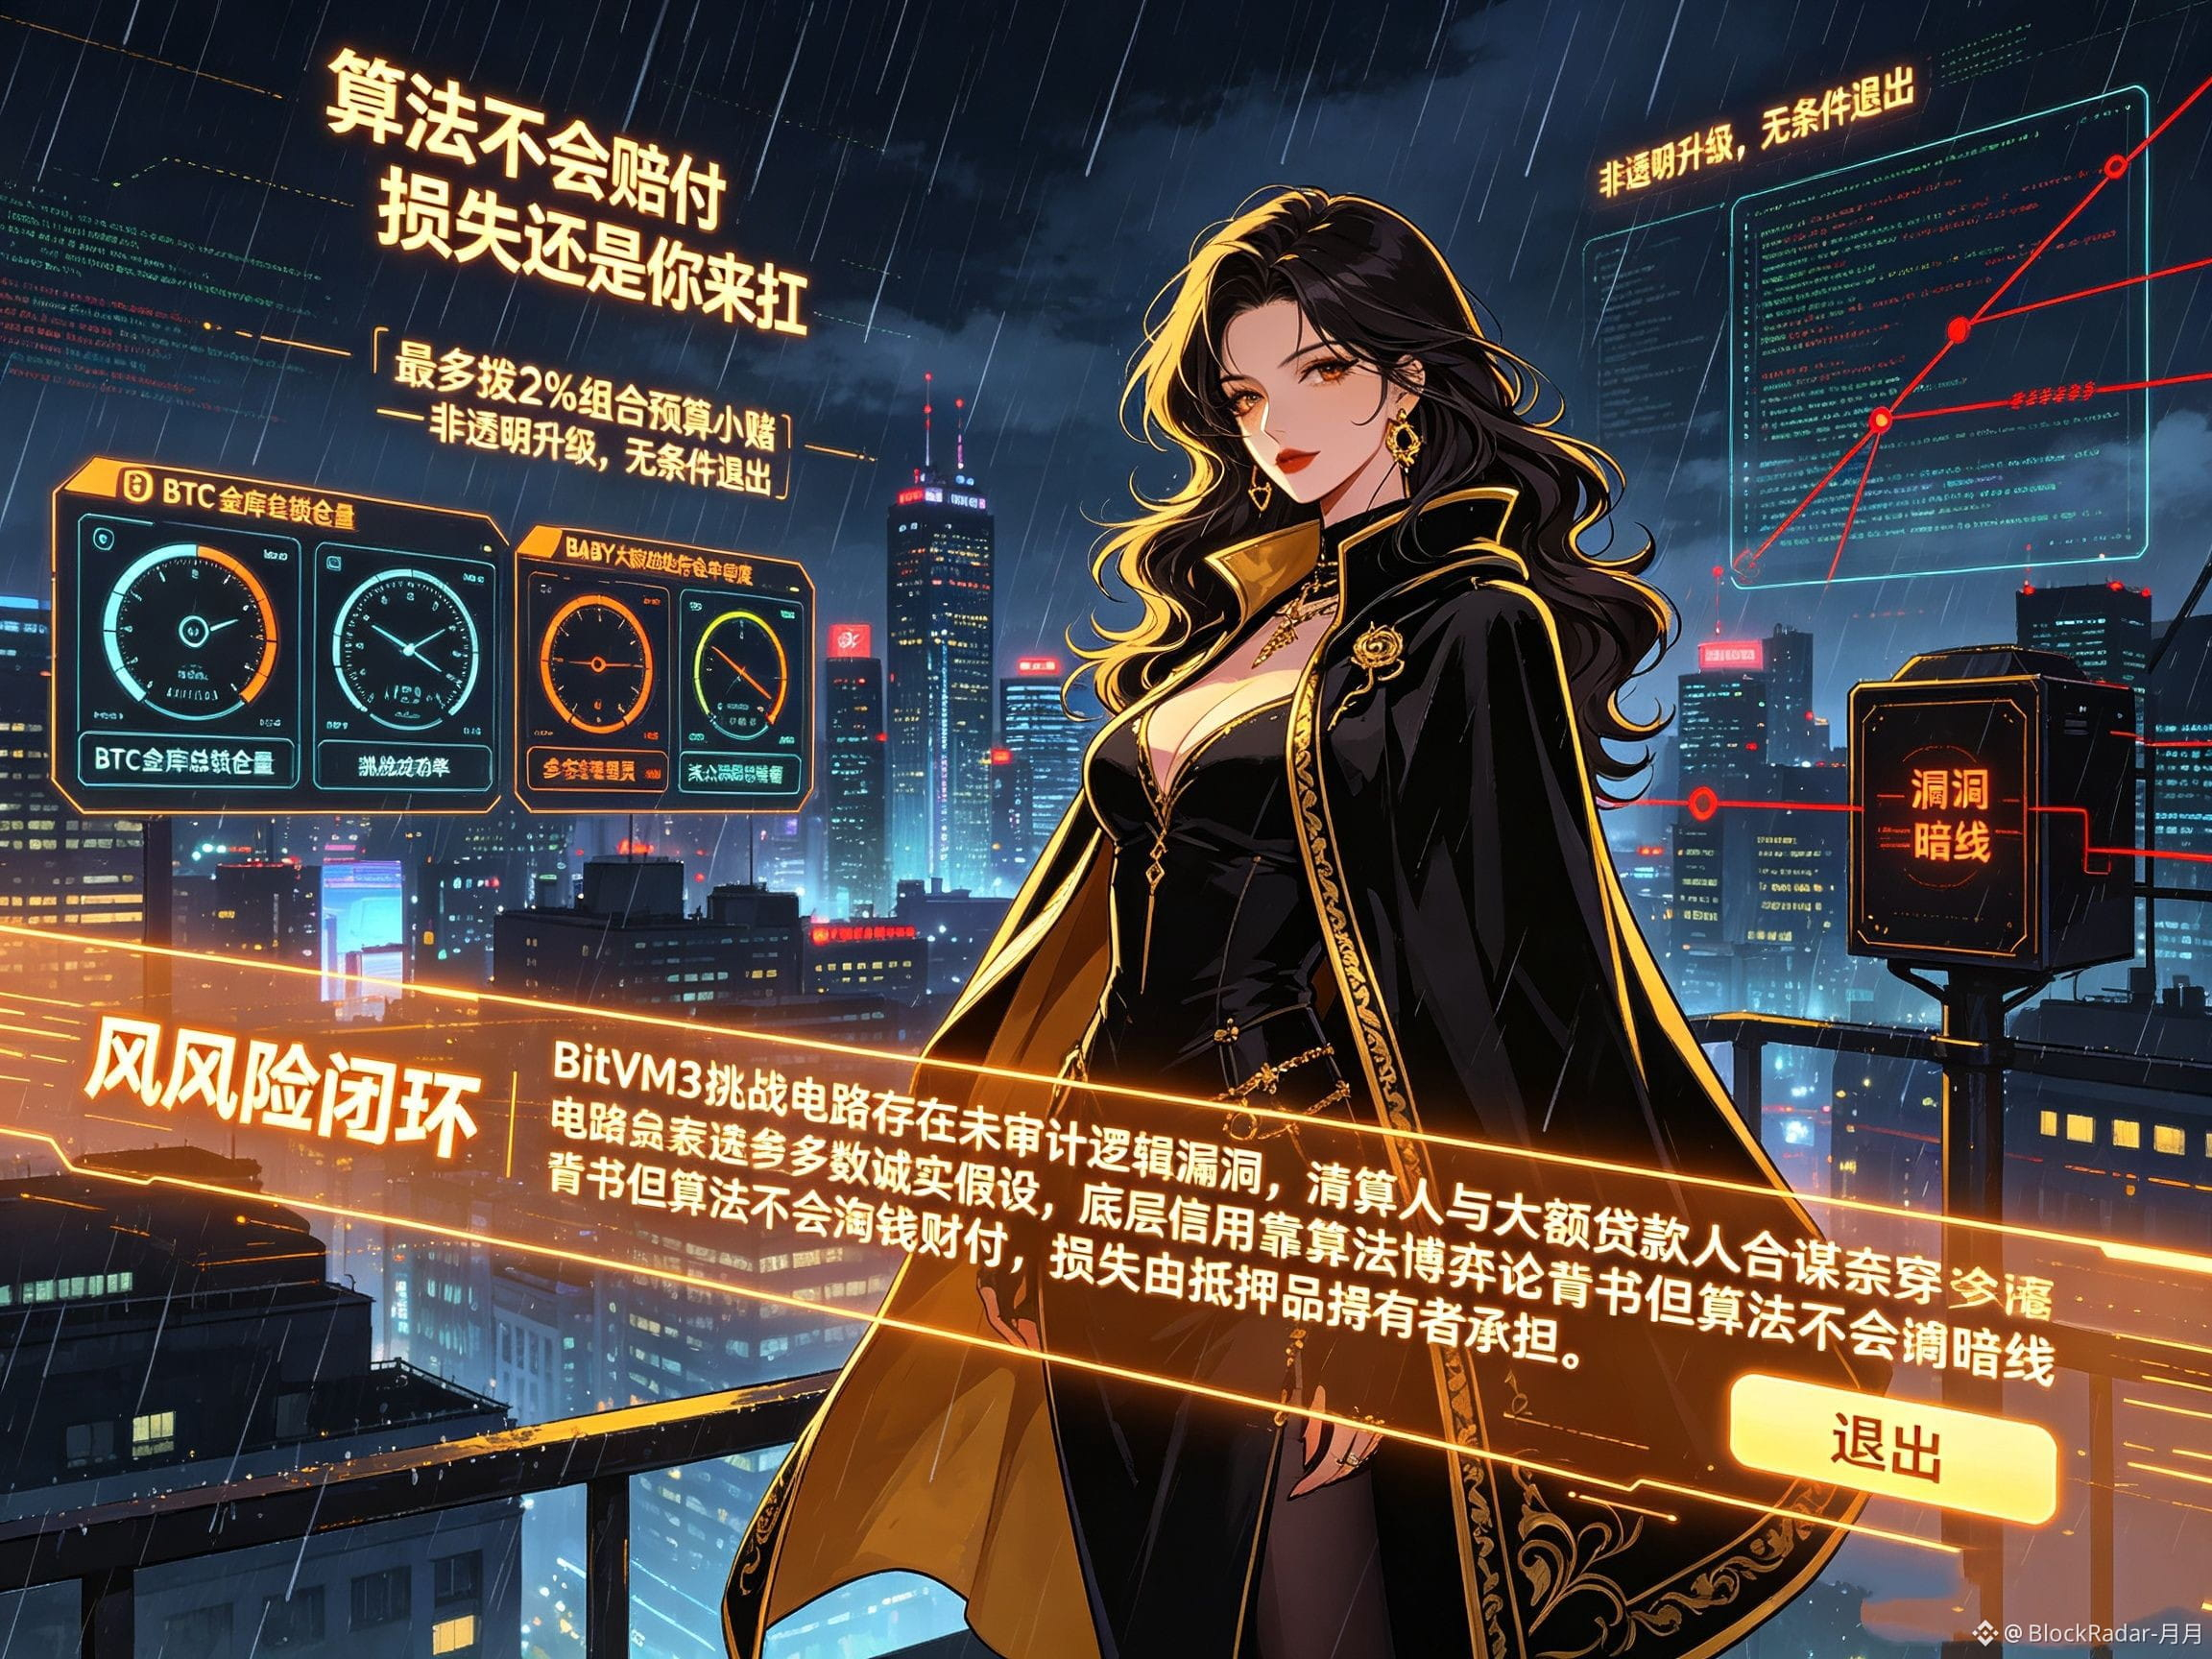
Agora olhe para o desenho deflacionário de $BABY . O protocolo pega as taxas denominadas em BTC e as leiloa para queimar BABY. Isso equivale a um subsídio assimétrico para quem detém o token; só que a “chave” está nas mãos do protocolo DeFi externo. Se uma nova integração travar, ou se o fluxo de taxas cair abaixo do limiar necessário para manter a demanda do leilão, a bolha desse subsídio estoura — a desvalorização do componente de liquidez se realiza imediatamente. E o mais grave: no circuito de desafio do BitVM3 existem falhas lógicas não auditadas, ou as condutas de conluio mencionadas acima, que bastam para furar diretamente a suposição de que a maioria é honesta. E não esqueça: o “crédito” na base é respaldado por teoria algorítmica de jogos; algoritmos não pagam para indenizar quando dá errado. As perdas continuam sendo sua responsabilidade.
Eu tenho o hábito de alocar no máximo 2% do orçamento de uma carteira para apostas pequenas — e fico de olho em: volume total de BTC travado no cofre, taxa de sucesso dos desafios, concentração de holdings do BABY em endereços grandes e se administradores multiassinatura podem alterar algo sem divulgar. Assim que eu identificar uma atualização não transparente do circuito do BitVM3 ou de contratos de taxas, eu saio incondicionalmente.