


A BitMine perdeu o lucro diretamente com opções.
Artigo: Oluwapelumi Adejumo
Compilado por: Chopper, Foresight News
A BitMine está fazendo fortes aportes na posição em Ethereum, tentando transformá-la em uma fonte de fluxo de caixa estável. No trimestre passado, o negócio de staking gerou quase US$ 46 milhões de receita.
Mas a perda de US$ 92,1 milhões nas opções derivativas compensou totalmente a receita do staking; somado ao aumento contínuo dos custos de gestão de ativos (asset management) e à emissão agressiva de ações, o espaço de ganho dos acionistas originais foi bastante comprimido.
Os resultados do 3º trimestre do ano fiscal de 2026 até 31 de maio mostram que a receita da empresa subiu de US$ 2,1 milhões em relação ao mesmo período do ano passado para US$ 46,5 milhões; desse total, 98% (US$ 45,7 milhões) vieram de staking e do negócio de validação de nós. A BitMine está acelerando a desincorporação do negócio de mineração de Bitcoin e mudando totalmente para o modelo de custódia/tesouraria de Ethereum.
Por trás do forte crescimento da receita, a empresa teve um prejuízo líquido de US$ 83,6 milhões neste trimestre; em comparação com apenas US$ 0,623 milhão de prejuízo pequeno no mesmo período do ano passado, a magnitude do prejuízo aumentou rapidamente.
Quebradeira com opções, apagando todo o ganho do staking de Ethereum
O fator central que prejudicou o desempenho deste trimestre é a estratégia de negociação de opções derivativas atreladas ao Ethereum. A BitMine registrou perdas consolidadas de US$ 92,1 milhões em derivativos relacionados ao Ethereum neste trimestre, cerca de duas vezes a receita total do negócio de staking no mesmo período. Desses valores, US$ 78,6 milhões vieram de perdas líquidas de contratos de opções de vencimento (expiração), e US$ 14 milhões vieram de perdas em posições exercidas. O ganho de US$ 0,534 milhão trazido pelos contratos em aberto apenas compensou um pouco parte das perdas.
No mesmo período do ano anterior, a empresa não realizava nenhuma transação com derivativos; a exposição ao risco do negócio de asset management deu um salto qualitativo. Nos primeiros nove meses deste ano fiscal, as perdas acumuladas com derivativos totalizaram US$ 133,3 milhões: prejuízo com opções exercidas de US$ 79,3 milhões e prejuízo com contratos em vencimento de US$ 54,5 milhões; apenas o ganho de contratos em aberto foi de US$ 0,515 milhão. No mesmo período, o negócio de staking e validação gerou apenas US$ 56,9 milhões no total; o tamanho das perdas com derivativos foi mais de duas vezes a receita do staking.
A BitMine afirma que sua estratégia de opções se concentra principalmente na venda de opções de baixa (put options), fazendo parte de uma solução de gestão da posição em carteira. Vender opções de baixa permite ganhar prêmios (direitos) e reforçar a compra de ativos em quedas; porém, se o mercado se mover no sentido contrário e o contrato for exercido em condições desfavoráveis, isso gera perdas enormes. A grande perda desta vez é suficiente para mostrar que a tentativa de aumentar ganhos com opções, no momento, está totalmente anulando a receita estável gerada pelo negócio de staking de nós.
Ao mesmo tempo, as despesas administrativas e de gestão integrada da empresa subiram de US$ 744 mil no mesmo período do ano passado para US$ 37,3 milhões. A administração explica que o aumento se deve principalmente a taxas de custódia e de serviços de asset management para ativos digitais, reajustes salariais e aumento de remuneração de diretores na forma de dinheiro e ações.
Antes de eliminar as variações de avaliação de criptoativos, as receitas de empréstimo/penhor (staking) eram suficientes para cobrir o custo das vendas e as despesas administrativas desta trimestre. Mesmo depois de deduzir vários itens não caixa, a própria empresa ainda registra um prejuízo líquido ajustado para o padrão non-GAAP de US$ 70,8 milhões. Este relatório financeiro mostra que o negócio de validação de nós já formou um fluxo de caixa estável e considerável, mas a estratégia de negociação com a posição em carteira segue consumindo as receitas do staking.
Continua a emissão (diluição) de ações BMNR para acumular Ethereum, diluindo fortemente o patrimônio dos acionistas
O dinheiro para acumular em grande escala Ethereum na BitMine vem quase todo de emissões públicas de ações ordinárias. O custo é suportado integralmente pelos acionistas existentes. Dentro dos nove meses até 31 de maio, por meio de um plano de emissão em mercado (no pregão), a empresa vendeu 340,7 milhões de ações ordinárias BMNR; após deduzir as despesas de emissão, levantou US$ 11,87 bilhões. No mesmo período, a empresa gastou US$ 11,69 bilhões para comprar Ethereum.
Os direitos de propriedade dos acionistas foram diluídos fortemente. O número de ações ordinárias em circulação aumentou 149% em nove meses, subindo de 232,4 milhões de ações em 31 de agosto de 2025 para 579,7 milhões de ações no fim de maio de 2026; após o término do trimestre, a emissão continuou, e em 9 de julho o capital social total já havia chegado a 603,2 milhões de ações.
Com apoio em financiamento via patrimônio, até 31 de maio a BitMine acumulava 5,42 milhões de ETH, com custo de posição consolidado de US$ 19,05 bilhões; no momento em que o texto foi escrito, a quantidade em carteira já havia aumentado para 5,7 milhões de ETH.
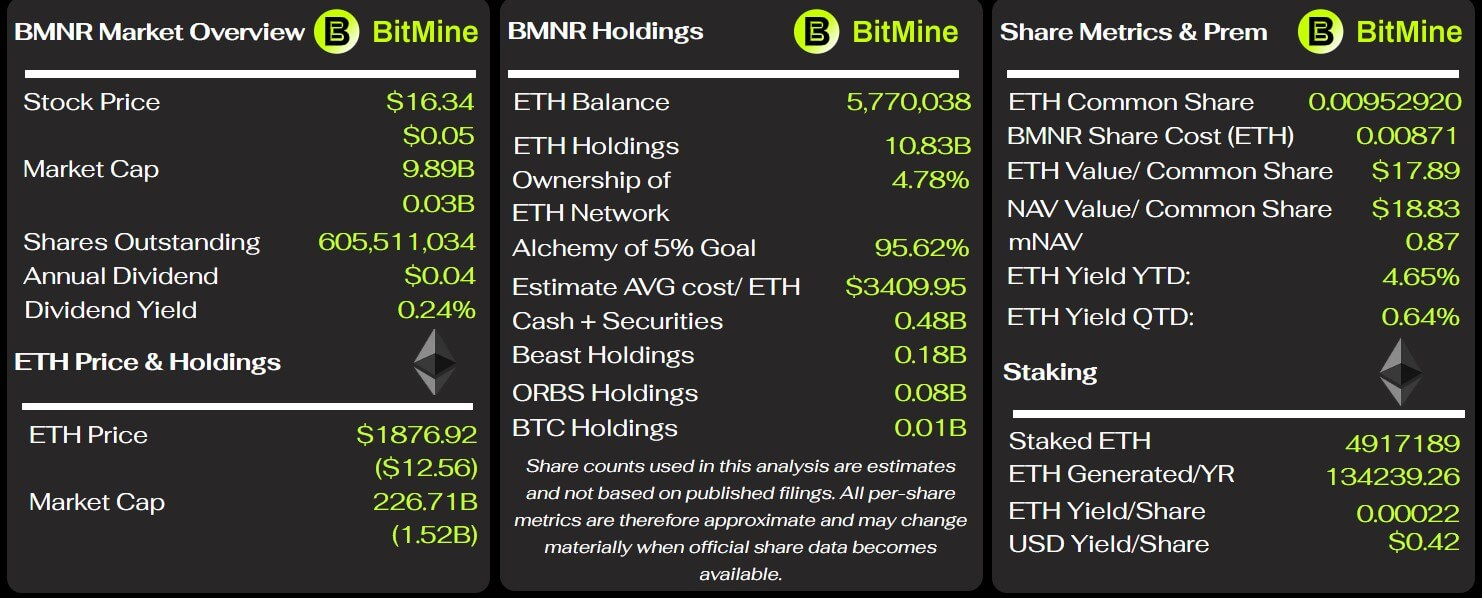
Indicadores-chave da BitMine, fonte: BitMine Tracker
No fim de maio, o valor de mercado desses ativos em Ethereum era de apenas US$ 10,86 bilhões, com prejuízo flutuante contábil de cerca de US$ 8,2 bilhões, o que representa 43% de prejuízo flutuante.
A desvalorização desta carteira é a principal fonte do prejuízo não realizado de US$ 9,04 bilhões em criptoativos nos primeiros nove meses deste ano fiscal; no mesmo período, o prejuízo líquido acumulado foi de US$ 9,1 bilhões. O enorme prejuízo flutuante reflete de forma intuitiva que a BitMine emitiu ações a um preço alto para comprar Ethereum, com todo o risco assumido pelos acionistas.
Em janeiro deste ano, a assembleia geral de acionistas aprovou elevar o limite de ações ordinárias estatutárias da empresa de 500 milhões de ações para 50 bilhões de ações. Essa autorização não significa que a empresa precise emitir a totalidade, mas fornece à administração espaço suficiente para continuar emitindo ações para comprar ativos digitais e outros investimentos.
A BitMine alerta que a capacidade de ampliar a posição em Ethereum depende fortemente de canais de financiamento contínuos e desobstruídos. Uma queda no preço do Ethereum, fraqueza das ações da empresa e redução da disposição dos investidores em subscrever elevarão os custos de financiamento futuros e podem até limitar a empresa a emitir títulos em condições favoráveis.
As condições que sustentam este modelo de negócio não se limitam ao retorno anualizado do staking de Ethereum e ao aumento posterior do preço do Ethereum; é necessário também que os acionistas aceitem uma forte diluição do equity, que as posições fiquem carregando por anos um prejuízo flutuante na escala de dezenas de bilhões, fornecendo continuamente financiamento para a empresa acumular moedas.
Contratos de longo prazo elevam o custo operacional do staking e comprimem o espaço de lucro
A BitMine usa o negócio de staking para compensar (hedgear) a volatilidade do preço da posição; porém, os acordos de cooperação de longo prazo geram taxas fixas e divisão de receitas, comprimindo continuamente o lucro total. A empresa e o prestador de serviços terceirizado Ethereum Tower assinaram um acordo de consultoria de 10 anos; neste trimestre, o gasto foi de US$ 12,8 milhões, cerca de 28% da receita total de staking do período. Nos primeiros nove meses, essa despesa acumulou US$ 37,5 milhões; a empresa estima que a faixa anual de custos seja de US$ 40 milhões a US$ 50 milhões, e a base de cobrança segue uma tabela escalonada de acordo com o valor total dos ativos digitais em custódia.
Este acordo só pode ser rescindido sob poucas condições específicas. Se a BitMine encerrar a cooperação sem uma razão válida, terá de pagar à Ethereum Tower 85% do total das taxas de serviço estimadas restantes do período do contrato.
Além disso, após adquirir a operadora de nós Pier Two, a BitMine assinou separadamente um acordo de serviços de gestão de 10 anos. O contrato prevê que a Ethereum Tower receba 2% de participação no ecossistema/plataforma MAVAN e, mensalmente, receba uma divisão conforme a proporção de prêmios de staking nativos do próprio sistema/plataforma. Até 31 de maio, a empresa ainda não havia provisionado as despesas relacionadas a esse acordo; o custo de divisão (repartição) ainda não aparece nas demonstrações de lucros do negócio de staking.
A BitMine diz que a esmagadora maioria do Ethereum é feita via staking por MAVAN e, a longo prazo, os prêmios de staking são suficientes para cobrir os custos de custódia dos ativos. Apenas olhando o nível operacional deste trimestre, as receitas de staking de fato cobrem as despesas de vendas e administrativas sem considerar a variação de avaliação de criptoativos. No entanto, taxas fixas de consultoria por 10 anos, compartilhamento de receitas futuras e vários gastos consolidados de asset management somados tornam impossível medir o nível real de lucratividade do negócio apenas com as receitas de staking.
Embora a BitMine não tenha dívidas, sua dependência dos mercados de capitais está cada vez maior
No fim de maio, a alavancagem da estrutura de ativos e passivos da BitMine era extremamente baixa: ela mantinha US$ 340,3 milhões em caixa, com capital de giro de US$ 433,1 milhões, sem dívidas tradicionais. O total de ativos era de US$ 11,63 bilhões, e as dívidas totais eram apenas US$ 30,1 milhões; a grande maioria dos ativos são criptoativos como Ethereum. Pelo que aparece nos demonstrativos, não há crise imediata de solvência. Contudo, nos primeiros nove meses, o fluxo de caixa das atividades operacionais foi de uma saída de US$ 287,6 milhões. A empresa afirma que o consumo de caixa se deve principalmente às despesas relacionadas ao aumento da carteira de Ethereum, como custos jurídicos, consultoria e captação de investimento por banco de investimento.
Após o fim do trimestre, a BitMine voltou a emitir 3,5 milhões de ações de ações preferenciais perpétuas com taxa anual de 9,5% BMNP, levantando US$ 273,8 milhões. Esta nova emissão complementa o caixa no curto prazo, mas é uma despesa rígida anual de dividendos das ações preferenciais de US$ 33,25 milhões. Esse título é patrimônio (equity), e não dívida, mas sua ordem de liquidação tem prioridade sobre as ações ordinárias, e dividendos elevados continuam consumindo o fluxo de caixa da empresa.
A administração conclui que o caixa atual, os fluxos de caixa operacionais esperados e as ferramentas de emissão no mercado (em bolsa) são suficientes para sustentar as operações da empresa pelos próximos pelo menos 12 meses. Essa conclusão é válida desde que a janela de financiamento do mercado de capitais permaneça aberta: se o cenário do Ethereum permanecer deprimido por longo tempo, se o preço das ações da empresa enfraquecer e se a disposição dos investidores em subscrever cair, os custos de financiamento subirão e a flexibilidade operacional ficará limitada.
Com base nos relatórios financeiros mais recentes, a BitMine atualmente enfrenta um conjunto de realidades contraditórias: de um lado, a empresa construiu um negócio de staking maduro, gerando algumas dezenas de milhões de dólares por trimestre, o que consegue cobrir as principais despesas operacionais; de outro lado, as grandes perdas com opções engolem totalmente o lucro do staking; contratos de cooperação de longo prazo seguem elevando os custos de gestão; e a expansão do acúmulo de Ethereum depende totalmente de emissão de ações, fazendo com que o total de ações em circulação aumente mais de uma vez.
Assim, o efeito econômico de longo prazo da BitMine depende de as receitas de staking conseguirem cobrir de forma estável vários custos de asset management e as perdas com opções; se a empresa consegue manter um financiamento via equity de forma estável; e se o preço do Ethereum consegue uma recuperação significativa.