
Primeiro, é preciso entender por que existe o prêmio.
Por um lado, os EUA, como o maior reservatório global de capital, recebem um grande influxo de recursos temáticos em grande escala que são restringidos por regras de compliance e, portanto, não conseguem comprar diretamente ações coreanas. Essa situação de “muito dinheiro e pouca oferta” gera um prêmio de liquidez;
Por outro lado, a âncora de valuation do ADR da SK Hynix nos EUA se desvincula do “desconto coreano” de baixo P/L (lucro/preço). Ela passa a ser comparada diretamente com gigantes como a Micron, obtendo um prémio de reavaliação do valuation;
O ADR é cotado em dólares e é negociado em sincronismo perfeito com as ações dos EUA. Para evitar as complicações e atritos de abrir conta no exterior, trocar moeda e passar por revisões de compliance, os investidores aceitam voluntariamente pagar a diferença extra por essa conveniência $SKHYB
Por que fazer short em ADR e long na ação ordinária coreana falha na arbitragem?
O pressuposto para esse tipo de abordagem funcionar é: o preço do ADR e o da ação ordinária coreana convergirão
Em essência, isso acontece porque existe uma barreira muito alta para a “operação de arbitragem” entre países. A abertura de conta de investidores estrangeiros no mercado local, os custos de atrito para entrada/saída de fundos e a conversão de ativos físicos têm custos extremamente altos. Isso impede que o capital de arbitragem consiga comprar a ação de preço mais baixo na origem e vender o ADR de preço mais alto de forma fluida. Como o canal físico de arbitragem fica bloqueado, o preço naturalmente não consegue ser “forçado” a ser nivelado.
Além disso, hoje o ADR da SK Hynix é conversível em apenas uma direção para a ação ordinária. Investidores individuais só conseguem trocar ADR por ação ordinária; não há “idiotas” no mercado dos EUA dispostos a fazer o contrário (trocar a ação ordinária por um prêmio em ADR). Comprar e trocar nas duas pontas só é viável para instituições.
Basta olhar para a TSMC $TSM . Porque, com a mesma resistência entre mercados, os ADRs dos EUA mantêm há anos um prêmio de 10%~20% sobre as ações ordinárias de Taiwan. E isso nunca convergiu mesmo por vários anos
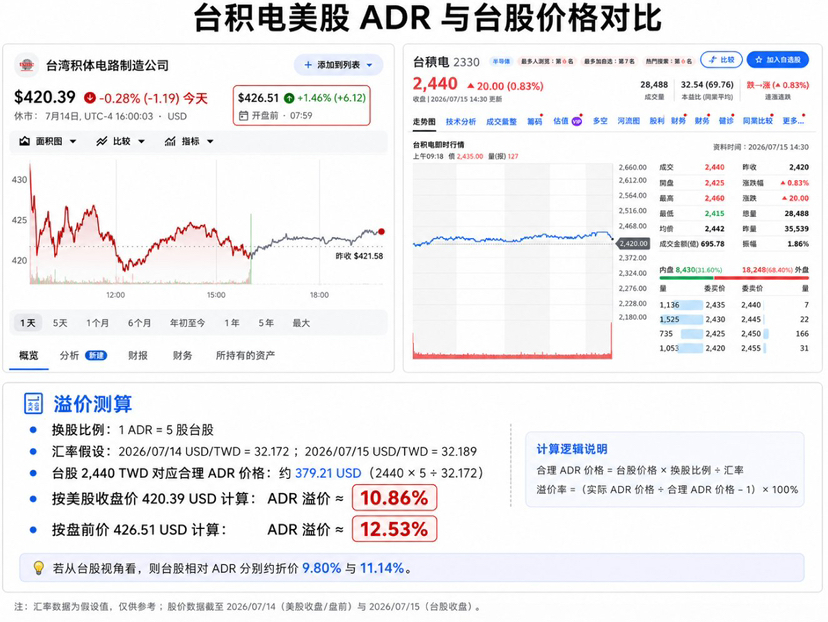
A “prémio de liquidez e conveniência” abundante nas ações dos EUA tende a ficar cristalizado no preço por muito tempo. Se você apostar na convergência, muitas vezes nem chega a ver o spread zerar: o capital já foi drenado por juros de short elevados. E, mesmo quando ADRs de ações dos EUA estão sendo alvo de uma superexplosão de demanda, sua posição vendida ainda pode ser estourada diretamente por um aperto (short squeeze)
Já que não dá para convergir, qual é a estratégia de arbitragem da UBS?
Se já sabemos que o cenário de “ações dos EUA estão caras e as ações da Coreia estão baratas” vai existir por muito tempo, então a estratégia da UBS deixa de apostar que “a diferença vai desaparecer” e passa a apostar que “a diferença vai aumentar”. Isso é uma típica operação de valor relativo
Como fazer: fazer long em ADR dos EUA e short em ações da Coreia
🟢 Long ADR dos EUA: captura o prémio de liquidez do mercado americano e a reavaliação do valuation
🔴 Short ações ordinárias coreanas: faz hedge do risco sistêmico do ciclo de semicondutores e da volatilidade (Beta) ligada aos fundamentos da empresa
Esta operação não se importa se a SK Hynix vai subir ou cair amanhã. Mesmo que o setor de semicondutores despenque, com a SK Hynix caindo forte em toda a linha: desde que 【as ações ordinárias na Coreia caiam 10% e o ADR nas ações dos EUA tenha proteção por um prémio e caia apenas 5%】, a operação ainda gera lucro.
Em uma frase: quando cai, o ADR cai menos do que a ação principal; quando sobe, o ADR sobe mais do que a ação principal
Siga-me para aprender mais conhecimento de investimentos~🫡