


Origem: fale por dentro e por fora
Há alguns dias, um colega perguntou a mim se eu tinha participado de ofertas públicas de ações (IPO) no mercado de Hong Kong. Achei que o retorno nos últimos seis meses foi realmente bom. Além disso, recentemente tenho visto que a discussão sobre IPOs em Hong Kong tem acontecido com mais frequência; ao olhar os registros de conversas que as pessoas compartilham no grupo, vi que, em que alguns casos, investindo 10 mil em uma conta de Hong Kong por semestre, dá para obter um lucro de 15 mil. E se avaliarmos apenas pela taxa de retorno, isso realmente parece bem atrativo.
Também alguém fez uma estatística: no primeiro semestre deste ano, houve 85 novas ações listadas em Hong Kong; somente em junho foram 24 novos IPOs. Supondo que, no primeiro semestre, cada novo IPO seja subscrito, que cada ação seja alocada em apenas 1 lote, e que tudo seja vendido pelo preço de fechamento do primeiro dia, então o lucro total seria de aproximadamente 290 mil dólares de Hong Kong.
Claro, isso é apenas estatística de outras pessoas; e também há ganhos e perdas em subscrever novas ações — por exemplo (calculando pelo lucro/prejuízo no primeiro dia):
Com 1 mão, Si Ge Xineng pode ganhar 33.529 HKD; Ming Ming Hen Mang pode ganhar 16.340 HKD; Shen Yan Intelligent pode ganhar 14.750 HKD; Xin Qi Micro-Assembly pode ganhar 13.113 HKD; Hai Zhi Technology pode ganhar 13.108 HKD.
Hua Jian Future: com 1 mão perde 4.654 HKD; Tong Shifu: com 1 mão perde 2.950 HKD; You Le Sai: com 1 mão perde 2.400 HKD; Lan Tu Auto: com 1 mão perde 1.250 HKD; Lai Fu Xie Bo: com 1 mão perde 1.250 HKD; Long Feng Group: com 1 mão perde 1.185 HKD.
Mas, no geral, analisando os 85 IPOs/novas ações: 69 só ficaram no lucro, 13 deram emissão com deságio (break even vs preço de emissão), 3 ficaram praticamente empatadas. A taxa de acerto de vender no primeiro dia foi de 81,2%. Portanto, no primeiro semestre, a taxa de acerto e o retorno do IPO em Hong Kong de fato foram bem bons.
E quando um setor começa a mostrar um possível efeito de geração de ganhos, isso muitas vezes também significa que o setor pode aumentar as barreiras de participação. Por exemplo, por causa das ordens/restrições emitidas por departamentos relevantes desde o início deste ano: incluindo Longqiao, Tiger etc., em junho já foi anunciado que encerrariam a abertura de novas posições e a entrada de fundos para usuários domésticos (usuários da China continental).
Então, se você agora jura seguir o alfabeto grande — isso não tem barreira nenhuma: basta manter seu dinheiro pronto e doar/colocar quando quiser. Mas se você ainda quer participar do mercado de Hong Kong (ou do mercado americano), então precisa pesquisar por conta própria. Dizem que a Tiger ou o Futu usam internet “mágica” para continuar funcionando; e se você tiver um cartão de Hong Kong (por exemplo, conseguir transferir fundos de um Crypto CEX para o cartão de Hong Kong), também pode tentar o Yili (ou Hui Li).
Mas, no momento, eu não planejo voltar a participar do mercado de Hong Kong. Talvez porque fiquei tempo demais nesse segmento e perdi muitas oportunidades; então não sinto frustração por ter perdido novamente a chance de ganhar dinheiro com a subscrição/underwriting de IPO em Hong Kong. Por sorte, esta semana as crianças começam as férias de verão; então eu também vou tirar minhas próprias férias de verão.
1. Rebalanceamento dos investimentos
Pensando bem, a minha experiência de investimento nos últimos anos também passou por algumas reviravoltas. Em linhas gerais, pode ser dividida em alguns estágios:
Primeiro estágio (2017-2018): por causa de um grande irmão que compartilhou coisas em particular algumas vezes, decidi também participar do mercado cripto. No início, eu só coloquei uma pequena parte do capital na OKcoin para testar. E, no geral, a experiência de investimento nesse estágio pode ser descrita como “sem pensar”: como eu ainda estava trabalhando no emprego, todos os meus horários e energia ficavam basicamente na empresa e no trabalho; no lado dos investimentos, não havia uma estratégia muito clara. O salário, além das despesas do dia a dia, parte dele era usada para comprar aplicações a prazo em bancos (naquela época, eu também lembro que alguns bancos comerciais ofereciam ganhos garantidos de cerca de 4%-5% para prazos de seis meses). O restante eu gastava praticamente “no automático” comprando vários fundos recomendados por pop-ups/propagandas do Alipay (e a maior parte terminou em perdas) e também algumas ações populares de A-share (no fim, também deu perda).
Segundo estágio (2019-2021): aos poucos, comecei a construir a minha própria estratégia, mas no começo ainda não estava completamente no ritmo. Depois que decidi deixar o emprego em 2019, a maior parte do tempo foi brincando; mas mal tinha passado menos de meio ano, veio a pandemia de COVID-19, e então caí numa espécie de “aposentadoria” em casa, sem sair.
A pandemia de COVID-19 também pode ser considerada um ponto de virada. Naquela época, comecei aos poucos a me concentrar mais; depois de pensar por um tempo, decidi liquidar todos os fundos e ações e, de forma gradual, passei parte do tempo livre e da energia para o setor cripto — e assim comecei oficialmente a primeira rodada de aportes periódicos.
Depois de vivenciar o grande bull market de cripto de 2021, a primeira rodada de aportes periódicos trouxe uma boa colheita. Apesar de no processo ter “vendido cedo demais” muita coisa, ainda assim superou minhas expectativas de retorno. Não só recuperei várias vezes tudo o que eu tinha perdido na primeira fase, como também praticamente recuperei o dinheiro que eu tinha perdido antes comprando fundos e ações — tudo através do atalho do cripto. Isso também reforçou ainda mais minha decisão de continuar focando no setor cripto.
Terceiro estágio (2022-2025): a partir de maio de 2022, eu redefini e comecei a segunda rodada de aportes periódicos. Naquela época, o objetivo que eu estabeleci para mim foi atingir um retorno total de 3 a 5 vezes em quatro anos.
Uma das maiores mudanças também é que, como minha filha começou oficialmente a rotina do jardim de infância, eu passei a ter mais tempo livre. Nesse período, decidi abrir uma coluna de mídias próprias (ou seja, “Li Hua Wai” atualmente) para produzir textos. Por um lado, é um hobby pessoal escrever; por outro, também me ajuda a manter foco, continuar aprendendo e pensando.
Também foi por esse período de aumentar a produção de conteúdo para mídias próprias que a distribuição de tempo e o esforço passaram a ficar um pouco desequilibrados. Além disso, ficar muito tempo sentado e sem sair consecutivamente por um longo período também causou alguns pequenos problemas de saúde. Principalmente durante todo o ano de 2023: em média, todos os dias pelo menos 6 ou 7 horas eram gastas olhando para a tela do computador para fazer anotações e registrar, além de ver muitos sites de projetos e consultar várias informações. Essa frequência de postar diariamente depois começou a parecer um pouco distante da intenção original; parecia que estava postando para cumprir o diário. Então, a partir de 2024, decidi “fazer menos”. Aos poucos, desliguei/parai grande parte das contas de colunas das mídias próprias; a produção de artigos passou de diário para duas vezes por semana e, depois, para semanal.
Em investimentos: quando o Bitcoin quebrou 100 mil dólares no fim de 2024, eu comecei também a vender em parcelas. Eu vendi conforme o plano de 100 mil até 120 mil dólares. Mas ainda restou uma parte que não foi vendida; depois, essa parte foi transferida diretamente para uma cold wallet e não mexi mais.
Quarto estágio (começo de 2026): com o bull market de 2025 começando aos poucos a chegar ao fim, sem perceber, minha filha também saiu do jardim de infância para o ensino fundamental. Mas minha vida continua praticamente no mesmo ritmo: no dia a dia, além de ver algumas séries de TV e vídeos curtos, fazer anotações de estudo e escrever artigos compartilhando, eu apenas acompanho as dinâmicas e os dados do mercado.
Em relação a investimentos: em fevereiro de 2026, eu redefini e iniciei a terceira rodada de aportes periódicos, que ainda está em andamento conforme o plano. Isso provavelmente vai continuar até o primeiro trimestre de 2027. Depois, é seguir com paciência esperando o novo bull market e as oportunidades de venda.
De 2017 a 2026 — em um piscar de olhos, quase dez anos se passaram. No geral, posso dizer que, nesses últimos anos, eu vivi várias derrotas e também alguns pequenos sucessos; mas, olhando de volta, além da minha persistência e paciência constantes, sorte também teve uma parte. Até agora, meus investimentos de 100% de liquidez (depósitos a prazo no banco não contam como investimento) estão todos alocados no mercado cripto ou em ativos relacionados ao cripto. Isso também fez com que eu desenvolvesse uma inércia de investimento: não estou muito disposto a gastar mais tempo e energia pesquisando novos campos. Por isso, nos últimos dois anos, como muita gente, perdi a fase de alta explosiva do ouro e da prata, perdi a fase de alta explosiva das ações de tecnologia/IA e perdi muitos outros... No fim, parece que eu me tornei completamente um “clássico” que só foca em cripto e gosta de manter risco baixo, com mentalidade de segurar moedas.
Meu portfólio de investimentos cripto é bem simples no momento. Além do “Big Pancake” e do Ether que venho acumulando e guardando em cold wallets nos últimos anos, a alocação atual de 60% da liquidez é em BTC; 20% da liquidez é em Ether; e 20% da liquidez é em U (mais tarde talvez eu considere parte em altcoins ou outros ativos). Não tenho nenhuma necessidade de realizar/transformar em dinheiro essa parte dos fundos on-chain (minha última retirada também foi em 2021). Então, no futuro, os ativos on-chain continuarão ficando on-chain. Eu também não faço operações frequentes e não me preocupo muito com as flutuações de curto prazo do mercado. A razão de eu ainda acompanhar todos os dias K-line e outros indicadores é mais para escrever artigos; se eu não estivesse escrevendo artigos, talvez eu analisasse o K-line no máximo uma vez por mês.
Claro que, se observarmos pelos ativos on-chain em termos de prejuízo flutuante, em cada mercado de baixa ainda é bem desconfortável. Podemos comparar as mídias próprias e os ativos on-chain mencionados acima. No caso das mídias próprias: embora eu nunca tenha aceitado anúncios ou patrocínios comerciais até hoje, a conta oficial do WeChat ainda tem alguma renda extra, incluindo gorjetas (“打赏”) nas páginas dos artigos + anúncios de fluxo embutidos no sistema da Tencent + entradas em “cartões/convites” de红包 na comunidade de ajuda mútua. Hoje fui lá e adicionei rapidamente no back-office; somando tudo, atualmente dá perto de 30-40 mil RMB por ano (durante os mercados de baixa, o tráfego costuma ser menor). Mas se compararmos essa renda das mídias próprias com a oscilação dos ativos on-chain, quando o mercado está ruim, acaba nem sendo tão bom quanto perder no on-chain em um único dia.
Eu consegui continuar escrevendo na conta do WeChat público por tanto tempo porque, em grande parte, isso vem de interesses pessoais e da intenção original. E mesmo que haja flutuação negativa no investimento, ainda assim eu mantenho porque isso se baseia em uma estratégia já formada, paciência e convicção no futuro. Além disso, o custo dos “títulos históricos” que eu tenho na mão é relativamente baixo: o custo médio da primeira rodada de aportes no Big Pancake foi cerca de 8.500 dólares; o custo médio da segunda rodada foi cerca de 25.000 dólares; e pelo que parece, o custo dessa rodada de aportes pode estar perto de 50.000 dólares. Isso também é uma razão importante para eu continuar firme no futuro.
Mas, quanto à otimização do portfólio de investimento correspondente, nos próximos seis meses eu também devo ter alguns planos novos. Por ora, vou dividir em alguns pontos:
1) Ainda é um plano de aportes periódicos imutável e constante; e o ativo do aporte será algo que continuarei a manter a longo prazo.
2) Uma lista de alguns altcoins em observação, incluindo SOL, AAVE, NEAR etc.
3) Uma lista de algumas ações dos EUA em observação, principalmente relacionadas a cripto, incluindo CRCL, MSTR, HOOD etc.
4) Também considerarei uma certa alocação para PAXG (ou XAUT).
Sobre aportes periódicos, o plano específico já foi compartilhado muitas vezes antes; aqui não vou repetir. Sobre altcoins: lembre-se de que eu também mencionei no artigo de fevereiro deste ano que não consideraria aumentar a posição em nenhum altcoin antes do terceiro trimestre deste ano. Então, nos próximos 2-3 meses, vou continuar observando e esperando; o foco será em dois aspectos: ecossistemas relacionados a DeFi e ecossistemas relacionados a IA. Quanto às ações dos EUA e ao ouro (ouro tokenizado), a principal finalidade é equilibrar a volatilidade do Bitcoin na posição atual — o que também serve como uma estratégia defensiva e de rebalanceamento para o futuro.
Com base no cenário macro atual, eu acredito que os próximos seis meses e meio terão oportunidades e riscos bem grandes. Pelo crescimento das ações dos EUA, parece que o mercado já concluiu a maior parte do espaço de alta sob as condições atuais. Embora ainda possa haver chance de bater novas máximas mais adiante, depois que os poucos super gigantes de IA concluírem seus IPOs, novos riscos devem chegar em etapas. A menos que surjam novas variáveis no nível macro. E se, mais para frente, o mercado acionário dos EUA tiver uma grande correção, com o aperto de liquidez macro, o mercado cripto provavelmente também enfrentará uma nova rodada de pressão. Nesse momento, talvez seja a melhor oportunidade de construir posição de forma “left-side” (entrada antecipada) no ciclo.
Claro, o que eu disse acima é apenas uma espécie de previsão/estimativa pessoal baseada no ambiente macro. Como os altcoins e as ações dos EUA ainda estão em fase de observação, não estou com pressa para alocar nesses dois segmentos. Ou, indo mais além: mesmo que eu volte a perder as oportunidades nesses dois segmentos depois, psicologicamente eu também consigo aceitar completamente. Quanto ao “Big Pancake” (BTC) em aportes regulares que já estou fazendo há alguns meses: embora a trajetória no segundo semestre ainda tenha algumas incertezas — eu acho que ainda existe uma chance relativamente grande de continuar a aprofundar a queda —, o plano de aportes periódicos não mudará. Vou continuar até o primeiro trimestre do próximo ano.
Resumindo: com o começo dessa nova rodada de ciclo, a maior mudança de pensamento da minha parte é que, embora eu continue vendo futuro no Bitcoin, eu não decido mais ficar preso apenas a uma única narrativa. Vou voltar a pensar no problema de rebalancear os investimentos. Nos próximos 10 anos de investimento, eu espero conseguir reduzir ainda mais o nível de volatilidade dos meus ativos — como eu mencionei acima: quero equilibrar melhor a volatilidade do Bitcoin nas posições atuais usando ações dos EUA e ouro. Assim, consigo me adaptar melhor a vários estágios de mercados de baixa e de alta.
O mercado financeiro está cheio de várias tentações todos os dias. Cada tentação parece ser uma oportunidade; cada oportunidade parece permitir ganhar bastante dinheiro. Mas o que devemos fazer não é tentar perseguir e agarrar todas as oportunidades. Em vez disso, devemos combinar a situação do nosso próprio portfólio e nossa tolerância a risco, criar um plano de tempo mais longo e manter tudo simples (não fazer muitas operações — também não vencemos as instituições em volume de operações quantitativas). Tentar capturar 1-2 oportunidades em cada ciclo de curto/médio prazo já costuma ser suficiente.
“Estratégia”, resumindo, na verdade é bem simples: são dez palavras — escolher o que fazer e o que não fazer!
2. Vamos falar do mercado sob uma perspectiva macro
No mês de junho que acabou agora, parece que continuamos enfrentando o “feitiço” de um mercado de baixa. Se você só operar em modo swing com base em notícias e informações, então talvez enfrente oscilações maiores na sua posição. Por exemplo:
Em 1º de junho, a TON anunciou que iria mudar o nome para GRAM. Depois que essa notícia saiu, o preço dos seus tokens disparou rapidamente, subindo 17%, mas em seguida caiu rapidamente de volta, -35%.
Em 2 de junho, a Coinbase anunciou uma parceria com a Ethena. No mesmo dia, a ENA subiu rapidamente 40%, mas nos dias seguintes voltou a cair até o fundo do poço.
Em 4 de junho, foi divulgado que o ZCash tinha uma falha de emissão ilimitada de tokens. Em seguida, o preço do token caiu de 625 dólares para 250 dólares em um único dia. Mesmo depois de algum repique, no momento o preço ainda está em uma trajetória de queda contínua.
Em 17 de junho, a ASTER anunciou que 99% dos recursos do seu fundo seriam usados para fazer recompra (buyback). Depois que a notícia saiu, o preço do token disparou rapidamente, subindo 22%; mas em seguida caiu de volta rapidamente.
Além disso, como BTW, RE, VELVET e outros projetos altcoins populares que surgiram mais recentemente, quase todos também passaram pelo feitiço bem clássico de “primeiro explodem para cima, depois despencam”. Deve ter enterrado muita gente que entrou por FOMO. O maior inimigo de um mercado de baixa não é a queda em si, e sim uma alta falsa/inesperada — especialmente quando ocorre um grande repique no curto prazo seguido de queda ainda mais forte (às vezes até indo direto a zero). Então ainda assim devemos fazer uma gestão rigorosa de risco e planejamento de posição.
Sob uma perspectiva mais macro, na verdade, desde o começo deste ano existe um fenômeno bem evidente: especialmente desde fevereiro, Bitcoin e ouro praticamente caíram ao mesmo tempo, como mostrado no gráfico abaixo.
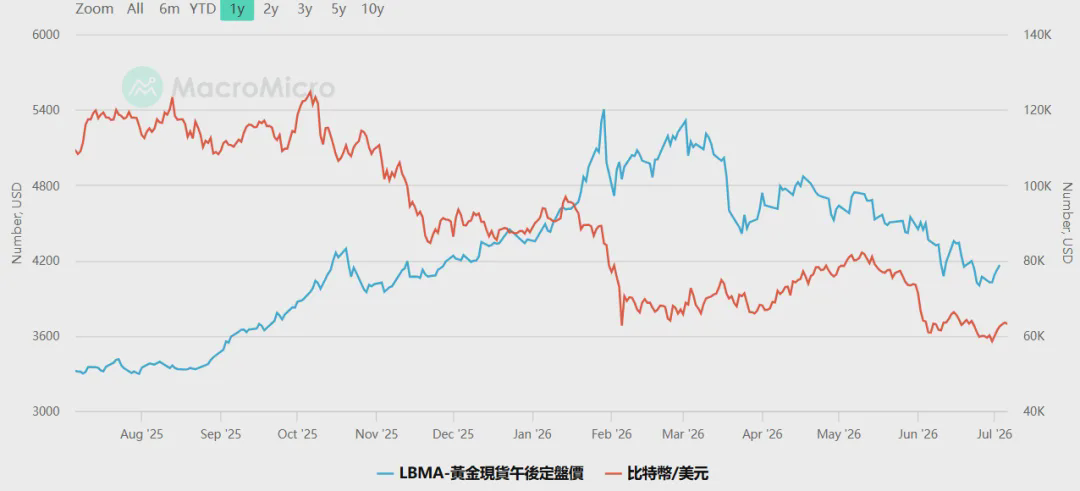
Embora, por alguns indicadores, já existam sinais de sobrevenda em etapas, o preço ainda está numa tendência de queda/declínio em consolidação. Parece que sempre há uma força que o reprime. Se analisarmos diretamente pelos indicadores, a lógica principal por trás da queda de longo prazo do Bitcoin ou do ouro parece estar principalmente no aumento do dólar (DXY).
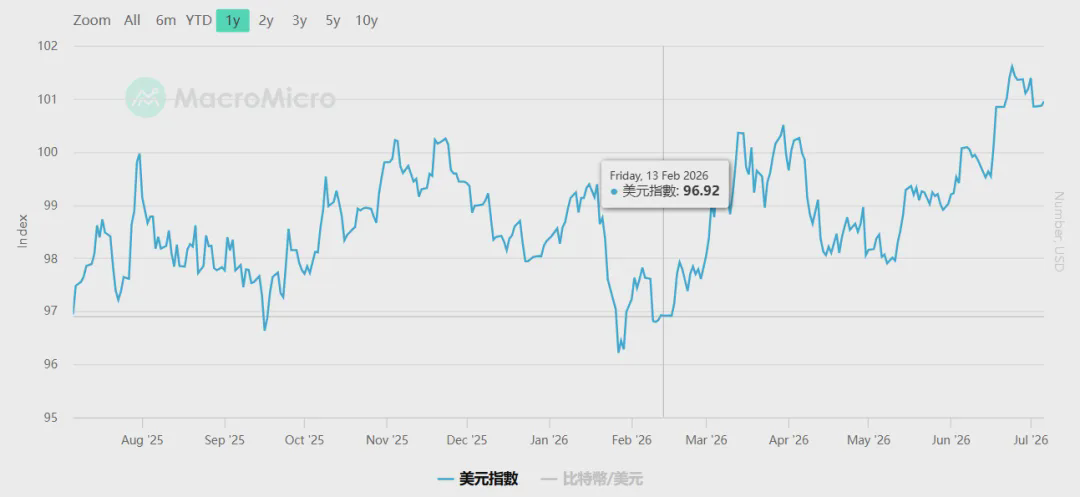
Mas há uma questão adicional que precisa ser pensada: por que o dólar se fortaleceu desde fevereiro deste ano?
Será porque a inclinação da política do Fed voltou para uma postura mais “hawkish” (mais rígida)? Será que o mercado passou a esperar uma melhora na economia dos EUA (ou que não esteja tão ruim quanto antes)? Será porque a guerra entre Irã e EUA está causando conflitos (crise do petróleo precisa de mais dólares para liquidação)?
Talvez, o que foi dito acima possa ser uma das razões para explicar; talvez ainda haja outras razões que não vemos ou não sabemos.
Mas, não importa se falamos da política do Fed, da expectativa para a economia dos EUA ou dos conflitos geopolíticos iniciados pelos EUA... se desmembrarmos ainda mais “por baixo”, dá para encontrar algumas bases e dados correspondentes para acompanhar. Por exemplo, os dados de inflação dos EUA — sem exagero, este é provavelmente o dado de “lógica fundamental” que mais influenciará a direção do mercado daqui para frente. Porque ele determinará diretamente a mudança na política do Fed. Como já discutimos em artigos anteriores, o novo presidente do Fed, Wosch, já deixou claro: controlar a inflação e manter a estabilidade de preços serão as responsabilidades centrais e primordiais do Fed.
Com base no avanço contínuo nas negociações entre Irã e EUA, a visão mais comum hoje é que, com a queda do preço do petróleo, a inflação pode aliviar um pouco. Mas existem dois problemas básicos aqui:
Primeiro, a transmissão no tempo: por exemplo, mudanças no preço do petróleo se transmitem para mudanças nos dados de CPI; isso pode levar alguns meses ou até mais.
Segundo, também é necessário considerar dados centrais. Por exemplo, queda no preço do petróleo pode aliviar a inflação (o mercado na verdade está olhando para as expectativas de inflação). Mas os dados centrais de CPI e PCE (ou seja, excluindo alimentos e energia) talvez sejam o verdadeiro problema ou o ponto-chave.
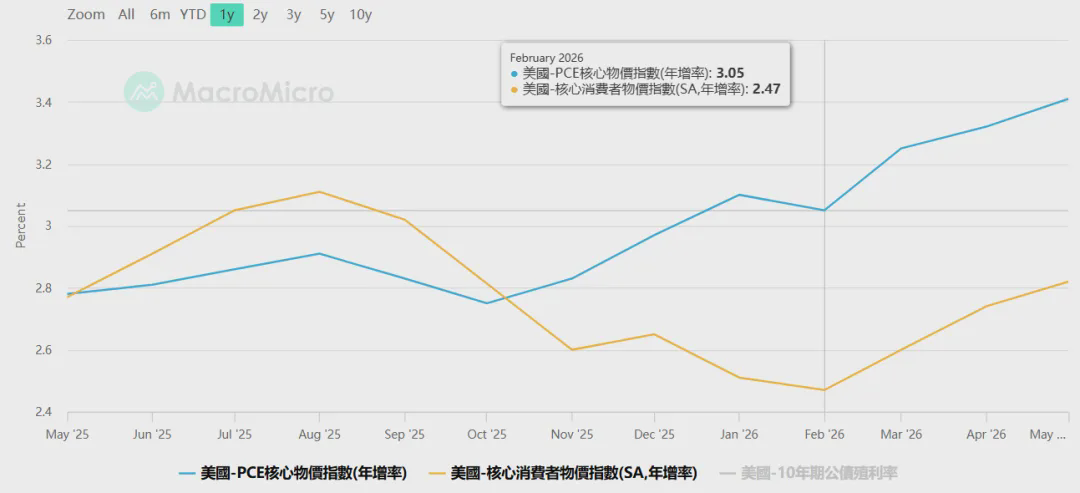
E pelos dados atuais de CPI central e PCE central ao longo de vários meses, a economia dos EUA ainda está relativamente quente. Então, mesmo que o preço do petróleo continue caindo e a inflação possa aliviar, quando isso é transmitido para o CPI central e PCE central, não necessariamente ocorrerá o efeito “ideal” (como o mercado espera). Isso é algo que talvez precise de atenção e reflexão extra.
Para dar outro exemplo simples: não podemos comparar diretamente a experiência de consumo (da China continental) com a situação do cidadão comum nos EUA. Hoje, muita gente na China não está muito disposta a gastar alguns milhares de RMB para ver um show; mas os ingressos da Copa do Mundo nos EUA estão sendo vendidos de forma extremamente intensa. Um ingresso chegou a ser inflado para mais de 10 mil dólares, e até os ingressos da final foram inflados para 2,3 milhões de dólares. Portanto, não é que o consumo de todo mundo seja ruim — apenas o nosso consumo aqui é que não está indo bem.
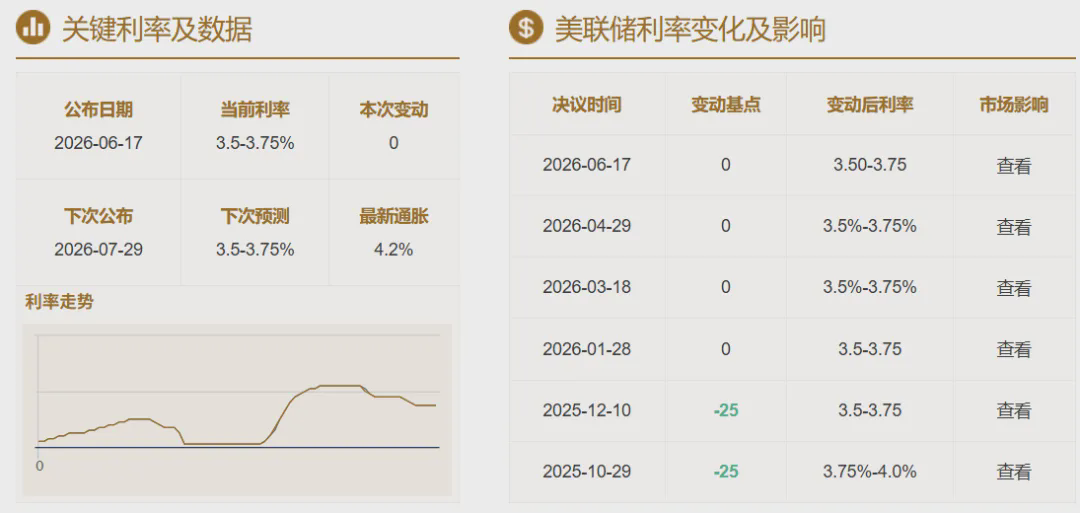
No curto prazo, basicamente vamos observar as mudanças (ou expectativas de mudança) da taxa de juros do Fed no fim deste mês (julho). Se, nessa ocasião, a taxa de juros conseguir continuar inalterada como previsto e, ao mesmo tempo, a inflação puder se manter relativamente moderada, então as ações de tecnologia/IA provavelmente continuarão “tocando e dançando” (seguindo a festa), e Bitcoin e ouro também podem ter oportunidades de repique em certos períodos. Por outro lado, se o Fed ficar mais “hawkish” e os dados de inflação voltarem a subir, os dados de emprego não-agrícola (non-farm payrolls) também vierem acima do esperado, ou se houver reviravoltas na situação geopolítica, então a probabilidade de volatilidade no curto prazo aumentará ainda mais.
Quanto ao assunto que muita gente se preocupa: se a MicroStrategy (Strategy) vai vender moedas e explodir em desastre (“暴雷”). Antes, no nosso artigo de 26 de junho, isso já foi discutido. Embora recentemente muitas notícias negativas sobre a Strategy tenham surgido, acredito que no curto prazo não haverá grandes problemas. Além disso, em 6 de julho, houve uma notícia de que a Strategy anunciou novamente a venda de 3.588 Bitcoins (divididos em duas parcelas; arrecadaram US$ 216 milhões em caixa). Em 30 de junho, haviam vendido 1.363 Bitcoins; depois, entre 1º de julho e 5 dias, venderam mais 2.225 Bitcoins, com preço médio de US$ 60.773, e isso foi usado para pagar dividendos de ações preferenciais (STRC).
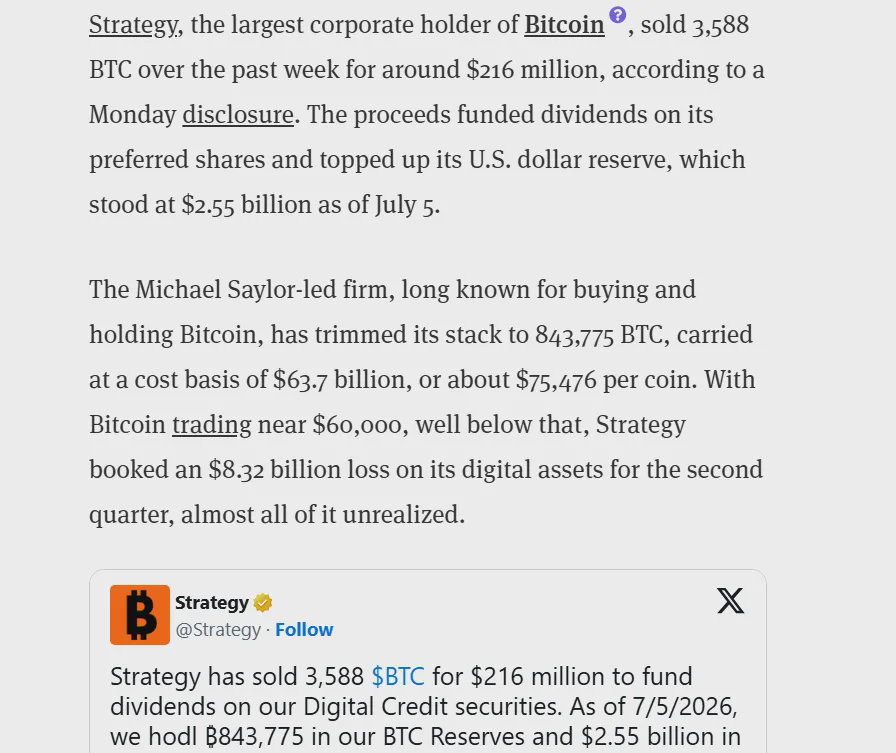
Quando essa notícia saiu, o preço do Bitcoin caiu imediatamente para 61.800 dólares, mas depois, na mesma noite, voltou a subir para 64.200 dólares. Embora a narrativa anterior da Strategy de “nunca vender moedas” já não exista mais, em comparação com a primeira vez que eles venderam moedas (em maio venderam 32 Bitcoins), nesses dois dias o mercado parece não estar tão em pânico. Talvez o fato de a MicroStrategy vender moedas já tenha sido parcialmente “priced in”. Além disso, nós, pequenos investidores, também podemos comprar e vender livremente; então por que exigir que os outros nunca vendam? O que os KOLs dizem, você acredita; o que as instituições dizem, você também acredita... Se você acredita no que os outros dizem, qual é então a sua própria estratégia? De qualquer forma... no futuro, ainda precisamos olhar essas mudanças dos DAT (empresas do tesouro de ativos digitais) de forma mais prática.
Em termos de médio prazo: os preços de importação dos EUA estão crescendo (por exemplo, por problemas de tarifas e preços de exportação de outros países), o consumo e a economia dos EUA continuam em um nível relativamente quente, e os orçamentos e gastos de IA de várias grandes empresas também estão em montantes enormes (ao mesmo tempo em que continuam inflando bolhas no mercado de ações)... Se somarmos tudo isso e olharmos de novo, vamos perceber que mesmo que a guerra termine e o preço do petróleo caia, nos próximos meses ainda parece haver uma possibilidade de a inflação dos EUA (especialmente CPI e PCE centrais) voltar a subir. E se isso continuar refletindo nas expectativas do mercado, então o cenário do segundo semestre (talvez até o primeiro trimestre do próximo ano) provavelmente terá um risco de volatilidade ainda maior.
A longo prazo, oportunidades maiores muitas vezes estão em meio a um sentimento mais pessimista e a riscos maiores. Continuaremos vendo com bons olhos as oportunidades potenciais do mercado cripto no segundo semestre deste ano. E, como foi mencionado nos artigos acima, nossos próprios aportes periódicos, pelo progresso atual, também devem continuar até o primeiro trimestre do próximo ano.
Nesta edição (20260708) vamos falar sobre isso. Todo o conteúdo acima é apenas opiniões e análises de uma perspectiva pessoal, serve somente como registro de pensamento e para troca de ideias, não constitui qualquer recomendação de investimento.