



Escrito por: June, Deep Tide TechFlow
Em janeiro de 2025, o mercado de moedas meme está em um pico frenético. Com o lançamento da moeda TRUMP pelo presidente dos EUA, Donald Trump, uma onda sem precedentes de especulação varreu o mercado, e o mito da 'moeda que multiplica por cem' absorveu a atenção do público.
No mesmo período, uma ação judicial contra a plataforma Pump.fun também está silenciosamente em andamento.
Avançando rapidamente para os dias atuais.
Pump.fun co-fundador e COO Alon Cohen, já está há mais de um mês sem se pronunciar nas redes sociais. Para Alon, que sempre foi ativo e está sempre 'surfando e comendo pipoca' online, esse silêncio é especialmente notável. Dados mostram que o volume semanal de transações do Pump.fun caiu de um pico de 3,3 bilhões de dólares em janeiro para atualmente 481 milhões de dólares, uma queda superior a 80%. Enquanto isso, o preço do PUMP caiu para 0,0019 dólares, uma retração de cerca de 78% em relação ao pico histórico.
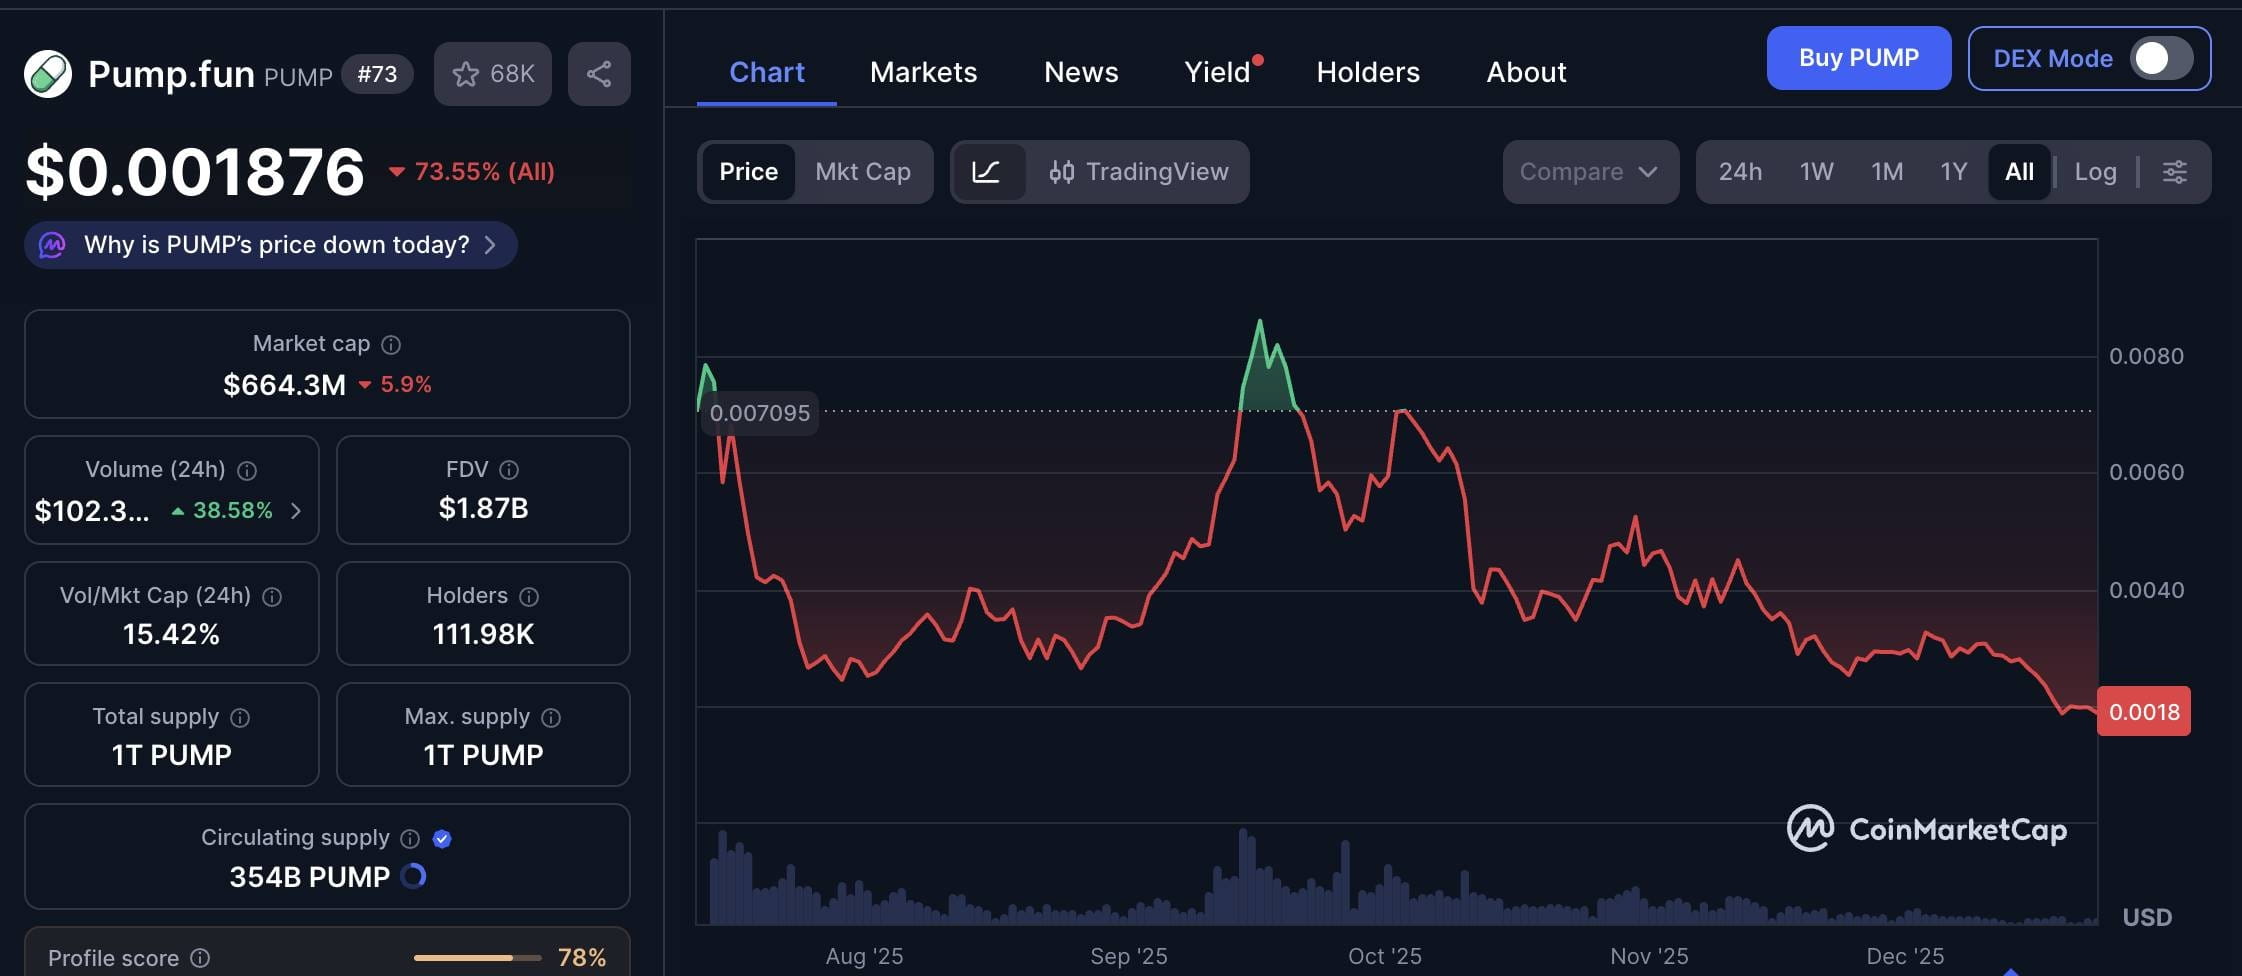
Voltando alguns meses para 12 de julho, a situação era completamente diferente. A Pump.fun fez sua venda pública a um preço uniforme de 0,004 dólares por token, esgotando em 12 minutos e arrecadando cerca de 600 milhões de dólares, com a emoção elevando-se a níveis altos.
Do agito no início do ano ao silêncio atual, a atitude do mercado formou um contraste marcante.
Em meio a todas essas mudanças, a única coisa que não parou foi o plano de recompra. A equipe da Pump.fun ainda está executando diariamente o plano de recompra. Até o momento, o total de recompra alcançou 216 milhões de dólares, absorvendo cerca de 15,16% do fornecimento circulante.
Enquanto isso, a ação que foi ignorada em meio ao frenesi do mercado está agora se expandindo silenciosamente.
Tudo começou com as perdas do $PNUT
A história começa em janeiro de 2025.
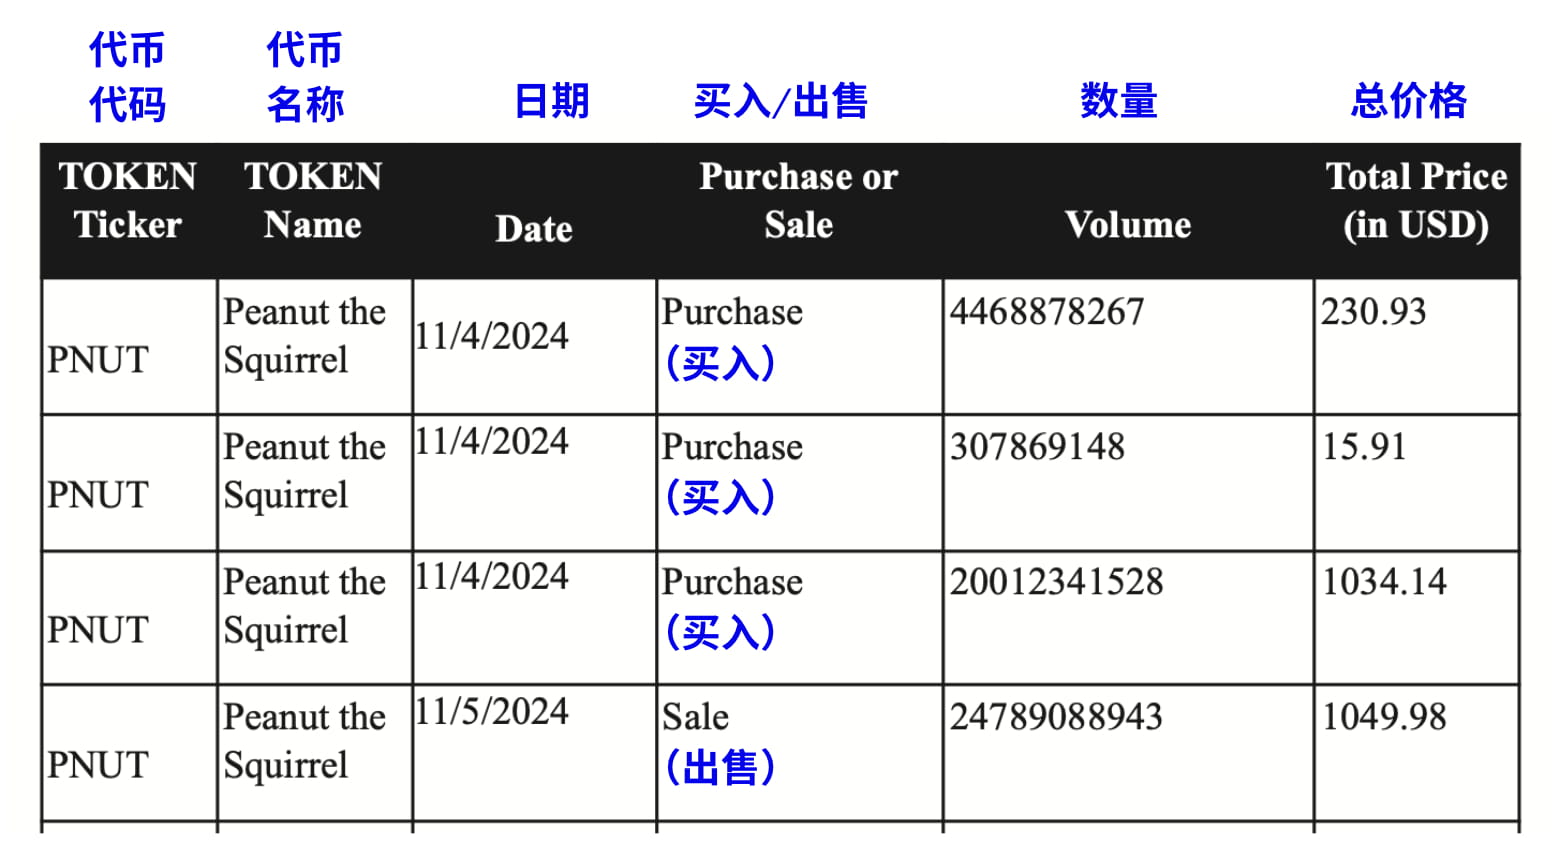
Em 16 de janeiro, o investidor Kendall Carnahan foi o primeiro a apresentar uma ação no Tribunal do Sul de Nova York (número do caso: Carnahan v. Baton Corp.), direcionando suas acusações diretamente à Pump.fun e seus três fundadores. O pedido de Carnahan é claro: ele sofreu perdas após comprar tokens $PNUT na plataforma e acusa a Pump.fun de vender valores mobiliários não registrados, violando a lei de valores mobiliários dos EUA (Lei de Valores Mobiliários de 1933).
De acordo com os documentos da ação, a perda real desse investidor foi apenas 231 dólares.
Apenas duas semanas depois, em 30 de janeiro, outro investidor, Diego Aguilar, também entrou com uma ação semelhante (número do caso: Aguilar v. Baton Corp.). Ao contrário de Carnahan, Aguilar comprou uma variedade maior de tokens, incluindo $FRED, $FWOG, $GRIFFAIN e outros vários tokens meme emitidos na plataforma Pump.fun. Sua ação é mais ampla e representa todos os investidores que compraram tokens não registrados naquela plataforma.
Nesse momento, os dois casos estavam sendo processados separadamente, com os réus sendo o mesmo grupo de pessoas:
A empresa operadora da Pump.fun, Baton Corporation Ltd, e seus três fundadores, Alon Cohen (Diretor de Operações), Dylan Kerler (Diretor Técnico) e Noah Bernhard Hugo Tweedale (Diretor Executivo).
Os dois casos foram combinados, e o autor que perdeu 240 mil dólares se tornou o autor principal.
Dois processos independentes rapidamente chamaram a atenção do tribunal. A juíza Colleen McMahon, responsável por julgar o caso no Tribunal do Sul de Nova York, identificou um problema: os dois casos envolvem os mesmos réus, a mesma plataforma e o mesmo comportamento ilegal. Por que deveriam ser julgados separadamente?
Em 18 de junho de 2025, a juíza McMahon questionou diretamente a equipe de advogados dos autores:
Por que existem dois processos independentes para a mesma questão? Ela pediu aos advogados que explicassem por que não deveriam combinar os dois casos.
Os advogados dos autores inicialmente tentaram argumentar que poderiam manter os dois casos independentes, um especificamente contra os tokens $PNUT e outro contra todos os tokens na plataforma Pump.fun, sugerindo a nomeação de dois autores principais.
Mas o juiz claramente não está convencido. Essa estratégia de “dividir para conquistar” não apenas desperdiça recursos judiciais, mas também pode levar a decisões contraditórias em diferentes casos. O foco está no fato de que todos os autores enfrentam o mesmo problema central: eles acusam a Pump.fun de vender valores mobiliários não registrados, acreditando serem vítimas do mesmo sistema fraudulento.
Em 26 de junho, a juíza McMahon decidiu oficialmente combinar os dois casos. Ao mesmo tempo, a juíza nomeou formalmente Michael Okafor, que sofreu as maiores perdas, como o autor principal, de acordo com o registro do tribunal, Okafor perdeu cerca de 242 mil dólares nas transações da Pump.fun, muito mais do que os outros autores.
Assim, os investidores que originalmente lutavam sozinhos formaram uma frente unida.
A atenção se volta para a Solana Labs e a Jito
Apenas um mês após a fusão dos processos, os autores lançaram uma bomba.
Em 23 de julho de 2025, os autores apresentaram a (queixa revisada combinada), a lista de réus passou por uma dramática expansão. Desta vez, as acusações não se voltaram apenas para a Pump.fun e seus três fundadores, mas diretamente para os principais participantes do ecossistema Solana.
Os novos réus incluem:
Solana Labs, Solana Foundation e seus executivos (réus da Solana): os autores alegam que a Solana não apenas forneceu tecnologia de blockchain. De acordo com os documentos da ação, existe uma coordenação técnica e comunicação estreita entre a Pump.fun e a Solana Labs, que vai muito além da relação típica entre desenvolvedores e plataformas.
Jito Labs e seus executivos (réus da Jito): os autores acreditam que é a tecnologia MEV da Jito que permite que insiders paguem taxas extras para garantir que suas transações sejam priorizadas, comprando tokens antes dos usuários comuns e realizando arbitragem sem risco.
A estratégia dos autores é clara: eles tentam provar que a Pump.fun, a Solana e a Jito não operam de forma independente, mas formam uma comunidade de interesses estreitamente ligada. A Solana fornece a base de blockchain, a Jito oferece ferramentas MEV, e a Pump.fun opera a plataforma, juntas construindo um sistema que parece descentralizado, mas é na verdade manipulado.
A acusação central não é apenas “perda de dinheiro” tão simples
Muitas pessoas podem pensar que isso é apenas uma ação de defesa de um grupo de investidores irritados por perder dinheiro com a especulação de moedas. Mas se você ler atentamente os documentos judiciais que se estendem por centenas de páginas, verá que as acusações dos autores apontam para um sistema de fraude meticulosamente projetado.
Primeira acusação: venda de valores mobiliários não registrados
Esta é a base legal de todo o caso.
Os autores acreditam que todos os tokens meme emitidos na plataforma Pump.fun são essencialmente contratos de investimento, de acordo com o *Teste Howey, esses tokens se enquadram na definição de valores mobiliários. No entanto, os réus nunca apresentaram qualquer declaração de registro à Comissão de Valores Mobiliários dos EUA, vendendo publicamente esses tokens, o que viola as Seções 5, 12(a)(1) e 15 da (Lei de Valores Mobiliários de 1933).
A plataforma, ao vender tokens por meio do mecanismo de “curva de ligação” (bonding curve), não divulgou aos investidores informações necessárias sobre riscos, situação financeira ou histórico do projeto, informações que devem ser fornecidas ao registrar a emissão de valores mobiliários.
Nota: O Teste Howey é um padrão jurídico estabelecido pela Suprema Corte dos EUA no caso SEC v. W.J. Howey Co. em 1946, utilizado para determinar se uma determinada transação ou esquema constitui um “contrato de investimento” (Investment Contract). Se atender a esse padrão de teste, o ativo é considerado um “valor mobiliário” (Security), devendo estar sujeito à supervisão da Comissão de Valores Mobiliários dos EUA (SEC) e cumprir os requisitos de registro e divulgação da (Lei de Valores Mobiliários de 1933) e da (Lei de Valores Mobiliários de 1934).
Segunda acusação: operação de empresas de jogos de azar ilegais
Os autores definem a Pump.fun como um “Cassino de Moedas Meme” (Meme Coin Casino). Eles apontam que o ato dos usuários de investir SOL para comprar tokens é, em essência, uma “aposta”, cujo resultado depende principalmente da sorte e da especulação do mercado, e não da real utilidade dos tokens. A plataforma, como “casa”, retira 1% de cada transação, assim como um cassino.
Terceira acusação: fraude de telecomunicações e publicidade enganosa
A Pump.fun superficialmente promove um “lançamento justo” (Fair Launch), “sem pré-venda” (No Presale) e “à prova de fuga” (Rug-proof), dando a impressão de que todos os participantes estão na mesma linha de partida. Mas na realidade, isso é uma mentira completa.
Os documentos da ação judicial apontam que a Pump.fun integrou secretamente a tecnologia MEV fornecida pela Jito Labs. Isso significa que aqueles que conhecem os “insights” e estão dispostos a pagar uma “gorjeta” extra podem comprar tokens antes da execução das transações de usuários comuns, e vendê-los imediatamente após a alta de preço para lucrar, isso é conhecido como front-running.
Quarta acusação: lavagem de dinheiro e remessas sem licença
Os autores acusam a Pump.fun de receber e transferir grandes quantias de dinheiro sem obter qualquer licença de remessa. Os documentos da ação afirmam que a plataforma até ajudou o grupo de hackers da Coreia do Norte, Lazarus Group, a lavar dinheiro. Um caso específico é que os hackers emitiram um token meme chamado “QinShihuang” (秦始皇) na Pump.fun, utilizando o alto fluxo e liquidez da plataforma para misturar “dinheiro sujo” com os fundos de transações legítimos dos investidores comuns.
Quinta acusação: total falta de proteção ao investidor
Diferente das plataformas financeiras tradicionais, a Pump.fun não possui nenhum processo de “conheça seu cliente” (KYC), protocolos de combate à lavagem de dinheiro (AML) e nem mesmo a verificação básica de idade.
O principal argumento dos autores pode ser resumido em uma frase: esta não é uma investimento normal afetado pela volatilidade do mercado, mas sim um sistema fraudulento projetado desde o início para fazer os pequenos investidores perderem e beneficiar os insiders.
Essa expansão significa que a natureza da ação judicial sofreu uma mudança fundamental. Os autores não estão mais satisfeitos em acusar a Pump.fun de agir isoladamente, mas a descrevem como parte de uma rede criminosa muito maior.
Um mês depois, em 21 de agosto, os autores apresentaram uma (declaração de caso RICO), acusando formalmente todos os réus de formarem um “grupo de extorsão”, operando por meio da Pump.fun, uma plataforma de “lançamento justo” de fachada, na verdade gerenciando um “cassino de moedas meme” manipulado.
A lógica dos autores é clara: a Pump.fun não opera de forma independente; por trás dela está a Solana, que fornece a infraestrutura de blockchain, e a Jito, que oferece ferramentas de tecnologia MEV. As três partes formam uma comunidade de interesses estreitamente ligada, fraudando conjuntamente os investidores comuns.
Mas que evidências os autores realmente têm para apoiar essas acusações? A resposta será revelada meses depois.
Evidências-chave, o informante misterioso e as mensagens
Após setembro de 2025, a natureza do caso sofreu uma mudança fundamental.
Porque os autores obtiveram evidências concretas.
Um “informante confidencial” forneceu à equipe de advogados dos autores o primeiro lote de mensagens internas, totalizando cerca de 5000. Essas mensagens supostamente vêm dos canais de comunicação internos da Pump.fun, Solana Labs e Jito Labs, documentando a coordenação técnica e transações comerciais entre as três partes.
A aparição dessas evidências fez com que os autores se sentissem como se tivessem encontrado um tesouro. Porque todas as acusações anteriores sobre conluio técnico, manipulação de MEV e transações preferenciais de insiders ainda estavam no nível especulativo, carecendo de evidências diretas.
E essas mensagens internas, supostamente, podem provar uma “relação de conluio” entre as três partes.
Um mês depois, em 21 de outubro, esse informante misterioso forneceu um segundo lote de documentos, desta vez em uma quantidade ainda mais surpreendente, com mais de 10.000 mensagens e documentos relacionados. Esses materiais supostamente registram em detalhes:
Como a Pump.fun coordena a integração técnica com a Solana Labs
Como as ferramentas MEV da Jito foram integradas ao sistema de negociação da Pump.fun
Como as três partes discutem sobre como “otimizar” o processo de negociação (os autores acreditam que isso é uma forma eufemística de manipulação de mercado)
Como insiders aproveitam a vantagem informativa para negociar
Os advogados dos autores afirmam nos documentos judiciais que essas mensagens “revelam uma rede de fraudes cuidadosamente elaborada”, provando que a relação entre a Pump.fun, a Solana e a Jito vai muito além da superficial “parceria técnica”.
Pedido de segunda emenda à queixa
Diante de tantas novas evidências, os autores precisam de tempo para organizar e analisar. Em 9 de dezembro de 2025, o tribunal aprovou o pedido dos autores para apresentar a (segunda emenda à queixa), permitindo que eles incluíssem essas novas evidências na ação.
Mas a questão é que, mais de 15.000 mensagens precisam ser revisadas, filtradas, traduzidas (algumas podem não estar em inglês) e analisadas quanto ao seu significado legal, o que é um enorme volume de trabalho. Com a aproximação do Natal e das festas de Ano Novo, a equipe de advogados dos autores claramente não tem tempo suficiente.
Em 10 de dezembro, os autores apresentaram um pedido ao tribunal para estender o prazo de apresentação da (segunda emenda à queixa).
Apenas um dia depois, em 11 de dezembro, a juíza McMahon aprovou o pedido de prorrogação. O novo prazo foi definido para 7 de janeiro de 2026. Isso significa que, após o Ano Novo, uma (segunda emenda à queixa) que pode conter mais acusações explosivas será apresentada ao tribunal.
Estado atual do caso
Até agora, essa ação judicial já dura quase um ano, mas a verdadeira batalha está apenas começando.
Em 7 de janeiro de 2026, os autores apresentarão a (segunda emenda à queixa) contendo todas as novas evidências, e veremos o que as 15.000 mensagens revelam. Enquanto isso, os réus têm se mantido estranhamente em silêncio. O cofundador da Pump.fun, Alon Cohen, não se manifestou nas redes sociais há mais de um mês, e os executivos da Solana e da Jito também não responderam publicamente à ação.
Curiosamente, embora a escala e a influência desta ação judicial estejam se expandindo, o mercado de criptomoedas parece não se importar muito. O preço da Solana não flutuou drasticamente por causa da ação, e o token $PUMP, embora tenha caído continuamente, é mais devido ao colapso da narrativa geral das moedas meme do que ao impacto da própria ação.
Epílogo
A ação judicial, originada por perdas em transações de moedas meme, evoluiu para uma ação coletiva contra todo o ecossistema da Solana.
O caso também já ultrapassou a esfera de “alguns investidores perdendo dinheiro em defesa de seus direitos.” Ele toca nas questões mais centrais da indústria de criptomoedas: a descentralização é real ou uma ilusão cuidadosamente embalada? O lançamento justo realmente é justo?
No entanto, muitas questões cruciais permanecem sem resposta:
Quem é esse informante misterioso? Um ex-funcionário? Um concorrente? Ou um agente infiltrado de um órgão regulador?
O que há de conteúdo nas 15.000 mensagens? São provas de conluio irrefutáveis ou comunicações comerciais normais tiradas de contexto?
Como os réus se defenderão?
Em 2026, com a apresentação da (segunda emenda à queixa) e o avanço da audiência do caso, talvez tenhamos algumas respostas.