


Fonte: Conversa por fora e por dentro
Hoje, o artigo se divide em dois tópicos; primeiro, vamos conversar brevemente sobre a Strategy (MicroStrategy):
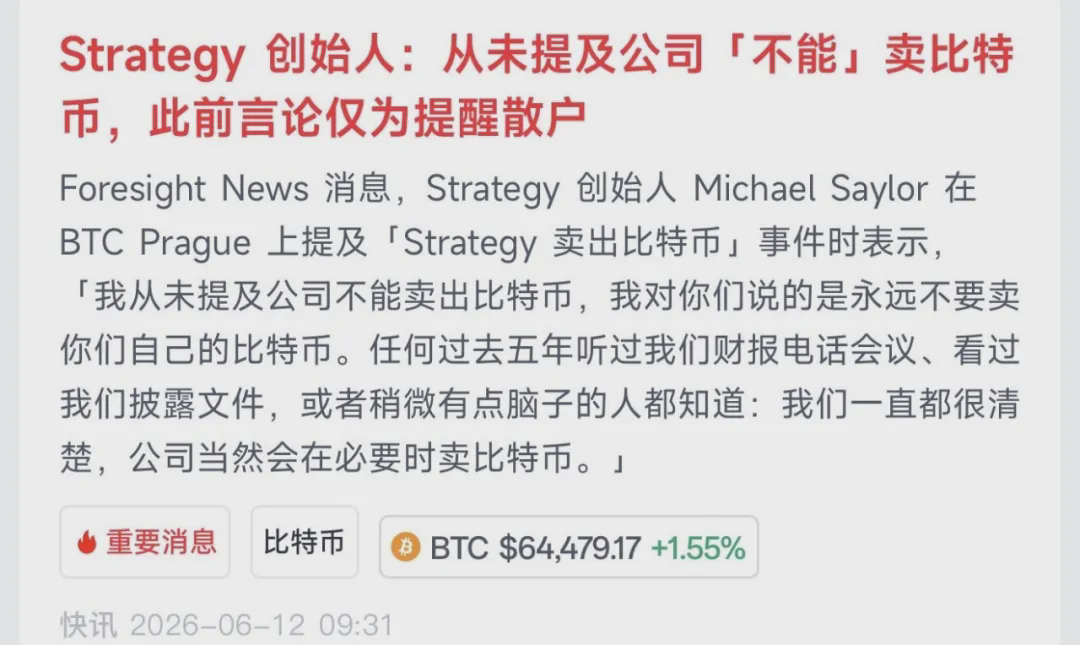
Recentemente, notei que muita gente vem discutindo os problemas da Strategy. Várias pessoas parecem estar até desejando que essa instituição, que detém 840 mil bitcoins, dê uma grande dor de cabeça — e até já há quem esteja esperando por um preço do bitcoin abaixo de US$ 30 mil.
Se observarmos a trajetória dos preços das ações ordinárias (MSTR) e das ações preferenciais (STRC) da Strategy, a queda atual de fato tem colocado bastante pressão sobre Michael Saylor, fundador da MicroStrategy. Até o momento em que este texto foi escrito, o preço da MSTR está em US$ 85, já caiu 81% em relação à máxima de US$ 457 registrada em julho do ano passado. Já a STRC atingiu um novo fundo em US$ 75, claramente desviando-se do valor nominal de US$ 100.
Sobre o modelo operacional e as “formas de jogar” da Strategy, já detalhamos em artigos anteriores; aqui não vou repetir. Agora, o problema central que todo mundo está observando é só um: o “motor” (flywheel) da Strategy realmente pode dar problema?
Porque todo mundo tende a achar que, quanto mais forte a queda da MSTR, mais difícil fica para a Strategy captar novos recursos para comprar Bitcoin. Agora, somado ao problema da STRC, que ainda precisa pagar juros de dividendos preferenciais, todos vão se preocupar de que a Strategy possa continuar vendendo Bitcoin para pagar esses juros. E se a Strategy continuar vendendo Bitcoin, a MSTR talvez caia ainda mais; assim, isso acaba entrando num ciclo ruim.
Claro — o que foi dito acima é apenas teórico. Pelo que mostram as informações divulgadas pela Strategy, as reservas de caixa deles ainda conseguem pagar aproximadamente 10 meses de dívidas (juros). Embora recentemente tenham surgido muitas notícias negativas sobre a Strategy, eu acredito que, no curto prazo, eles provavelmente não terão problemas muito grandes.
Ainda existe outra visão que diz que algumas outras instituições ou alguns “baleias” de Bitcoin estão tentando derrubar a Strategy, pressionando continuamente o preço do Bitcoin para forçar a Strategy a vender ainda mais Bitcoin. Mas isso também são apenas especulações das pessoas; não dá para dizer se Strategy e as baleias não estariam, na verdade, fazendo uma encenação conjunta!
Enfim, não importa como a história siga daqui em diante e qual será o resultado específico, eu não sei. Mas uma coisa é certa: o Bitcoin certamente vai continuar a passar por oscilações relativamente grandes e por um período de atrito e vai-e-vem. Se você não quer ser deixado para trás no trem, então é só colocar o cinto, continuar mantendo sua disciplina de trading.
Lembro que, naquela matéria sobre Strategy publicada em 21 de março deste ano, também conversamos sobre: do ponto de vista de “fases”, o grande ponto de virada pode aparecer no segundo semestre do próximo ano — no 3º trimestre de 2027. Nessa altura, eles terão um vencimento de dívidas em grande escala, e então dá para ver se a Strategy realmente tem capacidade de aguentar pressão. E se, na mesma época, o mercado continuar em um urso profundo (ou seja, o Bitcoin não consegue voltar à linha do custo de posição deles), e se a Strategy não tiver uma via ou um meio de obter financiamento, então pode ser que realmente exploda uma onda de crise de liquidez.
Muita gente agora está zombando da Strategy, e eu já incluí silenciosamente a MSTR na minha lista de acompanhamento. Talvez não esteja descartado que, em algum dia futuro, a Strategy realmente deixe de existir; mas, na maior parte das probabilidades, não será este ano. Na verdade, Michael Saylor, apesar de às vezes falar e agir de maneira inconsistente, como um investidor capitalista maduro ele já nos mostrou, com ações reais, uma lição relativamente simples: se você acredita que o Bitcoin é um tipo de ativo de longo prazo, então qualquer oscilação de curto prazo é, em grande medida, irrelevante.
Depois de falar dos problemas da Strategy, agora vamos conversar sobre a economia doméstica e ver alguns dados do M2:
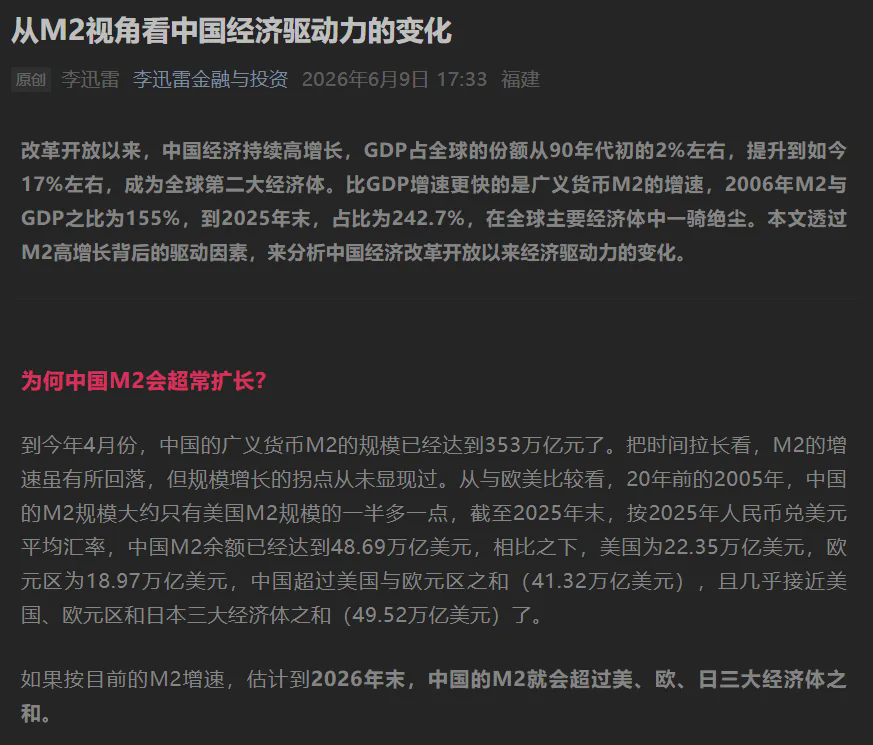
Recentemente, vi um artigo escrito pelo economista-chefe da CICC (China International Capital Corporation), Li Xunlei. Ele apresentou, a partir da perspectiva do M2 (que, de forma simples, é o total do dinheiro no mercado), sua visão sobre a mudança dos motores do crescimento da economia chinesa — conforme mostrado na imagem abaixo. Depois de ler, percebi que realmente era um artigo bem interessante: o autor usou muitos dados em diferentes dimensões para comparar e explicar, mas a forma como ele expressa é muito contida e cuidadosa.
Dê um exemplo que talvez não seja perfeito: é como ir a um encontro às cegas. Você sabe que o outro pode ter alguns problemas, mas não pode dizer o resultado diretamente; então em vez disso vai listar muitas características da pessoa e, no final, manda um “cartão de gente boa”, dizendo: “Na verdade, você é uma boa pessoa.”
No artigo do Li Xunlei, dá para encontrar uma metáfora-base: de que a economia da China talvez esteja enfrentando um problema de enfraquecimento na sua força motriz de crescimento.
Ao olhar para a história, dá para ver que a economia da China passou por algumas mudanças de fase bem claras:
O primeiro estágio é no início da abertura e reforma: no começo, o crescimento da economia chinesa dependia principalmente da entrada de investimentos estrangeiros e da captação de empréstimos do exterior. Em outras palavras, naquela época a China não tinha dinheiro. Mas quando o capital estrangeiro entrou na China, isso formou reservas de divisas. Assim, o banco central consegue “imprimir” mais dinheiro, gerando um impulso de expansão para o M2.
A segunda fase é do fim dos anos 80 até meados/finais dos anos 90, especialmente depois que a China entrou na OMC. Aos poucos, a China passou a se tornar a fábrica do mundo; as exportações viraram a principal direção. O superávit comercial externo cresceu rapidamente: em 1995, o superávit comercial era de 10 bilhões de dólares; já em 2008, chegou a 300 bilhões. Nesse período, isso levou a uma grande entrada de divisas na China. Além disso, em 1994, a China transformou o regime de câmbio de dupla via em regime de via única, o que impulsionou diretamente um crescimento rápido na oferta monetária. Porém, depois que a crise financeira eclodiu em 2008, as encomendas das empresas chinesas no exterior caíram bastante; muitos trabalhadores ficaram desempregados, fazendo com que o crescimento das exportações desacelerasse. E foi aproximadamente nessa época que o modelo de desenvolvimento da economia chinesa começou a mudar para um modelo orientado por investimento.
A terceira fase é imobiliário e as finanças do terreno. Ou seja, o modelo orientado por investimento mencionado acima: a China começa a investir em grande escala no desenvolvimento imobiliário. Os bancos continuam fornecendo crédito a empresas imobiliárias, governos locais e residentes, impulsionando o crescimento acelerado do M2. Especialmente a partir de 2013, os investimentos imobiliários dos residentes alavancaram rapidamente, e muito dinheiro foi criado. Em outras palavras, o imobiliário quase se tornou o motor mais importante do aumento de emissão monetária da China nos últimos dez anos. Em 2008, a soma de empréstimos de médio e longo prazo dos residentes no lado dos ativos dos bancos mais os empréstimos para desenvolvimento imobiliário era de cerca de 5 trilhões. Em 2022, chegou a um pico de 85 trilhões, virando a principal causa de impulsionar a expansão contínua do “tamanho do M2”.
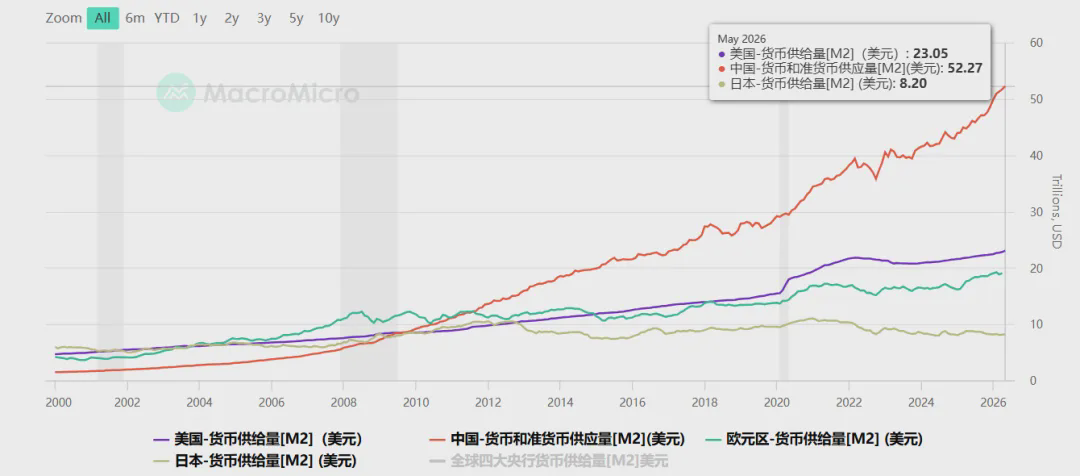
E é a partir de mais ou menos 2021 que, por algumas razões que não dá para descrever, o setor imobiliário na China começa a entrar em um ciclo de baixa. O modelo de crescimento da economia imobiliária começa a falhar. Mas, nessa época, o M2 apresenta uma mudança muito interessante: segundo a lógica habitual, quando o modelo imobiliário falha, a taxa de crescimento do M2 deveria cair; mas, na prática, é o contrário. Desde 2022, o M2 da China continua mantendo um crescimento rápido.
Do ponto de vista de investimentos, nesse período os residentes estão reduzindo a alavancagem, e os investimentos das empresas privadas também estão em zero ou crescimento negativo. O crescimento dos empréstimos imobiliários basicamente para, e a disposição de investimento das empresas continua caindo. Então por que o M2 ainda apresenta essa divergência?
A resposta é: crescimento reverso do investimento de empresas estatais e do governo.
Em outras palavras, depois que a força motriz do imobiliário e das finanças do terreno deixa de funcionar, o governo está mantendo o crescimento rápido do M2 com uma grande quantidade de endividamento (emitindo títulos do governo ou títulos dos governos locais). Por exemplo, em 2025, a parcela de financiamento fora de bônus/ empréstimos, já ultrapassa 50%, e os títulos públicos, pela primeira vez, se tornaram o maior item de contribuição incremental. Em linguagem direta: os títulos públicos atualmente parecem estar substituindo de forma abrangente os empréstimos imobiliários, virando a fonte mais importante de financiamento do governo.
E isso também é exatamente o ponto: o M2 da China já atingiu 353,67 trilhões de yuan (até o fim de maio de 2026) — já é 2,5 vezes o PIB — mas não ocorreu o motivo central para uma inflação alta. Inclusive, devido às guerras tarifárias e outras razões destes anos, a produção/manufatura ficou com excesso de oferta; ao contrário, o país ainda enfrenta problemas de inflação baixa (até deflação localizada).
Sai do impulso do imobiliário e passa para o impulso do endividamento do governo — e esse é o quarto estágio que estamos enfrentando atualmente.
2026 é o primeiro ano da implementação do 15º Plano Quinquenal nacional (十五五). A Comissão Nacional de Desenvolvimento e Reforma já deixou claro que, até o fim do 15º Plano Quinquenal, o tamanho das indústrias relacionadas à inteligência artificial na China crescerá para mais de 10 trilhões. Ou seja, nos próximos 5 anos, com o fim da era imobiliária, o envelhecimento da população se acelerando ainda mais, e a IA e a tecnologia de ponta virando a nova direção estratégica econômica do país, investimentos via endividamento do governo (emitindo títulos do governo e títulos das empresas) se tornarão o principal motor para o M2 da China continuar crescendo.
De acordo com dados divulgados pelo Ministério das Finanças, neste ano, no primeiro trimestre (até o fim de março de 2026), o saldo da dívida dos governos locais da China era de 57,26 trilhões de yuan. Mas isso é apenas o dado oficial publicado. E segundo as estimativas de algumas instituições terceiras, o volume de dívidas “invisíveis” dos governos locais da China está entre 50 trilhões e 70 e poucos trilhões. Se somarmos de forma simples esses dois números, então o saldo de dívida dos governos locais atualmente pode já ter ultrapassado 100 trilhões.
A estatística acima é apenas de dívidas dos governos locais. Com base nos dados divulgados pelo Ministério das Finanças, até o fim do primeiro trimestre deste ano, o saldo de títulos do governo central da China era de cerca de 45 trilhões. Se somarmos as dívidas dos governos locais (incluindo as dívidas “invisíveis”) e as dívidas do governo central, o tamanho total da dívida talvez já tenha ultrapassado 150 trilhões.
Então, quanto é a receita fiscal da China em um ano?
Com base em dados públicos, tomando como exemplo o ano inteiro de 2025, a receita do orçamento público geral nacional foi de 21,60 trilhões de RMB. Desse total, a receita de impostos foi de 17,64 trilhões, e a receita não tributária foi de 3,97 trilhões. Tomando como exemplo o primeiro trimestre de 2026, a receita do orçamento público geral nacional foi de cerca de 6,16 trilhões. Deste total: receita de impostos 4,85 trilhões e receita não tributária 1,31 trilhões.
Ou seja: hoje, nossa renda anual é mais ou menos 20–25 trilhões, mas há mais de 150 trilhões de dívida acumulada. Então agora o problema volta a ser o seguinte: com o endividamento se acumulando rapidamente (prevê-se que até o fim deste ano pode passar de 200 trilhões), as despesas com juros certamente continuarão subindo, mas a receita fiscal dificilmente conseguirá aumentar rapidamente no curto prazo...
Então, em termos macro, o endividamento do governo pode continuar impulsionando o crescimento econômico. Mas do ponto de vista micro, que outras opções mais rápidas e diretas existem para aumentar rapidamente a receita fiscal?
Isso a gente não sabe. O economista Li Xunlei, no artigo, parece também não ter ousado dizer; você que adivinhe... Aqui foram omitidas 2000 palavras.
Hoje (20260626) vamos conversar sobre isso. Todo o conteúdo acima são pontos de vista e análises baseados em perspectiva pessoal, apenas para registro de pensamento e troca de ideias; não constitui qualquer recomendação de investimento.