


Autores: Ray Wang, Myron Xie, Dylan Patel e outros
Compilado por: Deep潮 TechFlow
Deep潮导读:A Longxin Storage (CXMT) está prestes a listar na Sci-Tech Board e pode se tornar o maior IPO de semicondutores da história da China. Esta empresa, fundada em 2016, começou adquirindo patentes e talentos da falida fabricante de DRAM alemã Qimonda, e com um fluxo de capital tolerado pelo governo de Hefei por quase uma década de prejuízos, espera-se que lucrem pela primeira vez em 2025, com uma receita de 7,3 bilhões de dólares no primeiro trimestre de 2026. Este relatório extenso da SemiAnalysis desmonta o caminho técnico, os dados financeiros, os desafios do HBM e a estrutura do IPO da Longxin, sendo uma leitura obrigatória para entender a posição da indústria de chips de armazenamento na China.
A equipe da SemiAnalysis já descrevia no newsletter no fim de 2024, em primeiro lugar, a enorme demanda por memórias causada por inferência de IA e fluxos de trabalho de agentes. Desde então, publicou vários relatórios aprofundados sobre memórias e acompanhou continuamente o CXMT Storage e o ecossistema de computação da China. Como o CXMT Storage deve ser listado nos próximos meses, faz sentido haver uma pesquisa aprofundada dedicada. O CXMT provavelmente se tornará o maior IPO de semicondutores da China e também um marco para este fabricante líder chinês de memória. A partir daqui, a competição do CXMT com a Samsung, SK hynix e Micron só deve ficar mais intensa.
Chineses que voltaram do Vale do Silício
O fundador do CXMT Storage, Zhu Yiming, se formou em Física pela Universidade Tsinghua em 1994 e depois foi cursar Engenharia Elétrica na Stony Brook University, no estado de Nova York. Ele trabalhou por muitos anos no Vale do Silício e, por volta de 2001, tornou-se gerente do projeto da MoSys (Monolithic System Technology). Em 2005, Zhu Yiming voltou para a China com um conjunto de patentes de SRAM e US$ 100 mil de capital semente, criando a GigaDevice (兆易创新), que mais tarde se tornou um dos principais fornecedores globais de NOR Flash. Mas o tamanho do mercado global de NOR Flash é muito menor do que DRAM ou NAND Flash. Zhu Yiming tinha uma ambição maior e escolheu a área de DRAM.
DRAM não é um jogo para quem não tem fábrica. DRAM consome capital, as barreiras de patentes são duríssimas e depende fortemente de capacidade de fabricação. Até 2016, toda a indústria restou com apenas três sobreviventes: Samsung, SK hynix e Micron. Patentes e capital acumulados em 40 anos construíram uma “barreira de entrada”, e nenhum novo player conseguiu ultrapassar. As patentes de SRAM do Zhu Yiming e o negócio de NOR Flash da GigaDevice Innovation (兆易创新) não conseguem fornecer nem o design de célula de armazenamento de DRAM, nem o processo de DRAM, e tampouco contornam o bloqueio de patentes das gigantes. Portanto, quando em 2016 Zhu Yiming e o governo municipal de Hefei iniciaram o projeto de DRAM “506 Engineering” (ou seja, a posterior CXMT Storage), a tecnologia central precisava ser obtida de fora.
A fonte é uma empresa alemã que já morreu.
Base de DRAM: legado da Qimonda
A empresa falecida é justamente a Qimonda. A Qimonda faliu em janeiro de 2009 devido à crise financeira global e à queda subsequente do mercado de memórias, mas na época era uma fabricante líder de DRAM na Europa. Como subsidiária da Infineon, com origem na Siemens, a Qimonda oferecia uma escolha rara: um vasto “acervo licenciado” de patentes de DRAM e uma arquitetura de células de armazenamento — ambos vindos fora do triângulo Samsung–SK hynix–Micron.
Em junho de 2015, a subsidiária Polaris Innovations da empresa canadense WiLAN adquiriu da Infineon cerca de 7.000 patentes e solicitações da Qimonda por aproximadamente 30 milhões de euros. Em dezembro de 2019, a Polaris e o CXMT assinaram um acordo para licenciar uma grande quantidade de patentes de DRAM. A alta administração do CXMT chegou a declarar publicamente que havia obtido cerca de 2,8TB de documentos técnicos da Qimonda — e isso se tornou a base do negócio de DRAM do CXMT.
Uma tecnologia-chave que o CXMT herdou da Qimonda e desenvolveu foi a célula de armazenamento BWL no nível de 46nm (Buried Wordline, palavra-canal enterrada), e ele a levou para o nível de 10nm. BWL é uma inovação central de arquitetura. No desenho tradicional, as trilhas do gate dos transistores de acesso são roteadas na superfície do wafer; no BWL, o gate é enterrado em um canal abaixo das linhas de bit. Há três benefícios: reduzir a célula de armazenamento para um layout de 6F² (o tradicional é 8F²), estender o comprimento do canal sem ocupar área de superfície para suprimir vazamento de curto-canal (afetando a retenção de dados) e, ao mesmo tempo, reduzir a capacitância parasita do gate para a linha de bit. Somando o gate enterrado com o capacitor de empilhamento, temos a arquitetura que hoje os três principais gigantes de memória usam. A Qimonda, que por anos manteve a solução de canal, manteve justamente a reserva tecnológica de empilhamento/BWL — e o CXMT “pegou” exatamente isso.
Talentos: do blueprint congelado à capacidade viva de P&D
Além das patentes, o ativo mais duradouro que o CXMT obteve do colapso da Qimonda foram os engenheiros. A Qimonda tinha um centro de P&D em Xi’an com 400 a 500 engenheiros, um dos maiores polos de P&D da Qimonda fora da Alemanha. Depois da falência da Qimonda, embora todo o centro de P&D em Xi’an tenha sido adquirido pelo Grupo Tsingpu (Ziguang), a difusão mais ampla de talentos beneficiou o CXMT.
O CXMT também conseguiu atrair engenheiros de alto nível do escritório central da Qimonda na Alemanha: Karl-Heinz Kuesters. Kuesters atuou como vice-presidente de tecnologia e P&D antecipado por 24 anos na Siemens, Infineon e Qimonda. A linha de P&D antecipado que ele liderou era justamente a solução de capacitor de empilhamento — ou seja, a arquitetura que o CXMT de fato adotou. Ele entrou no CXMT como consultor técnico; o EE Times descreveu Kuesters como o “carta na manga” do CXMT. O que Kuesters trouxe — conhecimento tácito (tacit know-how) que patentes e 2,8TB de documentos não conseguem carregar — inclui 20 anos de experiência liderando o desenvolvimento de DRAM. Assim, ele pode dizer aos engenheiros do CXMT o que dos designs da Qimonda deve ser mantido, o que deve ser descartado e como levar as células de armazenamento que funcionam no laboratório para produção em volume. Esse tipo de integração e julgamento de rendimento não existe em nenhuma literatura de patentes.
O mesmo padrão ocorre nos EUA. O CXMT tem o vice-presidente encarregado da avaliação de tecnologias futuras, Ping Er-xuan (ou seja, o responsável pela declaração pública da rota “de 46nm a 10nm”). Ele não vem da Qimonda; vem da sua carreira profissional nos EUA na Micron, SanDisk e Applied Materials, com forte base em memórias e tecnologias de materiais.
O CXMT também recruta muitos talentos da Coreia do Sul e de Taiwan. Procuradores sul-coreanos já processaram ex-funcionários da Samsung com base em vazamento de tecnologia, e há relatos de que dezenas de engenheiros sul-coreanos trabalharam no CXMT. O cenário em Taiwan é semelhante: o CXMT continua a “caçar” engenheiros de equipamentos e processos de ponta com salários atraentes.
É isso que é a chave para entender o caminho do CXMT. As patentes da Qimonda foram sempre um ativo limitado e com prazo de validade. O que permitiu ao CXMT avançar de G4 para G5 e depois para HBM não foram documentos, e sim a capacidade de reunir talentos — profissionais formados localmente, engenheiros chineses que trabalharam em empresas estrangeiras e depois voltaram ao país, e uma pequena quantidade de especialistas estrangeiros. Legado é apenas um ponto de partida; os talentos transformam o legado externo em um motor de P&D independente. Mas esse motor só virou lucro depois de quase dez anos. A pergunta é: quem terá esse tipo de paciência para continuar fornecendo sangue continuamente?
A paciência do venture capital estatal
O sucesso do CXMT é difícil de não ser atribuído ao forte apoio dos governos locais e central na China. Hefei é um caso clássico. Hefei é um polo-chave da inovação tecnológica na China e, nos últimos 20 anos, incubou um lote de empresas bem-sucedidas no modelo de “capital de investimento estatal paciente”: BOE (fabricante líder global de painéis de exibição), NIO (fabricante líder de veículos elétricos) e, agora, chegou a vez do CXMT na área de memória.
A prefeitura de Hefei fez duas coisas fundamentais para o CXMT.
Primeiro, ajudar o CXMT a construir uma cadeia de suprimentos local ao redor das fábricas. A estratégia de Hefei é: fazer grandes participações acionárias na empresa “líder” de um núcleo, e então atrair as demais etapas da cadeia industrial. No setor de painéis de exibição, fizeram isso com a BOE; no setor de veículos elétricos, fizeram isso com a NIO; e desde 2016, copiaram o mesmo roteiro para o CXMT. Ao redor da fábrica do CXMT na Área Econômica do Aeroporto de Hefei, o governo construiu um polo industrial local denso. A fábrica de embalagem e teste (Peidun) e a XinFeng (芯丰) ficam a um muro de distância da planta do CXMT; mais de 99% da receita da XinFeng vem do CXMT. A planta de gases de grande volume da Guanggang Operation fornece a maior parte dos gases necessários ao CXMT; e a Weiwei Semiconductor (志威半导体) sob a China Pure Tech (至纯科技) fornece capacidade de recuperação de wafers na Zona de Desenvolvimento de Xinzhan, Hefei. O venture capital estatal também controla diretamente o fornecedor de equipamentos de moldagem de chips a montante, Wenyi Technology (文一科技).
Segundo, a disposição de Hefei para “perder dinheiro por muito tempo”. Diferentemente de fundos privados que precisam entregar retorno aos LPs no prazo, o capital de venture capital estatal de Hefei é sustentado por entidades estatais municipais e de zonas de desenvolvimento no fim das contas, sem um “relógio de saída”. Eles continuam injetando recursos em uma empresa que só teve o primeiro lucro anual em 2025, com perdas acumuladas de cerca de RMB 36,65 bilhões. Foram quase dez anos no vermelho. O projeto “506” iniciado em 2016 teve, na primeira fase, cerca de 80% dos fundos (RMB 144 bilhões/180 bilhões) vindos do capital estatal de Hefei. Em rodadas posteriores de financiamento, embora o capital estatal de Hefei tenha sido diluído, não houve redução de participação nem saída. No IPO, o maior acionista, Hefei Qinghui Jidetao (清暉集電), tinha 21,67% das ações, e a soma das participações do venture capital estatal era superior a 30%. A vontade de tratar a fábrica de wafers como uma aposta de dez anos, em vez de retorno no ciclo de um fundo — isso é o catalisador que depende tanto de tecnologia quanto de talentos.
Do “legado” ao desenvolvimento autônomo
Três pistas se juntam e o primeiro decênio do CXMT fica claro. A Qimonda forneceu a base: um acervo de patentes licenciadas e uma arquitetura de células de armazenamento vindas fora do “triângulo”. Os talentos fornecem a força motriz: personagens-chave como Kuesters e Ping, somados aos “retornados” dos grandes fabricantes americanos e aos talentos controversos recrutados na Coreia do Sul. Eles transformaram o blueprint congelado em um processo que pode ser continuamente avançado. Em seguida, o governo de Hefei forneceu o que os dois primeiros itens precisavam mas que não podiam produzir sozinhos: capital, paciência e uma cadeia de suprimentos localizada. Os três são indispensáveis.
Em seguida, vamos discutir a ecologia financeira, tecnológica e de equipamentos do CXMT.
O próximo passo daqui a dez anos: IPO em um superciclo
A história dos últimos dez anos do CXMT é impressionante, mas talvez seja apenas o começo de uma narrativa maior. A empresa está se preparando para um dos maiores IPOs de semicondutores na China nos últimos anos, e pode também ser o lançamento de semicondutores mais acompanhado do mundo este ano. Em dezembro de 2025, a Bolsa de Valores de Xangai (SSE, 上交所) aceitou oficialmente o pedido do CXMT para listagem no STAR Market (科创板). Antes disso, rumores de mercado em 2024 e 2025 indicavam que a empresa estava se preparando para abrir capital. O progresso mais recente é que, em 27 de maio, o CXMT apresentou um pedido de registro à CSRC, e atualmente está na fase final de revisão.
O prospecto do IPO do CXMT divulga uma grande quantidade de informações que antes não estavam disponíveis. Combinando com o Memory Model da SemiAnalysis, é possível fazer um julgamento mais preciso sobre a posição atual do CXMT e seus rumos futuros.
Em um nível alto, medido por quase todos os indicadores, o CXMT é o 4º maior fabricante global de DRAM e está ampliando a vantagem sobre os fabricantes de “segunda linha”. Em 2025, a receita do CXMT cresceu 156% ano contra ano para cerca de US$ 8,6 bilhões; em 2024 foi cerca de US$ 3,3 bilhões; e em 2023, cerca de US$ 1,2 bilhão. O lucro líquido também virou positivo pela primeira vez, chegando a US$ 1 bilhão. Mesmo assim, em 2025 a receita do CXMT ainda foi muito menor do que a receita de DRAM da Samsung (cerca de US$ 72,3 bilhões), SK hynix (cerca de US$ 52,1 bilhões) e Micron (cerca de US$ 37,2 bilhões).
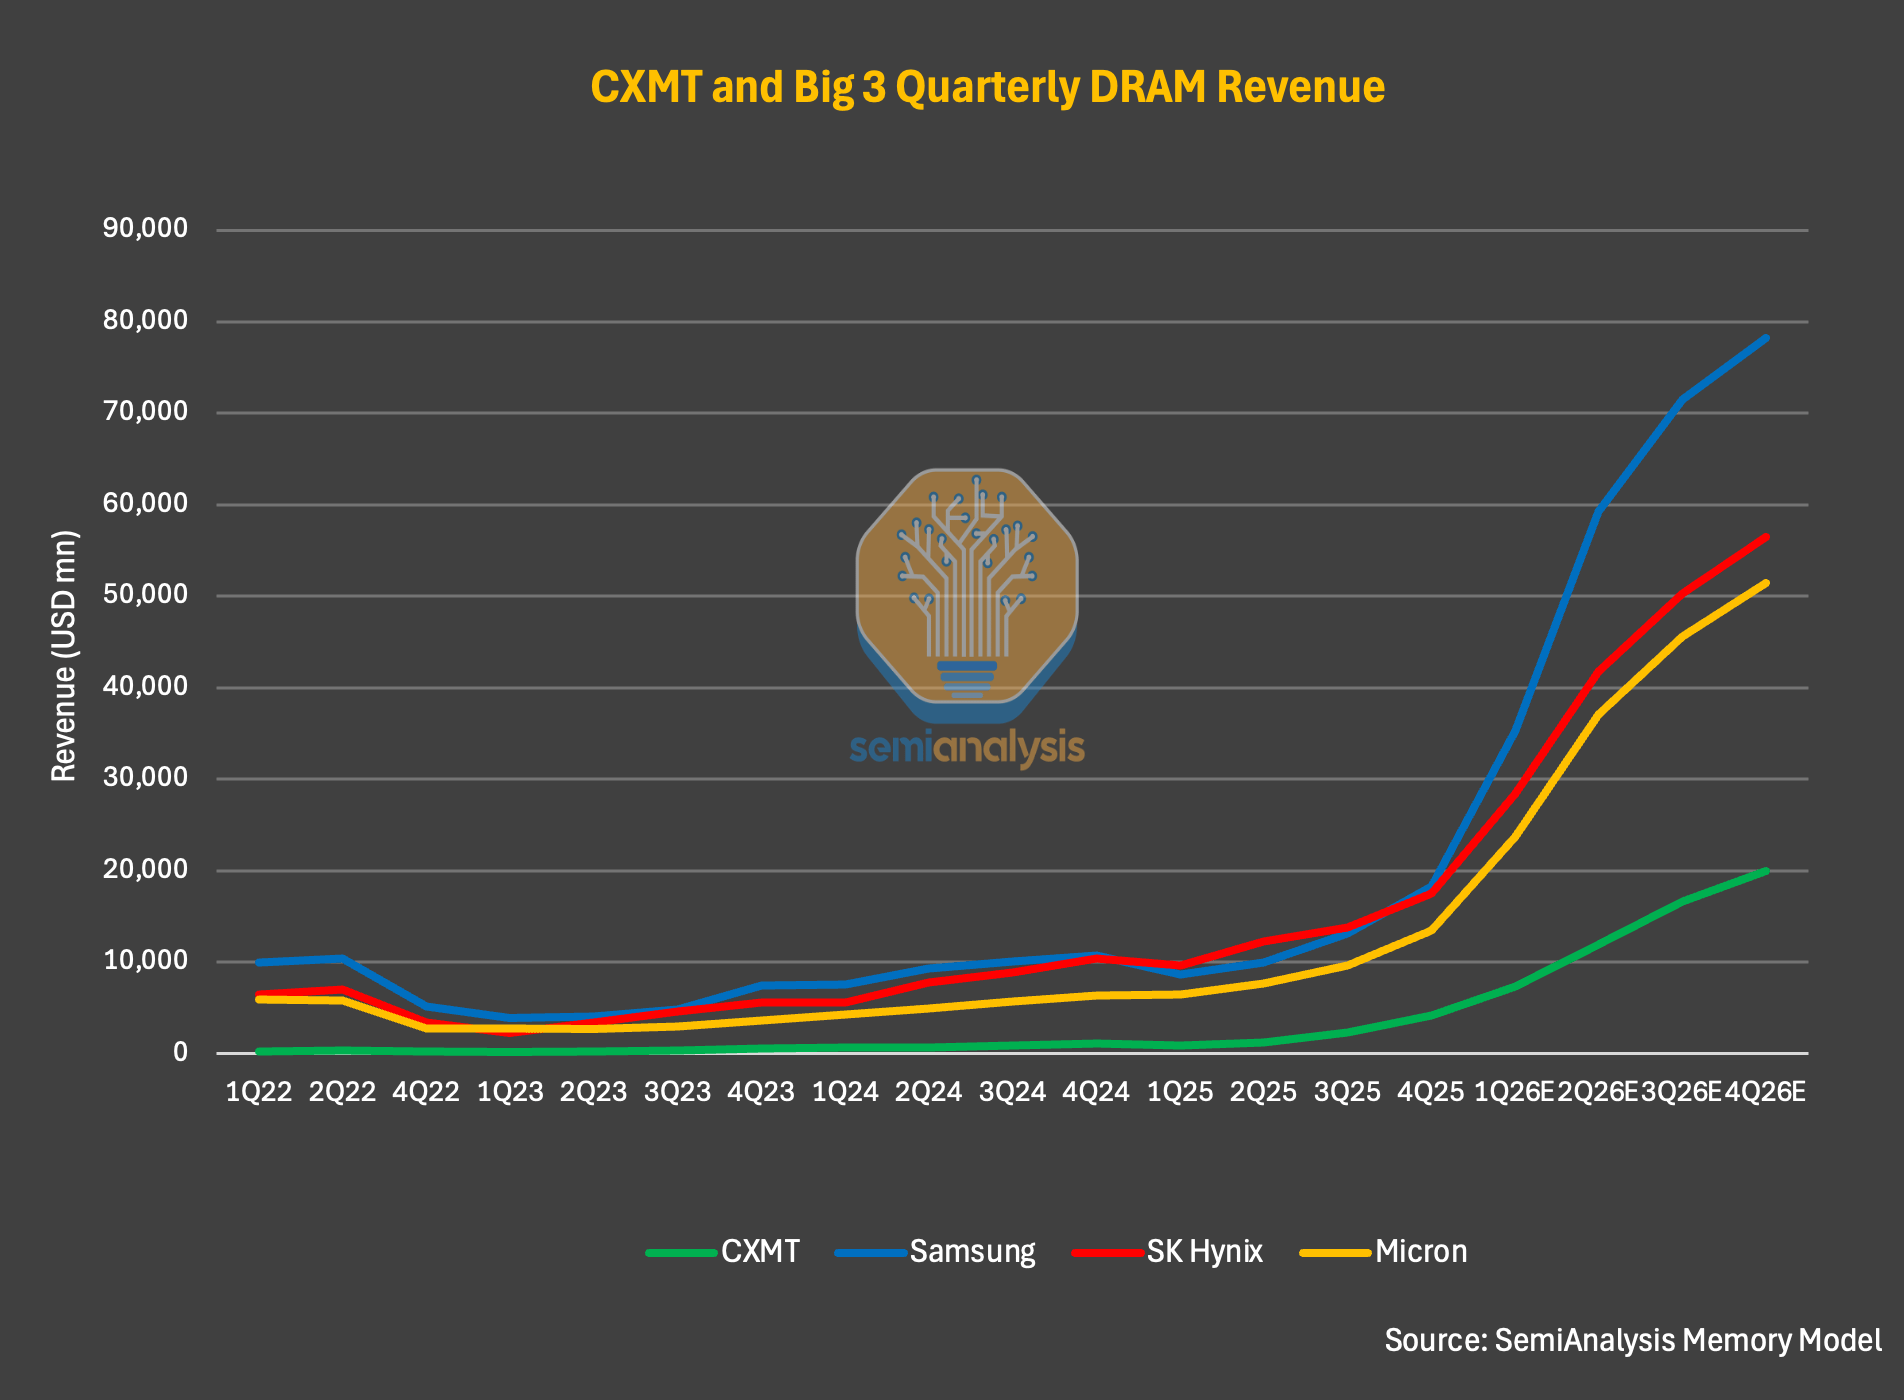
Legenda: Comparação de receita dos fabricantes globais de DRAM (fonte: SemiAnalysis Memory Model)
No 1º trimestre de 2026, o CXMT reportou receita de US$ 7,3 bilhões, uma alta de cerca de 700% ano contra ano; a receita do trimestre já está próxima do patamar de 2025 inteiro. A margem de lucro operacional também se expandiu de forma acentuada, chegando a cerca de 70%.
A SemiAnalysis acredita que isso é só o começo. Apenas com base nas divulgações do prospecto, a receita do 1º semestre de 2026 deve crescer 7 vezes ano contra ano, superando US$ 16 bilhões. Para o ano inteiro de 2026, a SemiAnalysis estima que a receita do CXMT pode ultrapassar US$ 50 bilhões. Se isso acontecer, significa que a receita da empresa dobrou em termos anuais desde 2023, e o aumento ano contra ano em 2026 seria superior a 6 vezes.
A força motriz desse crescimento explosivo não é tanto a tecnologia ou participação de mercado, mas sim o ciclo em si. Olhe com atenção os dados: no 1º trimestre de 2026, o volume de bits do CXMT cresceu apenas 11%, mas o ASP (preço médio de venda) subiu cerca de 57%; no 3º e 4º trimestres de 2025, o ganho sequencial do ASP foi de 63% e 68%, respectivamente. O que realmente impulsionou o desempenho foi o aumento explosivo de preços, e não a captura significativa de participação de mercado em relação aos concorrentes. Em termos de envio por bit, o modelo da SemiAnalysis indica que a participação do CXMT sobe de 9% em 2025 para 12% em 2027. Um aumento de 3 pontos percentuais parece pequeno, mas em um mercado em que a SemiAnalysis prevê que o tamanho chegue a quase US$ 1 trilhão em 2027, isso é enorme.
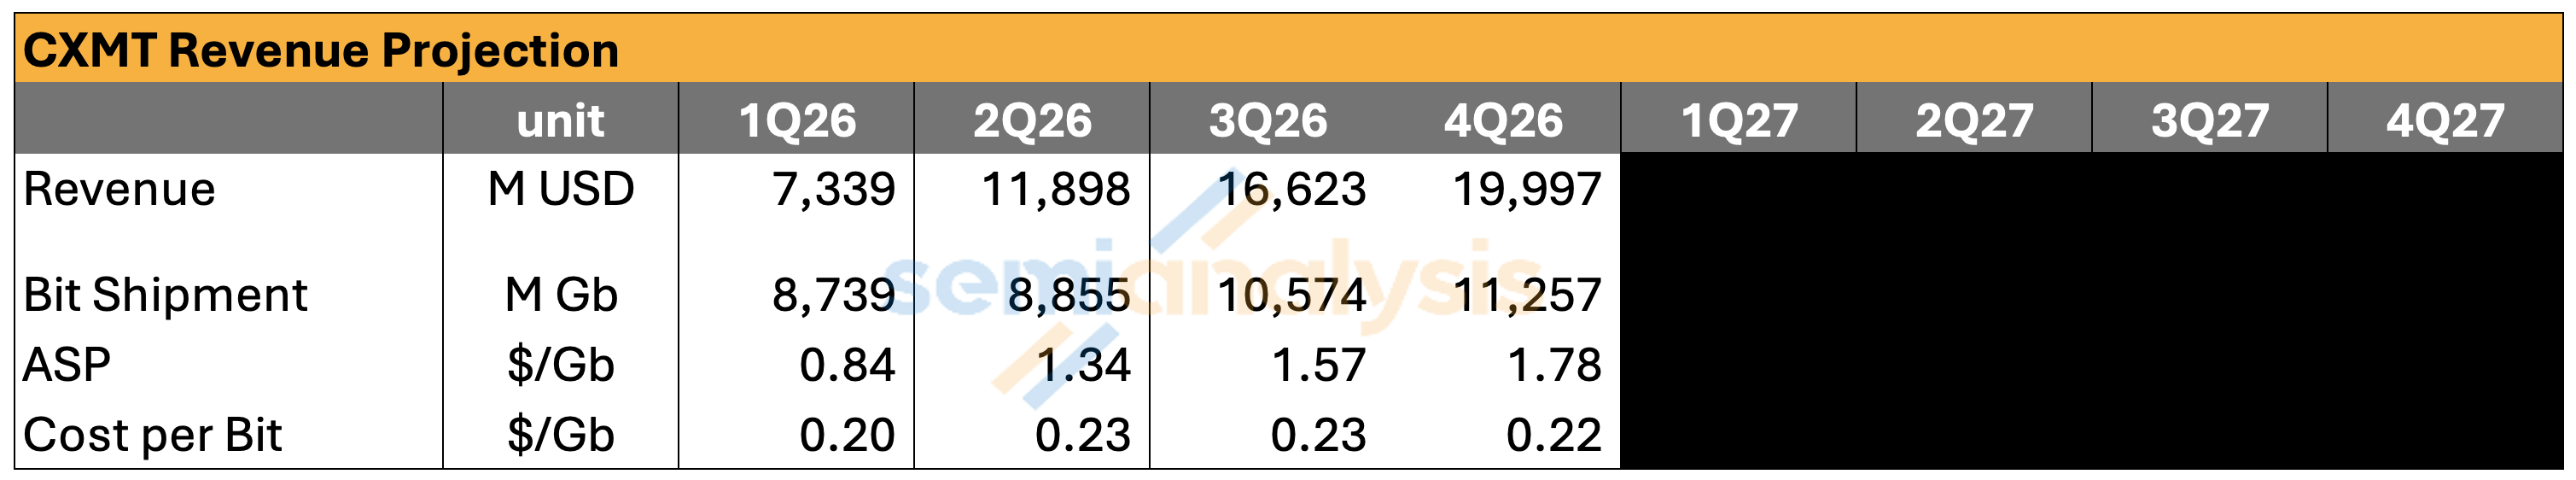
Legenda: Tendência de evolução da variação de ASP e de envio de bits da CXMT (fonte: SemiAnalysis Memory Model)
O equívoco da narrativa “memórias chinesas impactam o mercado”
Para leitores que ainda não acompanham profundamente o CXMT ou o mercado de memória, uma descoberta mais interessante é a comparação de precificação do CXMT com os líderes da indústria. Com base nos dados do Memory Model, a precificação do DRAM ASP do CXMT desafia uma crença comum: a de que, estruturalmente, memórias chinesas são mais baratas e, por isso, pressionariam o mercado para baixo, reduzindo os preços globais. Isso talvez tenha sido verdadeiro em alguns casos no passado, mas não está correto neste ciclo.
Como exemplo do 1º trimestre de 2026, o DRAM ASP do CXMT está apenas cerca de 5-10% abaixo do da Samsung, SK hynix e Micron. A SemiAnalysis prevê que essa direção não mudará ao longo de 2026, mas que a diferença pode aumentar gradualmente. A razão não está na diferença intrínseca de precificação, mas na mudança na estrutura de produtos. Os principais fabricantes têm uma participação maior de envios de DRAM de servidor e HBM, e o outlook de preço da DRAM de servidor é melhor do que o da DRAM de consumo.
Até o fim de 2027, a SemiAnalysis prevê que DRAM de servidor e HBM vão representar mais de 50% da demanda do mercado terminal de DRAM. Como DRAM de servidor e HBM têm preço por GB maior, os principais fabricantes vão ampliar ainda mais a diferença de ASP em relação ao CXMT — especialmente considerando que o preço de HBM em 2027 deve subir acentuadamente.
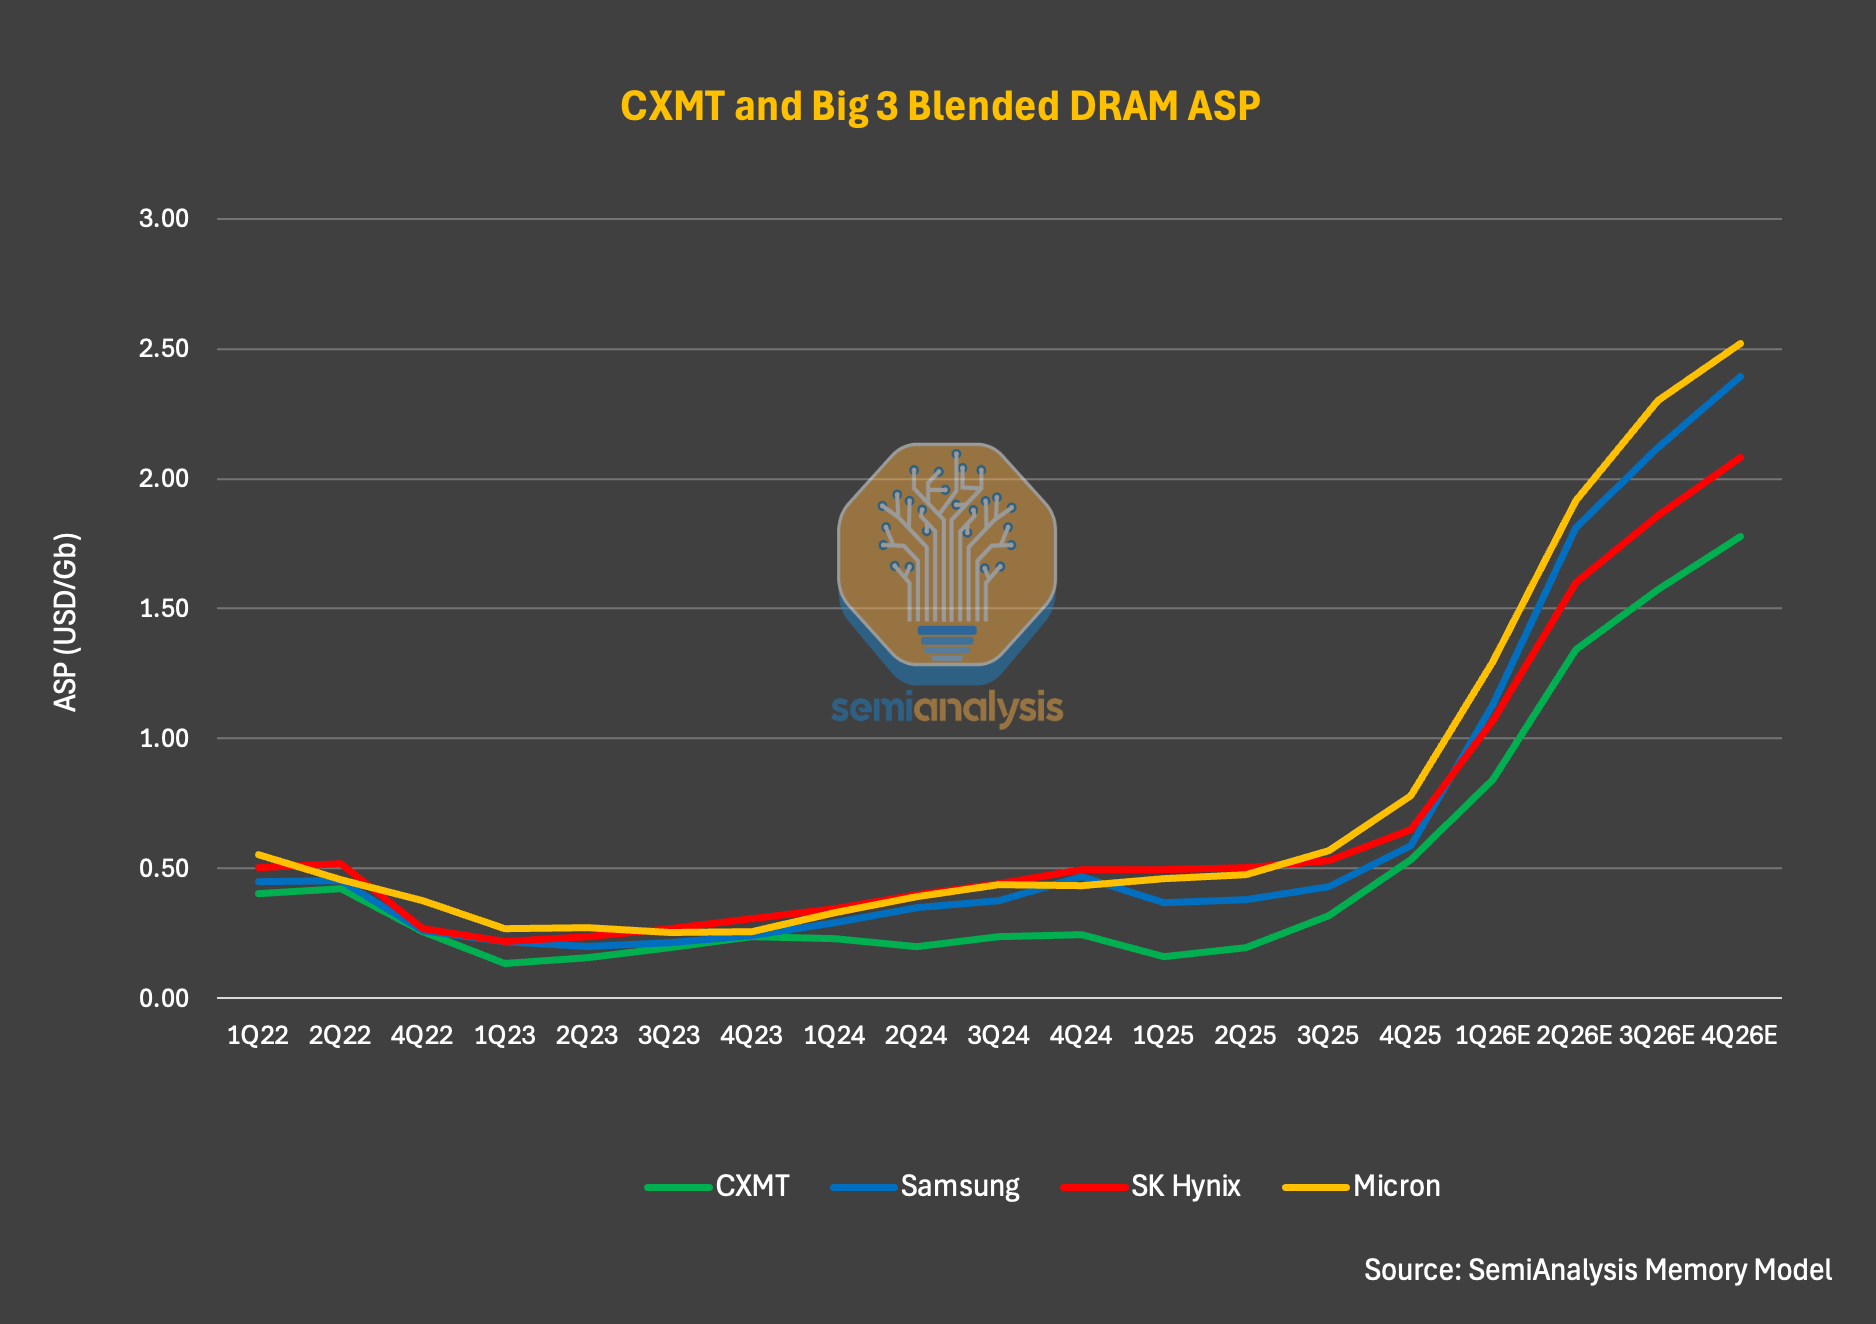
Legenda: Comparação de ASP dos fabricantes de DRAM (fonte: SemiAnalysis Memory Model)
Margem de lucro: um presente do ciclo
Um cenário favorável de ASP forte melhora significativamente a margem do CXMT. A margem bruta no ano inteiro de 2025 chegou a 37,8%, quase a da Samsung (39,4%) e da Micron (39,8%), mas ainda bem abaixo da SK hynix (60,4%) — que se beneficia de uma parcela maior de envios de HBM. A margem bruta do CXMT, de cerca de 38%, representou um salto enorme em relação a -113% em 2023 e a -4,7% em 2024. 2025 não foi apenas o recorde histórico de margem bruta do CXMT, mas também a primeira vez que a empresa atingiu margem bruta positiva.
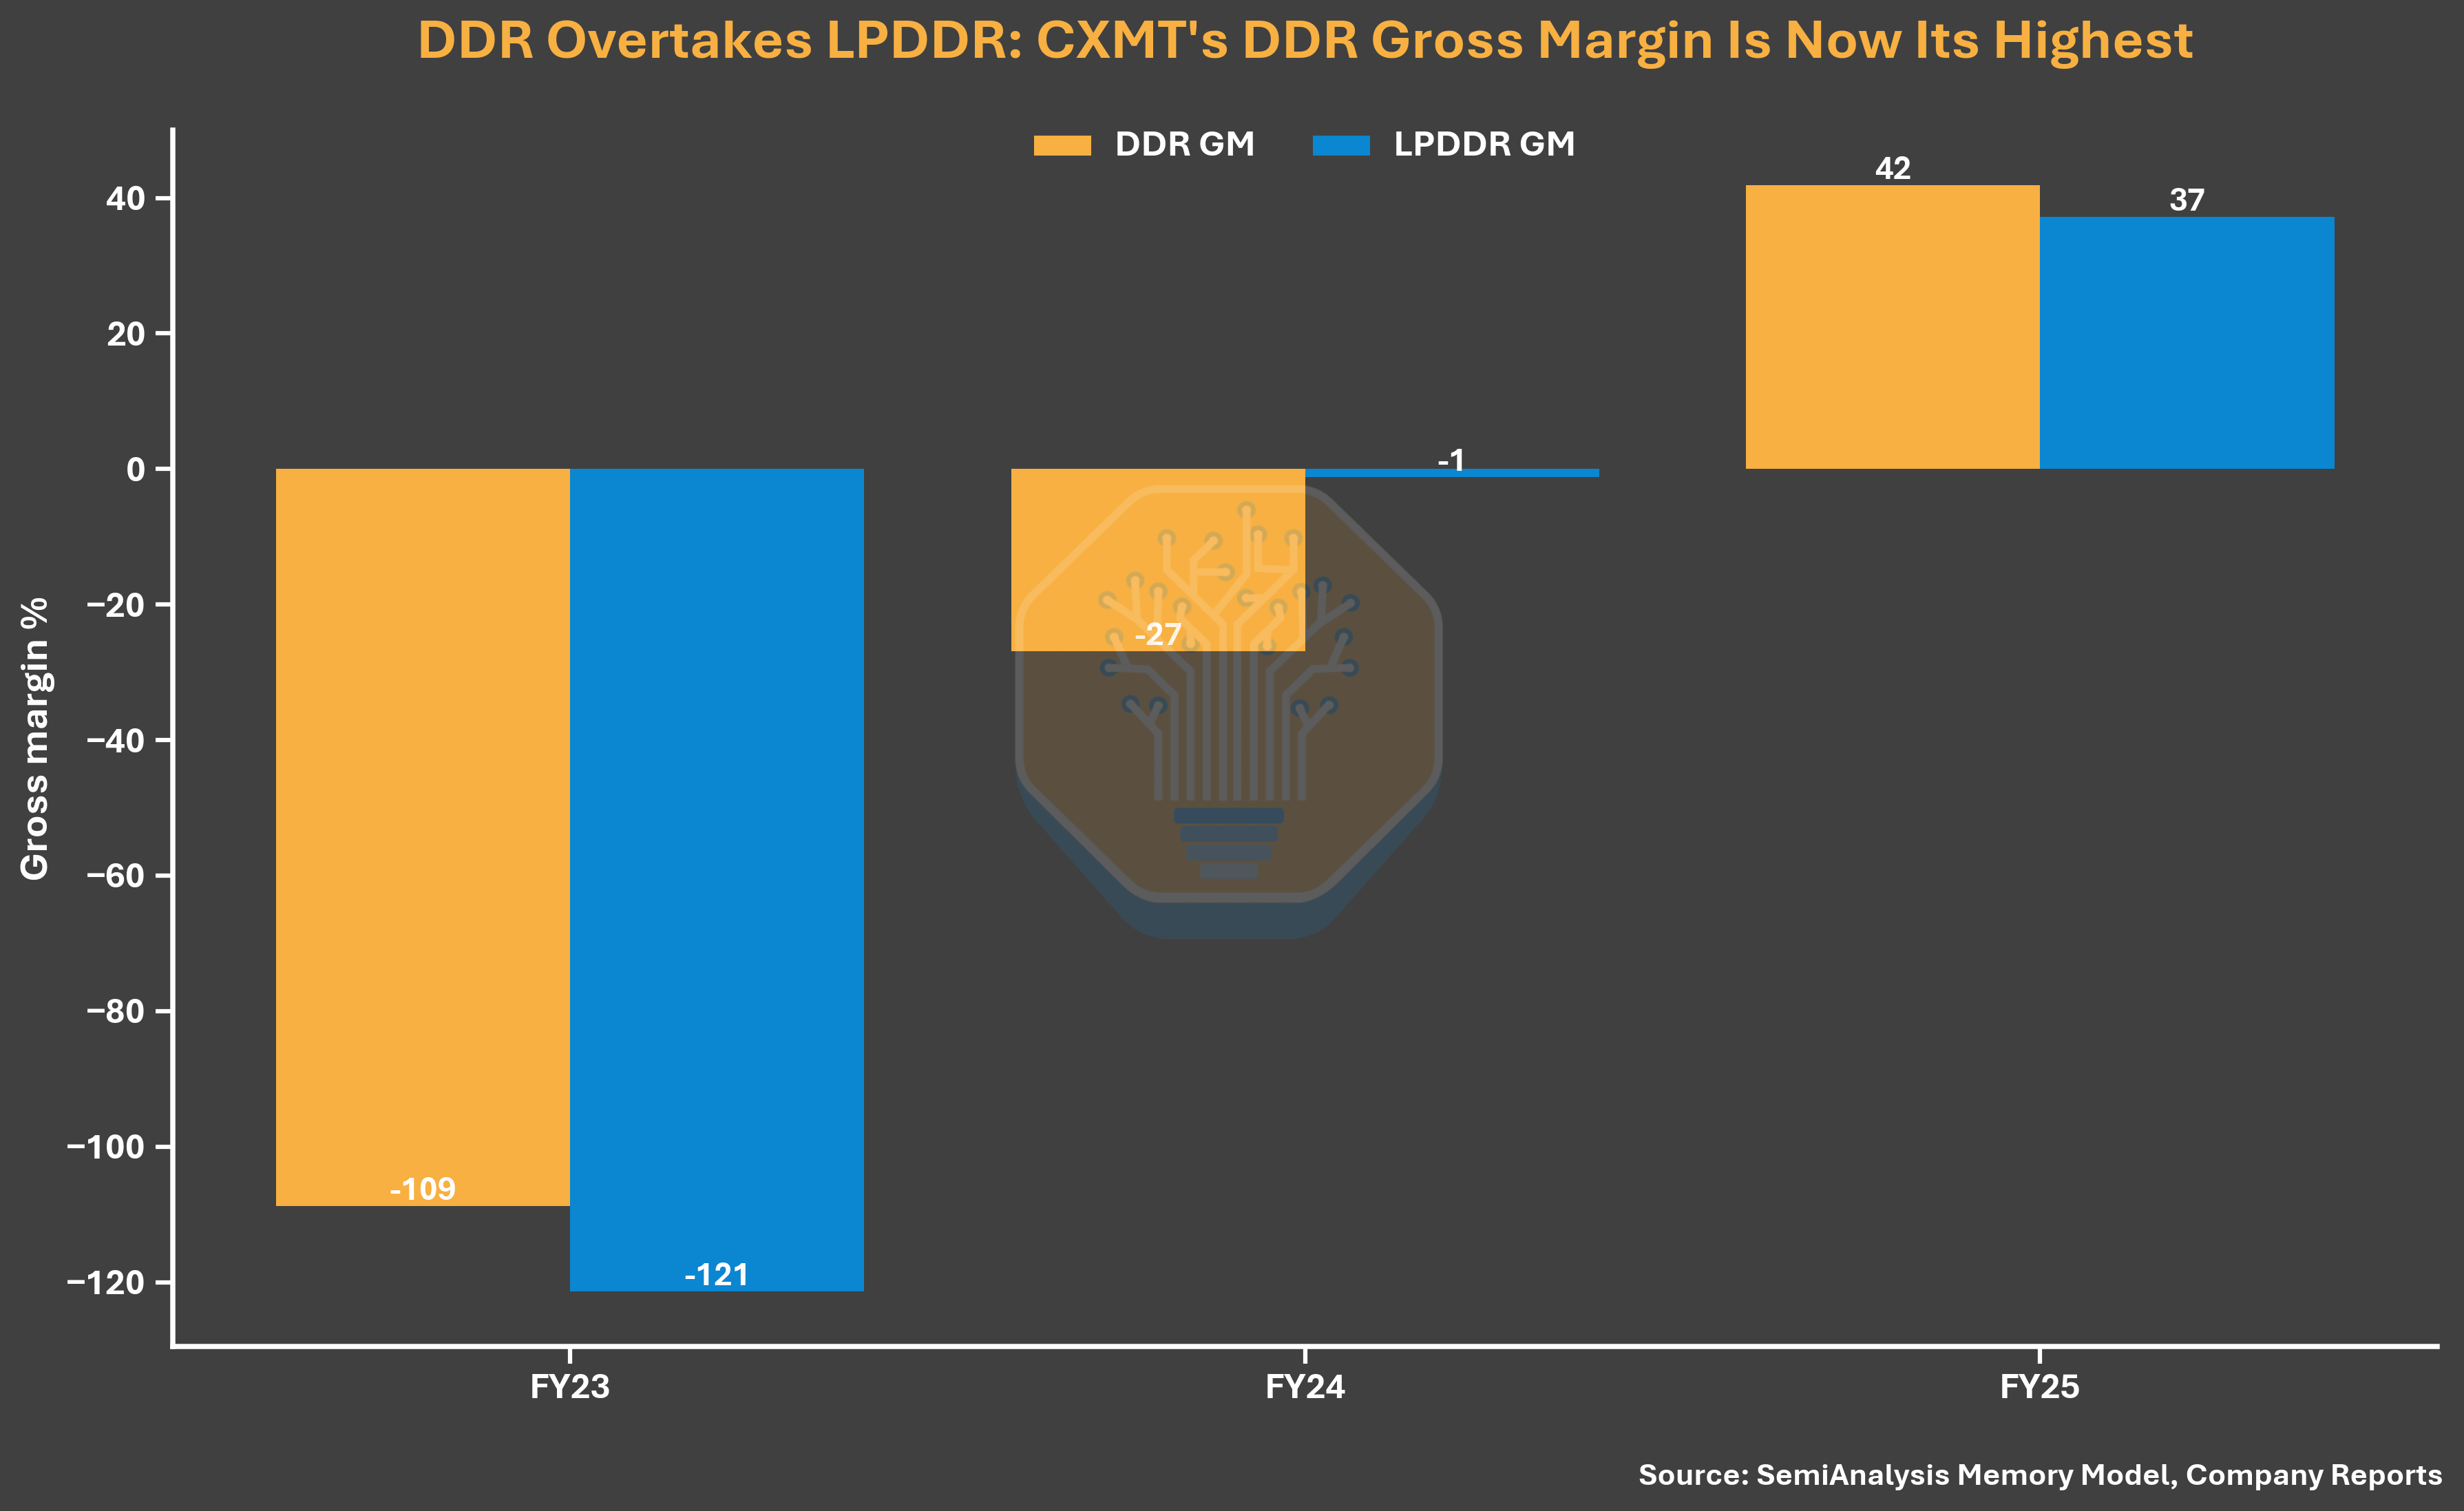
Legenda: Comparação de margem bruta de fabricantes de DRAM (fonte: SemiAnalysis Memory Model, relatório da empresa)
Entrando em 2026, a melhoria das margens continua. A margem operacional no 1º trimestre chegou a 70%; no mesmo período, SK hynix 73%, Samsung 81% e Micron 84%. Além do crescimento do ASP, a melhora da margem do CXMT também se deve ao fato de sua estrutura de produtos estar quase totalmente focada em DRAM de grande volume (commodity DRAM) — no ambiente atual, a margem de lucro do commodity DRAM na prática é maior do que a do HBM. De acordo com o prospecto, cerca de 99% do envio de bits da empresa em 2025 são de produtos tradicionais LPDDR e DDR; a contribuição do HBM para receita e lucro é extremamente pequena.
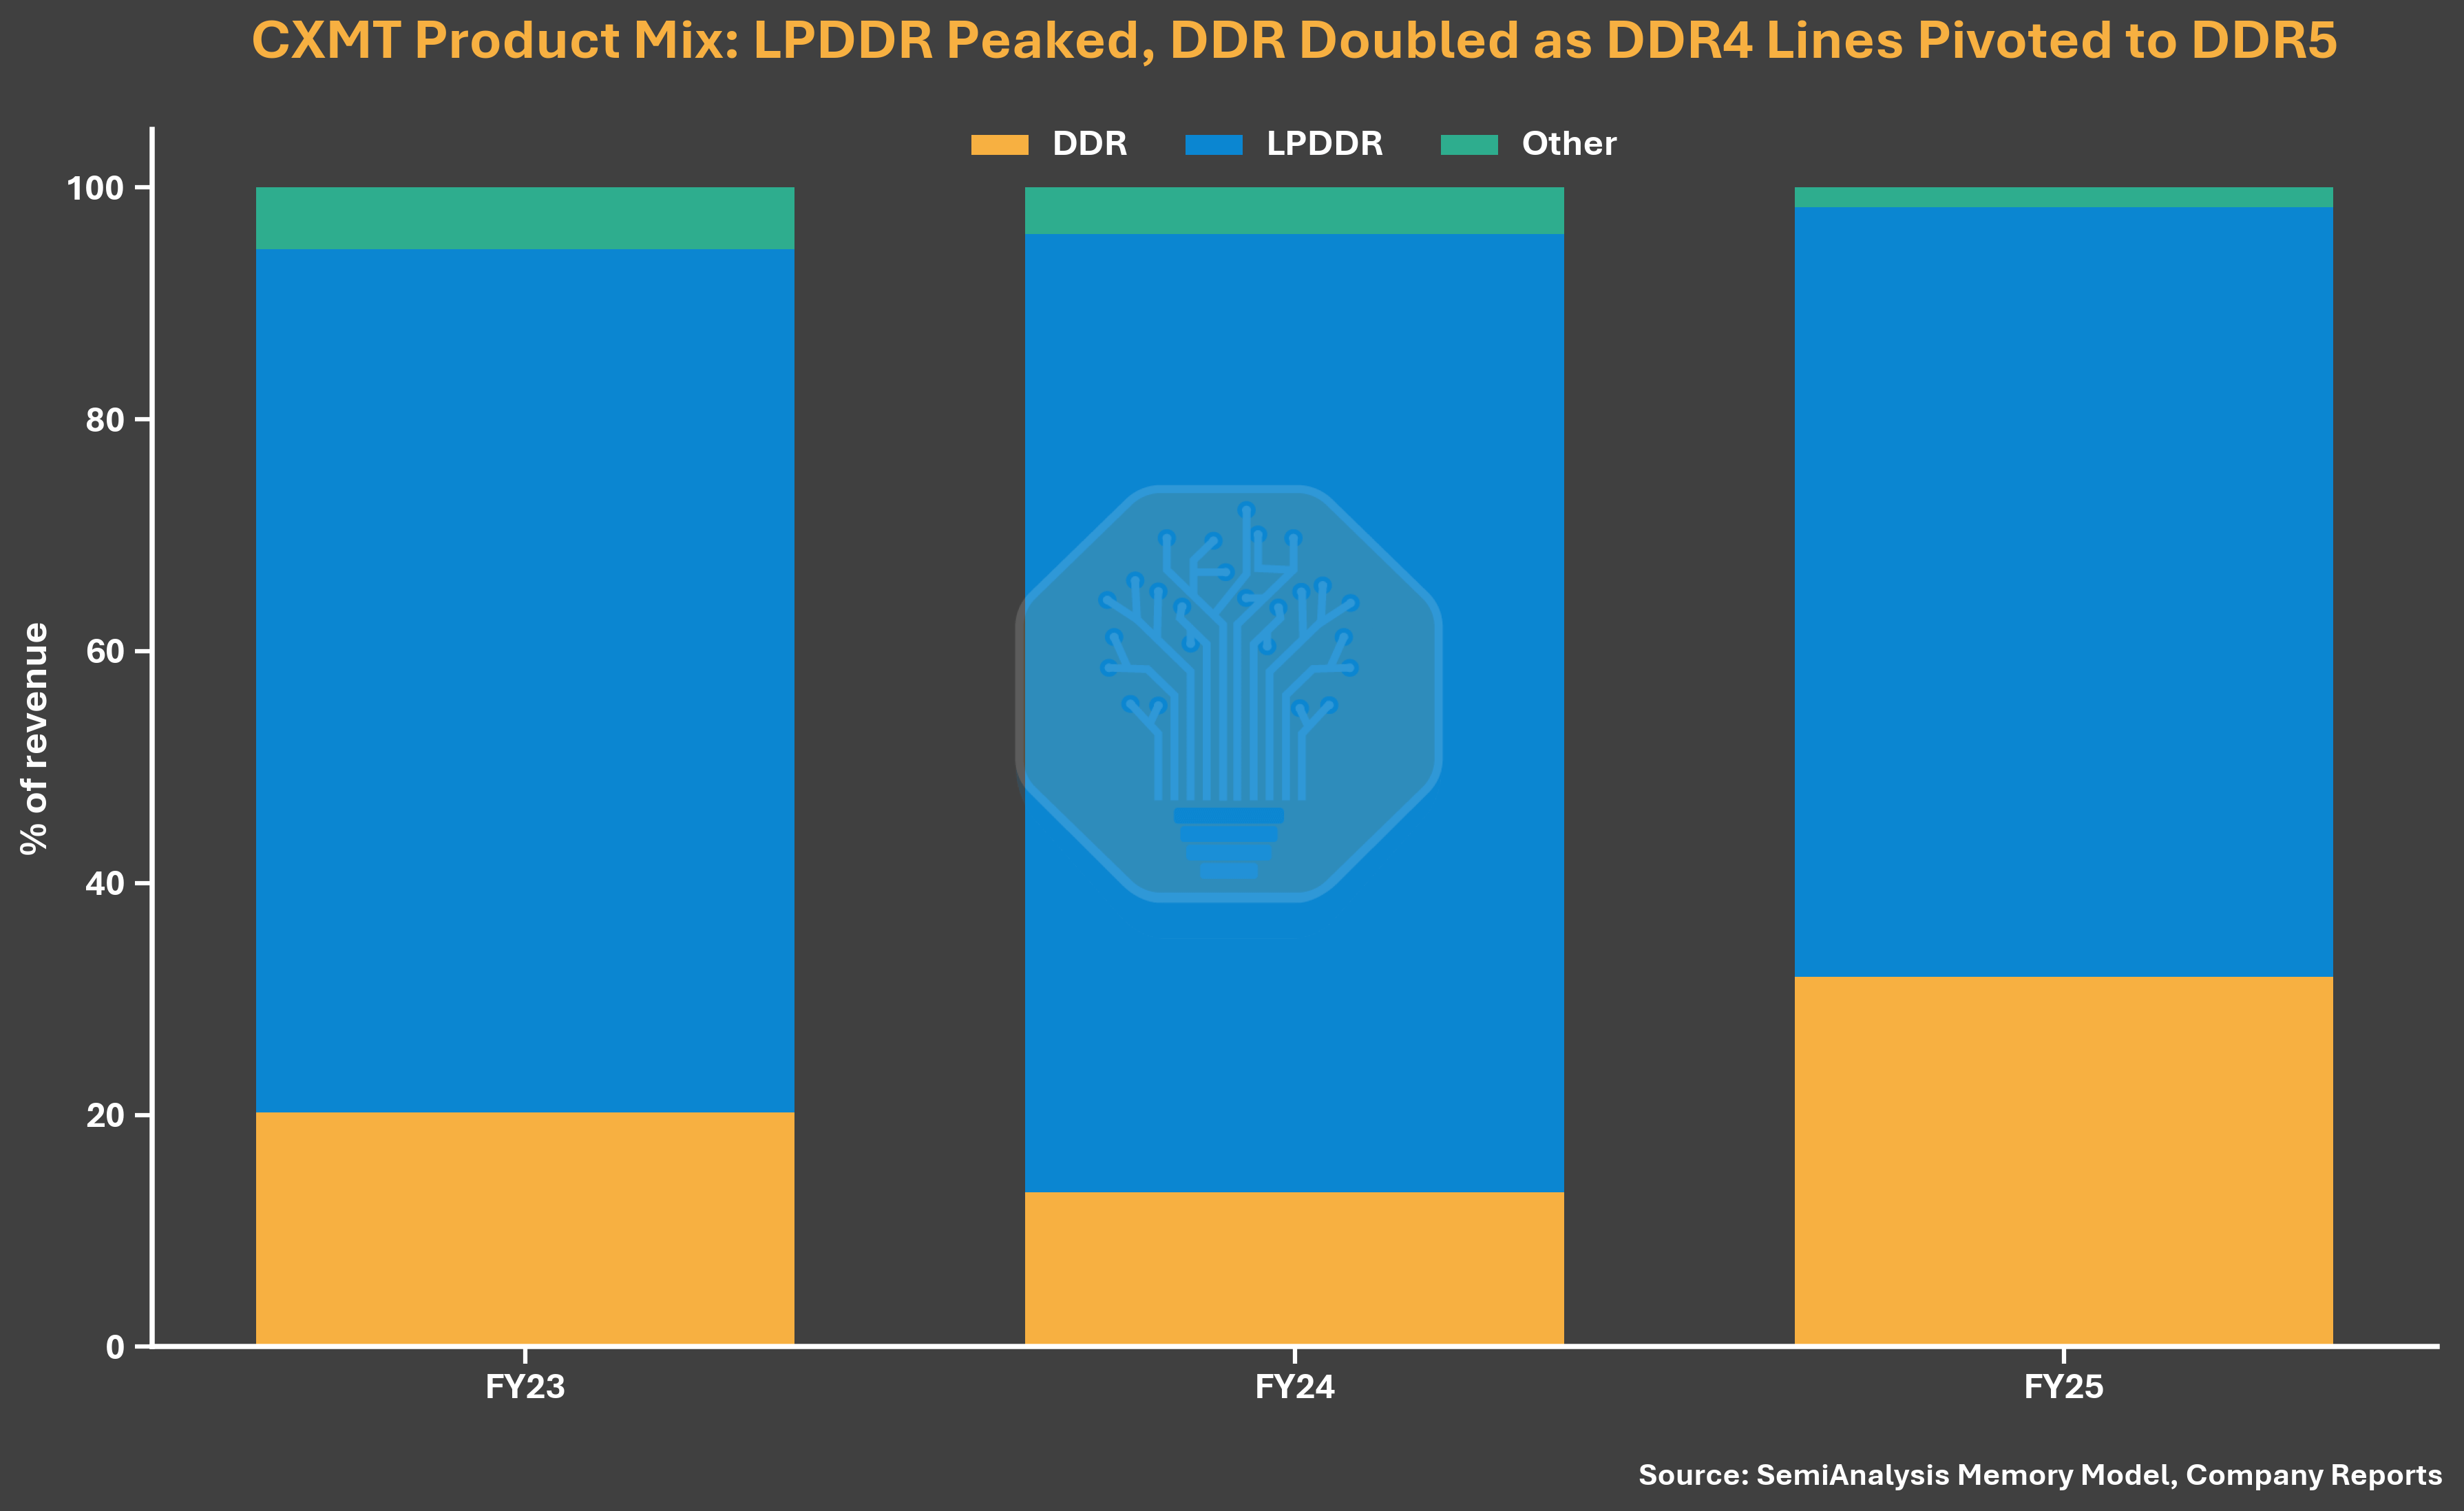
Legenda: Margem operacional de lucro de fabricantes de DRAM em comparação (fonte: SemiAnalysis Memory Model, relatório da empresa)
Uma análise simples do custo por unidade de DDR5 deixa o quadro mais claro. A SemiAnalysis descobriu que o custo do CXMT por bit em DDR5 ainda é mais de 30% maior do que o das três gigantes. Mas como a precificação do DDR5 no 1º trimestre de 2026 já está muito forte, a margem bruta do CXMT continua elevada, acima de 70%. Isso significa que a melhoria da margem de lucro do CXMT é impulsionada principalmente por preços, e não por uma elevação substantiva na competitividade do produto ou na estrutura de custos.
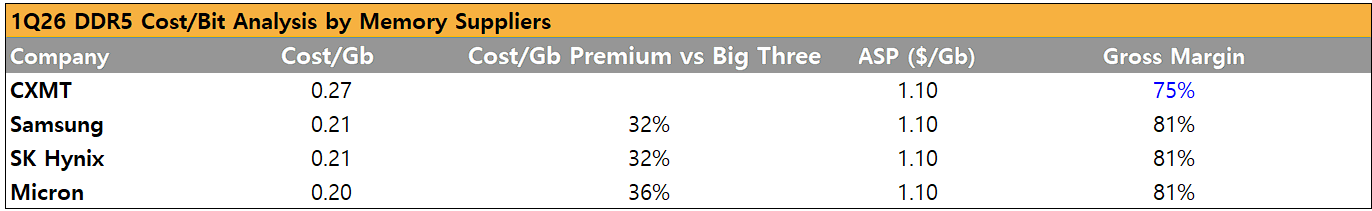
Legenda: Comparação do custo por bit do DDR5 (fonte: SemiAnalysis Memory Model)
Expansão de capacidade: chegando perto da Micron
Além de lucros recordes, o CXMT também está correndo atrás em capacidade. Até o fim de 2026, a SemiAnalysis espera que o CXMT alcance uma capacidade de wafers de cerca de 350 mil wafers/mês, apenas um pouco abaixo dos cerca de 385 mil wafers/mês da Micron. Em ranking por capacidade de wafers, o CXMT deverá se tornar o 3º maior fabricante de memória da indústria.
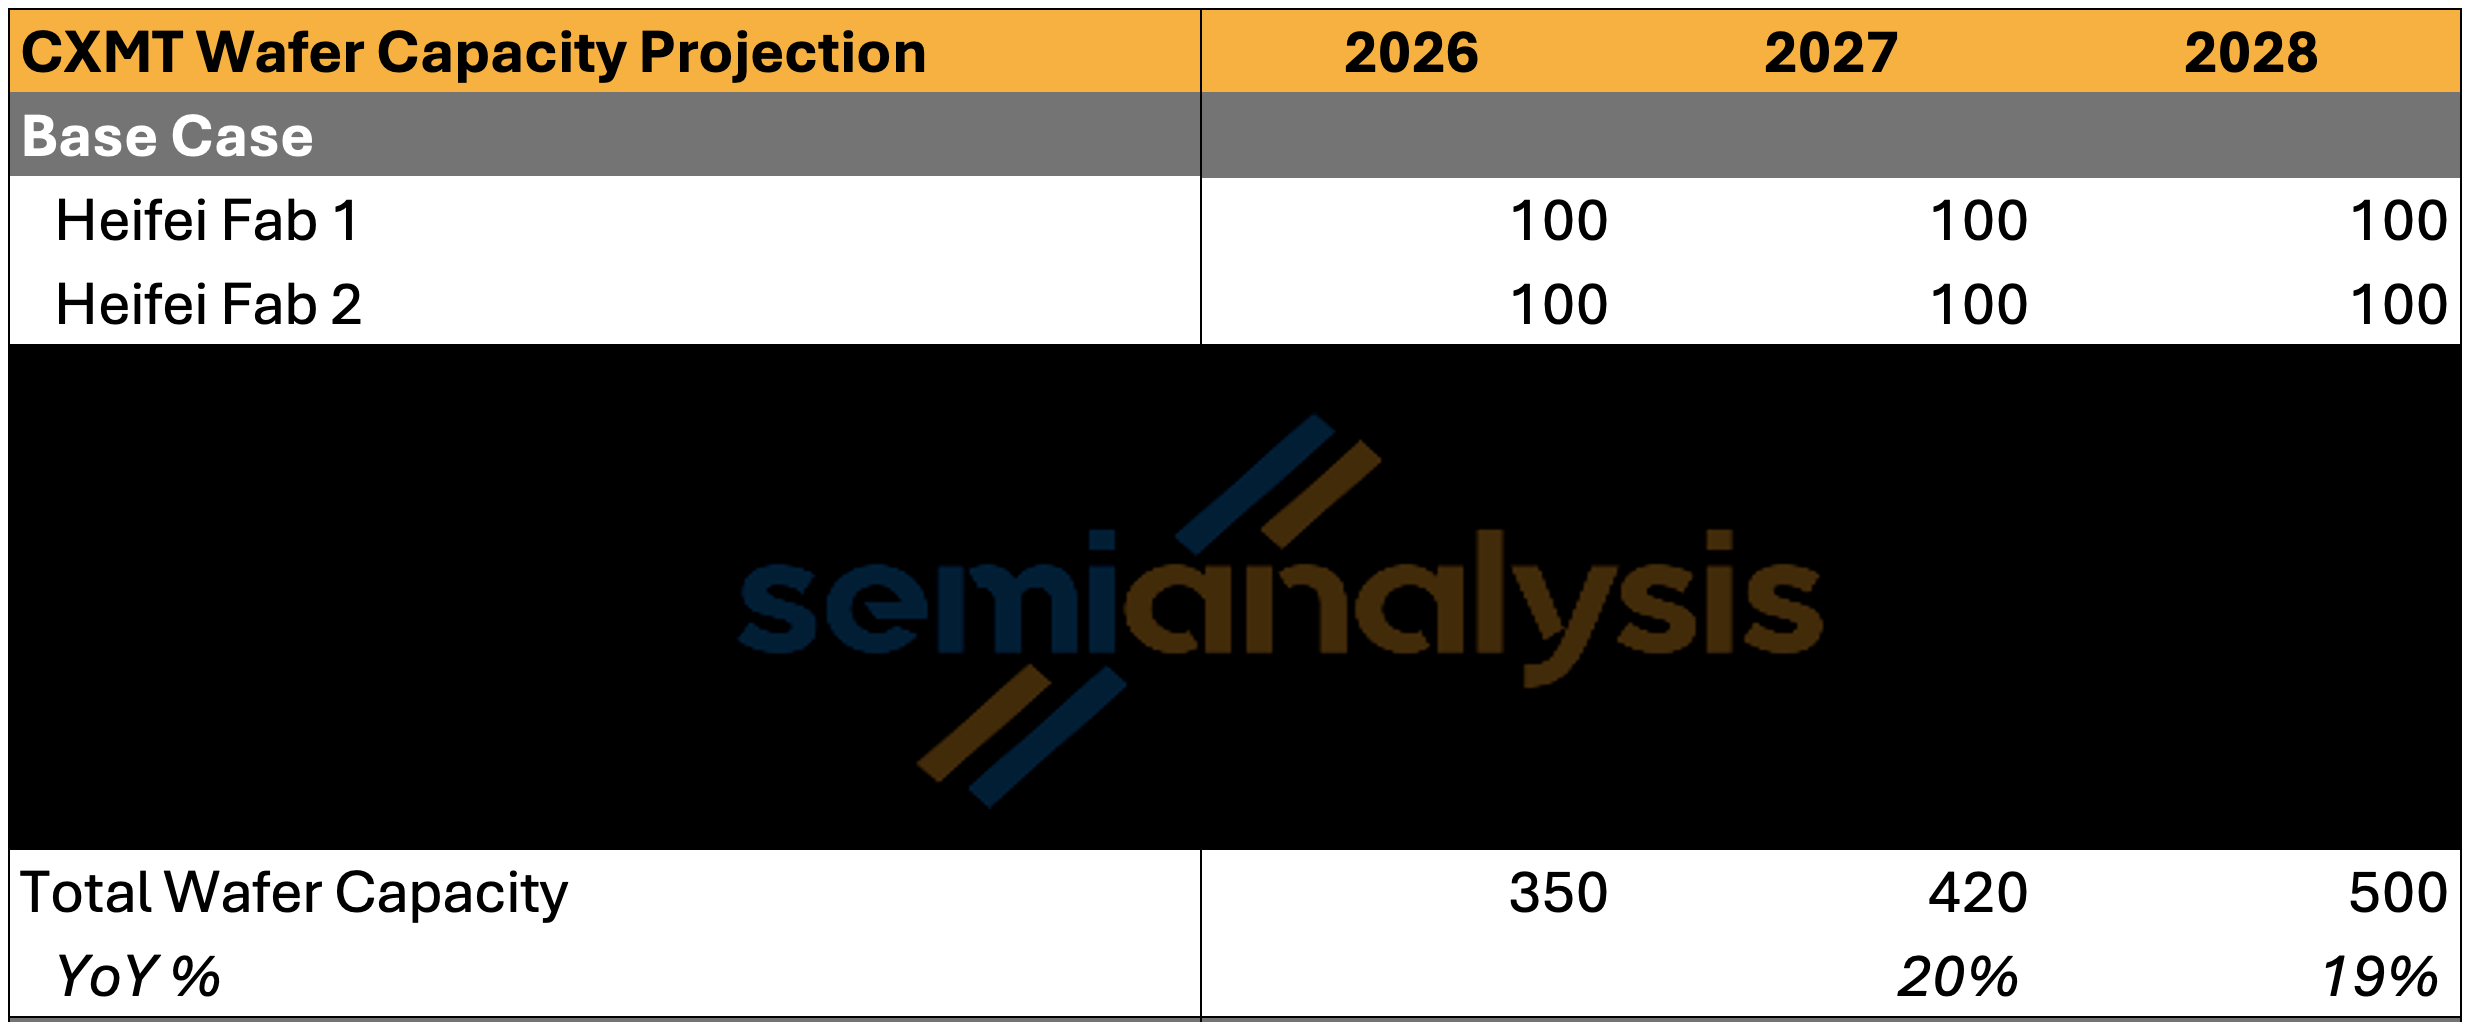
Legenda: Comparação de capacidade mensal de wafers de fabricantes globais de DRAM (fonte: SemiAnalysis Memory Model)
Mas o CXMT ainda fica com uma diferença significativa em relação às duas gigantes: Samsung com cerca de 720 mil wafers/mês e SK hynix com cerca de 595 mil wafers/mês. Até 2027, com o ramp-up inicial da planta de Xangai e com Hefei e Pequim operando em plena capacidade, a capacidade do CXMT pode chegar a aproximadamente 420 mil wafers/mês, cerca de 17% da capacidade global de DRAM, acima dos ~13% de 2025. Em termos de volume de envio por bit, a fatia sobe de 9% em 2025 para 12% em 2027.
Até 2028, com Hefei operando em plena capacidade e o ramp-up contínuo das duas fases de Xangai, a SemiAnalysis estima que o CXMT alcance 500 mil wafers/mês, cerca de 17% do fornecimento global de DRAM.
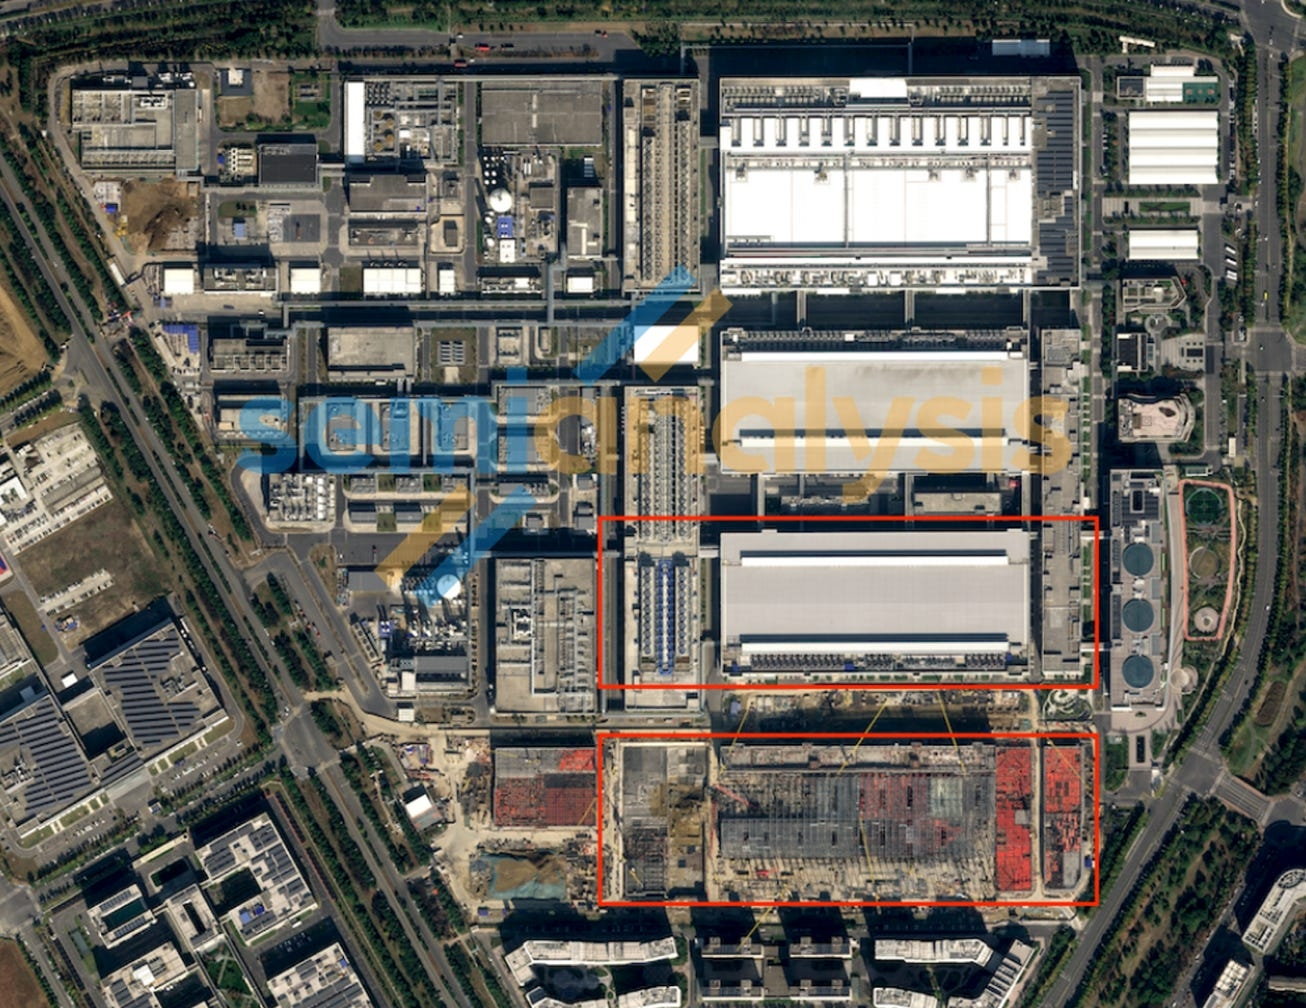
Legenda: Capacidade da fábrica de Hefei da CXMT (fonte: SemiAnalysis Memory Model)
Preocupação com excesso de oferta: pelo menos por dois anos, não precisa ter medo
Dado que o CXMT desempenha um papel cada vez mais importante na capacidade global de DRAM, como em cada ciclo no passado, os investidores se preocupam que empresas chinesas possam causar desequilíbrio entre oferta e demanda. A SemiAnalysis acredita que essa preocupação está pelo menos exagerada nos próximos dois anos. Depois de incluir a capacidade incremental do CXMT e de outros fabricantes de memória e os bits enviados, assumindo uma taxa de utilização de 90% ou mais, a oferta de DRAM ainda estará extremamente apertada.
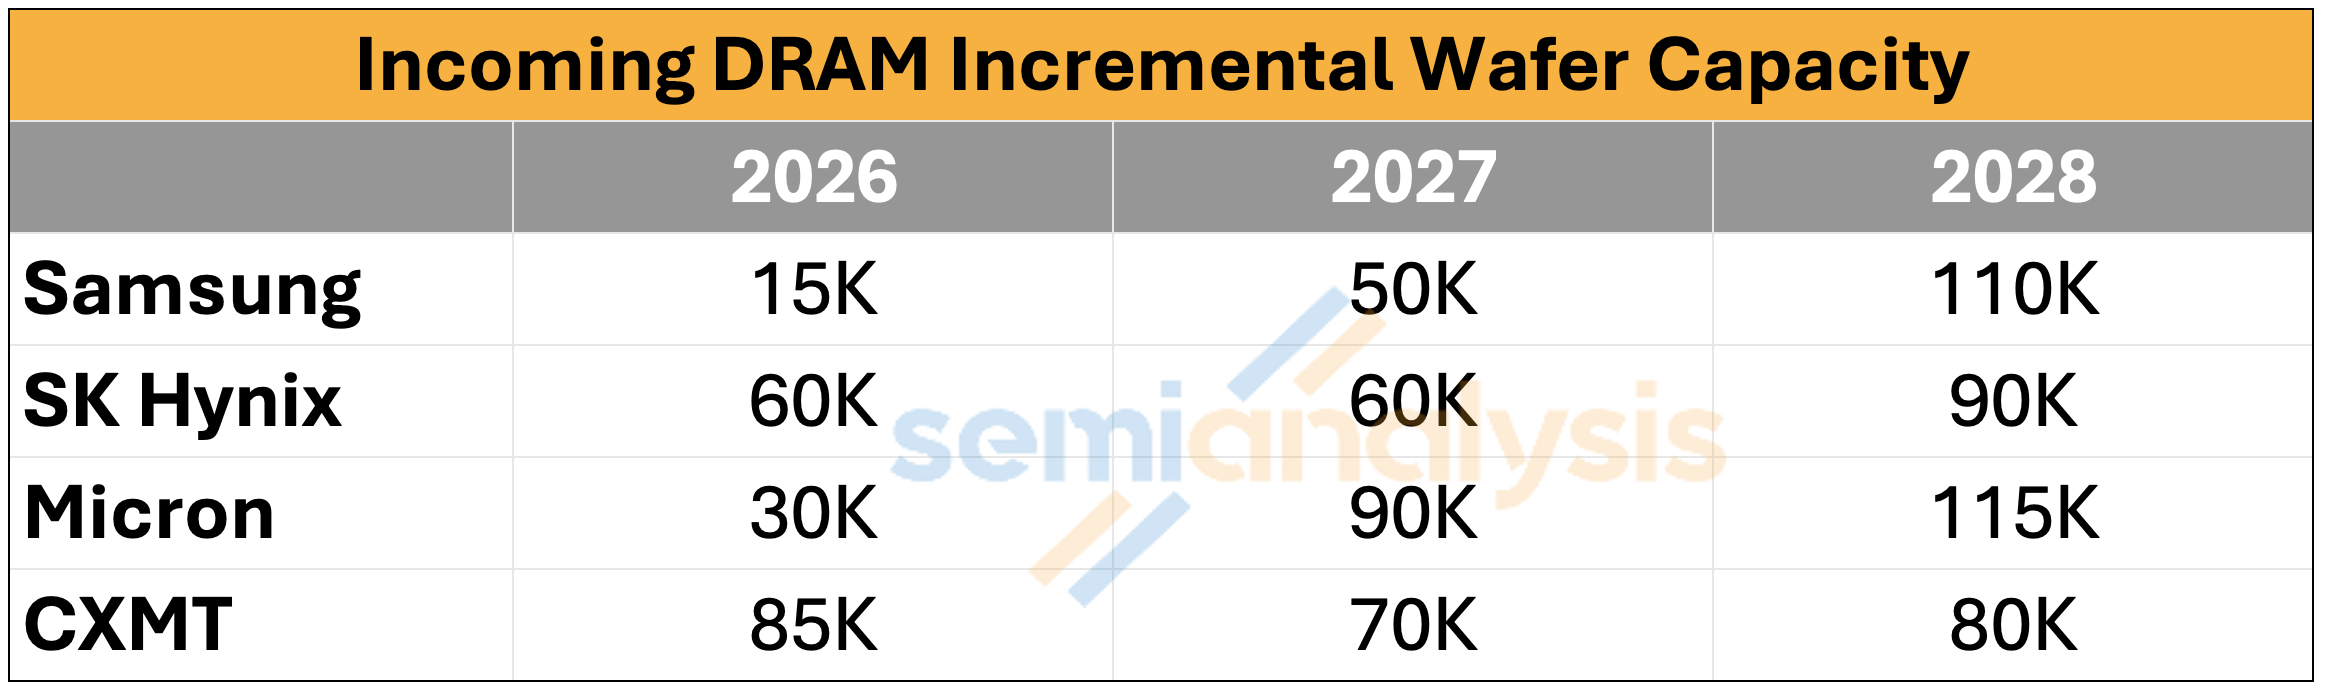
Legenda: Equilíbrio entre oferta e demanda de DRAM (fonte: SemiAnalysis Memory Model)
Observando apenas o ritmo de expansão de capacidade do CXMT: em 2026-2028, adiciona anualmente cerca de 85 mil, 70 mil e 80 mil wafers/mês, respectivamente; a Samsung adiciona 15 mil/50 mil/110 mil, SK hynix 60 mil/60 mil/90 mil e Micron 30 mil/90 mil/115 mil. Mesmo contando com essas novas capacidades, a DRAM ainda estará em escassez em 2026 por uma diferença de dígito único alto percentual; em 2027, a lacuna se ampliará para a casa de “dois dígitos baixa a média”. A SemiAnalysis já havia explicado em detalhes por que a DRAM pode continuar em oferta insuficiente até 2028.
O CXMT não tem capacidade de acelerar de forma irracional a expansão de capacidade além do ritmo atual para desorganizar o mercado, porque o ciclo de construção de fábricas é muito longo. O cenário de precificação extremamente favorável atual é justamente o principal motor do boom de desempenho do CXMT — e claro que o CXMT espera que esse ambiente continue. O progresso na construção de fábricas que a SemiAnalysis acompanha não mostra sinais dessa possibilidade; mas é preciso enfatizar que, com a planta de Xangai em plena capacidade, a capacidade total de wafers pode ultrapassar 400 mil wafers/mês.
HBM: o dilema do CXMT
No segmento de HBM, a alocação de wafers do CXMT é muito limitada. No fim de 2025, do total de capacidade do CXMT de cerca de 2,65 milhões de wafers/mês, apenas cerca de 5.000 wafers eram alocados para HBM. A SemiAnalysis prevê que esse número aumente para cerca de 30 mil wafers até o fim de 2026 e para cerca de 55 mil wafers no fim de 2027. Isso é consistente com a divulgação do prospecto de que, em 2025, cerca de 99% da receita vem de dados de DDR e LPDDR.
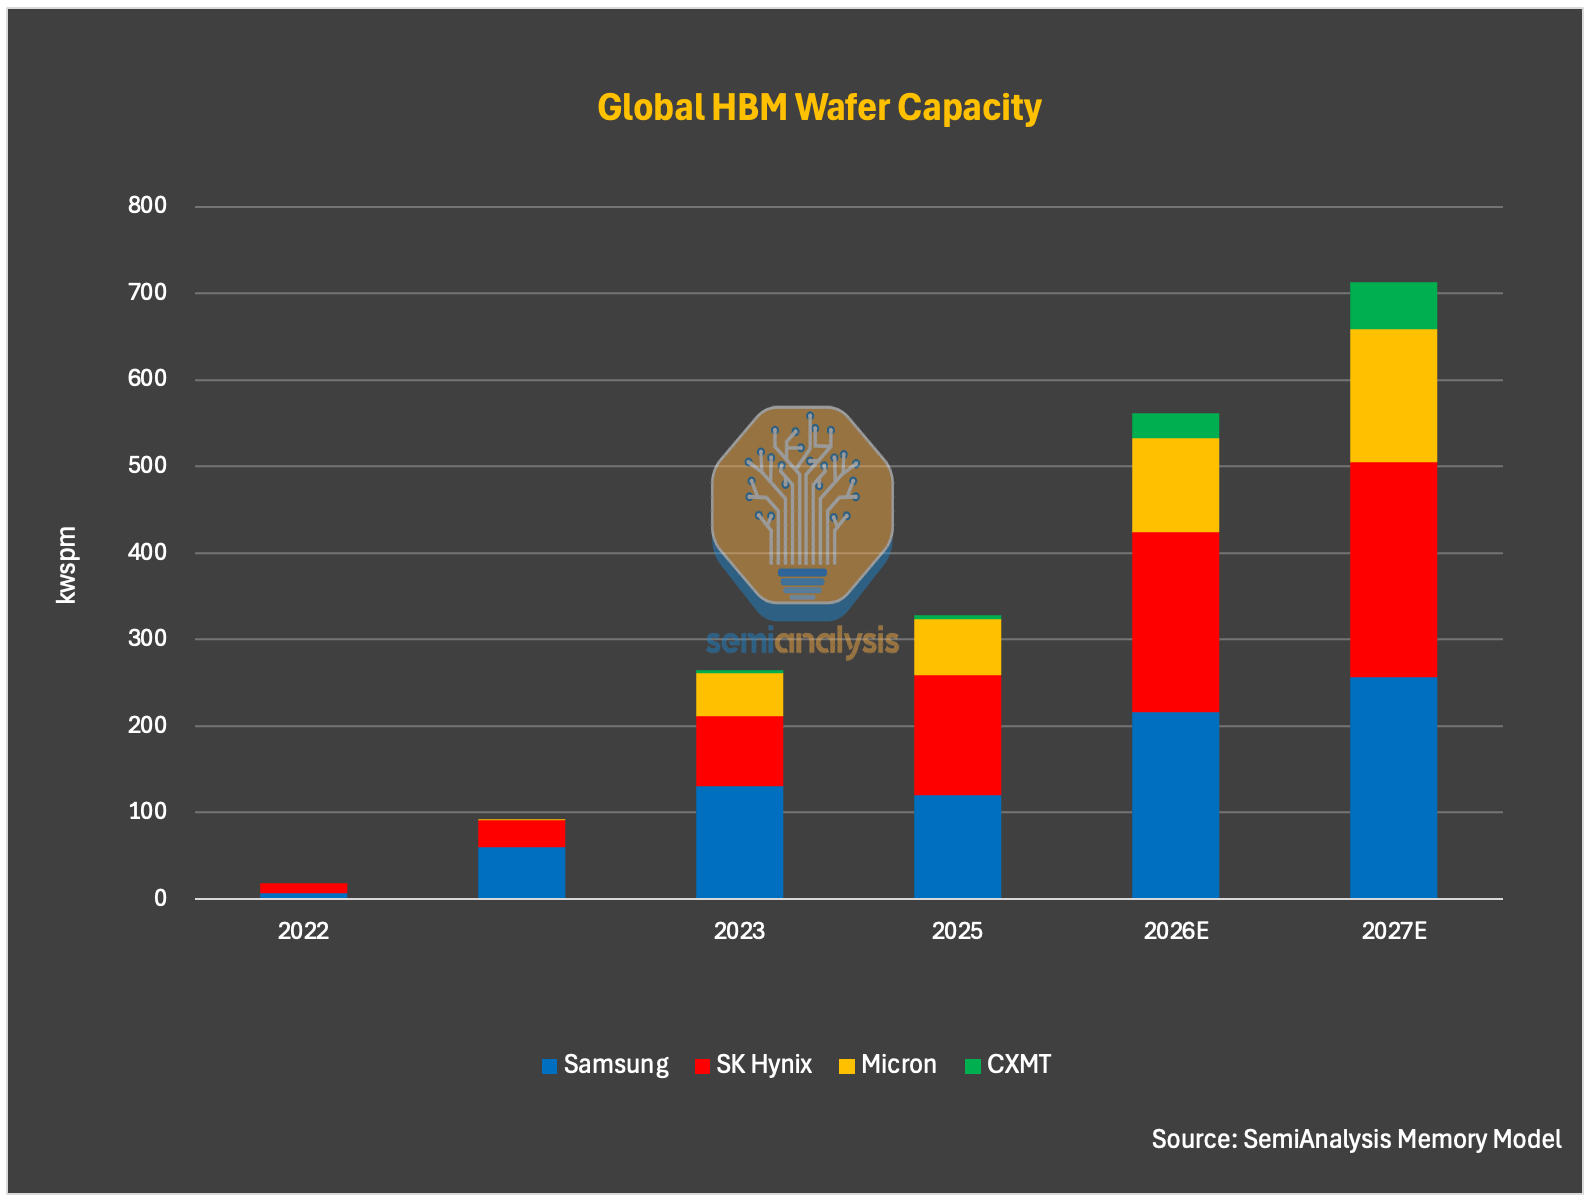
Legenda: Alocação de capacidade de wafers de HBM da CXMT (fonte: SemiAnalysis Memory Model)
Mas esse padrão de distribuição pode mudar. O impulso da China para tornar o poder computacional de IA autônomo e controlável pode entrar em conflito com as prioridades comerciais da empresa, e esse empurrão deve se intensificar com o tempo. A SemiAnalysis incluiu em suas previsões um fator de como o governo direcionaria a capacidade do CXMT para HBM, estimando que a capacidade de HBM vai acelerar sua expansão em 2027 e 2028. Prevê-se que a capacidade de HBM do CXMT alcance 55 mil wafers/mês em 2027 e 100 mil wafers/mês em 2028, aumentando a fatia do fornecimento global de wafers de HBM de 1% em 2025 para 12% em 2028.
É preciso lembrar que o CXMT é diferente de outros fabricantes de memória: ele não é apenas uma empresa economicamente e tecnicamente importante, mas também um ativo estratégico que o país pode usar para avançar objetivos prioritários de política.
Pelo raciocínio de curto prazo do negócio, faz sentido que o CXMT priorize alocação de capacidade para commodity DRAM em vez de HBM. A margem de lucro da commodity DRAM atualmente é significativamente maior do que a dos produtos HBM do CXMT, e, com a mesma área de wafer, a produção de bits da commodity DRAM é mais de 3 vezes a do HBM. Na fase em que a tecnologia HBM ainda não está madura, grandes investimentos em capacidade de HBM consumiriam a escassa capacidade de wafers que poderia ser usada para commodity DRAM, que tem maiores margens de lucro e mais volume de envio. Mas a China precisa acelerar o layout de HBM porque as vendas de HBM para a China são rigidamente limitadas pelo controle de exportações dos EUA; as remessas dos fabricantes sul-coreanos para a China dependem apenas de algumas brechas para se manterem.
Lacuna de tecnologia em HBM
Em prontidão tecnológica, a SemiAnalysis acredita que o CXMT ainda está lutando para garantir estabilidade em produção de volume para HBM3 8-hi, enquanto o 12-hi enfrenta desafios ainda maiores.
Na etapa anterior do processo (front-end), o CXMT avançou na estabilidade de produção do seu **G4 (equivalente ao nó 1z)**; em 2026, a maior parte da produção de DRAM deverá se basear no processo G4. Mas os chips principais de DRAM usados para HBM, devido a uma área de die maior e exigências de desempenho mais rigorosas, devem ter uma taxa de rendimento em wafer-sort (wafer-sort yield) significativamente menor do que a DRAM de grande volume. A SemiAnalysis acredita que o rendimento do front-end ainda é um grande desafio para o CXMT, e a diferença em relação aos pares continua grande. Embora o rendimento do G4 tenha melhorado, com base nas margens de lucro mais baixas de 2024 e 2025, pode ainda estar abaixo do patamar maduro de 85-90% de rendimento do setor para o nó 1z. Isso sugere que as limitações de equipamentos e a experiência de fabricação ainda são obstáculos contínuos que o CXMT precisa superar.
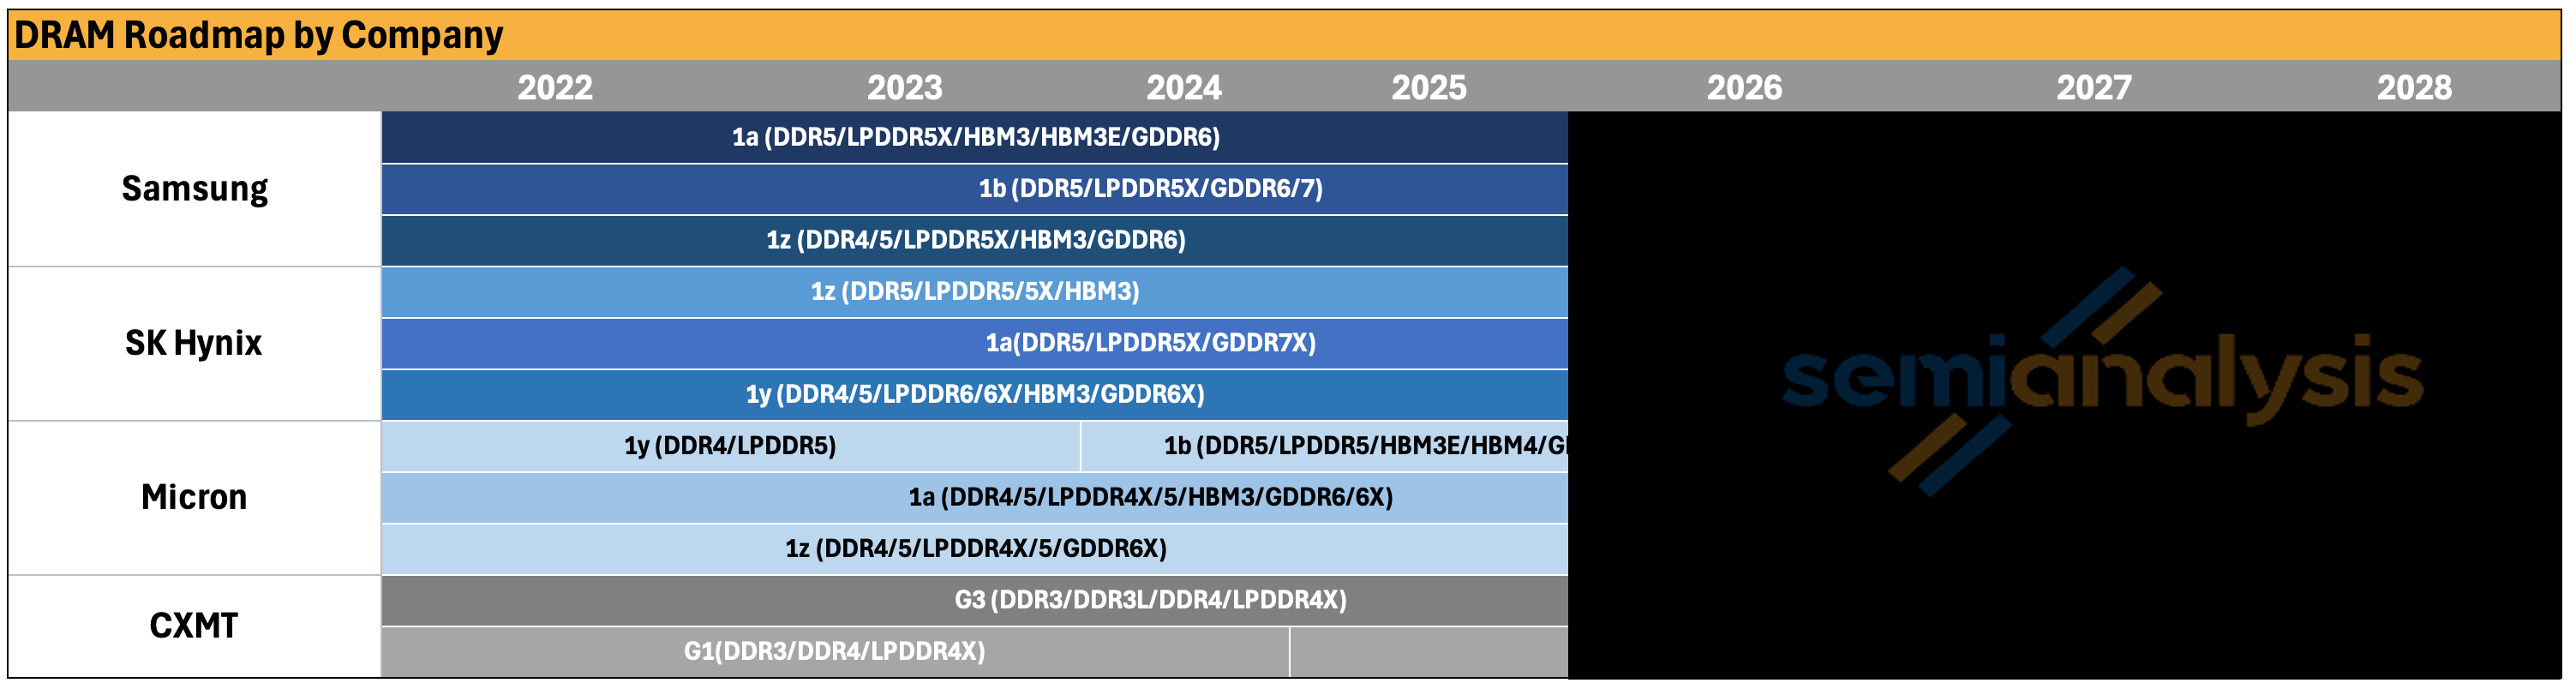
Legenda: Roteiro de nós de processo de fabricação de DRAM do CXMT e rendimento (fonte: SemiAnalysis Memory Model)
O próximo nó de processo de geração G5 (equivalente ao nó 1a) teoricamente pode avançar como a Micron fez com 1a sem depender de máquinas EUV, mas enfrentará desafios cada vez maiores de fabricação e projeto. Esses desafios se agravam ao aplicar esse nó aos dies de DRAM para HBM.
O empilhamento de dies (die stacking) é o maior obstáculo do HBM do CXMT. Empilhamento de HBM normalmente traz grandes desafios técnicos: estresse térmico, trincas de dies, empenamento, defeitos de bonding e perdas de rendimento em empilhamentos multicamadas. Ao avançar do HBM3 8-hi para HBM3 12-hi, ou até HBM3E, esses problemas ficam ainda mais severos, porque a experiência de fabricação do CXMT em HBM de 12-hi e acima ainda é insuficiente.
O problema do empilhamento não é exclusivo do CXMT. Os principais fabricantes também enfrentam dificuldades no HBM4 de 12-hi, como trincas de die, problemas de gerenciamento térmico e perdas de rendimento. O 16-hi, ou até mais, o 20-hi, é ainda mais espinhoso — a Rubin Ultra prevê adotar HBM4E de 12-hi em vez de 16-hi, em parte devido à oferta: o 16-hi precisa de mais wafers de DRAM, é mais difícil de fabricar, causa mais perda de wafers e oferece menos bit efetivo.
A SemiAnalysis acredita que o CXMT cada vez mais pode pular o HBM3 e focar diretamente no HBM3E 8-hi e 12-hi. Há dois motivos: primeiro, os clientes no intervalo de 2027 precisam de produtos de HBM mais competitivos; segundo, os aceleradores mainstream naquele momento irão usar HBM3E, HBM4 e HBM4E.
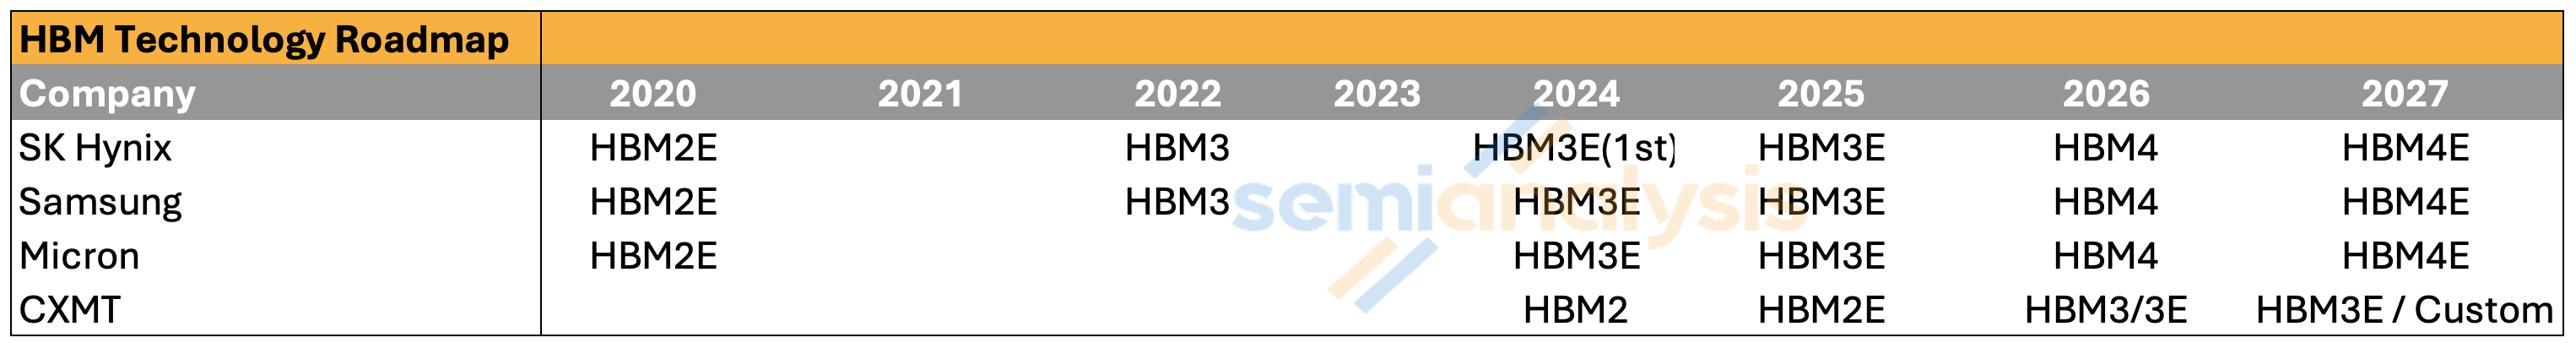
Legenda: Comparação de roadmap global de HBM (fonte: SemiAnalysis Memory Model)
Na etapa final de empacotamento (back-end), embora ainda haja debate se o CXMT usa MR-MUF ou TC-NCF, o desafio de empacotamento é relativamente mais controlável, porque a empresa e seus parceiros de OSAT têm menos restrições sob o regime de controle de exportações. O CXMT tem trabalhado de perto com OSATs de ponta como Tongfu Microelectronics (通富微电) e, por isso, a capacidade do back-end deve melhorar gradualmente, embora ainda fique atrás dos principais fornecedores de memória.
Dado o desafio de fabricação existente, a SemiAnalysis modela as taxas de rendimento front-end e back-end do HBM3 8-hi do CXMT em cerca de 35% e 70%, respectivamente; o rendimento combinado é apenas cerca de 25%. Para o HBM3 12-hi ou HBM3E 12-hi, devido à maior dificuldade de empilhamento e bonding, o rendimento combinado deve ser ainda menor. Com esse nível de rendimento, com a mesma capacidade de wafers, a saída de HBM do CXMT fica bem abaixo da dos principais fabricantes. O mais importante é que a margem de lucro do HBM produzido é extremamente baixa, especialmente em comparação com a commodity DRAM no ambiente de precificação atual.
O dilema do HBM do CXMT também se reflete na penetração de produtos. A SemiAnalysis acredita que talvez apenas Huawei, Cambricon (寒武纪) e algumas startups emergentes de chips de IA na China adotem o HBM do CXMT, embora a proporção de adoção possa ser alta. Os fornecedores domésticos de aceleradores de IA, quando possível, ainda tendem a usar HBM3 estrangeiro ou até HBM3E, seja por qualquer canal disponível ou por estoques antes das restrições de exportação de dezembro de 2024. Com o rápido crescimento dos gastos de capital (capex) e da infraestrutura de computação dos provedores de nuvem domésticos na China, a demanda doméstica de HBM também está crescendo rapidamente.
Vale notar uma exceção importante: Huawei e CXMT desenvolverão HBM customizada que não se baseia em padrões JEDEC e PHY, o que ajudará a compensar a desvantagem de largura de banda.
A restrição de oferta de HBM que a China enfrenta pode ser ainda mais severa do que o próprio desenvolvimento mais lento de HBM doméstico sugere. A oferta dos três fornecedores de HBM já é apertada; e, segundo o controle de exportações dos EUA em dezembro de 2024, eles foram restringidos em vender HBM2E e produtos de HBM mais avançados para a China. Em um ambiente de oferta apertada, a disposição desses fabricantes em arriscar violações e vender para a China tende a ser menor.
Mas o roteamento e o contrabando de HBM tornam o cenário ainda mais complexo. A SemiAnalysis entendeu que algumas empresas chinesas continuam conseguindo HBM3 por vários canais. O redirecionamento via escritórios no exterior ou parceiros de terceiros países ainda é uma via; alguns OSATs ou intermediários de terceiros países também estão facilitando essa circulação. Parte de entidades exporta em forma de sistemas ou módulos não totalmente montados (não é considerado GPU ou ASIC final), então ainda é permitido exportar para a China; em seguida, o HBM é desmontado e reempacotado em GPUs ou ASICs domésticos.
O que a estrutura do IPO revela
O CXMT pode se tornar um dos maiores IPOs de semicondutores da China; sua estrutura acionária é ainda mais digna de atenção do que os dados financeiros “de papel”. O CXMT reportou lucro líquido consolidado de RMB 7,14 bilhões em 2025, mas o lucro líquido atribuível aos acionistas da controladora foi apenas RMB 1,87 bilhão; 74% foi atribuível aos direitos de minoritários.
A razão está na estrutura de capital. O CXMT detém apenas 30,68% dos direitos econômicos da CXMT New Bridge e 31,72% dos direitos econômicos da CXMT Jidian Beijing, mas, por meio de arranjos de “acionistas/agentes com ação concertada” de longo prazo, controla separadamente 73,01% e 75,32% dos direitos de voto. Isso permite que a empresa consolide dados financeiros de fábricas de wafers das quais, na prática, detém a maior parte de participação. Assim, os dados consolidados superestimam em cerca de quatro vezes os lucros que os acionistas públicos realmente conseguiriam obter.
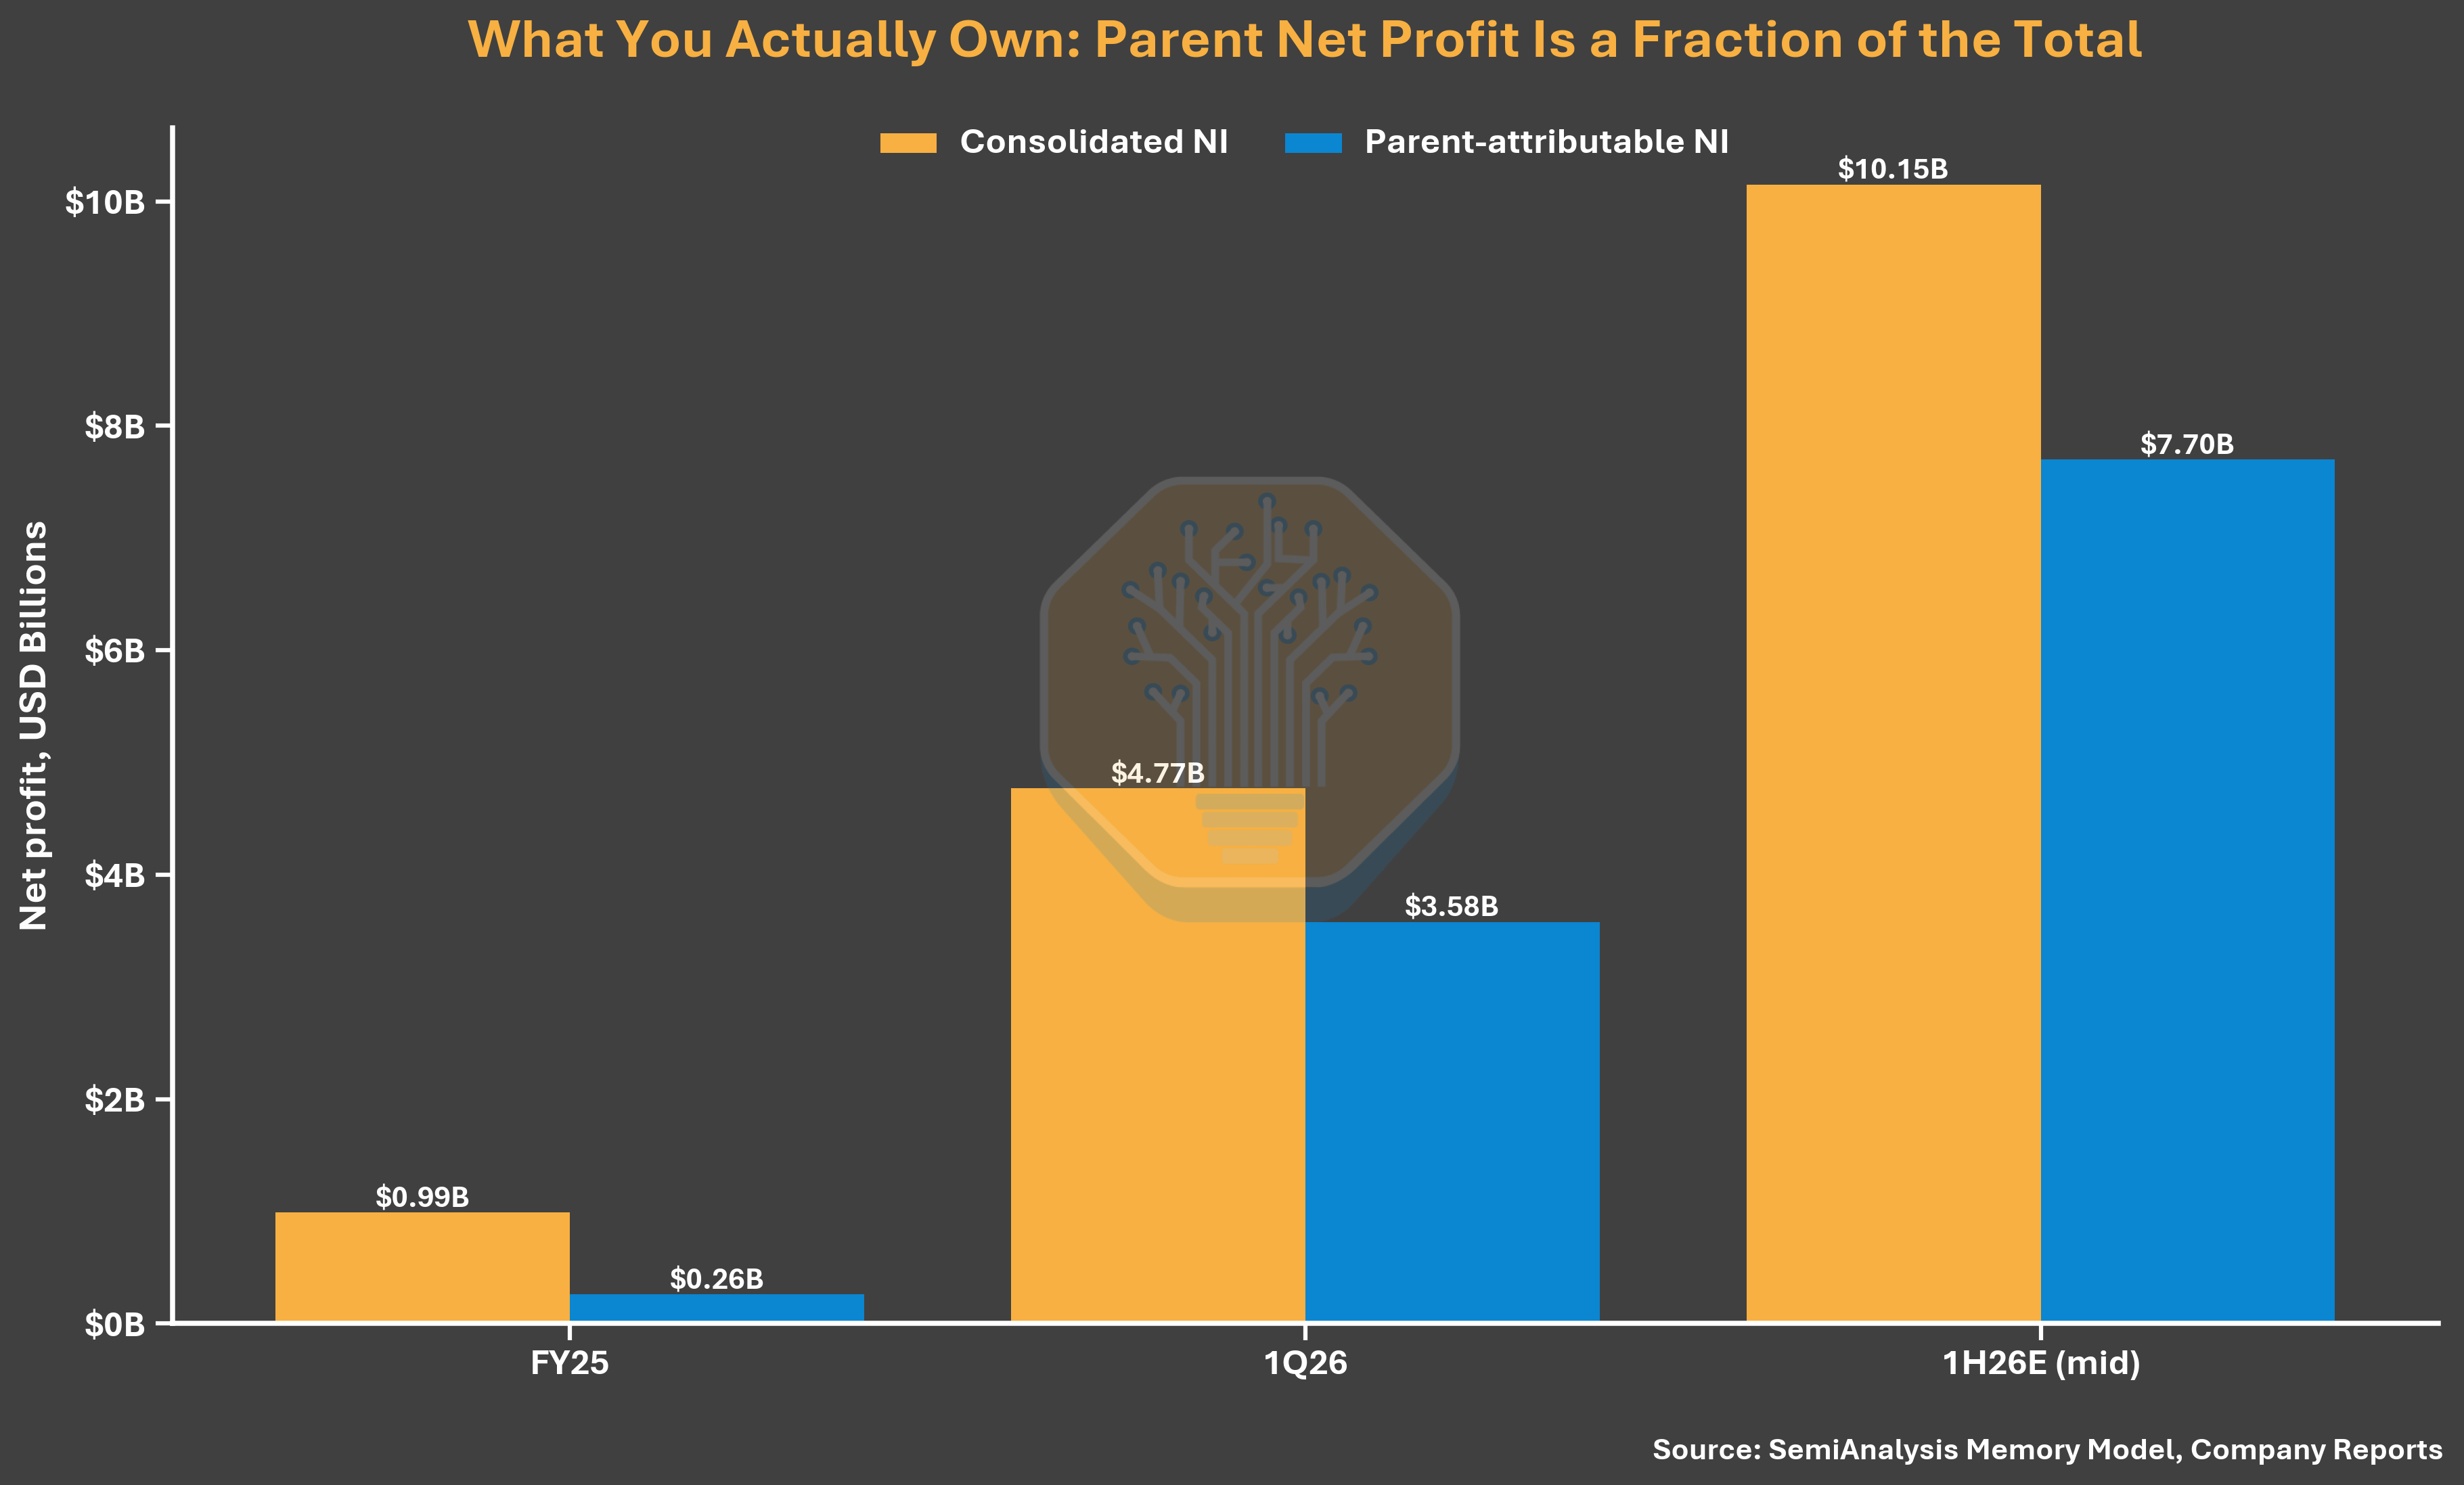
Legenda: Lucro consolidado da CXMT vs lucro atribuível aos acionistas (fonte: SemiAnalysis Memory Model, relatórios da empresa)
A mesma estrutura de votação também torna a declaração da empresa de “sem acionista controlador e sem controlador efetivo” pouco convincente (o prospecto lista isso como um risco formal de governança). O CXMT exerce o controle da maioria dos votos sobre a fábrica de wafers por meio de acordos com “acionistas/partes com ação concertada”. O Fundo II do Estado para o Setor de Investimento em Circuitos Integrados, bem como entidades do capital estatal de Hefei e da província de Anhui, somados detêm participação bem acima de 30% após o IPO. Essa estrutura parece destinada a gerenciar tanto o controle de exportações quanto a percepção dos investidores estrangeiros, especialmente no momento em que a relação do CXMT com o governo chinês está sendo mais examinada.
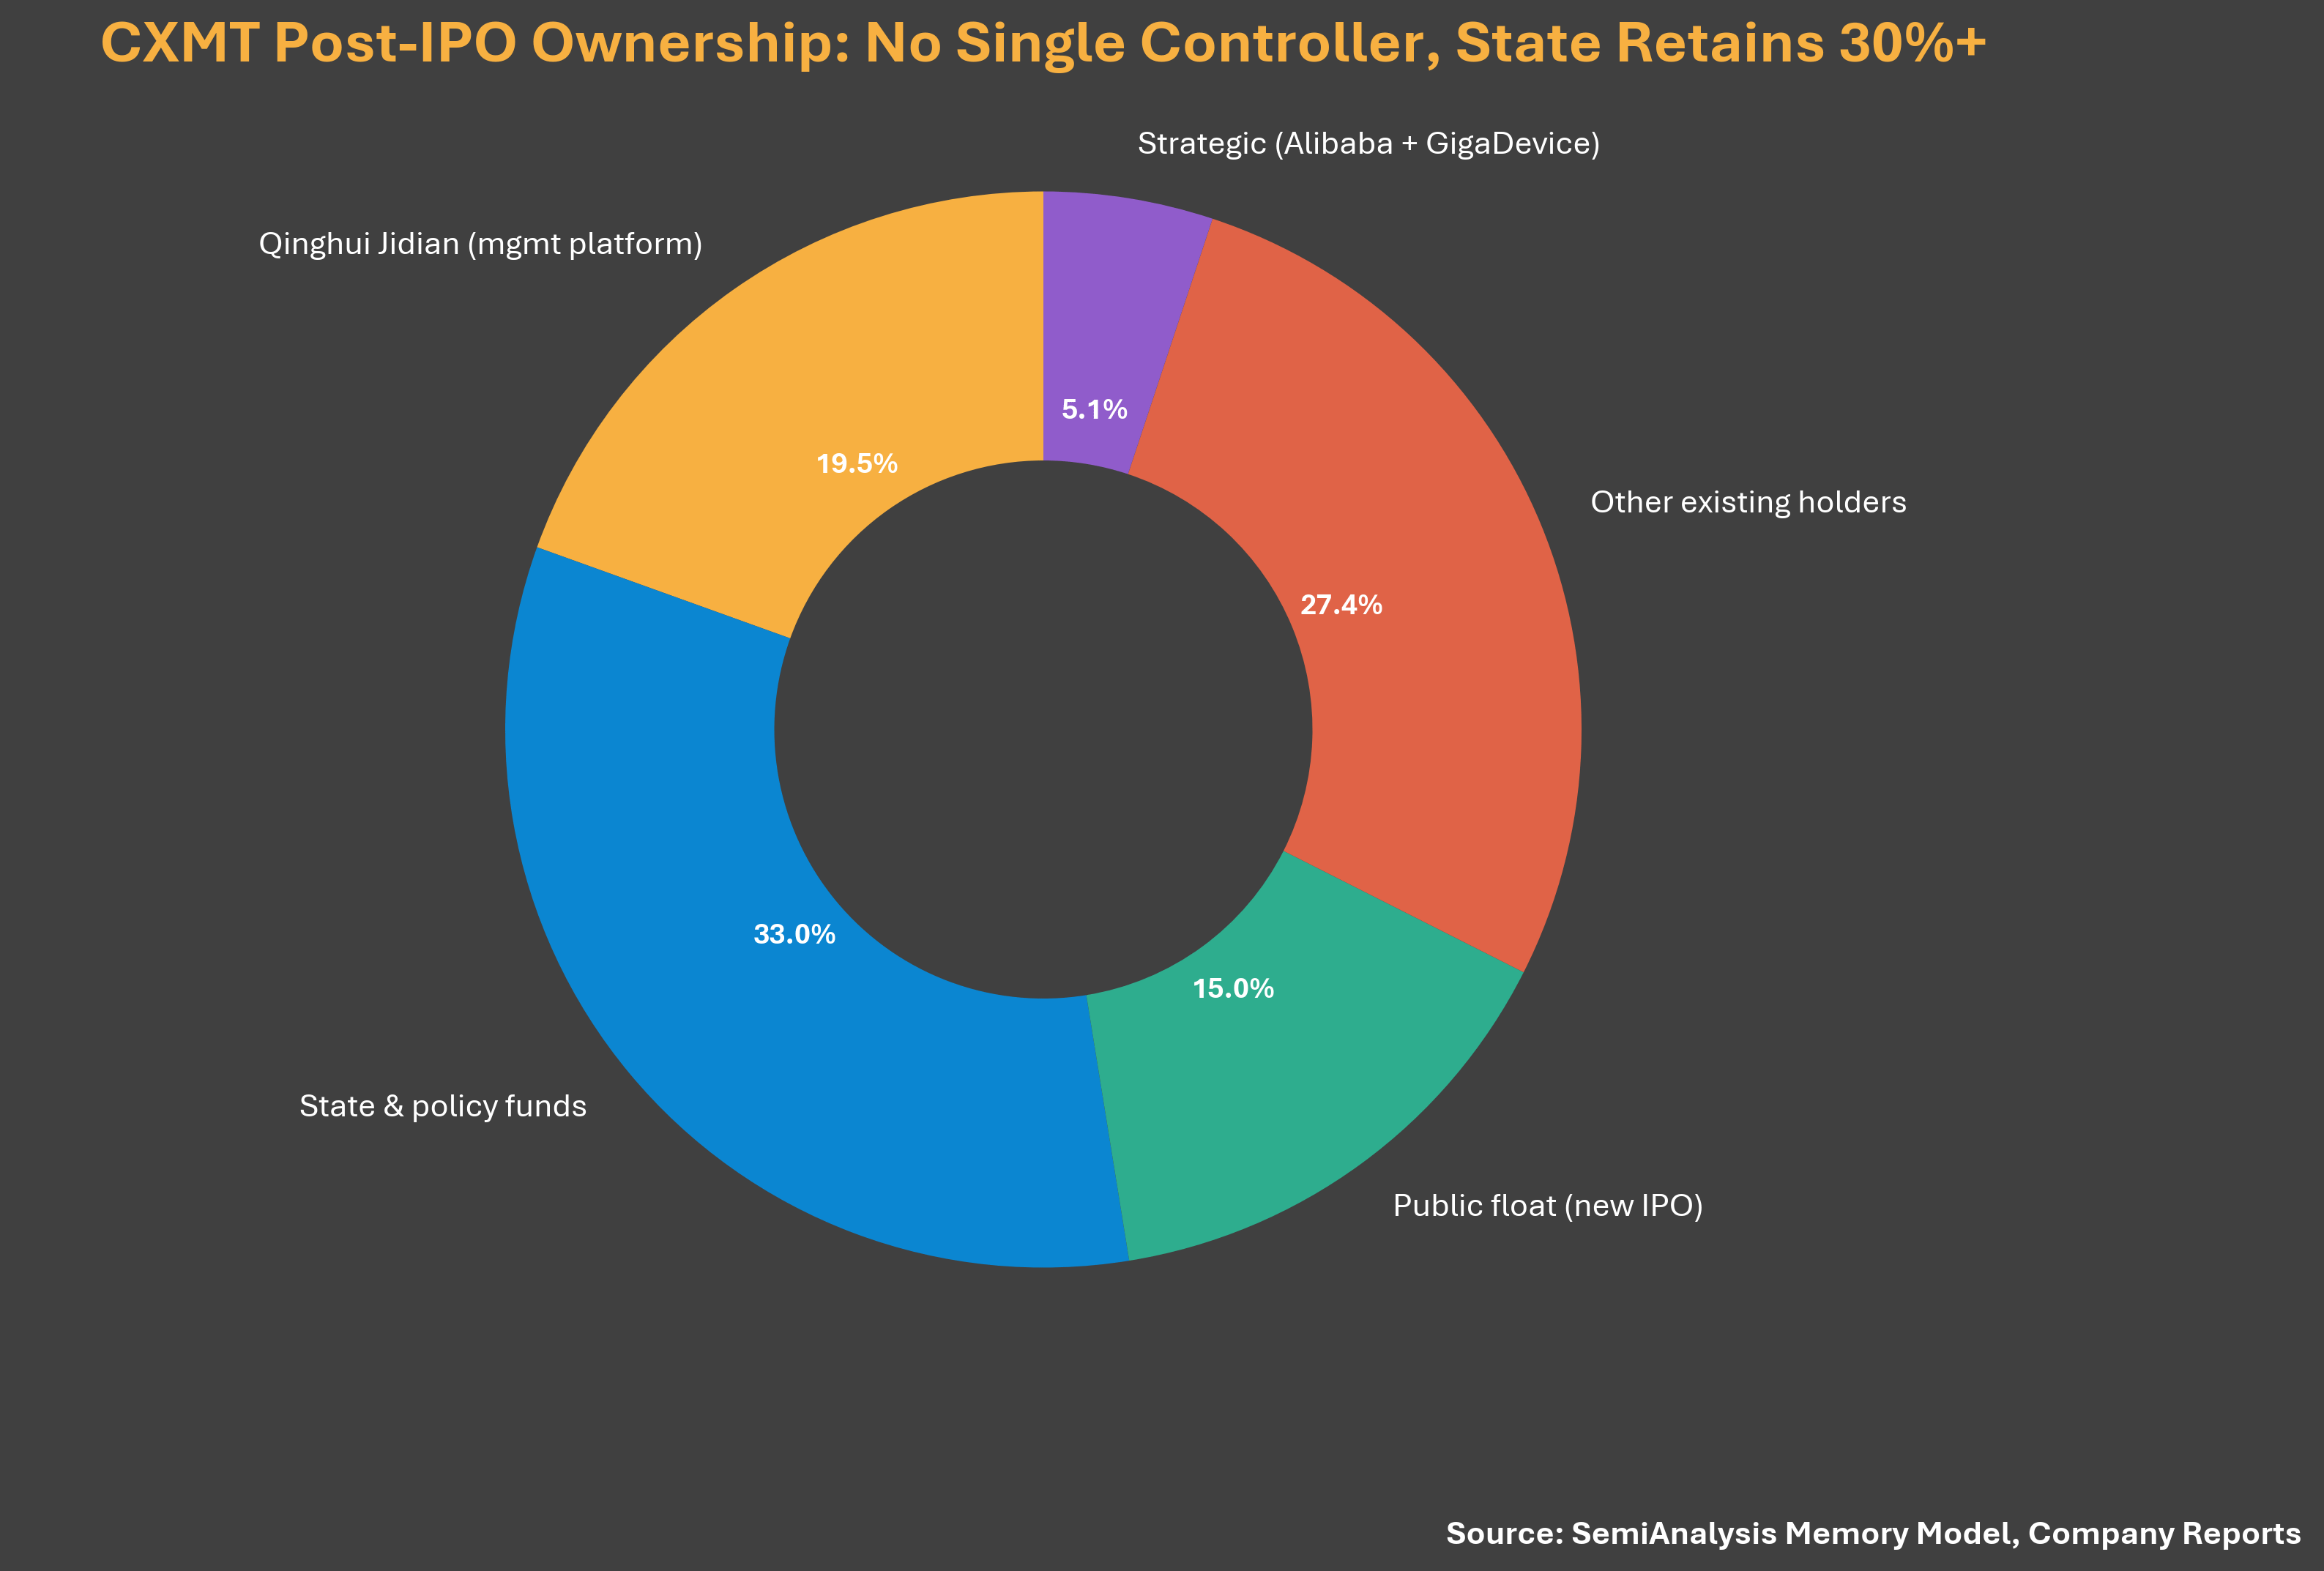
Legenda: Diagrama da estrutura acionária da CXMT (fonte: SemiAnalysis Memory Model, relatório da empresa)
Valuation: base de preço subestimada
O CXMT planeja levantar RMB 29,5 bilhões (cerca de US$ 4,1 bilhões), o equivalente a 10-15% do capital social total após a emissão e listagem. Levantar fundos inteiramente via IPO significa: com diluição de 10%, cerca de RMB 4,41 por ação; com diluição de 15%, cerca de RMB 2,78 por ação (o preço de financiamento em junho de 2025 foi RMB 2,63). No patamar mais baixo, praticamente não há prêmio em relação à rodada anterior: apesar de ter alcançado US$ 7,3 bilhões de receita e US$ 4,8 bilhões de lucro líquido no 1º trimestre de 2026. RMB 2,78 corresponde a uma avaliação de cerca de RMB 197 bilhões (cerca de US$ 27 bilhões), apenas 1,8 vezes o lucro líquido atribuível aos acionistas no annualizado do 1º semestre de 2026. A SemiAnalysis acredita que esse “piso” de valuation está muito baixo e que o preço real deveria ser bem mais alto.
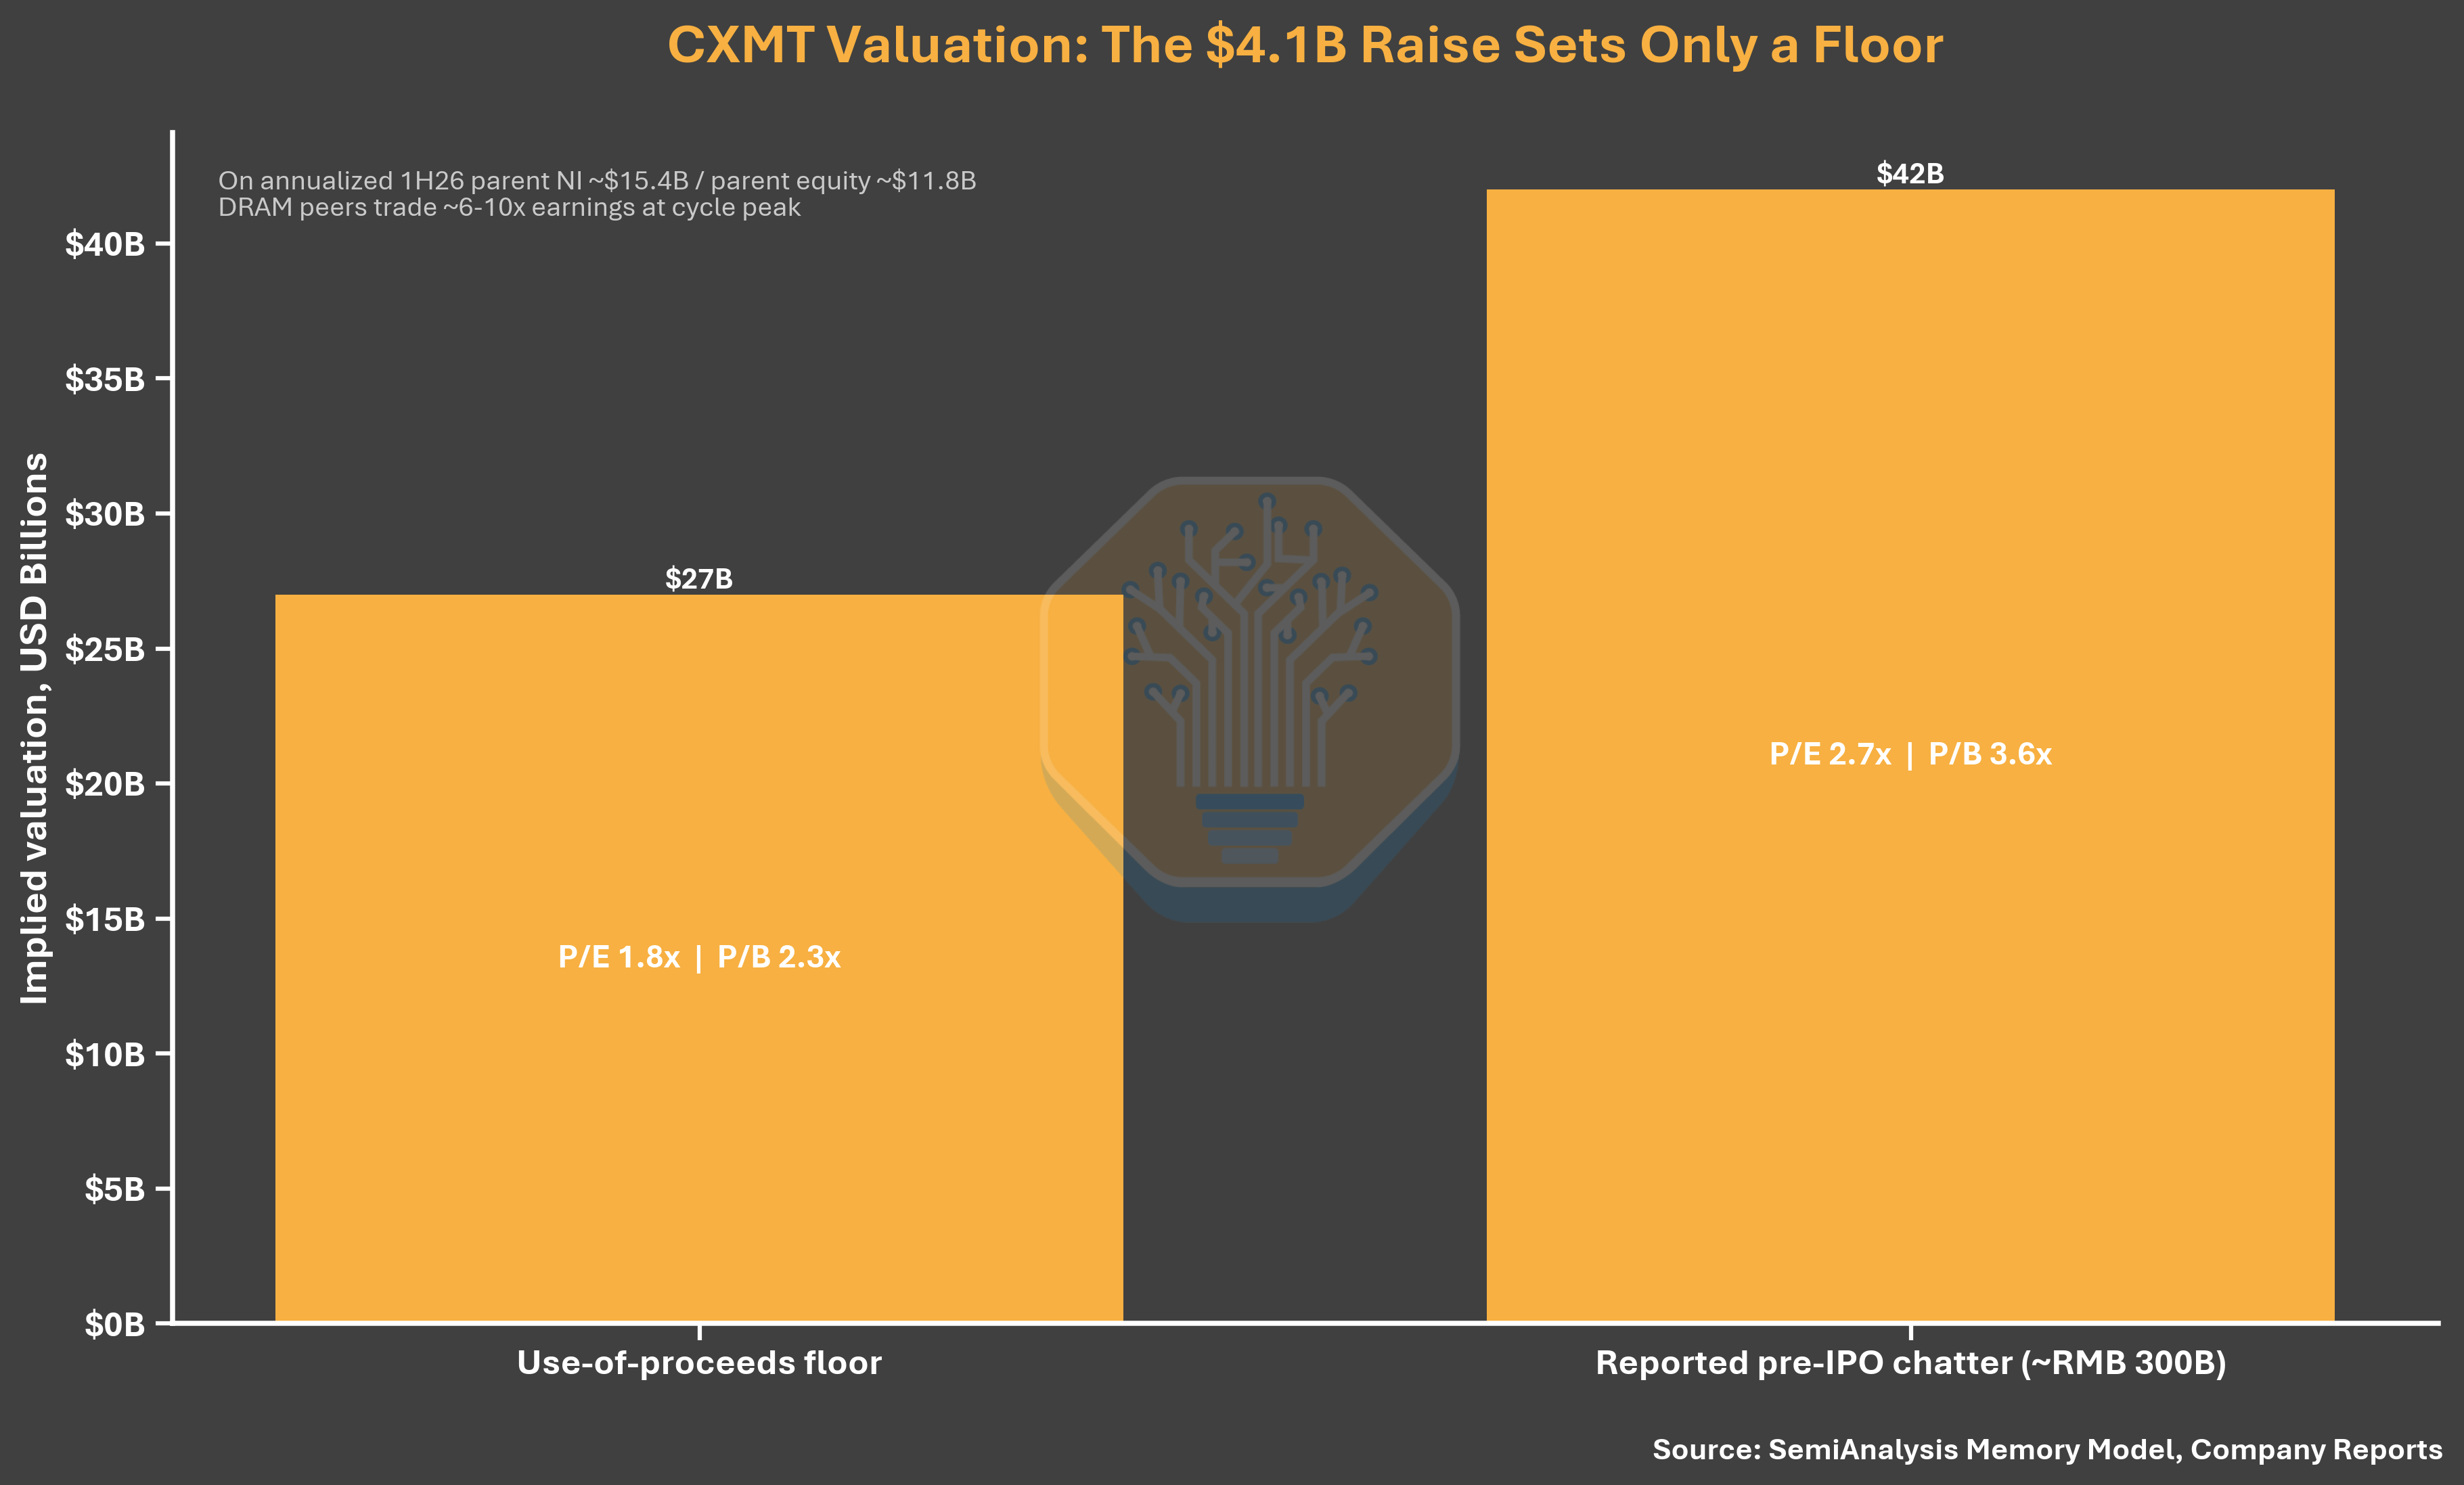
Legenda: Análise de valuation do IPO da CXMT (fonte: SemiAnalysis Memory Model, relatório da empresa)
Uso do capital levantado: foco em DRAM de grande volume, sem mencionar HBM
O uso do capital levantado de RMB 29,5 bilhões reforça as prioridades atuais do CXMT. Desses, RMB 20,5 bilhões (69,5%) serão usados para atualização de linhas de produção de wafers e tecnologia de DRAM, e RMB 9 bilhões (30,5%) para pesquisa prospectiva de DRAM. O prospecto não divulga projetos dedicados a HBM e nem sequer menciona HBM. A descrição dos projetos foca em plataformas de processo mais recentes, iterações de produtos e migração das linhas existentes para DRAM de médio e alto nível. O papel central do IPO é fortalecer a base de fabricação e tecnologia de DRAM do CXMT, sem compromissos públicos de capital recente para expansão de HBM.
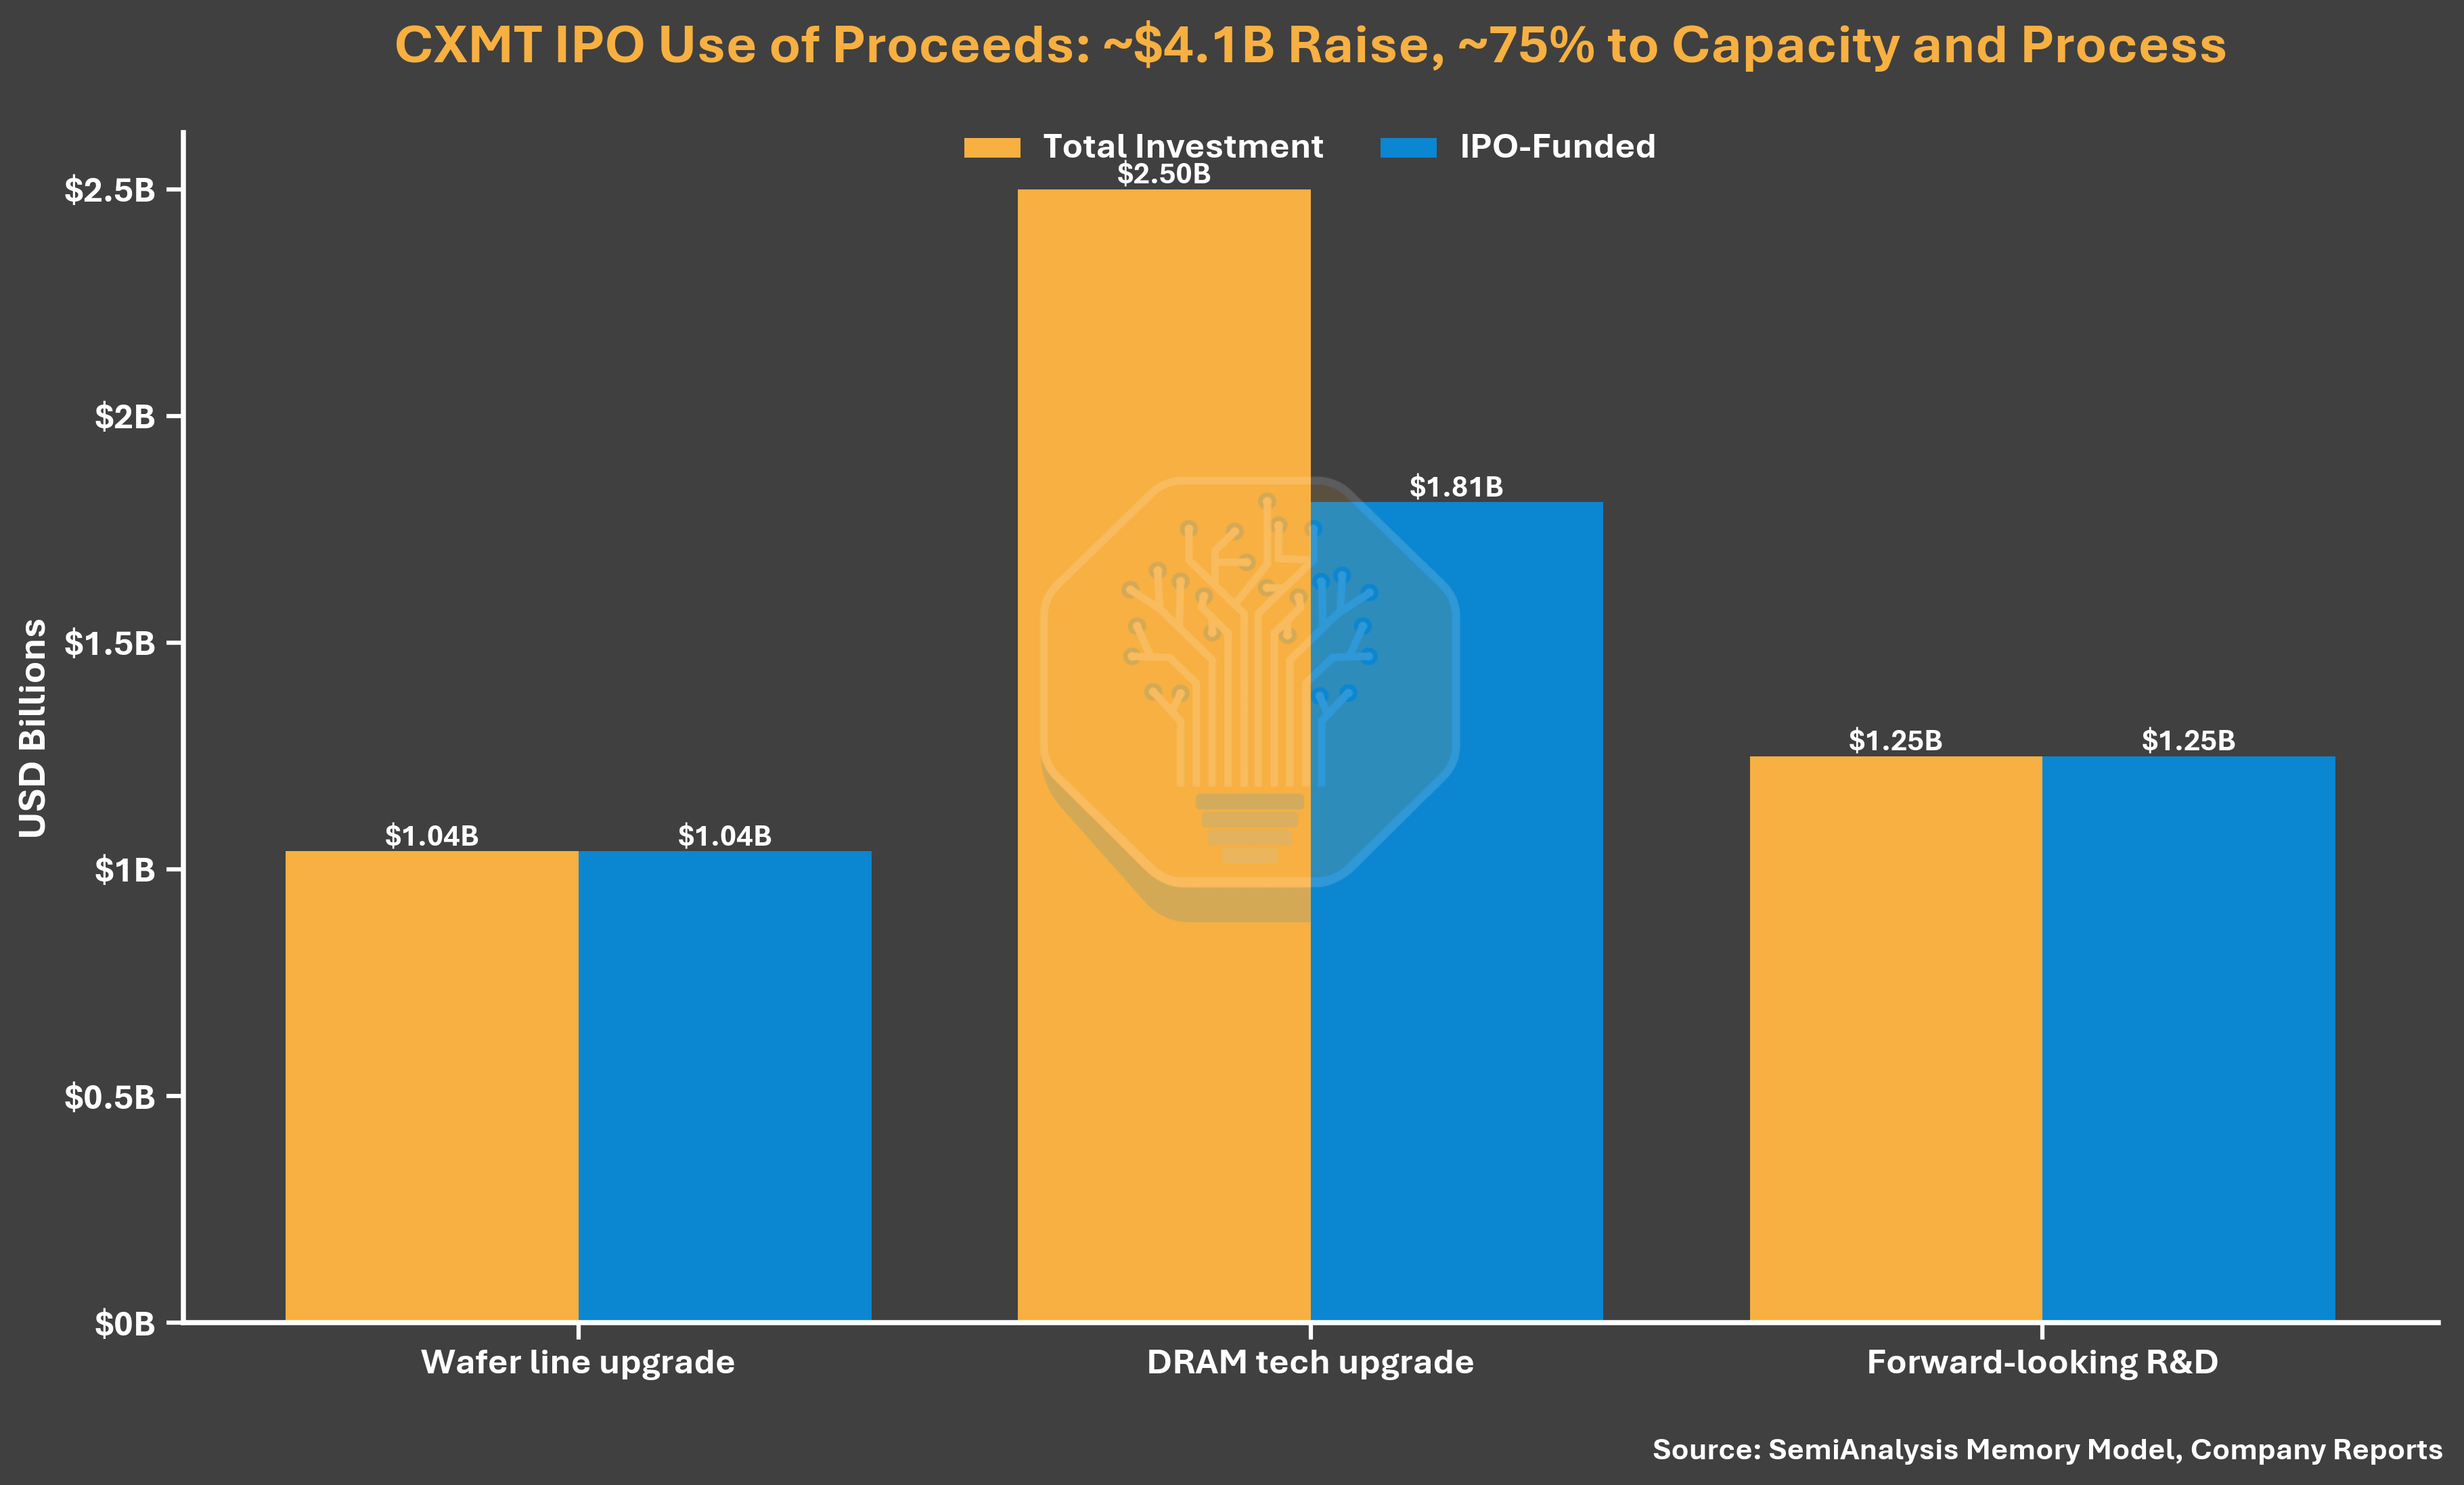
Legenda: Distribuição do uso do capital levantado no IPO da CXMT (fonte: SemiAnalysis Memory Model, relatório da empresa)
Aviso sobre o timing do ciclo
A amplitude da variação de lucro precisa de um lembrete sobre o timing do ciclo. No prospecto do IPO de dezembro de 2025, o CXMT previa uma perda atribuível aos acionistas no ano inteiro de RMB 600 milhões a 1,6 bilhão. Cinco meses depois, o prospecto atualizado reportou um lucro de RMB 1,87 bilhão, e o lucro consolidado ficou mais de duas vezes acima das estimativas anteriores de ponta. Isso também mostra quão rápido a precificação “no topo” da DRAM pode mudar o denominador da avaliação — ambos os lados são a mesma coisa.
Papel duplo da Alibaba
Um último detalhe: o papel da Alibaba na lista de acionistas do CXMT mudou a forma de interpretar a demanda. A Alibaba Cloud é, ao mesmo tempo, um cliente core de escala extremamente grande e um acionista/avalista com participação próxima de 4%, e está empatada com a GigaDevice de Zhu Yiming (cerca de 1,8% de participação). Em certa medida, o volume de demanda doméstica fica garantido — uma vantagem que os gigantes sul-coreanos não tiveram no seu próprio mercado. Mesmo que a porcentagem seja pequena, o significado é muito maior.
Nota: A segunda metade deste artigo sobre ecossistema de equipamentos do CXMT, impacto de controle de exportações e ambições de memória e computação na China é conteúdo pago da SemiAnalysis, não incluído nesta compilação.