


Fonte:话李话外
No artigo anterior (16 de junho), mencionamos 4 fatores que afetam a tendência de curto prazo do mercado. Quando falamos sobre as expectativas da política do Fed, dissemos que se no dia 17 de junho (horário da costa leste dos EUA) o novo presidente do Fed, Kevin Warsh, conseguir oferecer um tom mais suave, então, com a possível queda do DXY, o mercado pode continuar a reagir.
Então, qual foi o impacto da reunião do FOMC que terminou de madrugada (correspondente ao horário de Pequim, 18 de junho) no mercado?
Com base no impacto real dos resultados da reunião do FOMC, manter as taxas de juros inalteradas em 3,5%-3,75% segue totalmente de acordo com as expectativas do mercado. Mas algumas declarações do novo presidente do Federal Reserve ainda assim levantaram muitas especulações e provocaram volatilidade no mercado. Warsh não apenas não ofereceu nenhum sentimento mais ameno; aparentemente, ele também enviou sinais mais hawkish.
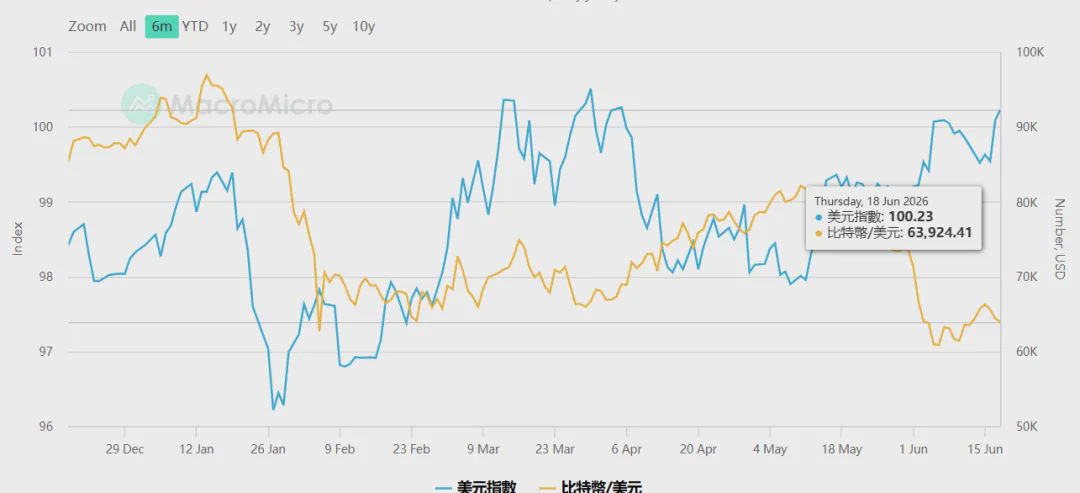
Antes disso, embora o mercado já tivesse expectativas de aumento de juros, com a suavização da situação da guerra Irã-EUA e a queda do preço do petróleo, essas expectativas de aumento tinham voltado a afrouxar um pouco. Mas agora, as expectativas do mercado de que o Fed aumente as taxas antes do fim do ano voltaram a subir. Depois da divulgação da decisão da reunião, tanto o mercado de ações quanto o mercado cripto registraram uma queda. A volatilidade no curto prazo ainda está bem evidente, enquanto isso, ao mesmo tempo, o DXY (índice do dólar) voltou a ser impulsionado para acima de 100. Veja na figura abaixo.
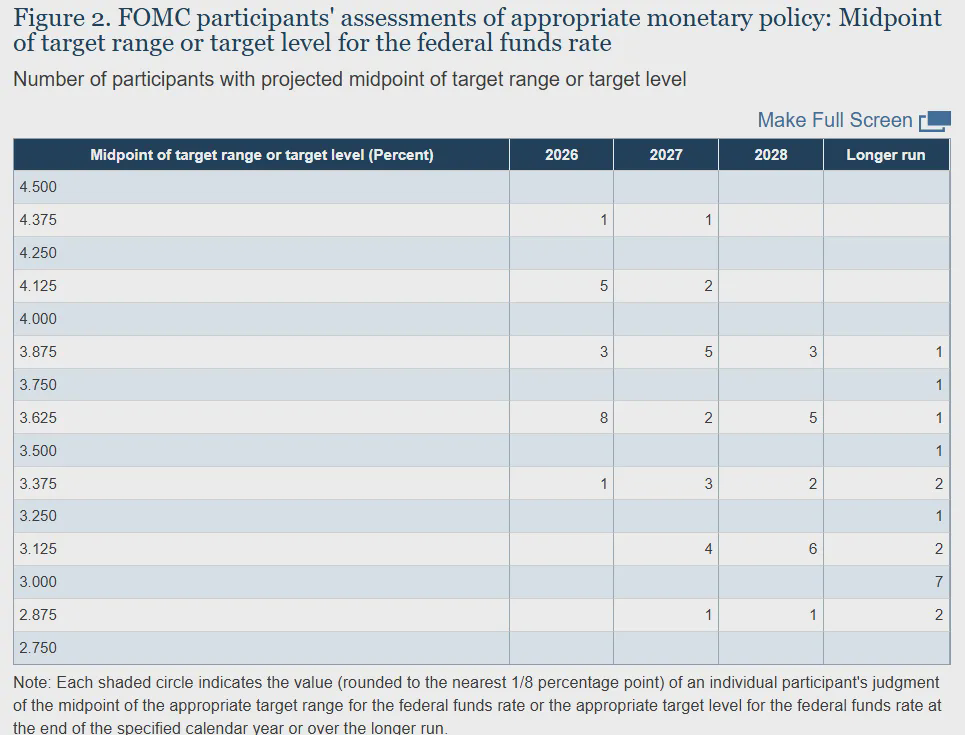
De acordo com previsões do diagrama de pontos mais recente, dos 19 oficiais, 18 (exceto o próprio Warsh) apresentaram previsões para o nível da taxa no fim de 2026. Nove deles estimam que pelo menos haverá aumento de 25 pontos-base este ano (entre eles, 6 esperam pelo menos dois aumentos), 8 preveem manutenção das taxas inalteradas e 1 prevê redução de 25 pontos-base. Conforme mostrado na figura abaixo, essa já é uma previsão bastante hawkish.
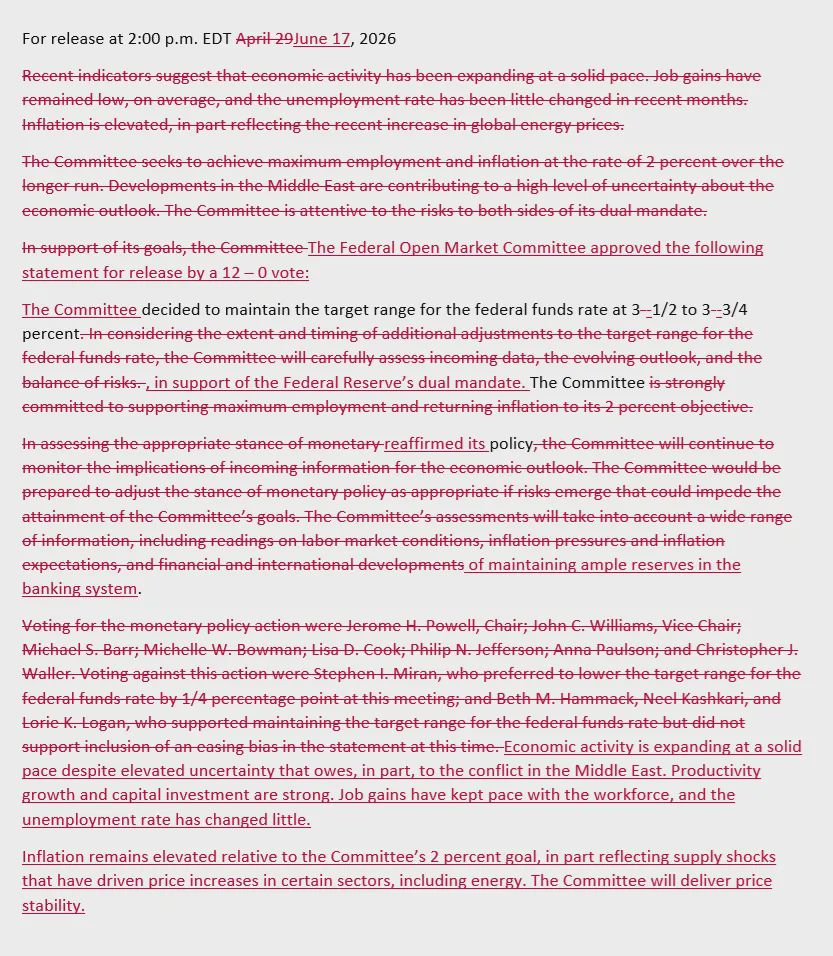
E desta vez, também houve uma mudança bem evidente no comunicado da reunião da FOMO. O conteúdo foi reduzido em cerca de dois terços. Comparando com o comunicado anterior (abril), dá para ver isso: o comunicado anterior tinha 341 palavras (em inglês) e o comunicado desta vez tem apenas 130 palavras. Veja na figura abaixo. Segundo alguns analistas econômicos, essa mudança é o seguinte: o Warsh recém-empossado literalmente virou a mesa e fez uma redução agressiva no comunicado sobre a política do Fed. A estrutura de comunicação desta reunião da FOMO já mudou de forma clara. No futuro, as expectativas do mercado para a trajetória das taxas provavelmente precisarão ser ajustadas novamente.
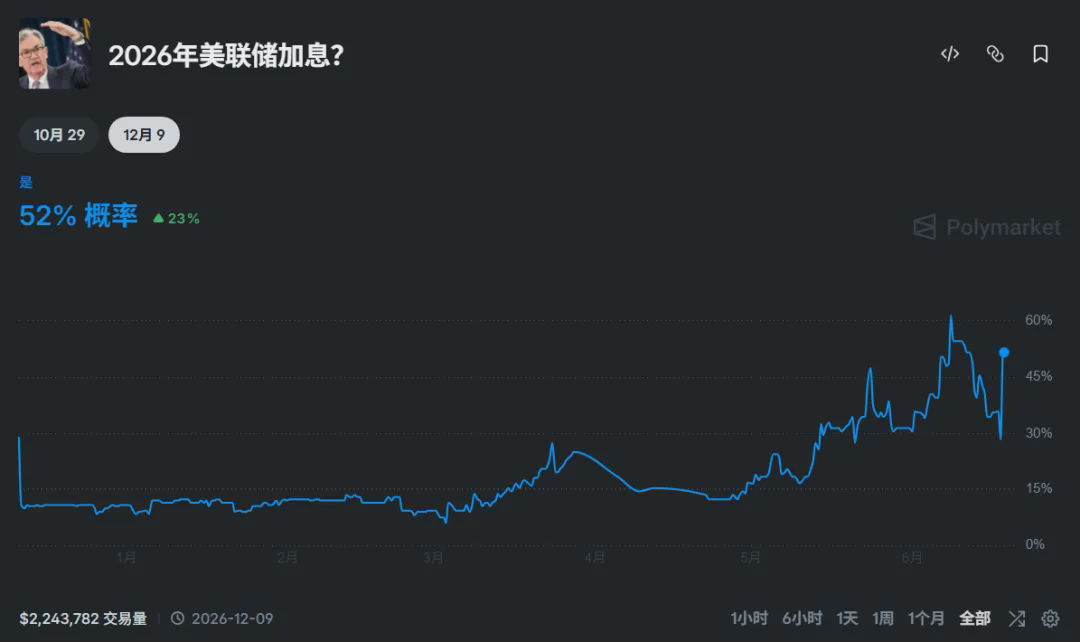
Além disso, olhando as cotações mais recentes da Polymarket, as apostas sobre a probabilidade de o Fed aumentar as taxas antes do fim deste ano subiram de 28% novamente para 52%. Veja como indicado na figura abaixo.
Claro, embora a reunião da FOMO de junho tenha terminado e Warsh tenha feito sua estreia, ainda parece haver algumas questões de incerteza, por exemplo:
1)A intenção de Trump parece ser sempre a de que o Fed reduza as taxas. Mas, depois que Warsh acabou de assumir o cargo e mostrou um perfil tão hawkish, Trump vai ficar descontente?
2)Na época em que Warsh foi indicado para ser o novo presidente do Fed, no geral seus comentários ainda eram bem mais dovish (pelo menos muita gente na época achava que Warsh era mais dovish do que Powell). Mas desde que ele assumiu oficialmente como presidente do Fed no mês passado, o jeito dele parece ter mudado. Por que a atitude dele mudou tanto?
Acho que, antes, Trump também estava esperando. Afinal, em 19 de junho, as partes de Irã e EUA se encontrariam oficialmente para assinar o memorando de entendimentos para a resolução. E nos dias anteriores (15 de junho), foi apenas uma versão eletrônica assinada online. Ou seja, em 15 de junho o Irã e os EUA primeiro assinaram algo online; depois que a reunião da FOMO do Fed acabasse, em 19 de junho eles se encontrariam para conversar e assinar. Isso parece bem interessante:
Primeiro: se antes da FOMO (antes do dia) já tivesse sido assinado oficialmente um acordo de cessar-fogo, então para o mercado isso significaria que o preço do petróleo certamente cairia e, consequentemente, também diminuiria a pressão inflacionária. Aí o mercado poderia concluir que o Fed deveria reduzir as taxas, que deveria ser mais dovish. Nesse caso, Warsh talvez ficasse em uma situação mais difícil.
Segundo: se após a reunião do dia 18 Warsh demonstrar sinais bem hawkish, então a bolsa americana provavelmente despencaria. Nesse momento, Trump poderia aproveitar o fato de que, em 19 de fato, o acordo de cessar-fogo seria assinado oficialmente para voltar a aliviar um pouco o sentimento do mercado. Mas, se a reunião de 18 mostrar sinais dovish, então, de acordo com o temperamento de Trump, que pode virar a casaca a qualquer momento, o acordo de cessar-fogo de 19 talvez continue sendo adiado e não seja assinado.
Assim sendo, tanto para Warsh quanto para Trump, parece que todos têm margem de escolha no tempo. “Você do Fed não quer olhar dados para decidir se vai reduzir as taxas?” Então Trump cria alguns dados que parecem bons para você — é para ver se, no fim, o futuro dos EUA e o futuro das ações dos EUA ainda precisam ser resgatados pelo meu grande Trump?
Além disso, há um ponto de tempo bem interessante: 19 de junho é o Juneteenth (isto é, o Dia da Juneteenth, um feriado legal nos EUA que visa celebrar a abolição da escravidão nos EUA). Nesse dia, a bolsa americana fica fechada. Somando-se a isso, os dois dias seguintes ao Juneteenth também são sábado e domingo. Isso dá ao mercado da próxima semana mais tempo para absorver as várias possibilidades nos dias seguintes, o que, sem dúvida, aumenta ainda mais a volatilidade de curto prazo do mercado nos próximos dias.
Que mudanças uma guerra realmente traz?
Talvez alguns impactos sejam invisíveis, e alguns sejam visíveis. Por exemplo: antes da explosão da guerra Irã-EUA (28 de fevereiro), o índice Nasdaq estava em 24.960 pontos e o Bitcoin em 64.000 dólares; agora (18 de junho), como se a guerra estivesse prestes a acabar, o Nasdaq está em 29.670 pontos e o Bitcoin ainda está em 64.000 dólares.
Atualmente, as taxas continuam em níveis elevados, e até a probabilidade de aumentos de juros neste ano vem subindo. Além disso, o governo americano tem uma dívida alta (em 06/2026, a dívida total dos EUA já ultrapassou 39,2 trilhões de dólares). Tudo isso parece cheio de riscos. Mas a bolsa dos EUA e a IA ainda estão em completo frenesi. Além dos gigantes já listados — como a SpaceX (em 18 de junho, o valor de mercado já ultrapassava 2,5 trilhões de dólares), além da OpenAI e da Anthropic — há uma fila de empresas esperando para abrir capital. Parece que a bolha está ficando cada vez maior, mas ainda não se vê quando essa bolha vai estourar. Talvez, enquanto a história das ações de tecnologia e o crescimento dos lucros continuarem superando a avaliação (valuation), as ações dos EUA ainda possam continuar a registrar novas máximas.
O maior risco macro agora parece não ser apenas a questão de saber se o Fed vai aumentar juros uma ou duas vezes este ano. Mas sim a questão que mencionamos acima: por quanto tempo a história da IA ainda consegue continuar. Se, mais à frente, os relatórios financeiros de empresas líderes como Nvidia, Microsoft e Google apresentarem sinais ruins; se o crescimento de gigantes recém-listados ou prestes a listar, como SpaceX, OpenAI e Anthropic, ficar muito abaixo do esperado. Então as altas avaliações atuais do mercado de ações dos EUA podem começar a revelar alguns riscos potenciais. O risco de novos aumentos de juros do Fed basicamente já foi liberado e, em certa medida, antecipadamente absorvido pelo mercado. Então, a seguir, se a temporada de balanços de tecnologia do próximo mês (julho é a temporada de balanços de tecnologia das ações dos EUA; o período costuma se concentrar de meados de julho a meados de agosto) não atender às metas de desempenho, a volatilidade do mercado inteiro no terceiro trimestre deste ano vai ficar ainda maior e cheia de novas incertezas.
Além disso, além dos relatórios financeiros de IA mencionados acima, ainda há um fator político que precisa ser observado no segundo semestre: as eleições parlamentares dos EUA no meio do mandato. Isso também pode, em certa medida, aumentar a possibilidade de volatilidade no terceiro trimestre. Enfim, é como: se tudo continuar de acordo com o previsto, então é só seguir o baile; caso contrário, é preciso observar a situação e agir conforme o momento.
Claro — de certo ponto de vista, eu gosto dessa incerteza. Porque, se o roteiro atual do mercado der errado, essa também pode ser uma nova oportunidade em etapas para continuarmos nosso planejamento de longo prazo. A premissa é que precisamos nos preparar com antecedência: tanto a preparação de posições (alocação) quanto a preparação psicológica. Quando houver bonança, é preciso enxergar a bolha; quando todos estiverem empolgados, é preciso pensar em crise; e quando todo mundo estiver em pânico, então é preciso ter a coragem de aproveitar a oportunidade com uma posição que você consiga suportar o risco. Nesse mercado, no fim, os vencedores são apenas uma minoria.
Hoje (20260618) vamos falar sobre isso. Todo o conteúdo produzido, dentro e além do que foi dito, são apenas opiniões e análises do ponto de vista pessoal, servindo apenas como registro de reflexão e para fins de troca; não constitui qualquer recomendação de investimento.