

E aí, sou o lo哥哥~
Muita gente costuma resumir a narrativa macro em uma frase:
Corte de juros = bom para os ativos
Aumento de juros = ruim para os ativos
Esse tipo de afirmação se espalha rápido, porque é simples, fácil de lembrar, como uma conclusão. Mas se você ampliar um pouco o ciclo histórico, vai perceber que a realidade não é tão linear assim.
Recentemente, eu coloquei os gráficos das A ações, ações dos EUA e do índice dólar de 1990 a 2026, junto com os ciclos de aumento e diminuição de juros do Fed, e a maior sensação não foi que "as regras são claras", mas sim:
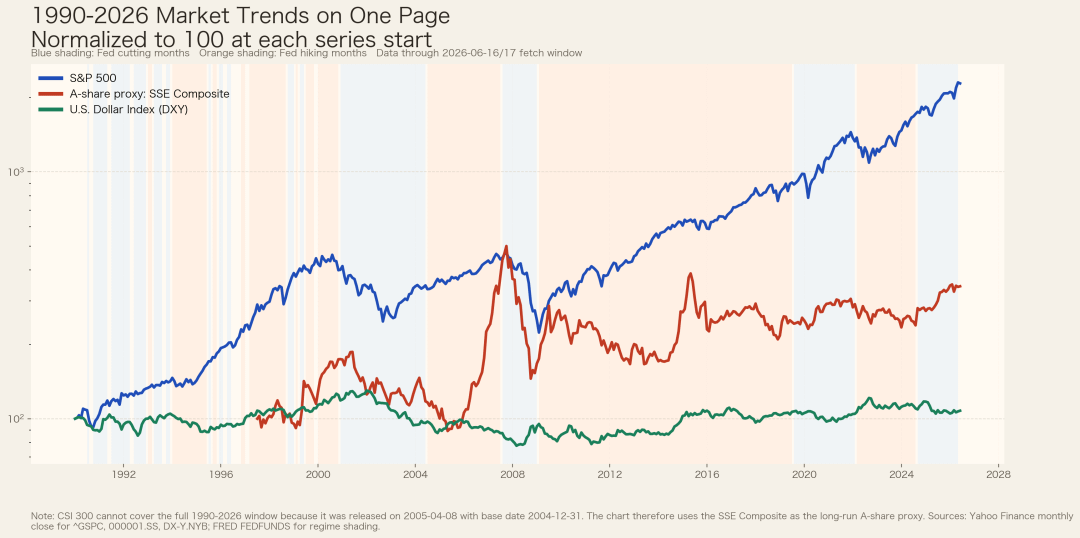
Os mercados financeiros nunca são movidos por uma única variável, e a taxa de juros nunca foi um botão que explica tudo.
O problema está justamente aqui:
Se a finalidade do aumento de juros é esfriar a economia e os mercados de ativos, por que na prática isso frequentemente ocorre:
Depois que o Federal Reserve começou a aumentar as taxas, o dólar se fortaleceu.
O capital global sai de regiões de juros baixos e vai para os Estados Unidos.
Alguns preços de ativos nos EUA sobem no começo do ciclo de alta de juros, em vez de cair.
Isso não parece contraditório à primeira vista?
À primeira vista, parece que “aumento de juros para conter bolhas” deu errado; na verdade, virou “com o aumento de juros, entra mais dinheiro, e a bolha continua inflando”.
Por que esse tipo de contradição foi tão típico na crise de 2008?
O livro didático geralmente resume o importante contexto da crise financeira de 2008 como global imbalances, ou seja, desequilíbrios globais.
Essa linha de raciocínio não está errada; mas se você parar apenas nesse ponto, muitas pessoas ainda acharão abstrato. Ao desenrolar a linha do tempo, fica ainda mais fácil entender.
Após a ruptura da bolha da internet e o evento de 11 de setembro de 2001, para sustentar a economia, o Federal Reserve manteve uma sequência contínua de cortes na taxa de 2001 a 2003, levando a taxa-alvo dos fed funds até 1%. Nesse ambiente de juros baixos, o custo dos empréstimos diminuiu e a propensão ao risco aumentou; a expansão imobiliária e do crédito começou a aquecer cada vez mais.
Em junho de 2004, o Federal Reserve começou um novo ciclo de alta das taxas. Depois, foram 17 aumentos consecutivos, e em junho de 2006 a taxa-alvo chegou a 5,25%. Seguindo a lógica mais direta dos livros-texto, essa medida serviria para esfriar o imobiliário e as bolhas de crédito que estavam superaquecidos.
O problema é que a transmissão da política nunca é um canal único.
De um lado, os EUA aumentam as taxas; do outro, os superávits de exportação na Ásia, a renda do petróleo no Oriente Médio e outras poupanças globais continuam retornando aos EUA. Uma grande quantidade de dinheiro não entra simplesmente “porque está otimista com o mercado de ações dos EUA”; entra comprando ativos em dólares, títulos do Tesouro dos EUA, títulos corporativos e títulos relacionados a hipotecas, reduzindo continuamente o custo de financiamento de longo prazo. O resultado é:
O Fed elevou as taxas de curto prazo, mas as condições de financiamento no longo prazo não se ajustaram tão rápido em conjunto.
Isso significa que o Fed quer pressionar a bolha de crédito, mas o retorno do capital global e a expansão dos intermediários financeiros enfraquecem esse efeito de aperto por um bom tempo.
Então, a história real não é que “a alta de juros não serve para nada” nem que “a alta de juros necessariamente derruba os ativos”, mas é:
Ao mesmo tempo em que a alta de juros comprime parte das bolhas, ela também pode, por meio de canais como câmbio, fluxo de capitais e spreads de juros por prazo (term spread), sustentar de forma segmentada os preços de outra parte dos ativos.
O ponto-chave não é “a alta ou a baixa de juros”; é o que faz a bolha inflar.
Se dividirmos as bolhas de ativos, de forma aproximada, em duas categorias, muitos fenômenos que parecem contraditórios se alinham:
Primeira categoria: bolhas impulsionadas por crédito
O núcleo dessas bolhas é a expansão de alavancagem.
Com dinheiro barato, financiamento fácil, bancos dispostos a conceder empréstimos e moradores e empresas dispostos a aumentar a alavancagem, os preços dos ativos sobem com mais facilidade. O imobiliário costuma ser o exemplo mais típico, porque depende naturalmente de financiamento.
Para esse tipo de bolha, o aumento de juros costuma funcionar, porque ele aumenta diretamente o custo de empréstimos, reduz a expansão do crédito e atinge a alavancagem incremental.
Segunda categoria: bolhas impulsionadas pela entrada de capital
Essa bolha talvez não venha primeiramente de expansão de crédito doméstico; é mais provável que venha de:
Reconfiguração de capital global
Expectativa de valorização da moeda local
Concentração de capital em busca de refúgio e de lucro
Prêmio de escassez dos ativos centrais
Nessa situação, mesmo entrando em um ciclo de alta de juros, alguns ativos podem não cair imediatamente. Porque a alta de juros traz spreads maiores, expectativas cambiais mais fortes e maior atração de capital internacional.
Ou seja:
A alta de juros inibe o impulso de “tomar dinheiro emprestado para comprar ativos”, mas talvez não seja capaz de conter imediatamente o impulso de “o capital global disputando para alocar ativos”.
É por isso que, para a mesma “bolha”, diferentes ativos, fases e países, a reação à mudança nas taxas de juros pode ser muito diferente.
Então, afinal, aumentos de juros são positivos ou negativos?
Se tiver que responder em uma frase apenas, só posso dizer:
Nem é um fator positivo absoluto, nem um negativo absoluto. O ponto-chave é qual força domina o mercado naquele momento.
Pelo menos observe quatro variáveis ao mesmo tempo:
O aumento atual dos ativos vem principalmente de expansão de crédito ou de entrada de capital?
A alta de juros atinge o financiamento de curto prazo, ou já foi transmitida até os lucros das empresas e a taxa de desconto de longo prazo?
Após a entrada de capital internacional nos EUA, ele compra ações, imóveis ou compra dinheiro, títulos de curto prazo e títulos do Tesouro?
O mercado está no início do ciclo de alta de juros, na fase intermediária, ou já entrou na fase tardia em que “as expectativas de crescimento são esmagadas”?
Se for no início do ciclo de alta de juros, os dados econômicos ainda não são ruins, os lucros das empresas continuam estáveis e o capital global continua entrando; então, o mercado de ações não só pode não cair, como até pode continuar subindo.
Mas quando a alta de juros entra na parte intermediária/tardia, com o custo de financiamento continuando a subir, as expectativas de lucro sendo revisadas para baixo e o spread de crédito alargando, ativos de alta elasticidade como ações, criptomoedas e títulos de alto risco geralmente começam a sofrer pressão.
Nesse momento, a direção de ganhos mais certa geralmente não é “todos os ativos em dólar”, mas é:
1. O dólar em si
2. Ativos do dólar de maior qualidade, com menor duration curta ou com mais características de refúgio/hedge
Quanto ao momento em que os ativos de risco viram a direção, ninguém consegue prever com precisão. O que realmente determina o ponto de inflexão geralmente não é “o aumento de juros em si”, mas algum catalisador que surge de repente em um determinado momento, como eventos de crédito, aperto de liquidez, revisão das expectativas de lucro para baixo, ou alguma fragilidade ignorada que o mercado passa a precificar em massa.
Por que a frase “reduzir juros é positivo” também costuma falhar?
Porque reduzir a taxa não é algo unidirecional.
A redução de juros, claro, libera liquidez, reduz a taxa de desconto e melhora as condições de financiamento; por isso, frequentemente é vista como positiva para os preços dos ativos.
Mas não se esqueça: muitas vezes a redução de juros acontece justamente porque a economia está enfraquecendo ou porque o sistema financeiro já apresenta rachaduras. Ou seja, o mercado não enfrenta simplesmente “mais água”; enfrenta “por que agora é preciso abrir a torneira”.
Se as expectativas de lucro piorarem, a propensão ao risco cair e moradores e empresas não quiserem aumentar a alavancagem, então reduzir juros talvez não empurre os ativos de volta para cima de forma imediata.
Portanto, o pressuposto para “reduzir juros é positivo” se sustenta quando o mercado se preocupa mais com a melhora da liquidez; já o pressuposto para “reduzir juros não faz os preços subirem” se sustenta quando o mercado se preocupa mais com a desaceleração do crescimento e com a exposição a riscos.
Um outro tipo de conclusão mais próxima da realidade
A descrição que é mais próxima da realidade não deveria ser:
1. Reduzir a taxa certamente é um fator positivo.
2. Aumentar a taxa certamente é um fator negativo.
Mas sim:
As mudanças nas taxas de juros afetam o mercado simultaneamente por vários canais: crédito, câmbio, fluxo de capitais, taxa de desconto, expectativas de lucro e propensão ao risco.
O desempenho final dos preços depende de qual canal domina naquela fase.
É também por isso que muitos “mestres” gostam de usar causalidade linear para explicar o mercado, mas quando se estende o histórico, a relação entre as variáveis não fica tão “arrumada”.
O mercado nunca responde apenas a uma pergunta:
“O dinheiro fica mais caro ou mais barato?”
Ela também responde outras questões:
“O crescimento vai cair?”
“Para onde vai o capital global?”
“Os lucros das empresas ainda conseguem aguentar?”
“Qual é a parte mais frágil deste mercado atualmente?”
Da próxima vez que você vir julgamentos tão lineares como “reduzir juros é positivo e aumentar juros é negativo”, pelo menos vale perguntar mais uma etapa:
Desta vez, o que é realmente afetado pela taxa de juros: expansão de crédito ou fluxo de capital transfronteiriço?
Se você esclarecer esse problema, muitos fenômenos de mercado que parecem contraditórios de fato não são contraditórios.

Sobre o irmão “Luoge”
Atualmente sou responsável pelo segmento de análises comerciais no exterior, compartilho meu crescimento pessoal, reflito e espero conseguir ajudar mais pessoas comuns que estão perdidas.
Se você gosta do meu texto e tirou algum proveito, deixe um like, compartilhe ou me siga — seu apoio é a minha maior motivação~
Se você se interessa por AI de conversação e criptomoedas, pode me dar um “follow” e deixar um comentário na seção de comentários, ou me mandar mensagem nos bastidores para encontrar meu grupo comunitário de AI alpha, e trocar experiências sobre criptomoedas.
⚠️ Aviso de risco: “Luoge, o analista comercial”, apenas registra mecanicamente as divagações do autor todos os dias; portanto, cada artigo pode falar simultaneamente de várias coisas totalmente não relacionadas. Todo o conteúdo é apenas para fins de compartilhar ideias pessoais e conhecimento, e não constitui, de forma alguma, recomendação de investimento ou referência. Os leitores devem observar os riscos, combinar com seus objetivos de investimento, situação financeira e necessidades, pensar de forma independente e decidir com cautela. Este artigo é baseado em análise de políticas e casos públicos, não constituindo recomendação de consultoria jurídica. Favor seguir estritamente as leis e regulamentos chineses de entrada/saída e gestão de registro de residência (hukou).