


Fonte: Fala do Li, Fala do Lado
Do ponto de vista emocional e de fluxo de capital, o mercado atualmente está sendo influenciado por alguns fatores, incluindo a guerra EUA-Irã, a listagem da SpaceX, o fluxo de fundos de ETFs e as expectativas em relação à política do Fed.
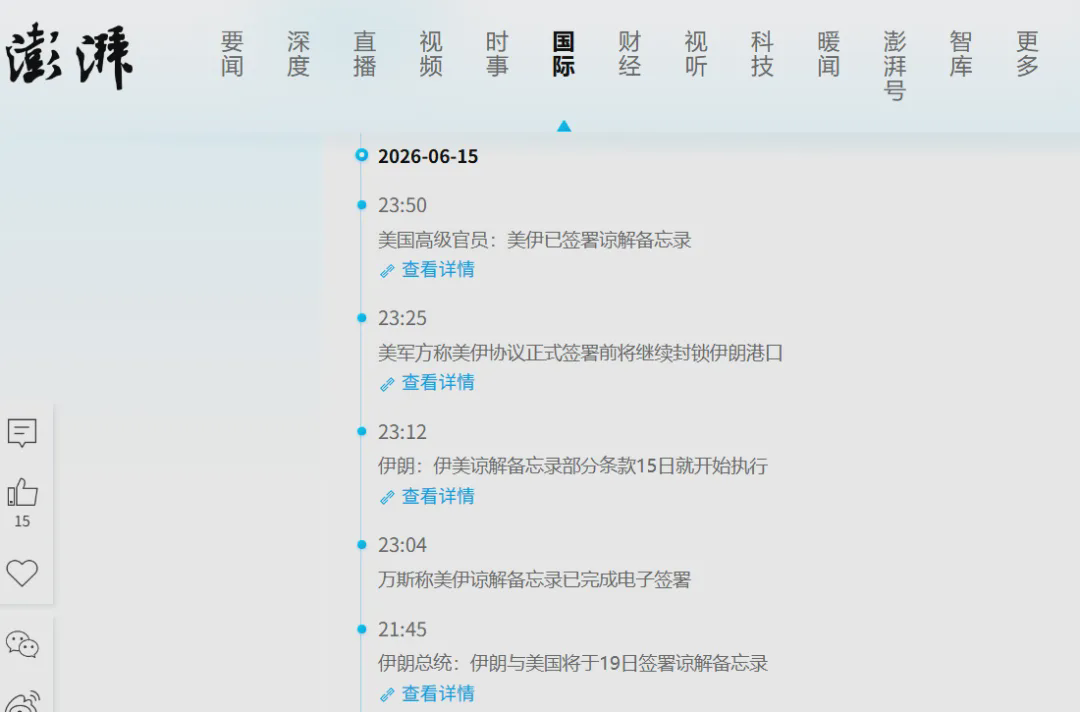
Primeiro, temos a guerra EUA-Irã. Ontem (15 de junho), surgiram notícias de que as partes assinaram um memorando de entendimento online (a assinatura formal será em 19 de junho), o que é definitivamente uma boa notícia para o mercado. Com a rápida recuperação do apetite por risco, o mercado teve uma reação positiva bem visível nos últimos dias.
Embora, atualmente, o lado Irã e o lado EUA/Israel apenas tenham assinado um memorando de entendimento, não se descarta que mais tarde os EUA ou Israel criem novos conflitos ou pequenos imprevistos. Mas, em termos de tendência geral, uma guerra Irã-EUA que durou cerca de 4 meses já pode ser considerada encerrada. E conforme a situação Irã-EUA vai melhorando, o Brent Oil já caiu para perto de 82 dólares. Pela tendência, se o Estreito de Hormuz conseguir passar/ser navegável sem problemas, o preço do Brent ainda pode cair mais, para perto de 80 dólares.
Em segundo lugar, está o lançamento da SpaceX. Embora na semana passada várias exchanges cripto também oferecessem formas de participar do IPO da SpaceX, e muitos parceiros ao redor parecessem ter participado, em comparação com a euforia do lado das ações nos EUA, os resultados aqui no cripto parecem não ter sido tão bons. Dá a sensação de que muita gente foi “passada para trás” em conjunto.
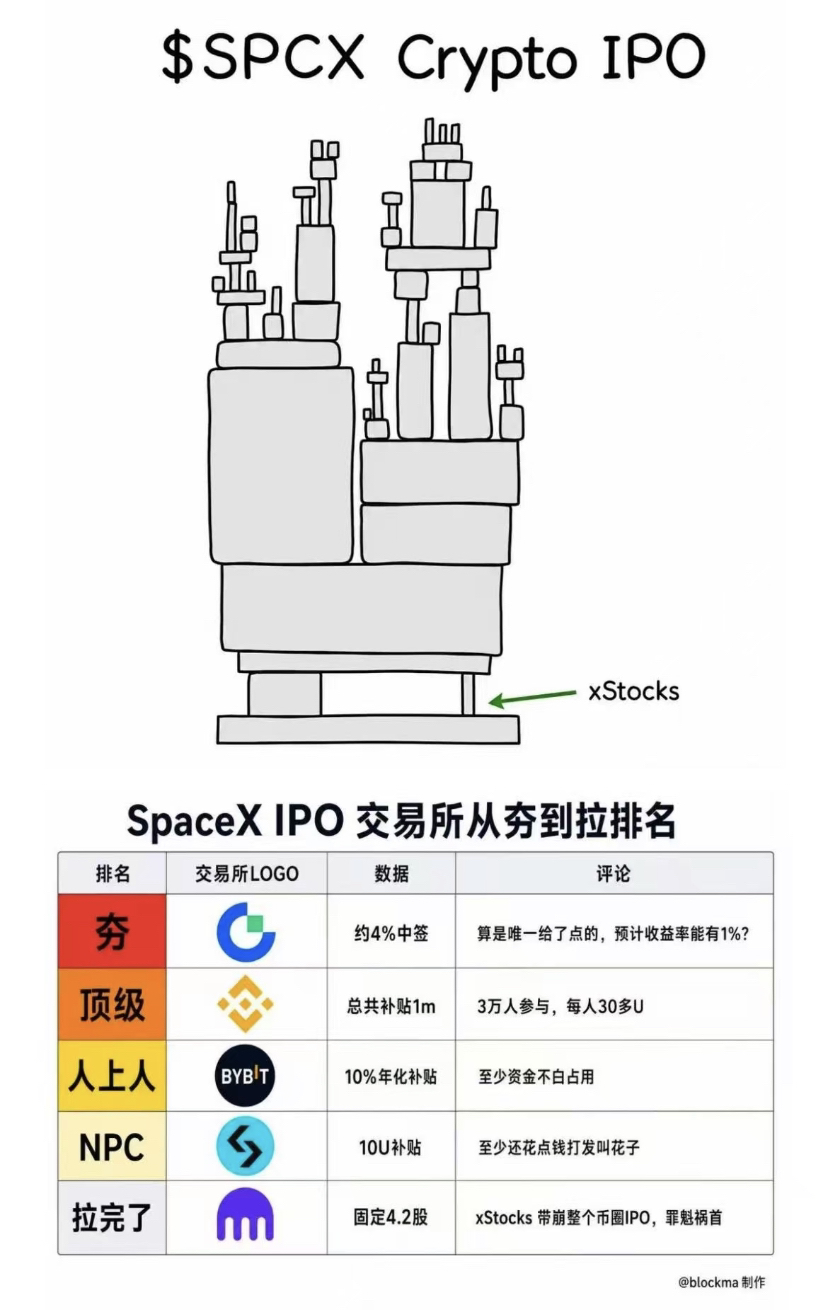
Na verdade, eu também participei de um IPO da SpaceX na Binance Wallet, principalmente para poder testemunhar com vocês este que é, historicamente, o maior evento de IPO. Embora o resultado tenha sido o mesmo para todo mundo: também fui “passado para trás” (reembolso total). Ainda assim, recebi um pouco de compensação em airdrop de SPCXB — e, no fim, fica como uma pequena lembrança. Também tem gente dizendo que, desta vez, foi a corretora e a exchange se unindo para pegar o USDC dos varejistas e comprar ações da SPCX por US$ 135, depois vender no pregão por US$ 173, e no fim devolver o dinheiro ao varejista sob o argumento de não ter recebido a cota. Foi uma arbitragem perfeita baseada em “usar a galinha dos outros para botar ovos”. E se a ação da SPCX abrisse com queda (under no open), aí aplicaria as regras da subscrição: a SPCX que desvalorizasse seria compulsoriamente liquidada e distribuída aos varejistas. De todo jeito, independentemente de como fizerem, corretora e exchange não perdem. Quanto a essa versão ser ou não verdadeira, não vou comentar; só dá para dizer que, nesse meio, as manobras são muito profundas. Pessoas comuns deveriam se afastar, senão cedo ou tarde vão acabar perdendo dinheiro.
Claro: aqui, porém, o que queremos falar não é exatamente o assunto acima. O que queremos dizer é que, como a SpaceX é o IPO de maior escala da história e as expectativas/entusiasmo já estavam no máximo antes, não se descarta que parte do capital tenha saído do mercado cripto. Isso também pode ser uma das razões para a liquidez cripto continuar relativamente fraca por um período recente. Agora, como o SPCX já está oficialmente listado e a alta está indo bem, não sabemos exatamente por quanto tempo essa alta consegue continuar. Mas, por estimativa, conforme o fervor de compras por correria for diminuindo, uma parte da liquidez pode voltar ao mercado cripto (essa mudança talvez só fique realmente evidente após algumas semanas).
Em seguida, está o fluxo de fundos dos ETFs. O SPCX que mencionamos acima também pode ser uma das razões para a saída recente de capital dos ETFs. Do meio do mês passado (maio) até agora, já houve uma saída acumulada de aproximadamente 5 bilhões de dólares, como mostrado no gráfico abaixo.
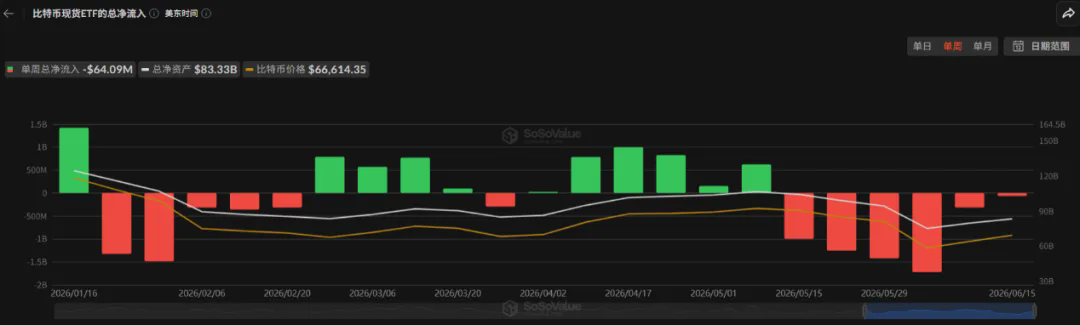
Mas é exatamente em 12 de junho (a data do IPO oficial do SPCX) que os ETFs de Bitcoin começaram a apresentar novas entradas líquidas. E o valor das entradas no dia chegou a 85 milhões de dólares, reescrevendo o maior volume de entrada líquida em um dia desde há um mês. Isso, até certo ponto, ajudou a aliviar o sentimento de queda do mercado. Porém, por enquanto, é apenas uma melhora inicial. Até o momento em que este texto foi escrito, o status acumulado deste ano na semana ainda está em regime de saída líquida.
Depois, está a expectativa sobre a política do Fed. Sobre isso, nós também falamos no artigo anterior (8 de junho). No começo do ano, muitas instituições previam que o Fed reduziria juros 2–3 vezes. Mas, com a mudança do cenário, especialmente porque os dados de NFP de maio divulgados recentemente pelo governo dos EUA vieram muito acima das expectativas do mercado, o mercado não só diminuiu as expectativas de cortes, como inclusive surgiu a expectativa de novos aumentos de juros.
A boa notícia agora é que, com a assinatura do memorando de entendimento sobre a guerra Irã-EUA, a queda do preço do petróleo, e os dados de inflação dos EUA do próximo mês que teoricamente também podem cair, daqui em diante, desde que o Fed não adote uma postura ainda mais “hawkish”, isso ao menos é um cenário favorável — no curto prazo, a manutenção das taxas de juros atuais não deve mais ser uma notícia negativa.
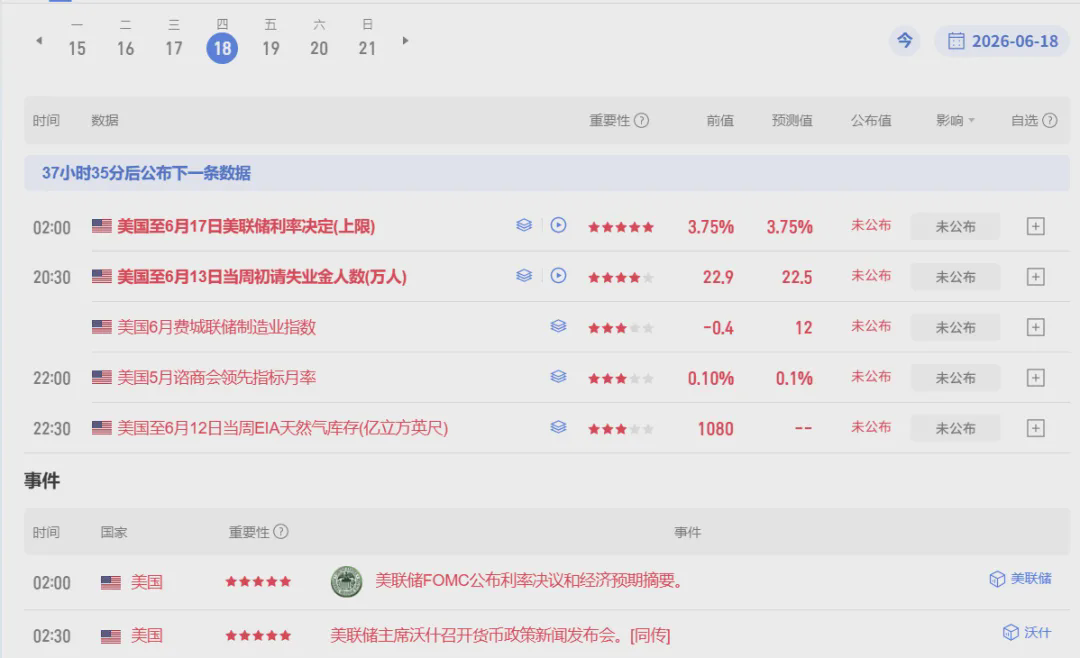
E então, no próximo período, o mercado provavelmente vai se concentrar principalmente no resultado da reunião do FOMC em 17 de junho (correspondente à madrugada de 18 de junho, no horário de Pequim, conforme mostrado abaixo). Se, nessa ocasião, o novo presidente do Fed, Kevin Warsh, também conseguir transmitir um pouco mais de um “valor emocional” mais moderado, então, com a possível queda do DXY, o mercado pode reagir de forma semelhante.
Além disso, notei que algumas pessoas também acreditam que a Copa do Mundo atualmente em andamento é um dos fatores que afeta o rumo do mercado no curto prazo. Mas esse não é um ponto que eu considero como foco. Dá para dizer que a Copa certamente afeta a liquidez do mercado cripto, mas, se compararmos com os dois fatores — o lançamento/IPO da SpaceX e as entradas/saídas de capital dos ETFs — eu acho que o efeito da Copa não é tão grande quanto as pessoas imaginam. Se for para dizer o que seria “negativo” ou “positivo”, então talvez dê para colocar assim: a Copa do Mundo, no máximo, é um fator positivo mais relacionado a mercados de previsão como Polymarket e Kalshi (precisa de USDC para participar desses mercados). No máximo, ela pode gerar algum efeito negativo sobre algumas altcoins específicas (afinal, muita gente que ama especular e apostar vai direcionar a atenção para a Copa). Mas ainda não chega a ser um efeito negativo ou positivo claro o suficiente para formar no Bitcoin.
Em poucas palavras: considerando esses fatores de curto prazo que o mercado acompanha de perto — o memorando de entendimento sobre a guerra entre Irã e EUA/SpaceX, o fluxo de liquidez puxado pelo lançamento, as entradas e saídas de capital do ETF, e as expectativas de política do Fed — o mercado parece estar passando por algumas mudanças novas. Mas, no fundo, ainda existe alguma incerteza. Ou seja: aparentemente o repique está indo bem (realização das negociações da guerra Irã-EUA + retorno de liquidez de curto prazo), mas o risco ainda não foi eliminado completamente. Nos próximos períodos, a tendência mais provável continua sendo de oscilação, com repetições de “lavagem” do mercado. Por isso, ainda devemos manter a paciência e fazer uma gestão rigorosa das nossas posições. Recentemente, podemos focar mais no fluxo de entradas/saídas de capital do ETF e na inclinação mais recente da política do Fed.
A seguir, vamos falar de forma simples sobre a situação do preço:
Com a discussão acima, já sabemos que, com o retorno da liquidez de curto prazo ao mercado, o sentimento também mudou um pouco. Porém, no estágio atual, parece mais uma nova oportunidade de repique segmentado no meio/final do bear market do que o início de um novo bull market.
Visto em prazos semanais ainda maiores, nesta semana o Bitcoin voltou a ficar acima da linha da MA200. Em seguida, os dois pontos mais importantes ficam por volta de 74 mil dólares e 82 mil dólares, respectivamente correspondendo aos níveis da MA21 e da MA55. Como mostrado na figura abaixo.
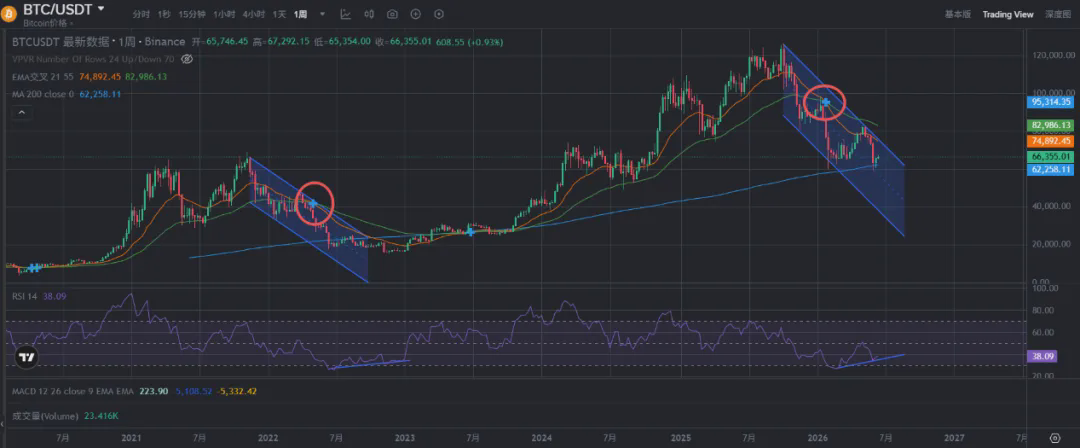
Se olharmos diretamente para a experiência histórica (o comportamento do preço), na última baixa (bear market), se calculássemos a partir do “dead cross” entre a MA21 e a MA55, nós passamos aproximadamente 13 meses de oscilação e atrito (de maio de 2022 a junho de 2023), até a MA21 e a MA55 voltarem a formar um “golden cross”, quando a alta (bull market) começou. Em janeiro deste ano, a MA21 e a MA55 voltaram a formar um dead cross. Até agora, já se passaram cerca de 5 meses. Mas, considerando a mudança na estrutura do ciclo atual (principalmente a passagem do ETF e a participação cada vez maior de instituições), acreditamos que o tempo de “atrito” na base pode ser menor do que na última rodada. Em contrapartida, o intervalo da base tem grande chance de aparecer no terceiro ou quarto trimestre deste ano. Só então é que pode haver oportunidade para uma virada realmente efetiva.
Claro: o pré-requisito para uma virada é que o Bitcoin continue passando por meses de consolidação antes de voltar a se firmar acima da MA21 e da MA55. Caso contrário, o momento de início de um novo bull market pode gerar novas variáveis desconhecidas. Mas, independentemente de tudo, do ponto de vista de longo prazo, ainda é um bom momento para montar posição em etapas, e estamos cada vez mais próximos do intervalo supostamente “ideal” do ponto de vista teórico.
E, em geral, o período de volatilidade com oscilações é o mais difícil de prever. Ninguém sabe qual oportunidade ou imprevisto vai chegar primeiro. Se no segundo semestre deste ano surgirem novos eventos “cisne-negro”, o cenário também não descarta que a cotação volte a romper novamente a posição-chave de 60 mil dólares e continue a descer em forma de testes. Lembre-se: no artigo de 8 de junho (a versão do Notion correspondente à data), compartilhamos um indicador de Realized Price do Bitcoin. Atualmente, o valor mais recente exibido por esse indicador é de 53500 dólares (ou seja, a média do último preço pelo qual cada bitcoin foi negociado entre as várias carteiras na rede). E, com base em experiências históricas, se nos próximos meses ocorrer novamente um evento “cisne-negro”, o preço do Bitcoin pode voltar a cair até perto de 54 mil dólares (em casos extremos, pode fazer uma “agulhada” ainda mais para baixo). Mas, como também mencionamos nos artigos anteriores, a diferença entre 60 mil e 50 mil realmente é tão grande assim? Se seu plano também for de longo prazo, e se você conseguir ver que o próximo ciclo de alta pode levar a 150–200 mil dólares, então ainda faz sentido se preocupar com a diferença de 10 mil dólares?
O Realized Price mencionado acima é apenas um exemplo de indicador on-chain que consideramos relativamente fácil de entender. Em recentes artigos sobre indicadores, também compartilhamos muitos outros. Aqui, continuamos com o exemplo do indicador PMI citado anteriormente: atualmente, o valor mais recente do PMI subiu para 54. Nos últimos meses, ele vem ficando continuamente acima da linha de “expansão/contração” (linha de equilíbrio), como mostrado abaixo.
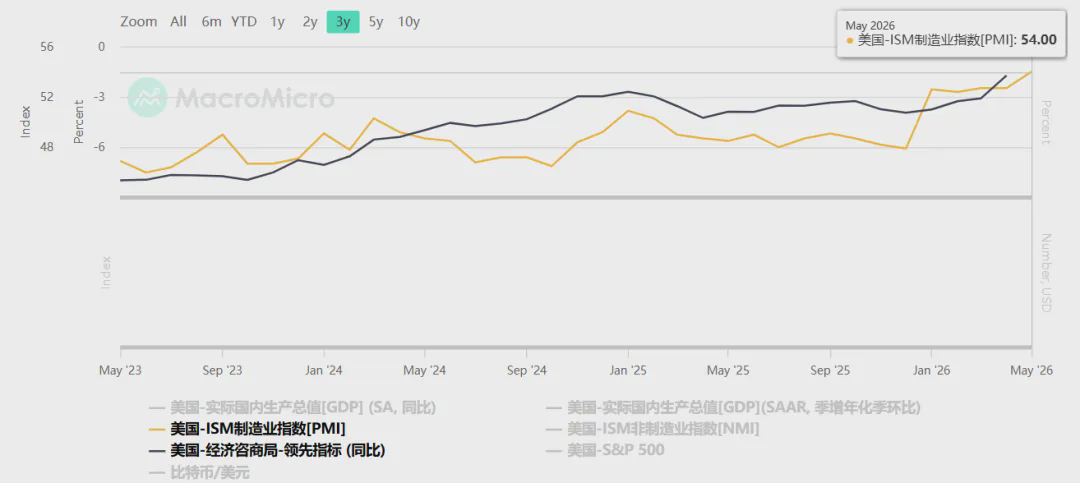
Isso mostra que a expectativa do mercado sobre a economia dos EUA também está mudando. Em resumo: embora a economia dos EUA ainda enfrente alguns problemas potenciais, pelos dados ela está melhorando. Ou seja, a expectativa mais pessimista sobre a economia já mudou (não está tão ruim quanto muita gente imaginava antes).
Dito de outra forma: nos últimos meses, o PMI vem melhorando, o que indica que as perspectivas e expectativas da economia dos EUA estão melhorando (as expectativas de um “hard landing” da economia dos EUA estão diminuindo). Mas isso, como notícia favorável à economia, nem sempre significa que seja diretamente favorável ao Bitcoin. Em comparação com mercados financeiros mais maduros como ações dos EUA e ouro, o mercado cripto ainda é apenas um mercado mais arriscado e mais nichado. O cripto ainda depende principalmente do transbordamento de liquidez macro. Se as expectativas econômicas melhoram, a perspectiva de cortes de juros do Fed naturalmente também diminui. A liquidez do mercado, então, tende primeiro a ser puxada pelo “boom” de IPOs de gigantes como a IA e a SpaceX. Nesse cenário, fica difícil o mercado cripto aproveitar uma liquidez maior. Esse é um dos motivos centrais pelos quais o Bitcoin vem continuando a oscilar (com repiques em fases) sem conseguir reverter.
Teoricamente, nos próximos meses, se o PMI continuar conseguindo ficar acima da linha de equilíbrio 50 (linha de expansão/contração) e, ao mesmo tempo, o LEI (a linha preta do gráfico acima) também continuar apresentando melhora, então, além do setor de IA, as ações dos EUA também podem voltar a ter alta segmentada. Isso significa que o fluxo de capital ainda tende a entrar primeiro no mercado de ações dos EUA. Já o BTC só aproveitaria uma parte do transbordamento de liquidez, sem condições macro para iniciar um novo ciclo de bull market de cripto. Nos próximos 3–6 meses, o mercado cripto provavelmente continuará enfrentando uma fase de “base” relativamente estável.
Além disso, percebi que há um problema de sentimento bem claro agora: muita gente espera que o BTC faça a “queda final” — por exemplo, cair para 40 mil dólares. Inclusive, muitas pessoas esperam que algumas instituições (como a MicroStrategy) dêem uma “bolada” catastrófica, para que um cisne-negro faça o BTC cumprir a última queda. Porém, com base na liquidez macro atual, se nos próximos meses houver possível recuo nos dados de inflação dos EUA e o PMI continuar subindo no ritmo, então, mesmo que o mercado ainda esteja em uma fase de base com consolidação/oscilações, a probabilidade de o BTC cair para 40 mil dólares tende a diminuir.
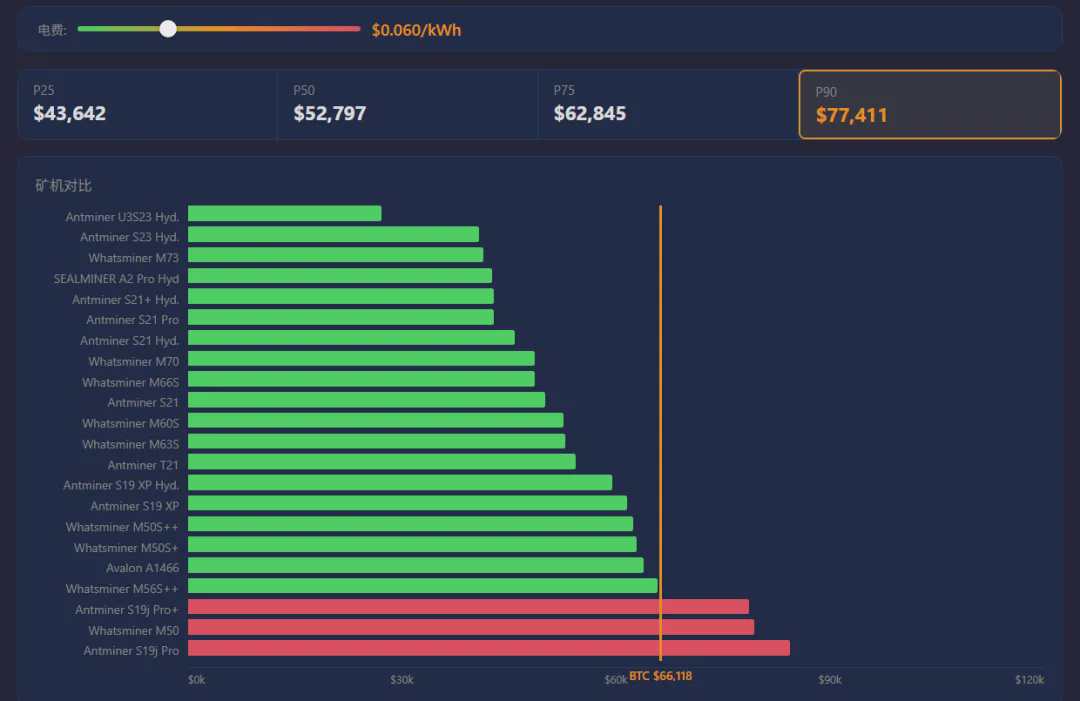
E além disso, o Realized Price mencionado acima (ou seja, 53.5 mil dólares) ainda nem chegou. Então, por enquanto, não vale a pena imaginar Bitcoin a 40 mil dólares. Além disso, olhando para algumas outras dimensões de custo: até 16 de junho, o preço médio de desligamento (custo médio para mineradores) das máquinas de mineração fica em torno de 66.118 dólares; o custo médio mais recente da MicroStrategy para manter suas posições é de 76.658 dólares (com 846.842 bitcoins em total); e o custo médio de posição do ETF spot é de 83.066 dólares (conforme mostrado no gráfico abaixo). De acordo com uma forma de falar bem comum, o mercado já entrou na chamada faixa de “desconto” (faixa de valor). Embora ainda esteja a uma certa distância da chamada faixa de “bolha”, já vale a pena reconsiderar montar posição por etapas.
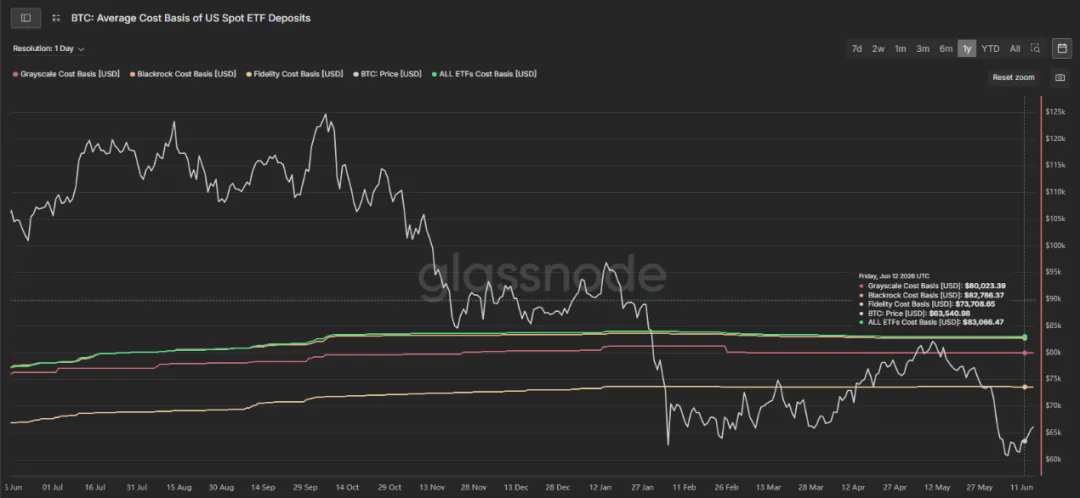
Em resumo: seja olhando os indicadores técnicos, os indicadores on-chain ou alguns indicadores macro, a probabilidade de os próximos meses seguirem mantendo um cenário de oscilação (atrito para formar base) parece relativamente alta. Nessa premissa, uma alta segmentada do Bitcoin talvez seja apenas uma oportunidade de repique. Se quisermos ver uma virada realmente completa, a paciência ainda é a melhor estratégia no momento. Ao mesmo tempo, porém, não devemos fazer previsões excessivas ou perseguir o chamado fundo “preciso”. “Bull não fala topo, bear não fala fundo”: enquanto estiver dentro do nível de risco que você consegue aceitar, aproveitar o intervalo relativo de topo/fundo de cada ciclo já é muito bom.