


Fonte: Hablando de Li
Nos últimos dias, um camarada deixou um comentário interessante no backend perguntando: por que você opta por fazer DCA (compra em média) quando o mercado cai, ao invés de ir para o short?
Essa é uma boa pergunta, e eu também toquei nesse assunto no meu último artigo (o artigo da Notion de 4 de junho). A resposta varia, depende da tolerância ao risco de cada um. Eu gosto de ver o tempo como um aliado, não como um inimigo. Fazer short, esse jogo de alta volatilidade e riscos, não é pra mim, e eu não quero entrar nesse barco. Lembro que o economista Keynes disse uma frase famosa que explica bem a lógica aqui: "O tempo que o mercado pode permanecer irracional pode ser mais longo do que o que você pode permanecer solvente."
Claro, fazer DCA (aportar periodicamente) não significa necessariamente que você vai ganhar dinheiro; operar vendido/operar comprado também não significa obrigatoriamente que você vai perder dinheiro. Mas, para um investidor comum, esse tipo de abordagem de DCA tende a ter riscos mais baixos e uma margem de erro (tolerância) maior.
Operar vendido/operar comprado parece, sim, uma ferramenta que pode enriquecer rapidamente. Mas a ferramenta em si não é “certa” ou “errada”; o que costuma estar errado é o fato de a pessoa que usa a ferramenta não entender bem os limites da sua capacidade e sua tolerância a risco. Se você for um trader experiente, é possível usar a operação vendido/operado comprado para fazer hedge — e isso pode ser visto como uma forma opcional de controlar risco. Porém, se você é apenas um investidor comum e quer usar a operação vendido/operado comprado para enriquecer “em uma noite”, então operar vendido/operado comprado é apostar seu próprio dinheiro e seu tempo contra o mercado. E o resultado dessa aposta, em geral, é prejuízo ou até liquidação (explosão de conta).
Em outras palavras, se os ativos que gostamos têm valor de crescimento de longo prazo (por exemplo: algumas pessoas gostam de Bitcoin, outras gostam de ouro, outras gostam do índice de ações dos EUA, e algumas gostam das ações de uma empresa específica), então basta ter paciência e esperar que o preço caia para comprar em parcelas via DCA. Assim, o seu custo de compra vai sendo reduzido continuamente por média de preço (cost averaging). Não precisamos ficar vigiando todas as notícias todos os dias para tentar prever o tal “fundo”. Contanto que você acredite que o ativo que comprou terá a chance de subir novamente ou continuar crescendo no futuro, então existe aqui uma relação de prêmio (odds/retorno) a ser considerada.
Mas escolher diretamente operar vendido/operar comprado com base nessa lógica é totalmente diferente. Seja em uma tendência de alta ou de queda, o mercado sempre alterna em consolidações (range). O processo de alta costuma ser acompanhado por correções de vários tipos; já o processo de queda costuma ser acompanhado por repiques. Ou seja: direção + timing precisam estar corretos ao mesmo tempo para você conseguir ganhar dinheiro com esse tipo de operação. Mesmo que a gente consiga entender a direção, quem consegue acertar o timing o tempo todo? Lembre do evento 1011 do ano passado (2025): mesmo pessoas ao meu redor que abriram apenas contratos em baixa alavancagem, em um único dia a conta com mais de US$ 2 milhões foi liquidada. Isso equivale a uma falha que destruiu completamente a reserva de capital acumulada em anos de trading.
Claro, mesmo nesse setor, mesmo operar apenas à vista (spot) ainda é algo de altíssimo risco. E é por isso que mantemos a reflexão diariamente e acompanhamos esse tema todos os dias: não é só para descobrir e buscar oportunidades em potencial; no fim das contas, o objetivo principal é reduzir o máximo possível o risco do nosso capital.
Recentemente eu também tenho pensado em uma questão: por que muitos indicadores antes pareciam estar perdendo a validade? E quando a maior parte dos indicadores falha, como devemos interpretar ou como reagir?
1. Por que tantos indicadores estão falhando?
Lembre-se do bull market do ano passado (2025): muita gente ao meu redor segurava posições lotadas de “big pie” (BTC) e Ethereum e ficava alegre esperando “escapar do topo”. Havia quem esperasse BTC acima de US$ 150 mil, e também quem esperasse ETH acima de US$ 10 mil. E, além disso, alguns sites de forma “carinhosa” chegaram a oferecer listas de “fuga do topo” (escape do topo), onde são listados mais de 30 indicadores comuns de Bitcoin para ajudar as pessoas a fugir com precisão do topo, conforme mostrado na imagem abaixo.
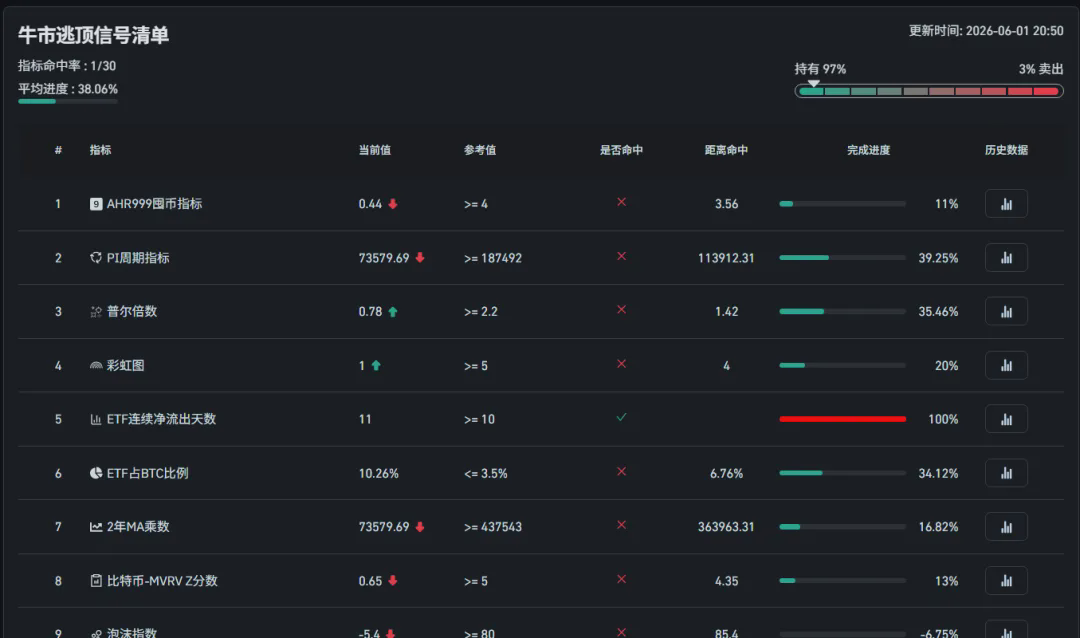
E qual foi o resultado? Olhando agora para trás, percebemos que, na época, a maioria dos indicadores de fuga do topo mostrava que ainda não havia atingido os alvos — e o bull market terminou assim mesmo. O Bitcoin começou a cair de perto de US$ 126 mil, e o Ethereum também caiu continuamente a partir de perto de US$ 4.900.
Lembre-se de um parceiro que, em 2023, quando o Ethereum estava perto de US$ 1.600, entrou com posição completa. Ele ficou acompanhando o ETH subir até US$ 4.900 sem vender... Agora, mais de 3 anos depois, o Ethereum voltou a chegar perto de US$ 1.600, passando novamente por um ciclo de “montanha-russa”.
Para essa pessoa, talvez o que mais a deixa em dúvida é justamente agora. Se ela vender agora, ainda consegue empatar. Mas “empatar” parece pouco, e ainda assim não é tão satisfatório. Se não vender, o Ethereum parece ainda ter possibilidade de continuar caindo; então talvez apareça uma perda não realizada (floating loss). Claro, se o plano for de longo prazo, ela também pode continuar a segurar sem mexer, esperando que na próxima rodada de bull market ainda exista chance de virar o jogo e ganhar dinheiro. Porém, o desafio é aguentar mais alguns anos de sofrimento — isso realmente testa muito o psicológico. Felizmente, essa pessoa está com Ethereum; se fosse outro tipo de altcoin (moeda alternativa), poderia ser ainda mais difícil aguentar.
Lembre-se do último bear market: também usávamos alguns indicadores para avaliar possíveis preços de fundo. Por exemplo, em 27 de dezembro de 2022 (na época, o Bitcoin estava perto de US$ 16 mil), nós compartilhamos uma matéria em “palavras e fora do assunto” (ou seja, em tom de conversa, no meio do papo), listando 10 indicadores de referência de preços bem comuns: incluindo o Rainbow Chart (gráfico do arco-íris), múltiplo da média móvel de dois anos, mapa de calor da média móvel de 200 semanas, múltiplo da proporção áurea, AHR999, MVRV, RHODL ratio e NUPL (lucro/prejuízo líquido não realizado), conforme mostrado na imagem abaixo.
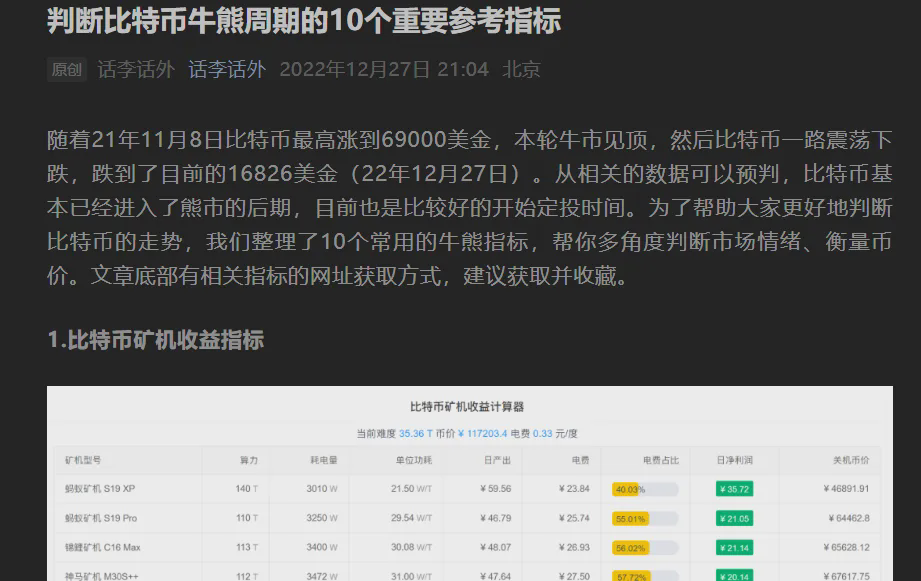
Do ponto de vista daquela época, esses indicadores ainda tinham, relativamente, bastante valor e significado de referência. Mas depois eu fui percebendo aos poucos, especialmente a partir de 2024, que muitos indicadores parecem ter começado a falhar (ou, pelo menos, a não serem tão precisos quanto antes).
Aqui vão mais alguns exemplos:
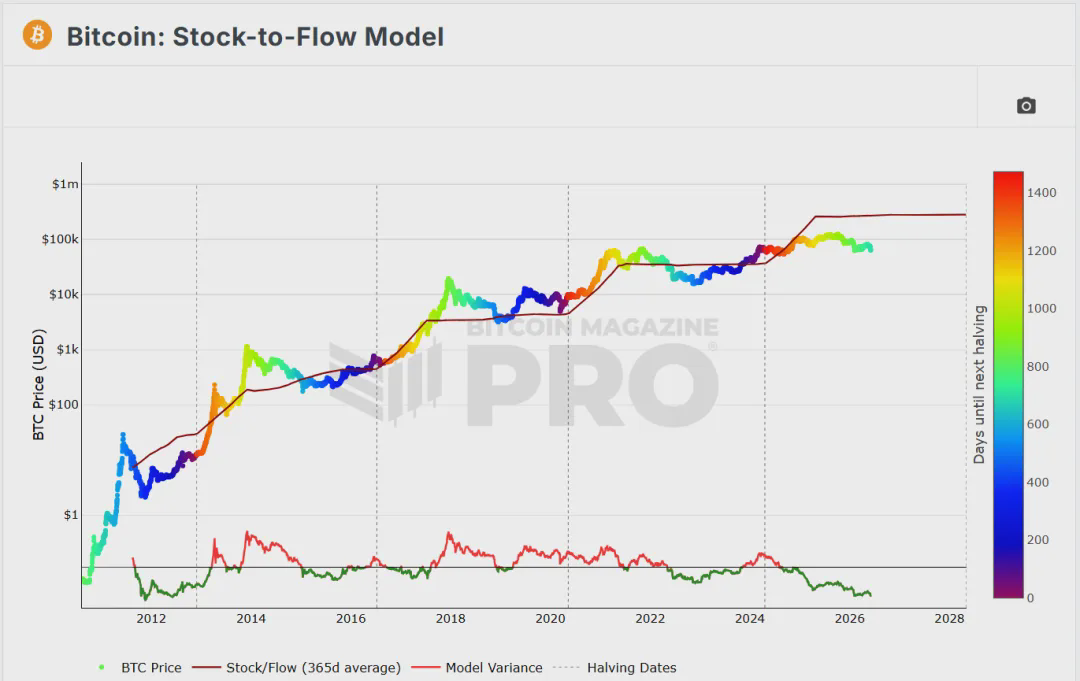
Por exemplo, o Stock-to-Flow Model (modelo estoque-fluxo), conforme mostrado na imagem abaixo. Antes de 2021, esse indicador ainda era bem preciso; antes de 2024, também tinha algum valor de referência. Mas depois disso, parece que ele perdeu bastante relevância. Meu palpite é que isso pode ter relação com a aprovação dos ETFs. Afinal, esse indicador avalia o preço principalmente por meio da curva de oferta (Supply Curve). Porém, com a entrada dos ETFs, o Bitcoin parece ser influenciado cada vez mais pelo fluxo de capital, e deixa de ser determinado apenas pela oferta. Isso pode ter causado alguns problemas no indicador. Honestamente, talvez o indicador em si não esteja necessariamente “errado”; o que mudou foi o ambiente em que o Bitcoin está, e o modelo subjacente não acompanhou a evolução da situação.
Por exemplo, o Fear & Greed Index (índice de medo e ganância), conforme mostrado na imagem abaixo. Esse é um dos indicadores que muitas pessoas acompanham. De acordo com dados históricos, sempre que o valor do índice fica abaixo de 20, isso geralmente significa que o mercado já entrou na região de fundo. Mas se você fizer “buy the dip” (fazer aportes no fundo) em 2025 de dezembro a 2026 de janeiro apenas contando com esse indicador (na época, o valor mínimo chegou a dígitos simples; o preço do Bitcoin estava perto de US$ 80-90 mil), infelizmente você ainda teria que passar pelas duas quedas fortes deste ano em fevereiro e em junho.
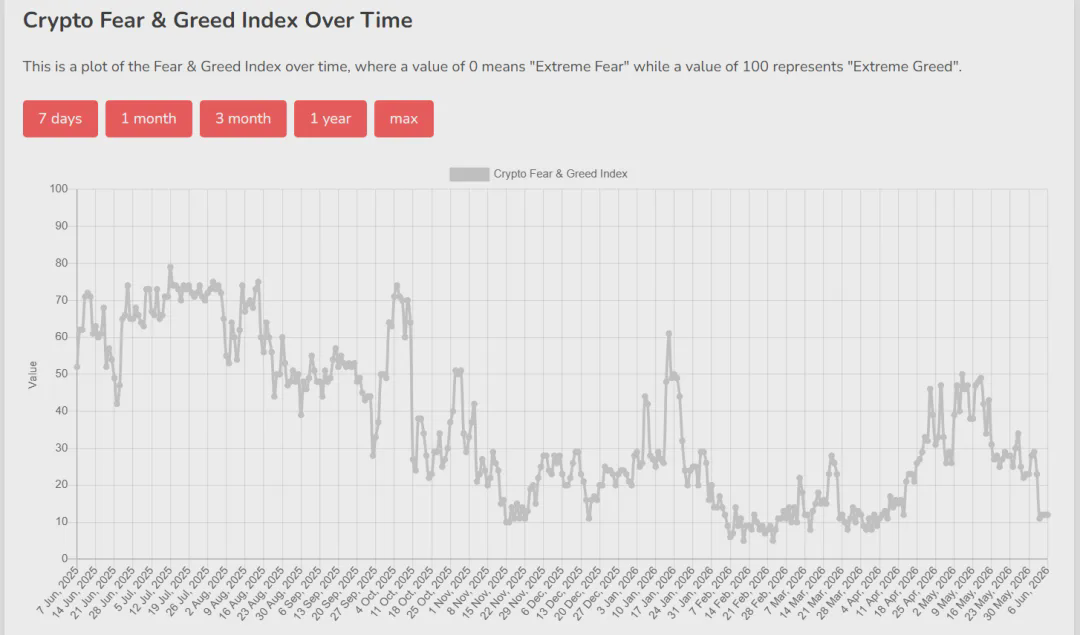
As principais razões provavelmente ainda estão na mudança da estrutura do mercado. No início, o Fear & Greed Index era determinado por seis dimensões estatísticas: volatilidade (Volatility) 25%, momentum/volume de mercado 25%, mídia social (Social Media) 15%, dominância do BTC (BTC Dominance) 10%, Google Trends 10% e mais algumas dimensões de pesquisas/estatísticas. No começo, esse mercado era mais dominado pelo sentimento do varejo, então esse índice ainda tinha relativa utilidade como referência. Mas com a entrada do capital mainstream via ETF e a participação cada vez maior de instituições/fundos de hedge, a estrutura mudou muito. Mesmo que o Fear & Greed Index caia para dígitos simples, em teoria o sentimento do varejo já “teria chegado ao fundo”; só que as instituições certamente não ligam para isso. O sentimento do varejo no fundo não significa que o fluxo de capital das instituições também chegou ao fundo.
O sentimento do varejo não consegue determinar para onde o dinheiro das instituições vai. Na verdade, a “popularidade” do fluxo de instituições tende a afetar ainda mais o sentimento do varejo. É por isso que agora acompanhar entradas/saídas de fundos de ETFs parece mais útil do que simplesmente observar Fear & Greed.
Por exemplo, o indicador MVRV Z-Score, conforme mostrado na imagem abaixo. Esse indicador é usado principalmente para medir o desvio entre o preço atual e o custo médio de todos os detentores. De acordo com dados históricos, quando o valor do indicador entra na zona verde, geralmente significa que o mercado já está na região de fundo; e quando entra na zona laranja, geralmente significa que o mercado já está na região de topo. Nas últimas rodadas de bull market, esse indicador acertou bem os topos e fundos. Mas, como também dá para ver na imagem abaixo, a partir de 2024 esse indicador não tocou mais a zona laranja (mesmo quando o preço do Bitcoin chegou a uma máxima histórica de US$ 126 mil). As razões para isso também podem estar relacionadas a mudanças na estrutura do mercado: muitas negociações de instituições, incluindo as de ETF, ocorrem fora da cadeia (off-chain). Já a estatística desse indicador se concentra principalmente nas mudanças de “chips” na cadeia (on-chain).
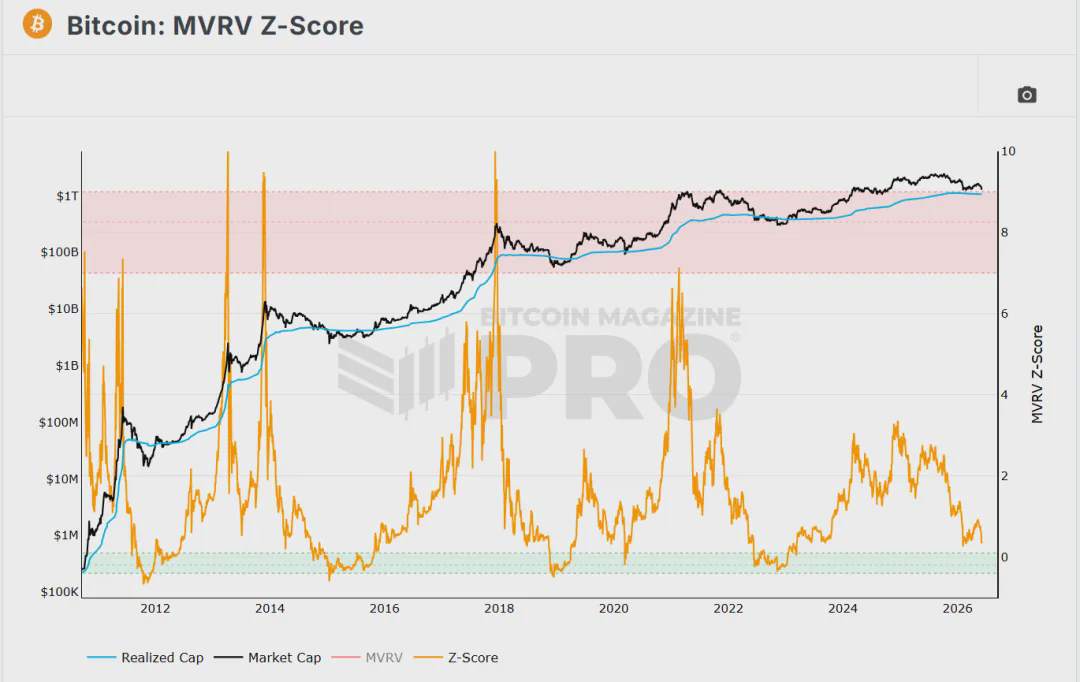
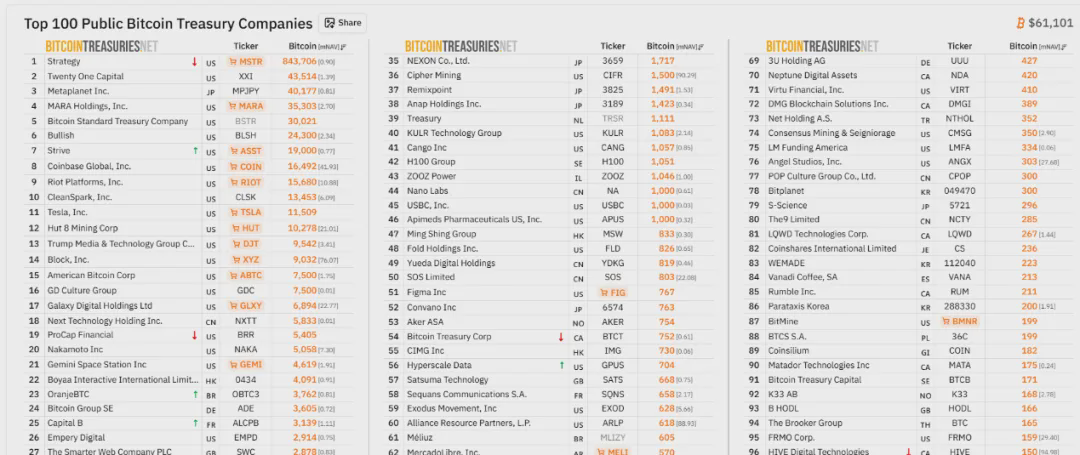
Mas, por sorte, embora a identificação de topo desse indicador pareça já ter falhado completamente, a identificação de fundo ainda tem, por enquanto, algum valor de referência. Minha hipótese é a seguinte: no bull market de 2025, os topos foram impulsionados principalmente por ETFs (isto é, por fluxo de dinheiro de instituições). Por isso, fica difícil capturar esse tipo de situação na cadeia (on-chain), e o Bitcoin pode ter “chegado ao topo”, mas os indicadores de topo on-chain não ficaram tão evidentes. Já no cenário de bear market, a atmosfera de queda ainda é controlada mais pelo sentimento das pessoas (incluindo o impacto das liquidações de contratos on-chain). E as posições das instituições são, em muitos casos, de marcas “grandes” e de longo prazo, sem mexer muito — por exemplo, a MicroStrategy ainda detém 840 mil Bitcoins, conforme mostrado na imagem abaixo. Portanto, os indicadores on-chain de fundo parecem ainda ter algum valor de referência por enquanto.
Atualmente, embora esse indicador ainda não tenha tocado a zona verde, ele já está bem perto. Considerando também preço e tempo em conjunto, se o seu plano for de longo prazo, então agora começar a fazer DCA em parcelas parece ser um momento relativamente adequado.
2. Quando a maioria dos indicadores falha, como devemos lidar?
Embora alguns indicadores pareçam já ter ficado sem efeito, na verdade ainda há alguns que mantêm um bom valor de referência.
Aqui continuamos com mais alguns exemplos:
Por exemplo: o fluxo de capital de ETFs que mencionamos acima, conforme mostrado na imagem abaixo. Depois que os ETFs foram oficialmente aprovados a partir de 2024, esse indicador passou a ser um dos mais centrais do mercado. Podemos observar o nível de participação das instituições pelas entradas/saídas de fundos dos ETFs. Especificamente: se você perceber que os recursos do ETF estão gerando entradas líquidas consecutivas (por exemplo, no mesmo dia aparece uma entrada grande, ou então entradas consecutivas por 7 dias, com uma entrada líquida acumulada maior que US$ 1 bilhão), isso indica que as instituições estão acumulando Bitcoin novamente (o preço do Bitcoin pode acompanhar um repique). E, ao contrário, se as entradas líquidas cessarem e começarem as saídas, então indica que o capital institucional está reduzindo posição (o preço do Bitcoin pode sofrer um novo recuo/correção).
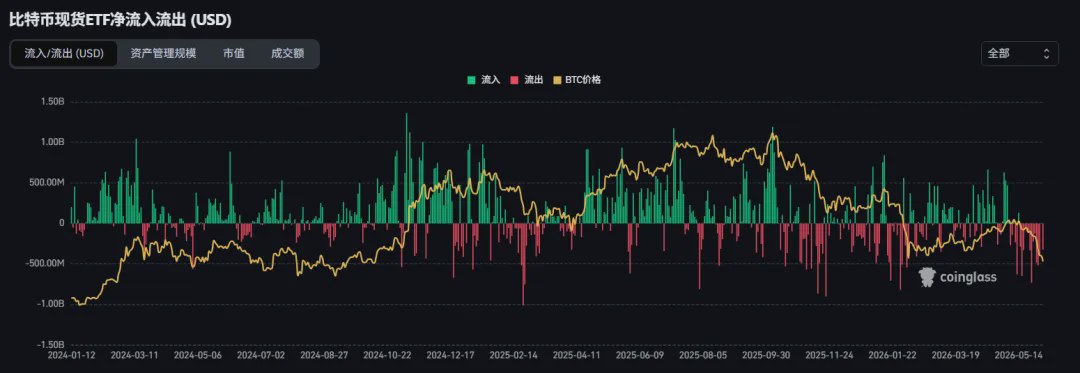
Enquanto isso, o Fear & Greed index que mencionamos acima pode servir como um indicador complementar para fluxo de capital de ETFs (entrada/saída). Assim, sentimento do varejo e fluxo de capital de instituições podem ser observados em conjunto.
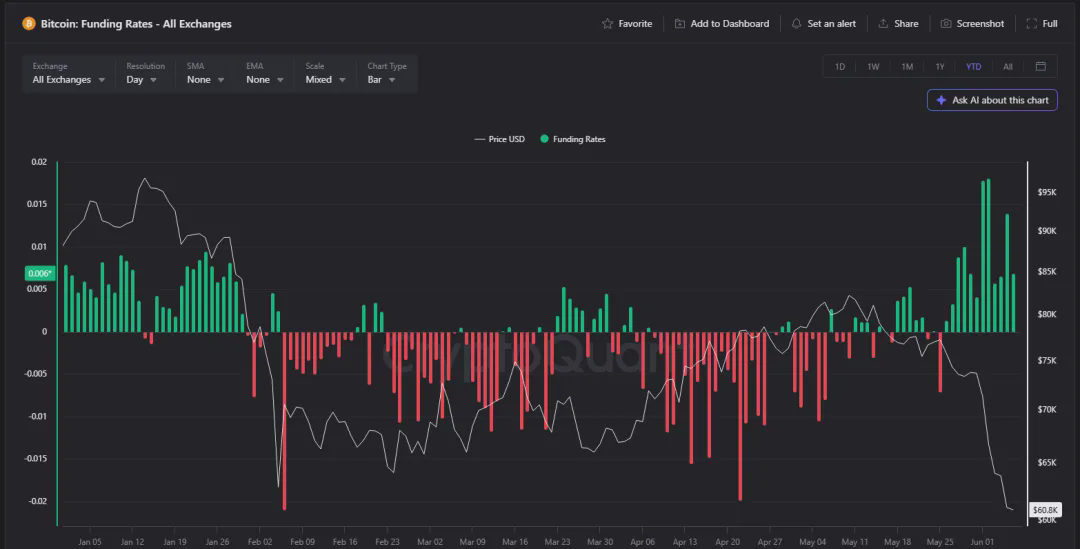
Por exemplo, Funding Rates (taxas de financiamento), conforme mostrado na imagem abaixo. Uma funding rate positiva indica que o preço das negociações de contratos está acima do preço à vista; ao contrário, a funding rate é negativa. Em geral, quando a funding rate é maior que 0,01%, isso indica que o mercado está amplamente mais “comprado” (otimista). Quando a funding rate é menor que 0,005%, isso indica que o mercado está amplamente “vendido” (mais pessimista).
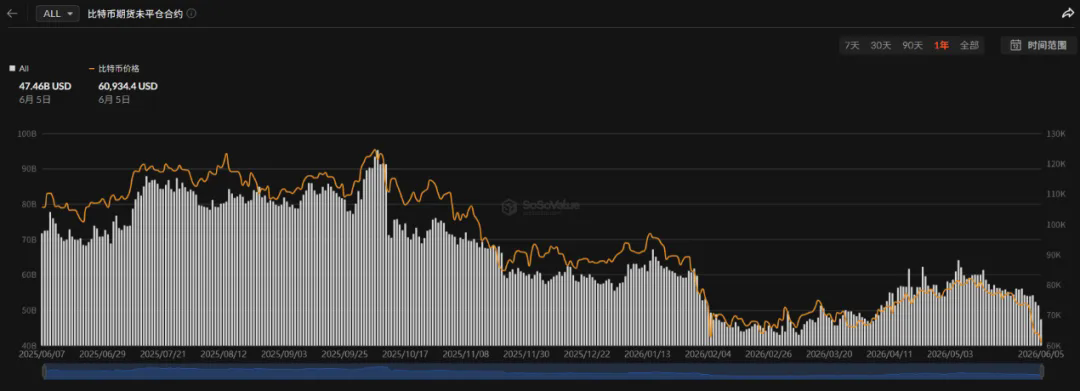
Por exemplo, Open Interest (quantidade de contratos em aberto), conforme mostrado na imagem abaixo. Nesse caso, a quantidade em aberto representa o tamanho dos recursos e das “peças” que ainda permanecem no mercado. Podemos observar esse indicador em conjunto com as Funding Rates (taxas de financiamento) mencionadas acima. Na verdade, no artigo anterior (4 de junho) também discutimos o uso específico desses dois indicadores. Para quem tiver interesse, pode voltar e rever o artigo anterior. Aqui vamos continuar a aprofundar: pelo que se vê na imagem abaixo, desde o mês passado (maio), o preço do Bitcoin caiu de perto de US$ 80 mil para perto de US$ 60 mil, e o Open Interest também caiu de uma escala acima de 60B para 47B no momento (5 de junho). Isso indica que, com a queda rápida do preço recente, o mercado passou por uma nova rodada de desalavancagem em larga escala.
Então, com base nisso, vamos apostar em uma nova hipótese sobre o possível cenário de próximos dias:
Se o Open Interest continuar caindo, isso indica que muitos long (comprados) já começaram a ser liquidados. Se a região de US$ 61-62 mil conseguir sustentar de forma efetiva, pode haver uma oportunidade de repique. Por exemplo: primeiro pode haver um repique para a faixa de US$ 63-68 mil. Isso também é fácil de entender: afinal, a queda foi rápida demais, e o mercado precisa primeiro “consertar” o sentimento.
Se os long continuarem comprando e “segurando” com teimosia, junto com a continuidade das saídas de fundos de ETF, não dá para excluir que a cotação continue caindo até perto de US$ 56-58 mil. E se o Open Interest e as saídas de ETF conseguirem aliviar, sem nenhum outro evento macro de estímulo novo interferir, então, nas próximas duas semanas, o mercado provavelmente continuará em consolidação/fricção em torno de US$ 60 mil.
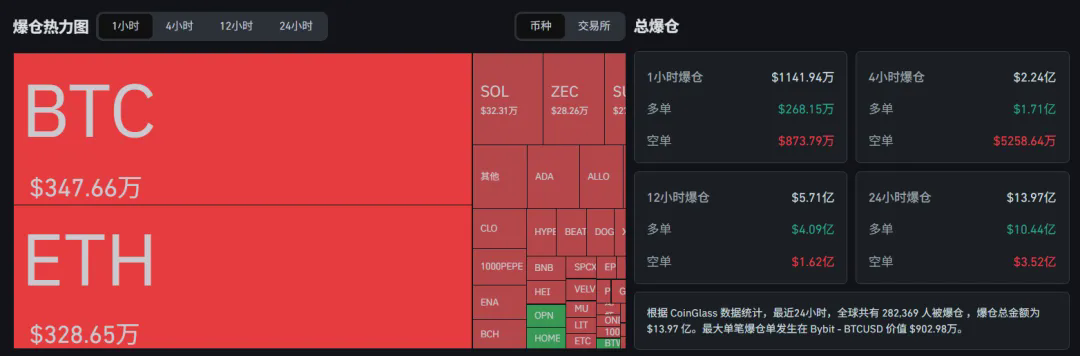
Além disso, pelos dados mais recentes de liquidações, também dá para ver que, com o Bitcoin tendo caído para cerca de US$ 59 mil ontem (5 de junho), nas últimas 24 horas houve 282.360 pessoas liquidadas no total no mundo todo, com um valor total de liquidação chegando a US$ 1,396 bilhão, conforme mostrado na imagem abaixo.
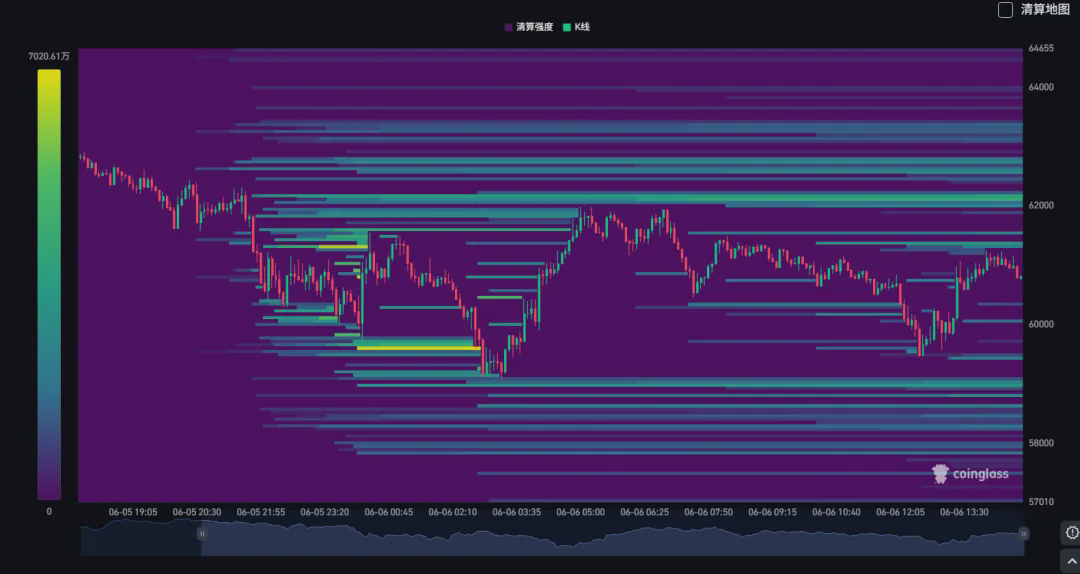
E, a partir do mapa de liquidações mais recente, vemos que atualmente ainda há muitos long (comprados) perto de US$ 58.900. Esse nível pode se tornar o próximo alvo de liquidação. Já no topo, perto de US$ 62.100, há uma acumulação relativamente maior de shorts (vendidos). Se a cotação continuar fazendo uma pequena recuperação nos próximos dias, então esse alvo também será um ponto de liquidação (e, naquela hora, não se exclui que haja um cenário de “squeeze” que force a alta, elevando ainda mais o preço, por exemplo até a faixa de US$ 63-68 mil que mencionamos acima). Conforme mostrado na imagem abaixo.
No momento em que escrevo este texto, o preço do Bitcoin ainda está em “fricção” perto de US$ 60 mil, provavelmente esperando uma nova direção. De qualquer forma, independentemente de você escolher operar comprado ou vendido agora, você pode acabar virando uma “vítima” do mercado. Por isso, sempre dizemos que é muito difícil prever o mercado de curto prazo. Não importa qual seja o tipo de indicador de curto prazo em que você se baseia, você está apenas apostando com base em probabilidades. Se você não consegue entender o significado dos contratos (derivativos), a melhor escolha é se manter longe dos contratos.
E quanto a exatamente o que você deve fazer agora, e quando exatamente deve fazer a entrada no fundo (catch the dip)? Essas perguntas, para pessoas diferentes, podem ter respostas diferentes. Se você já leu por completo algumas das nossas séries de artigos anteriores, acredito que você já terá a sua própria resposta.
Claro, os indicadores que citamos acima são todos mais voltados a referência de curto prazo. Além disso, existe outra categoria de indicadores que eu acredito ter um valor de referência muito grande: indicadores de nível macro. Indicadores macro nos ajudam a entender tendências de médio e longo prazo. Por exemplo, em artigos anteriores já compartilhamos: DXY (Índice do Dólar), rendimento de Treasuries (títulos do Tesouro dos EUA), PMI etc. Além disso, há indicadores desse tipo especial, como BVIV (representa a volatilidade anualizada de preço esperada para os próximos 30 dias; quanto maior o percentual, mais forte é a expectativa de volatilidade do mercado — algo similar ao VIX das ações dos EUA). O BVIV é para Bitcoin; para Ethereum corresponde o EVIV. Também existe o ICE BofA MOVE Index (que pode ser entendido como um índice de pânico do mercado de títulos).
3. Resumo
Resumindo: o mercado muda em tempo real. E a mudança na estrutura do mercado costuma provocar mudanças em níveis diferentes, como sentimento e fluxo de capital. Se precisarmos usar alguns indicadores para guiar ou ajudar nas nossas operações, pelo menos devemos fazer duas coisas:
Primeiro, é preciso entender: compreender a lógica ou as dimensões estatísticas por trás de cada indicador que você acompanha.
Em segundo lugar, preste atenção: evite orientar sua operação usando apenas um indicador. Você pode encontrar pelo menos 3 indicadores adequados para você (indicadores de longo prazo ou de curto prazo) para avaliar em conjunto.
Use alguns indicadores (incluindo os relacionados a candles/K) para ajudar nas suas decisões. A vantagem é que você cria a sua própria base de julgamento, e não fica apenas ouvindo as previsões de outras pessoas (incluindo KOLs na internet). Quando você leva a operação de volta para dados e racionalidade, dá para ignorar a maior parte do ruído do mercado.
Nesta edição (20260606), é isso que vamos falar. Todo o conteúdo acima é uma visão pessoal e uma análise, serve apenas como registro de pensamentos e para troca de ideias, e não constitui aconselhamento de investimento.