


null
No dia 4 de maio, o Doubao lançou sua versão paga. Como o modelo de IA doméstico com a maior base de usuários, a cobrança do Doubao imediatamente gerou discussões sobre se "a era do AI gratuito chegou ao fim".
Mas há uma pergunta que quase ninguém faz: por que um produto que já atingiu escala decidiu cobrar de forma tão audaciosa, e ainda por cima definindo o preço inicial em 68 yuan, que não é baixo?
O roteiro usual é o oposto, produtos que ainda não alcançaram escala é que estão mais ansiosos para monetizar.
Na verdade, antes mesmo da notícia da cobrança, a Growth Black Box já estava fazendo uma pesquisa com a equipe do produto Doubao. Neste artigo, vamos tentar responder.
1
O Doubao é realmente bom até que ponto?
Antes de tudo, deixemos combinado: não vamos opinar sobre tecnologia, algoritmos de modelo. Aqui, “força” se refere à penetração no mercado.
Até o primeiro trimestre de 2026, o Doubao atingiu 345 milhões de MAU — aproximadamente equivalente à soma do 2º ao 4º lugar entre produtos de IA nativos do país [1]. É uma liderança “em abismo”, sem suspense.
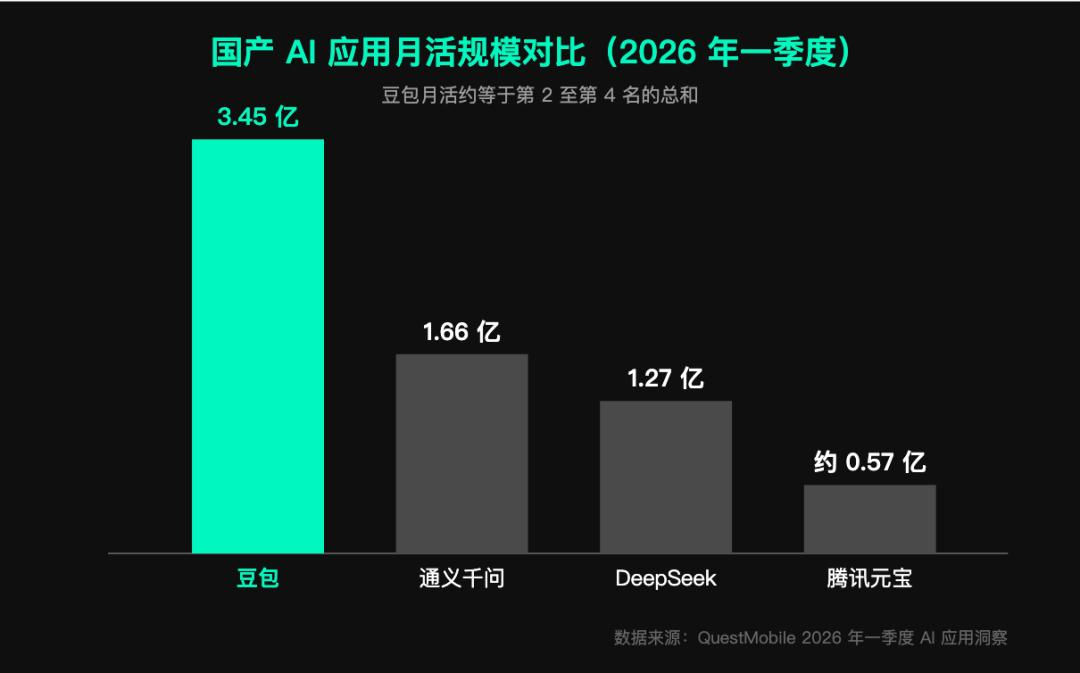
O que chama ainda mais atenção é que ele continua crescendo. Em um produto já tão grande em volume de usuários, o crescimento normalmente desacelera rapidamente, mas o Doubao não. Pelo que entendemos, no ano passado a base de usuários do Doubao chegou a quase dobrar. Até o começo deste ano, os novos usuários diários ainda se mantêm em cerca de 900 mil. Esse crescimento não é uma curva lisa: ele passou por desaceleração, explosão, queda e, a partir do quarto trimestre do ano passado, voltou a subir; mas a direção sempre foi para cima.
Os dados de retenção também são impressionantes: a retenção de usuários no dia seguinte para os novos usuários do Doubao é de cerca de 36%. Nessa dimensão, ele é superior a produtos gerais de IA como Kimi, MiniMax, Mita (秘塔), Yuanbao e Qianwen — segundo o critério das análises às quais tivemos acesso nesta pesquisa, é o mais alto desse grupo. Em outras palavras, o Doubao não está sustentando o desempenho apenas com a base existente: quem entra fica. Sua base fundamental é muito saudável.
Mais do que a escala, vale dizer é o “processo de generalização” dos usuários do Doubao.
Há um ano, a imagem do usuário do Doubao ainda tinha características bem marcantes de produto de IA da fase inicial: a proporção de homens passava de 70%, concentrada no público jovem das cidades de 1ª e 2ª linha. Mas no começo deste ano, essa estrutura mudou drasticamente: a diferença entre homens e mulheres foi muito reduzida (homens 57%: mulheres 43%), e usuários de cidades de 4ª linha ou abaixo somaram cerca de 30%, bem mais “submersos” do que produtos como Kimi.
Um detalhe explica bem a direção da mudança: a penetração do recurso de chamadas de voz do Doubao chega a quase 40%. Esse recurso é especialmente popular em cidades de 4ª e 5ª linha. Pelo que sabemos, cada vez mais usuários de meia-idade e mais velhos — que antes não tinham muito contato com IA — entram no Doubao por esse meio de “menor barreira”, isto é, “ligar por telefone”.
Isso deixa claro que o Doubao está evoluindo de um “ferramenta de geek” para um “instrumento de vida para o povo”. Mas não esqueça essa “generalização”; mais adiante no texto, vamos falar do outro lado dessa moeda.
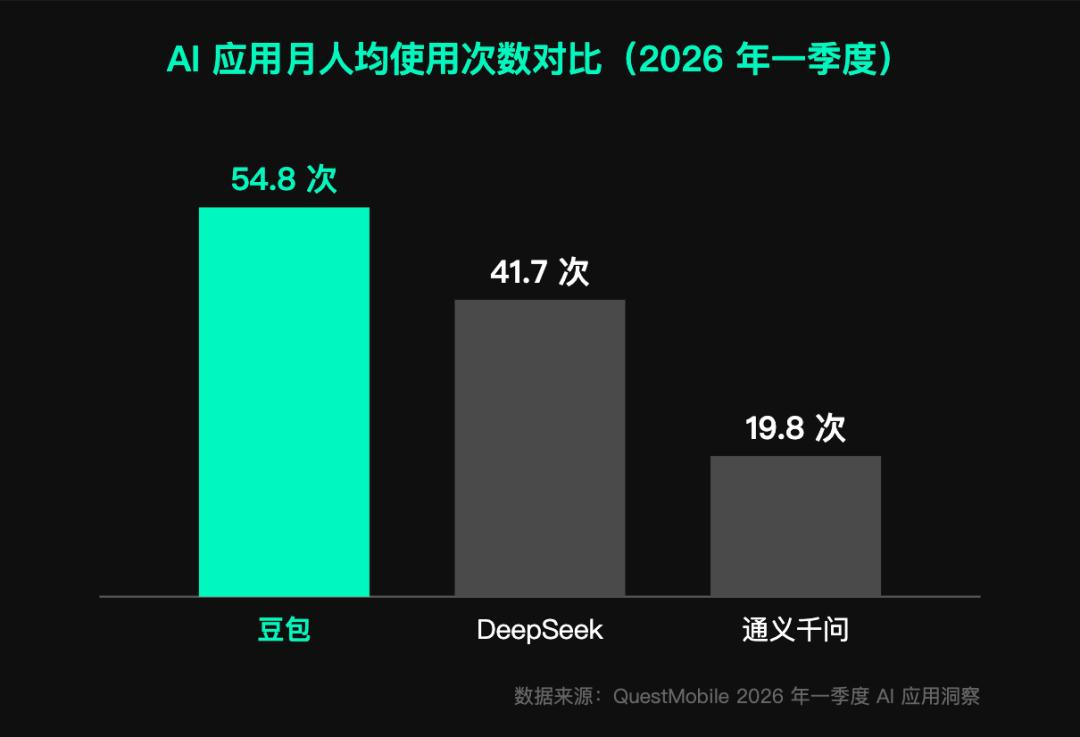
Existe ainda uma dimensão que é fácil de ignorar: os usuários do Doubao não são apenas muitos; eles usam com muita profundidade. Em média, os usuários do Doubao abrem o app mais de duas vezes por dia. E, em cada conversa, geralmente há mais de seis rodadas de ida e volta. Uma estimativa grosseira: só no mobile, o volume de conversas por dia já soma bilhões. Esse nível de intensidade de uso é muito superior na indústria. Segundo os dados do QuestMobile, no primeiro trimestre de 2026, as vezes de uso mensal médio do Doubao chegaram a 54,8, bem acima de produtos similares como DeepSeek e Qianwen [1].
Somando tudo, a imagem do Doubao já está suficientemente completa: é o produto de IA que mais tem usuários na China, que cresce mais rápido, com maior aderência e que é usado com mais frequência. Em termos de base de usuários, ele praticamente segura as melhores cartas.
2
Os usuários “perguntam” no Doubao, mas raramente “compram” nele
Voltando à pergunta do começo: um produto que detém o maior volume de usuários, por que está com tanta pressa para cobrar? Para responder, é preciso pensar primeiro em como o Doubao pretende transformar esses usuários em dinheiro.
Para um “assistente de vida para o povo” (em linguagem de massa), a trilha de monetização mais aguardada e mais “natural” pelos outros é o consumo. A lógica é bem simples: quando os usuários estão acostumados a perguntar ao Doubao sobre o que acontece, perguntas do tipo “qual celular comprar?” ou “qual fórmula para o meu filho?” inevitavelmente acontecem em grande quantidade e de forma natural dentro das conversas. A plataforma só precisa, no instante em que o usuário começa a ter a intenção de comprar, “segurar” os produtos e as transações junto — e o tráfego vira negócio. Na era do grande estouro do conteúdo em redes sociais, Xiaohongshu e Douyin seguem essa mesma rota.
Também vemos em outras fontes que, nos dados de abril de 2026, a taxa de conversão dos “cards de produtos” que aparecem nas respostas do Doubao já chegou a mais de 3%, maior do que muitos anúncios tradicionais de e-commerce [2].
Em teoria, o espaço de imaginação do Doubao nesse caminho também deveria ser o maior. Mas, de forma inesperada, descobrimos que justamente nesse caminho, o Doubao está indo pelo pior trajeto.
Dentro do Doubao, as necessidades dos usuários são divididas em 14 grandes categorias. Uma pesquisa do Growth Black Box mostrou que “decisão de compra e consumo” fica em 9º lugar, com 6%. E meio ano atrás, essa categoria nem existia: a demanda relacionada a compras era tão pequena que não fazia sentido separá-la para estatística. De zero a existir e chegar a 6%, a velocidade de crescimento não é lenta, mas o valor absoluto continua pequeno.
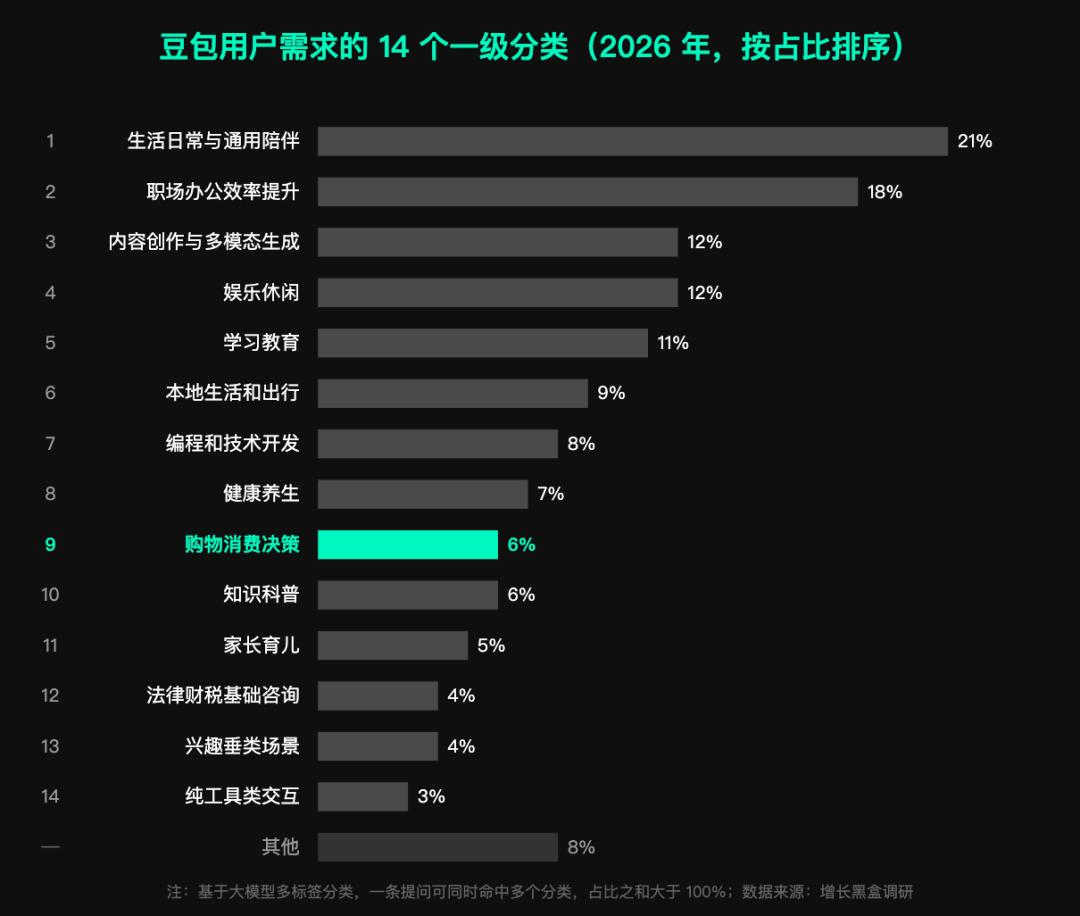
Vale esclarecer que a classificação do Doubao é determinada pelo modelo por julgamento integrado com base no contexto; e uma única pergunta pode atingir simultaneamente múltiplas tags. Portanto, parte das intenções de consumo fica espalhada em outras categorias como “educação infantil”, “saúde”, “rotina da vida” etc. Mesmo somando tudo isso, a decisão de consumo ainda está longe de ser o cenário principal na estrutura de necessidades dos usuários do Doubao.
Dentro desses 6%: a comparação de produtos e sugestões de escolha respondem por cerca de metade. Recomendações de presente e combinação com orçamento respondem por cerca de 30%. O restante é interpretação de regras de cupons e de eventos. É uma estrutura bem “leve”: os usuários estão mais consultando e comparando, e não é aquele passo decisivo na hora de fechar compra.
Isso significa que, dentro desse enorme volume de tráfego do Doubao com 345 milhões de MAU, apenas uma pequena parte dos usuários vem realmente com intenção de “comprar coisas”. Eles entram no Doubao mais para fazer perguntas, buscar companhia e lidar com trabalho. Consumo, por si só, não é o cenário principal do Doubao.
Esse não é um defeito do Doubao, mas sim um resultado natural do seu posicionamento de “assistente geral”. Mas, para qualquer marca que queira atingir consumidores via IA, esses 6% são um número que precisa ser encarado.
Na verdade, já há marcas tentando. Segundo uma pesquisa do Growth Black Box, atualmente existem de 200 a 300 marcas que, ao conectar materiais de produto ao banco de conhecimento do Doubao, esperam ser encontradas de modo mais preciso quando os usuários fizerem perguntas. Essas marcas abrangem vários segmentos — vestuário, calçados, bens de uso diário, motos e até serviços de TI —, e o número não é pequeno.
Mas pelo que entendemos, neste estágio essa cooperação ainda tem um efeito visível relativamente limitado para as marcas. A equipe do Doubao também posiciona isso como uma exploração tentativa. Não é inesperado: há três motivos por trás disso:
O primeiro motivo é a diluição. O volume do banco de conhecimento do Doubao é medido em TB. Assim, dá para imaginar: os materiais de produto que uma marca coloca representam apenas uma gota no oceano de informações massivas. A menos que as perguntas dos usuários sejam suficientemente específicas — por exemplo, idade exata, cenário, orçamento, necessidades etc. —, as informações da marca dificilmente serão atingidas com precisão. E a maioria das perguntas dos usuários, ao contrário, é generalizada.
O segundo motivo, e também um princípio ativo do próprio Doubao: ele não inclina o peso de busca para marcas pagas. O raciocínio da equipe do Doubao é bem direto: assim que o usuário perceber que os resultados estão sendo manipulados por interesses comerciais, a credibilidade do produto desaba. Por isso, mesmo que uma marca consiga fazer integração, ela não será “empurrada” rigidamente nos resultados apenas por isso.
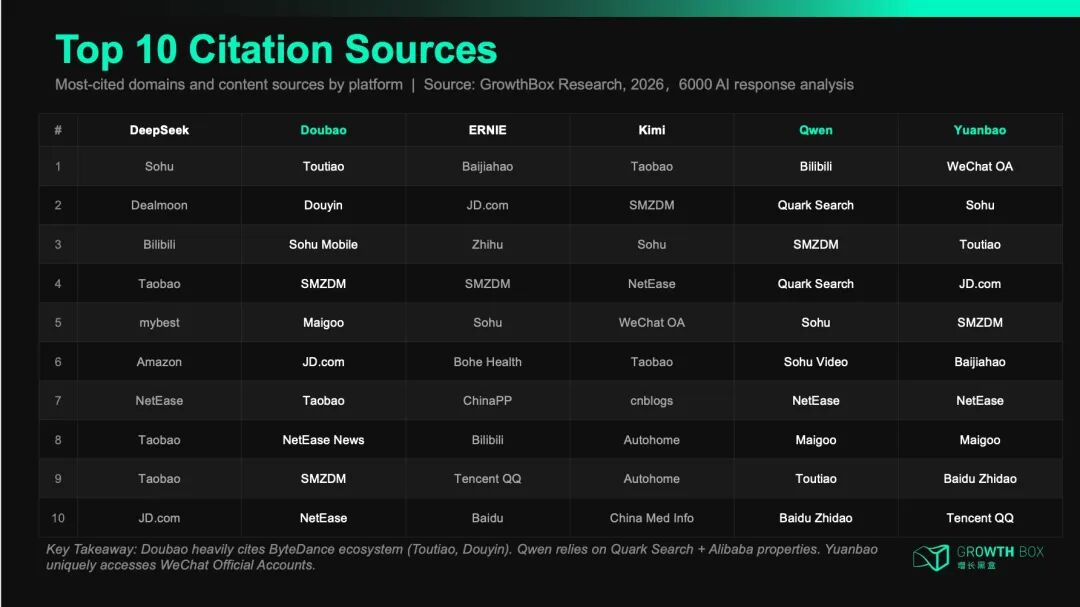
O terceiro motivo está escondido na estrutura das fontes do Doubao. O Growth Black Box descobriu que, ao responder perguntas dos usuários, cerca de 85% das informações vêm de fontes ligadas à Byte (como Douyin, Toutiao etc.), e essas fontes normalmente são baseadas em conteúdo em texto. Mesmo que seja um vídeo do Douyin, atualmente o Doubao só obtém o título, a descrição e a imagem de capa; ele não faz análise semântica do conteúdo do vídeo em si, porque o custo é alto e a velocidade não acompanha a demanda de geração em tempo real. Hoje há muito marketing de marca em formato de vídeo curto, mas, pela estrutura atual das fontes do Doubao, ele nem consegue “entender” o que foi dito no vídeo.
Antes, o Growth Black Box já tinha feito, para um grande grupo internacional de fast-moving consumer goods, insights de dados sobre as fontes em que vários modelos se baseiam citando:
3
O Doubao é o “hub de transferência de tráfego” do ecossistema da Byte
Até aqui, a resposta já está bem clara: o Doubao tem o maior bloco de usuários, mas não consegue transformá-lo em cenários de consumo. A causa não está nas capacidades do produto do Doubao, e sim no posicionamento dele.
O posicionamento da equipe do Doubao é dividido em três blocos: assistente de vida completo, ferramenta leve de criação e companheiro de emoções. Nenhum desses é uma “porta de entrada para decisão de consumo”.
Internamente na Byte, o Doubao é mais como uma “vitrine de demonstração de capacidades” e uma “plataforma de distribuição de tráfego”. Ele mostra para o Imedream (即梦) e o Jianying (剪映) as habilidades de criação de imagens e vídeos com IA e leva os usuários para lá; necessidades verticais como educação e redes sociais são divididas em produtos independentes (por exemplo, o Doubao Ai Xue e o Miaoxiang — todos saíram do Doubao). Além disso, ele também encaminha usuários incrementais para o e-commerce do Douyin.
Ou seja, o Doubao não é feito para abrigar transações. Seu papel é “distribuir”, não “fechar negócio”. A restrição mais decisiva é que, mesmo que o Doubao queira fazer e-commerce, ele atualmente não consegue concretizar um ciclo fechado.
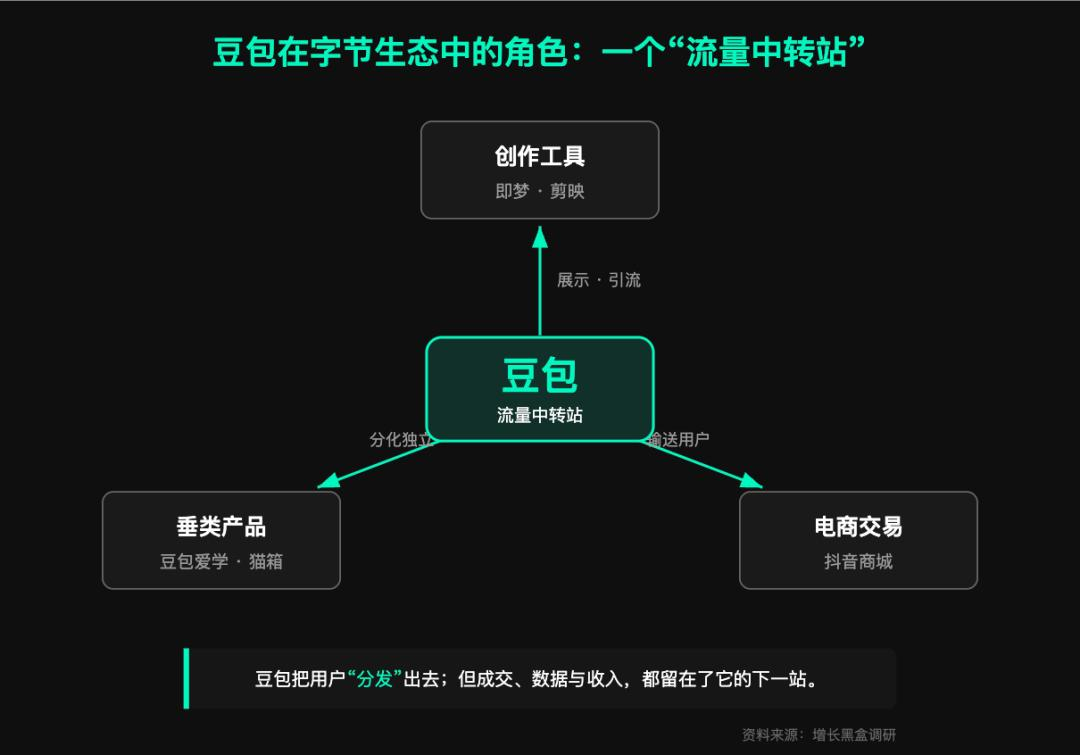
O Doubao pertence ao sistema Flow da Byte; ele é independente e paralelo à estrutura do Douyin. Os dados dos dois não são compartilhados entre si. Mesmo que o usuário pule do Doubao para a loja do Douyin e gere transação, esses dados não serão reenviados ao Doubao. O Doubao também já tentou entrar no ecossistema do Douyin na forma de mini-programa, mas não conseguiu manter.
No fim, quando os usuários consultam produtos dentro do Doubao, o máximo que o Doubao consegue fazer é fornecer um link de redirecionamento, e a probabilidade de isso acontecer é extremamente baixa. Segundo informações, em perguntas de todas as categorias, a proporção de quando aparece um link de produto é de aproximadamente 0,1 por dez mil. Por isso, as verdadeiras transações acontecem justamente onde o Doubao não consegue ver e não consegue dividir a receita.
Se colocarmos o Doubao em comparação com outras duas grandes casas de modelos, a “estruturalidade” dessa restrição fica ainda mais clara:
O Tongyi Qianwen, por estar apoiado na Alibaba, consegue conectar Taobao e Feizhu diretamente dentro do app; os usuários conseguem comprar por impulso e finalizar o pedido na hora.
O Tencent Yuanbao (元宝) depende do WeChat, então dá para conectar pagamentos via WeChat;
E a cadeia de transações entre o Doubao e o e-commerce do Douyin, até hoje, não foi conectada.
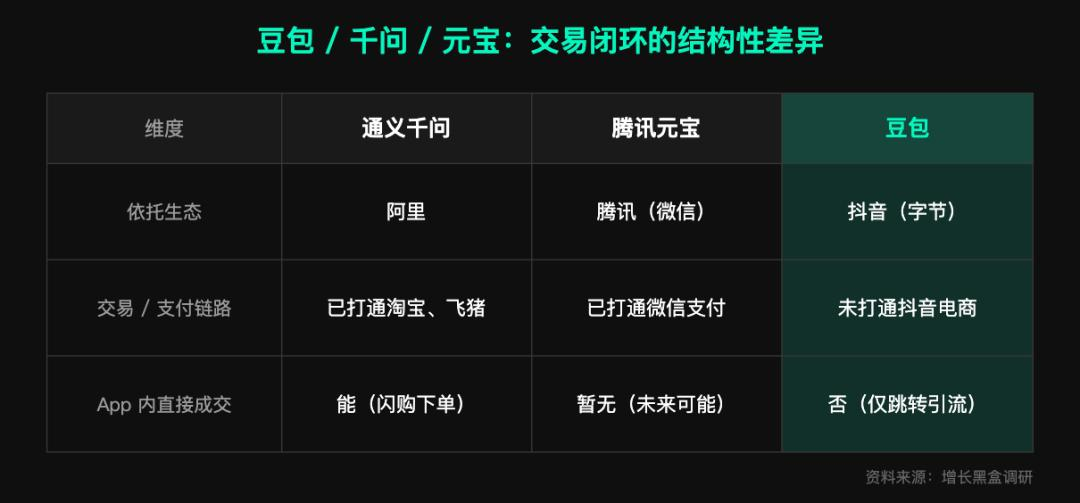
A diferença entre os três, no fundo, não é a superioridade ou inferioridade das capacidades do produto, mas o nível de abertura do ecossistema que existe por trás de cada um. O “corpo-mãe” do Qianwen e do Yuanbao está disposto a abrir as capacidades de transação para seus assistentes de IA. Já entre o Douyin e o Doubao, sempre existe uma camada no meio.
4
Reinterpretando esta cobrança
Agora, vamos voltar à declaração da versão paga em 4 de maio.
Revisitando os resultados da nossa pesquisa, a equipe do Doubao já tinha dito tudo com clareza: depois de entrar no terceiro ano, nos estágios iniciais queimou muito dinheiro, mas sem ganhos proporcionais. Existe pressão clara por metas de ROI no nível do grupo, então a comercialização precisa avançar.
Essa pressão é bem concreta. De acordo com reportagens públicas, o volume de chamadas diárias de Token do modelo grande do Doubao aumentou cerca de 1.000 vezes em comparação ao início do lançamento dois anos atrás. Por trás disso está um cluster de GPUs em funcionamento contínuo e um custo enorme de poder de computação. E o plano de investimento da Byte em IA para 2026 chega a 160 bilhões de yuans, e grande parte disso vai para compras de chips de IA [3].
Em outras palavras, de um lado há custos que ainda estão inchando rapidamente; do outro, há uma receita do público C praticamente irrelevante. Antes disso, o próprio app do Doubao não tinha anúncios, e o C era basicamente zero de receita. É muito claro que cobrar é uma questão de tempo.
Há mais um detalhe que vale a pena notar. Chegamos a saber que os anúncios de recomendação segmentada do “Doubao” (Pao de Feijão) só devem entrar no ar no terceiro trimestre. Porém, ainda nem tinha chegado ao terceiro trimestre — já no início de maio, ele lançou primeiro a assinatura para o público C. Esse “adiantamento” por si só já mostra o peso da pressão.
Mas para entender melhor essa cobrança, é preciso ir além: não é só porque entrou pela rota da assinatura no público C que “tudo está resolvido”.
O caminho de monetização do Qianwen, com o modelo de e-commerce e comissões CPS, é praticamente “natural”. Porém, a assinatura do Doubao para o público C é voltada para cenários profissionais de alto consumo computacional como geração de PPT, análise de dados e interpretação de documentos longos, além de produção de filmes. [4] É difícil dizer que o Doubao tenha vantagem natural nessas áreas. Além disso, o básico — chat, escrita e consultas — continua gratuito, e ainda assim gera diariamente uma enorme carga de computação.
Voltando a observar a estrutura de usuários do Doubao que foi discutida antes — um produto muito “submerso” (focado em usuários mais de camadas inferiores), com generalização rápida e com muitos usuários de meia-idade que entram pelo “telefone” — não é difícil ver que existe uma tensão clara entre a imagem real do usuário e a imagem ideal de quem “toparia pagar 68 a 500 yuans por mês pela IA”.
É por isso que “quão difícil é realmente cobrar 68” virou um ponto de interrogação genuíno no debate público. O Doubao realmente não falta usuários, mas a maior parcela — que é enorme — justamente não é a parte com a maior intenção de pagar [5].
E também vale corrigir de passagem uma afirmação que circula bastante: o Doubao não é o “primeiro modelo grande de cobrança no público C da China”. O Wenxin Yiyan Pro já começou a cobrar em 2023 [6]. Descrição mais precisa para o Doubao: ele é o primeiro jogador, entre os produtos líderes, a fazer assinaturas para o público C de modo altamente chamativo e com preço médio relativamente alto (a partir de 68 yuans, chegando a até 500 yuans por mês) [7].
O que é interessante é que, em abril de 2025, o Wenxin Yiyan voltou a liberar totalmente o acesso gratuito [6]. Não sei se isso, de certa forma, antevê o futuro do Doubao.
Na verdade, o ecossistema da Byte ainda tem algumas experiências de assinatura no público C. O produto de IA social “Miaoxiang” (猫箱), que se separou do Doubao, já cobra por meio de mensalidades/cartões. Mas o preço médio por usuário é de apenas cerca de 50 centavos. O formato do produto do Miaoxiang e do Doubao não é o mesmo; esse número não pode ser aplicado diretamente. Mas pelo menos mostra que, na base de usuários do ecossistema da Byte, tornar realmente escala a assinatura para o público C não é uma tarefa fácil.
Conclusão
Cobrando primeiro, mais do que dizer que é “liderança na comercialização”, seria melhor dizer que ele escolheu uma rota relativamente pragmática sob as restrições estruturais já existentes. Afinal, o ciclo fechado do e-commerce fica temporariamente inviável por limitações de posição no ecossistema; por isso, a assinatura vira o caminho que ele consegue trilhar mais rápido.
A situação do Doubao pode ser resumida em duas frases: há o maior número de usuários, mas a estrutura desses usuários é a menos “propensa a pagar”; o ecossistema é o mais rico, mas o próprio ecossistema é o menos “circulante” por dentro. Este é o verdadeiro motivo pelo qual, apesar de manter 345 milhões de MAU e estar firme como o nº 1 de IA nativa do país, o Doubao parece estar justamente o mais ansioso.
Ele obviamente não falta usuários, mas falta uma posição no ecossistema que consiga transformar usuários em receita.
Explicação dos dados: as partes do texto marcadas com “uma pesquisa do Growth Black Box nos informou” e “entendemos que”, vêm de uma pesquisa aprofundada do Growth Black Box realizada no 1º trimestre de 2026 com a equipe de produtos do Doubao; os dados relevantes seguem o critério dessa pesquisa.
Referências
[1] QuestMobile: Insights de aplicações de IA no 1º trimestre de 2026 — o Doubao, o Qianwen e o DeepSeek atingem MAU de 340 milhões, 170 milhões e 130 milhões, respectivamente. A quantidade de usuários e a aderência aumentam junto na indústria; a competição entra na segunda metade | QuestMobile
[2] Se você ousar cobrar pelo Doubao, eu vou usar “Qianwen”! | Conta oficial WeChat
[3] Doubao testa serviço pago: o DeepSeek vai acompanhar? Contagem regressiva para cobrança total dos assistentes de IA | 36Kr
[4] Doubao empurra versão paga: a Byte finalmente não aguentou mais? | 澎湃新闻
[5] Doubao inicia plano pago: quão difícil é cobrar 68 yuans por mês? | 新京报
[6] Wenxin Yiyan gratuito — desta vez, o DeepSeek treme? | 36氪
[7] Em alta! Doubao vai lançar versão paga: pacote mensal de 68 a 500 yuans! | 证券时报网
Este artigo vem da conta oficial do WeChat “增长黑盒 Growthbox”, autor: AI Observação (AI观察组)