
Recentemente, o mercado está fervilhando com discussões sobre Michael Saylor / a estratégia de vender parte do BTC, mas não dá pra ficar só no título.
Pela linha de raciocínio do vídeo da Bonnie Blockchain, o ponto chave não é 'Saylor se contradizendo, desistindo do HODL', mas sim que a MSTR já não é apenas uma empresa que segura BTC, e sim uma máquina do mercado de capitais que combina BTC, ações, ações preferenciais e instrumentos de crédito.
O que realmente importa não é 'se vai vender BTC', mas sim três questões:
Primeiro, a MSTR é um vendedor líquido de BTC?
Se a empresa vender uma quantidade pequena de BTC, é para manter os dividendos da STRC e estabilizar os instrumentos de crédito, e depois usar financiamento para recomprar mais BTC, isso não é o mesmo que um 'short' tradicional.
A lógica do Saylor é mais próxima: a governança corporativa não pode prometer nunca vender nenhum ativo, mas estrategicamente ainda deseja ser um comprador líquido de BTC a longo prazo.
Portanto, o que o mercado deve observar é a mudança líquida, não apenas uma venda isolada.
Segundo, o ciclo da MSTR ainda está funcionando?
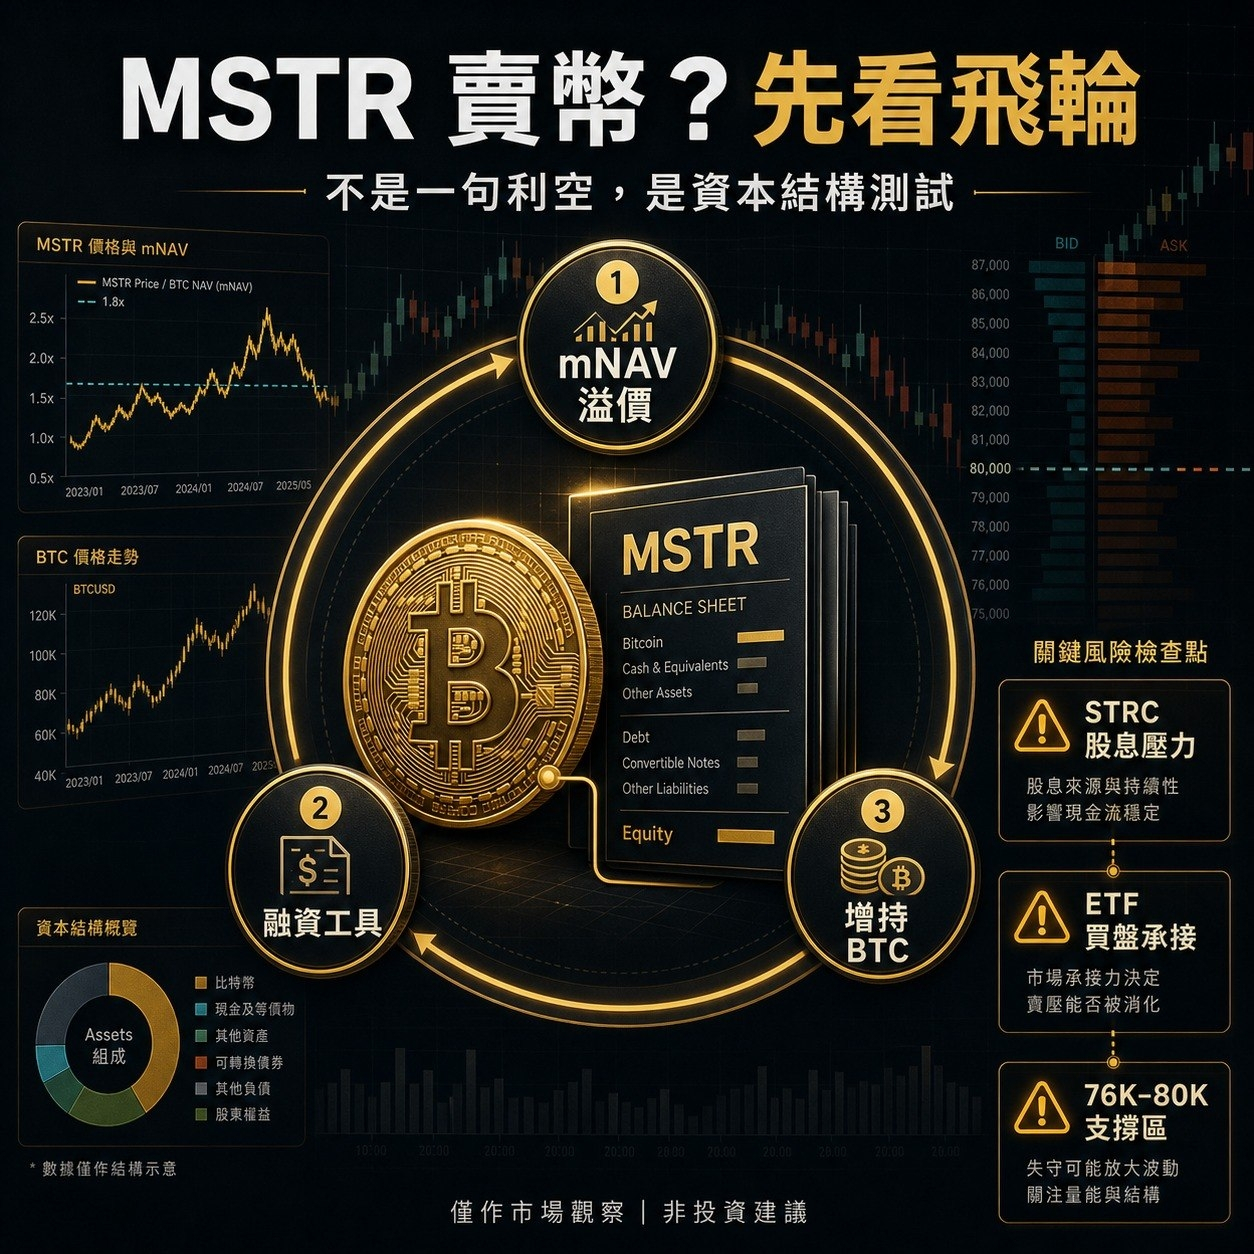
O ciclo central da MSTR é:
O preço das ações tem um prêmio mNAV
→ Emitir ações ou instrumentos de crédito
→ Levantar capital para comprar BTC
→ A posição em BTC está aumentando
→ O mercado continua a dar um prêmio à MSTR
Esse modelo é muito forte em um mercado em alta, mas suas fraquezas são claras: se o mNAV se comprime, a demanda por STRC cai e o custo de financiamento aumenta, o ciclo desacelerará.
Portanto, 'vender BTC' em si não é o maior risco, o maior risco é que o mercado não esteja mais disposto a financiar a MSTR a um alto prêmio.
Terceiro, a pressão dos dividendos do STRC vai gerar vendas passivas?
STRC, como ações preferenciais/instrumentos de crédito, essencialmente precisa de pagamentos de dividendos estáveis. Enquanto o mercado de capitais estiver disposto a aceitar novas emissões da MSTR, a pressão não será grande; mas se o BTC cair, o prêmio da MSTR desaparecer e os instrumentos de crédito quebrarem níveis de preços críticos, então vender BTC pode mudar de 'alocação ativa de ativos' para 'demanda de liquidez passiva'.
Este é o ponto que o mercado realmente precisa ficar atento.
Meu julgamento é:
No curto prazo, as notícias sobre a venda de moedas pela MSTR podem pressionar o sentimento, especialmente porque o BTC está testando o suporte na faixa de 76K-80K e o fluxo de capital do ETF ainda não se recuperou completamente.
Mas a médio prazo, isso não pode ser simplificado como 'Saylor vai derrubar o mercado'. A visão mais razoável é que a história do BTC da MSTR está passando de uma simples acumulação de moedas para uma fase mais complexa de gestão de balanço patrimonial.
Precisamos ficar de olho em quatro indicadores:
Ainda existe prêmio no mNAV da MSTR?
STRC está estabilizado em uma faixa de preço razoável?
O fluxo de capital do BTC ETF pode se fortalecer novamente?
O BTC pode manter a estrutura entre 76K-80K?
Se esses quatro se mantiverem estáveis, a venda de uma pequena quantidade de BTC pela MSTR pode não ser um sinal sistêmico negativo.
Se esses quatro se enfraquecem ao mesmo tempo, o mercado não pode se confortar apenas com 'uma visão de longo prazo otimista para o BTC'.
Títulos mais chamativos exigem retorno ao mecanismo.
O risco da MSTR não está em uma simples 'vender ou não vender cripto', mas sim se seu ciclo de mercado de capitais ainda consegue operar.
#BTC #MSTR #Bitcoin #MichaelSaylor
Não é um conselho de investimento, apenas uma observação de mercado.