


Título original: (IOSG Weekly Brief|Desagregação da avaliação de $PUMP: os dados on-chain desmentem a teoria de 'volume manipulado', de onde vem o verdadeiro desconto?)
Autor original: Max Wong, IOSG Ventures
Introdução
Pump.fun foi lançado no início de 2024 como um Launchpad de memes sem permissão na Solana, permitindo que qualquer pessoa criasse e negociava tokens em segundos através do mecanismo de Bonding Curve. O projeto começou como um experimento de nicho, mas rapidamente se tornou um dos aplicativos com maior receita na blockchain pública.
Entre 2024 e 2025, a receita média diária do Pump.fun continuou a igualar ou até superar a da Hyperliquid, enquanto o mercado de memes em que se insere possui uma forte ciclicidade, tornando esse número ainda mais notável. O token nativo $PUMP foi emitido por meio de um ICO de 600 milhões de dólares a $0,004, com FDV de 4 bilhões de dólares.
Nos últimos meses, a receita atingiu um recorde histórico, o valor do token dobrou, mas o preço atual de $PUMP é cerca de $0,0019, caindo cerca de 80% em relação ao pico histórico de $0,086 (correspondente a uma FDV de 8,6 bilhões de dólares). O valor de mercado atual é de cerca de 679 milhões de dólares, com FDV de 1,9 bilhões de dólares. A diferença entre a tendência de receita e a avaliação é clara.
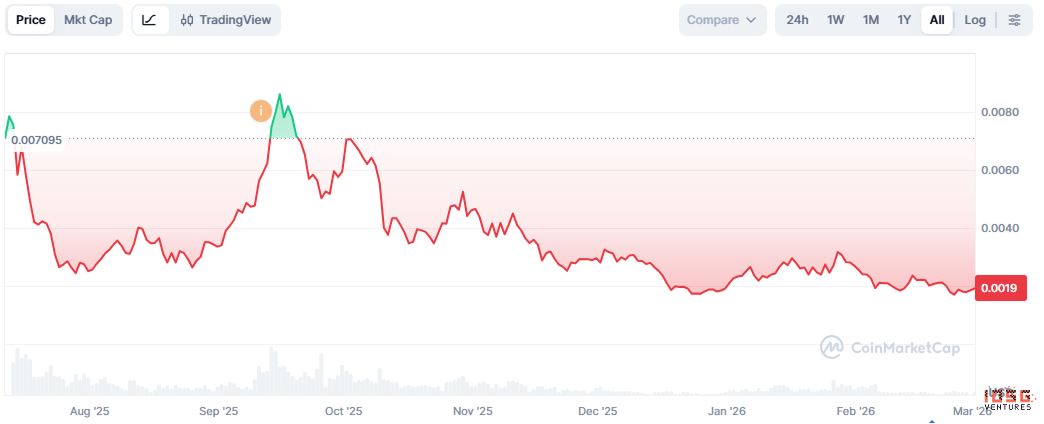
Este relatório analisa a evolução do produto e a estratégia ecológica da Pump.fun, realiza testes de estresse sobre se sua receita é inflada e determina se a avaliação atual é uma discrepância de preços ou um desconto razoável para riscos reais.
Portfólio de produtos
A Pump.fun não é mais apenas um Launchpad. Desde o final de 2024, começou a expandir para negócios adjacentes, ampliando fontes de receita e aprofundando o controle sobre o fluxo de especulação on-chain.
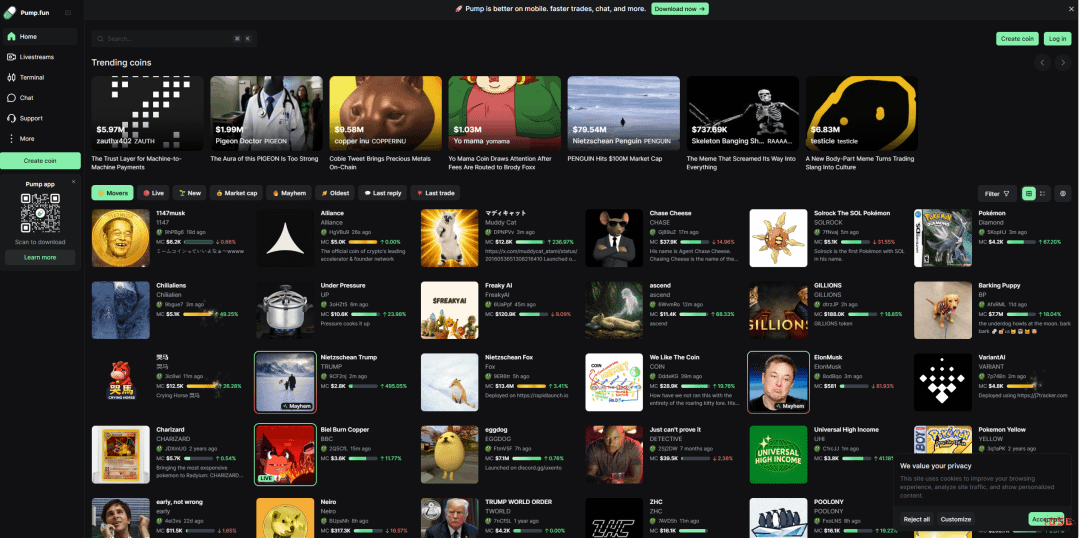
Launchpad(核心产品)
O primeiro produto e o ponto de partida para o reconhecimento da marca. Qualquer pessoa pode implantar tokens pagando uma pequena taxa.
PumpSwap
PumpSwap é a DEX AMM construída pela Pump.fun, lançada em março de 2025, com um objetivo muito direto: trazer de volta as taxas de graduação que antes fluíam para a Raydium (a Raydium cobra 6 SOL por cada token graduado). Após a atualização da taxa em maio de 2025, o protocolo retém 0,05% de cada transação, 0,20% vai para LPs e 0,05% para o emissor do token.
As funcionalidades incluem: criação gratuita de pools de liquidez para qualquer token, injeção de liquidez em pools existentes, a plataforma de negociação apresenta tokens listados no PumpSwap.
Padre / Terminal Pump
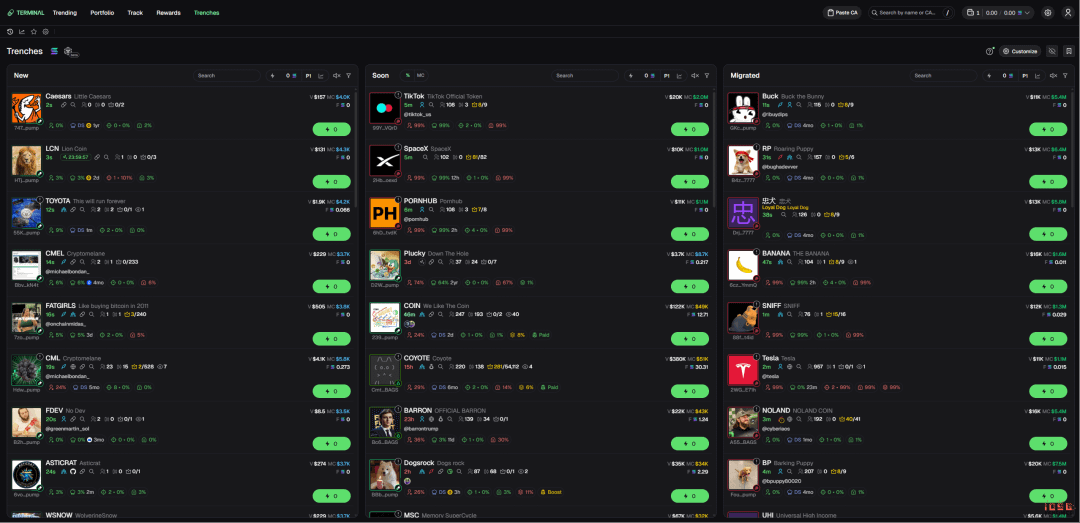
Após a aquisição do Padre pela Pump.fun, o nome foi alterado para Terminal, posicionando-se como um terminal de negociação profissional, atualmente suportando Solana, BNB, Base e ETH.
As funcionalidades são semelhantes a outros terminais: Trenches (ver novos tokens migrando/que estão prestes a migrar), interface personalizada, compras rápidas e compras imediatas, estratégias de múltiplas carteiras, detector de pacotes.
Pumplive
Pumplive é a funcionalidade de transmissão ao vivo dentro da plataforma, onde os anfitriões podem associar um token ao criar a transmissão.
A lógica é 'o publicador é a plataforma de negociação', semelhante ao modelo de Parti e Kick/stake.com: os anfitriões querem impulsionar o volume de transações, pois recebem uma porcentagem das taxas totais; os detentores de tokens desejam mais volume de transações e pressão de compra. Quanto mais os anfitriões transmitirem, mais ativo o token será e maior o volume de transações.
Iniciativas do ecossistema
Desde o TGE, a Pump.fun possui cerca de 1 bilhão de dólares em reservas de caixa, continuando a lançar novas linhas de produtos (a aquisição do Padre é um exemplo), enquanto faz várias outras coisas:
Pumpfund
O BiP (Build in Public) de 3 milhões de dólares foi lançado em 19 de janeiro de 2026. Com base em uma avaliação de 10 milhões de dólares, fornece financiamento de 250 mil dólares para 12 projetos. Os critérios de seleção são inclinados para um processo de seleção de mercado impulsionado pela atenção pública, não seguindo a rota de avaliação tradicional de VC.
Glass Full Foundation
GFF é um programa de injeção de liquidez lançado em agosto de 2025. Através de 5 carteiras transparentes, foram alocados cerca de 1,7 milhão de dólares (2.022 SOL) para 10 tokens (incluindo Tokabu 21,3%, House 20,6%, USDUC, NEET, MASK, FART, entre outros), filtrando projetos com alta participação comunitária.
Projeto Ascend
O programa de incentivos para criadores lançado em 2025 tem como núcleo a taxa de serviço para criadores em níveis dinâmicos (0,95% a 0,05%), com o objetivo de aumentar a renda dos criadores em 10 vezes, acelerando ao mesmo tempo o processo de solicitação de CTO (assumindo o controle da comunidade).
Indicadores agregados (todos os produtos)
A tabela abaixo resume três linhas de produtos. 2025 representa dados reais, e 2026 representa a taxa de operação esperada.
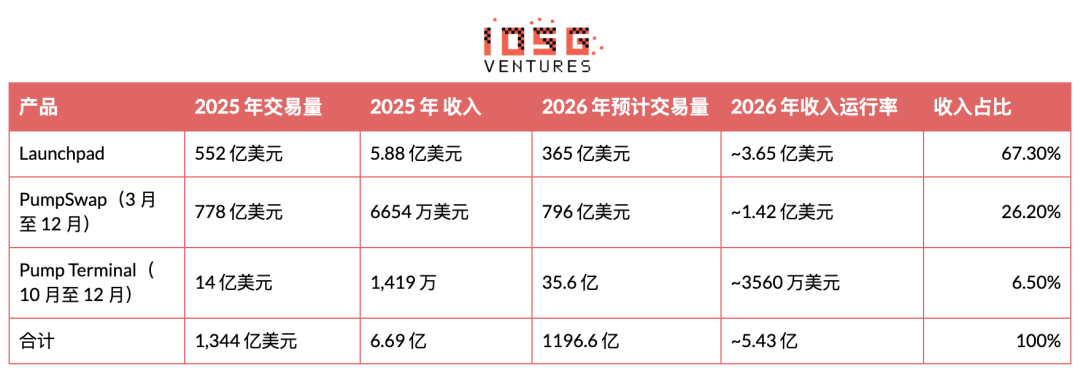
Atualmente, cerca de 32,7% da receita total da plataforma vem de produtos não Launchpad, e a diversificação da receita já começou a dar resultados.
Atualmente, cerca de 32,7% da receita total da plataforma vem de produtos não Launchpad, o que claramente indica que já alcançou um sucesso inicial na diversificação das fontes de receita e na busca de crescimento em outras áreas.
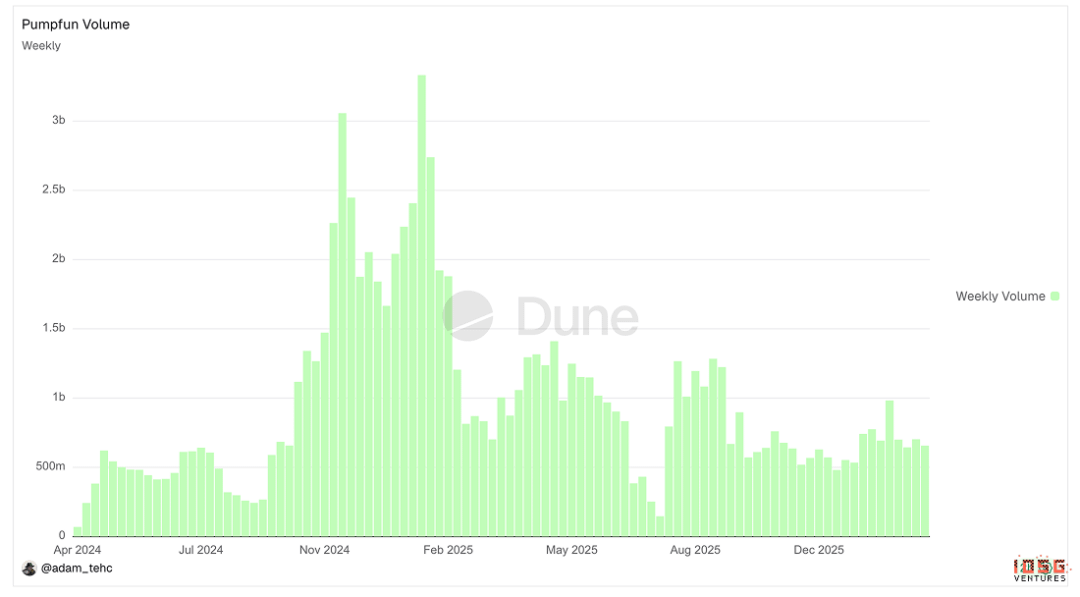
▲ Gráfico de volume de transações do Pumpfun
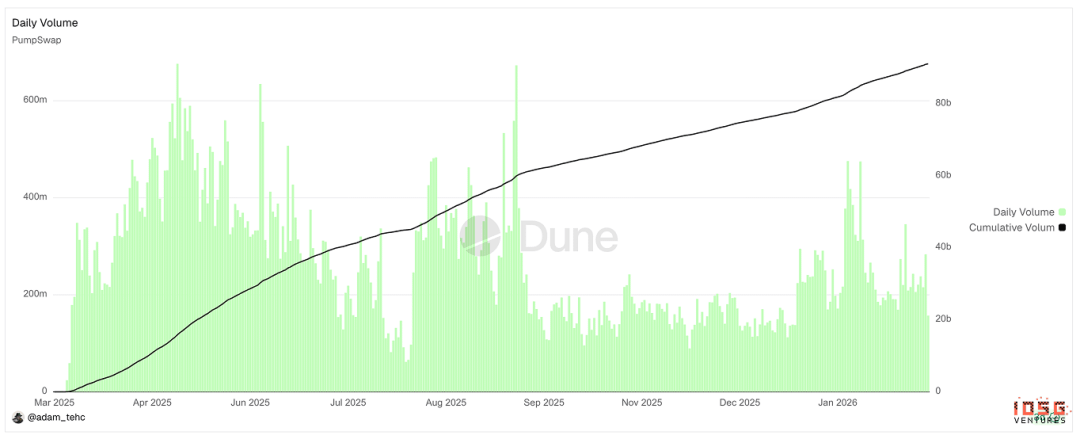
▲ Gráfico de volume de transações do Pumpswap
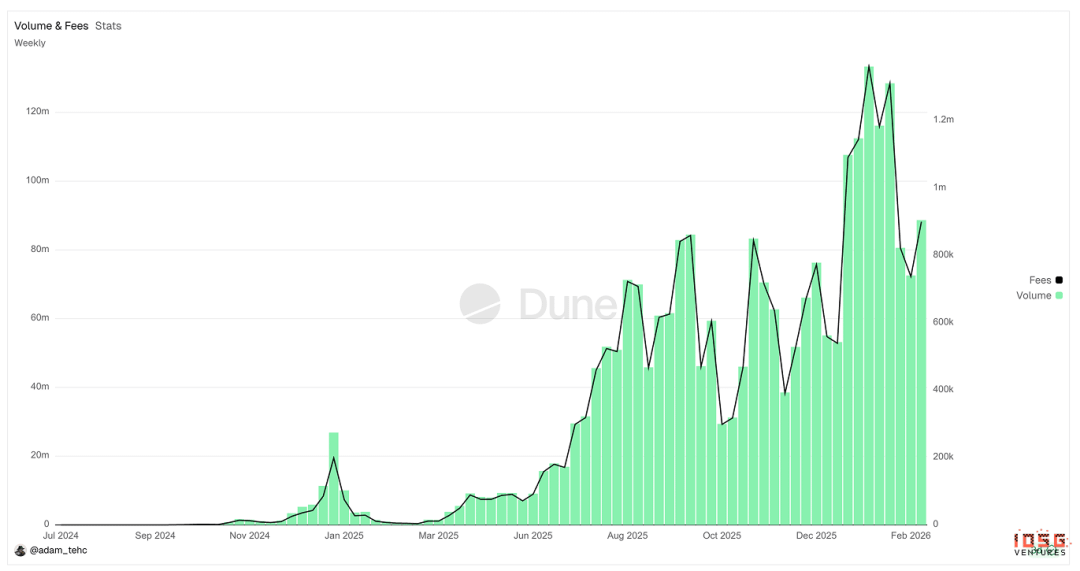
▲ Gráfico de volume de transações do Padre/Pump Terminal
A Pump.fun está manipulando o volume de transações?
$PUMP tem fundamentos superficiais que parecem fortes, mas a questão central é: o volume de transações realmente reflete atividade econômica real, ou é manipulado por usuários e robôs?
Análise de correlação de volume de transações
A lógica é simples: no mercado natural, o volume de transações do Launchpad e do PumpSwap deve ser positivamente correlacionado e ter um atraso temporal. A atividade no Launchpad significa que o interesse especulativo real é alto, com parte dos fundos fluindo para o PumpSwap através do mecanismo de graduação, sustentando as transações após a listagem.
Se houver uma lavagem de transações grave, essa relação poderá se romper. O volume de transações do Launchpad é artificialmente elevado, e os tokens completam a graduação com base em atividades de curva forjadas, sem compradores reais ao entrar no PumpSwap. O resultado é um aumento explosivo no volume do Launchpad, enquanto o volume do PumpSwap permanece estável ou até cai, com a correlação tendendo a zero ou se tornando negativa.
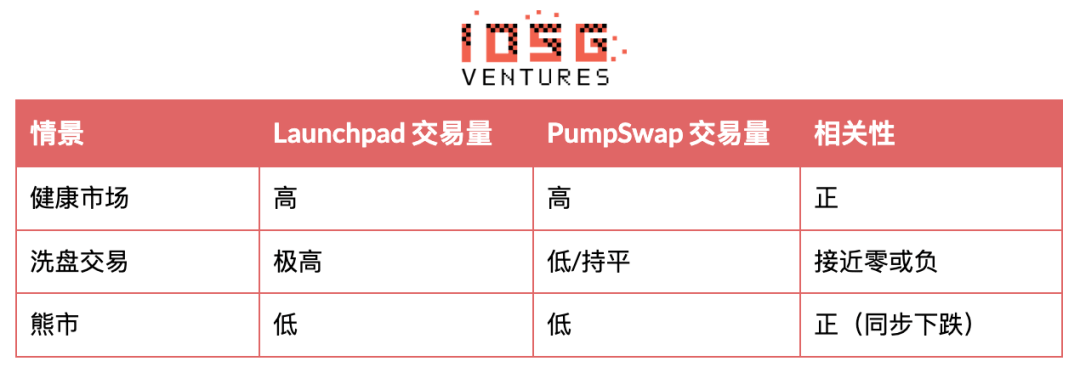
A combinação de sinais que melhor ilustra a questão: a taxa de graduação disparou (mais tokens artificialmente alcançando o limite da curva), ao mesmo tempo que o volume de transações de cada token no PumpSwap está em baixa e rapidamente diminuindo, e a profundidade de liquidez do PumpSwap não cresceu em sincronia com o número de tokens graduados.
Dados desde janeiro de 2026:
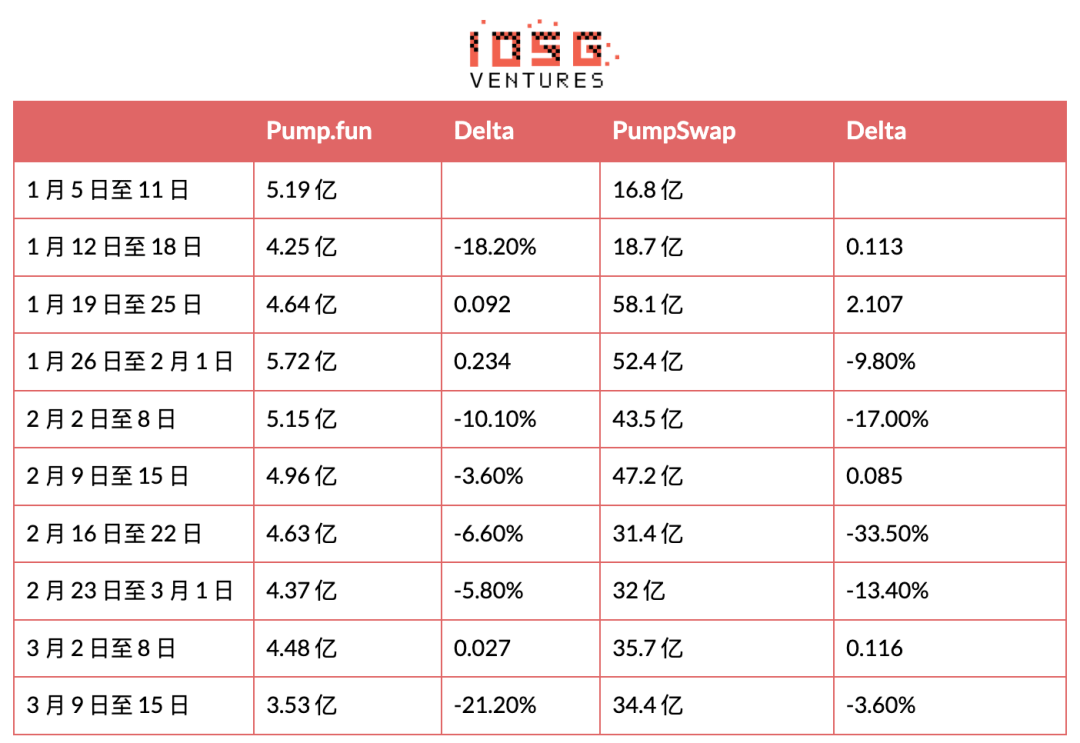
(os dois primeiros pontos de dados são anômalos devido a ajustes nas taxas de PumpSwap e políticas de formadores de mercado, não sendo incluídos na análise de correlação)
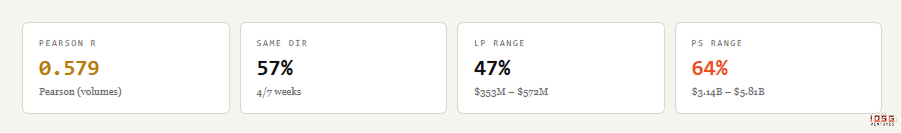
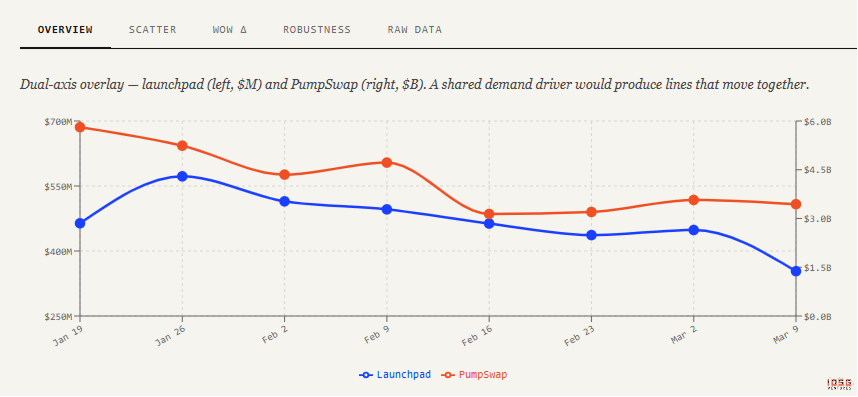
Descoberta:
O volume de transações do Launchpad é bastante estável, oscilando entre 400 milhões e 570 milhões de dólares ao longo de 8 semanas (cerca de 40% de amplitude). Considerando a grande quantidade de pacotes e usuários manipulando o volume para manter o limite, isso não é surpreendente.
O PumpSwap é mais volátil, variando entre 3,5 bilhões e 5,8 bilhões de dólares durante o mesmo período (cerca de 60% de amplitude), sendo impulsionado principalmente por um aumento na demanda de negociação de memes em meados de janeiro e medidas de incentivo adicionais da equipe, mas o Launchpad não apresentou um aumento correspondente no volume.
r = 0,579, correlação positiva moderada. Para um tamanho de amostra n=8, p<0,05 requer r>0,63, não atingindo o limite de significância, mas a direção e a força estão em linha com a hipótese de crescimento orgânico.
Artigo da Universidade de Pisa
Pesquisadores da Universidade de Pisa realizaram uma análise abrangente on-chain do Launchpad da Pump.fun, cobrindo todas as transações dos 655.770 tipos de tokens emitidos entre setembro e outubro de 2025, diferenciando negociações de robôs e humanas através dos metadados do registro de transações da Solana.
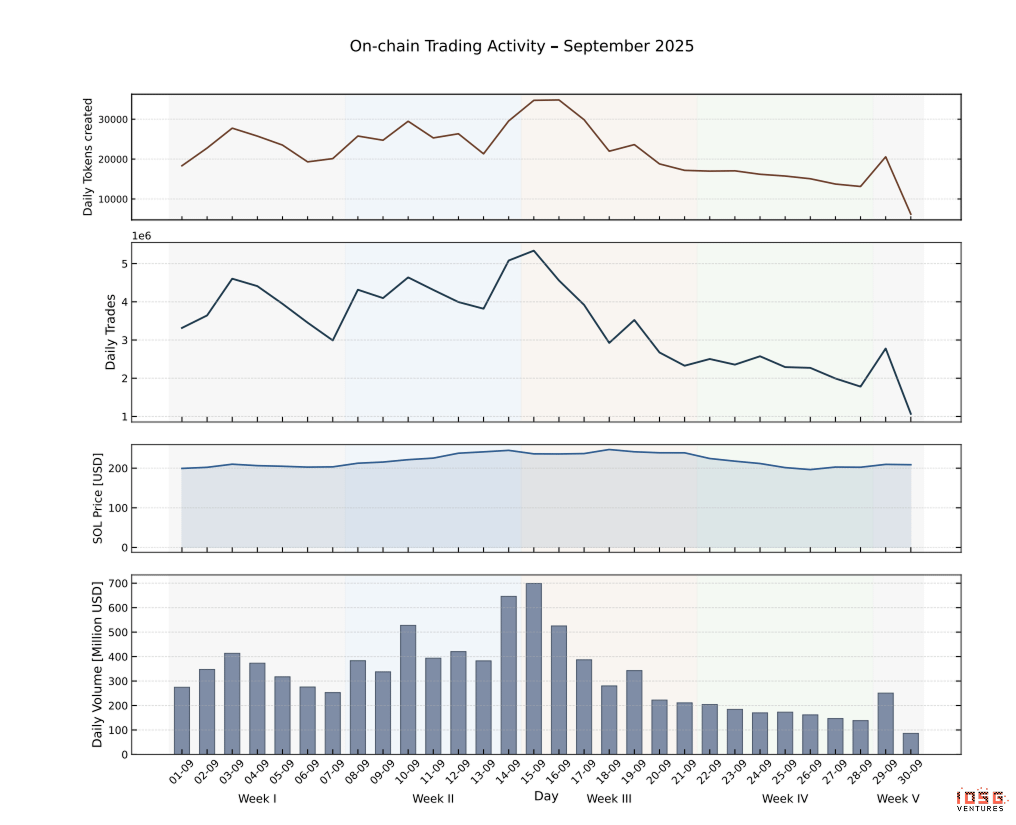
Quatro das descobertas estão diretamente relacionadas ao problema de transações falsas.
Grandes compras manuais são o indicador mais forte de graduação.
O sinal mais forte de previsão de graduação é acumular SOL rapidamente através de algumas grandes transações. A mediana de graduação bem-sucedida leva apenas cerca de 457 transações, levando cerca de 4,4 minutos da criação do token à graduação. Este padrão (investimento em grandes quantidades e baixa frequência de diferentes carteiras) é consistente com especulação coordenada forçada (grupos de Telegram, hype de KOLs) ou venda contínua em alta, e não com robôs de alta frequência manipulando volume. Em contraste, tokens dominados por robôs acumulam muitas pequenas transações e depois estagnam antes da graduação.
A atividade dos robôs realmente inibe a graduação
Após a fase inicial da curva, a probabilidade de graduação de tokens com alta atividade de robôs é sistematicamente mais baixa. Na época, os requisitos de graduação acumulavam cerca de 85 SOL na curva. Se os robôs estivessem manipulando volume para graduação, a taxa de graduação de tokens com alta atividade de robôs deveria ser maior, mas os dados mostram o contrário.
A razão é estrutural: na graduação, a Bonding Curve passa de reservas virtuais para reservas reais de AMM, a profundidade de liquidez efetiva diminui de forma discreta. Vender antes da graduação (sob a profundidade suportada pelas reservas virtuais) é mais lucrativo do que vender após a graduação.
A pesquisa também descobriu que, em setembro de 2025, os dez principais emissores de tokens emitiram mais de 2.000 tipos de tokens em um único mês, e antes de cada token atingir o limite de graduação, anomalias estatísticas de vendas iniciadas por agrupamentos de carteiras podem ser observadas. Os negociantes de pacotes e os caçadores de oportunidades acumulam posições antes, aproveitando a demanda dos pequenos investidores atraída pela alta da curva.
Conclusão do artigo: a maioria dos robôs na plataforma são 'front-runners', extraindo valor de contrapartes humanas durante a entrada e saída, não sendo negociadores que buscam lavar as transações para atingir os limites de graduação. Os robôs compram/acumulam grandes quantidades de suprimentos e depois vendem para os pequenos investidores quando se aproximam da graduação. Isso é diferente de negociantes de volume.
O fluxo líquido de SOL continua positivo, estruturalmente incompatível com negociações de volume.
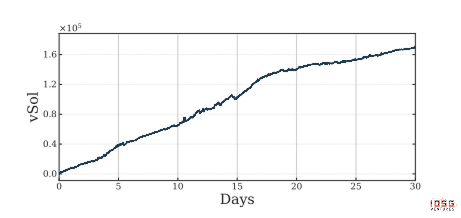
O artigo calculou o fluxo líquido de SOL do conjunto de dados completo (o total de SOL para a curva menos o total de SOL retirado para venda). Durante o período de observação de um mês, o ecossistema acumulou cerca de 160.000 SOL em retenção líquida (equivalente a aproximadamente 32 milhões de dólares com base no preço de setembro de 2025).
Esta é uma verificação rigorosa de negociação de volume: o volume de negociação entre carteiras correlacionadas resulta em fluxo de capital líquido próximo de zero, pois as compras e vendas se compensam. A retenção líquida de 32 milhões de dólares é estruturalmente incompatível com um grande volume de transações circulares, indicando que o capital real de pequenos investidores está continuamente fluindo para o Launchpad, com cada transação pagando uma taxa de 1,25%, gerando perdas que financiam a receita do protocolo.
O artigo encontrou conclusões consistentes com nossa análise de correlação de volume: o alto volume de transações no Launchpad é gerado por negociantes de pacotes e caçadores de oportunidades através de vendas em alta, formando um limite de volume, mas não é uma negociação de volume. A diferença é crucial: a receita líquida do protocolo gerada por transações de volume é zero (as taxas entre carteiras correlacionadas se compensam), enquanto vendas em alta geram custos reais em cada transação (provenientes de negociações reais pagas ao plataforma). Cerca de 390 milhões de dólares em ARR confirmam que a plataforma monetiza o volume real de transações de varejo através de vendas em alta, e não cria métricas falsas.
Economia do token
Recompra
Atualmente, a Pump Foundation utiliza 100% da receita de todas as linhas de produtos para recompra no mercado aberto de $PUMP. Desde que foi anunciado em 15 de julho de 2025 que 100% da receita seria utilizada para recompra, nos últimos 8 meses:
Recomprou 27% da circulação, eliminando 9,6% do total da oferta.
Em comparação: desde que a Hyperliquid iniciou a recompra em novembro de 2024, destruiu apenas 4,1% do total da oferta (cerca de 12,3% da circulação).
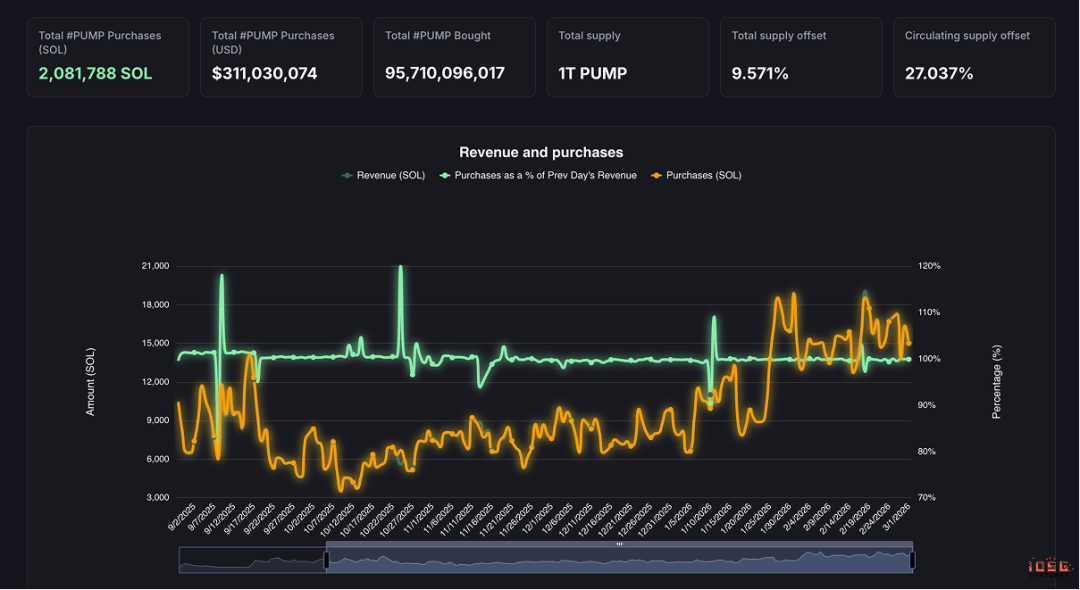
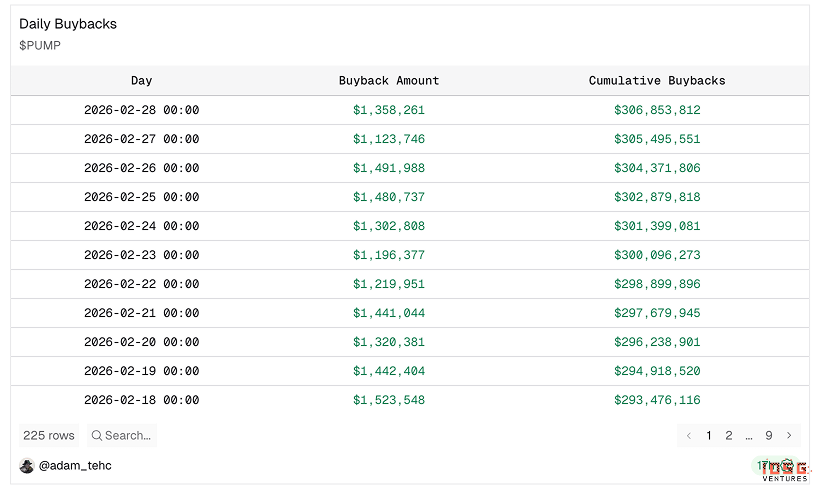
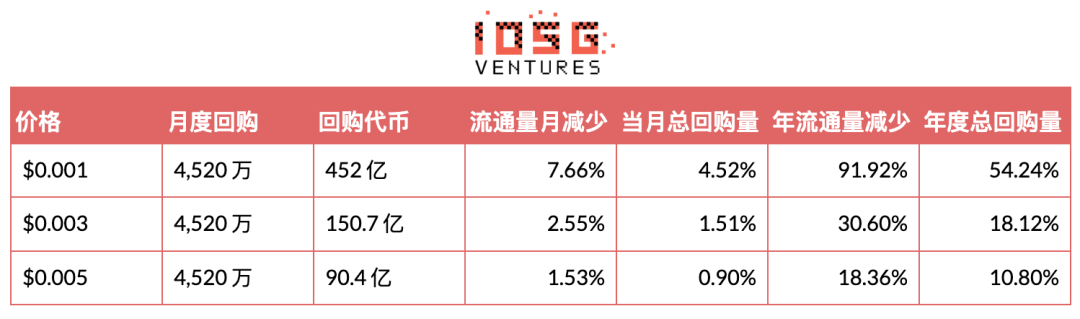
Com base no preço e na receita atuais, a proporção de liquidação da circulação anualizada está próxima de 45%.
Estrutura de suprimentos e desbloqueio
Oferta total: 1.000.000.000.000 PUMP
Circulação: 430.000.000.000 (43%)
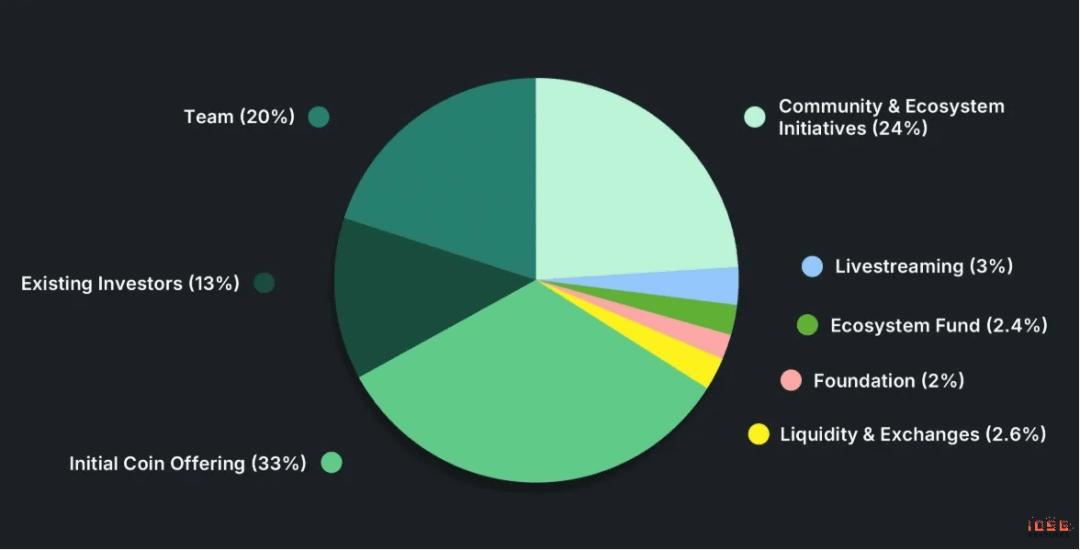
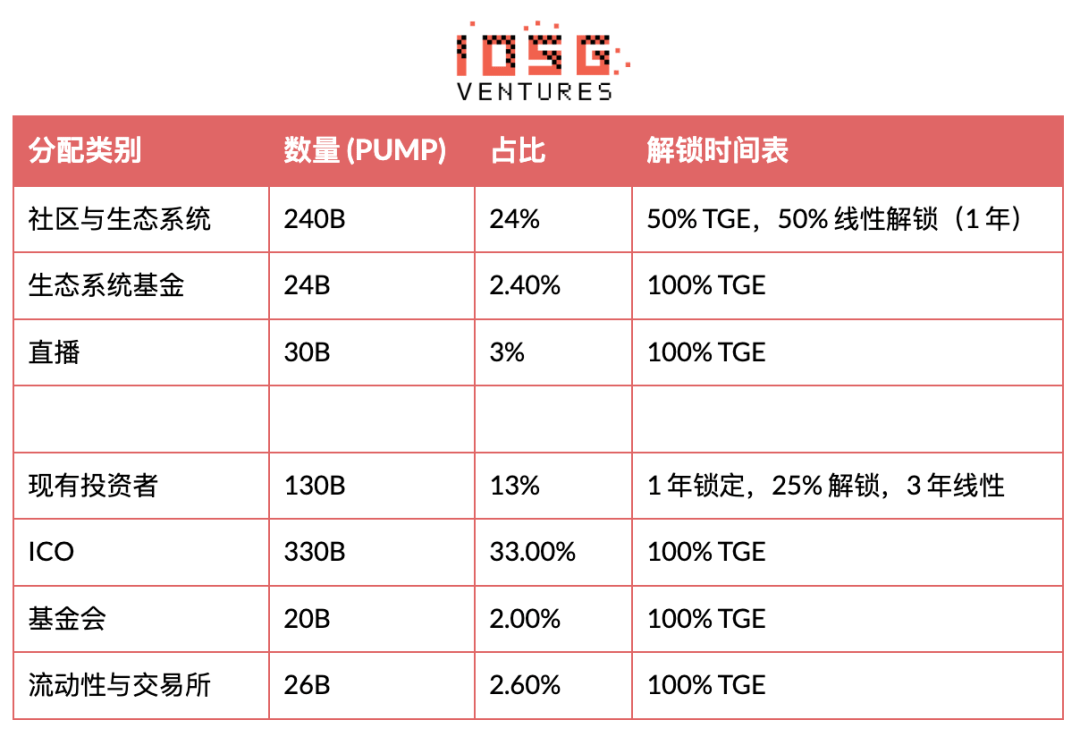
Restante bloqueado: cerca de 58% da oferta total
Principais nós de desbloqueio: em andamento: 12% (até julho, 2% ao mês para a comunidade e incentivos) julho de 2026: desbloqueio de 8,25%, depois 0,68% ao mês por 36 meses
Análise de avaliação
Se a análise de negociação de volume se confirmar, $PUMP está subestimado, apresentando um espaço de alta assimétrica.
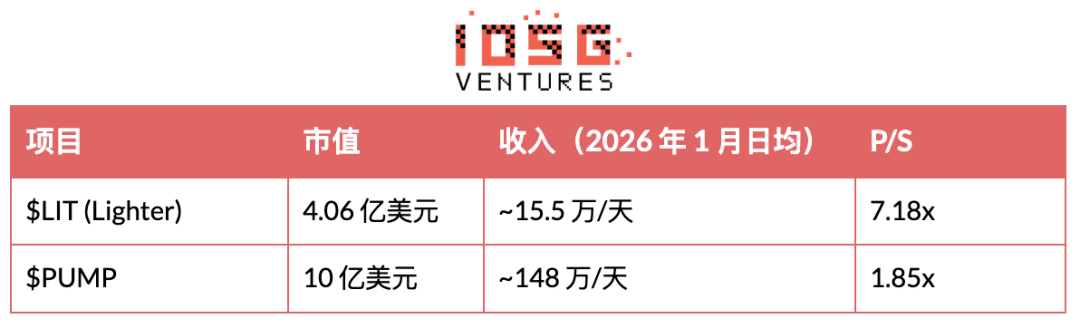
O desconto vem de três áreas:
· O mercado duvida da sustentabilidade da receita
O mercado considera que o volume de transações da Pump.fun em toda a plataforma é especulativo, cíclico e amarrado a atividades de memes de curto prazo. Os investidores encaram a rentabilidade atual como temporária. Com o múltiplo atual, a recompra tem um efeito de aumento financeiro, mas o modelo de avaliação não inclui isso, pois a suposição subjacente é que a receita será drasticamente comprimida. O foco do debate não é se a Pump.fun está lucrando agora, mas se ainda poderá lucrar em 24 meses.
· Falta de cobertura institucional
Entrevistamos 15 fundos de nível 1 e VC para entender suas opiniões sobre $PUMP. Apenas 1 dos 15 está usando uma análise de baixo para cima para acompanhar $PUMP ativamente. A maioria das instituições não modelou o novo conjunto de produtos, não desagregou a receita por linha de produtos e não fez testes de estresse sobre a sustentabilidade do volume de transações.
A falta de cobertura resultou em um vácuo narrativo, com a precificação sendo mais impulsionada pela percepção do mercado do que por análise financeira. Em comparação, $HYPE tem um suporte institucional mais profundo, mais cobertura de pesquisa e uma posição de produto mais clara, sustentando múltiplos de avaliação mais altos e mais estáveis.
Há também um efeito de auto-reforço: ativos relacionados à infraestrutura de memes são automaticamente classificados como especulativos e de curto prazo, levando a comportamentos de negociação correspondentes. O mercado precisa de tempo e dados que cruzem múltiplos ciclos para atualizar esse quadro cognitivo. A compressão de avaliação pode continuar até que a receita da Pump resista ao teste de correção do mercado de criptomoedas mais amplo e a cobertura institucional se expanda, independentemente de como o fluxo de caixa atual se comporta.
A confiança da gestão ainda não foi estabelecida
As preocupações dos investidores estão concentradas em: visão de longo prazo fora do Meme, disciplina de alocação de capital, execução do roadmap de produtos e a transição de crescimento viral para uma economia de plataforma sustentável.
O mercado geralmente atribui múltiplos de avaliação mais baixos a plataformas de alto crescimento lideradas por fundadores, até que a plataforma mostre resiliência em meio à volatilidade do mercado, provando que o crescimento pode ser convertido em uma economia de plataforma sustentável. Este desconto provavelmente continuará a existir até que a Pump demonstre uma diversificação de receita contínua e execução robusta por meio de produtos como PumpSwap e Pump Terminal.
Link original