


Os EUA gastaram três anos, implementaram quatro rodadas de controle de exportação, envolvendo 24 categorias de equipamentos semicondutores e mais de 140 entidades na lista de sanções, na tentativa de cortar o acesso da China a chips de IA avançados. Mas de acordo com um relatório publicado em 24 de março pela Comissão de Segurança Econômica dos EUA e China (USCC), 80% das startups de IA americanas estão usando modelos de código aberto da China.
A parede é construída na camada de hardware. A porta é aberta na camada de software.
Esse conjunto de contradições não é uma discussão política abstrata. Na semana passada, a ferramenta de programação de IA avaliada em 29,3 bilhões de dólares, Cursor, foi descoberta, cuja funcionalidade principal, Composer 2, tem como base o Kimi K2.5 da Face Oculta da Lua. Um modelo de uma empresa chinesa está impulsionando uma das principais ferramentas de desenvolvimento de IA dos EUA.
Enquanto isso, o Pentágono rotulou a Anthropic, uma empresa americana, como 'risco de cadeia de suprimentos'.
A direção da regulamentação e a direção da dependência real são completamente opostas.
Desde o início das restrições à exportação de chips A100/H100 pela BIS em outubro de 2022, o controle de chips dos EUA tem aumentado. Em 2023, o vazamento do H800 foi fechado, ampliando os indicadores de controle de densidade de desempenho. Em dezembro de 2024, uma nova rodada foi adicionada, com 24 categorias de equipamentos semicondutores sendo reguladas e 140 entidades chinesas sendo colocadas na lista negra, incluindo memória de largura de banda alta (HBM) e DRAM. Em janeiro de 2025, o Departamento de Comércio até lançou uma 'estrutura de difusão de IA', tentando estabelecer um sistema global de controle regulatório a partir do nível do modelo, mas essa estrutura foi retirada dois dias antes de entrar em vigor. Em dezembro de 2025, Trump mudou de direção novamente, permitindo a exportação do chip H200 para clientes aprovados na China.
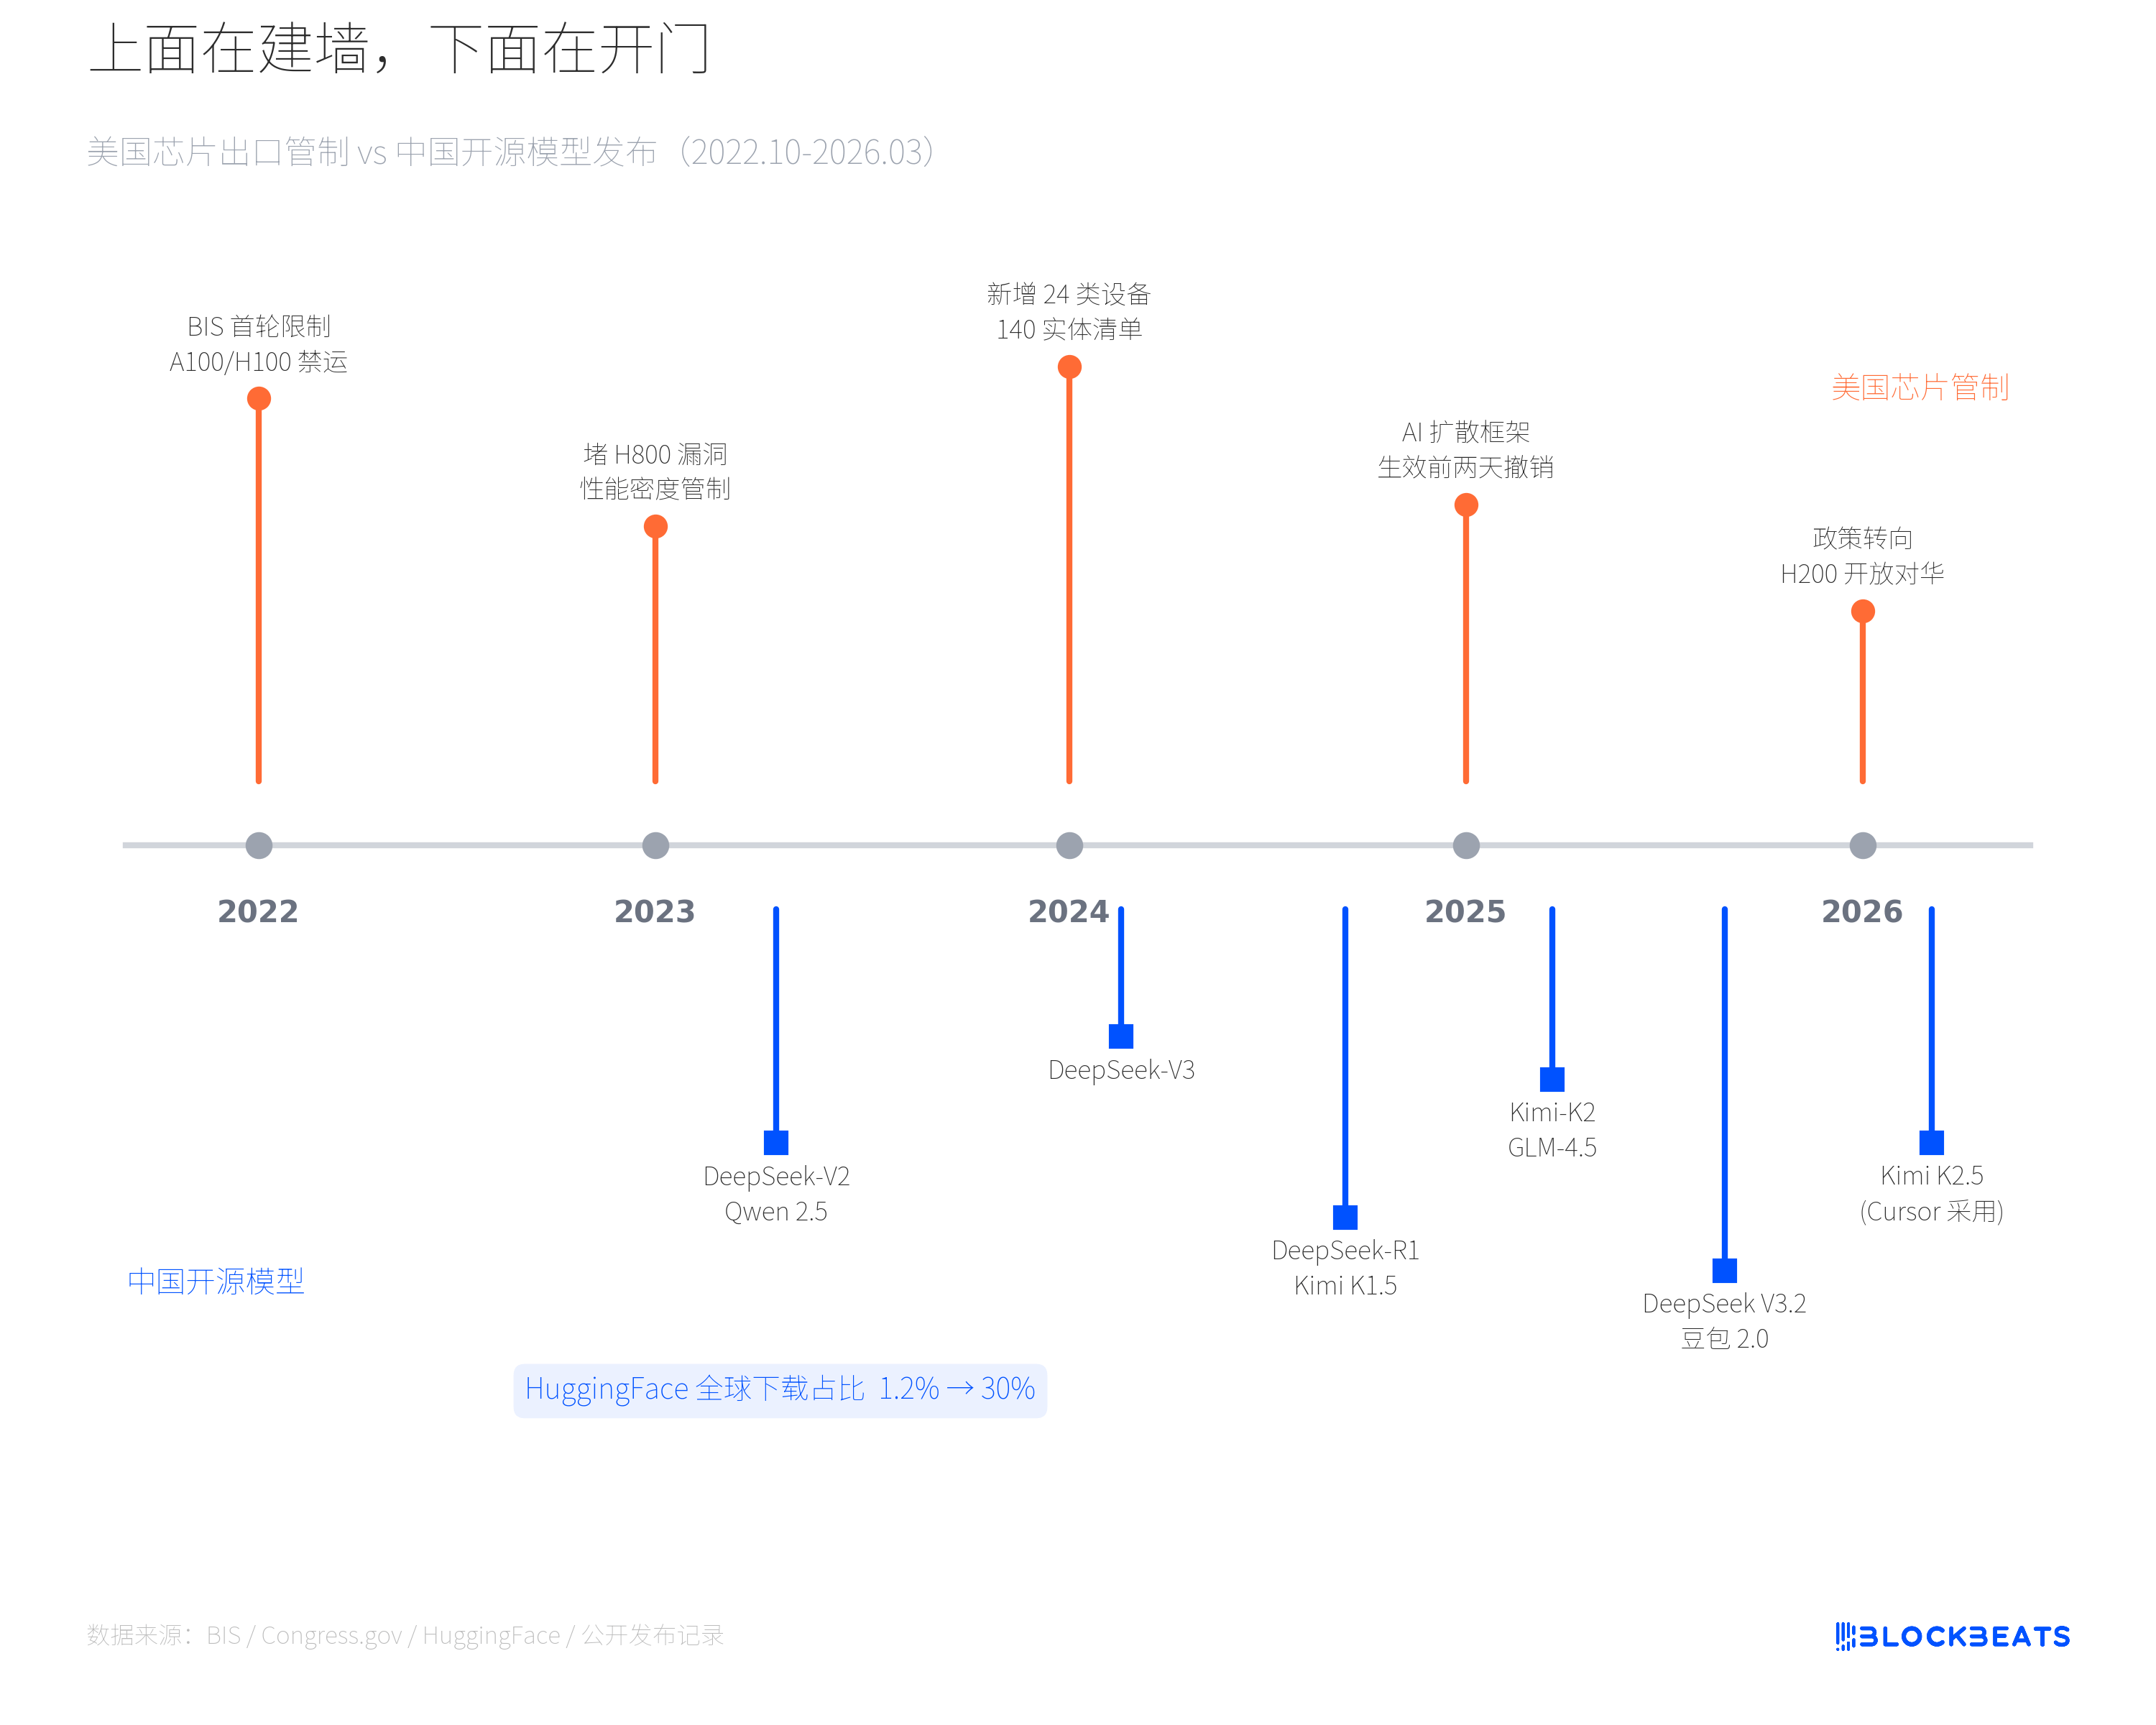
Na metade inferior dessa linha do tempo regulatória, o ritmo de lançamento de modelos de código aberto na China acelerou constantemente. Em 2024, DeepSeek-V2 e a série Qwen 2.5 foram lançados como código aberto. No dia 20 de janeiro de 2025, DeepSeek-R1 e Kimi K1.5 foram lançados no mesmo dia, o primeiro chegou ao topo da lista de downloads da App Store dos EUA, superando o ChatGPT. No segundo semestre de 2025, Kimi-K2 e GLM-4.5 seguirão. No início de 2026, o Doubao 2.0 da ByteDance já terá 155 milhões de usuários ativos semanais, enquanto o Kimi K2.5 será adotado diretamente pelo Cursor. Quanto mais apertadas as regulações, mais modelos surgem.
De acordo com dados oficiais do HuggingFace, a participação dos modelos de código aberto da China nos downloads globais saltou de cerca de 1,2% no final de 2024 para cerca de 30% no início de 2026. O total de downloads da série Qwen da Alibaba ultrapassou 700 milhões em janeiro de 2026, superando oficialmente o Llama da Meta. A regulamentação de chips não impediu a saída de software da IA da China, mas pode ter acelerado a mudança estratégica para a rota de código aberto.
Não é uma coincidência de dados. O relatório da USCC usou uma estrutura precisa para descrever esse fenômeno: 'dupla circulação'. No ciclo de hardware, a China é restringida por gargalos no fornecimento de chips. No ciclo de software, a China está penetrando na infraestrutura global de IA por meio de modelos de código aberto, formando uma dependência a montante. As forças dos dois ciclos são opostas, mas se reforçam mutuamente. As regulamentações limitaram nossa capacidade de acessar poder computacional de ponta, mas também forçaram uma rota técnica que faz mais com menos poder computacional. O DeepSeek-R1 alcançou desempenho de ponta a um custo de inferência muito inferior ao do GPT-4o, que é o produto dessa rota.
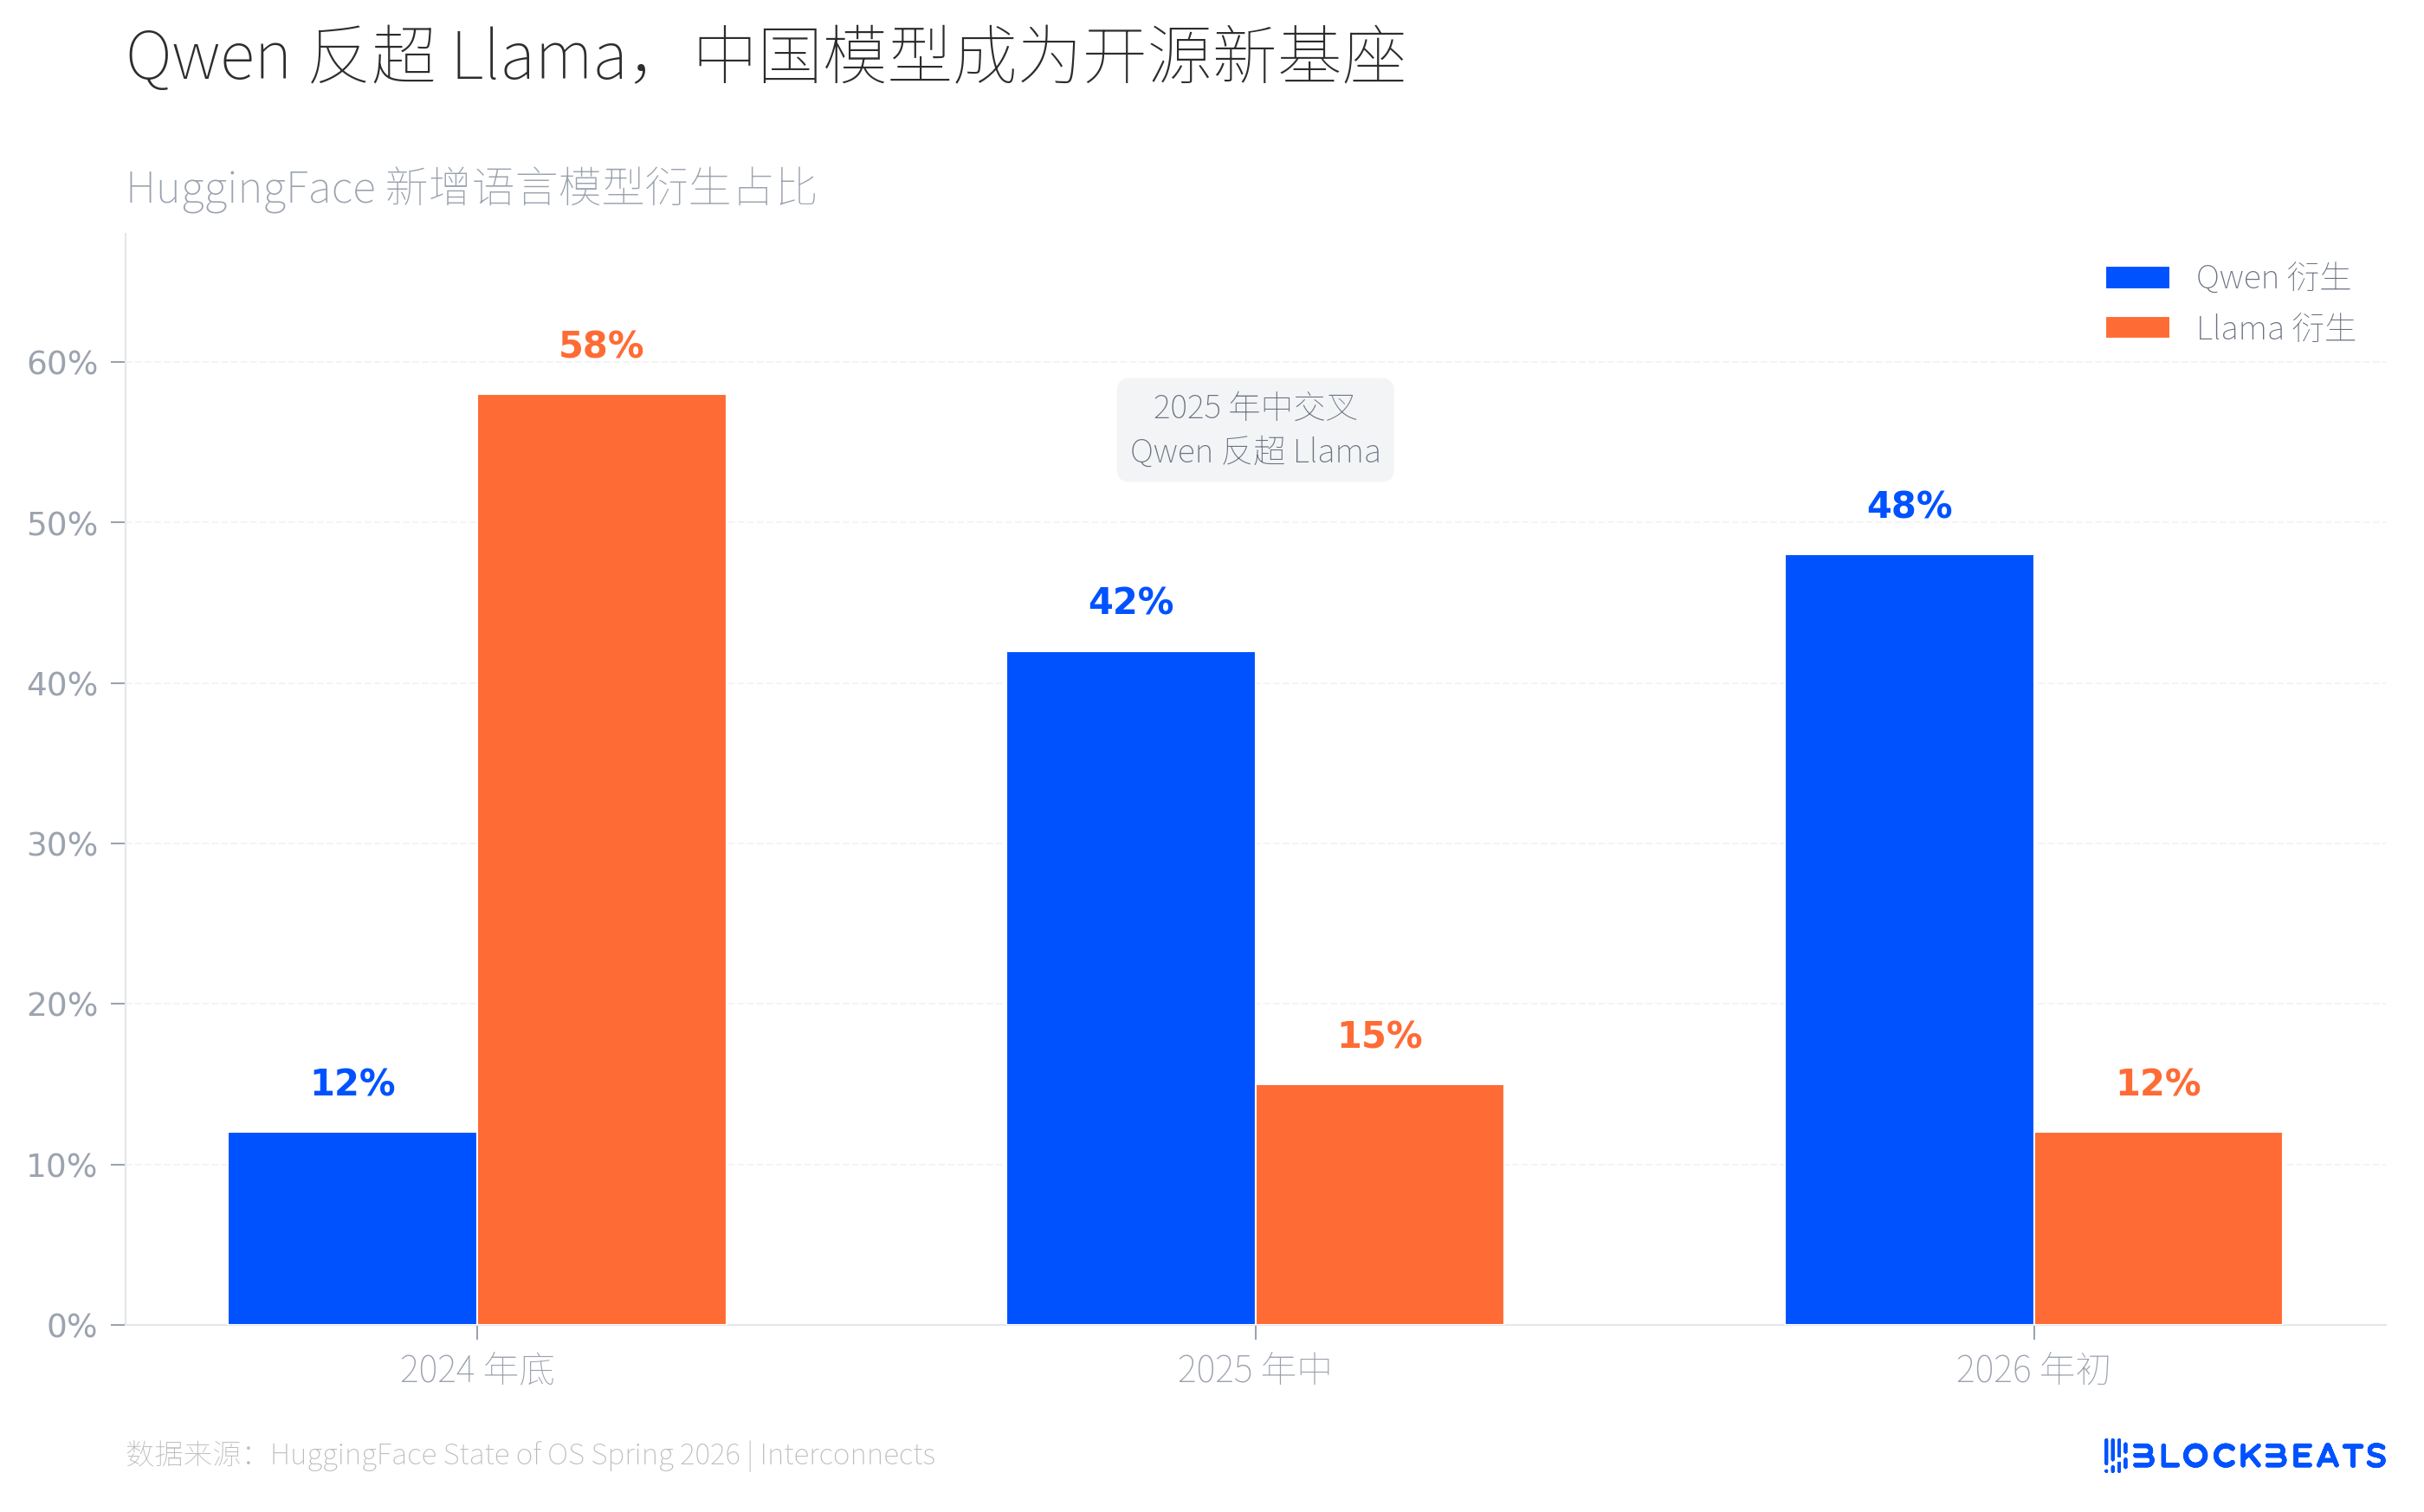
As mudanças no HuggingFace são visíveis a olho nu. Segundo dados da plataforma, no final de 2024, modelos derivados do Llama representavam cerca de 60% dos novos modelos de linguagem, enquanto o Qwen representava pouco mais de 10%. Até junho de 2025, surgiu um ponto de interseção; de acordo com o blog oficial do HuggingFace, a proporção de derivados do Qwen disparou para mais de 40%, enquanto o Llama caiu para cerca de 15%. No início de 2026, os derivados do Qwen estavam próximos da metade, enquanto o Llama continuava a encolher para cerca de 12%.
A velocidade dessa intersecção superou as expectativas da maioria das pessoas. Dois anos atrás, a IA de código aberto era quase sinônimo do ecossistema Llama da Meta. Desenvolvedores globais faziam ajustes finos, implementações e produtos com base no Llama. Agora, a mesma coisa está se repetindo no ecossistema Qwen, apenas com uma velocidade maior e uma cobertura mais ampla.
Isso significa que os desenvolvedores globais, ao construir aplicações de IA, estão cada vez mais escolhendo modelos chineses como base subjacente. Não por causa de posições políticas, mas por desempenho e grau de abertura. A série Qwen 2.5 cobre de 0,5B a 72B de parâmetros, permitindo que os desenvolvedores realizem ajustes finos e implementações em seu próprio hardware, sem precisar pagar para chamar APIs da OpenAI ou da Anthropic. O código aberto elimina o bloqueio do fornecedor e também elimina fronteiras.
Um detalhe notável é que, de acordo com o MIT Technology Review, em fevereiro, as empresas de IA da China estão formando uma competição diferenciada em estratégias de código aberto. A DeepSeek segue a rota de custo-eficiência extrema, a Kimi foca em longo contexto e capacidade de código, enquanto a Qwen busca cobrir toda a quantidade de parâmetros. Essa situação de múltiplas rotas em andamento está tornando as opções para desenvolvedores globais cada vez mais ricas. Nossos modelos de código aberto estão redefinindo a cadeia de suprimentos global de IA com suas capacidades.
Mas como é o terminal dessa cadeia de suprimentos?
Em 19 de março, o desenvolvedor @fynnso descobriu no código do Cursor o ID do modelo accounts/anysphere/models/kimi-k2p5-rl-0317-s515-fast. O co-fundador do Cursor, Aman Sanger, posteriormente admitiu que o Composer 2 foi construído com base no Kimi K2.5. De acordo com Lee Robinson, VP do Cursor, 'o modelo base contribuiu com cerca de um quarto da carga computacional, o restante veio do nosso próprio treinamento'. Mas a base é apenas a base. Um produto avaliado em 29,3 bilhões de dólares, cujo modelo base vem da Face Oculta da Lua, uma empresa chinesa investida pela Alibaba e pela Sequoia (HongShan).
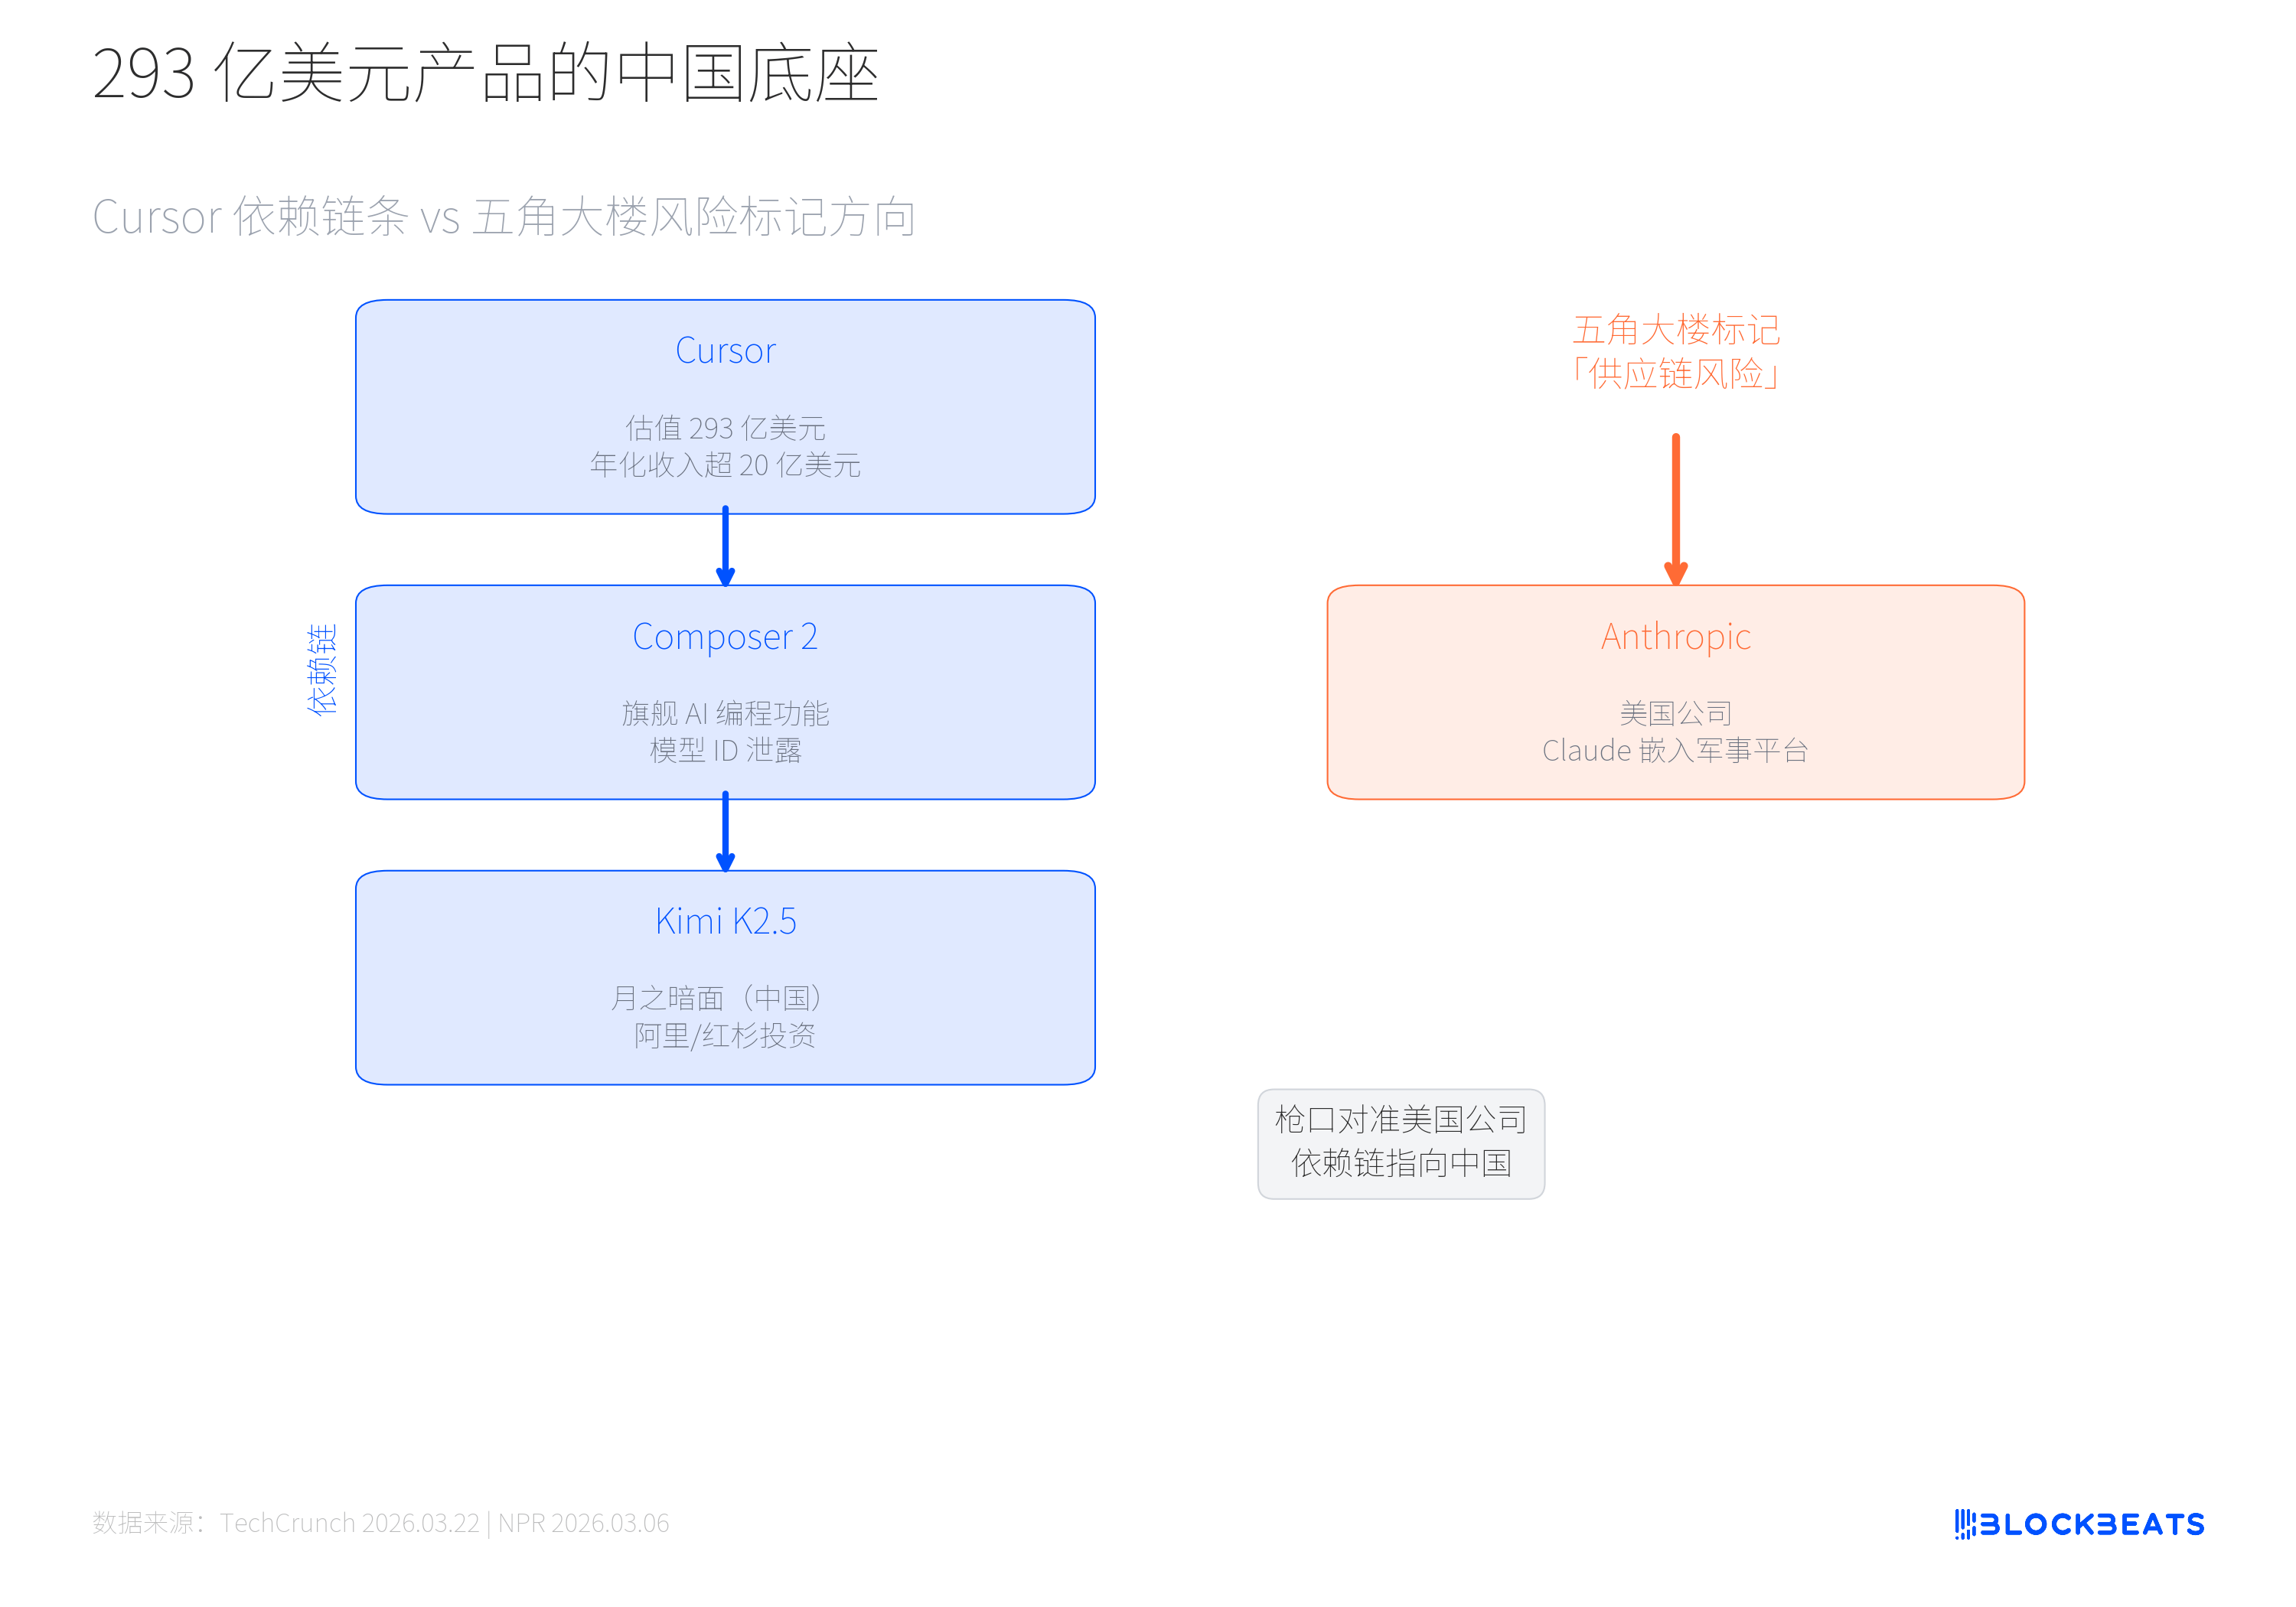
Colocar essa cadeia de dependência e as ações do Pentágono lado a lado torna a absurda sensação ainda mais evidente. Em 5 de março, o Pentágono rotulou oficialmente a Anthropic como 'risco de cadeia de suprimentos'. Segundo a NPR, a razão é que o CEO da Anthropic, Dario Amodei, se recusou a ceder em duas linhas vermelhas, ou seja, IA para armas autônomas e vigilância em massa de cidadãos americanos. Trump deu ao exército 6 meses para eliminar o Claude, que já está profundamente integrado nas plataformas de segurança militar e nacional. A Anthropic então processou o Pentágono em 9 de março.
De um lado, o governo dos EUA rotula sua própria empresa como 'risco de cadeia de suprimentos', do outro, 80% das startups americanas estão usando modelos chineses. O primeiro é uma disputa política, o segundo é uma realidade técnica. Não há sobreposição entre os dois.
80% das startups americanas estão usando modelos chineses, e o rótulo de risco do Pentágono está colado em uma empresa americana. As regulamentações se acumulam na camada de hardware, enquanto as dependências crescem silenciosamente na camada de software. Do outro lado do muro de três anos de chips, está um novo fato em formação: a IA de código aberto da China já não é uma 'perseguidora', mas sim o lado da oferta da infraestrutura global de IA.