


Em janeiro deste ano, o ouro atingiu a marca histórica de 5.589 dólares. Em menos de dois meses, no entanto, o preço do ouro caiu para cerca de 4.100 dólares, com uma retração de 26,6%, estabelecendo a maior queda mensal em 43 anos.
A cadeia de transmissão direta dessa queda acentuada não é complexa. O conflito EUA-Irã entrou na terceira semana, o Estreito de Ormuz está obstruído, e os preços do petróleo aumentaram mais de 40% desde o início do conflito. De acordo com dados do Bureau of Labor Statistics dos EUA, o CPI de fevereiro atingiu uma nova alta desde o ano passado, e, somado ao efeito retardado das altas tarifas, as preocupações do mercado com a inflação aumentaram drasticamente. O Federal Reserve, em seu mais recente resumo de previsões econômicas (SEP), reduziu a expectativa de cortes de juros para apenas 1 vez em 2026, essencialmente anunciando o fim do recente ciclo de afrouxamento. O índice do dólar ultrapassou 100, exercendo uma pressão abrangente sobre os preços dos metais preciosos e dos metais não ferrosos.
Mas a narrativa macroeconômica é apenas metade da história. Segundo uma análise da Finance Magnates, a quebra técnica da média móvel de 50 dias (cerca de 4.978 dólares) desencadeou uma liquidação concentrada de 'posições longas excessivamente cheias', com ordens de stop-loss e de manutenção sendo acionadas em cascata. O ouro subiu de 2.600 dólares para mais de 5.000 dólares em 12 meses, com uma grande quantidade de capital alavancado se acumulando na direção longa. Quando o conflito se intensificou e os preços do petróleo subiram, mas não os preços do ouro, essas posições excessivamente cheias tornaram-se os primeiros ativos a serem vendidos.
A queda de preços em si não é a história. A história é: este roteiro de 'choques geopolíticos elevando a inflação e liquidações concentradas de negociação alavancada' foi encenado pelo menos três vezes nos últimos 46 anos.
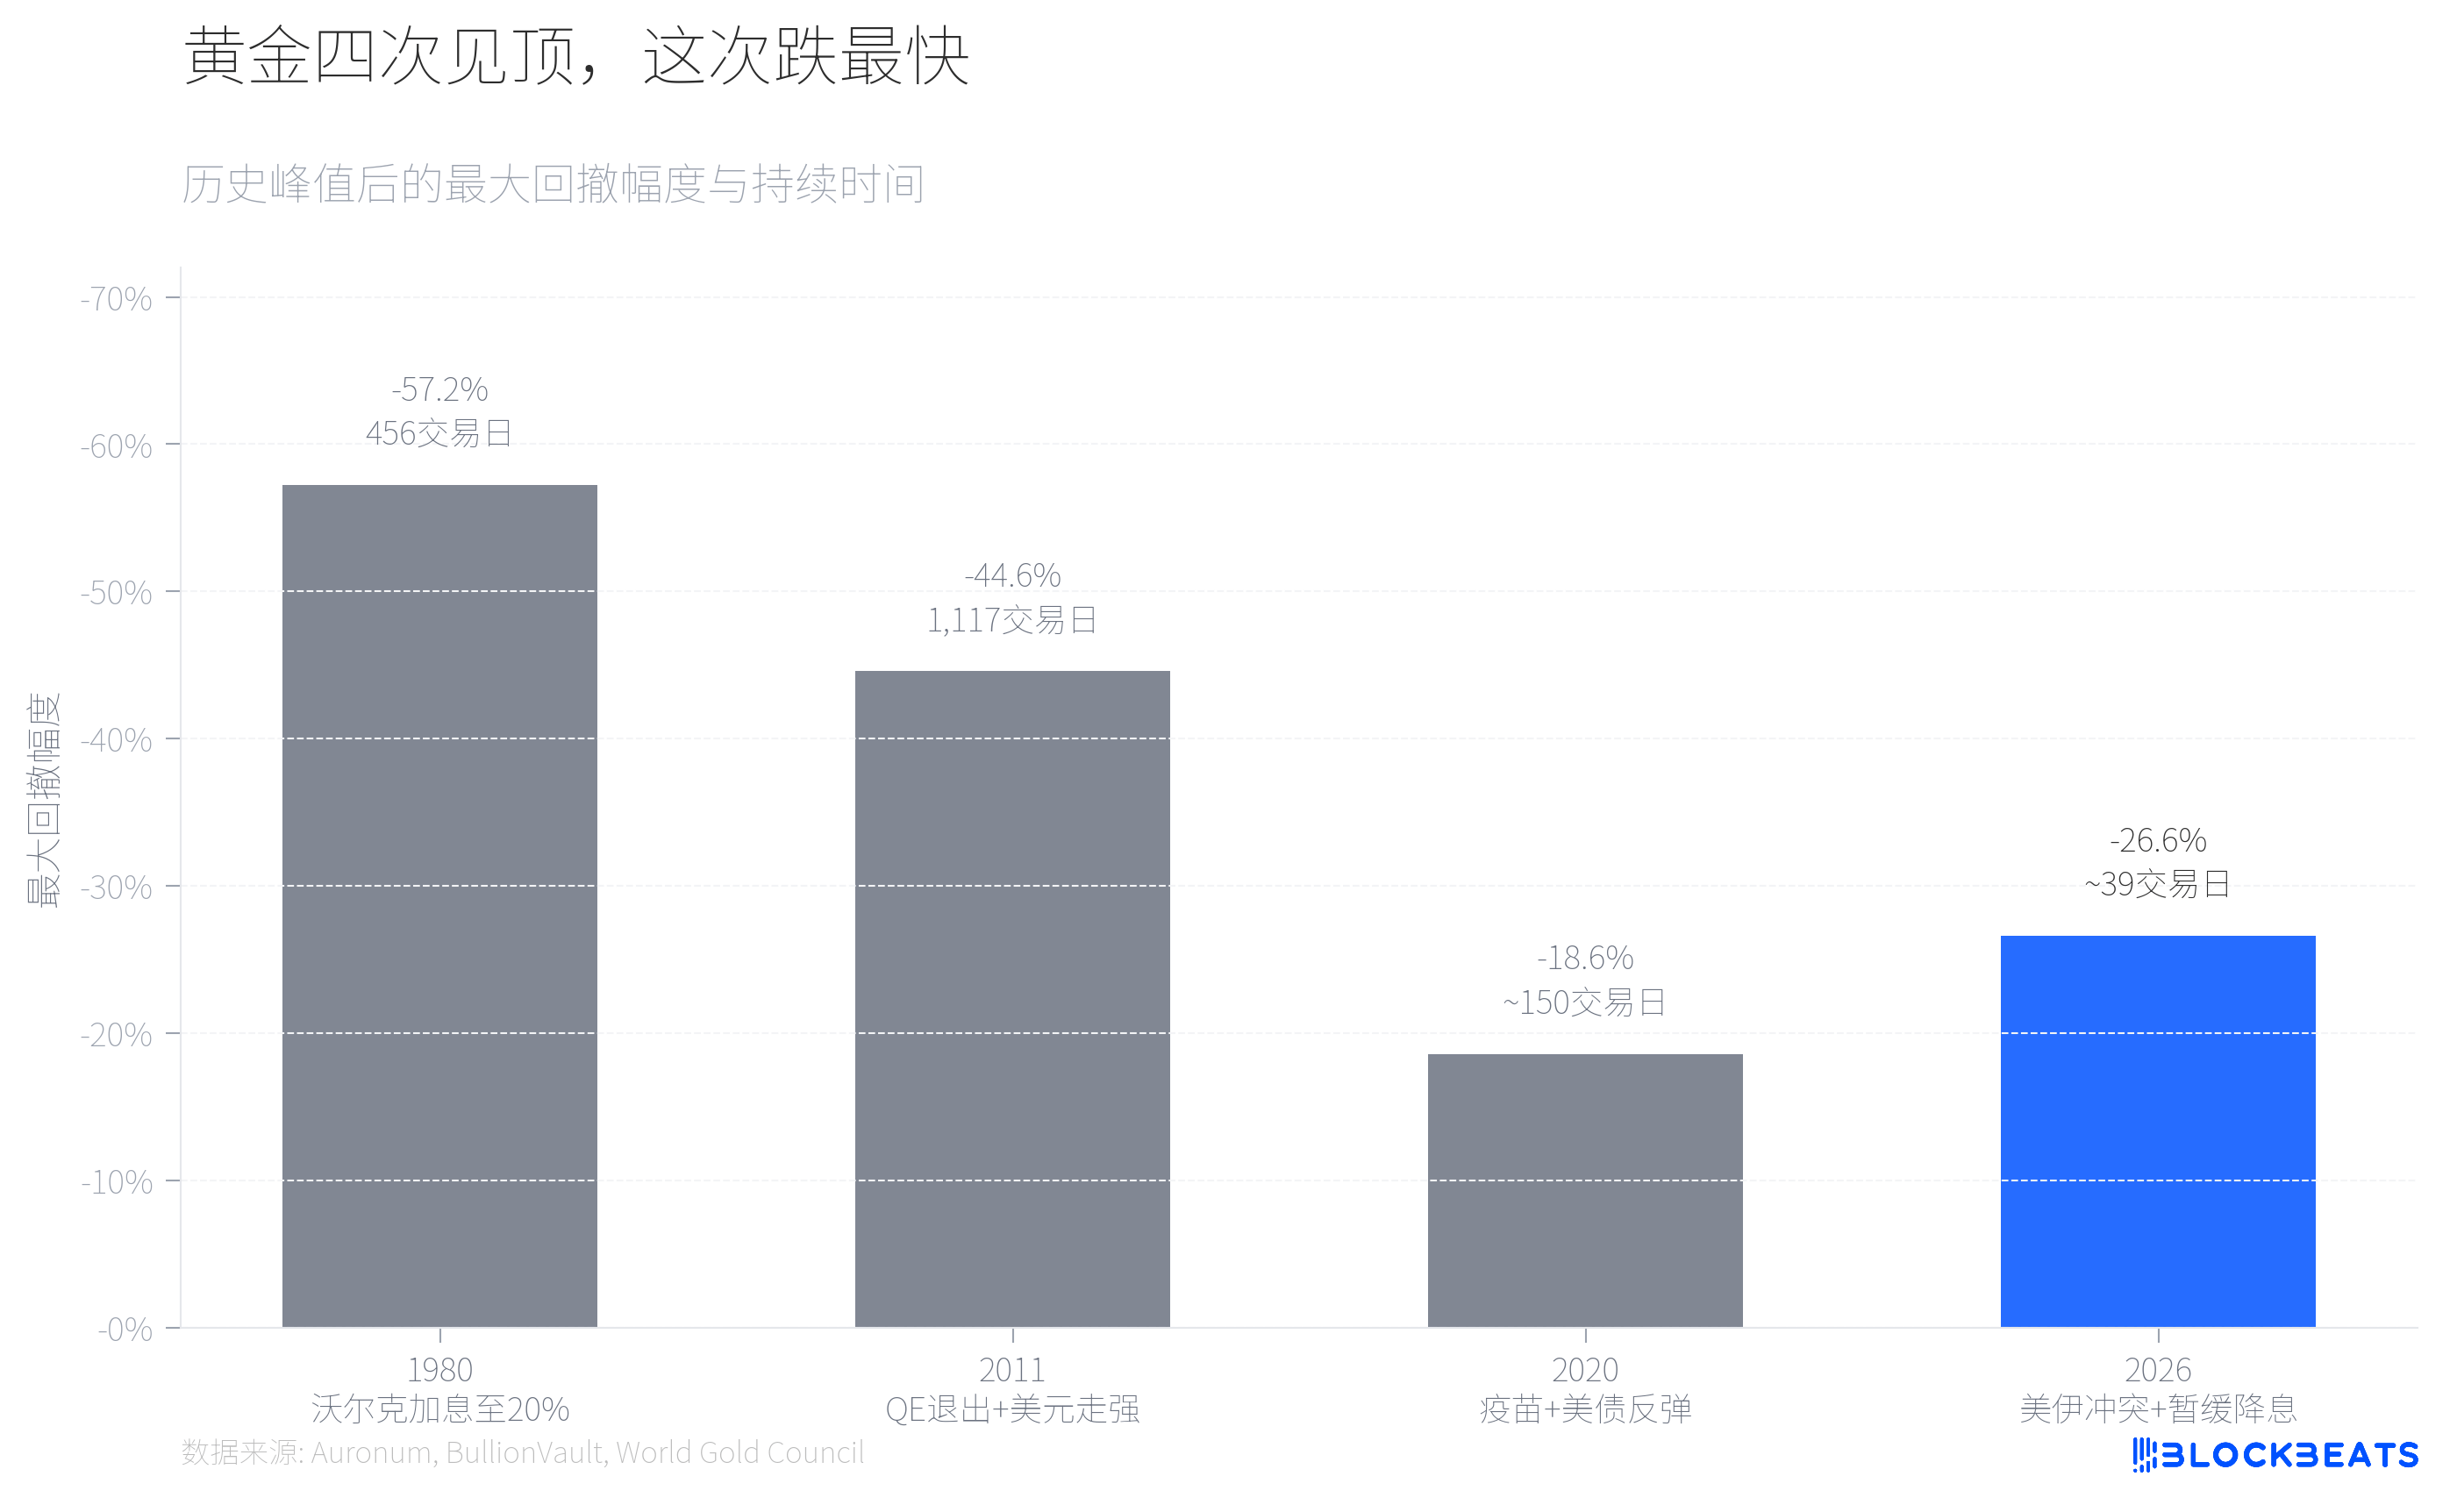
De acordo com dados históricos compilados pela Auronum, em 1980, Volcker elevou a taxa de fundos federais para 20%, e o ouro caiu de um pico de 711 dólares para 304 dólares, com uma queda de 57,2%, levando 456 dias de negociação. Em 2011, as expectativas de saída do QE, somadas ao fortalecimento do dólar, fizeram o ouro cair de 1.999 dólares para 1.049 dólares, com uma queda de 44,6%, levando mais de 4 anos. O recuo em 2020 foi mais moderado; o avanço da vacinação e a recuperação dos rendimentos dos títulos do Tesouro dos EUA fizeram o preço do ouro recuar 18,6% de um pico de 2.067 dólares, mas sete meses depois voltou a subir.
A correção de 2026 já apresenta uma queda de cerca de 27%, superando 2020 e se aproximando de 2011. Mas, pela velocidade, é a mais rápida das quatro.
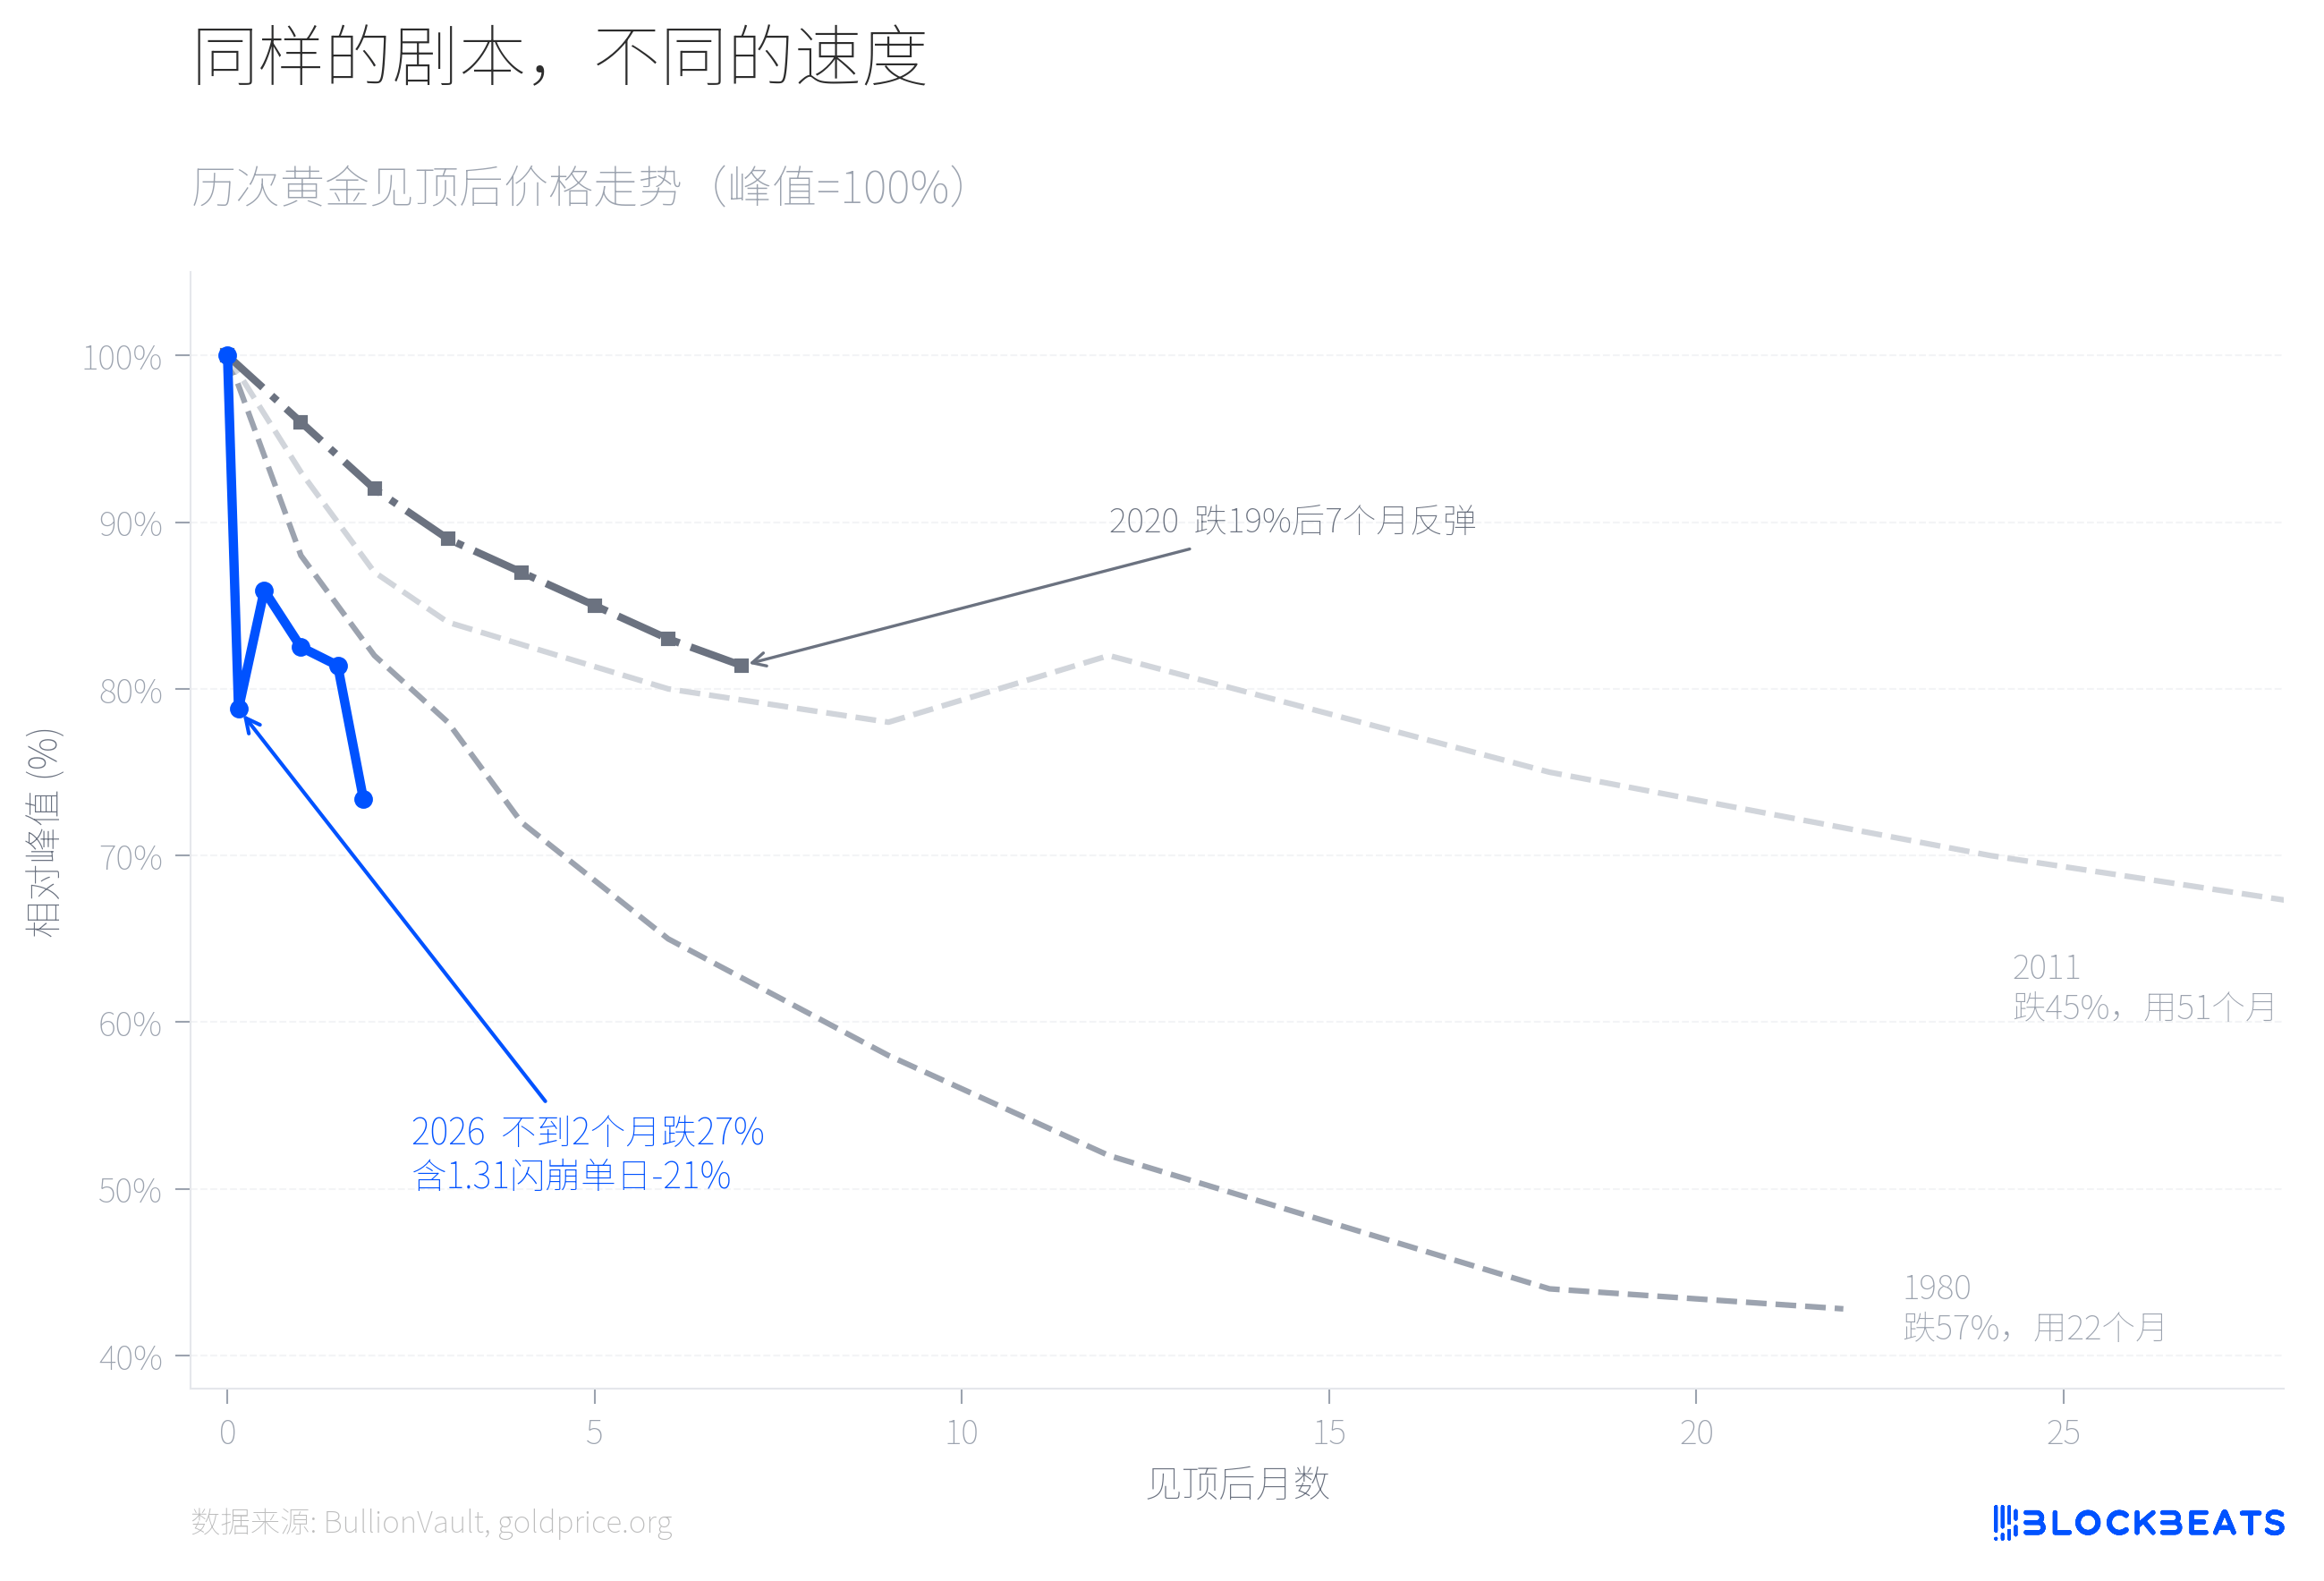
Ao sobrepor os movimentos de preços das quatro correções, as diferenças são evidentes. Em 1980, levou quase dois anos para completar a principal queda, enquanto em 2011 levou mais de quatro anos. O preço do ouro em 2026 completou uma retração de 21% no quinto dia de negociação após o pico, seguida por um breve aumento, mas na terceira semana de março, caiu novamente para cerca de 4.100 dólares, ampliando a queda acumulada para 27%. O colapso repentino em 31 de janeiro foi um ponto de inflexão. De acordo com dados da maior plataforma de negociação de metais preciosos do mundo, a BullionVault, o ouro caiu mais de 10% naquele dia, a prata despencou 13,7%, e o volume de negociação do iShares Silver ETF (SLV) ultrapassou 40 bilhões de dólares, tornando-se um dos maiores dias de volume na história do mercado de valores dos EUA. Bruce Ikemizu, ex-chefe de negócios de metais preciosos do ICBC em Tóquio, comentou que ele observa esse mercado há 40 anos e 'nunca viu um nível de volatilidade como esse'.
Por que a velocidade desta vez é anormalmente rápida? Um variável chave é que o CME, em 13 de janeiro, mudou o sistema de margem do COMEX de um valor fixo para uma porcentagem do valor do contrato. De acordo com dados do CME Group, a margem para futuros de ouro foi elevada de 8% para 9%, enquanto a de prata foi elevada de 15% para 18%. Em um mercado em rápida ascensão, a margem percentual significa que quanto mais alto o preço, mais margem é necessária, o que forma um mecanismo de desalavancagem auto-reforçado. Segundo o goldsilver.com, no dia do colapso repentino, mais de 67 milhões de onças de contratos de papel de prata foram forçosamente liquidadas em minutos.
O desempenho da prata é uma dimensão negligenciada nesta queda acentuada.
Em abril de 2025, a relação ouro-prata ultrapassou 100:1, com a prata seriamente atrasada em relação ao ouro. Em seguida, a prata começou a subir drasticamente, com um aumento anual de 147% (enquanto o ouro aumentou 67%), e a relação ouro-prata foi comprimida; quando a prata atingiu um pico de 121,67 dólares/onça, a relação caiu para cerca de 46:1, o nível mais baixo desde 2013.
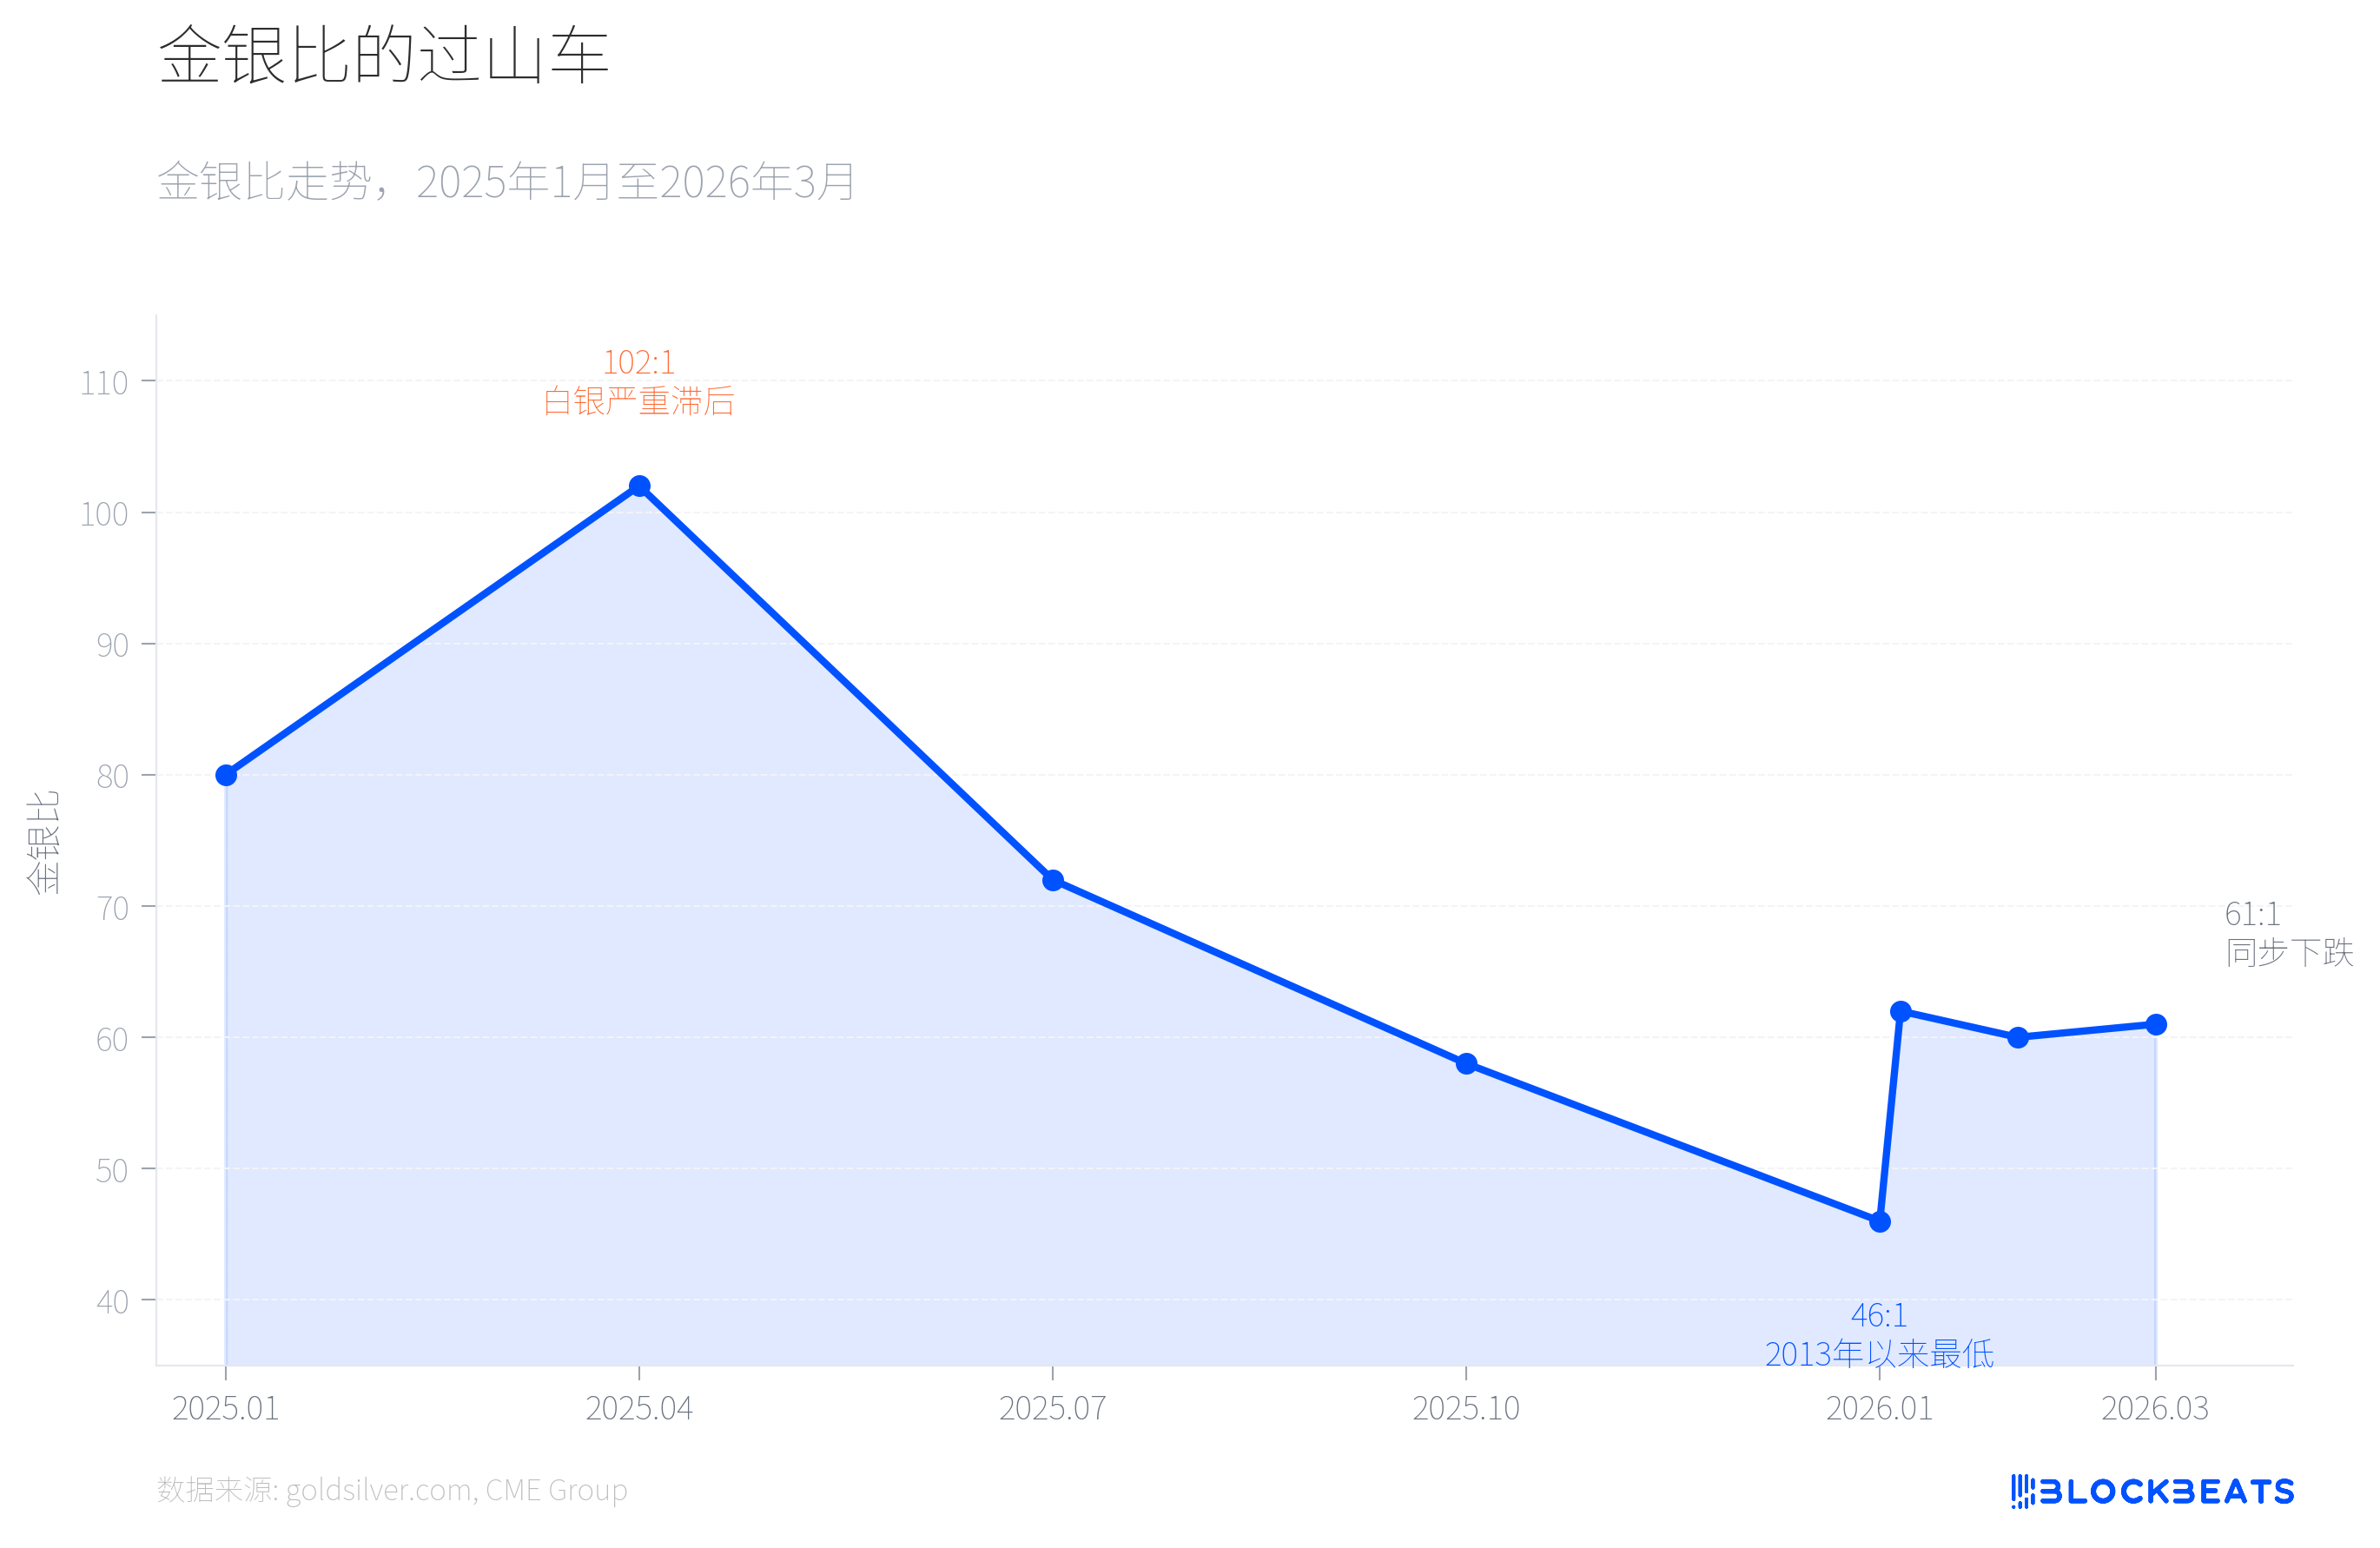
Então, tudo se reverteu em 31 de janeiro. De acordo com dados da plataforma, a prata caiu 13,7% em um único dia, e a queda acumulada a partir de um pico de 121,67 dólares chegou a 41,1%, muito além dos 26,6% do ouro no mesmo período. Isso representa uma volatilidade diária rara nos metais preciosos desde o evento dos irmãos Hunt em 1980 ('quinta-feira da prata'). Em 23 de março, a prata estava em cerca de 67,4 dólares, e a relação ouro-prata se recuperou de um mínimo de 46:1 para cerca de 61:1. O aumento da prata, que levou 9 meses para ser alcançado, foi quase completamente revertido em menos de 2 meses.
A causa central dessa assimetria reside na dupla natureza da prata. Por um lado, segundo um relatório do CME Group, a capacidade de produção de painéis solares cresceu 18% em relação ao ano anterior, a demanda industrial por prata ainda está em expansão estrutural. Por outro lado, a alavancagem no mercado de prata é muito maior do que no ouro; o aumento da margem de 15% para 18% no CME disparou uma liquidação em larga escala. A base industrial não mudou, mas a alavancagem financeira colapsou primeiro.
O último sinal digno de atenção é a diferenciação na estrutura de capital.
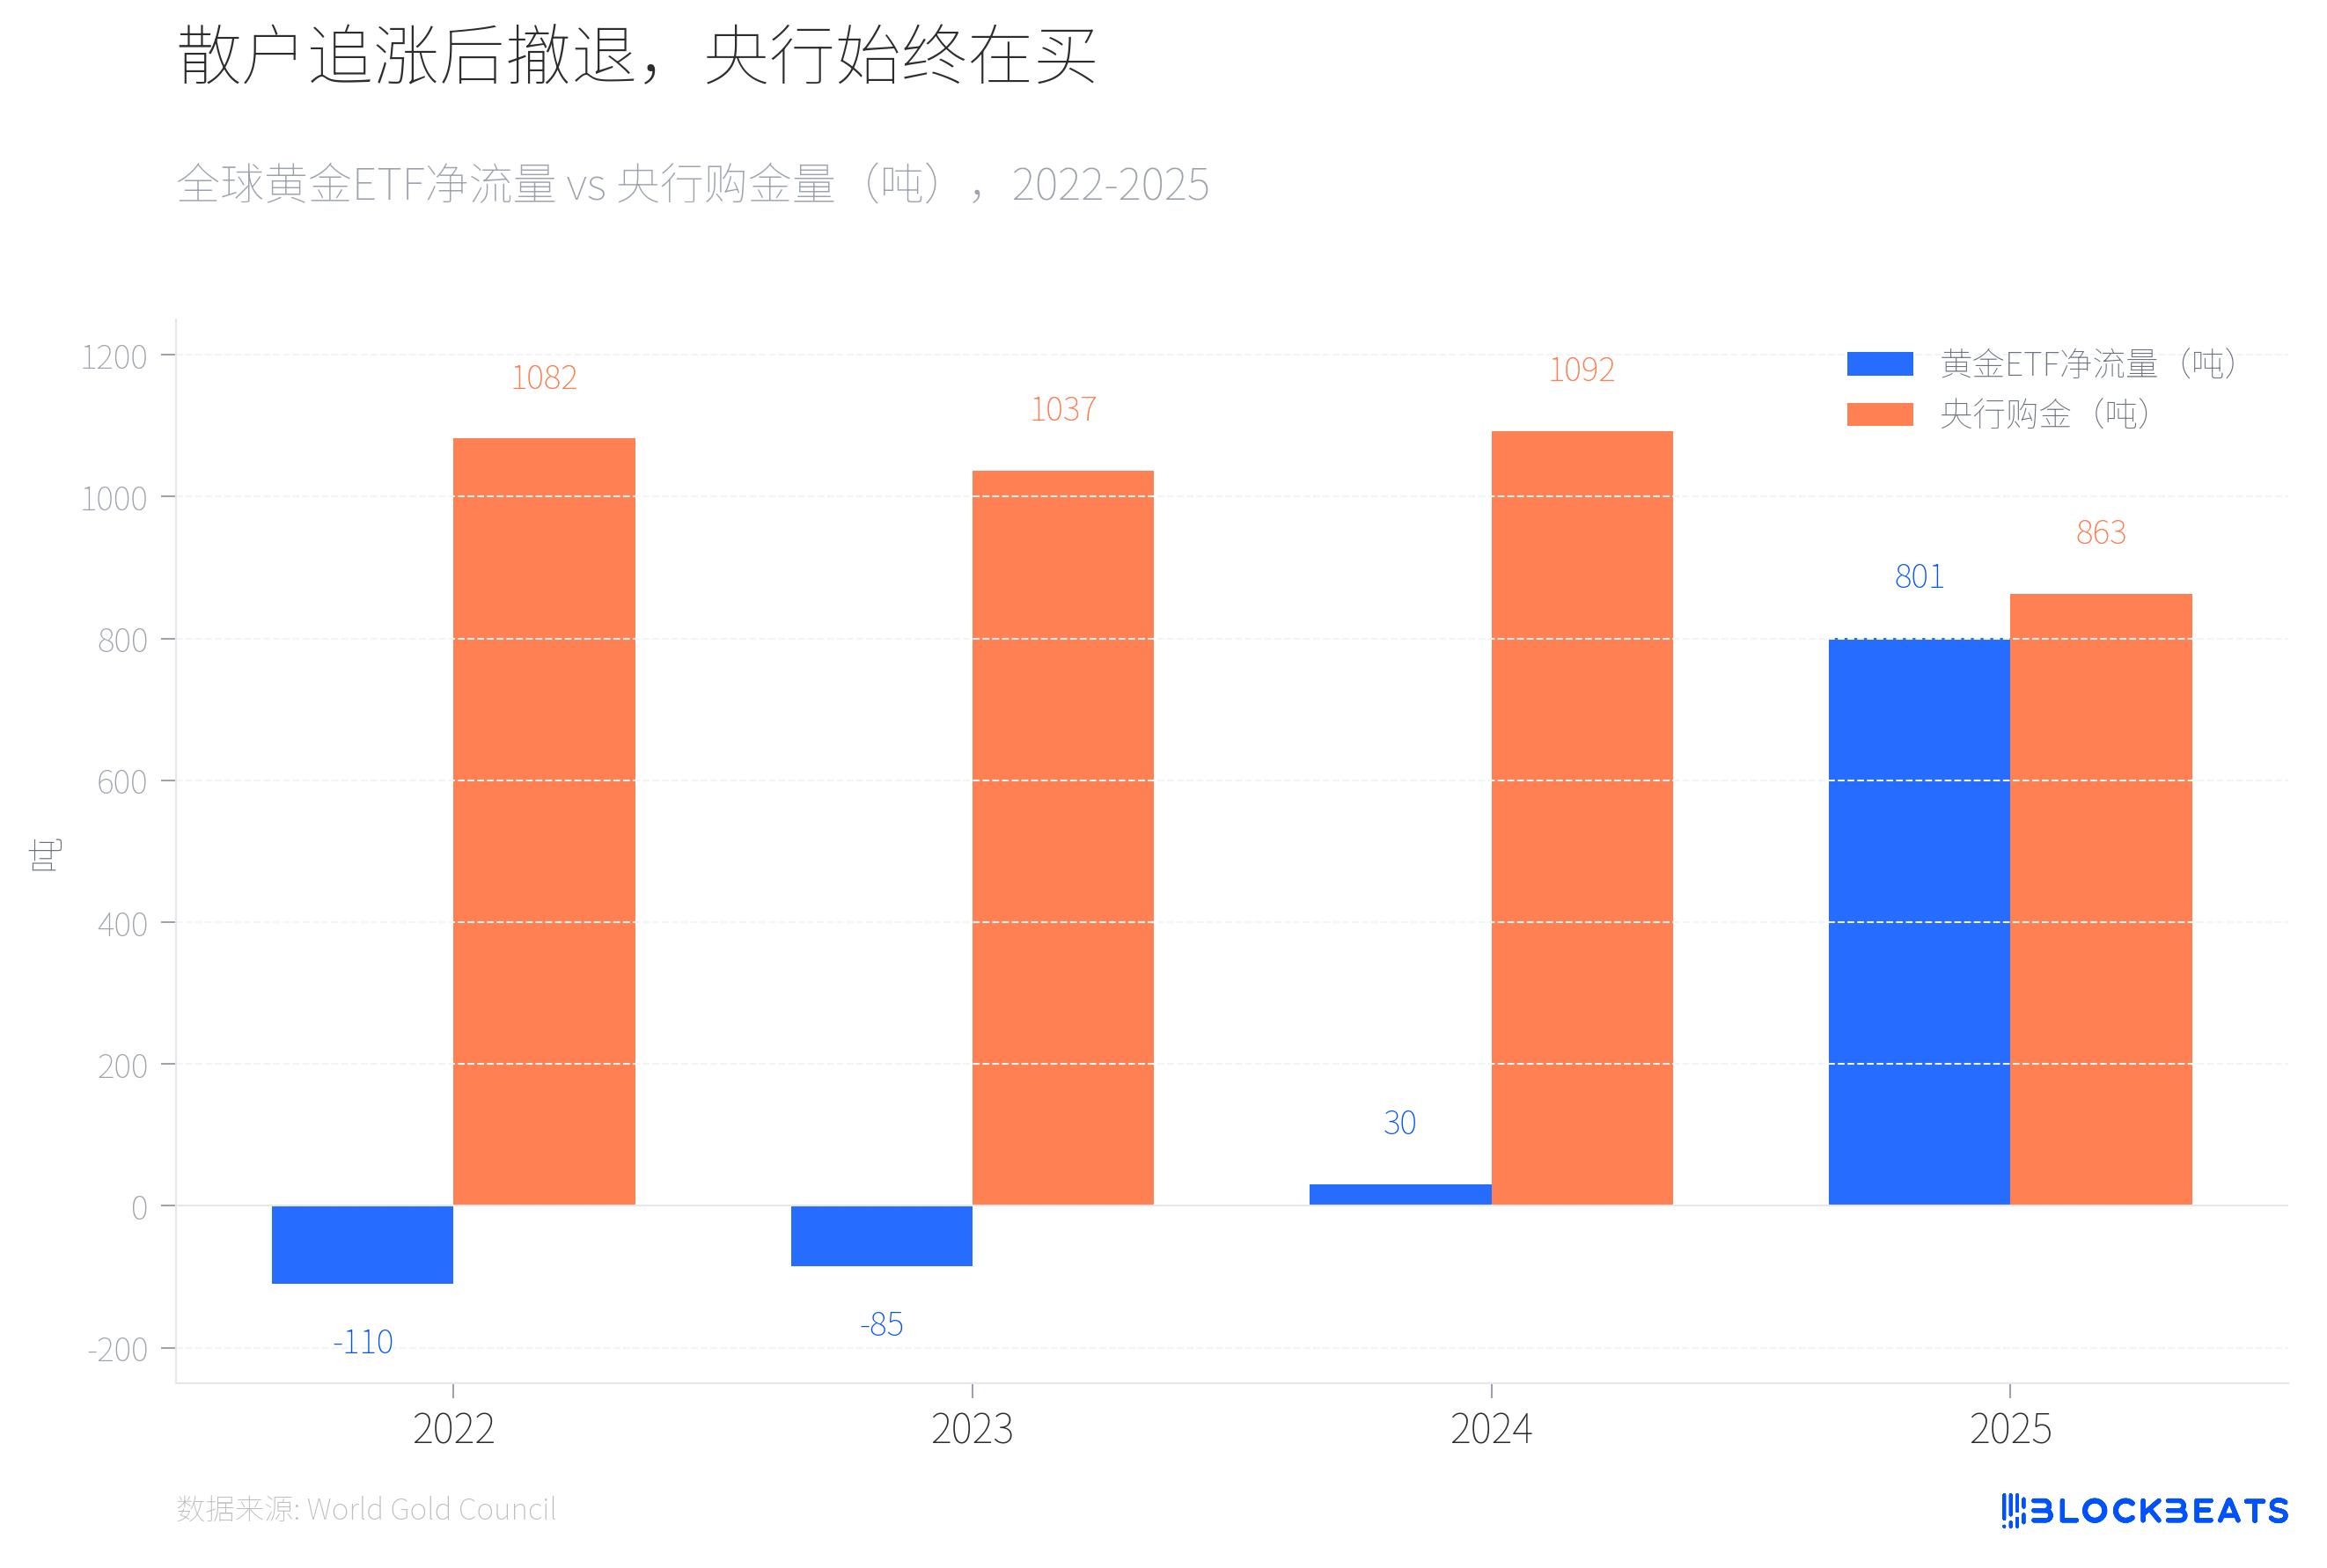
De 2022 a 2023, os ETFs de ouro globais enfrentaram saídas líquidas por dois anos consecutivos (de -110 toneladas e -85 toneladas, respectivamente), enquanto as compras de ouro pelos bancos centrais superaram 1.000 toneladas por dois anos consecutivos. Em 2024, os fundos do ETF voltaram a ser positivos, mas em uma escala muito pequena (30 toneladas), e os bancos centrais continuaram a comprar a 1.092 toneladas. Em 2025, a situação mudou dramaticamente; segundo dados do World Gold Council, os ETFs de ouro globais registraram um fluxo líquido de 801 toneladas durante todo o ano, estabelecendo um recorde histórico, e o valor dos ativos sob gestão dobrou para 559 bilhões de dólares.
Então, os investidores de varejo começaram a sair. Segundo a mídia comercial canadense Chronicle Journal, o SPDR Gold Trust (GLD) teve uma saída líquida de 2,91 bilhões de dólares em um único dia em 4 de março, estabelecendo o maior registro de saída líquida em um único dia desde 2016, e 25 toneladas de ouro foram perdidas em 7 dias. Ao mesmo tempo, de acordo com o relatório anual do mesmo órgão, os bancos centrais globais compraram 863 toneladas de ouro em 2025; embora isso represente uma queda de 21% em relação a 2024, ainda é muito superior à média de 2010-2021 (473 toneladas). O mesmo relatório mostrou que o banco central da Polônia, com 102 toneladas de compra, tornou-se o maior comprador global pelo segundo ano consecutivo, seguido pelo Cazaquistão (57 toneladas) e pelo Brasil (43 toneladas).
De acordo com um relatório de março do JPMorgan, o banco manteve seu preço-alvo de 6.300 dólares para o ouro no final de 2026. No entanto, segundo o relatório do IEA de março sobre o mercado de petróleo, o bloqueio do Estreito de Ormuz levou a uma redução de cerca de 8 milhões de barris/dia na oferta global de petróleo, o que representa quase 8% da demanda global. O IEA o classificou como 'o maior choque de oferta na história do mercado global de petróleo', e os países membros iniciaram a liberação da maior reserva estratégica de 400 milhões de barris da história.
Para os bancos centrais dos países importadores de petróleo, a prioridade para lidar com o impacto dos preços do petróleo pode ser maior do que continuar a acumular ouro. Nas três primeiras vezes que o mercado atingiu o pico, os bancos centrais globais não eram compradores líquidos de ouro. Em 2025, compraram 863 toneladas, mas os números de 2026 ainda são desconhecidos.