


Título original: Se você não entender a IA até o final disto, a próxima década te confundirá Autor original: Anish Moonka Traduzido por: Peggy, BlockBeats
Nota do editor: Quando as pessoas falam sobre IA, a atenção muitas vezes se concentra nos lugares mais evidentes: chatbots, assistentes de IA e várias novas aplicações. No entanto, por trás desses produtos, uma reestruturação industrial mais profunda está ocorrendo. Desde eletricidade, chips até centros de dados, passando por modelos e aplicações, a IA é na verdade uma pilha tecnológica composta por múltiplas camadas de infraestrutura, e o fluxo de capital e lucro é muito mais complexo do que parece à primeira vista.
Este artigo descreve sistematicamente a cadeia de valor a partir da perspectiva da "estrutura de cinco camadas da IA": por que centenas de bilhões de dólares estão sendo investidos em energia, chips e infraestrutura em nuvem; por que empresas modelo ainda estão queimando caixa enquanto crescem rapidamente; e em quais elos o verdadeiro valor pode estar concentrado inicialmente nesta revolução tecnológica.
Ao comparar a IA com ciclos históricos como a revolução da eletricidade e a construção da infraestrutura da internet, o autor tenta responder a uma questão fundamental: nesta onda tecnológica que pode remodelar a estrutura industrial global, para onde está fluindo o capital e como as pessoas comuns podem participar desta rodada de oportunidades de riqueza proporcionadas pela IA?
Segue abaixo o texto original:
A maioria das pessoas pensa que a IA é apenas um chatbot.
Eu entendo esse pensamento. Você abre o ChatGPT, deixa que ele edite um e-mail para você, e ele faz isso instantaneamente. Parece mágica. Então você fecha a página, achando que entendeu como a IA funciona. Mas isso é como passar seu cartão de crédito Visa em um restaurante e achar que entendeu como a Visa ganha dinheiro. Você só usou o produto, sem ver o sistema por trás dele.
Durante a maior parte do ano passado, tentei descobrir para onde estavam indo os verdadeiros lucros da IA. E a verdade, um tanto constrangedora, é que demorei muito para perceber que estava olhando para o nível errado. Estava focado no ChatGPT, Claude, Gemini — as coisas às quais você podia acessar diretamente.
Enquanto isso, US$ 700 bilhões estão sendo silenciosamente investidos em outra infraestrutura que eu nem consigo nomear: chips dos quais nunca ouvi falar, siglas de tecnologia de embalagem que parecem ter sido inventadas, sistemas de refrigeração e usinas de energia. No Texas, Iowa e Hyderabad, quantidades enormes de concreto estão sendo despejadas para construir data centers.
Há um ano, quase ninguém ao meu redor falava sobre essas coisas. Agora, todo mundo está falando sobre elas.
Este artigo é bastante longo. Se você não tiver tempo para lê-lo agora, pode salvá-lo para mais tarde.
Quero levar você a uma jornada completa pela cadeia de valor da IA: da eletricidade que alimenta os centros de dados até os aplicativos no seu celular.
Além disso, explicarei tudo de uma forma que você possa entender, mesmo que nunca tenha lido um relatório anual de uma empresa listada na bolsa. Explicarei toda a terminologia; apresentarei dados reais para cada avaliação; e esclarecerei francamente quaisquer áreas em que ainda tenha dúvidas, porque de fato existem algumas.
Vamos começar.
1. Um bolo de cinco andares (por que ninguém está falando dos quatro andares de baixo?)
A IA é infraestrutura. Assim como a internet, assim como a eletricidade, ela precisa de fábricas. —Jensen Huang
A maioria das pessoas entende a IA como um computador inteligente que responde a perguntas.
É como dizer que a internet é "um lugar para assistir a vídeos". Tecnicamente correto, mas ignora completamente o ponto principal.
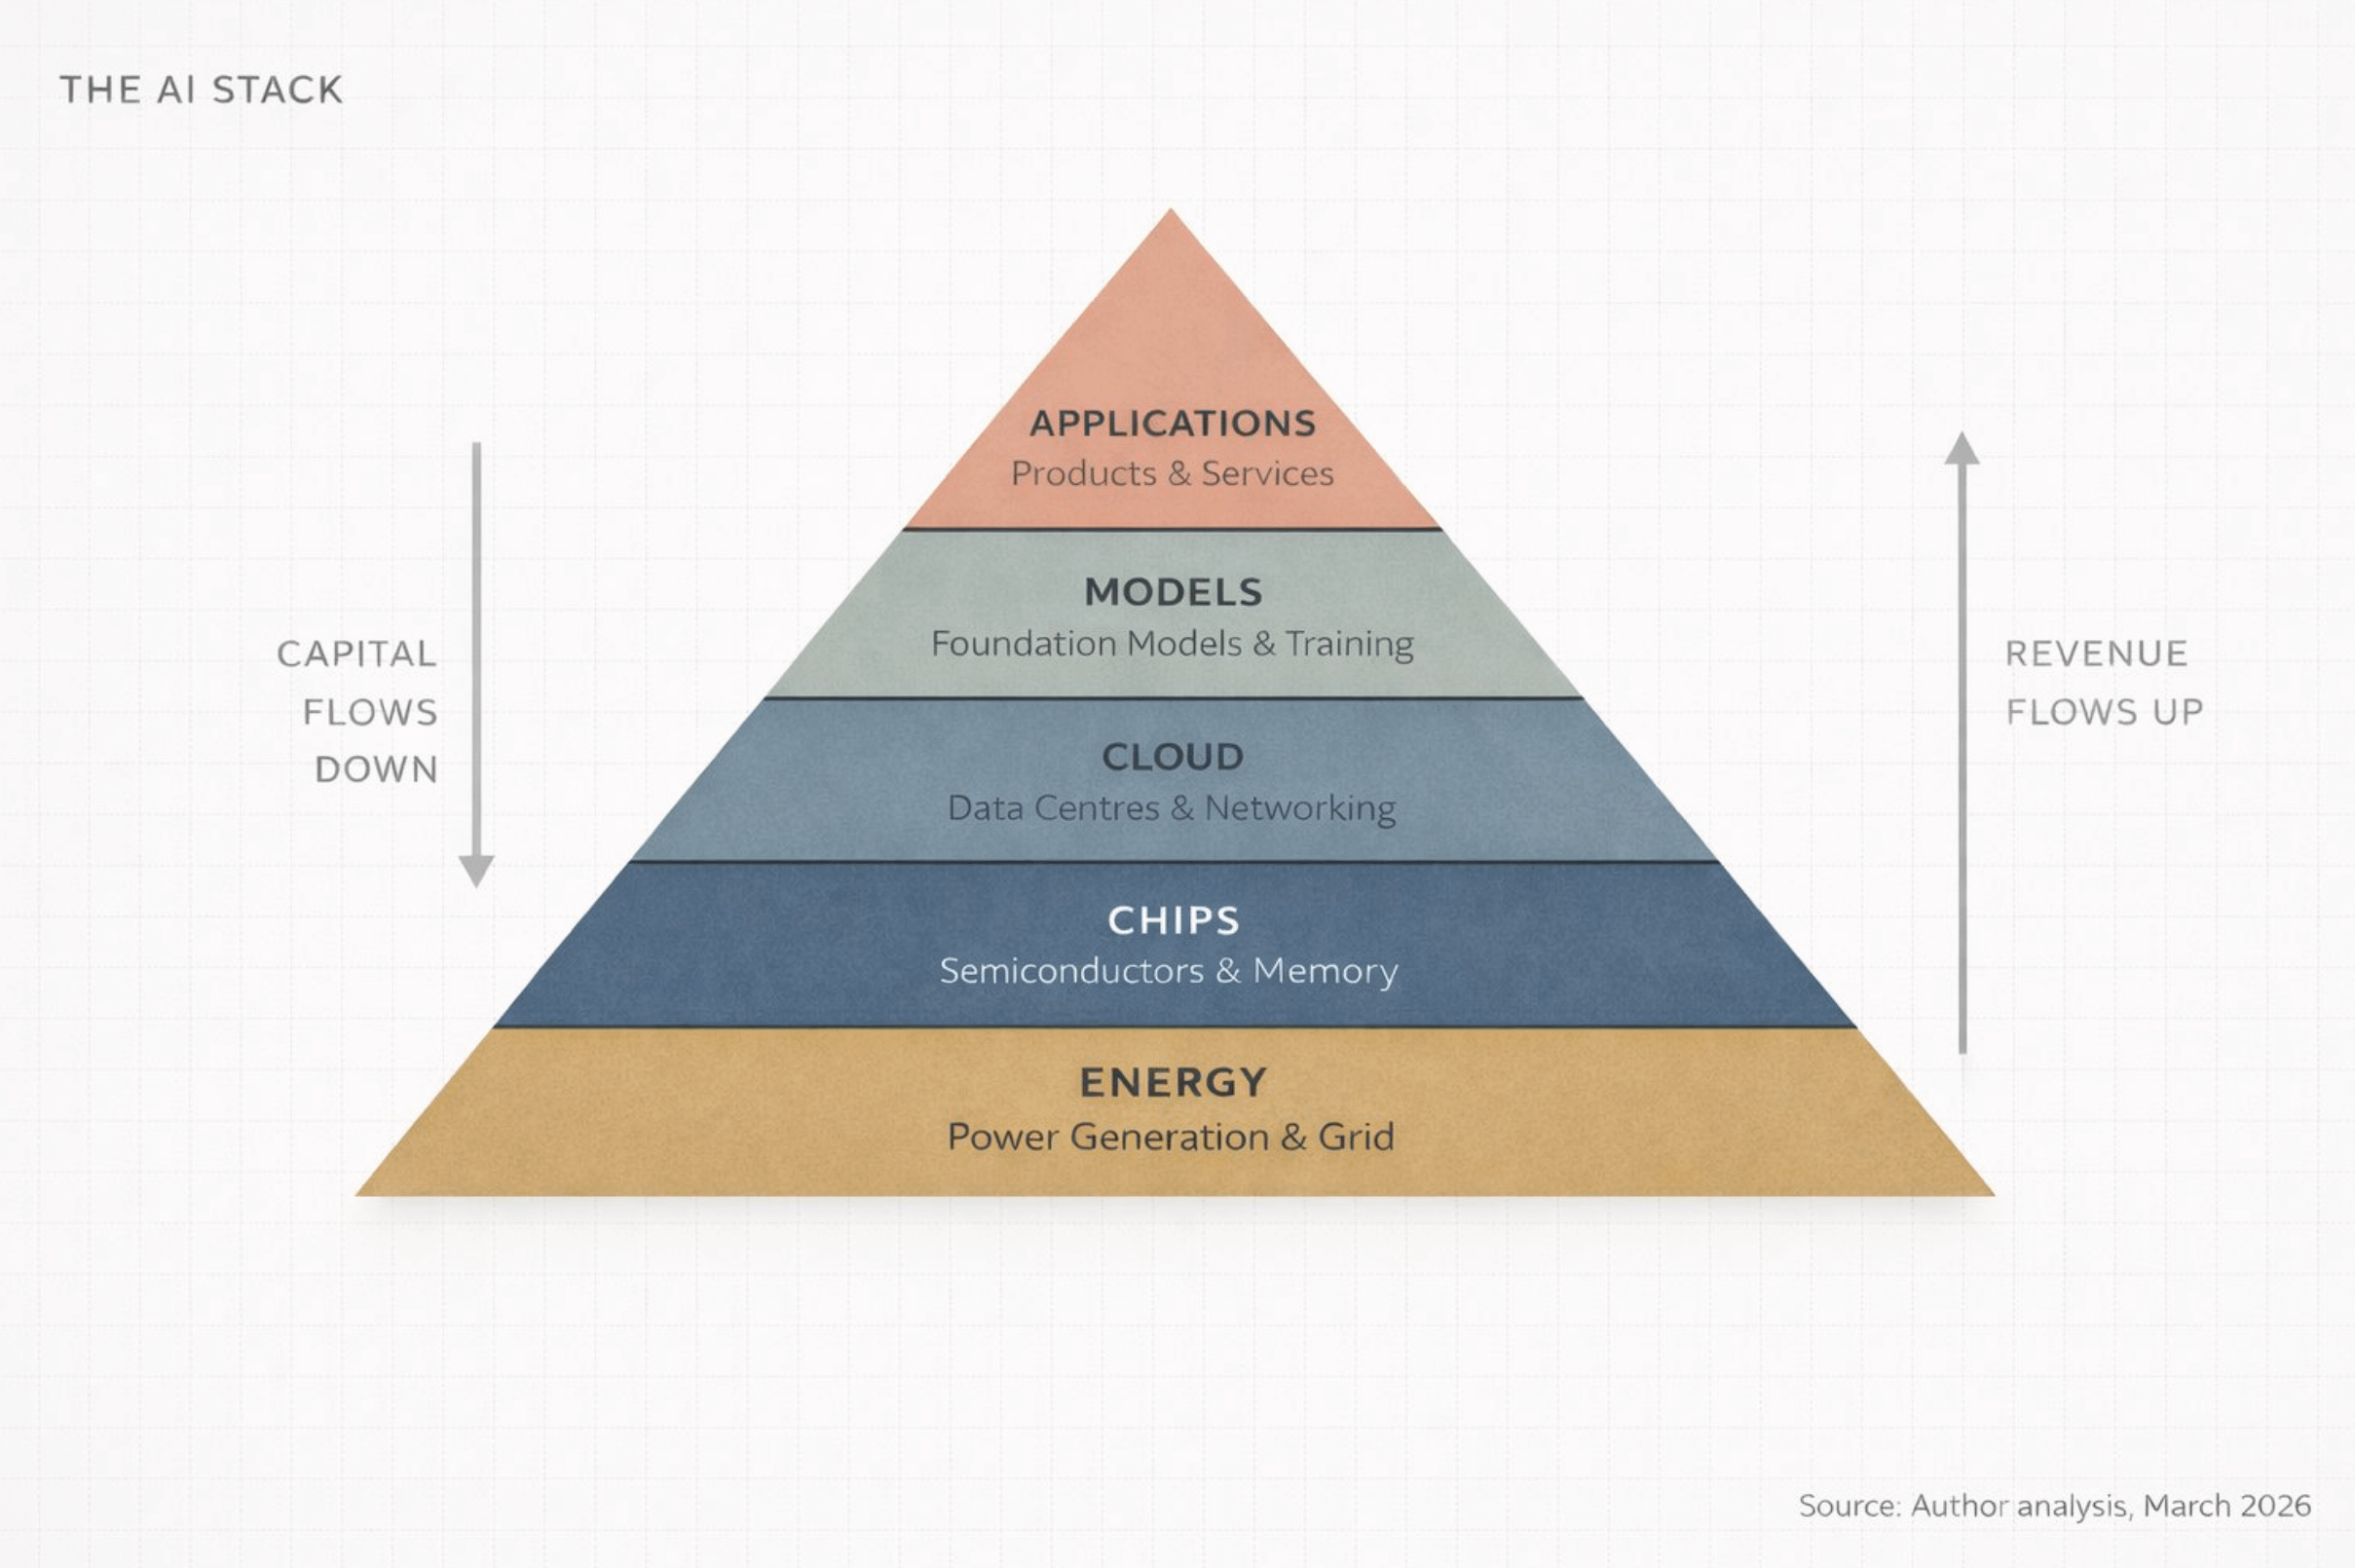
No Fórum Econômico Mundial, em janeiro de 2026, Jensen Huang descreveu a IA como um sistema de cinco camadas:
Energia
Batatas fritas
Computação em nuvem
Modelos
Aplicações
Ele chamou todo esse sistema de "o maior projeto de infraestrutura da história da humanidade".
Primeiro, pense nesta palavra: infraestrutura.
Rodovias. Redes elétricas. Sistemas de abastecimento de água. Essas coisas fazem a civilização moderna funcionar, mas as pessoas geralmente só se dão conta delas quando apresentam defeitos.
A IA está se tornando a mesma coisa: invisível, indispensável e extremamente cara de se construir. Eu chamo toda essa estrutura de Pilha de IA. Ela consiste em cinco camadas, empilhadas umas sobre as outras, com cada camada sustentando a camada acima dela, e o financiamento fluindo bidirecionalmente entre essas camadas.
A versão mais simples que posso apresentar é esta:
Energia – você precisa de eletricidade para ligar um computador, e muita eletricidade.
Os chips são processadores projetados especificamente para computação. Não se trata da CPU do seu laptop.
Para a nuvem, você precisa de enormes centros de dados no estilo de armazéns, repletos desses chips e conectados por redes de altíssima velocidade.
Para criar modelos, você precisa de um software de IA de verdade — um "cérebro inteligente" que aprende padrões a partir dos dados.
Aplicativos são produtos que as pessoas realmente usam, como o ChatGPT, a Busca do Google ou o sistema antifraude de um banco.
Qualquer discussão sobre IA que se concentre apenas na quinta camada (a camada de aplicação) ignora 80% da realidade. E se você é um investidor, empreendedor ou simplesmente alguém tentando entender a direção futura do mundo, o ponto realmente importante é que o dinheiro não está distribuído igualmente entre essas cinco camadas. Ele se concentra, cresce exponencialmente e flui para alguns poucos nós-chave.
Hoje, esses fundos estão sendo concentrados em lugares que a maioria das pessoas desconhece completamente.
II. Rastreamento de Fluxos de Fundos (A resposta não está onde você espera)
A atenção das pessoas está quase sempre voltada para a camada de aplicação. ChatGPT, GitHub Copilot, Claude, Perplexity.
Todos esses são produtos que você pode usar diretamente, então é fácil pensar que a história da IA provavelmente se resume a essas aplicações.
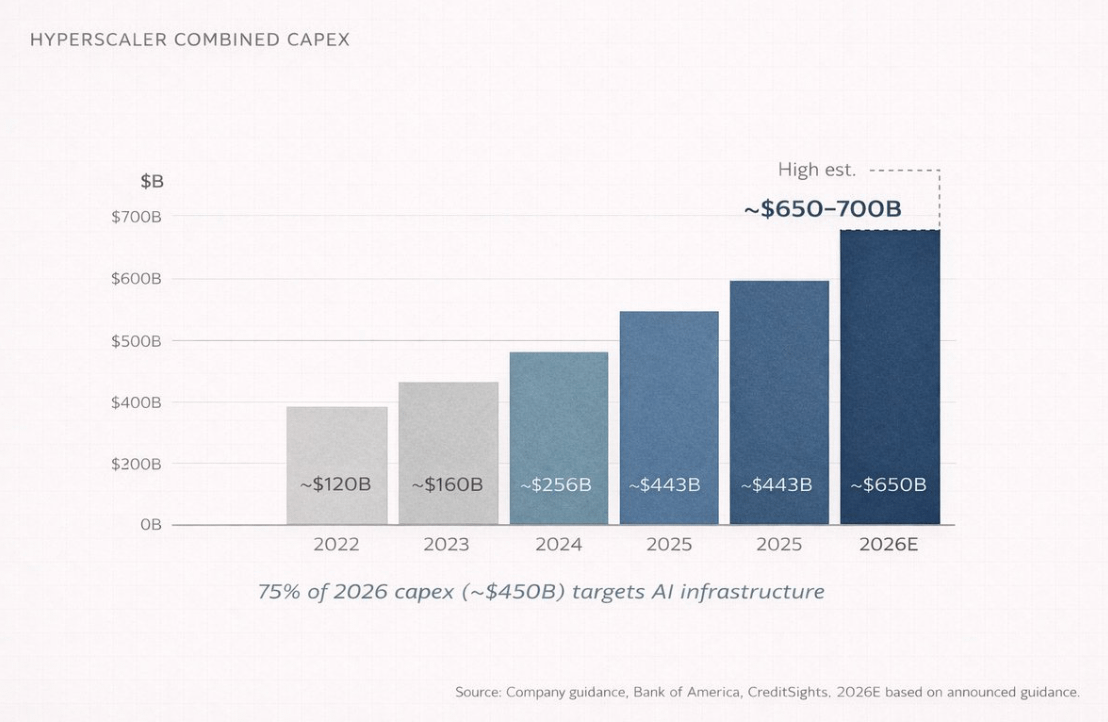
Mas a maioria das pessoas ignora um detalhe importante. Até 2026, espera-se que as quatro maiores empresas de computação em nuvem do mundo (Amazon, Microsoft, Google e Meta) tenham um investimento de capital (CapEx) anual total entre US$ 650 bilhões e US$ 700 bilhões.
Este é um ano, totalizando quatro empresas.
Esse valor é aproximadamente equivalente ao PIB anual total da Suíça. Desse montante, cerca de 75%, ou aproximadamente US$ 450 bilhões, serão investidos diretamente em infraestrutura de IA.
Não se trata de chatbots, nem de aplicativos. Trata-se de arquitetura, chips, fibra óptica e redes, sistemas de refrigeração — coisas que ninguém comenta em festas. Isso só demonstra que o dinheiro está aí.
Porque, se você pensar bem, antes que alguém possa usar o ChatGPT, alguém precisa fazer uma coisa primeiro: construir um centro de dados do tamanho de um shopping center, instalar dezenas de milhares de processadores dedicados lá dentro, conectá-los com equipamentos de rede que valem muito mais do que o valor de mercado da maioria das empresas e, em seguida, fornecer a todo o sistema energia suficiente para abastecer uma pequena cidade. E isso precisa ser feito todos os dias.
Essas são as três primeiras camadas: energia, chips e infraestrutura em nuvem. Essas são as camadas invisíveis, e também onde enormes quantidades de capital são efetivamente investidas.
Alguns podem perguntar: "E a OpenAI? Eles já não faturaram bilhões de dólares?"
É verdade.
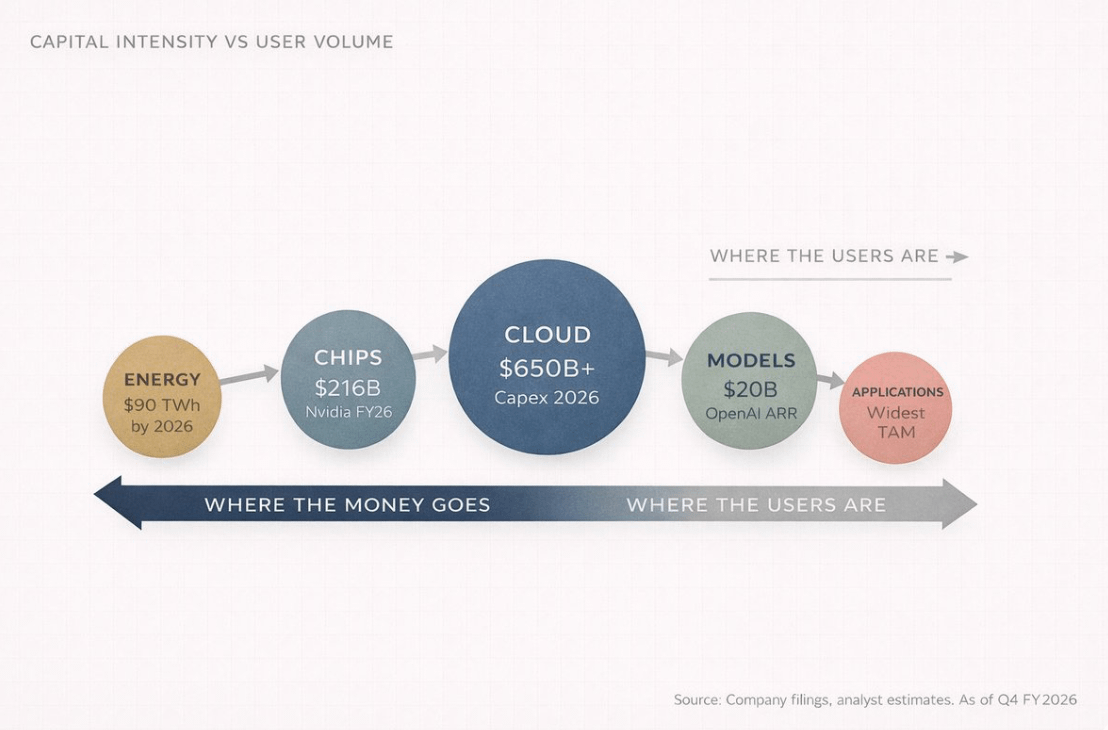
Até o final de 2025, a receita recorrente anual (ARR) da OpenAI terá atingido US$ 20 bilhões. Há apenas um ano, era de US$ 6 bilhões e, no ano anterior, de apenas US$ 2 bilhões.
Um aumento de dez vezes em dois anos — poucas empresas na história dos negócios da humanidade alcançaram um crescimento de receita tão rápido nessa escala.
No entanto, o problema é que o custo é igualmente exorbitante.
Até 2025: a OpenAI terá consumido aproximadamente US$ 9 bilhões em caixa.
2026: Previsão de consumo de US$ 17 bilhões
Isso se refere apenas ao custo de inferência, que é o custo real do sistema ao executar o modelo quando você faz uma pergunta a uma IA:
2025: US$ 8,4 bilhões
Valor projetado para 2026: US$ 14,1 bilhões
De acordo com as projeções atuais, a OpenAI não deverá atingir fluxo de caixa positivo antes de 2029 ou 2030.
Então, eis a questão: para onde foi todo esse dinheiro?
A resposta é: fluir pela pilha de tecnologia de IA.
Direção do fluxo:
Microsoft Azure (a OpenAI é obrigada a pagar à Microsoft 20% de sua receita até 2032, conforme o acordo)
GPUs da Nvidia
Empresas de engenharia que constroem centros de dados
E empresas de energia que fornecem eletricidade.
Se você observar esse sistema por um tempo, perceberá uma estrutura quase cíclica:
A Microsoft investe na OpenAI.
A OpenAI usou esse dinheiro para adquirir serviços de nuvem da Azure.
A Azure usa a receita para comprar chips da Nvidia.
A Nvidia anuncia lucros recordes.
Todos aplaudiram
Em seguida, os fundos continuaram a fluir para baixo.
Existe um fato estrutural muito importante na pilha de tecnologias de IA:
A grande maioria dos usuários está na camada superior (camada de aplicação).
A grande maioria dos lucros está no nível mais baixo (camada de infraestrutura).
Esse desalinhamento entre a posição do usuário e a posição de lucro é o cerne de toda a lógica de investimento em IA.
Esta é a primeira regra da cadeia de valor da IA: a renda flui para cima, enquanto o capital afunda para baixo.
III. Você já viu essa cena antes.
Todos os problemas humanos são, essencialmente, problemas de engenharia, e os problemas de engenharia podem, em última análise, ser resolvidos. —Buckminster Fuller
Se você quiser realmente entender o que está acontecendo com a IA, pode olhar para a história da revolução elétrica entre 1880 e 1920.
Em 1882, Thomas Edison construiu a primeira usina elétrica comercial na Pearl Street, em Manhattan, Nova York. Na época, a maioria das pessoas considerava a eletricidade nada mais que uma novidade, uma forma mais "avançada" de iluminação. Afinal, os lampiões a gás já funcionavam perfeitamente bem. Quem realmente precisava de algo assim?
Mas em apenas 40 anos, a eletricidade transformou completamente quase todos os setores: manufatura, transporte, comunicações, saúde e entretenimento.
Os verdadeiros vencedores dessa revolução não foram os inventores da lâmpada, mas sim aqueles que construíram a infraestrutura: a General Electric, a Westinghouse Electric, as companhias de energia elétrica, as empresas de mineração de cobre e as empresas de engenharia e construção.
Hoje, a IA está repetindo o mesmo padrão, só que a velocidade foi comprimida para alguns anos em vez de décadas.
Compare as duas cadeias:
Sistema de IA: IA → Centro de Dados → Chip → Matérias-primas → Energia
Sistema elétrico: Eletricidade → Fábrica → Maquinário → Matérias-primas → Carvão/Hidrelétrica
Os dois caminhos são quase idênticos. E o vencedor, mais uma vez, não está principalmente na camada de aplicação, mas sim na camada de infraestrutura.
Chamo esse fenômeno de Gravidade da Infraestrutura. Sempre que surge uma nova plataforma de computação, as pessoas que criam riqueza primeiro são sempre os "vendedores de pás".
O aplicativo acabará por superar a concorrência e receber toda a atenção da mídia. Mas a infraestrutura consumirá a maior parte dos lucros.
Por exemplo, a receita da Nvidia para o ano fiscal de 2026 (que termina em janeiro de 2026) foi de US$ 215,9 bilhões, um aumento de 65% em relação ao ano anterior. Desse total, o segmento de data centers gerou US$ 62,3 bilhões em receita no último trimestre, um aumento de 75% em relação ao ano anterior. Esse segmento agora representa 91% da receita total da Nvidia.
Em outras palavras, uma empresa com receita de 68 bilhões de dólares em um único trimestre, dos quais 90% provêm da mesma linha de negócios.
Vamos analisar a fabricação de chips. A TSMC deterá aproximadamente 70% do mercado global de fundição de wafers em 2025, com vendas de US$ 122,5 bilhões. Em segundo lugar, a Samsung Electronics terá apenas 7,2%. Esse nível de monopólio faz com que até mesmo a outrora dominante Standard Oil pareça menos impressionante.
A infraestrutura sempre vem em primeiro lugar. A verdadeira questão é: quanto tempo durará essa janela de oportunidade?
Pergunte a qualquer pessoa o que é a revolução da internet, e ela dirá Google, Amazon e Facebook.
Mas se você perguntar onde o dinheiro foi feito primeiro, a resposta é, na verdade, a Cisco Systems e a Corning, as empresas que instalaram as redes de fibra óptica.
A mesma história, só que em uma época diferente.
IV. A parte que ninguém quer ouvir
O mercado de ações é uma máquina que transfere dinheiro dos impacientes para os pacientes. —Charlie Munger
Para ser sincero, quando comecei a investir em IA, cometi o mesmo erro que a maioria: foquei na camada de aplicação. Vi o ChatGPT crescer. Vi a Anthropic captar bilhões de dólares. Então pensei: empresas de IA vão vencer, então vou investir em empresas de IA.
Mais tarde, três coisas mudaram minha perspectiva, e aconteceram em sequência.
Primeiro ponto: as empresas mais promissoras estão queimando dinheiro.
Notei que quase todas as "empresas de IA" estão queimando dinheiro a passos largos. OpenAI, Anthropic, Mistral AI, xAI — todas gastam muito mais rápido do que ganham. O motivo não é um modelo de negócios ruim, mas sim o fato de que os custos computacionais são estruturais.
Cada vez que você faz uma pergunta a uma IA, o sistema precisa realizar cálculos. Esses cálculos exigem GPUs, e as GPUs consomem energia elétrica. Quanto mais poderoso o modelo, maior a capacidade de processamento necessária, o que aumenta os custos operacionais.
Em outras palavras, os vencedores da IA que as pessoas pensam que são, na verdade, aqueles que gastam mais dinheiro.
Em segundo lugar: os empregos mais lucrativos são os de nível mais baixo.
Notei que as empresas de infraestrutura estão lucrando muito. A margem bruta da Nvidia está próxima de 75%, e a TSMC está expandindo a produção enquanto aumenta os preços porque a demanda supera em muito a oferta.
Essas empresas não enfrentam a questão de "quando darão lucro". O problema delas é que simplesmente não conseguimos construir mais rápido. São dois problemas completamente diferentes.
A terceira coisa: Não pense como um "consumidor" (o que também é a coisa mais desconfortável).
Percebi que tenho pensado em IA como um consumidor.
Os consumidores veem o aplicativo. Os engenheiros veem a pilha de tecnologias. Depois de visualizar toda a pilha de tecnologias, não é mais possível ignorá-la.
Cada lançamento de IA se torna um anúncio de investimento de capital (CapEx). Cada atualização de modelo se torna um novo pedido de chips. Cada novo recurso se torna um novo contrato de locação de data center.
Toda a indústria começou a assemelhar-se a círculos concêntricos: quanto mais perto do centro, mais concentrados os lucros.
Talvez você seja: um engenheiro de software com foco em modelos de IA, um investidor pessoa física que comprou ações da Nvidia a US$ 300, ou alguém observando essa revolução de longe na Índia (ou talvez você seja os três ao mesmo tempo — essa seria a posição mais interessante).
Independentemente da sua posição, o princípio permanece o mesmo. Os consumidores veem o produto, os investidores veem a cadeia de suprimentos. E os melhores investidores veem a cadeia de suprimentos que já está em funcionamento antes do lançamento do produto.
V. Mapa do Investidor: Uma Análise Detalhada da Estrutura Tecnológica de IA
O artigo já está bastante longo, então vou acelerar o ritmo.
A seguir, apresentamos a estrutura de cada camada da pilha de IA, os principais intervenientes e as oportunidades potenciais.
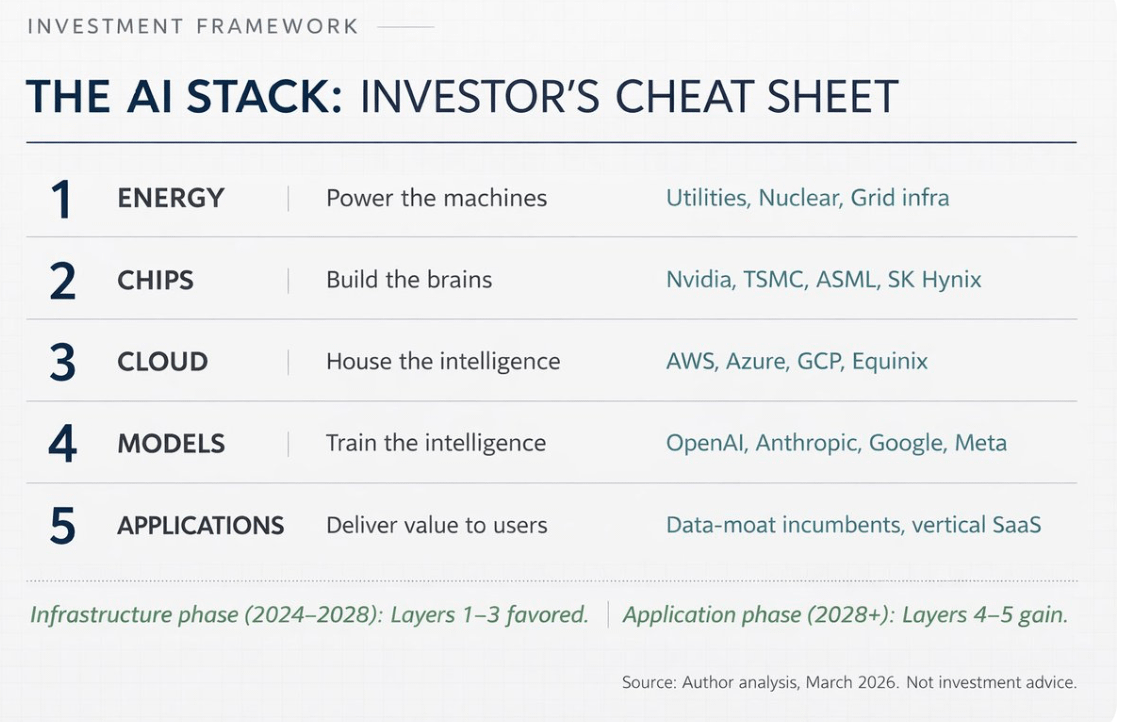
Camada 1: Energia
Os centros de dados de IA consomem muita energia. Uma única sessão de treinamento de um modelo em larga escala pode consumir a eletricidade de uma pequena cidade durante um ano. Prevê-se que, até 2026, os centros de dados de IA em todo o mundo consumam aproximadamente 90 terawatts-hora de eletricidade anualmente, um aumento de cerca de dez vezes em comparação com 2022.
Isso leva a uma lógica de investimento muito simples: quem puder fornecer um fornecimento de energia estável para os centros de dados se beneficiará. Isso inclui empresas de energia nuclear, empresas de gás natural, empresas de energia renovável, empresas de redes elétricas e, principalmente, empresas de energia localizadas perto de aglomerados de centros de dados.
Em outubro de 2025, Jensen Huang afirmou que os data centers poderiam potencialmente construir suas próprias fontes de energia mais rapidamente do que se conectar à rede elétrica. De fato, muitas empresas de tecnologia já estão construindo instalações de geração de energia diretamente ao lado de seus data centers, evitando a rede elétrica.
Isso me choca. Essas empresas de tecnologia estão se transformando em verdadeiras empresas de energia.
Entre os beneficiários estão empresas de serviços públicos, produtores independentes de energia e fabricantes de equipamentos de energia (transformadores, painéis elétricos, etc.). Na Ásia, como na Índia, empresas de equipamentos e transmissão de energia também se beneficiarão com a expansão dos data centers de hiperescala.
Camada 2: Chip
Essa é a camada mais familiar ao público por causa da Nvidia. Mas, na realidade, essa camada é muito mais complexa do que uma única empresa.
A camada do chip pode ser subdividida em várias subcamadas:
Empresa de design
Nvidia (GPU), AMD, Broadcom, Qualcomm
E um número crescente de fornecedores de nuvem está desenvolvendo seus próprios chips: Google TPU, Amazon Trainium, Microsoft Maia.
Empresa de fabricação
O mercado é quase inteiramente dominado pela TSMC, com uma participação de mercado de aproximadamente 70%, seguida pela Samsung Electronics (7,2%). A Intel está tentando reconstruir seu negócio de fundição, mas isso levará muitos anos.
Empresa de Equipamentos
As máquinas utilizadas para fabricar os chips são da ASML (a única empresa que produz máquinas de litografia EUV), bem como da Applied Materials, Lam Research e Tokyo Electron.
Empresa de memória
Os modelos de IA exigem grandes quantidades de memória de alta largura de banda (HBM). Os principais fornecedores incluem SK Hynix, Samsung e Micron Technology.
Tecnologia de embalagem
Tecnologias avançadas de embalagem (como o CoWoS da TSMC) tornaram-se um novo gargalo.
O aspecto mais impressionante dessa camada é, na verdade, a concentração:
Nvidia detém aproximadamente 92% do mercado de GPUs para IA.
TSMC: Fabrica quase todos os chips de IA.
ASML: Fornecedor exclusivo de equipamentos EUV
Uma empresa projeta. Uma empresa fabrica. Uma empresa produz as máquinas de fabricação. Essa concentração representa tanto uma oportunidade de investimento quanto um risco geopolítico.
Camada 3: Nuvem e Centro de Dados
É aqui que o chip realmente funciona.
Instalações enormes em estilo de armazém:
Milhares de servidores
Conexão de rede de alta velocidade
Sistema de refrigeração líquida (agora de série, em vez de opcional)
O mercado é dominado por três grandes fornecedores de nuvem:
Amazon Web Services (31%)
Microsoft Azure (24%)
Google Cloud (11%)
A Oracle também está se expandindo rapidamente, com planos de investir US$ 50 bilhões em despesas de capital até 2026. Mas essa camada vai muito além do hiperescalador.
Por exemplo:
A Foxconn monta 40% de servidores com IA.
A Arista Networks fornece equipamentos de rede.
Credo Technology (preço das ações aumentou 117% em 2025)
A Vertiv fornece refrigeração líquida.
Empresas imobiliárias de data centers:
Equinix
Imobiliária Digital
Até mesmo os fornecedores de concreto estão envolvidos; cada andar possui uma cadeia de suprimentos completa.
Segundo estimativas do Bank of America, até 2026, os provedores de hiperescala alocarão 90% de seu fluxo de caixa operacional para despesas de capital. Esse percentual permanecerá em 65% em 2025.
O Morgan Stanley prevê que essas empresas emitirão mais de US$ 400 bilhões em dívida este ano para construir centros de dados. Essa cifra deverá chegar a US$ 165 bilhões até 2025.
Quando li esse número pela primeira vez, parei. 400 bilhões de dólares em dívidas por ano, só para construir mais armazéns cheios de computadores.
Camada 4: Modelo
Essa camada é a "camada cerebral", a empresa responsável pelo treinamento e construção de modelos reais de IA.
Os principais participantes incluem:
OpenAI (série GPT, receita anualizada de mais de 20 bilhões de dólares)
Antrópico (Claude, segundo consta, com receita anualizada de aproximadamente US$ 19 bilhões no início de 2026)
Google DeepMind (Gêmeos)
Meta IA (Lhama, um modelo de código aberto)
IA Mistral
xAI (Desenvolvido pela Grok)
Este andar me fascina porque é ao mesmo tempo o mais procurado e o menos rentável.
Por exemplo:
O crescimento da receita da OpenAI é sem precedentes, mas ainda assim a previsão é de que a empresa consuma US$ 17 bilhões em caixa até 2026.
A Anthropic também está crescendo rapidamente, mas depende muito de financiamento — uma rodada de financiamento de US$ 5 bilhões no início de 2026, avaliada em aproximadamente US$ 170 bilhões.
O problema é que existe uma contradição estrutural no modelo de negócios nesse nível. À medida que o modelo se torna mais poderoso, ele exige mais poder computacional, mas o custo do poder computacional geralmente cresce mais rápido do que a receita.
É um pouco como gerir um restaurante onde cada novo prato exige ingredientes mais caros, mas os clientes querem que os preços se mantenham os mesmos.
Como resultado, as margens de lucro têm sido constantemente reduzidas.
Quando as coisas vão mudar? Não tenho certeza, talvez não a curto prazo.
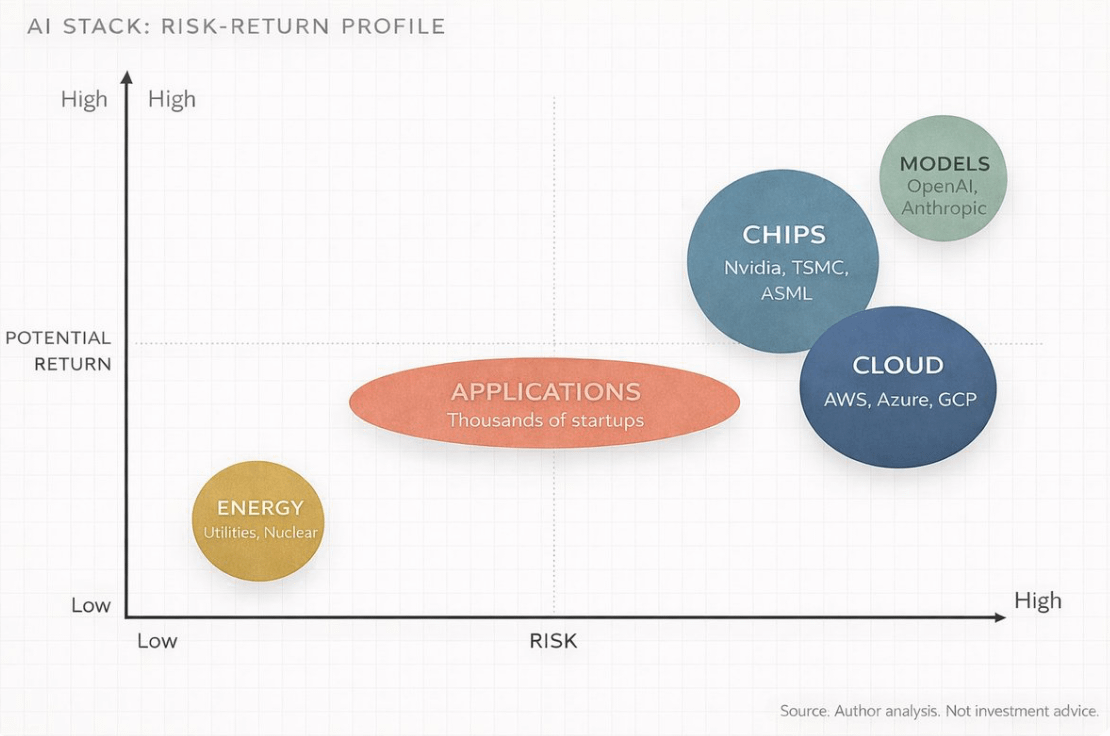
Para os investidores, essa camada representa alto risco e alto retorno. O problema é que a maioria dessas empresas ainda é de capital fechado.
Portanto, a exposição ao investimento no mercado público provém principalmente de dois canais:
empresas de computação em nuvem
Por exemplo, a Microsoft detém uma participação significativa na OpenAI e fornece-lhe poder computacional através do Microsoft Azure.
empresa de chips
Porque o processo de treinamento dos modelos consome muitos recursos do hardware.
Camada 5: Aplicações
Essa é a camada que você vê todos os dias. Exemplos incluem o ChatGPT, a Busca do Google com tecnologia Gemini, a funcionalidade do Microsoft Copilot no Office, os sistemas antifraude de bancos com inteligência artificial, o algoritmo de recomendação da Netflix e o aprimoramento de imagens por IA em celulares.
A camada de aplicação é a mais ampla e concorrida. Milhares de startups e grandes empresas competem nela. A longo prazo, é provável que se torne a maior camada em termos de tamanho de mercado. Algumas previsões sugerem que o mercado da camada de aplicação poderá ultrapassar US$ 2 trilhões no início da década de 2030.
No entanto, nesta fase, este nível também apresenta a menor margem de lucro e a concorrência mais incerta.
Nesse nível, o verdadeiro diferencial reside nos dados. As empresas que possuem dados exclusivos e proprietários construirão uma vantagem duradoura.
Por exemplo:
Salesforce – Dados de CRM Empresarial
Bloomberg – Dados do Mercado Financeiro
Epic Systems – Dados de Registros Médicos
Empresas que dominam essa vantagem competitiva em relação aos dados podem refinar profundamente os modelos de IA, algo que chatbots genéricos não conseguem fazer.
Para os investidores, a camada de aplicação pode, em última análise, oferecer o maior potencial de retorno, mas também pode ser a que mais destrói o capital.
A maioria das startups de IA fracassa, e apenas algumas sobreviventes alcançam um crescimento exponencial composto.
A lógica de investimento mais provável para os próximos 3 a 5 anos é apostar em infraestrutura agora e em aplicações mais tarde. E os investidores mais inteligentes já se posicionaram dessa forma.
As empresas que realmente se destacarão na Camada 5 provavelmente serão aquelas que possuírem dados que outras não conseguem obter.
Curiosamente, muitas dessas empresas nem sequer se autodenominam empresas de IA.
VI. Riscos da IA: "Não seria isso apenas uma bolha?"
O maior inimigo do investidor pode muito bem ser ele mesmo. —Benjamin Graham
Vamos abordar diretamente a pergunta mais comum: "E a bolha da internet? Não é a mesma coisa? Investimentos enormes em infraestrutura, nenhum lucro e todo mundo empolgado."
Essa é uma ótima pergunta, e merece uma resposta séria.
A principal diferença é que, durante a bolha da internet, quando as empresas estavam construindo infraestrutura, a demanda ainda não havia se materializado. Naquela época, as empresas estavam freneticamente instalando redes de fibra óptica e construindo salas de servidores, mas os usuários reais da internet ainda utilizavam conexões discadas.
O resultado foi que a infraestrutura foi construída, mas a demanda só se materializou de 5 a 7 anos depois. Durante esse período, um grande número de empresas faliu e foi liquidado.
Em 2026, a demanda por IA já existirá. Os chips da Nvidia estarão em falta, a capacidade de produção de embalagens avançadas da TSMC estará completamente esgotada e os preços de aluguel de computação em nuvem estarão subindo em vez de caindo. Enquanto isso, a OpenAI adicionará 400 milhões de usuários ativos semanais entre março e outubro de 2025. Os modelos serão utilizados.
O poder computacional está sendo consumido. Os clientes estão pagando. Isso não significa que não haja risco. Na verdade, o risco é enorme, e provavelmente penso nesse assunto com mais frequência do que gostaria de admitir.
Há três pontos que merecem atenção especial.
risco de descasamento de capital
Até 2026, as empresas de tecnologia gastarão mais de 650 bilhões de dólares em centros de dados.
Se o crescimento da receita com serviços de IA for insuficiente para sustentar esses investimentos, muitas empresas enfrentarão uma forte compressão de suas margens de lucro. Até mesmo o fluxo de caixa livre da Amazon pode se tornar negativo este ano.
Esta é a Amazon, a empresa que praticamente inventou o modelo de negócios da computação em nuvem.
risco de concentração na cadeia de suprimentos
A cadeia de suprimentos de IA é altamente concentrada.
A TSMC produz aproximadamente 70% dos chips do mundo.
A ASML é a única fornecedora de máquinas de litografia EUV.
A Nvidia projeta 92% das GPUs de IA para data centers.
Qualquer choque significativo, como eventos geopolíticos, desastres naturais ou mudanças no cenário competitivo, pode afetar toda a cadeia da indústria de IA.
Por exemplo, um grande terremoto em Hsinchu, Taiwan, poderia potencialmente atrasar o desenvolvimento global da IA em vários anos. Essa ideia deveria ser perturbadora.
Variáveis do DeepSeek
Em janeiro de 2025, o laboratório chinês de IA DeepSeek lançou um modelo. Seu desempenho era próximo ao de modelos de última geração, mas o custo de treinamento era apenas uma pequena fração do original.
Isso desafia uma premissa fundamental: a de que investir em mais poder computacional levará necessariamente a uma IA melhor.
Se a diferença entre os modelos de código aberto e os modelos de alta eficiência continuar a diminuir no futuro, a lógica do investimento em infraestrutura ficará enfraquecida.
Não creio que o DeepSeek tenha revolucionado toda a lógica do investimento em IA. Mas introduziu uma variável que não existia antes. E uma vez que essa variável surge, ela não desaparece.
Mas sempre retornarei a um contexto mais amplo.
Empresas de consultoria forneceram previsões de longo prazo: a McKinsey & Company prevê que o investimento global em data centers atingirá um valor acumulado de US$ 6,7 trilhões até 2030; a PwC prevê que a IA contribuirá com US$ 15,7 trilhões para o PIB global até 2030; e a International Data Corporation (IDC) prevê que as soluções relacionadas à IA terão um impacto econômico acumulado de US$ 22,3 trilhões.
Mesmo que esses números estejam superestimados em 50%, ainda estamos diante da maior transformação econômica impulsionada pela tecnologia desde a internet. A questão não é a direção, mas a escala.
Frequentemente ouço pessoas dizerem: "Sou cético em relação à IA."
claro.
Você pode questionar as capacidades do modelo e o cronograma de desenvolvimento, mas não ignore a estrutura da cadeia de suprimentos.
São duas coisas completamente diferentes. Uma é um ceticismo saudável e racional; a outra fará você perder oportunidades.
Daqui a cinco anos, os vencedores deste ciclo serão muito claros.
A história sempre segue esse padrão. E a chave para este jogo agora é: entender a estrutura antes dos outros.
VII. Participar do jogo no nível correto
Imagine a IA como um videogame de cinco camadas. Cada camada representa um nível diferente.
Nível 1: Energia
Este é o nível tutorial para iniciantes. É importante, simples e você quase nunca perderá se jogar corretamente. Baixo risco, retornos estáveis.
Assim como os NPCs em um jogo: eles não morrem, mas continuam dando recompensas.
Nível 2: Chip
Esta é uma batalha decisiva. O poder está mais concentrado e os lucros são maiores. Mas, ao mesmo tempo, os riscos tecnológicos e geopolíticos também são os maiores.
As recompensas são enormes, mas a dificuldade está no modo Difícil.
Nível 3: Computação em Nuvem
Este é um servidor multijogador onde todos os jogadores estão ativos. Os provedores de hiperescala atuam como administradores de servidor, ficando com uma porcentagem de todas as transações.
Nível 4: Modelo
Esta é a arena PvP. A competição é extremamente acirrada e a inovação acontece em um ritmo incrivelmente acelerado.
A maioria dos jogadores será eliminada; apenas aqueles com os melhores equipamentos sobreviverão.
Nível 5: Aplicação
Este é um mapa de mundo aberto. As possibilidades são infinitas, mas não há recompensas fixas. Você precisa encontrar as missões por conta própria.
A verdadeira metaestratégia é simples. Você não precisa jogar todos os níveis.
A maioria das pessoas vai optar pelo Nível 5 porque é o mais visível. Mas, neste momento, a estratégia mais inteligente é acumular experiência nos Níveis 2 e 3, pois é onde se encontram os maiores retornos nesta fase.
Sua posição na pilha de tecnologia determina em que você deve se concentrar.
Para pessoas sem conhecimentos técnicos
Você não precisa entender como as GPUs funcionam. Basta saber que alguém precisa fabricar GPUs, alguém precisa construir data centers para elas e alguém precisa alimentá-las. E todas essas empresas são de capital aberto; você pode ler seus demonstrativos financeiros.
Para técnicos
Você já sabe que os modelos estão ficando cada vez mais robustos. Mas talvez esteja subestimando um fator: os verdadeiros gargalos estão se tornando o mundo físico: eletricidade, refrigeração e encapsulamento de chips. A competição em IA na próxima década pode ser mais um problema de engenharia do que um problema de arquitetura de modelos em artigos acadêmicos.
Para investidores
A cadeia de valor da IA é, na verdade, composta por cinco transações distintas. Elas diferem em risco, prazo e vencedores. Tratar a IA como uma indústria é como tratar a "tecnologia" como uma indústria em 1998. As diferenças internas são enormes.
Essa situação não vai durar para sempre. Um dia, a infraestrutura vai amadurecer, a camada de aplicação será integrada e o valor voltará a aumentar.
O mesmo se aplica à era da internet. Em última análise, as empresas que mais lucram são a Amazon, o Google e o Facebook, não as empresas de fibra ótica e os fabricantes de servidores.
Mas a IA ainda não chegou a esse estágio. Ainda estamos na fase de infraestrutura, na fase de vender pás.
Neste momento, as pás estão a gerar uma fortuna. Aqueles que compreendem toda a cadeia tecnológica irão perceber os sinais antes que a situação se altere.
Outros ficarão surpresos repetidas vezes com o destino do dinheiro.
Daqui a dez anos, entender a estrutura tecnológica da IA será tão fundamental quanto entender um balanço patrimonial.
Lembre-se de três coisas: Compreenda a pilha de tecnologia. Desenhe a estrutura hierárquica. Acompanhe os fluxos de capital.
Este é o jogo.
[Link original]