


Autor: G3ronimo
Compilação: Deep Tide TechFlow
HyperLiquid se tornou uma exchange nativa de criptomoedas madura, onde a maior parte da taxa líquida é programaticamente distribuída diretamente aos detentores de token por meio de um 'Fundo de Assistência' (Assistance Fund, AF). Esse design faz com que $HYPE seja um dos poucos tokens que podem ser avaliados com base no fluxo de caixa. Até agora, a maioria das avaliações da HyperLiquid ainda depende do método tradicional de múltiplos, comparando-a com plataformas financeiras estabelecidas como Coinbase e Robinhood, usando múltiplos de EBITDA ou receita como referência.
Diferente das ações de empresas tradicionais, a administração da empresa geralmente retém e reinveste os lucros com base em seu próprio julgamento, enquanto a HyperLiquid, por meio de um fundo de assistência, devolve sistematicamente 93% das taxas de transação diretamente aos detentores de token. Esse modelo cria um fluxo de caixa previsível e quantificável, muito adequado para uma análise de desconto de fluxo de caixa (DCF), em vez de uma comparação estática de múltiplos.
Nossa abordagem primeiro determina o custo de capital do $HYPE, depois, revertendo o preço de mercado atual, determinamos os ganhos futuros implícitos no mercado. Finalmente, aplicamos as previsões de crescimento a esses fluxos de ganhos e comparamos o valor intrínseco obtido com o preço de mercado atual, revelando a discrepância entre o preço atual e o valor fundamental.
Por que optar pelo desconto de fluxo de caixa (DCF) em vez do método de múltiplos?
Embora outros métodos de avaliação comparem a HyperLiquid com Coinbase e Robinhood através de múltiplos de EBITDA, esses métodos apresentam as seguintes limitações:
Diferença na estrutura entre empresas e tokens: Coinbase e Robinhood são ações de empresas, cuja alocação de capital é guiada pelo conselho, e os lucros são retidos e reinvestidos pela administração; enquanto a HyperLiquid devolve sistematicamente 93% das taxas de transação diretamente aos detentores de token por meio de um fundo de assistência.
Fluxo de caixa direto: O design da HyperLiquid gera fluxo de caixa previsível, muito adequado para o modelo DCF, em vez de um método de múltiplos estáticos.
Características de crescimento e risco: O DCF pode modelar claramente diferentes cenários de crescimento e ajustes de risco, enquanto o método de múltiplos pode não refletir adequadamente as dinâmicas de crescimento e risco.
Determinação da taxa de desconto apropriada
Para determinar nosso custo de capital, partimos de dados de referência do mercado público e ajustamos com base em riscos específicos de criptomoeda:
Custo de capital (r) ≈ taxa livre de risco + β × prêmio de risco de mercado + prêmio de risco de criptomoeda/inatividade
Análise de Beta
Baseado na análise de regressão com o índice S&P 500:
Robinhood (HOOD): Beta de 2,5, custo de capital implícito de 15,6%;
Coinbase (COIN): Beta de 2,0, custo de capital implícito de 13,6%;
HyperLiquid (HYPE): Beta de 1,38, custo de capital implícito de 10,5%.
À primeira vista, o Beta de $HYPE é baixo, portanto, seu custo de capital é inferior ao da Robinhood e Coinbase. No entanto, o valor de R² revela uma limitação importante:
HOOD: O S&P 500 explica 50% de seu retorno;
COIN: O S&P 500 explica 34% de seu retorno;
HYPE: O S&P 500 explica apenas 5% de seu retorno.
$HYPE apresenta um R² baixo, indicando que os fatores do mercado de ações tradicionais não são suficientes para explicar sua volatilidade de preço, sendo necessário considerar fatores de risco nativos de criptomoedas.
Avaliação de risco
Embora o Beta de $HYPE seja baixo, ajustamos sua taxa de desconto de 10,5% para 13% (mais conservador em comparação com 13,6% da COIN e 15,6% da HOOD) com base nas seguintes razões:
Menor risco de governança: A alocação direta programática de 93% das taxas de transação reduz as preocupações relacionadas à governança corporativa. Em contraste, COIN e HOOD não devolvem nenhum lucro aos acionistas, e a alocação de capital é decidida pela administração.
Maior risco de mercado: $HYPE é um ativo nativo de criptomoeda, enfrentando incertezas regulatórias e tecnológicas adicionais.
Considerações de liquidez: O mercado de tokens geralmente é menos líquido do que o mercado de ações estabelecido.
Obter o preço implícito do mercado (MIP)
Usando nossa taxa de desconto de 13%, podemos derivar inversamente as expectativas de ganhos implícitas no mercado para o preço do token $HYPE, atualmente em cerca de 54 dólares:
Expectativa atual de mercado:
2025: receita total de 700 milhões de dólares
2026: receita total de 1,4 bilhões de dólares
Crescimento terminal: crescimento contínuo de 3% ao ano a partir de então
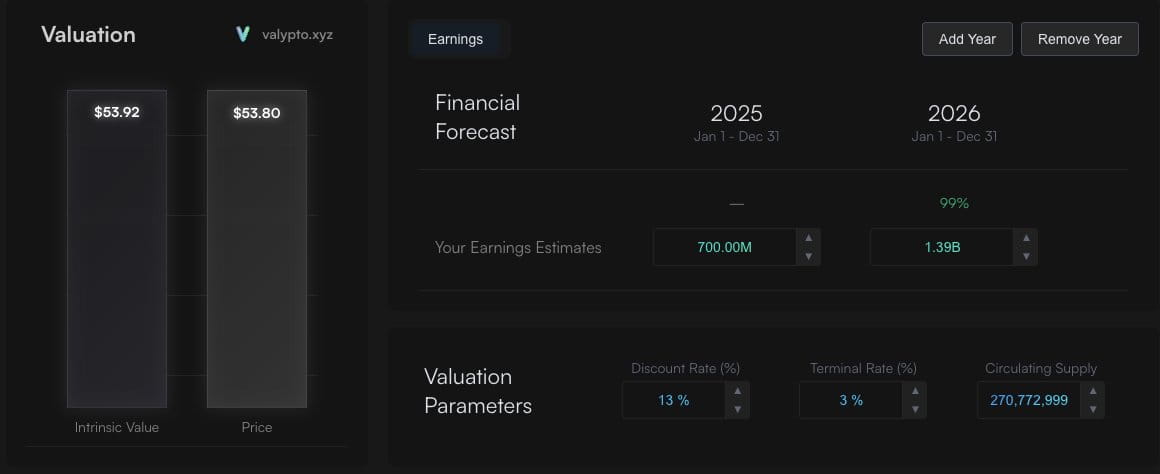
O valor intrínseco derivado dessas suposições é de aproximadamente 54 dólares, alinhando-se ao preço de mercado atual. Isso indica que o mercado está precificando um crescimento moderado com base no nível atual de taxas.
Neste momento, precisamos fazer uma pergunta: O preço implícito do mercado (MIP) reflete os fluxos de caixa futuros?
Cenário alternativo de crescimento
@Keisan_Crypto apresentou um cenário de mercado em alta atraente para 2 e 5 anos.
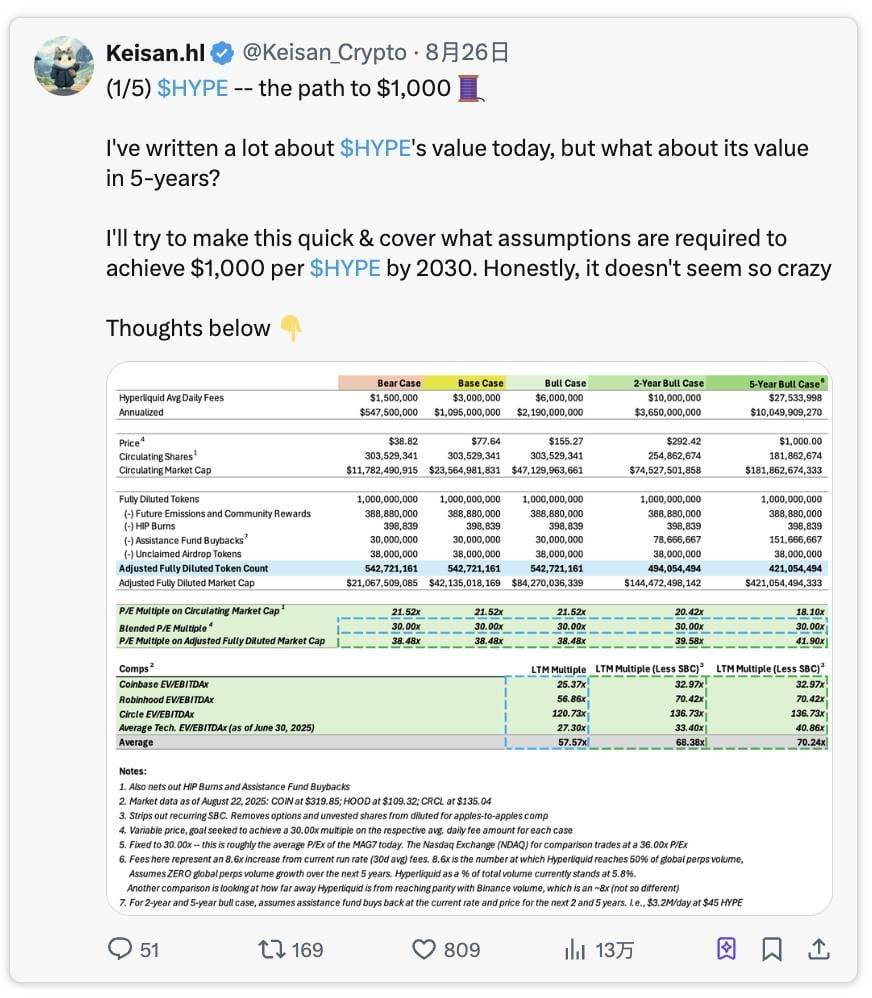
Link do tweet original: clique aqui
Previsão de dois anos de mercado em alta
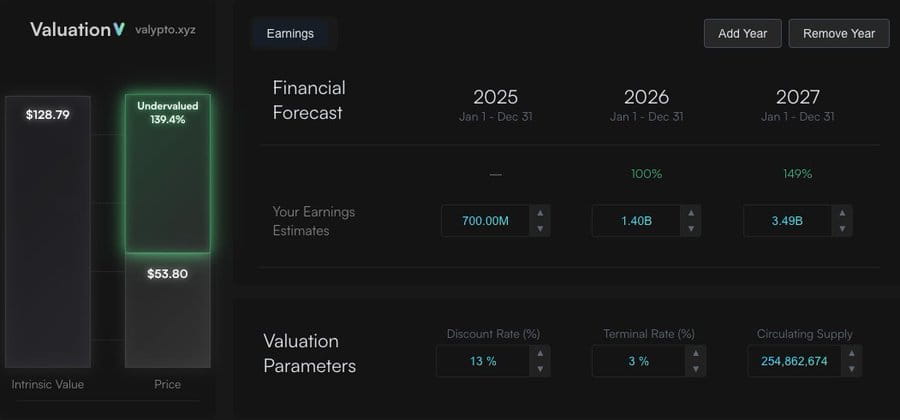
De acordo com a análise de @Keisan_Crypto, se a HyperLiquid atingir os seguintes objetivos:
Taxa de transação anual: 3,6 bilhões de dólares
Receita do fundo de assistência: 3,35 bilhões de dólares (93% da taxa de transação)
Resultado: O valor intrínseco do HYPE é de 128 dólares (subestimado em 140% com base no preço atual)
Links relacionados
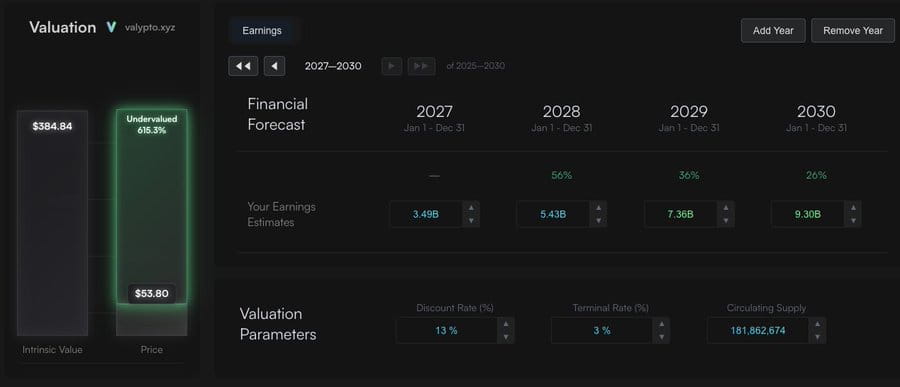
Cenário de mercado em alta de cinco anos
No cenário de mercado em alta de cinco anos (links relacionados), ele prevê que as taxas de transação alcancem 10 bilhões de dólares por ano, dos quais 9 bilhões de dólares pertencem ao $HYPE. Ele supõe que a participação de mercado global da HyperLiquid aumentará de 5% atualmente para 50% até 2030. Mesmo que não atinja 50% de participação de mercado, esses números ainda podem ser alcançados com participações de mercado menores, dado o crescimento contínuo do volume de negociação global.
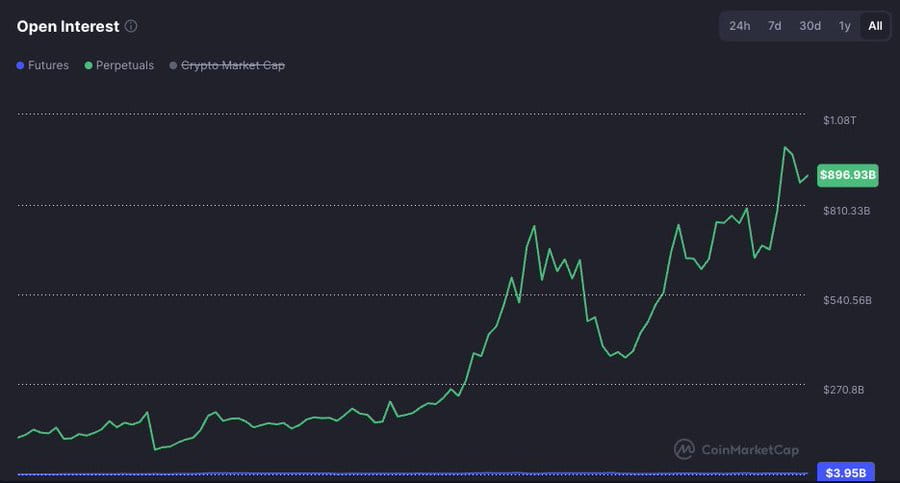
Previsão de mercado em alta de cinco anos
Taxa de transação anual: 10 bilhões de dólares
Receita do fundo de assistência: 9,3 bilhões de dólares
Resultado: O valor intrínseco do HYPE é de 385 dólares (subestimado em 600% com base no preço atual)
Links relacionados
Embora essa avaliação seja inferior à meta de 1000 dólares da Keisan, a diferença se deve ao fato de que supomos que o crescimento das receitas se normalize em 3% ao ano a partir de então, enquanto o modelo da Keisan usa múltiplos de fluxo de caixa. Acreditamos que prever o valor futuro usando múltiplos de fluxo de caixa tem problemas, pois os múltiplos de mercado são voláteis e podem mudar significativamente ao longo do tempo. Além disso, o múltiplo em si contém suposições de crescimento de receita, e usar o mesmo múltiplo de fluxo de caixa de 1-2 anos após 5 anos implica que o nível de crescimento a partir de 2030 é o mesmo que o nível de crescimento de 2026/2027. Portanto, o múltiplo é mais adequado para a precificação de ativos de curto prazo. No entanto, independentemente do modelo utilizado, $HYPE ainda está subestimado, isso é apenas uma nuance.
Fatores de valorização adicionais: USDH
No modelo de Mercado Nativo, o USDH usará 50% da receita de stablecoins para recompra semelhante ao fundo de assistência. Portanto, $HYPE pode aumentar 100 milhões de dólares por ano (50% de 200 milhões de dólares) em fluxo de caixa livre.
Olhando para os próximos cinco anos, se a capitalização de mercado do USDH puder atingir 25 bilhões de dólares (atualmente isso ainda é um terço do USDC, representando uma proporção ainda menor do total do mercado de stablecoins em cinco anos), a receita anual pode chegar a 1 bilhão de dólares. Com o mesmo modelo de distribuição de 50%, isso traria 500 milhões de dólares adicionais em fluxo de caixa livre para o fundo de assistência a cada ano. Isso faria com que o valor de cada token ultrapassasse 400 dólares.
Exclusão de fatores de valorização: HIP-3 e HyperEVM
Esta análise DCF intencionalmente exclui dois importantes fatores potenciais de valorização que não são adequados para modelagem de fluxo de caixa. É evidente que eles fornecerão valor incremental adicional, podendo ser avaliados separadamente usando diferentes métodos de avaliação e, em seguida, somados ao resultado da avaliação atual.
Resumo
Nossa análise DCF indica que, se a HyperLiquid conseguir manter sua trajetória de crescimento e posição de mercado, o valor do token $HYPE está significativamente subestimado. O token, com suas características únicas de alocação programática de taxas, é especialmente adequado para métodos de avaliação baseados em fluxo de caixa.
Explicação da metodologia
Esta análise é baseada nas pesquisas de @Keisan_Crypto e @GLC_Research.
O modelo DCF é de código aberto e pode ser modificado no seguinte link:
https://valypto.xyz/project/hyperliquid/oNQraQIg
Os dados do mercado e previsões podem mudar e o modelo deve ser atualizado de acordo com as informações mais recentes.