


Se quiser estabelecer um protocolo de liquidez, terá de considerar exaustivamente os seguintes aspectos, incluindo ① a construção de um pool de capital ② o mecanismo de sobrecolateralização ③ a eficácia do oráculo; o projeto do mecanismo de liquidação; ⑥ o projeto do mecanismo central.
O ponto-chave da avaliação dos protocolos de liquidez é compreender a essência. O núcleo é o "empréstimo", mas a diferença reside em saber se o protocolo pode ter um bom mecanismo de descoberta de preços, se pode fornecer liquidez suficiente e se pode evitar custos desnecessários. . perda.
1. O mundo das finanças descentralizadas na cadeia
Desde o nascimento do Bitcoin, o conceito de pagamento descentralizado peer-to-peer finalmente fez um grande avanço. Muitas partes do projeto estão comprometidas com a construção de um mercado financeiro livre descentralizado na cadeia - tomando uma única cadeia pública como exemplo, uma cadeia pública com usuários, ecologia e moeda nativa pode ser entendida como um país até certo ponto, e neste ecossistema econômico soberano:
① A moeda nativa serve Como moeda padrão, e a moeda estável ancora um preço constante Na cadeia para ligar o padrão monetário e o padrão do dólar Americano;
② O protocolo de empréstimo descentralizado substitui os bancos tradicionais para implementar um mecanismo descentralizado de empréstimo em rede e troca de preços;
③ “Mercado de obrigações” descentralizado, obrigações do tesouro RWA + LSD-Fi sob a taxa de juro de referência original;
④ Os derivados descentralizados realizam a gestão do risco de cobertura Das flutuações DOS activos;
Além disso, há também o nascimento de fundos de seguros descentralizados, fundos de gestão de activos, concursos de lotaria e soluções financeiras descentralizadas da cadeia de abastecimento. Qualquer produto no mercado financeiro tradicional pode ser reconstruído e implementado no mundo on-chain. E com base nos recursos da cadeia, funções inovadoras, como transações relâmpago que não podem ser implementadas fora da cadeia, também podem ser realizadas.
De uma certa perspectiva, o mundo criptográfico aperfeiçoou os elementos do mercado financeiro livre na cadeia. Entre diferentes cadeias públicas (economias soberanas), com base na economia simbólica de cada projeto, a moeda nativa é usada como moeda padrão para governança na cadeia. Vários tokens na ecologia podem ser usados como uma espécie de patrimônio ou como uma reivindicação. Parece que o valor de uma cadeia reside na quantidade de actividade económica que ela suporta.
No âmbito da construção de um mercado de obrigações baseado na cadeia nativa, o projecto de obrigações do tesouro RWA e os Derivados de Estaca de Liquidez (LSDFi) actualizados desde Xangai são ambos muito populares.
Por ser um projeto DeFi, um dos núcleos é resolver o problema de liquidez. A chamada liquidez: em sentido amplo, refere-se à situação monetária e de capital que uma entidade pode controlar. Nas finanças tradicionais, a liquidez geralmente se refere ao grau em que um ativo ou mercado é negociável e facilmente resgatável. Quer se trate de um acordo de empréstimo de liquidez ou de um acordo de penhor de liquidez, em última análise, é a essência das finanças: contrair e conceder empréstimos.
2. Como construir um protocolo de liquidez
Vamos começar com o intermediário mais importante das finanças tradicionais, o banco, e falar sobre os métodos de construção e avaliação dos protocolos de liquidez no DeFi.
A essência de um banco comercial é que ele integra a captação de depósitos e a emissão de empréstimos e se torna um sistema de incentivos que cria ativamente liquidez.
De acordo com a teoria financeira tradicional, num mundo perfeito com mercados completos, informação simétrica e custos de transacção nulos, não há necessidade de existirem bancos e intermediários financeiros não bancários. Os mutuários e credores podem alcançar a optimização de Pareto através de resultados de alocação de recursos livres. .
Mas esta situação perfeita é obviamente impossível de alcançar, o que é também o papel dos bancos como os intermediários financeiros mais importantes do mundo real.
Para um banco comercial, o core business tem dois pontos: por um lado, absorve depósitos e concede juros, e por outro lado, empresta depósitos para obter juros, o que proporciona liquidez ao mercado ao mesmo tempo que ganha diferenciais de juros. O banco central regula o montante dos depósitos e empréstimos e as taxas de juro através de vários instrumentos de política monetária.
Em comparação com os mecanismos de empréstimo e de troca de preços dos bancos, as vantagens dos protocolos descentralizados sem custódia incluem: transparência e preços eficazes com base na procura do mercado, empréstimos rápidos e convenientes e resistência à censura.
Depois de compreender isso, podemos compreender facilmente os protocolos de liquidez nas finanças descentralizadas. A seguir está um exemplo simples do protocolo de empréstimo atualmente classificado em terceiro lugar na TVL em classificações de protocolo: JustLend.
Protocolo JustLend DAO
Protocolo JustLend DAO: Este é um protocolo de mercado monetário alimentado por TRON que visa estabelecer um mercado monetário baseado em taxas de juros determinadas por algoritmos de oferta e demanda. A taxa de juros neste protocolo é determinada por um algoritmo baseado na oferta e demanda de ativos TRON.
Existem duas funções no protocolo, Fornecedor e Mutuário, ambas as partes interagem diretamente com o protocolo para ganhar ou pagar taxas de juros flutuantes.
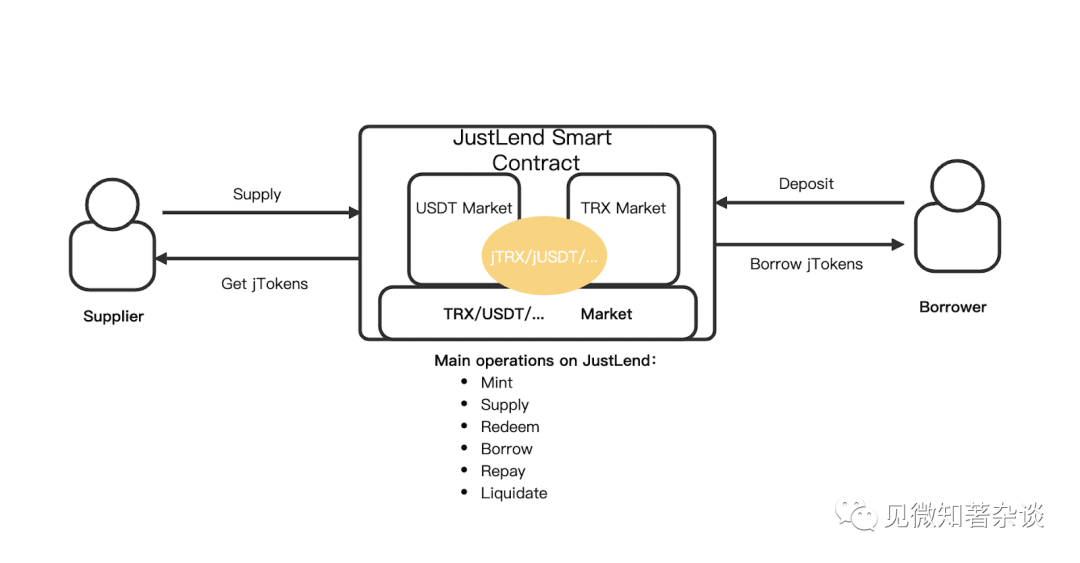
fornecer:
Neste protocolo, os fundos de fornecimento de todos os utilizadores são primeiro reunidos para formar um pool de capital (pool de empréstimos), alcançando elevada liquidez do pool peer-to-peer dos mutuários em vez de peer-to-peer, e alcançando melhor o equilíbrio monetário. Neste caso, o fornecedor de capital (LP) não precisa de esperar pelo vencimento de um único empréstimo, mas pode retirar activos do pool a qualquer momento.
Os fornecedores depositam ativos no mercado monetário do contrato inteligente JustLend DAO, no qual os ativos fornecidos são representados como jTokens (um token TRC-20). Os detentores de tokens recebem recompensas (aproveitam receitas de juros de empréstimos) de acordo com as regras relevantes.
empréstimo:
Se um mutuário desejar tomar emprestado um ativo, primeiro ele precisará comprar o jToken como garantia para seu ativo subjacente e, em seguida, o mutuário, com base no empréstimo com garantia excessiva, poderá tomar emprestado qualquer ativo disponível na plataforma. O acordo exige apenas que o mutuário especifique os ativos do empréstimo e não há outros requisitos, como datas de vencimento. Em outras palavras, desde que as condições do empréstimo sejam atendidas, você poderá pedir emprestado e nunca reembolsar.
Os mutuários também podem reembolsar seus empréstimos a qualquer momento e, se o valor dos ativos hipotecários do mutuário cair abaixo do limite de liquidação, o contrato inteligente do protocolo acionará automaticamente a liquidação.
taxa de juro:
A taxa de juros de um empréstimo financeiro tradicional geralmente permanece a mesma durante toda a vida do empréstimo. Mas neste protocolo, as taxas de juro mudarão em tempo real com base nas mudanças na oferta e procura do mercado, e as taxas de empréstimo/oferta em diferentes mercados podem variar de bloco para bloco. Os juros do protocolo são calculados com base no tempo de geração do bloco no TRON, e os juros do empréstimo serão acumulados com base no número de blocos.
Neste acordo, a taxa de juro devedora é calculada com base em dois modelos, nomeadamente o modelo de suavização da taxa de juro e o modelo de taxa de juro faseada. O modelo matemático não entrará em detalhes. O princípio é: quando a demanda dos mutuários por criptoativos diminuir, o excesso de tokens no pool que pode ser usado para empréstimos trará maior liquidez e taxas de juros mais baixas, incentivando assim os empréstimos. Da mesma forma, quando a procura de empréstimo de um ativo é elevada, o número de tokens disponíveis para empréstimo diminui, o que resulta numa menor liquidez e em taxas de juro mais elevadas, atraindo assim a oferta.
O desenho das taxas de juros é uma parte central do protocolo DeFi. Ainda em outubro deste ano, a plataforma de empréstimos hipotecários Yield Protocol anunciou planos para encerrar as operações. Um bom mecanismo de taxas de juros pode impulsionar o desenvolvimento de uma tendência.
3. Elementos do Acordo de Liquidez
Pode-se observar em um protocolo de empréstimo típico, como o protocolo JustLend DAO, que os seguintes pontos precisam ser considerados ao construir um protocolo de liquidez:
① Construção de pool de capital: LP injeta liquidez
②Mecanismo de excesso de garantia: o mutuário obtém um empréstimo
③Eficácia do Oracle: rastreamento de preços colaterais
④Design da função de taxa de juros: taxa de juros flutuante, taxa de juros fixa, etc.
⑤Design do mecanismo de liquidação: mecanismo de processamento quando a garantia é insuficiente
⑥Design do mecanismo principal: mecanismo de estabilização de preços e estabelecimento de controle de risco
O mecanismo de hipoteca é uma espécie de empréstimo de liquidez, que é também o ponto de inovação de alguns mecanismos, como a geração de tokens de projetos líquidos para transações através de hipoteca integral, de modo que não há necessidade de constituir um pool de liquidez através do credor.
O exemplo clássico desse tipo de ativo hipotecário é o protocolo Maker e a stablecoin DAI.
Qualquer pessoa pode usar o protocolo Maker para criar um contrato inteligente chamado "Maker Vault (Maker Vault)" e depositar ativos para gerar DAI, usando assim ativos hipotecários para gerar Dai para alavancagem na plataforma Maker. Vamos dar uma olhada nas ideias de empréstimos hipotecários de Dai.
Ideias para empréstimos hipotecários DAI
Etapa 1: crie um cofre e bloqueie a garantia
Os usuários criam cofres por meio de uma interface criada pela comunidade e bloqueiam tipos e quantidades específicas de garantias para gerar Dai. O cofre é considerado garantido quando os fundos são depositados.
Etapa 2: gerar Dai por meio de um cofre seguro
Depois que os ativos colaterais são bloqueados em um cofre, o proprietário do cofre pode usar qualquer carteira de criptomoeda sem custódia para iniciar e confirmar transações e gerar uma certa quantidade de Dai.
Passo 3: Pagar dívidas e pagar taxas de estabilização
Para recuperar parte ou a totalidade da garantia, o proprietário do cofre deve reembolsar parte ou a totalidade do Dai gerado e pagar a taxa de estabilidade acumulada enquanto o Dai estiver pendente. As taxas de estabilidade só podem ser pagas em Dai.
Passo 4: Retire a garantia
Depois de reembolsar o Dai e pagar a taxa de estabilidade, o proprietário do cofre pode devolver parte ou toda a garantia para sua carteira. Depois que o Dai for totalmente reembolsado e todas as garantias retiradas, o cofre fica vazio, esperando que seu proprietário bloqueie novamente os ativos.
O que é particularmente crítico é que diferentes activos colaterais precisam de ser colocados em cofres diferentes. Alguns usuários terão vários cofres com diferentes tipos e taxas de garantia.
Mecanismo de liquidação DAI
O Maker Protocol emprega um processo de leilão automatizado para liquidar cofres de alto risco para garantir que haja sempre garantias suficientes para garantir dívidas pendentes. As decisões de liquidação são baseadas nas taxas de liquidação e na relação entre valor da garantia e dívida do cofre. Cada tipo de cofre tem uma taxa de liquidação correspondente, que é votada pelos detentores de MKR com base no risco da garantia.
Quando o índice de garantia de um cofre cai abaixo de um limite mínimo, o liquidante do leilão iniciará um processo de liquidação. O Dai obtido em leilões de garantias é usado para pagar a dívida do cofre, incluindo multas de liquidação. Se o Dai gerado no leilão for suficiente para saldar dívidas e pagar multas de liquidação, será realizado um leilão reverso de garantias para reduzir o valor das garantias vendidas.
Caso o Dai obtido no leilão de garantias não seja suficiente para quitar a dívida, a perda passa a ser um passivo do protocolo Maker. O buffer do Dai in Maker é usado para pagar esta parte do passivo. Se o buffer for insuficiente, o mecanismo de leilão de dívida será acionado. Durante o leilão de dívidas, o sistema emite novos MKR e os vende aos usuários que utilizam o Dai para participar do leilão. O Dai ganho no leilão de garantia vai para o buffer do Maker.
A função do buffer Maker é amortecer o impacto de garantias futuras insuficientes e da emissão excessiva de MKR causada pelo aumento das taxas de juros de depósitos do Dai. Se o Dai obtido por meio de leilões e taxas de estabilidade exceder o limite superior do buffer do Maker, ele será vendido por meio de leilão de excedentes. Durante o leilão de excedentes, o MKR é usado para licitar uma quantia fixa de Dai, e o licitante com lance mais alto vence. Após o término do leilão de excedentes, o protocolo Maker destrói automaticamente o MKR obtido no leilão, reduzindo a oferta total de MKR.
Protocolo de liquidez sofre ataque de preço
Acima, através dos casos do JustLend DAO Protocol e MakerDAO, podemos observar alguns pontos-chave na criação de um protocolo de liquidez. Enquanto escrevia este artigo, um conhecido projeto DeFi, dYdX, sofreu um ataque de preço e parte da liquidez do pool de seguros foi drenada.
dYdX é uma bolsa de derivativos descentralizada para contratos perpétuos e negociação de margem. Ela fornece serviços de negociação de ativos digitais blockchain no estilo livro de pedidos e fornece alavancagem e funções de negociação de contrato. Simplificando, é uma bolsa de contratos de modelo de carteira de pedidos descentralizada, onde qualquer pessoa pode negociar livremente contratos nesta bolsa.
No entanto, no recente par de negociação YFI-USD na plataforma, o token YFI foi gradualmente puxado para cima e, de repente, caiu, fazendo com que os contratos em aberto de $YFI em dYdX subissem de US$ 800.000 para US$ 67 milhões em poucos dias. o atacante de preços conseguiu retirar uma grande quantidade de USDC do dYdX, o que fez com que uma grande quantidade de fundos no pool de seguros do dYdX fosse drenada. O fundador também anunciou que o mecanismo de liquidação seria redesenhado na versão V4.
O YFI neste par de negociação é o token nativo do projeto de mineração de liquidez Yearn Finance. Os usuários podem completar diferentes estratégias de mineração de liquidez através do Yearn Finance e obter integração com outros projetos DeFi por meio dos três produtos principais da plataforma, Earn, Vaults e Iron Bank. , Yearn Finance também é um participante importante no conceito DeFi Lego.
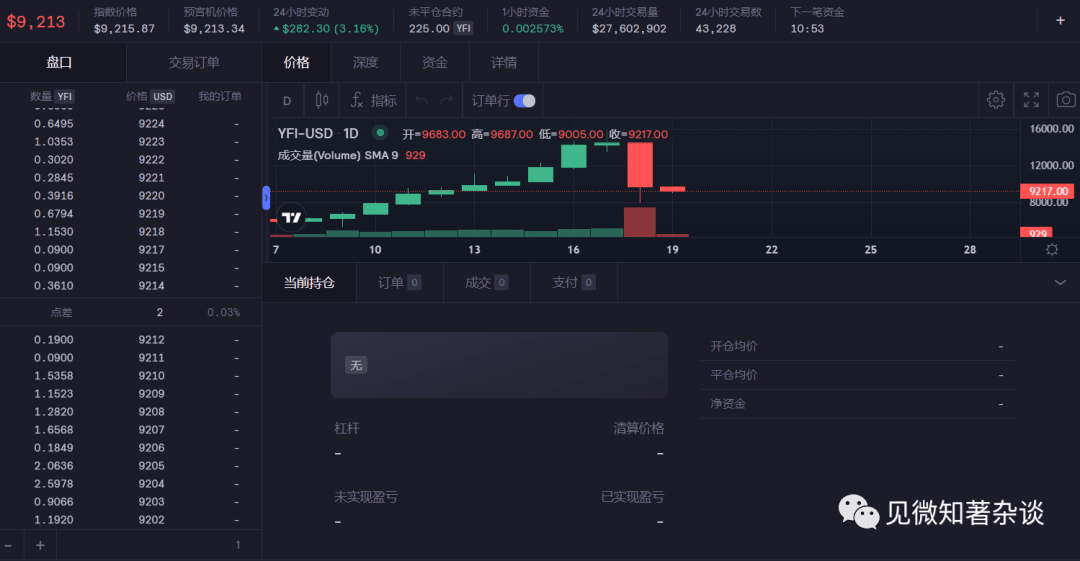
Pode-se observar no caso do dYdX que, se alguns pequenos protocolos de liquidez encontrarem ataques de preços, sua liquidez será facilmente drenada. Esta situação ocorrerá especialmente ao usar o modelo de Criador de Mercado Automático. Em protocolos de negociação, muitas vezes há grandes descobertas de preços. problemas associados às máquinas oracle.
Mango é uma plataforma de contrato descentralizada em Solana. Também sofreu um ataque de preços em 22 de outubro.
Nesse incidente, o invasor estabeleceu uma posição transferindo US$ 5 milhões para os endereços A e B da plataforma de negociação Mango, usou o contrato para criar sua própria contraparte na Mango e abriu a MANGO para posições longas e curtas. Posteriormente, o invasor usou mais fundos para comprar tokens MANGO, manipulando seu preço de 2 centavos para 91 centavos, e usou os enormes ativos contábeis líquidos da plataforma para realizar parte dos rendimentos da Mango por meio de empréstimos. ainda conseguiram sacar 110 milhões de dólares americanos.
Em dezembro do mesmo ano, o protocolo de empréstimos da rede Bsc Helio também sofreu ataque de preços. O invasor aproveitou a vulnerabilidade do feed de preços extemporâneo do oráculo. Ao explorar a vulnerabilidade do contrato inteligente para emitir demais o token aBNBc e convertê-lo no hBNB da Hello, o invasor executou com sucesso uma operação de empréstimo hipotecário. O invasor emprestou a stablecoin HAY no valor de 16,44 milhões de dólares americanos e a converteu em ativos gerais de aproximadamente US$ 15 milhões para retirada. O ataque causou danos significativos ao protocolo Helio, revelando o risco de vulnerabilidades de oráculos e contratos e a importância para a segurança do protocolo de empréstimo.
4. Pool de ativos líquidos
Depois de compreendermos quais elementos são necessários para um protocolo de liquidez, o passo principal é construir um pool de ativos de liquidez. Na verdade, existem muitas classificações de pools de ativos de liquidez. Vamos nos concentrar na evolução dos pools de liquidez da AMM e apresentar brevemente os pools de empréstimos, os pools de hipotecas de opções e os pools de metralhadoras.
Pool de liquidez AMM
Em relação ao Formador de Mercado Automático, escrevemos isso de forma bastante clara em [Método de avaliação DeFi ①: Revisão iterativa do Uniswap]. Afinal, o primeiro projeto que vem à mente ao mencionar o AMM deve ser o Uniswap. Na AMM, um modelo de criador de mercado descentralizado é implementado e qualquer pessoa pode fornecer liquidez.
Porém, com o passar do tempo, o AMM é constantemente atualizado, não apenas um simples modelo CPMM, mas também otimiza e atualiza os defeitos originais.
Os primeiros são vários criadores de mercado de função constante (CFMMs), incluindo CPMM, CSMM e CMMM.
①Modelo de criador de mercado de produto constante (CPMM)
x y=k
(x é token1, y é token2, k é uma constante)
Essencialmente, o Uniswap combina dois ativos negociados num único pool de liquidez, com o objetivo de garantir que o tamanho do pool de liquidez permanecerá o mesmo, independentemente do tamanho da negociação. E quando o conjunto de capital se torna desequilibrado e inclinado numa determinada direcção, os arbitradores entrarão e rapidamente se reequilibrarão em troca da diferença nos lucros.
Problemas com CPMM: Slippage, perdas impermanentes e riscos de segurança. Para obter detalhes sobre esta parte, você pode ler o tweet anterior [Método de avaliação DeFi ①: Revisão Iterativa Uniswap], que é muito claro.
②Modelo de formador de mercado de soma constante (CSMM)
x+y=k
(x é token1, y é token2, k é uma constante)
O CSMM é mais adequado para cenários onde as variações de preços nas transações são próximas de zero, mas este modelo não pode fornecer liquidez ilimitada.
Desvantagem: Quando o preço fora da cadeia não corresponde ao preço do token no pool, os traders e arbitradores têm a oportunidade de consumir as reservas do pool e desestabilizar o pool de liquidez. Isto fará com que os activos do pool de liquidez se concentrem num determinado activo e percam liquidez.
③Modelo de formador de mercado médio constante (CMMM)
(x·y·z)*(1/3)=k
(x é token1, y é token2, z é token3, k é uma constante)
O principal caso do CMMM é o Balancer. Este protocolo é mais flexível que o Uniswap, e o pool de liquidez criado pode ser composto por uma variedade de ativos diferentes. As falhas são as mesmas do CPMM: derrapagens, perdas impermanentes e riscos de segurança.
Nos três casos de CFMM os problemas concentram-se, principalmente, em derrapagens, perdas impermanentes e liquidez. Para evitar estes problemas, novos projetos tentam constantemente introduzir mecanismos de modelo inovadores para fórmulas, tais como:
④CPMMs híbridos (Stableswap)
CPMMs híbridos são uma combinação de CPMM e CSMM e são aplicados pela Curve Finance. Através de uma nova fórmula, é criada uma liquidez exponencialmente densa e são fornecidas taxas de câmbio lineares para a maior parte da curva.
Curves Stableswap é um CSMM especial Quando o pool de liquidez está equilibrado, é CSMM. Assim que o pool se tornar desequilibrado, ele mudará para CPMM. Ele reduz significativamente a derrapagem ao negociar ativos relacionados, encontrando sua própria correspondência de mercado.
Além do AMM (criador de mercado automatizado), também há tentativas de PMM e DMM.
⑤PMM (Formador de Mercado Proativo) formador de mercado ativo
O PMM apareceu no protocolo DODO O núcleo é introduzir oráculos para coletar dados precisos de preços, enquanto usa o mecanismo de oferta e demanda na cadeia para conduzir a descoberta de preços e agregar liquidez perto do preço de mercado atual, o que pode alcançar liquidez unilateral e menor. ponto de deslizamento.
O PMM pode fornecer liquidez mais suficiente, mas depende mais de negociações de alta frequência, o que é difícil de conseguir na realidade.
⑥ DMM (Dynamic Market Maker) criador de mercado dinâmico
O núcleo dos criadores de mercado dinâmicos reside nas taxas dinâmicas. Depois de criar pools de liquidez com pares de tokens específicos, cada pool de liquidez suportará taxas dinâmicas. Aumentar as taxas quando a volatilidade do mercado é alta e reduzir as taxas quando a volatilidade do mercado é baixa pode aumentar as negociações e o volume.
Isso otimiza os retornos potenciais para os provedores de liquidez Como criador de pool, as curvas de preços programáveis podem ser personalizadas usando fatores de amplificação específicos (AMP). As faixas de taxas dinâmicas também mudarão com base no AMP usado para a criação do pool.
conjunto de empréstimos
Após a introdução do AMM, outros modelos são relativamente simples, por isso daremos apenas um exemplo. O modelo de pool de empréstimos foi concebido para promover a liquidez no mercado de empréstimos descentralizado e actua directamente como uma contraparte unificada para empréstimos e empréstimos (pooling peer-to-peer). Muito comuns, como o protocolo JustLend DAO que mencionamos acima, bem como Compound e AAVE.
Tomando o AAVE como exemplo, a criação de um pool de empréstimos requer as seguintes etapas:
①Preparação de ativos: Primeiro, defina um ativo criptografado específico como um pool de fundos para empréstimos e depósitos, que pode ser USDT, USDC, BTC, etc.
②Configurar taxas de juros de empréstimos: Configure taxas de empréstimos para diferentes ativos por meio de contratos inteligentes. As taxas de juros podem ser ajustadas com base na demanda do mercado, oferta e parâmetros de risco. Os mutuários podem escolher condições de empréstimo adequadas com base na tolerância ao risco e nas taxas de juros do mercado.
③Fornecer liquidez: Os usuários, como LPs, depositam ativos no pool de liquidez da AAVE, fornecem os fundos exigidos pelo mercado de empréstimos e obtêm retornos de juros correspondentes.
④ Operação de empréstimo: Os mutuários selecionam os ativos a serem emprestados e obtêm empréstimos com base na sobrecolateralização com base no valor da garantia e na taxa de empréstimo.
⑤Distribuição de juros: Calcule o retorno de juros que a LP deve receber com base no valor e no prazo dos recursos fornecidos pelo fornecedor.
piscina de metralhadora
O pool de metralhadoras refere-se ao processo de mudança automática do poder de computação para moedas de maior rendimento para mineração de diferentes moedas com o mesmo algoritmo na mineração PoW com base no nível de lucros da mineração em tempo real. Em suma, quem tiver a maior taxa de retorno será caçado.
Neste cenário, o pool aproveita as oportunidades de arbitragem entre diferentes projetos de mineração de liquidez e aloca dinamicamente fundos em diferentes pools de liquidez para obter os maiores retornos.
Conjunto de hipotecas de opções
Os contratos de opções também podem ser transferidos para a cadeia para gestão descentralizada na forma de contratos inteligentes. Ao mesmo tempo, as principais bolsas lançaram agora produtos de opções. Os derivados são contratos baseados em alterações no valor de um activo subjacente. Podem ser utilizados para cobertura ou na concepção de produtos financeiros mais estruturados. Por exemplo, a bola de neve nas finanças tradicionais também é um produto estruturado.
Actualmente, existem alguns protocolos de opções centrados na descentralização. Eles também introduzem o modelo de pool de capital AMM e utilizam o pool de capital como vendedor unificado de opções, resolvendo assim os problemas de fraca liquidez e falta de contraparte de opções.
Por exemplo, o modelo MASP (Multi-assets single pool), que é popular há algum tempo, combina a máquina oracle com o mecanismo AMM. Isto pode concentrar diferentes ativos básicos num pool de liquidez unificado e fornecer suporte de margem e suporte de liquidez para transações. .
O ponto-chave da avaliação dos protocolos de liquidez é compreender a essência. O núcleo é o "empréstimo", mas a diferença reside em saber se o protocolo pode ter um bom mecanismo de descoberta de preços, se pode fornecer liquidez suficiente e se pode evitar custos desnecessários. . perda.