


Escrito por: Cosmo Jiang e Sam Lehman, Pantera Capital
Traduzido por: Yangz, Techub News
A ascensão viral do OpenClaw (originalmente chamado Clawdbot) marca um salto intergeracional na autonomia. Quando esses agentes de IA começam a interagir uns com os outros, e até mesmo a negociar e concluir transações de forma autônoma em alguns cenários, o futuro da economia de agentes passa da ficção científica para a aplicação real.
OpenClaw é apenas um passo nesta jornada de aceleração. Trilhões de dólares estão sendo investidos na construção de infraestrutura de inteligência artificial. Apenas os operadores de data centers em larga escala dos EUA devem gastar mais de 650 bilhões de dólares em IA até 2026, cerca de dez vezes o custo ajustado pela inflação do programa Apollo.
A tecnologia que começou como simples chatbots está rapidamente se transformando em sistemas de IA completamente autônomos e com capacidade de agir como agentes. Esses agentes de IA não serão mais apenas geradores de conteúdo, mas se tornarão verdadeiros sujeitos econômicos. Eles serão capazes de raciocinar, agir, negociar, debater, coordenar, e tudo isso sem supervisão humana em tempo real. O impacto dessa construção em larga escala será onipresente, mas o campo comercial pode ser o mais afetado.
Algumas estimativas sugerem que até 2030, agentes de IA poderão facilitar transações comerciais globais de consumidores que variam de 3 a 5 trilhões de dólares. Mesmo que apenas 10% desse volume de transações se torne comércio programático entre agentes, isso significaria milhares de bilhões de dólares em fluxo de liquidação nativo de máquinas a cada ano.
Isso naturalmente levanta uma questão: para as atividades comerciais nativas de agentes de IA, que tipo de trilhas financeiras e de coordenação são razoáveis?
O sistema comercial atual é projetado em torno de humanos e envolve múltiplas etapas, como verificação de identidade, intermediários bancários, contratos legais, ciclos de liquidação e revisão humana. Software autônomo não pode entrar em uma agência bancária para abrir uma conta, não pode assinar documentos à mão e não pode esperar dias para uma liquidação ACH. A infraestrutura que os agentes precisam deve ser programável, sempre online, acessível globalmente, sem permissão e verificável por máquinas.
A blockchain pode atender a esses requisitos, e já estamos vendo essa tendência se manifestar.
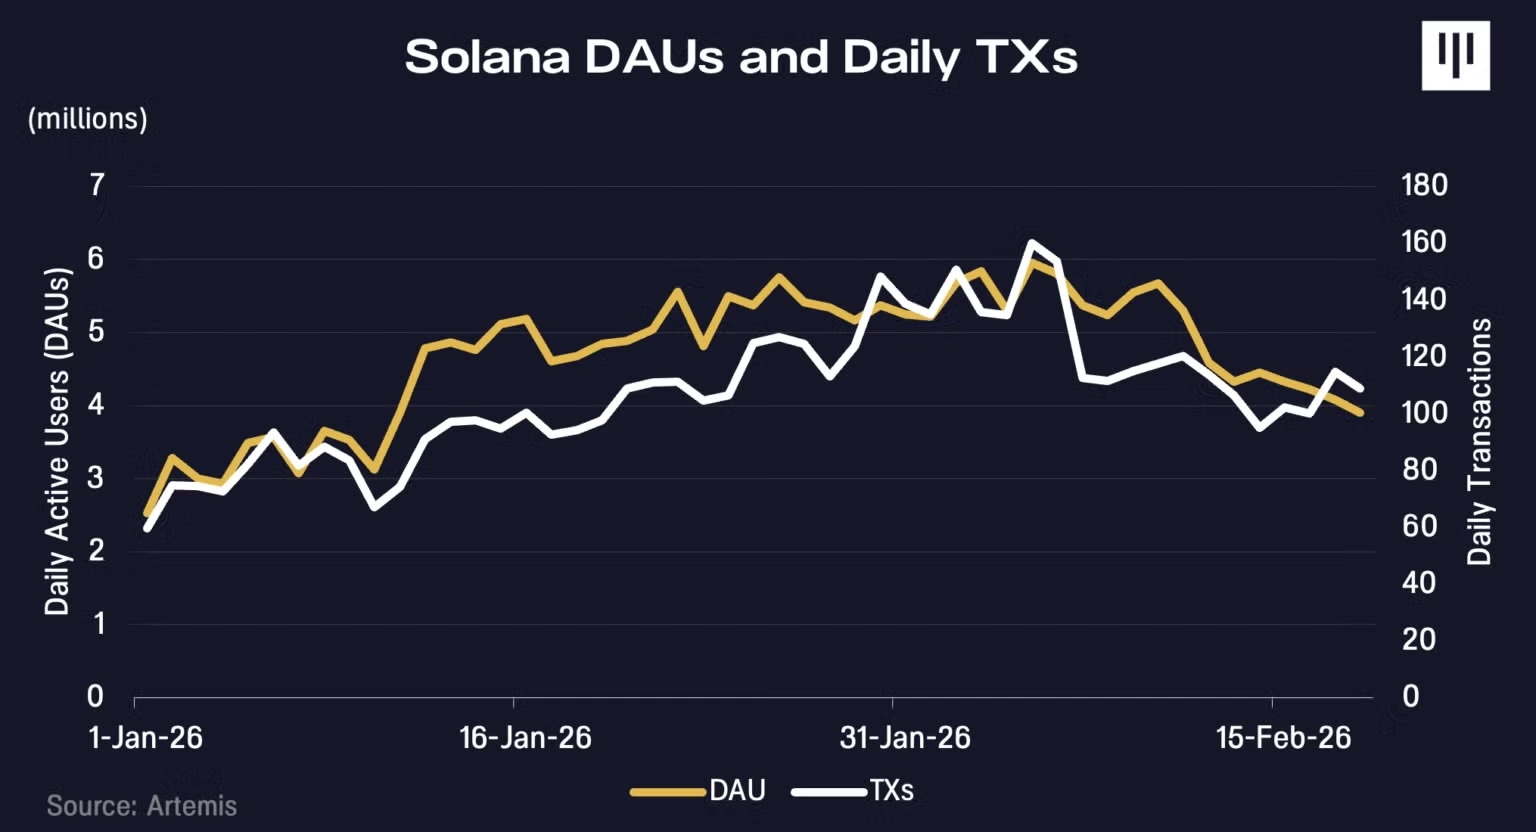
Coincidindo com o momento em que o OpenClaw rapidamente ganhou popularidade em janeiro, o volume de transações e o número de endereços ativos da Solana também começaram a subir. Evidências na rede social de agentes AI, Moltbook, sugerem que eles podem ter contribuído para esse crescimento.
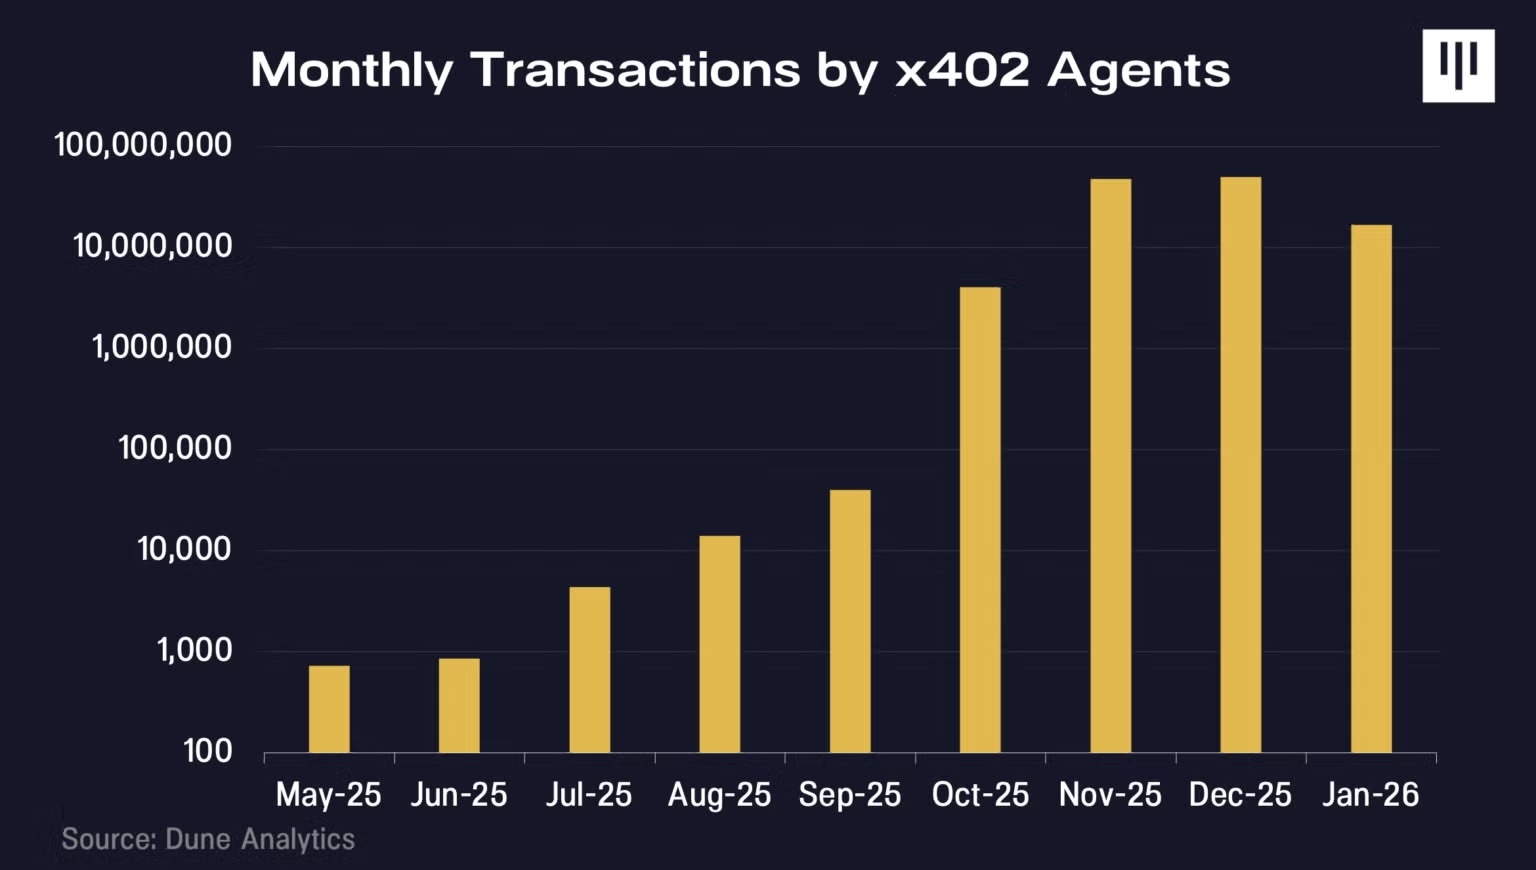
x402 é um protocolo de pagamento nativo da internet desenvolvido pela Coinbase, permitindo que agentes de IA paguem em tempo real por recursos digitais, sem necessidade de contas ou autenticação complexa e de alta fricção. Desde seu lançamento em 2025, o volume de transações tem crescido rapidamente.
Ainda estamos em estágio inicial, e os casos atuais são mais orientativos do que definitivos. Mas se os investidores estão empolgados com o potencial da inovação em IA, não podemos ignorar por que acreditamos que a infraestrutura da blockchain será a pedra angular para abrir um mundo de agentes inteligentes totalmente autônomos.
Nível de autonomia
Muitos apontarão corretamente que os atuais agentes de IA não precisam de blockchain. Isso é verdade a curto prazo, mas acreditamos que essa é uma visão míope.
A McKinsey recentemente lançou uma estrutura que descreve seis níveis de automação impulsionados por IA nos negócios, desde a assistência básica em assinaturas (nível 0) até negócios totalmente autônomos entre agentes (nível 5). A chave é que os níveis de 0 a 4 não requerem uma nova infraestrutura financeira. Em cada um desses níveis, há uma identidade humana por trás da transação. Os usuários já foram autenticados por meio do ChatGPT, Amazon ou Perplexity, e têm informações de cartão de crédito arquivadas. Quando os agentes realizam transações, eles atuam como representantes desse humano, herdando sua identidade, credenciais de pagamento e status legal.
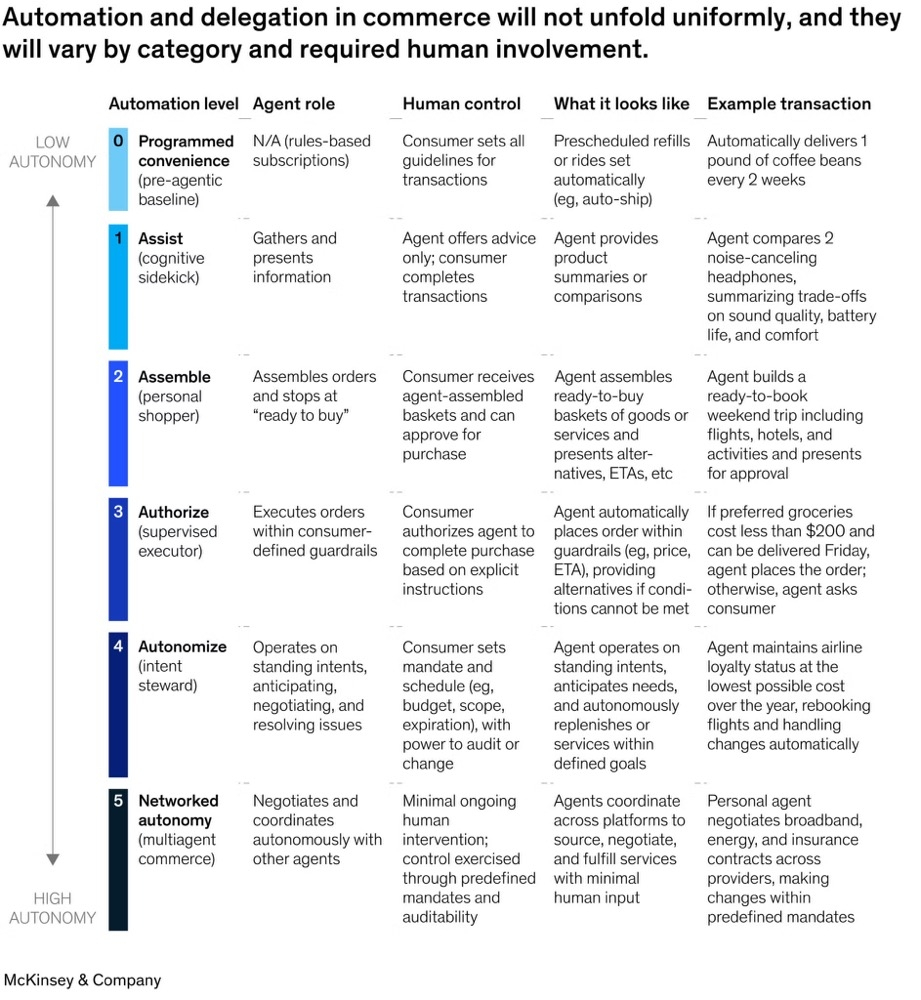
As bases para esse tipo de comércio, incluindo tokens de pagamento compartilhados, sistemas de reembolso e infraestrutura de detecção de fraudes, já existem por meio de instituições como Visa ou Stripe e funcionam bastante bem.
Nos níveis 5 e superiores, como quando os agentes negociam diretamente com outros agentes sem orientação humana; quando não há identidade humana a ser herdada; quando os pagamentos precisam ser programáveis, condicionais e liquidadas em milissegundos; e quando os agentes precisam de uma reputação portátil entre plataformas, a trilha da blockchain se torna crucial.
Enquanto os humanos ainda assumirem a responsabilidade econômica, as trilhas tradicionais serão suficientes. Uma vez que os agentes se tornem sujeitos econômicos independentes, as restrições mudarão.
Finanças baseadas em agentes
Para entender onde o valor se acumulará e por que a blockchain é importante, precisamos imaginar o estado lógico final da inteligência artificial baseada em agentes. Estamos caminhando para um mundo onde os agentes não são apenas assistentes humanos, mas sim entidades econômicas independentes. Alguns serão criados por empresas ou indivíduos, enquanto outros serão gerados pelos próprios agentes, formando sistemas cada vez mais independentes, capazes de raciocinar, alocar capital e negociar sem supervisão humana em tempo real.
Se não houver um humano designando canais de transação (por exemplo, indo ao banco, usando Stripe, iniciando uma carteira de blockchain), então os agentes escolherão racionalmente aquelas trilhas que maximizam a velocidade, confiabilidade e cobertura global, enquanto minimizam fricções e dependências. Quando a alternativa é abrir uma conta bancária e esperar pela liquidação ACH durante horários limitados, os agentes naturalmente escolherão trilhas de blockchain que não exigem permissão e operam 24 horas por dia.
Acreditamos que existem três restrições-chave que impulsionarão os agentes em direção a trilhas de blockchain:
Identidade e acesso: Como podemos rastrear a identidade única desses agentes de IA que trocam e registram serviços? Quando sistemas de pontuação de crédito e detecção de fraudes tradicionais são construídos para humanos que operam dentro de uma jurisdição e têm uma presença física, como deve ser um novo sistema de reputação?
Moeda e pagamentos: Que forma de moeda é necessária quando os agentes realizam inúmeras micropagamentos, executam pagamentos condicionais e aumentam enormemente a demanda por comércio transfronteiriço? Que forma de conta é necessária quando os agentes não podem entrar em uma agência bancária para abrir uma conta?
Minimizando a confiança nas transações: Como os agentes de IA podem evitar as fricções trazidas por disputas que exigem arbitragem humana ou outras formas de confiança centralizada (sistemas dos quais eles podem não conseguir ou não querer se conectar)?
Identidade e acesso
Antes que um agente pague por algo, a contraparte deve saber com quem ou com o que está lidando. Os sistemas de identidade tradicionais são construídos para humanos. Eles dependem de identificação emitida pelo governo, assinaturas manuscritas e outras credenciais que pressupõem que o outro lado é uma entidade legal.
Agentes de IA autônomos não possuem isso. Eles não podem entrar em um banco para abrir uma conta, nem assinar contratos legalmente. No entanto, se quisermos que os agentes negociem de forma autônoma, eles precisam de alguma maneira de provar que são legítimos e autorizados a agir.
Se você conectar um agente à sua conta bancária, as questões se multiplicarão. Como você realiza uma auditoria de lavagem de dinheiro no software? Se o agente agir de forma autônoma, quem é responsável? E se ele for manipulado?
Em situações simples, os agentes podem herdar as credenciais de seus proprietários (por exemplo, Checkout do ChatGPT). Mas esse modelo falha em escala. Vários agentes precisam de permissões separáveis e limites de gastos. Comportamentos inadequados devem ser isolados sem congelar todos os agentes. Esses cenários exigem que os agentes tenham uma identidade verificável própria, em vez de emprestar a identidade humana.
É aqui que a tecnologia de identificação baseada em blockchain entra em ação. Com o uso de técnicas criptográficas, os agentes podem provar que estão autorizados a agir em nome de uma pessoa ou empresa específica, sem revelar informações sensíveis dessa pessoa. Pode-se imaginar isso como um mandato digital, que qualquer um, em qualquer lugar, pode verificar instantaneamente, sem precisar ligar para um advogado ou consultar um banco de dados.
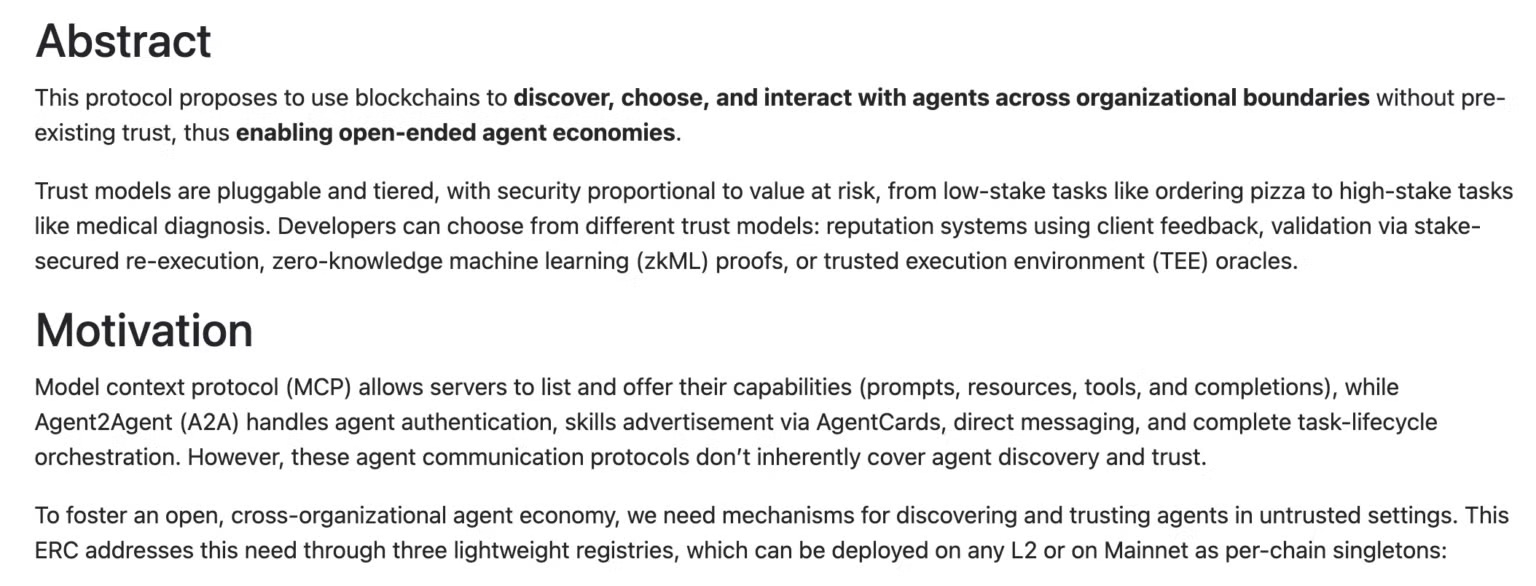
Novos padrões, como o ERC-8004 do Ethereum, propõem um registro on-chain que permite que os agentes estabeleçam credenciais verificáveis e acumulem histórico de transações e reputação ao longo do tempo. Um agente que completou milhares de transações sem gerar disputas tem uma credibilidade incomparável em relação a um novo agente sem histórico, e essa reputação pode ser transferida entre diferentes plataformas.
Isso é importante porque a confiança é um pré-requisito para os negócios. Os comerciantes gastam anos construindo sistemas para interceptar robôs e crawlers, enquanto em uma economia movida por agentes, eles precisam descobrir como permitir que os robôs certos passem. Uma identidade criptograficamente segura e verificável pode dar confiança aos comerciantes sem a necessidade de garantias humanas.
Moeda programável e micropagamentos
As trilhas de pagamento tradicionais são projetadas para transações em escala humana. Quando você paga por um café ou um par de jeans, as taxas de transação do cartão de crédito (geralmente de 2 a 3%, além de cerca de 30 centavos por transação) são insignificantes. Mas a magnitude das atividades comerciais entre agentes é completamente diferente. Um agente que escreve código pode iniciar 10.000 chamadas de API em uma única tarefa. Um agente que faz compras comparativas pode consultar centenas de fornecedores de dados. Os pagamentos precisam ocorrer em milissegundos, de forma repetitiva, e os valores podem ser tão baixos quanto uma fração de centavo.
As redes de cartões de crédito não foram otimizadas para esse comportamento. As taxas mínimas tornam os micropagamentos economicamente inviáveis. A configuração dos sistemas de fraude tende a congelar contas que exibem alto volume e atividades semelhantes a máquinas. Em comparação com protocolos de blockchain de alto desempenho, sua velocidade de transação é insignificante.
Nesse aspecto, stablecoins e moedas programáveis podem realmente fazer a diferença. As transações on-chain podem ser divididas em unidades minúsculas, com custos de liquidação quase zero. Mais importante ainda, como os pagamentos são programáveis, eles podem ser condicionais, por exemplo, pagando apenas quando a API retorna dados válidos, liberando fundos apenas quando a tarefa de computação é concluída, e transmitindo pagamentos em tempo real à medida que os serviços são consumidos, em vez de pagar de antemão por uma capacidade que você pode não usar.
A programabilidade também aumenta a eficiência do capital. Hoje, para que seu agente acesse um novo serviço, você geralmente precisa recarregar a conta previamente. Você precisa estimar o uso e bloquear fundos antecipadamente. Com contratos inteligentes e colaterais on-chain, os agentes podem provar sua solvência antes da entrega do serviço, sem a necessidade de transferir pagamentos.
A infraestrutura financeira suportada pela blockchain se alinha com a forma como os agentes deveriam operar: autônomos, de alta frequência, condicionais e eficientes em termos de capital.
Minimizando a confiança nas transações
Modelos comerciais tradicionais baseiam a confiança em intermediários. As instituições de processamento de pagamentos são responsáveis por lidar com chargebacks, os bancos fornecem garantias de liquidação, os tribunais resolvem disputas, e a execução dos contratos depende, em última instância, do sistema jurídico humano.
Quando bilhões de micropagamentos ocorrem através de várias jurisdições, essa estrutura se torna ineficiente. Quando agentes de IA negociam entre si, podem não ter acesso ou escolher depender de um sistema jurídico específico. A execução transfronteiriça pode ser lenta, cara e cheia de incertezas.
A blockchain, ao usar contratos inteligentes, codifica diretamente os mecanismos de execução, reduzindo a dependência de sistemas de confiança que podem falhar. Por exemplo, contratos inteligentes permitem que os fundos sejam mantidos de forma programática e sejam liberados somente quando as condições pré-definidas são atendidas. A liquidação é determinística, não sujeita ao risco de reembolso. As regras são transparentes e ambas as partes podem verificar previamente. Não é necessário confiar em remédios legais.
Para agentes autônomos operando em grande escala, minimizar a dependência de intermediários centralizados e arbitragem humana pode reduzir fricções, aumentar a previsibilidade e permitir que os negócios se expandam de forma programática. Essa infraestrutura de baixa fricção pode ampliar o escopo de atividades econômicas que, sob modos de execução tradicionais, não seriam viáveis. O comércio baseado em agentes suportado por trilhas de blockchain pode acelerar o crescimento do PIB global.
Isso é apenas o começo
A questão não é se o comércio baseado em agentes está chegando, mas sim sobre que tipo de infraestrutura ele funcionará.
À medida que os agentes de IA se tornam entidades econômicas autônomas, o número de entidades econômicas na economia global crescerá exponencialmente. Os agentes precisarão de trilhas financeiras nativas digitais, capazes de lidar com liquidações programáveis, micropagamentos de alto volume, coordenação sem permissão e sistemas de identidade que minimizem a confiança. Esses princípios são a base do design da blockchain.
Pode-se argumentar que a rápida adoção de agentes de IA está se tornando um catalisador estrutural de longo prazo para o desenvolvimento da blockchain. Já há evidências de que isso está acontecendo, e acreditamos que a maioria dos investidores subestima as oportunidades de criação de valor que isso implica.