


作者:0xjacobzhao | https://linktr.ee/0xjacobzhao
Sem dúvida, a Pendle é um dos protocolos DeFi mais bem-sucedidos deste ciclo de Crypto. Enquanto muitos protocolos enfrentam estagnação devido à exaustão de liquidez e ao retrocesso narrativo, a Pendle, com sua única divisão de rendimento e mecanismo de negociação, conseguiu se tornar o 'local de descoberta de preços' para ativos de rendimento, estabelecendo sua posição única como 'Infraestrutura de Rendimento em DeFi' através de uma profunda integração com stablecoins, LST/LRT e outros ativos de rendimento.
No relatório (A Evolução da Inteligência em DeFi: Do Automático ao Caminho de Evolução de AgentFi), sistematicamente revisamos e comparamos os três estágios do desenvolvimento da inteligência em DeFi: Ferramentas de Automação (Automation), Assistentes Centrado na Intenção (Intent-Centric Copilot) e AgentFi (Agentes na Cadeia). Além dos dois cenários mais valiosos e fáceis de implementar, que são Empréstimos (Lending) e Mineração de Liquidez (Yield Farming), em nossa visão avançada sobre AgentFi, a negociação dos direitos de rendimento PT/YT da Pendle é vista como uma aplicação de alta prioridade extremamente adequada para AgentFi. A Pendle, com sua arquitetura única de 'Divisão de Rendimento + Mecanismo de Vencimento + Negociação de Direitos de Rendimento', oferece um espaço natural para a orquestração de estratégias, permitindo que a execução automatizada e a otimização de rendimento tenham possibilidades mais ricas.
Um, Princípios básicos da Pendle
A Pendle é o primeiro protocolo no espaço DeFi focado na divisão e negociação de rendimentos. Sua inovação central reside em: tokenizar e separar os fluxos de rendimento futuros de ativos de rendimento na blockchain (como LST, comprovantes de depósito de stablecoins, posições de empréstimos etc.), permitindo que os usuários bloqueiem de forma flexível o rendimento fixo, amplifiquem as expectativas de rendimento ou realizem especulações e arbitragem no mercado.
Em resumo, a Pendle construiu um mercado secundário para a 'curva de rendimento' dos ativos criptográficos, permitindo que os usuários DeFi não apenas negociem 'capital', mas também 'rendimento'. Esse mecanismo é altamente semelhante à separação de juros de títulos sem juros na finança tradicional + separação de cupons, aumentando a precisão de precificação e flexibilidade de negociação dos ativos DeFi.
O mecanismo de divisão de rendimento da Pendle
A Pendle divide um ativo básico gerador de rendimento (Yield-Bearing Asset, YBA) em dois tokens negociáveis:
PT (Principal Token, token de capital, semelhante a títulos sem juros): representa o valor do capital que pode ser resgatado no vencimento, mas não gera rendimento adicional.
YT (Yield Token, token de rendimento, semelhante a direitos de cupom): representa todos os rendimentos gerados pelo ativo antes do vencimento, mas se torna zero após o vencimento.
Por exemplo, ao depositar 1 ETH em stETH, será dividido em PT-stETH (resgatável por 1 ETH no vencimento, capital bloqueado) e YT-stETH (recebendo todos os rendimentos de staking antes do vencimento).
Pendle não é apenas uma simples divisão de tokens, mas também fornece um mercado de liquidez para PT e YT através de AMM (Automated Market Maker) projetado especialmente (equivalente ao mercado de dívida de liquidez secundária). Os usuários podem comprar ou vender PT ou YT a qualquer momento, ajustando flexivelmente sua exposição ao risco de rendimento; onde, o preço de PT geralmente é inferior a 1, refletindo seu 'valor de capital descontado', enquanto o preço de YT depende das expectativas do mercado em relação aos rendimentos futuros. Mais importante ainda, o AMM da Pendle foi otimizado para ativos com datas de vencimento, permitindo que diferentes prazos de PT/YT formem uma curva de rendimento no mercado, altamente semelhante ao mercado de títulos da finança tradicional.
É importante ressaltar que, entre os ativos de stablecoin da Pendle, o PT (token de capital, posição de rendimento fixo) equivale a um título na blockchain, sendo adquirido através do desconto que bloqueia a taxa fixa, podendo ser resgatado 1:1 em stablecoin ao vencimento, com rendimentos robustos e risco baixo, adequado para investidores conservadores que buscam retornos certos; enquanto o Pool de Stablecoin (posição de mineração de liquidez) é essencialmente um mercado de AMM, onde os rendimentos LP provêm de taxas de transação e incentivos, com APY variando bastante, e acompanhados do risco de perdas impermanentes, mais adequado para investidores proativos que podem suportar volatilidade e buscam rendimentos mais altos. Em mercados com volume de negociações ativos e incentivos abundantes, os rendimentos do Pool podem ser significativamente superiores ao rendimento fixo do PT; enquanto em mercados com baixa atividade e incentivos insuficientes, os rendimentos do Pool costumam ser inferiores ao PT, podendo até resultar em perdas por perdas impermanentes.
Projeto Stablecoin PT Pools de Stablecoin Forma de ativo Token de dívida (resgate para stablecoin no vencimento) Pool de liquidez AMM (mercado de negociação PT+YT) Fonte de rendimento Taxa fixa (bloqueio de desconto de capital) Taxas de transação + incentivos de mineração Nível de risco Baixo (praticamente sem risco fixo) Alto (risco de IL + risco de liquidez) Público-alvo Aqueles que desejam garantir o capital e bloquear rendimento fixo Aqueles que desejam ganhar taxas de transação e incentivos e podem suportar volatilidade como LP
A estratégia de negociação PT/YT da Pendle abrange principalmente quatro caminhos: rendimento fixo, especulação sobre rendimento, arbitragem intertemporal e rendimento alavancado, podendo atender às diferentes necessidades de investimento com diferentes perfis de risco. Os usuários podem comprar PT e mantê-lo até o vencimento para garantir um rendimento fixo, equivalente a obter uma taxa de juros certa; também podem optar por comprar YT, apostando na alta dos rendimentos ou em maior volatilidade, para especulação de rendimento. Além disso, os investidores podem explorar a diferença de preços entre diferentes prazos de PT/YT para realizar arbitragem intertemporal ou usar PT e YT como colateral para aumentar a exposição ao rendimento.
O mecanismo de negociação da taxa de financiamento do Boros
Além da divisão de rendimento da Pendle V2, o módulo Boros vai além, tornando a taxa de financiamento (Funding Rate) um ativo, não apenas um custo passivo de manutenção de posições em contratos perpétuos, mas uma ferramenta que pode ser precificada e negociada de forma independente. Com o Boros, os investidores podem especular direcionalmente, fazer hedge de riscos ou buscar oportunidades de arbitragem, e esse mecanismo traz os derivados de taxa de juros tradicionais (IRS, negociação de basis) para DeFi, oferecendo novas ferramentas para gestão de capital em nível institucional e estratégias de rendimento robustas.
Além da negociação PT/YT e do pool AMM, bem como do mecanismo de negociação de taxa de financiamento do Boros, a Pendle V2 também oferece várias funcionalidades expandidas, que embora não sejam o foco deste artigo, ainda constituem um complemento importante ao ecossistema do protocolo:
vePENDLE: modelo de governança e incentivos baseado em mecanismo de voto em escrow (Vote-Escrow), permitindo que os usuários, ao bloquear PENDLE, obtenham vePENDLE para participar de votações de governança e aumentar o peso da distribuição de rendimento, sendo o núcleo da governança e incentivos de longo prazo do protocolo.
PendleSwap: um portal de troca de ativos one-stop, ajudando os usuários a alternar de forma eficiente entre PT/YT e ativos nativos, melhorando a conveniência no uso de capital e a combinabilidade do protocolo, sendo essencialmente um agregador DEX e não uma inovação independente.
Mercado de Pontos: permite que os usuários negociem previamente vários pontos do projeto no mercado secundário, fornecendo liquidez para captura de airdrops e arbitragem de pontos, mais voltado para cenários especulativos e de tendências do que para valor central.
Dois, Panorama da estratégia Pendle: ciclos de mercado, estratificação de risco e extensões derivadas
No mercado financeiro tradicional, os canais de investimento de varejo concentram-se principalmente na negociação de ações e produtos de rendimento fixo, geralmente tendo dificuldade em participar de negociações de derivativos de dívida que têm um alto limite de entrada. Correspondentemente, no mercado de criptomoedas, os usuários de varejo também tendem a aceitar mais facilmente a negociação de tokens e empréstimos DeFi. Embora a Pendle tenha reduzido significativamente a barreira de entrada para os varejistas no comércio de 'derivativos de dívida', a estratégia da Pendle ainda exige um alto grau de especialização, exigindo que os investidores analisem profundamente as mudanças nas taxas de ativos de rendimento em diferentes ambientes de mercado. Com base nisso, acreditamos que em diferentes estágios de mercado, como o início do mercado em alta, o pico do mercado em alta, a fase de baixa do mercado e a fase de consolidação, os investidores devem alinhar suas preferências de risco com estratégias de negociação Pendle diferenciadas.
Período de ascensão do mercado: a preferência de risco do mercado está gradualmente se recuperando, a demanda por empréstimos e as taxas de juros ainda estão em níveis baixos, e o preço de YT na Pendle é relativamente barato. Nesse momento, comprar YT equivale a apostar em um aumento futuro da taxa de juros, uma vez que o mercado entre em um estágio de aumento acelerado, tanto a taxa de empréstimos quanto os rendimentos de LST se elevarão, aumentando o valor de YT. Esta é uma estratégia típica de alto risco e alta recompensa, adequada para investidores dispostos a se posicionar antecipadamente e capturar os rendimentos ampliados do mercado em alta.
No pico do mercado em alta, o sentimento do mercado impulsiona a demanda de empréstimos para disparar, as taxas de juros dos protocolos de empréstimo DeFi geralmente sobem de um dígito para mais de 15–30%, fazendo com que o valor de YT na Pendle suba, enquanto PT apresenta um desconto significativo. Nesse momento, se os investidores comprarem PT com stablecoins, estão essencialmente bloqueando altas taxas com desconto, podendo resgatar 1:1 o ativo subjacente ao vencimento, o que na verdade é uma forma de 'arbitragem de rendimento fixo' para se proteger contra riscos de volatilidade no final do mercado em alta. A vantagem dessa estratégia é ser sólida e racional, garantindo rendimento fixo e segurança de capital quando o mercado corrige ou entra em um período de baixa, mas o custo é abrir mão de possíveis aumentos de preço maiores que poderiam vir de manter ativos voláteis.
Durante a fase de baixa do mercado, o sentimento do mercado é baixo, a demanda por empréstimos despenca e as taxas de juros recuam substancialmente, com os rendimentos de YT se aproximando de zero, enquanto PT se aproxima de um ativo sem risco. Nesse momento, comprar PT e mantê-lo até o vencimento significa que, mesmo em um ambiente de baixa taxa de juros, ainda é possível garantir um retorno certo, equivalente a estabelecer uma posição defensiva; para investidores conservadores, essa é a estratégia principal para evitar a volatilidade dos rendimentos e preservar o capital.
Durante a fase de consolidação de mercado, as taxas de juros carecem de tendências, e as expectativas do mercado são bastante divergentes, levando a frequentes desalinhamentos ou desvios de preços entre PT e YT da Pendle. Os investidores podem aproveitar a arbitragem intertemporal entre diferentes prazos de PT/YT ou capturar os erros de preços resultantes da volatilidade do sentimento do mercado, obtendo assim rendimentos estáveis de diferença de preços. Esse tipo de estratégia exige uma capacidade de análise e execução mais alta, com potencial para obter rendimentos sustentáveis em um mercado sem tendência.
Perspectiva global: tabela de comparação das estratégias Pendle em todo o ciclo de mercado
Estágio de mercado Características do mercado Estratégia PT Estratégia YT Pool de stablecoins Estratégia de arbitragem Mercado em baixa profunda (nível baixo e lateral) Taxas de juros extremamente baixas, preços de ativos subestimados, sentimento frio Baixa importância (PT quase sem desconto) ✅ Melhor momento: YT extremamente barato, apostando na recuperação futura das taxas de juros, fluxo de rendimento alavancado (especialmente stETH) ⚪ Rendimento baixo, posição quase ociosa ⚪ Espaço para diferenciais limitado, poucas oportunidades Mercado em baixa lenta (queda lenta) Preços caindo lentamente, taxas de juros fracas, mercado sem direção ⚪ Rendimento fixo não alto, atratividade razoável ❌ YT sem valor, pode resultar em perdas ✅ Primeira escolha defensiva: pool de stablecoins para preservação de capital, estado mental leve ⚪ Pode fazer pequenos arbitragem entre plataformas, mas espaço limitado Início do mercado em alta (recuperação ascendente) A demanda por empréstimos aumenta, as taxas de juros começam a subir ⚪ PT começa a ter desconto, mas não é grande ✅ Potencial explosivo: YT subvalorizado → recuperação das taxas de juros → alavancagem de rendimento ⚪ Pool de stablecoins não é tão interessante quanto o pool de ativos voláteis ⚪ Pode se posicionar em rendimento fixo PT vs taxa flutuante Mercado em alta intermediária (aceleração de alta) As taxas de juros aumentam significativamente, o sentimento melhora ✅ Bloquear rendimento fixo: PT com desconto grande, bloqueando 10–20% de rendimento anual ✅ Rendimento dobrado: o preço de YT sobe, continuando a aumentar a aposta na alta das taxas ⚪ Oportunidades de rendimento fixo não são tão boas quanto PT/YT ✅ Melhor período de arbitragem: grande diferença entre rendimento fixo da Pendle e taxa flutuante da Aave Mercado no pico da euforia (alto ponto) As taxas de juros de empréstimo disparam, o mercado está frenético ✅ Melhor estratégia: PT com desconto muito profundo, bloqueando 20–30% de rendimento fixo ❌ Alto risco: YT supervalorizado, pode resultar em perdas ⚪ Taxas de pool de stablecoins altas, mas não tão atraentes quanto PT ✅ Estratégia institucional: arbitragem de prazo, arbitragem entre mercados, bloqueio de rendimento de baixo risco Período de correção no topo do mercado O mercado reverte, as taxas de juros caem rapidamente ⚪ Desconto de PT se estreita, atratividade diminui ❌ O valor de YT despenca, fácil de se tornar zero ✅ Capital se move para defesa, pool de stablecoins retorna à corrente principal ✅ Fazer arbitragem de hedge, reduzindo riscos de volatilidade
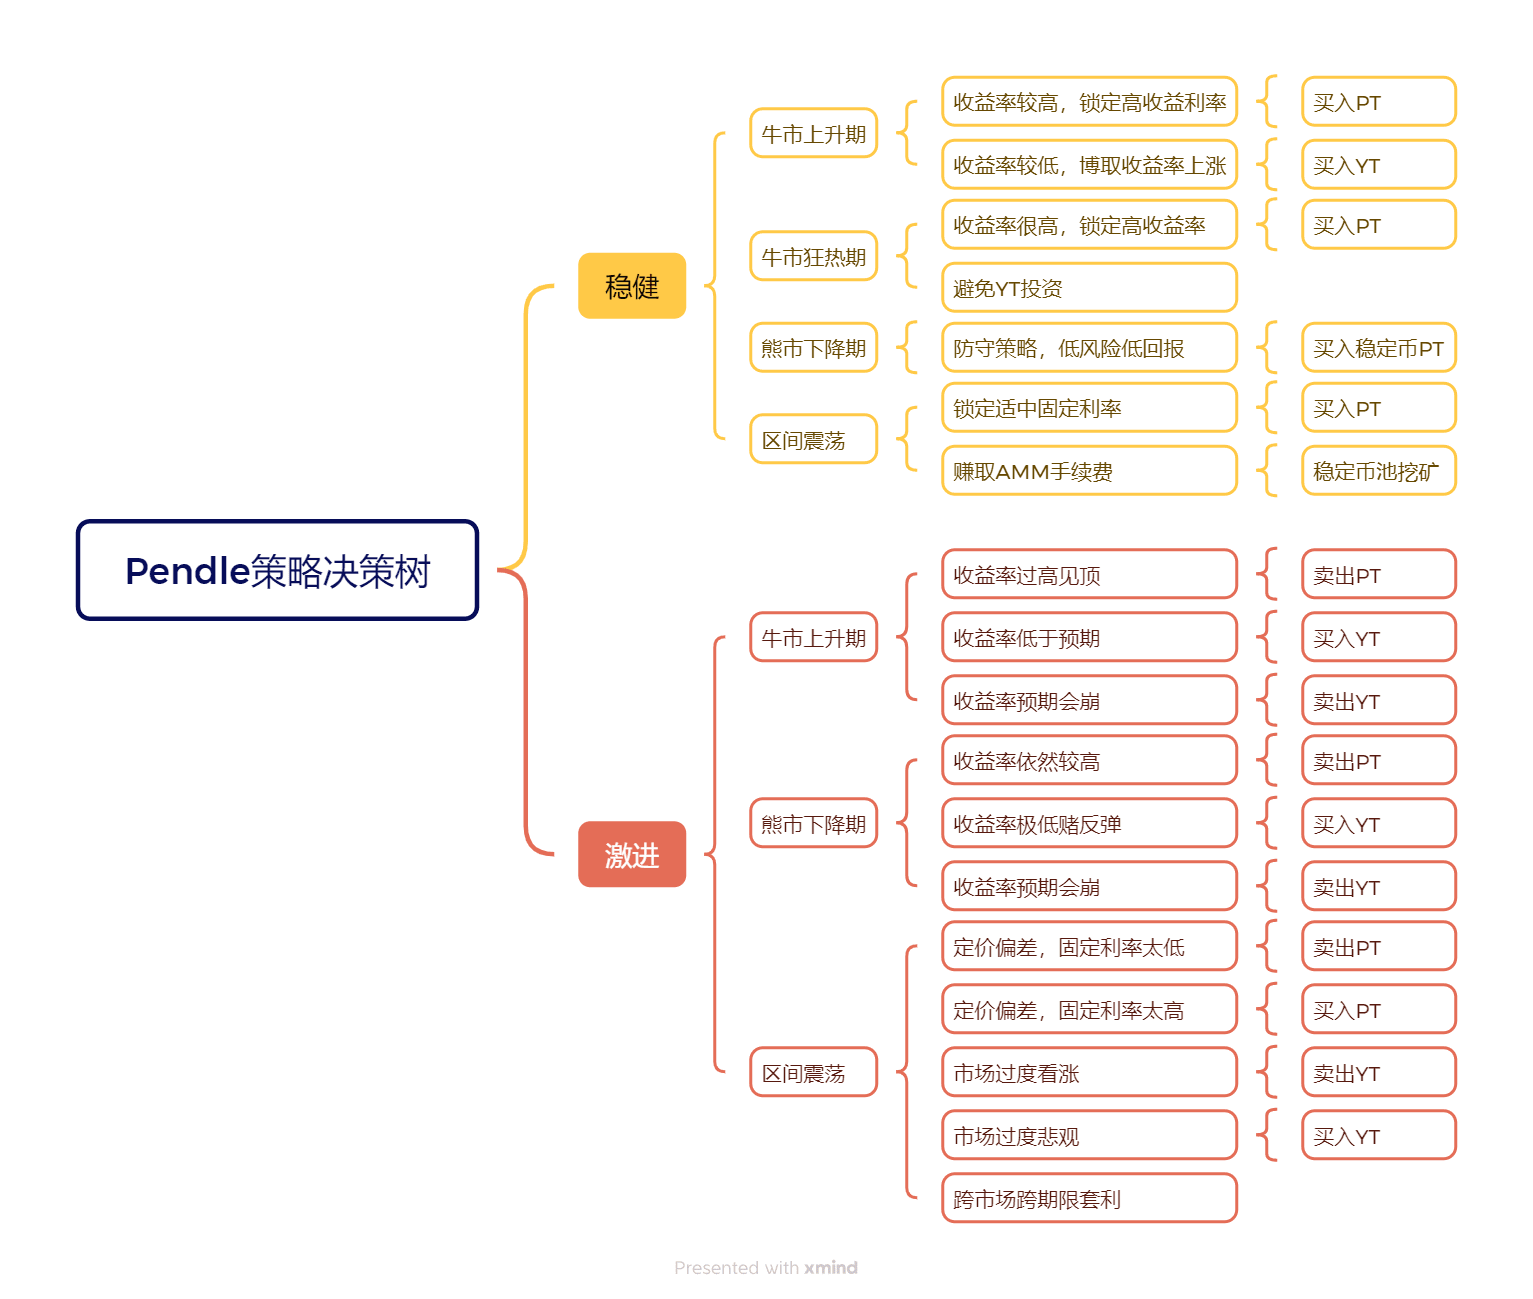
Estratificação de risco: árvore de decisão Pendle sob estratégias conservadoras vs agressivas
Claro, as estratégias acima são principalmente focadas em rendimentos sólidos, a lógica central é equilibrar risco e rendimento através da compra de PT, compra de YT ou participação na mineração de stablecoins em diferentes ciclos de mercado. Para investidores agressivos com maior tolerância ao risco, é possível optar por estratégias mais agressivas de venda a descoberto de PT ou YT, apostando nas tendências de taxas ou explorando desalinhamentos de mercado. Esse tipo de operação exige maior julgamento profissional e capacidade de execução, e a exposição ao risco é maior, portanto, este artigo não se estende muito sobre isso, servindo apenas como referência, como pode ser visto na árvore de decisão abaixo.
Estratégia em moeda-base Pendle: comparação entre stETH, uniBTC e pools de stablecoins
Claro, a análise das estratégias Pendle acima se baseia na perspectiva em moeda-base U. O foco da estratégia está em como obter retornos excessivos através do bloqueio de altas taxas de juros ou capturando volatilidade nas taxas; além disso, a Pendle também oferece estratégias em moeda-base para BTC e ETH.
ETH é amplamente considerado o melhor ativo para estratégias em moeda-base, devido à sua posição ecológica e determinação de valor a longo prazo: como ativo nativo da rede Ethereum, o ETH não é apenas a base de liquidação da maioria dos protocolos DeFi, mas também possui rendimento de staking (Staking Yield), uma fonte estável de fluxo de caixa. Em comparação, o BTC não tem taxa nativa, e seus rendimentos na Pendle dependem principalmente dos incentivos do protocolo, portanto, a lógica em moeda-base é relativamente mais fraca; enquanto os pools de stablecoins são mais adequados como configurações defensivas, desempenhando um papel de 'preservação de valor + espera'.
Em diferentes ciclos de mercado, as diferenças nas estratégias dos três tipos de pools de ativos são significativas:
Mercado em alta: o pool stETH é o mais agressivo, YT é a melhor estratégia para aumentar a exposição a ETH alavancado; uniBTC pode servir como complemento, mas é mais especulativo; a atratividade dos pools de stablecoins diminuiu.
Mercado em baixa: stETH a preços baixos, YT oferece a oportunidade central para aumentar a exposição a ETH; o pool de stablecoins assume a principal função defensiva; uniBTC é adequado apenas para arbitragem de curto prazo em pequena escala.
Mercado em consolidação: desalinhamentos de PT-YT do stETH e taxas de AMM oferecem oportunidades de arbitragem; uniBTC é adequado para apostas de curto prazo; o pool de stablecoins fornece um complemento robusto.
Ativo Fonte de rendimento Risco Efeito em moeda-base Mercado em alta Mercado em baixa Mercado em consolidação stETH Pool Rendimento nativo de ETH Staking (3–5% APY) Volatilidade do preço do ETH ✅ Aumento em ETH (YT pode amplificar o rendimento) Comprar YT: apostando na alta das taxas de juros, capturando rendimento alavancado de Staking; comprar PT com desconto: bloqueando altas taxas Comprar YT barato: obter rendimento alavancado de ETH Staking, realizando crescimento em ETH Arbitragem intertemporal/PT-YT desalinhado: adequado para lucrar com taxas de AMM e volatilidade do preço uniBTC Pool Taxa de juros de empréstimo / Incentivos de protocolo (não rendimento nativo) BTC Sem taxa nativa, rendimento depende da continuidade dos incentivos ⚠️ Lógica em moeda-base fraca Quando a demanda por empréstimos é forte, comprar YT a curto prazo, apostando nos incentivos Rendimento instável, adequado para especulação de pequena escala A volatilidade do preço de YT pode ser uma aposta de curto prazo ou arbitragem entre mercados Pool de stablecoins Taxa de juros de empréstimo de stablecoins (2–5% APY) Taxas de juros baixas, atratividade de PT/YT limitada ❌ Crescimento não em moeda-base Os rendimentos fixos não são tão altos quanto os ativos voláteis, adequados para investidores extremamente conservadores Defesa principal: bloquear taxas de juros estáveis, aguardando a recuperação do mercado Arbitragem de pequeno diferencial de taxa, fornecendo rendimento suplementar de baixa volatilidade
Panorama da estratégia Boros: swaps de taxa de juros, hedge e arbitragem entre mercados
O Boros transforma a taxa de financiamento (Funding Rate), que é um ativo variável, em um ativo, equivalendo à introdução de swaps de taxa de juros (Interest Rate Swaps, IRS) e negociações de basis (Basis Trading / Carry Trade) no DeFi, transformando a taxa de financiamento de um custo incontrolável em uma ferramenta de investimento configurável. Seu principal certificado, Yield Units (YU), suporta três principais caminhos de estratégia: especulação, hedge e arbitragem.
Na especulação, os investidores podem usar Long YU (recebendo taxa fixa Implied APR, pagando taxa flutuante Underlying APR) para apostar na alta da taxa de financiamento, ou Short YU (recebendo taxa fixa Implied APR, pagando taxa flutuante Underlying APR) para apostar na baixa da taxa de financiamento, semelhante às tradicionais transações de derivativos de taxa de juros.
Do lado da proteção, o Boros fornece às instituições que mantêm grandes posições em contratos perpétuos uma ferramenta para converter a taxa de financiamento flutuante em uma taxa fixa;
Hedge de risco de taxa de financiamento: Long Perp + Long YU, bloqueando os gastos com taxa de financiamento flutuante como custo fixo.
Bloqueio de receita de taxa de financiamento: Short Perp + Short YU → bloqueando a receita de taxa de financiamento flutuante como rendimento fixo.
Na arbitragem, os investidores podem usar combinações de rendimento sustentável (Delta-Neutral Enhanced Yield) ou arbitragem sustentável (Arbitrage / Spread Trade) para aproveitar as diferenças de preços entre mercados (prêmio de futuros vs APR implícita) ou entre prazos, obtendo rendimentos de diferencial relativamente sustentáveis.
De modo geral, o Boros é adequado para fundos profissionais focados em gestão de risco e ganhos sustentáveis, mas sua acessibilidade para usuários de varejo é limitada.
Tipo de estratégia Método de operação Público-alvo Comparação com ferramentas tradicionais Hedge de financiamento (hedge de despesas/rendimentos) Hedge de despesas de taxa de financiamento: fazendo long em Perp na CEX/DEX, enquanto faz long no Boros YU;
Hedge de receita de taxa de financiamento: fazendo short em Perp na CEX/DEX, enquanto faz short no Boros YU
Grandes posições longas e curtas, swaps de taxa de juros de Basis Trader (Payer/Receiver Swap) Delta-Neutral rendimento fixo Staking em spot (como stETH obtendo 4% de rendimento básico) + vendendo Perp para proteger o risco de preços + bloqueando o rendimento fixo de funding no Boros Short YU Instituições conservadoras, fundos de hedge Cash & Carry + Swap arbitragem entre mercados/prazos Arbitragem entre mercados: comparando o prêmio de futuros com a APR implícita do Boros, fazendo short na parte superestimada e long na parte subestimada;
Arbitragem de prazo: quando existem diferenças de preços entre YU de diferentes vencimentos, faz short no vencimento superestimado e long no vencimento subestimado
Capital profissional de arbitragem Arbitragem na curva de rendimento de títulos do governo
Três, Complexidade da estratégia Pendle e valor único da AgentFi
Com base na análise anterior, as estratégias de negociação da Pendle são essencialmente negociações complexas de derivativos de dívida, mesmo a mais simples, comprar PT para bloquear rendimento fixo, ainda precisa considerar o vencimento, a volatilidade das taxas de juros, o custo de oportunidade e a profundidade da liquidez. Ao contrário de produtos de rendimento flutuante como empréstimos ou staking, que 'geram rendimento continuamente após um único depósito', o PT da Pendle (token de capital) deve ter uma data de vencimento definida (geralmente de semanas a meses), e ao vencimento, o capital é resgatado 1:1 do ativo subjacente; se o rendimento for desejado após isso, uma nova posição precisa ser estabelecida. Essa restrição de 'período fixo' é um pré-requisito necessário para o mercado de rendimento fixo, e é a principal diferença entre a Pendle e protocolos de empréstimo perpétuo.
Atualmente, a Pendle não possui um mecanismo de renovação automática embutido, enquanto alguns cofres de estratégia DeFi oferecem soluções de 'Auto-Rollover' para equilibrar a experiência do usuário e a simplicidade do protocolo. Atualmente, existem três modos de Auto-Rollover: passivo, inteligente e híbrido.
Auto-Rollover passivo: lógica simples, o capital do PT é automaticamente reinvestido em novos PT ao vencimento, proporcionando uma experiência suave para o usuário. No entanto, falta flexibilidade, pois uma renovação forçada quando as taxas flutuantes de Aave e Morpho são mais altas pode trazer custos de oportunidade.
Auto-Rollover inteligente: o Vault compara dinamicamente a taxa fixa da Pendle com a taxa flutuante do mercado de empréstimos, evitando 'renovação cega', aumentando o rendimento enquanto mantém flexibilidade, alinhando-se melhor à demanda de maximização de rendimento.
Se a taxa fixa da Pendle > taxa flutuante de empréstimo → reinvestir PT, bloqueando um rendimento fixo mais seguro;
Se a taxa fixa de Pendle > taxa flutuante de empréstimo → transição para protocolos de empréstimo como Aave/Morpho, obtendo uma taxa flutuante mais alta.
Configuração híbrida: parte dos fundos bloqueados em taxa fixa PT, parte dos fundos direcionados ao mercado de empréstimos, formando uma combinação equilibrada e flexível, evitando ser 'largado' em um ambiente de taxa única em situações extremas.
Portanto, a AgentFi possui um valor único nas estratégias de negociação da Pendle: ela pode automatizar as complexas negociações de taxa de juros. As taxas fixas da Pendle em PT e as taxas flutuantes do mercado de empréstimos flutuam em tempo real, tornando difícil para os humanos monitorarem e trocarem continuamente; o Auto-Rollover comum é apenas uma renovação passiva, enquanto a AgentFi pode comparar dinamicamente os níveis de taxa de juros, ajustar posições automaticamente e otimizar a alocação de posições com base na preferência de risco do usuário. Nas estratégias mais complexas do Boros, a AgentFi também pode realizar operações de hedge de taxa de financiamento, arbitragem entre mercados e arbitragem de prazo, liberando ainda mais o potencial para a gestão especializada de rendimento.
Quatro, Pulse: o primeiro produto AgentFi baseado na estratégia PT da Pendle
Nos relatórios anteriores da série AgentFi (O novo paradigma de rendimento de stablecoins: do AgentFi ao XenoFi), introduzimos o agente de otimização de rendimento de stablecoins ARMA (https://app.arma.xyz/) lançado pela camada de infraestrutura Giza. Esse produto é implantado na cadeia Base, permitindo a alternância automática entre protocolos de empréstimo como AAVE, Morpho, Compound, Moonwell, maximizando os rendimentos entre protocolos e mantendo-se consistentemente no primeiro escalão do AgentFi.
Em setembro de 2025, a equipe Giza lançou oficialmente o Pulse Optimizer (https://app.usepulse.xyz/) —— o primeiro sistema de otimização automatizada AgentFi baseado no mercado de rendimento fixo PT da Pendle. Diferentemente do ARMA, que foca no empréstimo de stablecoins, o Pulse se concentra em cenários de rendimento fixo da Pendle: monitorando em tempo real os mercados PT multi-chain com algoritmos determinísticos (não LLM), considerando custos entre cadeias, gerenciamento de vencimentos e restrições de liquidez, utilizando programação linear para alocação dinâmica de posições e realizando automaticamente o rollover, o agendamento entre cadeias e a reinvestimento. Seu objetivo é maximizar o APY do portfólio sob condições de risco controlado, abstraindo o complexo processo de 'encontrar/APY/trocar/entre cadeias/cronometrar' em uma experiência de rendimento fixo com um único clique.
Componentes principais da arquitetura do Pulse
Coleta de dados (Data Collection): captura em tempo real dos dados de mercado multi-chain da Pendle, incluindo mercados ativos, APY, datas de vencimento, liquidez e taxas de ponte entre cadeias, modelando slippage e impacto de preço, para fornecer entradas precisas ao motor de otimização.
Gerenciamento de carteira (Wallet Manager): como o núcleo de ativos e lógica, gera instantâneas do portfólio, gerencia a padronização de ativos entre cadeias, executa controle de risco (como limite mínimo de melhoria de APY, comparação de valor histórico).
Motor de otimização (Optimization Engine): baseado em modelagem de programação linear, considera de forma abrangente a alocação de capital, fontes entre cadeias, curvas de taxas de ponte, slippage e datas de vencimento do mercado, produzindo a proposta de alocação ótima sob restrições de risco.
Planejamento de execução (Execution Planning): transforma os resultados da otimização em sequências de transação, incluindo liquidação de posições ineficientes, planejamento de caminhos de ponte e Swap, reconstrução de novas posições e, quando necessário, ativação de um mecanismo de saída total, formando um ciclo completo.
Componentes Mecanismos-chave Resultados de saída Coleta de dados Integração da API Pendle com múltiplas fontes de preços, monitorando o mercado e slippage Fluxo de dados de mercado em tempo real Gerenciamento de carteira Instantâneas de portfólio, padronização de ativos, conversão entre cadeias, controle de risco Estado do portfólio e controle de redistribuição Motor de otimização Modelagem de alocação de fundos, curvas de custo entre cadeias, restrições de rendimento decrescente Proposta de alocação ótima Planejamento de execução Liquidar posições antigas → Planejar ponte/Swap → Construir/Encerrar Script de negociação cruzada executável
Cinco, Funções principais do Pulse e progresso do produto
Atualmente, o Pulse foca na otimização de rendimento em moeda-base ETH, gerenciando automaticamente ETH e seus derivativos de staking líquido (wstETH, weETH, rsETH, uniETH etc.), realizando alocação dinâmica entre múltiplos mercados PT da Pendle. O sistema usa ETH como ativo base, completando automaticamente a conversão de tokens entre cadeias para obter a alocação ideal. Já está lançado na rede principal Arbitrum, e se expandirá para a rede principal Ethereum, Base, Mantle, Sonic, etc., e realizará interoperabilidade multi-chain através da ponte Stargate.
Experiência do usuário Pulse em todo o processo
Ativação de agente e gerenciamento de capital: os usuários podem ativar o Pulse Agent em um clique no site oficial (www.usepulse.xyz), o processo inclui conectar a carteira, autenticação de rede, verificação de whitelist e depósito mínimo de 0,13 ETH (cerca de $500). Após a ativação, os fundos são automaticamente alocados ao melhor mercado PT e entram em um ciclo de otimização contínuo. Os usuários podem adicionar fundos a qualquer momento, e o sistema automaticamente fará o reequilíbrio e redistribuição, permitindo depósitos subsequentes sem limite mínimo, com grandes quantias de capital melhorando a diversificação do portfólio e a eficácia da otimização.
Painel de dados e monitoramento de desempenho
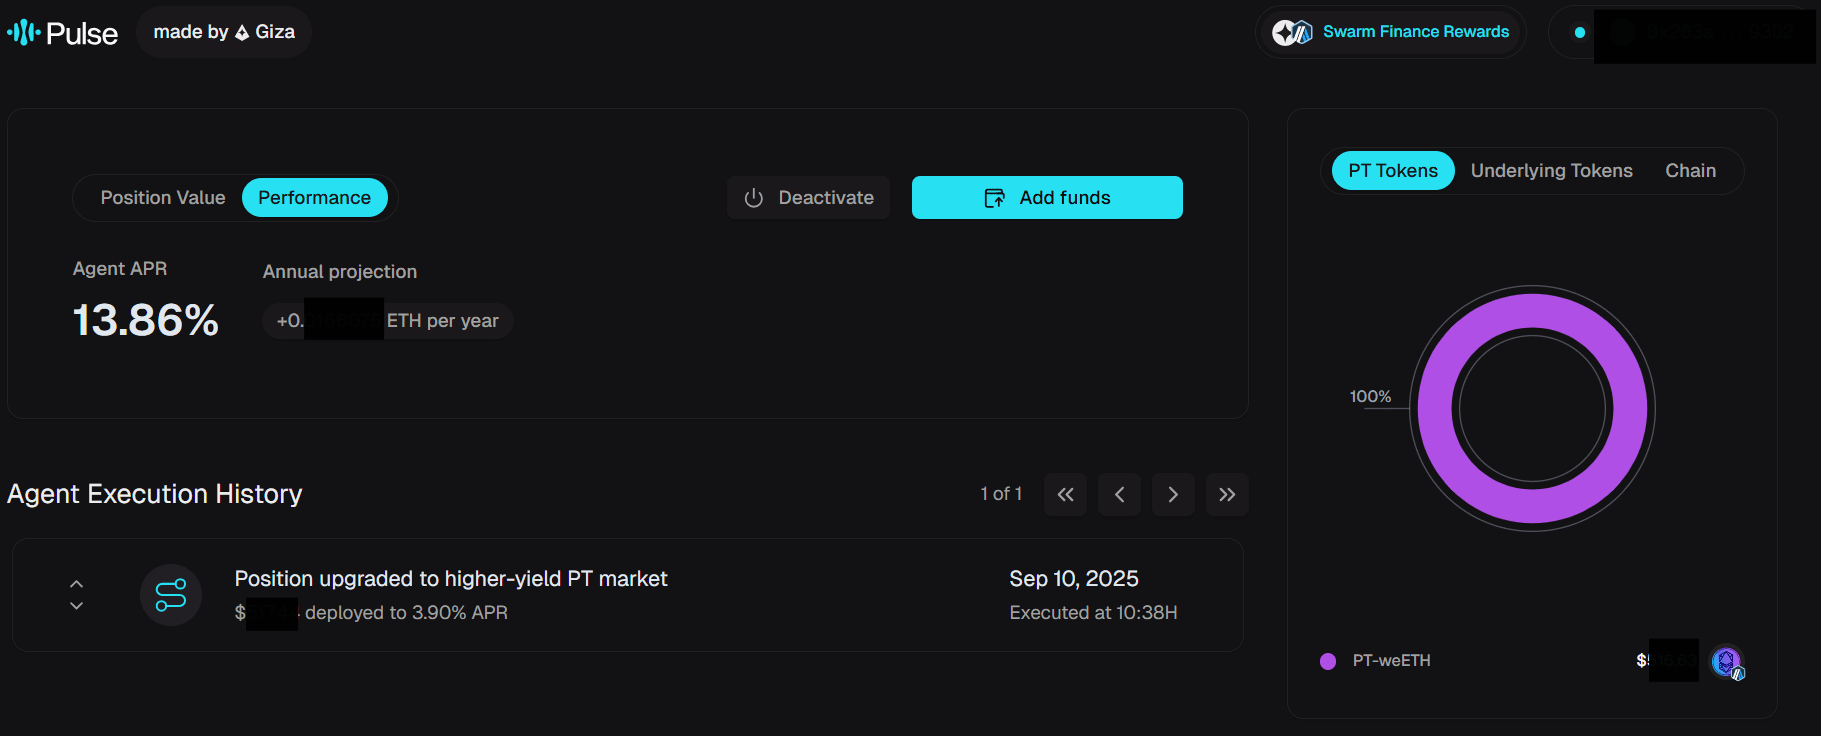
O Pulse oferece um painel de dados visual, rastreando e avaliando o desempenho do investimento em tempo real:
Indicadores-chave: saldo total de ativos, investimento acumulado, taxa de crescimento de capital e rendimento, distribuição de posições entre diferentes tokens PT e entre cadeias.
Análise de rendimento e risco: suporte para acompanhamento de tendências em diferentes dimensões (diária/semanal/mensal/anual), combinando monitoramento em tempo real de APR, previsões anuais e comparações de mercado, ajudando a medir o retorno excessivo trazido pela otimização automatizada.
Desagregação multidimensional: exibindo de acordo com tokens PT (como PT-rETH, PT-weETH), tokens subjacentes (protocolos LST/LRT) e distribuição entre cadeias.
Transparência de execução: registro completo das operações, incluindo horários de ajuste, tipos de operação, escala de capital, impacto no rendimento e hash na blockchain, garantindo verificabilidade.
Eficácia da otimização: indicando frequência de reequilíbrio, magnitude da melhoria de APR, grau de diversificação e velocidade de resposta do mercado, e comparando com posições estáticas ou benchmarks de mercado, avaliando o rendimento real ajustado ao risco.
Saída e retirada de ativos: os usuários podem fechar o agente a qualquer momento, e o Pulse automaticamente liquidará os tokens PT e os converterá de volta para ETH, cobrando apenas uma taxa de sucesso de 10% sobre o lucro, enquanto o capital é devolvido integralmente. Antes da saída, o sistema mostrará de forma transparente detalhes sobre rendimentos e taxas, e a retirada geralmente é concluída em minutos. Após a saída, os usuários podem reativar a qualquer momento, e o histórico de rendimentos será mantido integralmente.
Seis, Swarm Finance: camada de incentivos de liquidez ativa
Em setembro de 2025, a Giza lançou oficialmente a Swarm Finance —— uma camada de distribuição de incentivos projetada especificamente para Capital Ativo. Sua missão central é conectar diretamente os incentivos do protocolo à rede de agentes através de feeds de APR padronizados (sAPR), permitindo que o capital realmente realize 'inteligência'.
Para os usuários: o capital pode ser alocado de forma otimizada em tempo real e automatizada entre múltiplas cadeias e protocolos, sem necessidade de monitoramento manual ou reinvestimento, capturando assim as melhores oportunidades de rendimento.
Para o protocolo: a Swarm Finance resolve a questão do resgate ao vencimento da Pendle — perda de TVL, proporcionando liquidez mais estável e duradoura, além de reduzir significativamente o custo de gestão de liquidez.
Para o ecossistema: o capital pode ser migrado entre cadeias e protocolos em menos tempo, aumentando a eficiência do mercado, a capacidade de descoberta de preços e a utilização do capital.
Para a própria Giza: todo o fluxo de incentivos roteado pela Swarm Finance retornará parcialmente ao $GIZA, ativando o mecanismo de captura de taxas → recompra, iniciando o ciclo de Tokenomics.
De acordo com os dados oficiais da Giza, ao lançar o mercado ETH PT na Arbitrum, o Pulse alcançou cerca de 13% APY. Mais importante ainda, o Pulse resolveu o problema de perda de TVL devido ao resgate ao vencimento da Pendle por meio do mecanismo de rollover automático, estabelecendo uma curva de capital mais robusta e estável para a Pendle. Como a primeira prática do redes de incentivos Swarm Finance, o Pulse não apenas demonstra o potencial da automação de agentes, mas também marca o início de um novo paradigma de liquidez ativa (Active Capital) em DeFi.
Sete, Resumo e Perspectivas
Como o primeiro produto AgentFi baseado na estratégia PT da Pendle, o Pulse da equipe Giza sem dúvida tem um significado monumental. Ele abstrai pela primeira vez o complexo processo de negociação de rendimento fixo PT em uma experiência de agente inteligente com um único clique, realizando automação abrangente em configurações entre cadeias, gerenciamento de vencimentos e reinvestimento automático, reduzindo significativamente a barreira de operação para os usuários, ao mesmo tempo que melhora a eficiência e a liquidez do capital no mercado Pendle.
Atualmente, o Pulse ainda se concentra principalmente na estratégia ETH PT. Olhando para o futuro, à medida que o produto é constantemente iterado e mais equipes AgentFi se juntam, esperamos ver:
Produto de estratégia em stablecoin PT —— fornecendo soluções correspondentes para investidores com maior aversão ao risco;
Inteligência Auto-Rollover —— Comparação dinâmica entre a taxa fixa Pendle e a taxa flutuante do mercado de empréstimos, mantendo flexibilidade enquanto aumenta o rendimento;
Cobertura de estratégia panorâmica baseada em ciclos de mercado —— Modularizar as estratégias de negociação da Pendle em diferentes estágios de mercado em alta e em baixa, cobrindo YT, pools de stablecoins, e até mesmo estratégias mais avançadas como venda a descoberto e arbitragem;
Produto AgentFi baseado em estratégia Boros —— Realizar rendimento fixo Delta-Neutro mais inteligente que o Ethena e arbitragem entre mercados/prazos, promovendo a profissionalização e inteligência do mercado DeFi de rendimento fixo.
Claro, o Pulse também enfrenta os riscos que qualquer produto DeFi enfrenta, incluindo segurança de protocolo e contrato (vulnerabilidades potenciais na Pendle ou na ponte entre cadeias), riscos de execução de estratégia (falha no rollover ou reequilíbrio entre cadeias) e riscos de mercado (volatilidade das taxas de juros, liquidez insuficiente, diminuição dos incentivos). Além disso, os rendimentos do Pulse dependem do ETH e de seus mercados de LST/LRT, e se o preço do Ethereum cair significativamente, mesmo que a quantidade em moeda-base ETH aumente, pode haver perdas em termos de valor em dólares.
De modo geral, o nascimento do Pulse não apenas expandiu os limites do produto AgentFi, mas também abriu novas possibilidades para a automação e aplicação em escala das estratégias Pendle em diferentes ciclos de mercado, representando um passo importante no desenvolvimento da inteligência de rendimento fixo DeFi.
Isenção de responsabilidade: Este artigo foi assistido por ferramentas de IA como o ChatGPT-5 durante sua elaboração, o autor fez o possível para revisar e garantir que as informações fossem verdadeiras e precisas, mas ainda podem haver falhas, agradecemos pela compreensão. É importante observar que, no mercado de ativos criptográficos, é comum a disparidade entre os fundamentos dos projetos e o desempenho dos preços no mercado secundário. O conteúdo deste artigo é apenas para fins de integração de informações e intercâmbio acadêmico/pesquisa, não constitui qualquer recomendação de investimento, nem deve ser visto como recomendação de compra ou venda de qualquer token.