

As stablecoins não são mais apenas coadjuvantes na especulação de criptomoedas, mas sim uma infraestrutura real no pagamento e liquidação globais. No início de 2026, o valor total de mercado ultrapassou 310 bilhões de dólares, atingindo um novo recorde; ao olhar para o longo prazo, de cerca de 4,2 bilhões no início de 2020 para 283,7 bilhões em setembro de 2025, e então para 310 bilhões, a velocidade de expansão é inimaginável para as finanças tradicionais. O volume não se reflete apenas no valor de mercado, em 2025, as stablecoins processaram mais de 33 trilhões de dólares em volume de transações, já podendo ser comparadas aos sistemas de pagamento e liquidação de principais países soberanos.
O atual padrão está altamente concentrado em produtos principais. USDT e USDC juntos ocupam mais de 90% do valor total de mercado, com USDT liderando de forma absoluta com um valor de mercado de cerca de 187 bilhões de dólares e quase 60% de participação, enquanto USDC ocupa a segunda posição com aproximadamente 74 bilhões de dólares. No entanto, a lógica de confiança por trás dos dois é completamente diferente. Além disso, o USDe da Ethena (dólar sintético), o Sky (USDS/antigo DAI) que completou a rebranding, e o PayPal USD (PYUSD) também ocupam um lugar nas trilhas de colaterais de derivativos, colaterais cripto e ecossistemas de pagamento.
Do ponto de vista da distribuição geográfica, cerca de 71% das atividades de stablecoins na América Latina estão relacionadas a pagamentos transfronteiriços; na Southeast Asia e na África, as stablecoins estão se tornando ferramentas importantes para lidar com a desvalorização da moeda local e a falta de infraestrutura financeira. A competição entre Tether (USDT), USD Coin (USDC) e Sky (anteriormente DAI) é, em essência, um jogo de três modelos de confiança monetária: devemos confiar mais em ativos e liquidez offshore, em leis e conformidade onshore, ou em contratos inteligentes descentralizados e colaterais excessivos? A resposta diz respeito à redefinição da ordem monetária na era das stablecoins.
Dois, três modelos de confiança das stablecoins
O modelo de confiança das stablecoins determina suas fronteiras de risco, capacidade de expansão e sua posição na ordem monetária. O mercado já formou três modelos principais, que essencialmente são três respostas à pergunta "em quem confiar": confiar em bancos e auditorias, confiar em código em blockchain e colateralização excessiva, ou confiar em derivativos e algoritmos. Os mecanismos, vantagens e caminhos evolutivos são diferentes.
As stablecoins de reserva fiduciária (como USDT e USDC) são atualmente a clara maioria, com sua confiança construída sobre a "garantia de ativos em dólar 1:1" e a "promessa de resgate a qualquer momento", simplificando a complexa lógica da blockchain em custódia bancária e auditorias públicas, com baixa barreira de conhecimento e alta aceitação. Mecanicamente, para emitir uma unidade de stablecoin, é necessário manter o equivalente em moeda fiduciária ou ativos de alta liquidez em um banco de custódia ou estrutura de conformidade; à medida que a escala cresce, as reservas passaram de simples caixa para uma configuração em escada de "caixa + títulos do governo"; os emissores líderes se tornaram compradores importantes de títulos do governo dos EUA, por exemplo, a Tether possui mais de 122 bilhões de dólares em títulos do governo dos EUA, superando países soberanos como Alemanha, Coreia do Sul e Austrália.
A transparência é o núcleo da confiança nesses modelos. O USDC baseia-se em auditorias periódicas e parcerias com bancos tradicionais como BNY Mellon para estabelecer uma "confiança regulatória"; embora o USDT tenha enfrentado controvérsias de auditoria, acumulou reservas excessivas com altos lucros (superando 10 bilhões de dólares em 2025), e no início de 2026, as reservas excessivas eram de cerca de 6,3 bilhões de dólares, formando uma "confiança sólida". Simplicidade, estabilidade e boa liquidez são características comuns, mas o custo é o risco de centralização e a dependência de bancos e reguladores. O USDT é mais offshore e parcialmente regulado, beneficiando-se de liquidez extrema e uma rede global; o USDC é mais onshore e altamente regulamentado, beneficiando-se do reconhecimento regulatório e do acesso institucional. É interessante notar que o mais regulamentado não é necessariamente o mais "eficaz".
Representada pelo DAI (agora conhecido como Sky/USDS), a stablecoin colateralizada por cripto tenta reduzir a dependência de instituições financeiras centralizadas, baseando-se na confiança do "código em blockchain" e "colateralização excessiva". Os usuários bloqueiam ativos criptográficos como ETH e, com uma determinada taxa de colateralização (geralmente ≥150%), emitem stablecoins; quando o preço do colateral cai para um limite, o contrato inteligente liquida automaticamente. Não depende de um único banco, tem alta resistência à censura, e cada colateral pode ser verificado na blockchain; o custo é a baixa eficiência de capital, a volatilidade do colateral e a complexidade do próprio protocolo. A colateralização puramente cripto limitou a expansão em escala, mas o MakerDAO, através do "Endgame", incluiu uma grande quantidade de ativos do mundo real (RWA), como títulos do governo e dívidas corporativas, no pool de colaterais; cerca de 35% dos ativos no protocolo Sky já são RWA, e a "pureza descentralizada" foi comprometida em troca de um desempenho mais estável em condições extremas. O USDS também adicionou uma função de congelamento opcional para lidar com regulamentações de combate à lavagem de dinheiro, e a controvérsia sobre o "retrocesso descentralizado" na comunidade nunca cessou; ideais e realidades continuam a puxar em direções opostas.
As stablecoins algorítmicas sofreram prejuízo de reputação após o colapso do UST; representada pela Ethena (USDe), a stablecoin sintética, após aprender com os erros, redefiniu esse segmento com hedge por meio de derivativos, em vez de "pura algorítmica". O USDe não depende de reservas de dólares 1:1, mas emprega uma estratégia Delta neutra: os usuários depositam ativos como stETH, e o protocolo abre posições de venda reversas no mercado de derivativos para proteger contra flutuações de preços, e obtém receita através de taxas de financiamento de contratos perpétuos (a taxa média de retorno em 2024 foi de aproximadamente 13%), alta eficiência de capital, podendo gerar receita endógena, mas depende do mercado de derivativos e da gestão de riscos, o que difere da lógica de confiança dos "reservas tradicionais". O UST já provou que stablecoins puramente algorítmicas colateralizadas por ativos endógenos, uma vez que a confiança se rompe, deslizam para uma espiral de morte; algoritmos não conseguem gerar dinheiro real. As stablecoins sintéticas atuais dependem mais de reservas de risco e backups como USDC/USDT, buscando um equilíbrio entre eficiência de capital e segurança. No fim das contas, a estabilidade monetária sempre precisa de um "âncora"; reservas fiduciárias, colateralização excessiva ou hedge de derivativos são todos válidos; o algoritmo é apenas uma ferramenta, não substitui a ancoragem de valor.
Com três modelos em jogo, por que o USDT está tão à frente, enquanto o USDC e o DAI/Sky mantêm suas porções? A resposta está na lógica profunda da configuração competitiva.
Três, a lógica profunda do padrão de concorrência
Portanto, o vencedor não é necessariamente aquele que é o mais "regulado". A dominação do USDT, juntamente com os tetos respectivos do USDC e do DAI/Sky, expôs a lógica subjacente ao fluxo global de criptomoedas; o dólar sintético (como o USDe) ainda possui uma escala pequena, focando na "renda e eficiência de capital" em demandas segmentadas, e por enquanto não pode mudar o padrão de liderança.
O USDT está disparado. Em 2026, ainda representará cerca de 60% da quota de mercado, com volumes diários de liquidação que superam os de outras stablecoins (em média, cerca de 1,4 trilhões de dólares no Q3 de 2025, enquanto o USDC varia de 110 a 400 bilhões). A fonte da eficácia é muito clara: mais de 50 blockchains, quase todos os CeFi e OTC utilizam-no para precificação e liquidação, cobrindo uma rede de liquidez; a vantagem do primeiro a entrar, juntamente com o efeito de rede de "já estamos acostumados a isso", só aumenta. A Tether permanece principalmente no sistema offshore, focando nas regiões e cenários que estão sendo bloqueados por bancos onshore; nos BRICS, ela já é a escolha preferida como dólar digital, com volumes diários de liquidação de centenas de bilhões de dólares. Os lucros continuam a alimentar reservas, conformidade e infraestrutura (em lugares como Phnom Penh e San Salvador), e assim a "confiança baseada em força" é construída, diferentemente da "confiança baseada em regras" do USDC. O USDT não é o mais regulamentado, mas é o mais "eficaz": os usuários confiam na liquidez e nos hábitos, não no rótulo de conformidade.
O USDC da Circle conquistou a confiança institucional ao abraçar proativamente a regulamentação, mas o custo é bastante real: para atender à Lei GENIUS e à MiCA da União Europeia, é preciso manter altos custos de custódia e monitoramento em tempo real, e a regulamentação precisa agir rapidamente quando há mudanças, e em condições extremas, pode não ser tão fácil quanto o USDT. Quase toda a receita vem de juros sobre reservas (mais de 99%), e uma queda nas taxas de juros do Federal Reserve pressiona os lucros, forçando a empresa a buscar novos caminhos nas redes de pagamento e na infraestrutura da blockchain. O DeFi institucional e os pagamentos de grandes empresas são o forte do USDC, mas na parte de varejo global e offshore, o AML/KYC é um obstáculo, e o crescimento não se compara ao do USDT. A conformidade trouxe a entrada, mas também trouxe as amarras.
O modelo colateralizado por cripto segue um caminho diferente: busca um equilíbrio entre escala e regulamentação. O Maker mudou seu nome para Sky, e o DAI pode ser atualizado para USDS, não é apenas uma mudança de marca, mas uma rendição à realidade. De um colateral totalmente cripto para a introdução de grandes quantidades de RWA e ativos centralizados, visando aumentar a estabilidade e a escala; a função de congelamento opcional do USDS visa atender a requisitos como combate à lavagem de dinheiro e entrar em redes de pagamento mais amplas, mas o custo é a pureza do "código como lei" que é enfraquecida. SubDAOs como Spark estão empurrando o USDS para uma "camada de capital avançada", fazendo uso de engenharia financeira e design de rendimento para suportar a escala dos emissores centralizados. A descentralização completa, junto com a necessidade de escala e aceitação regulatória, ainda não é viável, e apenas se pode continuar a equilibrar.
Quatro, novas formas de competição monetária e evolução futura
A competição na era das stablecoins já não é mais uma disputa de taxas de câmbio entre moedas soberanas, mas uma luta por território entre diferentes protocolos e diferentes limites de confiança. A programabilidade e o custo de acesso são as chaves: stablecoins profundas em várias blockchains podem ter um uso que supera muitas moedas soberanas que carecem de infraestrutura digital. Os emissores já estão atuando como "bancos centrais privados", ajustando a oferta e demanda com taxas de poupança (SSR da Sky, distribuição de renda da Ethena). A competição monetária mudou de "banco central contra banco central" para "protocólo contra protocolo, modelo contra modelo". Mas mais de 99% do valor de mercado ainda está ancorado ao dólar: ninguém realmente está desafiando a hegemonia do dólar, apenas estão remodelando os capilares do dólar com a blockchain; a contradição de "compliance vs. eficácia" é mais evidente aqui.
Olhando para o futuro, a regulamentação que se concretiza impulsionará a diferenciação do mercado: após a implementação da Lei GENIUS e da MiCA, as stablecoins "onshore" (integradas com Visa, Stripe, etc.) e as stablecoins "offshore" (com alta rotatividade, focadas em mercados emergentes) coexistirão a longo prazo, não como um estado transitório. Os usuários também não aceitarão continuamente zero juros; a distribuição transparente de juros sobre reservas ou receitas do protocolo se tornará um ponto de venda, e a quota de stablecoins baseadas em rendimento só aumentará; já começou a discussão sobre "o valor total de mercado das stablecoins atingindo 1 trilhão de dólares". Mais adiante, agentes de IA utilizando stablecoins para liquidações 24/7, sem depender de contas bancárias tradicionais, terão a oportunidade de transformar stablecoins na camada de liquidação padrão da economia "máquina para máquina", impulsionando ainda mais o valor total de mercado.
Cinco, conclusão: a redefinição da ordem monetária
A disputa entre stablecoins não é apenas sobre quotas de mercado, mas sobre a nova resposta à velha pergunta de "em quem confiar" na era digital.
No modelo de reserva fiduciária, já se dividiram em dois caminhos: o USDT é "liquidez é confiança"; o USDC é "regras são confiança"; o modelo colateralizado por cripto (DAI/Sky) busca um equilíbrio entre "código é confiança" e "realidade é confiança"; o dólar sintético, após uma rodada de colapso algorítmico, está tentando novamente com derivativos. Ninguém é absoluto, a confiança está se tornando mais multifacetada. Mas a melodia principal desta rodada já está escrita: a liquidez offshore e a confiança temporariamente superam a conformidade onshore. As stablecoins correm em redes descentralizadas, mas a base ainda são ativos em dólares, o que equivale a colocar mais uma camada na hegemonia do dólar com a blockchain; essa mistura de "forma descentralizada, substância centralizada" vai durar muito tempo. A capacidade dos emissores de se adaptarem está cada vez mais ligada à resposta integrada às regulamentações, à geopolítica e ao ecossistema tecnológico; os líderes já estão atuando como "bancos centrais" e construindo a infraestrutura transfronteiriça, a governança do protocolo já se politizou.
Qual modelo de confiança vencerá? A longo prazo, haverá uma divisão por cenários, onde cada um vota com os pés; mas a competição entre stablecoins é, em essência, uma competição entre modelos de confiança; o USDT não é o mais regulado, mas é o mais "eficaz"; a competição monetária não é mais entre bancos centrais, mas entre protocolos. Esta batalha ainda está em andamento, e ainda não chegamos ao fim.
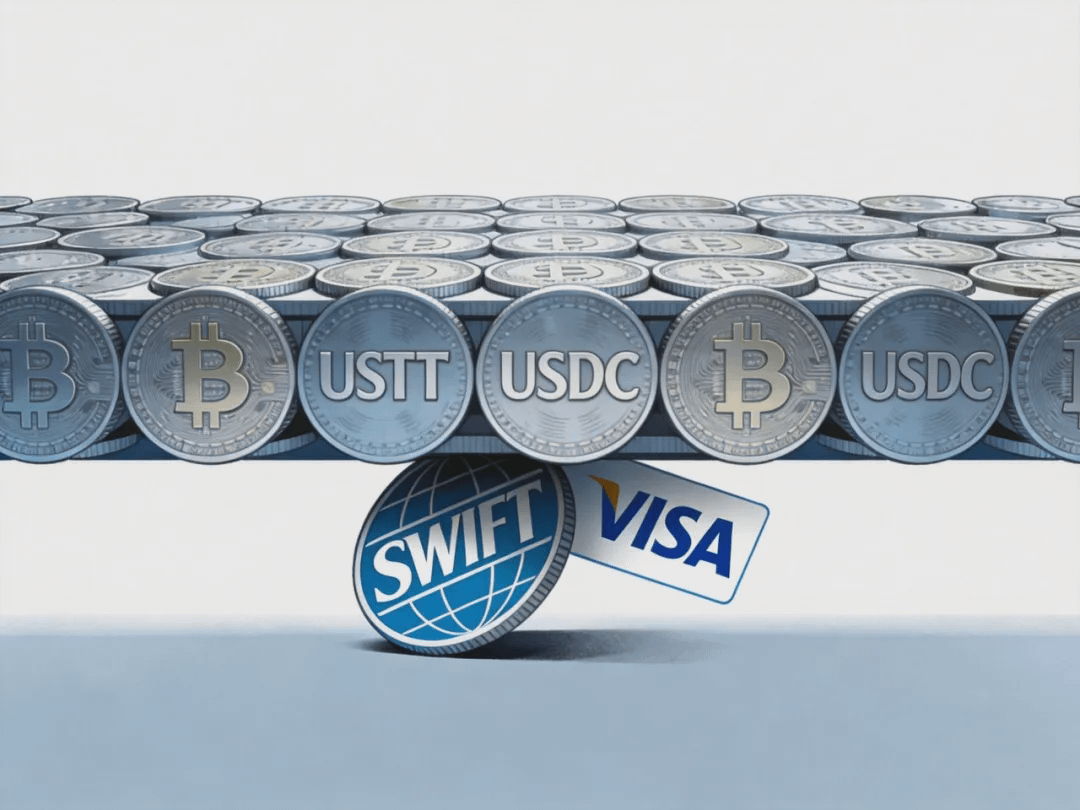
O lugar onde a disputa pelo modelo de confiança se resolve é o cenário de pagamentos do mundo real: quem liquida o comércio transfronteiriço, qual canal de remessa é utilizado, qual moeda os comerciantes aceitam? As stablecoins já deixaram de ser apenas unidades de precificação em exchanges para se tornarem ferramentas úteis em pagamentos transfronteiriços e liquidações diárias. Da SWIFT à blockchain, esta revolução nos pagamentos já está reescrevendo como o dinheiro flui.