


Título original: Relatório: É a Fintech ou a DeFi um sistema financeiro melhor? Autor original: LEX SOKOLIN, MARIO STEFANIDIS, E JON MA Tradução: Peggy, BlockBeats
Nota do editor: Por um longo período, Fintech e DeFi foram vistos como dois sistemas financeiros distintos e não relacionados: um regulado, centralizado e passível de avaliação; o outro aberto, operando em cadeia e mais parecido com infraestrutura pública. A Fintech é especialista em transformar tráfego em receita, enquanto a DeFi se destaca em maximizar a eficiência. Com a tokenização, stablecoins e transações em cadeia penentrando continuamente no sistema tradicional, a fusão se tornou irreversível. Então, o futuro das finanças será construir pedágios na estrada aberta ou fazer com que os pedágios aprendam a seguir o caminho aberto?
Este artigo compara Fintech e protocolos on-chain (Onchain Protocols) em quatro dimensões: receita, escala, número de usuários e taxa de comissão, tentando responder se o DeFi vencerá ou se a Fintech vencerá.
A seguir, o texto original:
Bom dia, arquitetos de Fintech, hoje trago uma verdadeira bomba.
Estamos colaborando com a empresa de análise Artemis (chamada de 'terminal Bloomberg do setor financeiro digital') para lançar a primeira análise comparativa de KPIs entre Fintech e DeFi da história.
Se você já se questionou: qual é mais valioso, Robinhood ou Uniswap, você está no lugar certo.
Resumo.
Colocamos as ações de fintech ao lado dos tokens cripto na mesma 'tabela de comparação', uma comparação verdadeiramente significativa.
Cobertura de pagamentos, bancos digitais, transações, empréstimos e mercados preditivos, comparamos receita, número de usuários, taxas de comissão (take rate), indicadores-chave do setor e indicadores de avaliação.
O resultado é bastante surpreendente:
O volume de transações da Hyperliquid já ultrapassou 50% do da Robinhood.
O volume de empréstimos da DeFi, Aave, já supera o da plataforma 'compre agora, pague depois' Klarna.
A velocidade de crescimento do canal de pagamentos de stablecoins é muito mais rápida que a dos provedores de pagamento tradicionais.
O número de usuários de carteiras como Phantom e MetaMask já pode rivalizar com novos bancos como Nubank e Revolut.
Descobrimos que a avaliação reflete essa tensão: os ativos cripto são ou muito desvalorizados devido à incerteza de 'como monetizar no futuro', ou recebem uma valorização extrema devido a expectativas excessivas.
Por fim, levantamos uma questão central sobre 'convergência': a questão é se o mundo cripto aprenderá a construir 'praças de pedágio' ou se a fintech acabará adotando os 'trilhos abertos' do cripto para pagamentos e liquidações.
Objetos de interesse.
Block, PayPal, Adyen, Tron, Solana, Coinbase, Robinhood, Uniswap, Aave, Affirm, Klarna, Polymarket, DraftKings.
Dois sistemas financeiros.
Por anos, temos visto o mundo cripto e a fintech como dois universos paralelos: um regulamentado, auditado e negociado na NASDAQ, e outro um sistema não licenciado onde os ativos circulam entre exchanges descentralizadas e centralizadas.
Eles estão usando a mesma linguagem, receita, volume, pagamentos, empréstimos, transações, mas com 'sobretudos' completamente diferentes. E esse cenário está mudando.
Com a Stripe adquirindo a Bridge, a Robinhood lançando mercados preditivos, e o PayPal começando a emitir sua própria stablecoin, as fronteiras entre os dois sistemas estão se tornando gradualmente turvas.
A verdadeira questão é: quando esses dois mundos realmente se encontrarem e colidirem, como devem ser comparados na mesma tabela de contrapartida?
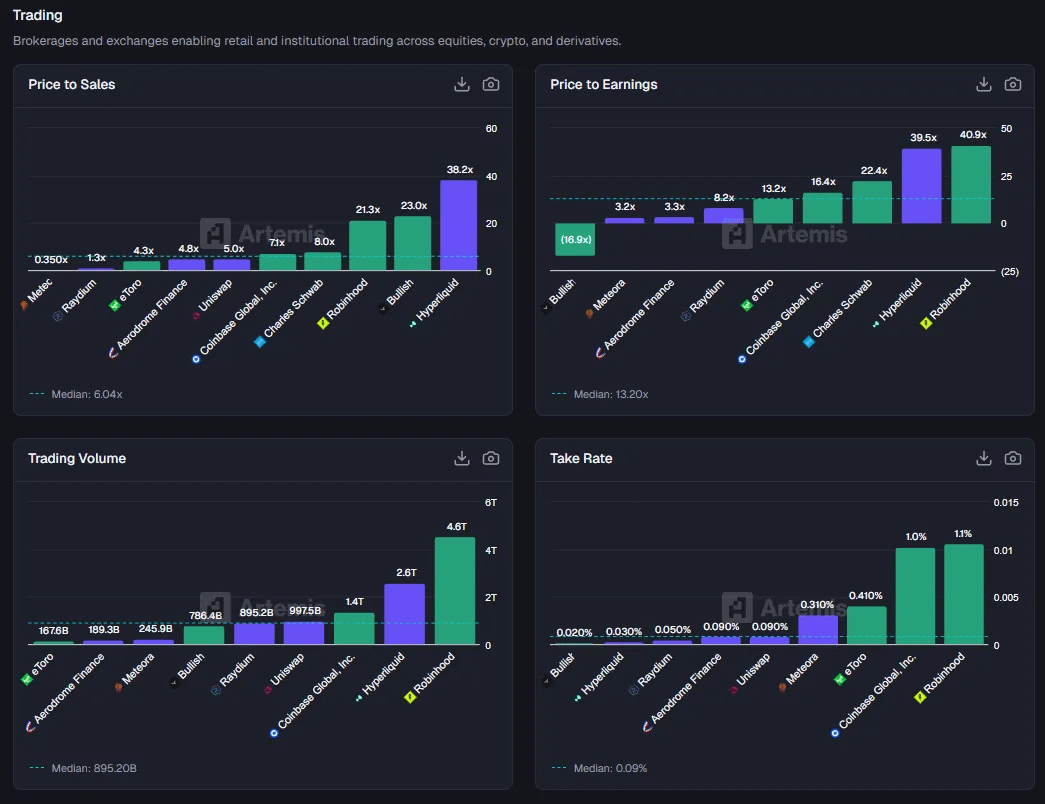
Compare corretores e DEXs na mesma tabela. O roxo representa ativos cripto, enquanto o verde representa ações. O volume de transações da Robinhood é o primeiro, mas o segundo lugar é da Hyperliquid...
Então, decidimos fazer um experimento.
Selecionamos empresas de fintech que você conhece — abrangendo processadores de pagamento, bancos digitais (neobank), instituições de 'compre agora, pague depois' (BNPL) e corretores de varejo — e as comparamos com seus rivais nativos de cripto.
No mesmo conjunto de gráficos, usamos os indicadores conhecidos do setor fintech para comparação (como P/S, ARPU, TPV, número de usuários, etc.): as barras verdes representam ações, enquanto as barras roxas representam tokens.
Assim, um quadro sobre dois sistemas financeiros começa a se formar: os protocolos financeiros on-chain, em termos de volume de transações e escala de ativos, muitas vezes podem competir com ou até superar seus colegas de fintech; mas o valor econômico que capturam é apenas uma pequena parte disso; em relação às empresas comparáveis de fintech, a precificação dos ativos cripto é ou extremamente inflacionada ou profundamente desvalorizada, quase sem 'zona intermediária'; e em termos de taxa de crescimento, a diferença entre os dois é ainda mais acentuada.
Pagamentos: o 'canal' do fluxo de fundos.
Vamos começar pela maior área do setor fintech — mover dinheiro de um ponto A para um ponto B.
Do lado verde, temos uma verdadeira coleção de gigantes:
PayPal: processa 17,6 trilhões de dólares em pagamentos anualmente.
Adyen: processa 15 trilhões de dólares.
Fiserv: essa 'empresa de infraestrutura que ninguém menciona na festa' processa 320 bilhões de dólares.
A Block (anteriormente Square): impulsionando 255 bilhões de dólares de fluxo de fundos através do Cash App e sua rede de comerciantes.
Essas empresas formam a camada de 'canal de fundos' mais madura e estável do sistema financeiro tradicional.
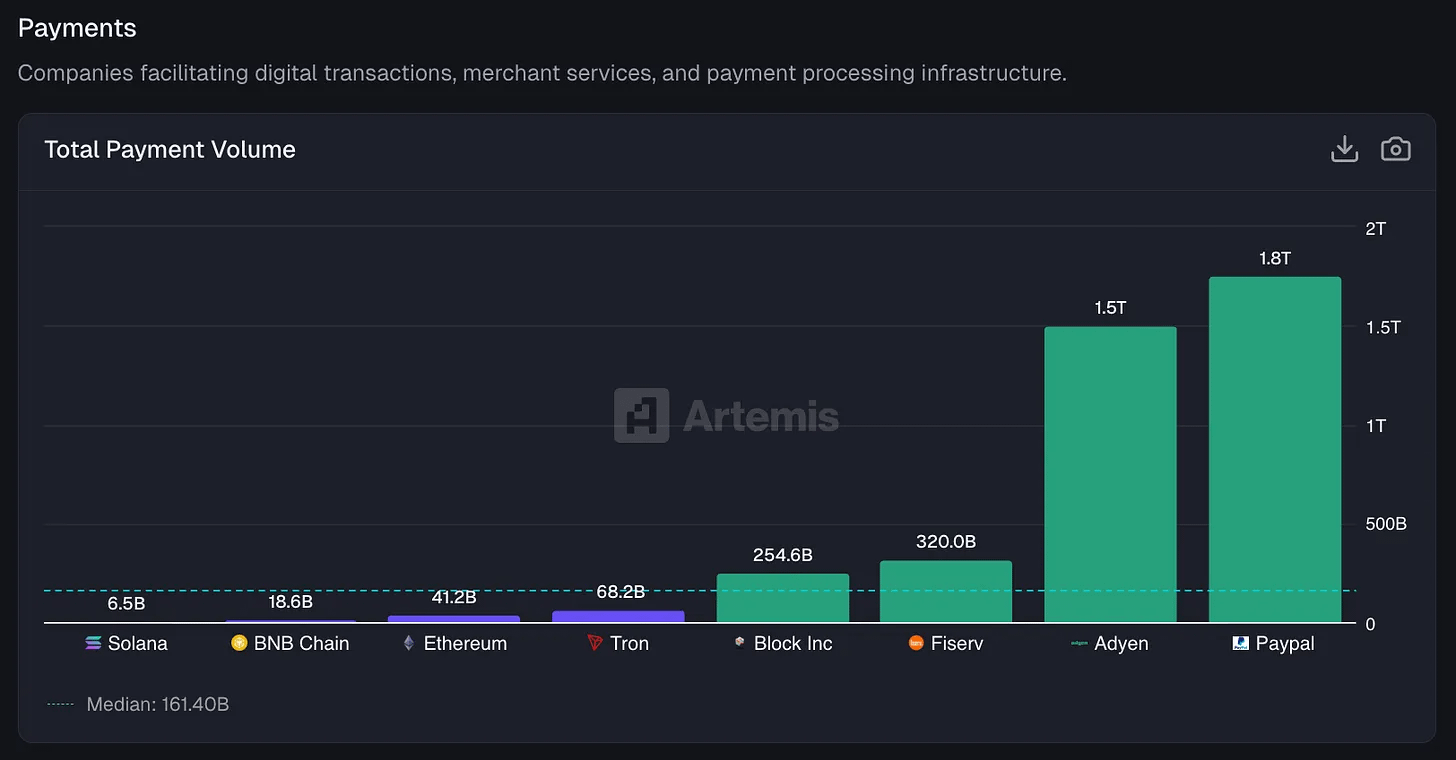
Comparação do volume total de pagamentos (TPV) entre blockchain e fintech. Para a parte blockchain, estimamos seu volume de pagamentos B2B com base na pesquisa da Artemis; para as empresas de capital aberto, extraímos dados TPV dos relatórios financeiros públicos da Adyen, Fiserv e Block.
Do lado roxo, estão as estimativas do volume de pagamentos B2B feitas pela equipe de stablecoins da Artemis:
Tron: volume de transferência de stablecoins de 68 bilhões de dólares.
Ethereum: 41,2 bilhões de dólares.
BNB Chain: 18,6 bilhões de dólares.
Solana: cerca de 6,5 bilhões de dólares.
Em termos absolutos, as partes não estão no mesmo nível. A soma dos volumes de transferência de stablecoins nas principais blockchains é equivalente a apenas 2% do tamanho dos processadores de pagamento de fintechs. Se olhar com um pouco de desdém para aquele gráfico de participação de mercado, a barra roxa quase não é mais que um erro de arredondamento.
Mas o que realmente é interessante — é a taxa de crescimento.
O volume total de pagamentos da PayPal cresceu apenas 6% no ano passado.
Block cresceu 8%.
A Adyen, este 'queridinho' europeu, alcançou um crescimento de 43% — já considerado bastante forte pelos padrões de fintech.
Agora, vamos dar uma olhada na blockchain:
Tron: crescimento de 493%.
Ethereum: crescimento de 652%.
BNB Chain: crescimento de 648%.
Solana: crescimento ano a ano de 755%, a taxa de crescimento mais rápida.
Mais uma vez, esses dados vêm da equipe de dados da Artemis, estimando o volume de pagamentos B2B com base na pesquisa da McKinsey.
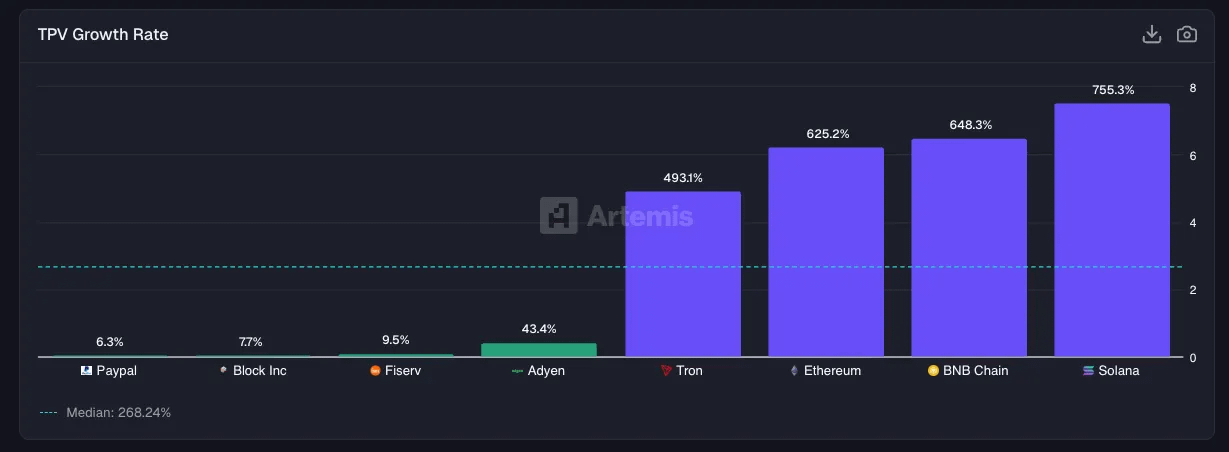
Taxa de crescimento do TPV: nossa forma de calcular é usando o TPV dos últimos 12 meses (LTM), dividido pelo TPV do mesmo período do ano anterior.
O resultado é bastante claro: a velocidade de crescimento dos 'trilhos' de stablecoins supera amplamente a do sistema de pagamento fintech tradicional.
Claro que eles também começam de um ponto muito menor.
A próxima questão se torna: quem realmente captura valor econômico?
Fiserv: retira 3,16% de cada dólar que processa.
Block: retira 2,62%.
PayPal: retira 1,68%.
Adyen: devido ao modelo empresarial de margem mais baixa, retira apenas 0,15% (15 pontos base).
Essas são empresas comerciais reais, cujas receitas estão diretamente e estáveis ligadas à escala de pagamentos.
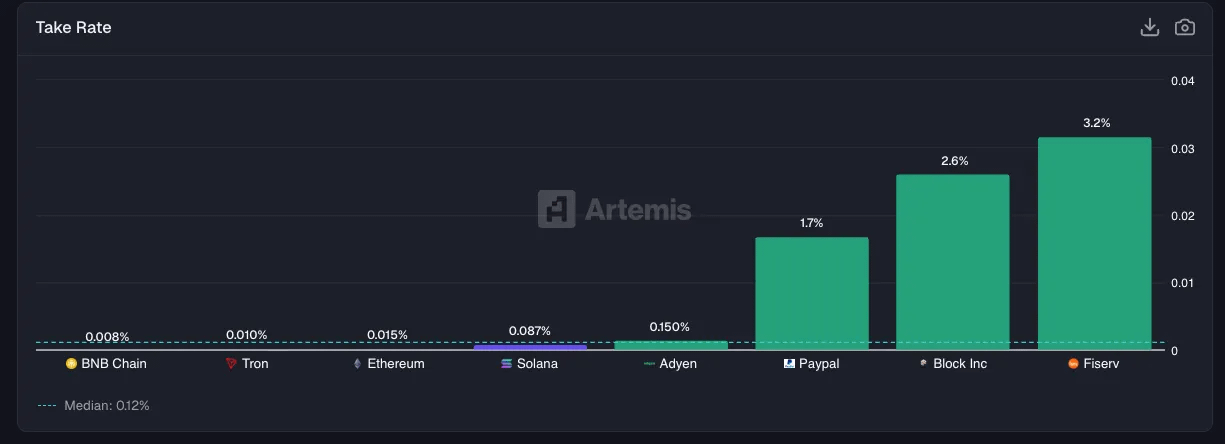
No lado da blockchain, as taxas de comissão para transferências de stablecoins e transferências de ativos em geral são muito menores, cerca de 1 a 9 pontos base (bps). A Tron cobre as taxas de transferência de stablecoins cobrando TRX dos usuários, enquanto Ethereum, BNB Chain e Solana cobram taxas de Gas ou taxas prioritárias dos usuários finais.
Essas blockchains são muito fortes em facilitar transferências e impulsionar a liquidez de ativos, mas, em comparação com os provedores de pagamento tradicionais, suas taxas são muito menores. Evitar taxas como a de intercâmbio (interchange) e taxas comerciais é uma das razões pelas quais a blockchain pode reivindicar uma enorme vantagem de eficiência sobre o sistema de pagamento existente.
Claro que há muitos orquestradores de pagamento on-chain que estão felizes em adicionar taxas sobre as taxas básicas — isso, de fato, representa uma grande oportunidade para os 'facilitadores' construírem valor econômico em cima disso.
Bancos digitais (Neobanks): carteiras se tornam novas contas bancárias.
No lado do banco digital da fintech, existem bancos reais (ou bancos que 'alugam licenças'), como Revolut, Nubank, SoFi, Chime e Wise. Essas instituições possuem licenças, seguros de depósitos e departamentos de conformidade.
E aqui no mundo cripto, vemos carteiras e protocolos de rendimento, como MetaMask, Phantom, Ethena, EtherFi. Elas certamente não são 'bancos', mas milhões de pessoas armazenam ativos aqui; e cada vez mais, é aqui que elas buscam rendimento sobre suas economias. Mesmo que a estrutura regulatória não seja a mesma, essa comparação em termos de funcionalidade ainda é válida.
Começando pela escala do usuário: a Nubank possui 93,5 milhões de usuários ativos mensais (MAU), sendo o maior banco digital do mundo, uma escala que se baseia na ampla adoção de smartphones no Brasil e na complexidade extrema do sistema bancário local; a Revolut possui 70 milhões de usuários na Europa e em outras regiões; em seguida está a MetaMask, com cerca de 30 milhões de usuários — esse número já supera o da Wise, SoFi e Chime.
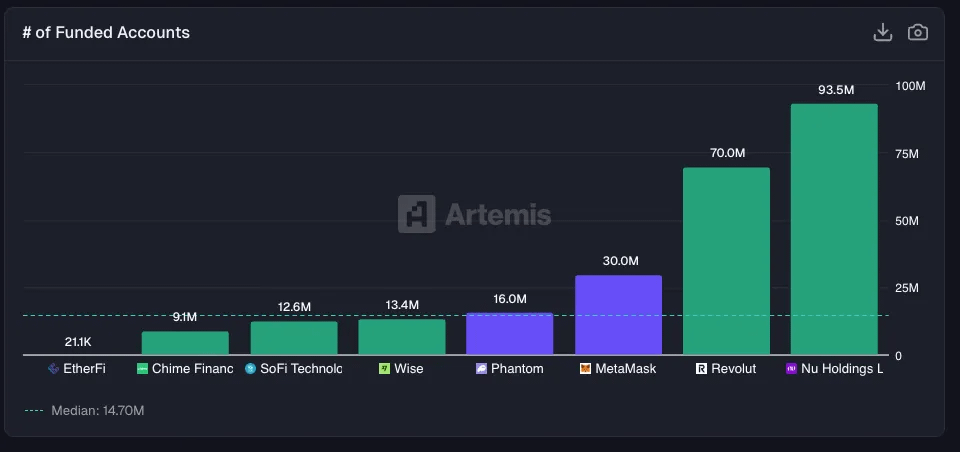
Usuários ativos mensais (MAU) classificados por aplicativo. Os dados de MAU da Nu, Wise, SoFi e Chime vêm de documentos de divulgação das empresas; os dados da EtherFi vêm da Artemis; os dados da Phantom, MetaMask e Revolut vêm de suas fontes públicas.
Vale ressaltar que a maioria dos usuários da MetaMask não usa a carteira cripto para pagar aluguel, mas sim para interagir com DEXs ou participar de protocolos de empréstimo. Outra carteira proeminente, a Phantom, tem 16 milhões de usuários ativos mensais. A Phantom foi inicialmente posicionada como a melhor carteira na experiência do ecossistema Solana, mas rapidamente se expandiu para várias blockchains, lançando produtos como stablecoin própria $CASH, cartões de débito, ações tokenizadas e mercados preditivos.
Vamos ver onde está todo esse dinheiro.
Revolut: saldo do cliente de 40,8 bilhões de dólares.
Nubank: 38,8 bilhões de dólares.
SoFi: 32,9 bilhões de dólares.
Esses são depósitos reais, trazendo receitas líquidas de juros para as instituições.
No mundo cripto, também existem relações altamente semelhantes:
Ethena: esse protocolo de dólares sintéticos que não existia há dois anos agora possui 7,9 bilhões de dólares.
EtherFi: tamanho de 9,9 bilhões de dólares.
Eles não são 'depósitos', mas ativos em staking, posições que geram rendimento, ou liquidez estacionada em contratos inteligentes — o que na terminologia do setor é chamado de TVL (Total Value Locked).
Mas, do ponto de vista do usuário, a lógica não difere essencialmente: o dinheiro está em algum lugar e continua a gerar rendimento.
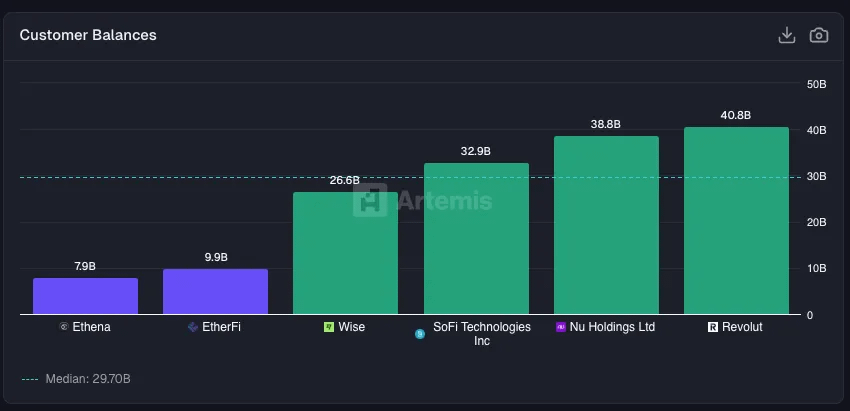
Comparação dos saldos de fundos dos clientes entre Fintech / Cripto. Os dados da Wise, SoFi e Nu vêm de relatórios financeiros públicos; os dados da Revolut vêm de comunicados à imprensa; os dados da EtherFi e Ethena vêm da Artemis.
A verdadeira diferença está em como essas plataformas monetizam os 'fundos existentes' e quanto podem ganhar dos usuários.
SoFi: receita média anual de 264 dólares por pessoa. Isso não é surpreendente — a SoFi faz vendas cruzadas agressivas entre empréstimos, contas de investimento e cartões de crédito, e a renda geral dos usuários é mais alta.
Chime: média de 227 dólares, com receita proveniente principalmente de taxas de intercâmbio.
Nubank: operando no Brasil, um mercado com PIB per capita relativamente baixo, com um valor médio de 151 dólares.
Revolut: apesar do grande número de usuários, a média é apenas 60 dólares.
E quanto à EtherFi? 256 dólares por pessoa, quase igual ao da SoFi.
O que é desfavorável para este novo jogador cripto é que a EtherFi tem apenas cerca de 20 mil usuários ativos, enquanto a SoFi possui 12,6 milhões. Ou seja, este protocolo DeFi alcançou uma capacidade de monetização equivalente à dos principais bancos digitais, mas em uma base de usuários muito pequena.
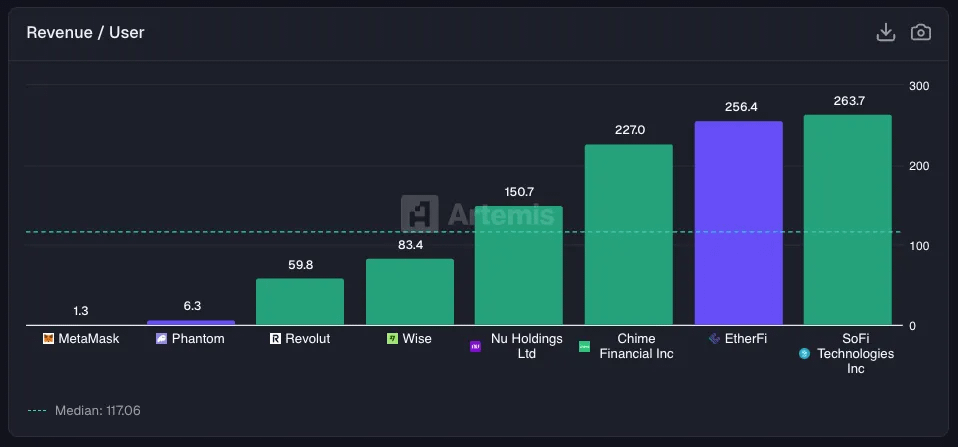
Receita dos últimos 12 meses (LTM) / número de contas com saldo. Os dados de receita da Revolut, Wise, Nu, Chime e SoFi vêm de relatórios financeiros públicos; os dados da Phantom e MetaMask vêm da Dune.
Vendo de outra forma, a MetaMask gerou cerca de 85 milhões de dólares de receita no ano passado, resultando em um ARPU de cerca de 3 dólares, até inferior ao nível inicial da Revolut.
Embora a Ethena tenha 7,9 bilhões de dólares de TVL, sua escala de alcance ainda representa apenas uma fração do Nubank.
A avaliação é um reflexo direto dessa tensão binária entre 'crescimento vs. capacidade de monetização'.
A avaliação da Revolut é de cerca de 18 vezes a receita, refletindo sua posição de mercado e o 'valor opcional' de sua futura expansão; a avaliação da EtherFi é de cerca de 13 vezes; e a da Ethena é cerca de 6,3 vezes, estando aproximadamente no mesmo nível que a SoFi e a Wise.
Uma conclusão bastante contraintuitiva está surgindo: o mercado está tratando DeFi / 'bancos em cadeia' e bancos fintech tradicionais de maneira bastante semelhante em termos de avaliação.
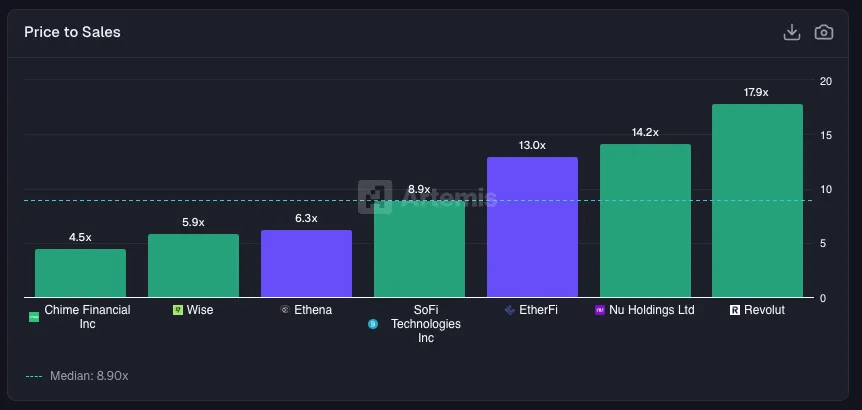
A relação valor de mercado / vendas (Marketcap / Sales) entre bancos digitais e 'bancos em cadeia' cripto. Os dados de valor de mercado dos tokens vêm da Artemis, os dados de valor de mercado das ações vêm da Yahoo Finance.
O chamado 'tese de convergência' se refere a: as carteiras eventualmente evoluirão para bancos digitais.
Já estamos vendo essa tendência se concretizando: a MetaMask lançou cartões de débito, e a Phantom integrou canais de entrada e saída de fiat. A direção é clara, apenas ainda está em andamento.
Mas quando um 'banco digital' on-chain como a EtherFi já tem uma receita média superior à da Revolut, a diferença entre os dois não é tão grande quanto a narrativa sugere.
Transações: os DEX on-chain estão se aproximando dos corretores tradicionais.
Mudando o foco para o mercado de capitais.
O que nos surpreende é que o volume de transações das exchanges on-chain já pode ser comparado diretamente com o dos corretores tradicionais.
A Robinhood processou 46 trilhões de dólares em volume nos últimos 12 meses, principalmente de ações, opções e ativos cripto, com um volume de ativos de aproximadamente 300 bilhões de dólares (variando para cima e para baixo).
O volume de transações à vista e contratos perpétuos da Hyperliquid é de aproximadamente 2,6 trilhões de dólares, sendo principalmente impulsionado por transações cripto, mas ações e commodities começam a ganhar participação.
O volume de transações da Coinbase é de cerca de 14 trilhões de dólares, quase todo proveniente de ativos cripto.
Como um 'poder antigo', a Charles Schwab não divulgou o volume de transações da mesma maneira, mas seu volume de ativos sob custódia de 11,6 trilhões de dólares é suficiente para mostrar a diferença de tamanho entre novos e antigos capitais — cerca de 40 vezes o da Robinhood.
Isso também traça um contraste claro: as transações em blockchain já estão se aproximando dos corretores tradicionais em termos de 'fluxo', mas em termos de 'ativos existentes', o sistema tradicional ainda domina.
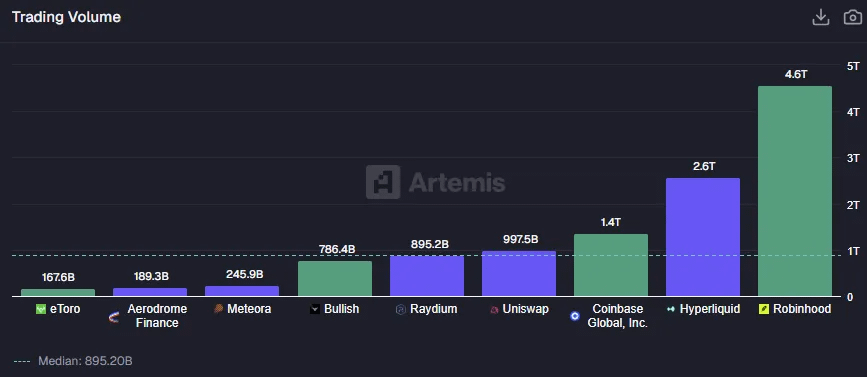
Os dados de volume de transações vêm de: eToro, Bullish, Coinbase, Robinhood; o volume à vista + de contratos perpétuos da Hyperliquid, bem como os volumes da Raydium, Uniswap, Meteora, Aerodrome e outros DEXs, vêm da Artemis.
Outros DEXs descentralizados também não devem ser ignorados. Por exemplo, a Uniswap, que comprovou a viabilidade de market makers automatizados (AMM), teve um volume de quase 1 trilhão de dólares; a Raydium (o DEX líder no ecossistema Solana) completou 895 bilhões de dólares; a Meteora e a Aerodrome somaram cerca de 435 bilhões de dólares.
Considerando tudo, o volume de processamento dos principais DEX já é comparável ao da Coinbase. E há três anos, isso era quase inimaginável.
É claro que não sabemos quantos desses volumes são manipulados e quantas são transações reais; mas a tendência em si é o que importa. Além disso, embora a 'convergência' no volume seja real, há uma diferença essencial nas taxas de comissão (take rate) entre DEX e corretores tradicionais.
Corretoras tradicionais / plataformas centralizadas:
Robinhood: retira 1,06% de cada transação, principalmente de pagamentos de fluxo de pedidos (PFOF) e spreads de criptomoedas.
Coinbase: cerca de 1,03%, com altas taxas de spot ainda comuns nas exchanges centralizadas.
eToro: mesmo assim, ainda é 41 pontos base.
Os DEXs operam em um universo completamente diferente:
Hyperliquid: 3 pontos base.
Uniswap: 0,09%.
Aerodrome: 0,09%.
Raydium: 5 pontos base.
Meteora: 0,31% (exceção notável).
As exchanges descentralizadas podem gerar volumes de transações extremamente altos, mas devido à competição feroz entre provedores de liquidez (LPs) e traders, suas taxas de comissão são significativamente reduzidas.
Isso é bastante semelhante à lógica de divisão no mercado tradicional: as verdadeiras bolsas de valores (como NASDAQ, Intercontinental Exchange) e os corretores que trazem os clientes para as bolsas já desempenham funções diferentes.
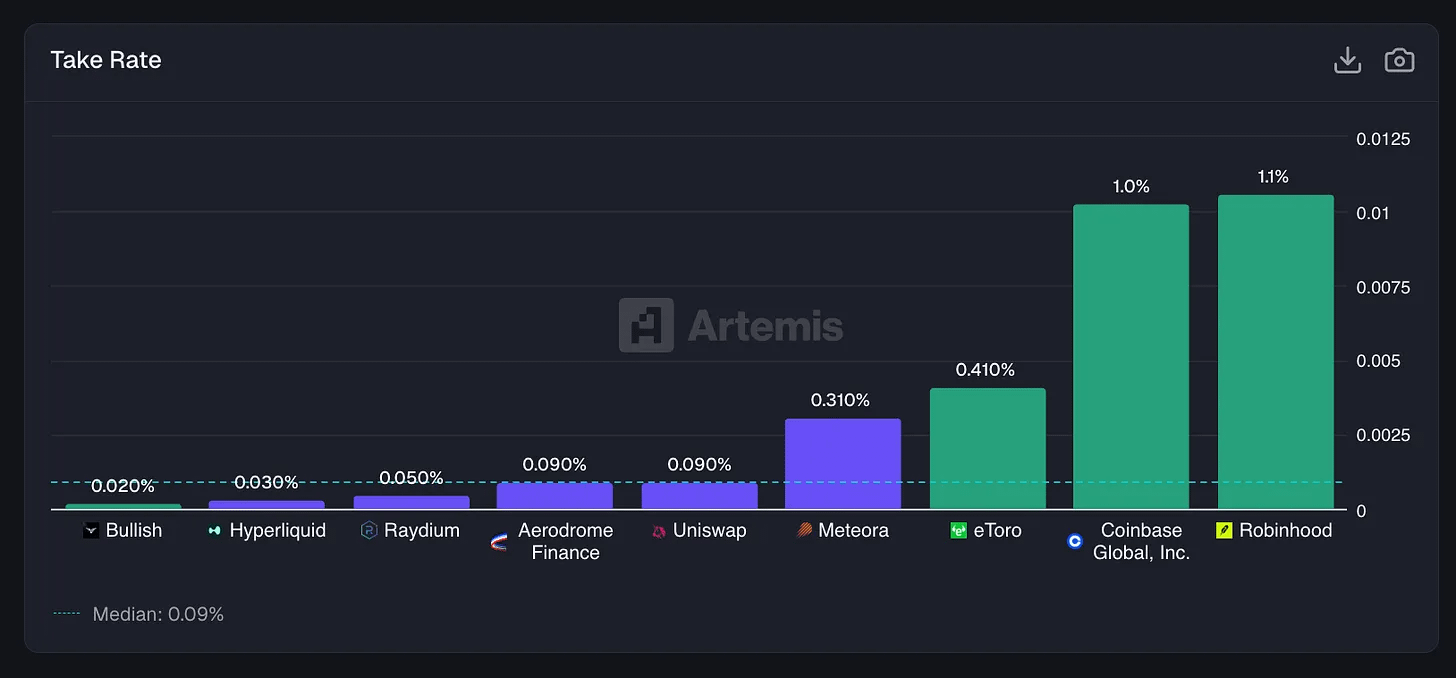
Taxa de comissão (Take Rate) = receita dos últimos 12 meses (LTM) / volume de transações. Os dados de receita da eToro, Coinbase, Robinhood e Bullish vêm de relatórios financeiros das empresas; os dados da Raydium, Aerodrome, Uniswap e Meteora vêm da Artemis.
Esse é o paradoxo dos DEXs.
Os DEX já construíram uma infraestrutura de negociação capaz de competir diretamente com as exchanges centralizadas em termos de volume: operando 24/7, quase sem downtime, sem necessidade de KYC, qualquer um pode listar tokens. Mas em 1 trilhão de dólares de volume, mesmo com uma taxa de 9 pontos base, a Uniswap só pode gerar cerca de 900 milhões de dólares em taxas, cerca de 29 milhões de dólares em receita; enquanto em 1,4 trilhões de dólares de volume, uma taxa de 1% permite que a Coinbase gere 14 bilhões de dólares em receita.
Essa diferença é refletida na avaliação de mercado:
Coinbase: 7,1× vendas.
Robinhood: 21,3× (considerado alto para um corretor, mas sustentado pelo crescimento).
Charles Schwab: 8,0× (múltiplo maduro de negócios).
Uniswap: 5,0× taxas.
Aerodrome: 4,8× taxas.
Raydium: 1,3× taxas.
A conclusão não é complexa: o mercado não está precificando esses protocolos como 'empresas de tecnologia de alto crescimento', sendo uma razão importante para isso — em comparação com os corretores tradicionais, suas taxas de comissão são menores, resultando em menos valor econômico capturado.
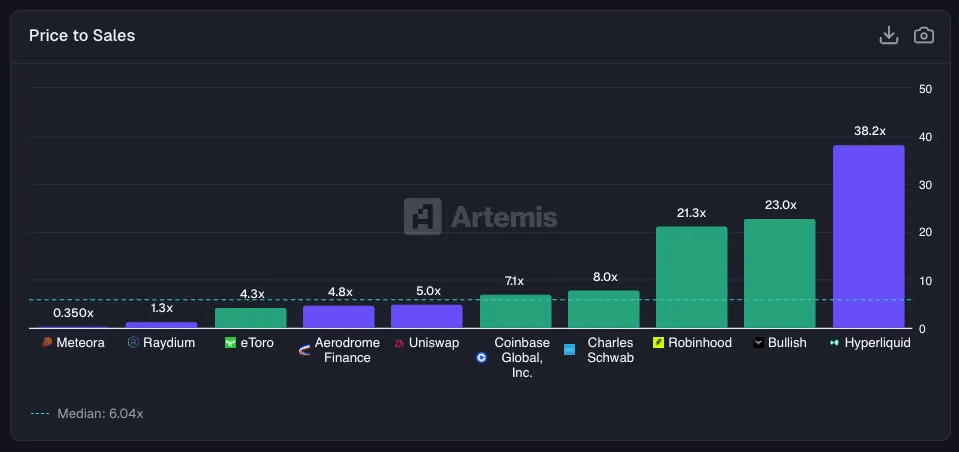
Valor de mercado / receita dos últimos 12 meses (LTM). Os dados de valor de mercado das empresas de capital aberto são da Yahoo Finance, enquanto os dados de valor de mercado dos tokens são da Artemis.
Em termos de desempenho de ações, a direção do sentimento de mercado é clara.
A Robinhood subiu cerca de 5,7 vezes desde o final de 2024, beneficiando-se do retorno dos investidores de varejo e da recuperação do mercado cripto; a Coinbase subiu cerca de 20% no mesmo período; e a Uniswap, que 'gerou milhares de forks de DEX', viu seu preço de ação (token) cair 40%.
Apesar de um grande volume de transações continuar fluindo por esses DEXs, os tokens relacionados não conseguiram capturar o mesmo nível de valor, em parte porque seu 'uso' como ferramentas de investimento não é suficientemente claro.
A única exceção é a Hyperliquid. Devido ao seu crescimento explosivo, o desempenho da Hyperliquid quase coincidiu com o da Robinhood, alcançando um aumento semelhante no mesmo período.
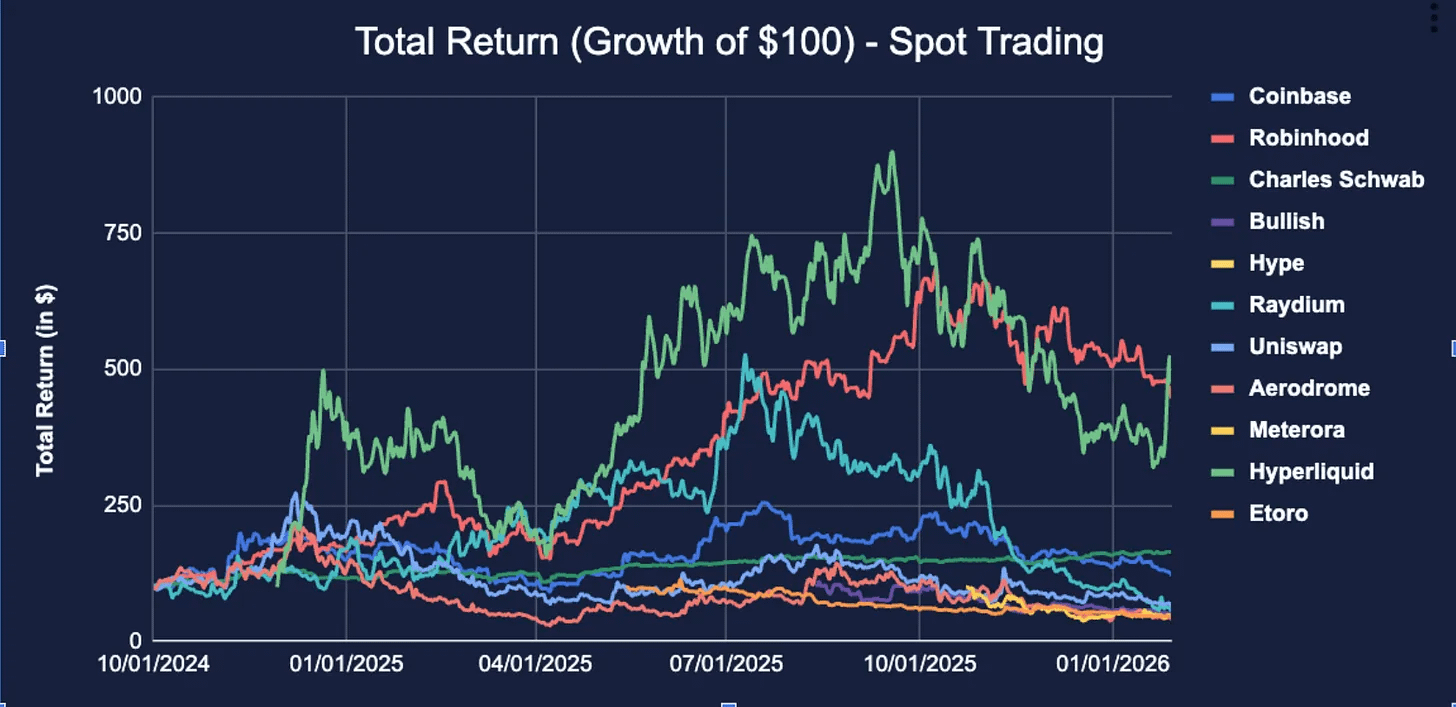
Apesar de historicamente os DEXs terem dificuldade em capturar valor, e serem vistos como um bem público, projetos como a Uniswap começaram a abrir seu 'interruptor de taxas' — usando taxas para recomprar e queimar tokens UNI. Atualmente, a receita anual da Uniswap é de aproximadamente 32 milhões de dólares.
Mantemos uma visão otimista para o futuro: com mais volume de transações migrando para a blockchain, o valor deverá gradualmente voltar para os próprios tokens DEX, e a Hyperliquid é um exemplo de sucesso.
Mas por agora, antes que os detentores de tokens consigam implementar um mecanismo de captura de valor tão claro e direto como o da Hyperliquid, o desempenho dos tokens DEX ainda ficará atrás das ações das exchanges centralizadas (CEX).
Empréstimos: 'underwriting' para a próxima geração de sistemas financeiros.
No segmento de empréstimos, a comparação se torna ainda mais intrigante.
De um lado, o core business da fintech — crédito ao consumidor sem garantia:
Affirm: permite que você divida o pagamento de uma bicicleta Peloton em quatro parcelas.
Klarna: oferece o mesmo serviço de parcelamento para moda rápida.
LendingClub: pioneiro no modelo de empréstimos P2P, depois se transformou em um banco verdadeiro.
Funding Circle: underwriting para pequenas e médias empresas.
A lógica de lucro dessas empresas é altamente consistente: cobrar taxas de juros dos mutuários superiores aos custos pagos aos depositantes, e torcer para que a taxa de inadimplência não consuma essa margem.
Do outro lado, há os empréstimos DeFi garantidos: Aave, Morpho, Euler.
Aqui, os mutuários colocam ETH como garantia, pegam emprestado USDC, e pagam uma taxa de juros determinada por algoritmo; assim que o preço da garantia cai para níveis perigosos, o protocolo liquida automaticamente — sem telefonemas de cobrança e sem encargos de inadimplência.
Essencialmente, são dois modelos de negócios completamente diferentes, apenas ambos chamados de 'empréstimos'.
Vamos começar falando sobre o volume de empréstimos.
O volume de empréstimos da Aave é de 22,6 bilhões de dólares.
Isso já ultrapassa a soma das seguintes empresas:
Klarna: 10,1 bilhões de dólares.
Affirm: 7,2 bilhões de dólares.
Funding Circle: 2,8 bilhões de dólares.
LendingClub: 2,6 bilhões de dólares.
O volume de empréstimos do maior protocolo DeFi já ultrapassou o maior plataforma BNPL.
Por favor, pare e sinta esse fato.
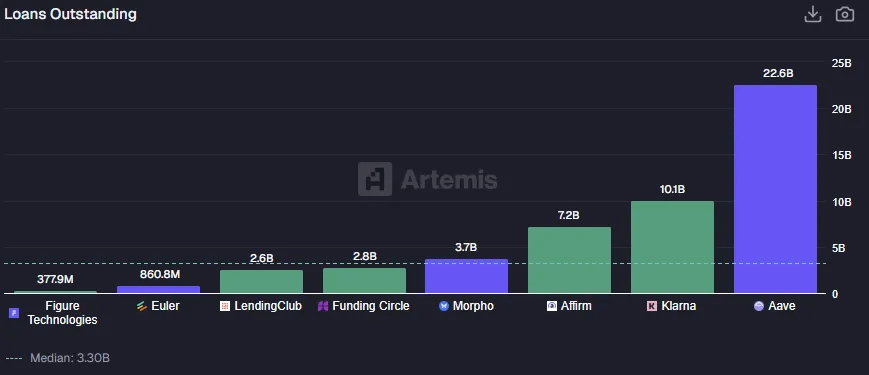
Os dados sobre o volume total de empréstimos da Lending Club, Funding Circle, Affirm, Klarna e Figure vêm dos relatórios financeiros da empresa; os dados de depósitos de empréstimos da Euler, Morpho e Aave vêm da Artemis.
A Morpho também adicionou 3,7 bilhões de dólares. A Euler reiniciou após um ataque de vulnerabilidade em 2023, atualmente com um volume de 861 milhões de dólares.
Em geral, o sistema de empréstimos DeFi cresceu em cerca de quatro anos para um tamanho capaz de competir com toda a indústria de empréstimos digitais listados — mas sua estrutura econômica está invertida.
No lado da fintech tradicional: a 'taxa líquida de juros' do Funding Circle é de 9,35% (o que se relaciona mais com seu modelo de negócios de crédito privado); a LendingClub é de 6,18%; a Affirm, embora seja uma empresa BNPL e não uma instituição de crédito tradicional, ainda obtém 5,25%.
Essas são margens bem 'gordas' — essencialmente uma compensação por assumir o risco de crédito, realizar a concessão e gerir o risco (underwriting) pessoalmente.
E aqui no mundo cripto: a taxa líquida de juros da Aave é apenas 0,98%; a Morphos é 1,51%; e a Euler é 1,30%.
Em geral, mesmo com um volume de empréstimos maior, os protocolos DeFi tendem a ganhar menos margem do que as instituições de crédito fintech.
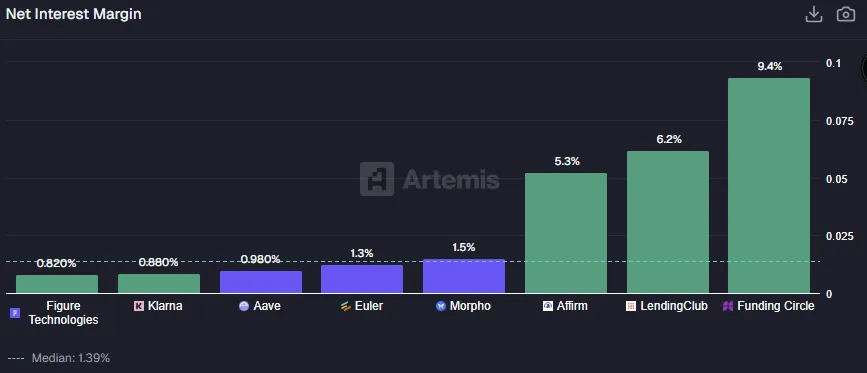
As taxas líquidas de juros (Net Interest Margin) da Aave, Euler e Morpho são calculadas como: receita / depósitos de empréstimos; as taxas líquidas das empresas de capital aberto vêm de suas divulgações financeiras.
O empréstimo DeFi é projetado para ser supercolateralizado.
Pedir um empréstimo de 100 dólares na Aave normalmente requer fornecer 150 dólares ou mais em garantias. O protocolo em si não assume o risco de crédito, mas sim o risco de liquidação — o que é um tipo diferente de risco. As taxas pagas pelo tomador do empréstimo são essencialmente para comprar alavancagem e liquidez, e não para pagar por um crédito que não poderia ter sido obtido de outra forma.
As instituições de crédito fintech funcionam de maneira oposta. Elas oferecem crédito não garantido aos consumidores para atender à demanda de 'comprar agora, pagar depois'; a existência da margem é para compensar aqueles que nunca devolverão.
Esse aspecto se refletirá diretamente nos dados de perdas reais causadas pela inadimplência, e como gerenciar esses riscos de inadimplência é o trabalho central da concessão de crédito e da gestão de riscos (underwriting).
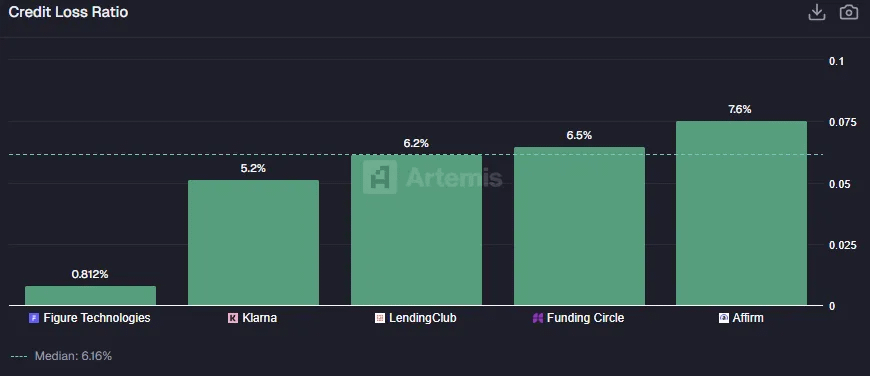
Os dados da taxa de perda de crédito das empresas de capital aberto vêm de relatórios financeiros públicos.
Então, qual modelo é melhor? A resposta depende do que você deseja otimizar.
Os serviços de empréstimos fintech atendem aqueles que não têm dinheiro no momento, mas desejam consumir primeiro, portanto, devem assumir riscos reais de crédito e inadimplência. É um negócio brutal. As primeiras instituições de empréstimo digital (como OnDeck, LendingClub, Prosper) muitas vezes flertaram com a 'beira da morte'. Mesmo que o negócio da Affirm funcione bem, suas ações ainda caíram cerca de 60% em relação ao pico histórico — frequentemente, o mercado usa a lógica de avaliação de SaaS para precificar sua receita de crédito, sem levar em conta devidamente as inevitáveis perdas de crédito futuras.
Os empréstimos DeFi são essencialmente um negócio de alavancagem.
Ela atende não 'pessoas sem dinheiro', mas aquelas que já possuem ativos, mas não querem vender, apenas querem obter liquidez; mais como uma conta margem. Aqui não há decisões de crédito no sentido tradicional, o único critério é a qualidade da garantia.
Esse modelo é altamente eficiente em capital, escalável, e gera margens muito finas em grande escala; mas também tem limites claros de aplicabilidade — útil apenas para aqueles que já estão na blockchain, possuem grandes ativos e desejam obter rendimento ou alavancagem extra sem vender seus ativos.
Mercados preditivos: quem pode prever?
Por fim, vamos analisar os mercados preditivos (Prediction Markets).
Este é o mais recente campo de batalha entre Fintech e DeFi, e também o mais peculiar. Por décadas, eles foram apenas 'anômalos' em termos acadêmicos: economistas os adoram, enquanto reguladores os evitam.
Os Mercados Eletrônicos de Iowa já operaram em pequena escala previsões eleitorais; a Intrade teve um breve período de prosperidade, mas foi fechada; mais projetos foram diretamente classificados como jogos de azar ou apostas esportivas.
“Negociando os resultados de eventos do mundo real, e esses mercados podem fazer previsões melhores do que pesquisas ou comentaristas” — essa ideia ficou no nível teórico por muito tempo.
Tudo isso mudou em 2024, acelerando durante o segundo mandato de Trump: a Polymarket processou mais de 1 bilhão de dólares em apostas eleitorais; a Kalshi venceu a ação contra a CFTC e começou a lançar contratos políticos para usuários americanos; a Robinhood, como sempre, não queria perder nenhuma tendência e rapidamente lançou contratos de eventos; a DraftKings, já operando um mercado preditivo através de esportes de fantasia diários, estava assistindo de longe, com um valor de mercado de 15,7 bilhões de dólares e uma receita anual de 5,5 bilhões de dólares.
Os mercados preditivos finalmente saíram da experimentação marginal para o centro do palco financeiro e cripto.
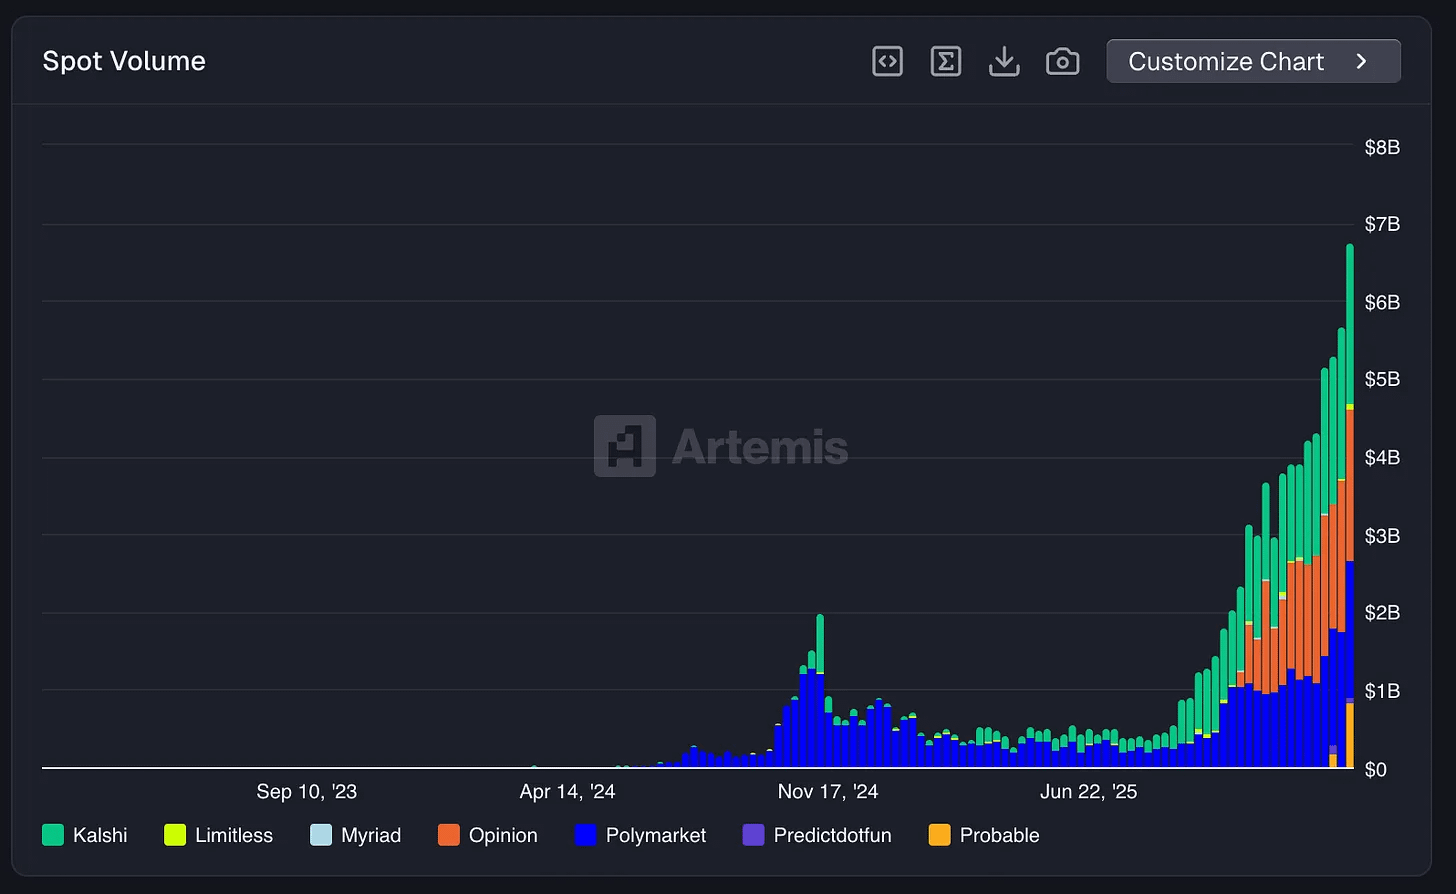
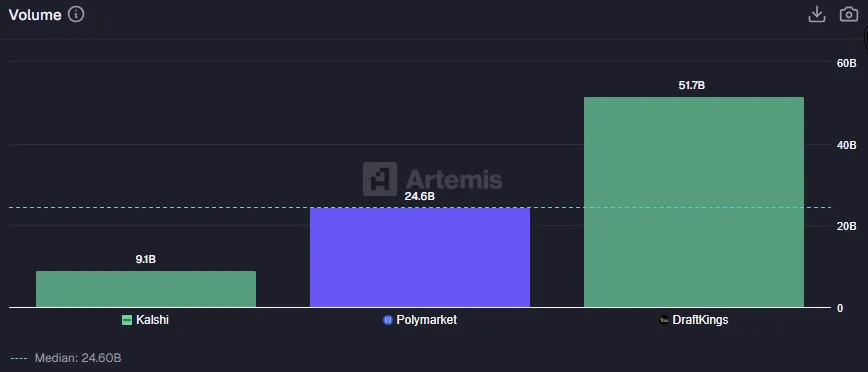
Os dados de volume de transações da Kalshi e Polymarket vêm da Artemis; o volume de 'transação' da DraftKings utiliza seu indicador de Sportbook Handle, que é o total de apostas de usuários já liquidadas em seu produto de apostas esportivas.
Esse setor, em cerca de 18 meses, passou de uma experiência de niche para o mainstream — o volume semanal dos mercados preditivos atingiu cerca de 7 bilhões de dólares, estabelecendo um novo recorde histórico.
A DraftKings teve um volume de transações de 51,7 bilhões de dólares nos últimos 12 meses; a Polymarket atingiu 24,6 bilhões de dólares, cerca da metade da DraftKings, sendo ainda um protocolo nativo de cripto, teoricamente sem permissão para usuários americanos; a Kalshi, como uma alternativa americana de conformidade, teve um volume de 9,1 bilhões de dólares.
Apenas em termos de volume de transações, a Polymarket já é bastante competitiva. Ela construiu um mercado preditivo global com liquidez abundante na Polygon, enquanto a Kalshi ainda luta nos tribunais por qualificação de conformidade.
Mas quando mudamos para a receita, a comparação começa a se desequilibrar.
A DraftKings gerou 5,46 bilhões de dólares de receita no ano passado; a Kalshi apenas 264 milhões de dólares; a Polymarket só conseguiu cerca de 38 milhões de dólares de receita anualizada após iniciar taxas de execução (taker fees) para o mercado cripto de 15 minutos.
Isso revela mais uma vez uma divisão familiar: em 'escala', o DeFi já alcançou; mas em 'capacidade de monetização', a fintech tradicional e as casas de apostas ainda têm uma vantagem esmagadora.
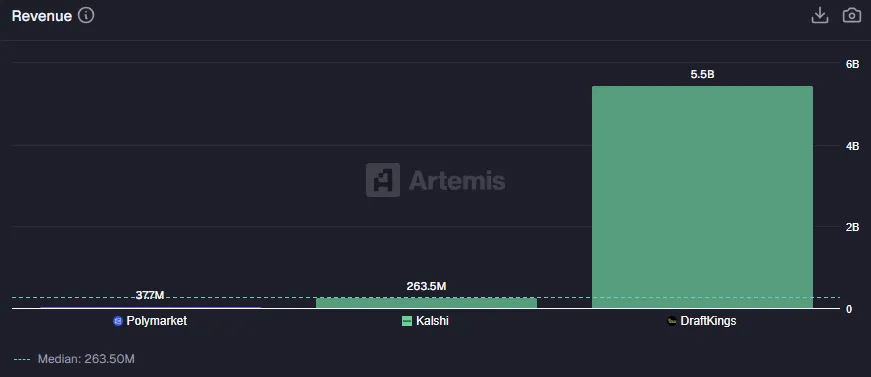
Comparação de receitas dos mercados preditivos. Os dados de receita da Polymarket vêm da Artemis; os dados de receita da Kalshi vêm de fontes públicas; a receita LTM da DraftKings vem dos relatórios financeiros da empresa.
O núcleo da diferença está na taxa de comissão (take rate) — no contexto das apostas esportivas, também é chamada de 'hold'.
DraftKings: retira 10,57% de cada dólar apostado. Este é um modelo típico de apostas esportivas — o operador define os preços, fornece odds e gerencia riscos, obtendo uma participação considerável.
Kalshi: taxa de 2,91%, que como uma exchange financeira, é mais baixa e mais alinhada com sua posição.
Polymarket: apenas 0,15%. Com um volume de transações de 24,6 bilhões de dólares, a receita que pode ser capturada é muito limitada.
A conclusão é direta: a diferenciação nos mercados preditivos não está na 'escala', mas na 'estrutura de comissões'.
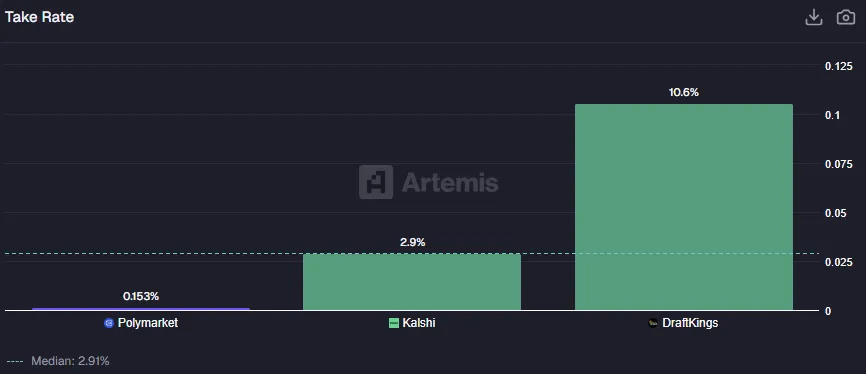
Taxa de comissão (Take Rate) = receita dos últimos 12 meses (LTM) / volume de transações.
Isso é quase uma repetição da lógica dos DEXs.
A Polymarket não se concentrou na captura de valor, mas na construção de infraestrutura para mercados preditivos: juntando compradores e vendedores, e completando a liquidação de contratos na blockchain. Ela não contrata formadores de odds, não gerencia balanços, e não é contrária às suas apostas. A eficiência é realmente impressionante, mas a monetização não é o objetivo central no momento.
No entanto, os investidores claramente acreditam que a Polymarket acabará se monetizando, com uma avaliação de cerca de 9 bilhões de dólares, equivalente a 240 vezes a taxa de vendas (Sales Multiple);
A Kalshi, com uma avaliação de 11 bilhões de dólares e receita de 264 milhões de dólares, é negociada a cerca de 42 vezes;
A relação preço/vendas da DraftKings é de apenas 2,9 vezes.
As empresas de capital de risco estão continuamente despejando dinheiro nessas plataformas, enquanto empresas como a DraftKings e a Flutter Entertainment (que possui a FanDuel) enfrentam pressão contínua nas ações.
Isso reforça um sinal familiar: o capital está pagando um prêmio por 'possíveis monetizações futuras', em vez de pagar pelos lucros atuais.
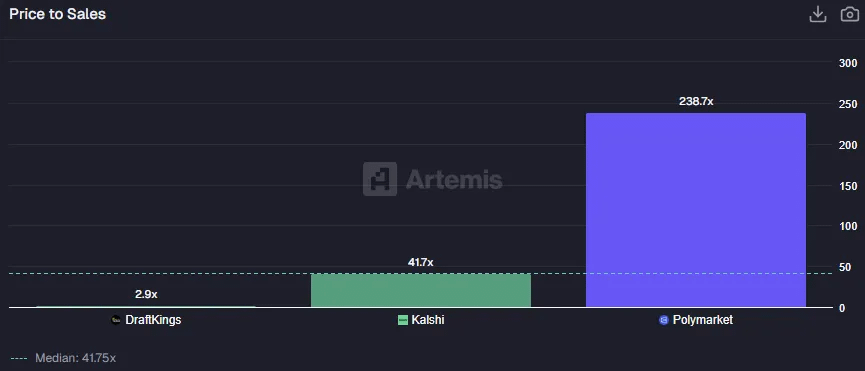
Os valores de mercado da Kalshi e da Polymarket são baseados em suas últimas avaliações de capital privado; o valor de mercado da DraftKings é extraído da Yahoo Finance.
A avaliação da Polymarket implica uma das duas possibilidades: ou ela abrirá uma grande alavancagem de monetização no futuro, ou evoluirá para algo muito maior do que 'mercado preditivo'. Com múltiplos de receita acima de 200 vezes, o que você está comprando não é uma empresa madura, mas uma opção de compra em uma nova linguagem financeira.
Talvez a Polymarket se torne o local default para hedge de qualquer evento do mundo real; talvez cubra mais esportes, relatórios financeiros, clima ou qualquer evento de resultado binário; talvez aumente a taxa de comissão de 0,15% para níveis mais altos, e a receita poderá disparar para bilhões de dólares da noite para o dia.
Essa é a forma mais pura da 'questão de convergência': no futuro, pertencerá a exchanges regulamentadas com taxas de comissão claras e departamentos de conformidade? Ou pertencerá a protocolos que não precisam de licença, onde qualquer um pode apostar em qualquer evento em qualquer lugar, e 'os operadores quase não tiram comissão'?
Convergência (The Convergence).
Alguns anos atrás, não conseguimos colocar DeFi e Fintech na mesma mesa para comparação direta. Mas agora, aqui estamos.
O mundo cripto já construiu uma infraestrutura financeira que pode competir com a Fintech em termos de volume de transações, número de usuários e tamanho de ativos: a globalização da passagem de stablecoins supera a dos provedores de pagamento tradicionais; o volume de empréstimos da Aave supera o da Klarna; o volume de transações da Polymarket é comparável ao da DraftKings.
A tecnologia é viável, e o produto encontrou uma base de usuários suficientemente grande. Mas a questão é a captura de valor.
Em cada categoria que examinamos, a conclusão é altamente consistente: em comparação com a fintech tradicional, as taxas de comissão no sistema cripto são menores, resultando em menos valor econômico capturado.
O cripto constrói a infraestrutura mais eficiente e aberta, enquanto o custo é a dispersão mais ampla do valor.
Se isso é um bug ou uma feature, depende da sua perspectiva: se você acredita que os serviços financeiros acabarão se tornando utilitários, então o cripto apenas acelerou esse processo inevitável; se você acha que as empresas precisam depender da receita para sobreviver, então a maioria dos tokens ainda enfrenta grandes desafios em capturar valor.
De qualquer forma, a fusão já está ocorrendo: os bancos começaram a experimentar depósitos tokenizados; a New York Stock Exchange está estudando a negociação de ações tokenizadas; a oferta total de stablecoins atingiu um novo recorde de mais de 300 bilhões de dólares.
Os gigantes já estabelecidos na fintech perceberam a tendência — eles não a ignorarão, mas a absorverão.
A questão para a próxima década é bastante simples: o cripto aprenderá a construir praças de pedágio, ou a fintech aprenderá a seguir o caminho do cripto?
Nosso julgamento é: ambos acontecerão.
[Link do texto original]